廣達 Q2 2026:單季營收首破 NT$1 兆、EPS NT$7.43 同創新高
台廠第一個單季破兆的季度
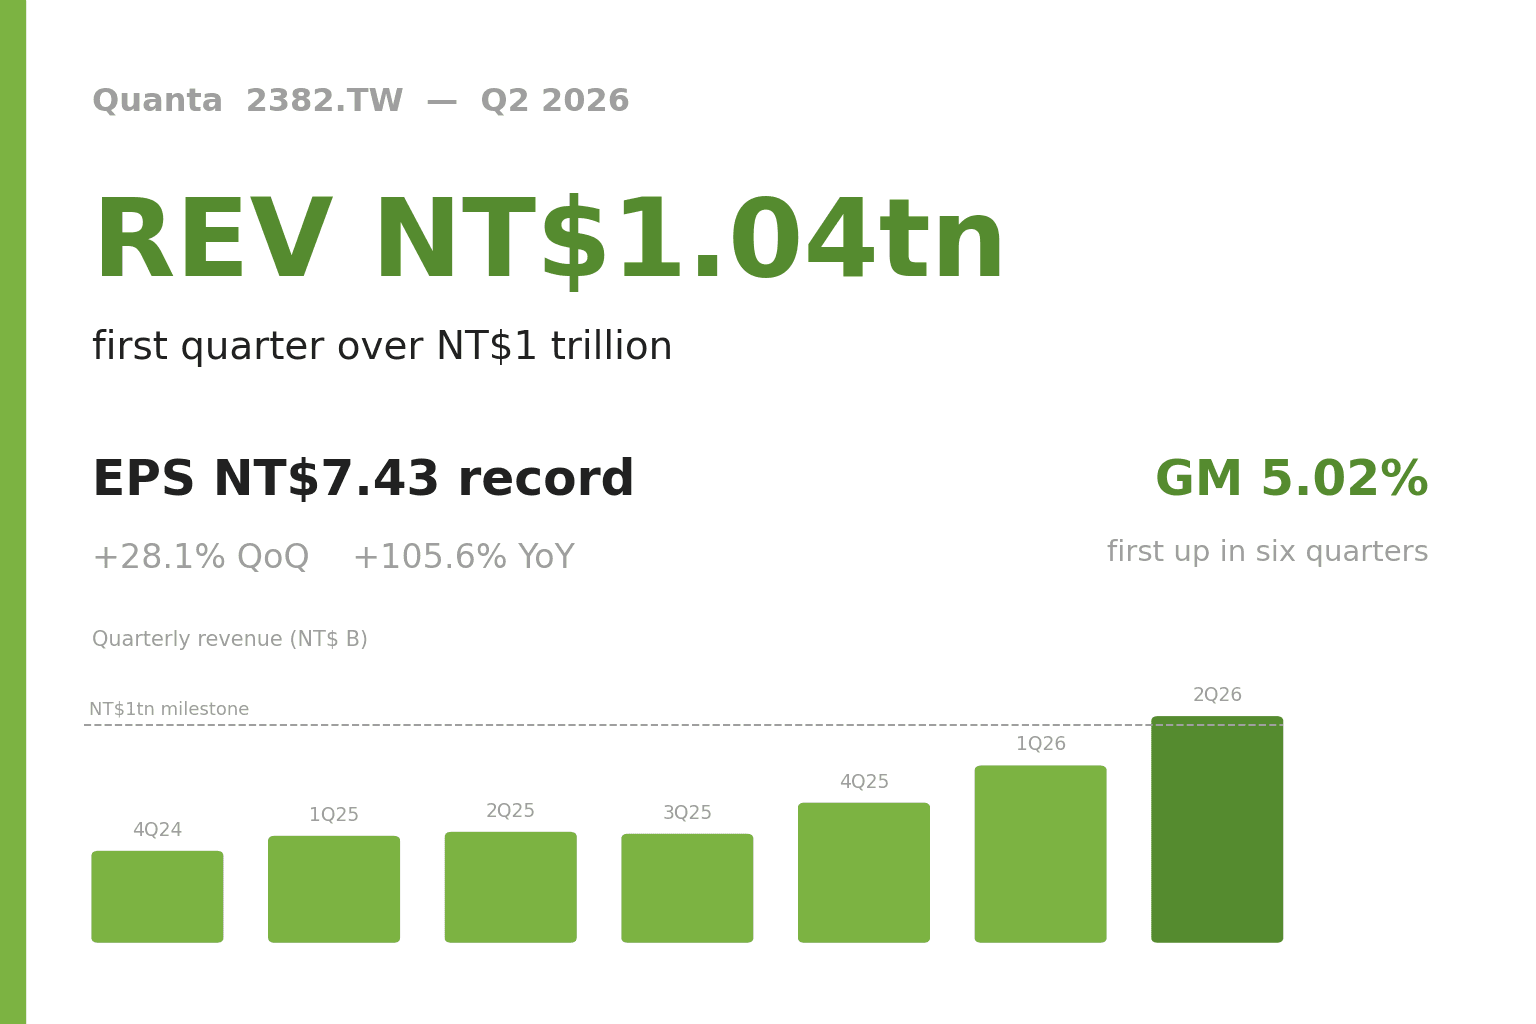
廣達電腦 (2382.TW) 的 2026 年第二季,把一個心理關卡踩了過去:單季營收 NT$1.04 兆(精確為 NT$10,366 億),是台灣電子代工業史上第一次有公司在一個季度做到破兆。季增 28.1%、年增 105.6%,等於一年翻了 2.06 倍。
更值得記住的是,這不只是營收數字的煙火。公司自己用「四高」總結這一季——營收、毛利、營業利益、每股純益同時創新高。EPS 來到 NT$7.43,是廣達史上單季最高,季增 35.1%、年增 70.0%;稅後淨利(歸屬母公司)NT$286.5 億,季增 35.2%、年增 69.9%。
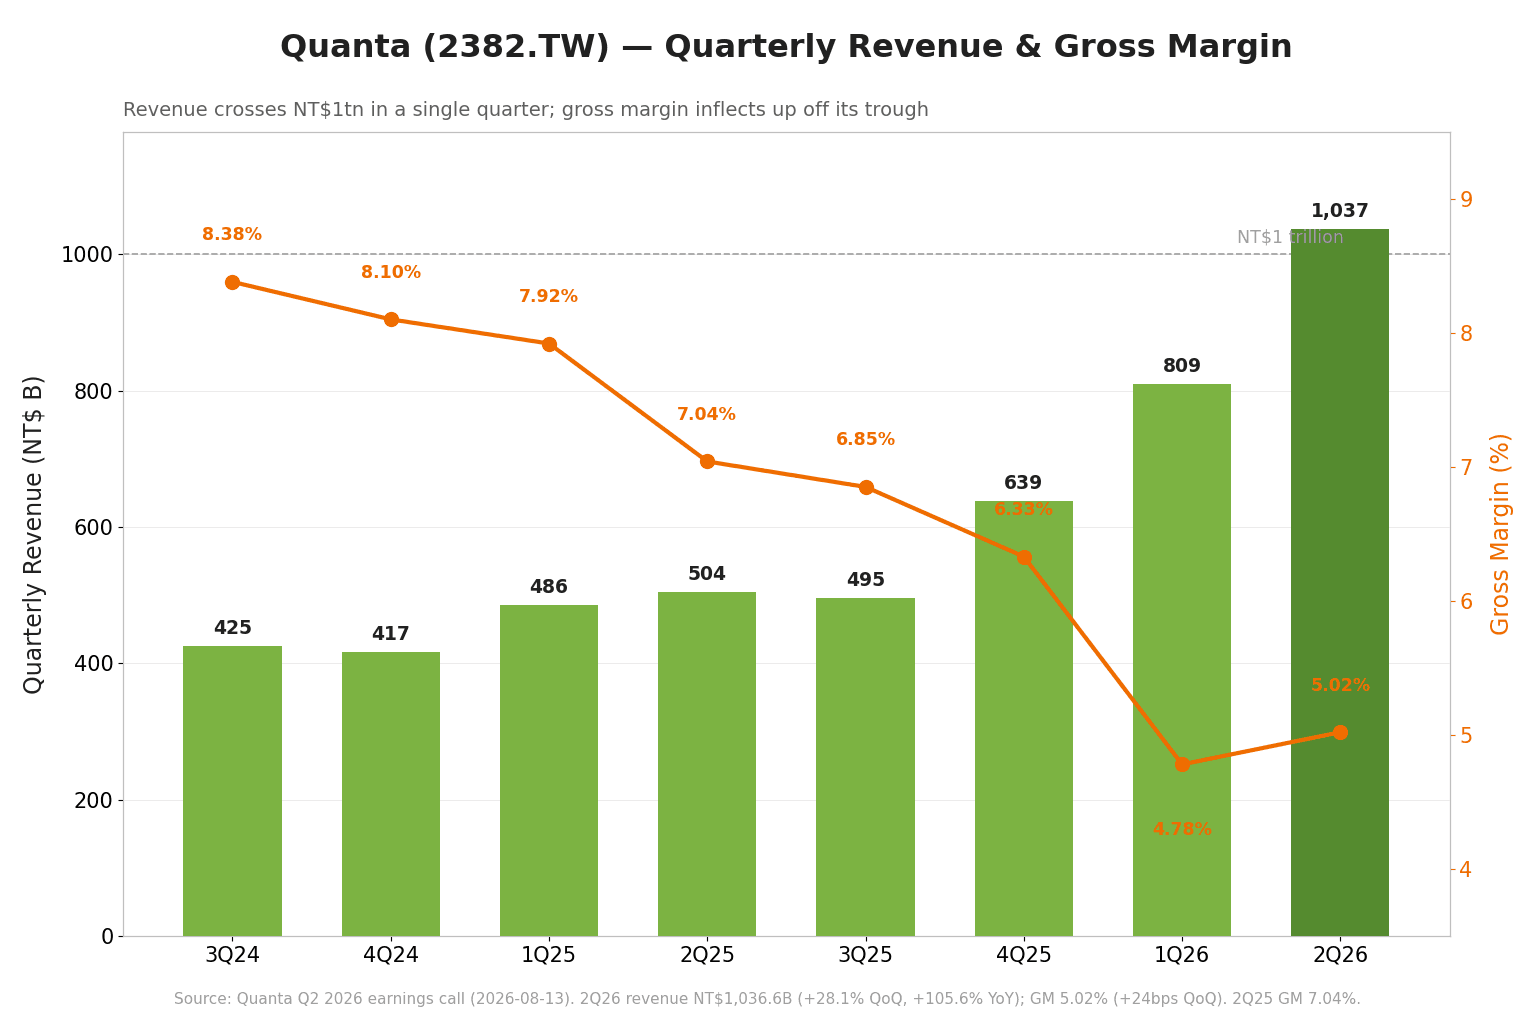
回頭看,這份財報是上一季那筆交易的收割。今年第一季,廣達刻意讓毛利率下探到 4.78%(15 季低點)去搶 AI 伺服器的出貨量;這一季,同樣的量、加上機櫃單價墊高,把獲利一路推上新高。
毛利率六季來首度回升,才是真正的轉折
如果只能挑一個數字看這份財報,不是破兆營收,而是毛利率 5.02%。
廣達的毛利率從 2024 年的 8% 以上,連續六個季度往下掉到上季的 4.78%,市場最擔心的就是「AI 越做越大、毛利率越做越薄」會不會變成回不去的結構問題。這一季 5.02%、季增 0.24 個百分點,是六季來第一次止跌回升。管理層的說法是:隨著 GB200 到 GB300 的產品轉換告一段落,高階 AI 機櫃對毛利率的稀釋「逐步收斂」,加上試產與良率學習的一次性費用消退。
營業利益率同步從 2.85% 升到 3.30%(季增 0.46 個百分點),營業利益約 NT$342 億、季增近 48%——因為費用只增加約 15%,遠慢於毛利金額增加的 35%,操作槓桿明顯發酵。
不過幅度要看清楚。5.02% 仍遠低於去年同期的 7.04%(年減 2.02 個百分點),原因還是那台又貴又重的 AI 機櫃:高單價的 GPU 物料被計入營收,機械式放大了分母。所以這一季的正確讀法是「底部過了、方向對了」,而不是「毛利率已經修復」。
AI 伺服器已經是廣達的主體,接近整體營收三分之二
這一季的結構還在往同一個方向走:伺服器佔營收約 83%、筆電降到約 13%。
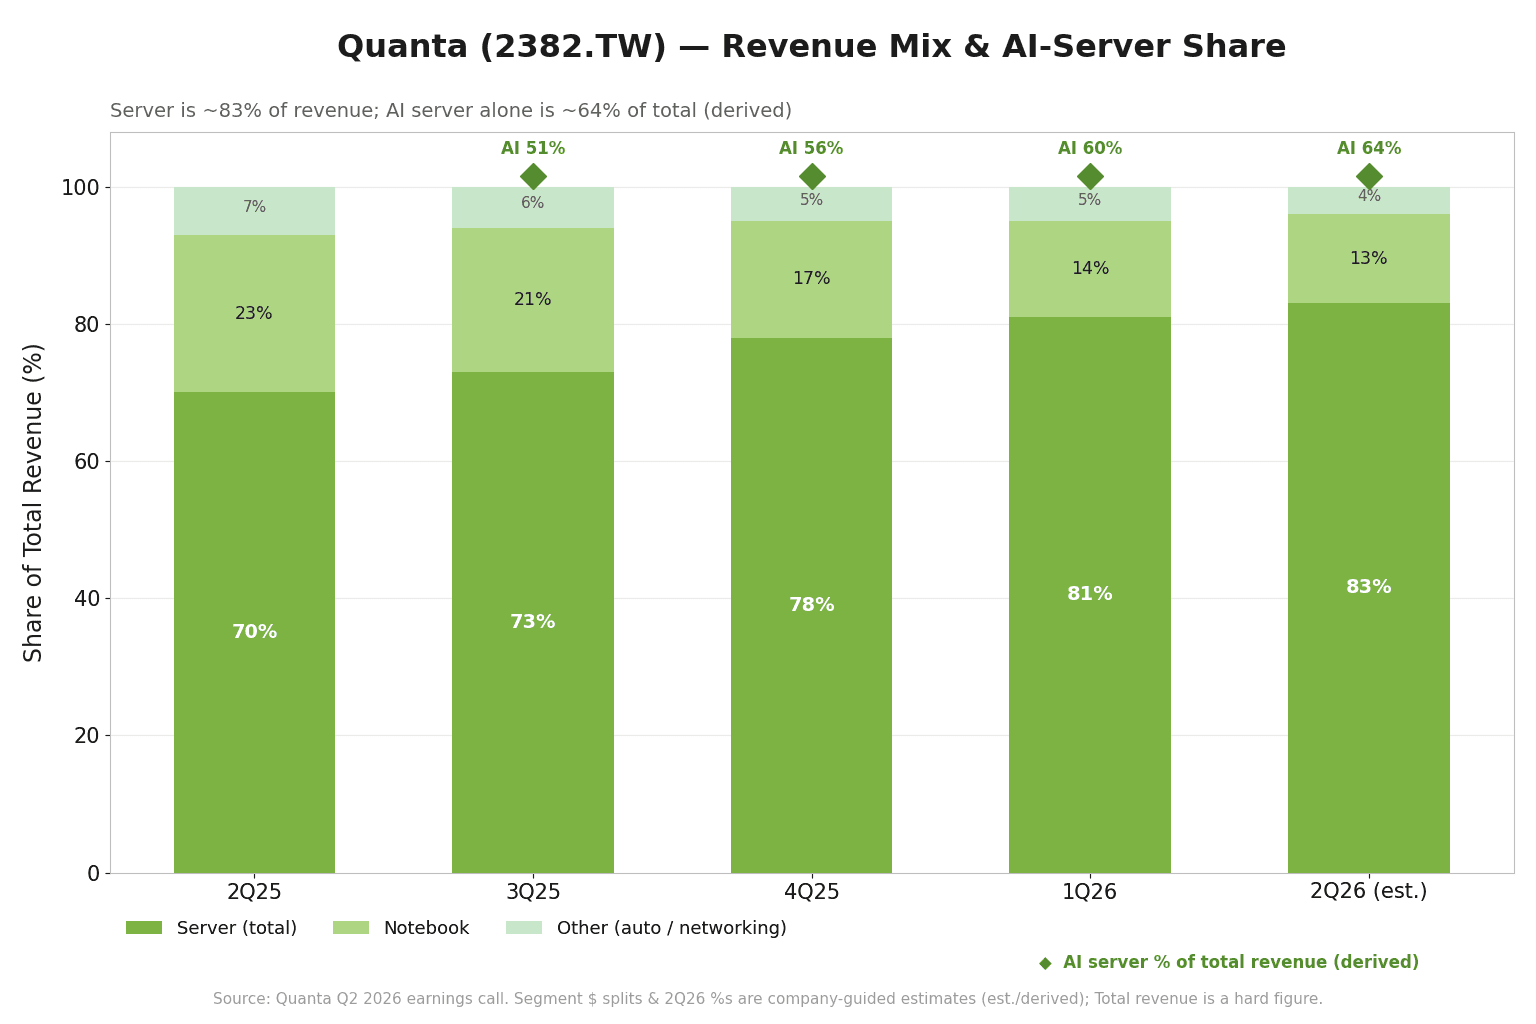
伺服器內部,AI 伺服器佔伺服器營收 75%–80%(上半年區間),公司維持全年 80% 的目標、並預期下半年續升。把這些比例套回破兆營收,這一季 AI 伺服器單季營收大約 NT$6,650 億(推算值、誤差區間較大),差不多是整體的三分之二——單這一條業務線,就足以排進台股前段班。
平台世代上,GB300(NVIDIA 目前最新的高密度機櫃,NVL72 指單櫃 72 顆 GPU 的高整合設計)是這一季出貨主力,GB200 仍在出,客戶「兩個都要」。管理層形容平台轉換「平順」,新舊之間只有一到兩個月的交接空窗,「沒有大缺口」。下一代 Vera Rubin(VR200 NVL72) 測試驗證接近完成,機櫃第三季開始交付、年底前正式貢獻營收,接棒的節奏已經排好。
客戶端也在變寬。前五大雲端服務商(CSP)仍是 AI 伺服器營收的主力,但廣達開始少量出貨 NeoCloud(新興 GPU 雲端業者)的 GPU 伺服器與 CSP 的 ASIC(客製化晶片)伺服器,管理層說「客戶來源會更多元」。ASIC 目前還不到 AI 伺服器營收的 10%,是接下來值得追蹤的一條線。
EPS NT$7.43:半年就賺贏一個股本
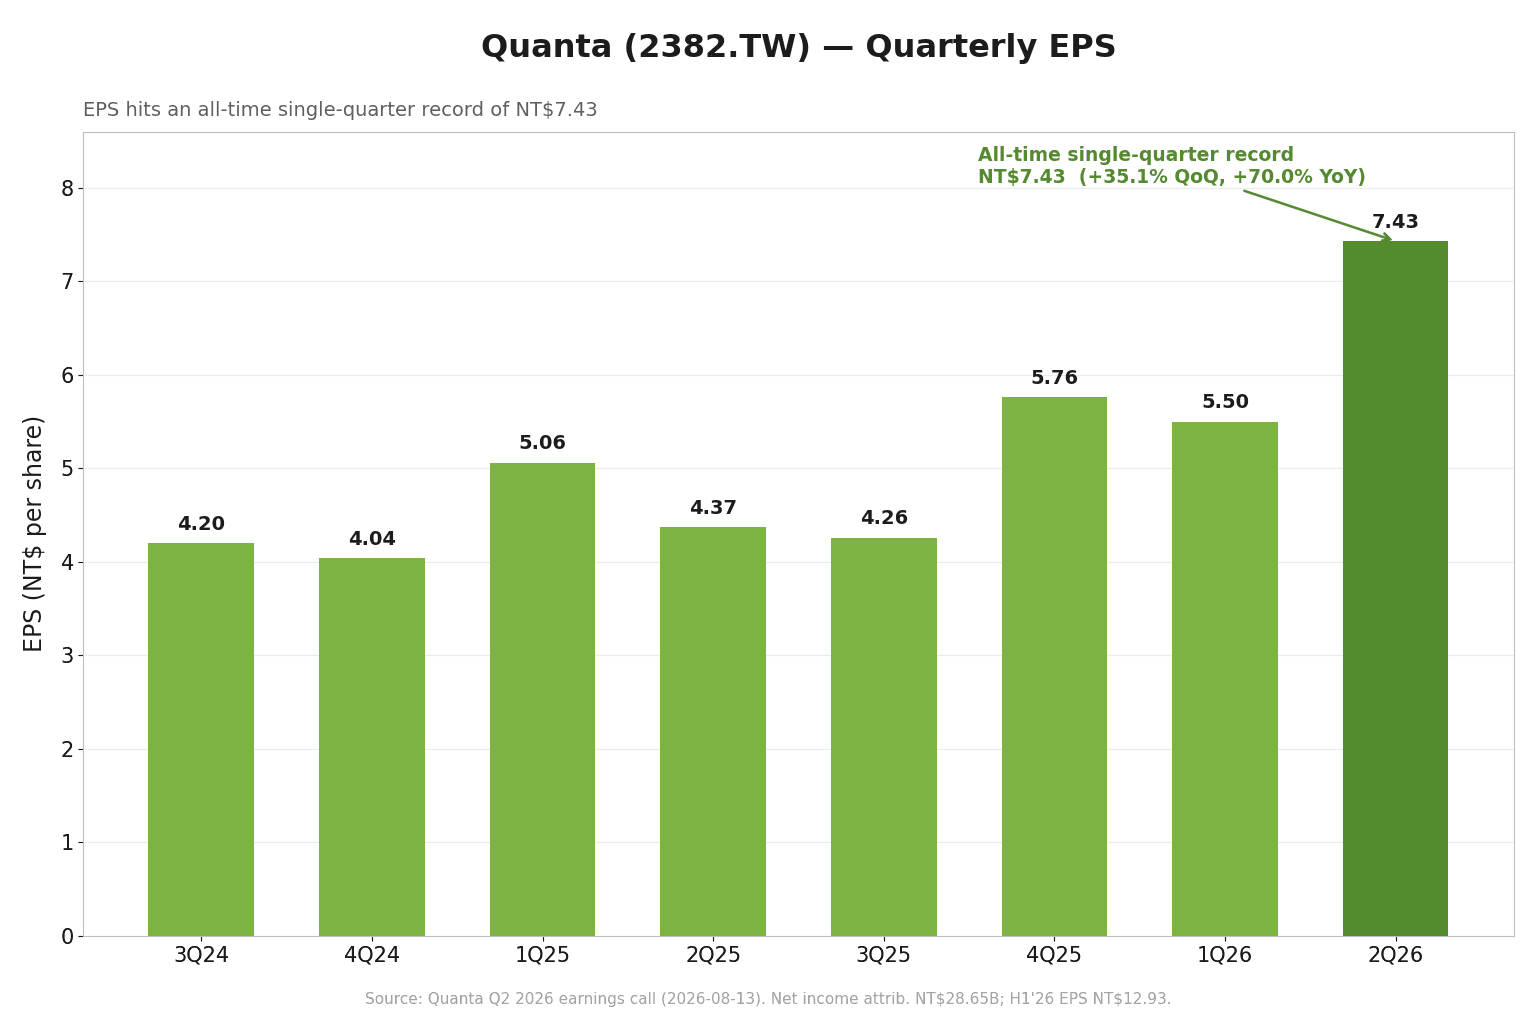
把上下兩季合起來,上半年營收 NT$1.85 兆、年增 86.5%,稅後淨利(歸屬母公司)NT$498.4 億、年增 37.1%,EPS NT$12.93——半年就賺超過一個股本(每股面額 NT$10)。六個月的營收,已經吃掉去年全年 NT$2.12 兆的八成七。
法說會的重點:資本支出加碼、能見度到 2028、寄售上路
這場法說會(8/13 盤後、由摩根士丹利主辦)真正牽動市場的,是管理層對未來兩年的態度。
全年資本支出從 NT$300 億上修到 NT$400 億,一口氣加碼三分之一,是這次最受矚目的訊號。上半年已投入 NT$218 億,八成以上落在美國加州廠與泰國廠。搭配的動作是七月董事會通過以 NT$197 億買下友達的華亞廠(桃園龜山),2027 年第四季交割、支援 2028 年之後的訂單、把台灣後段 AI 組裝產能大約翻倍;八月又對美國子公司增資 9.73 億美元(約 NT$318 億)擴充加州產能。年底前 AI 伺服器產能較 2025 年底翻倍的目標維持不變。
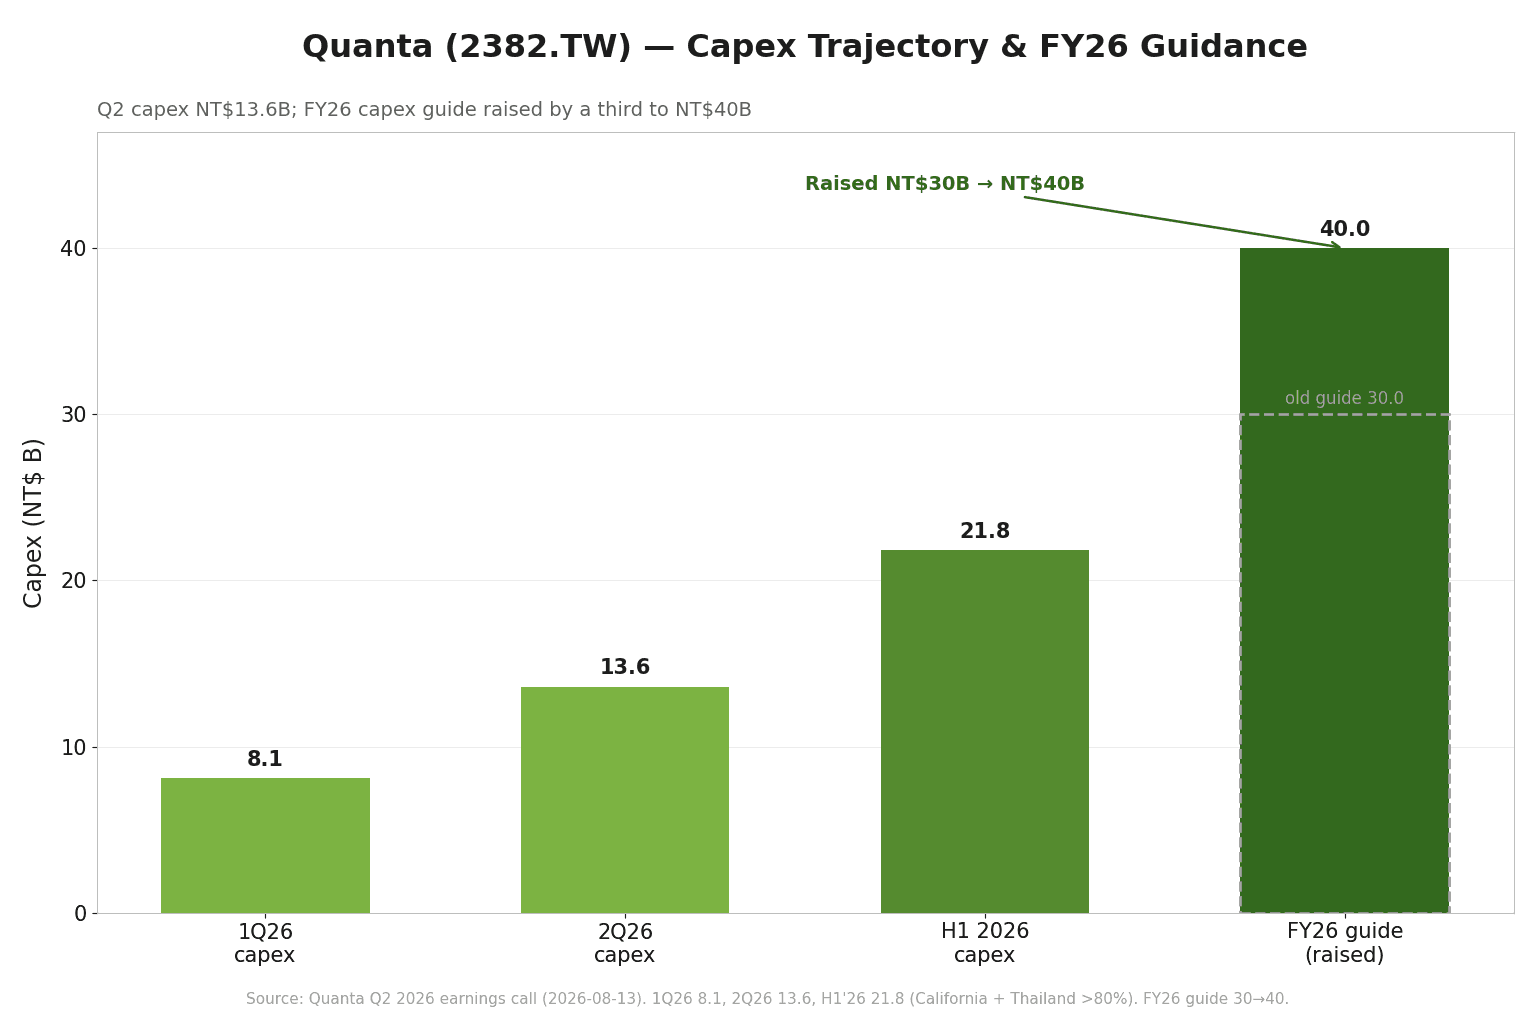
管理層把資本支出上修定調為「對強勁、可預測、可見的客戶需求的回應」,並沒有看到市場擔心的 AI 需求降溫;訂單能見度延伸到 2028 年(上季講的是「2027 年之後」),客戶已經在討論 2027–2028 的產能與供電規劃,CFO 楊俊烈直言對未來兩年「非常振奮」。
另一個結構性動作是寄售 (Consignment):第三季起,部分 AI 伺服器專案的高單價零組件(GPU 與 ASIC 都有)從買賣斷改為由客戶供料、廣達只做組裝與測試。這同時舒緩兩件事——高單價料件對毛利率的稀釋,以及先墊錢買 GPU 的營運資金壓力。客戶已談定,但目前比重仍低,是逐步兌現的利多。
至於筆電,這一季出貨量季增 15%、優於預期,是客戶趕在記憶體漲價前拉貨的結果;但下半年轉保守,第三季出貨被自家下修逾兩成、全年估年減雙位數,「旺季不旺」。這是這份財報裡少數的軟點,也是對記憶體成本最敏感的一條線。
市場反應:利多出盡,但續抱
法人整體維持正面但緊盯毛利率。法說前的市場共識目標價約在 NT$390 出頭(FactSet 22 位分析師中位數約 NT$394),大摩維持加碼、目標價約 NT$385,但在 ODM 群組裡偏好緯創;高盛則點名緯穎為「舊世代 AI」首選、對廣達相對保守,理由都指向同一件事——廣達的毛利率結構在同業裡被打了折。同一天法說的鴻海、緯創股價都比廣達強,維持了上一季就有的「廣達落後」格局。
這一季的判讀
如果說第一季廣達是「用毛利率換規模」,第二季就是這筆交易開始回收:規模繼續放大到破兆、毛利率同時止跌回升、EPS 創高。三件事同一季發生,是這份財報最漂亮的地方。
真正的問題留到下半年。寄售上路能不能讓毛利率持續往上、Vera Rubin 能不能無縫接棒 GB300、筆電的下修會不會超過預期——這三個變數,會決定廣達能不能把「底部過了」的故事,真正走成「毛利率回升」的故事。第三季法說會(十一月)的毛利率讀數,會是第一個驗收點。