廣達 Q1 2026:營收 NT$8,092 億創歷史新高,毛利率卻探 15 季低點
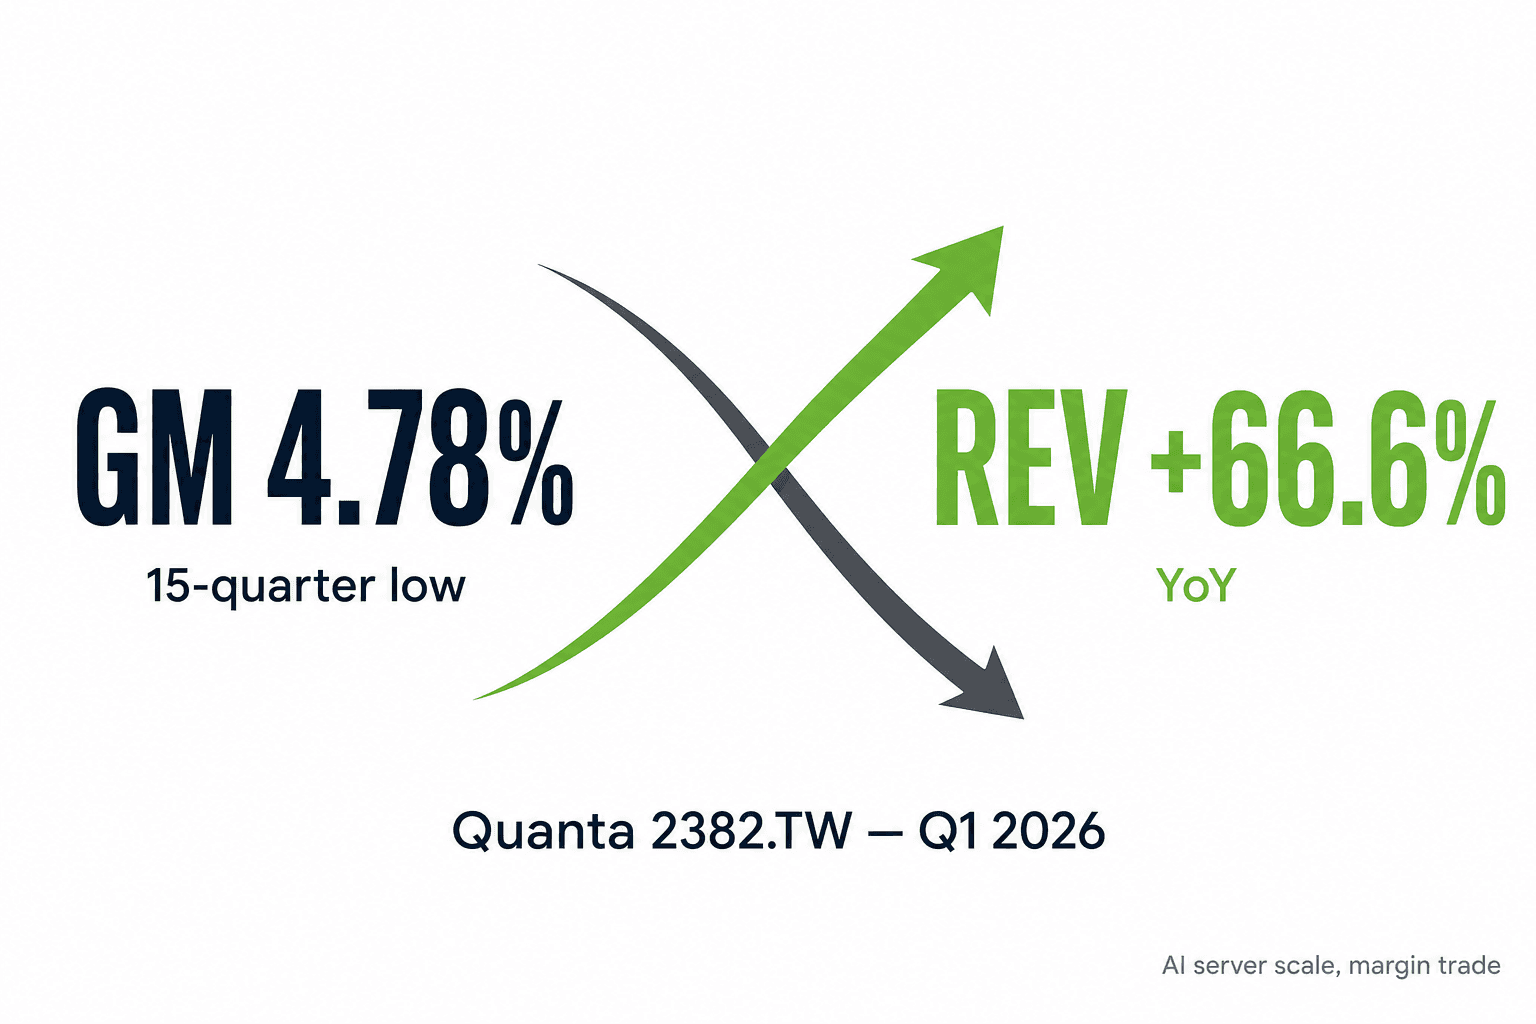
一個用毛利率交換營收規模的季度
廣達電腦 (2382.TW) 的 2026 Q1 財報本質上是一筆刻意做的交易:拿出 314 個基點的毛利率年減幅,換來年增 66.6% 的營收。
這不是被市場意外打到的季度。從 4Q25 的法說會(去年 11 月)開始,管理層就已經在預告高密度 AI 機櫃的毛利率稀釋效應。但實際數字落下來,4.78% 的毛利率仍然是個讓人需要重新調整視角的讀數——這是過去 15 個季度(將近 4 年)以來的最低點,比上季 6.33%、比去年同期 7.92% 都明顯壓縮。
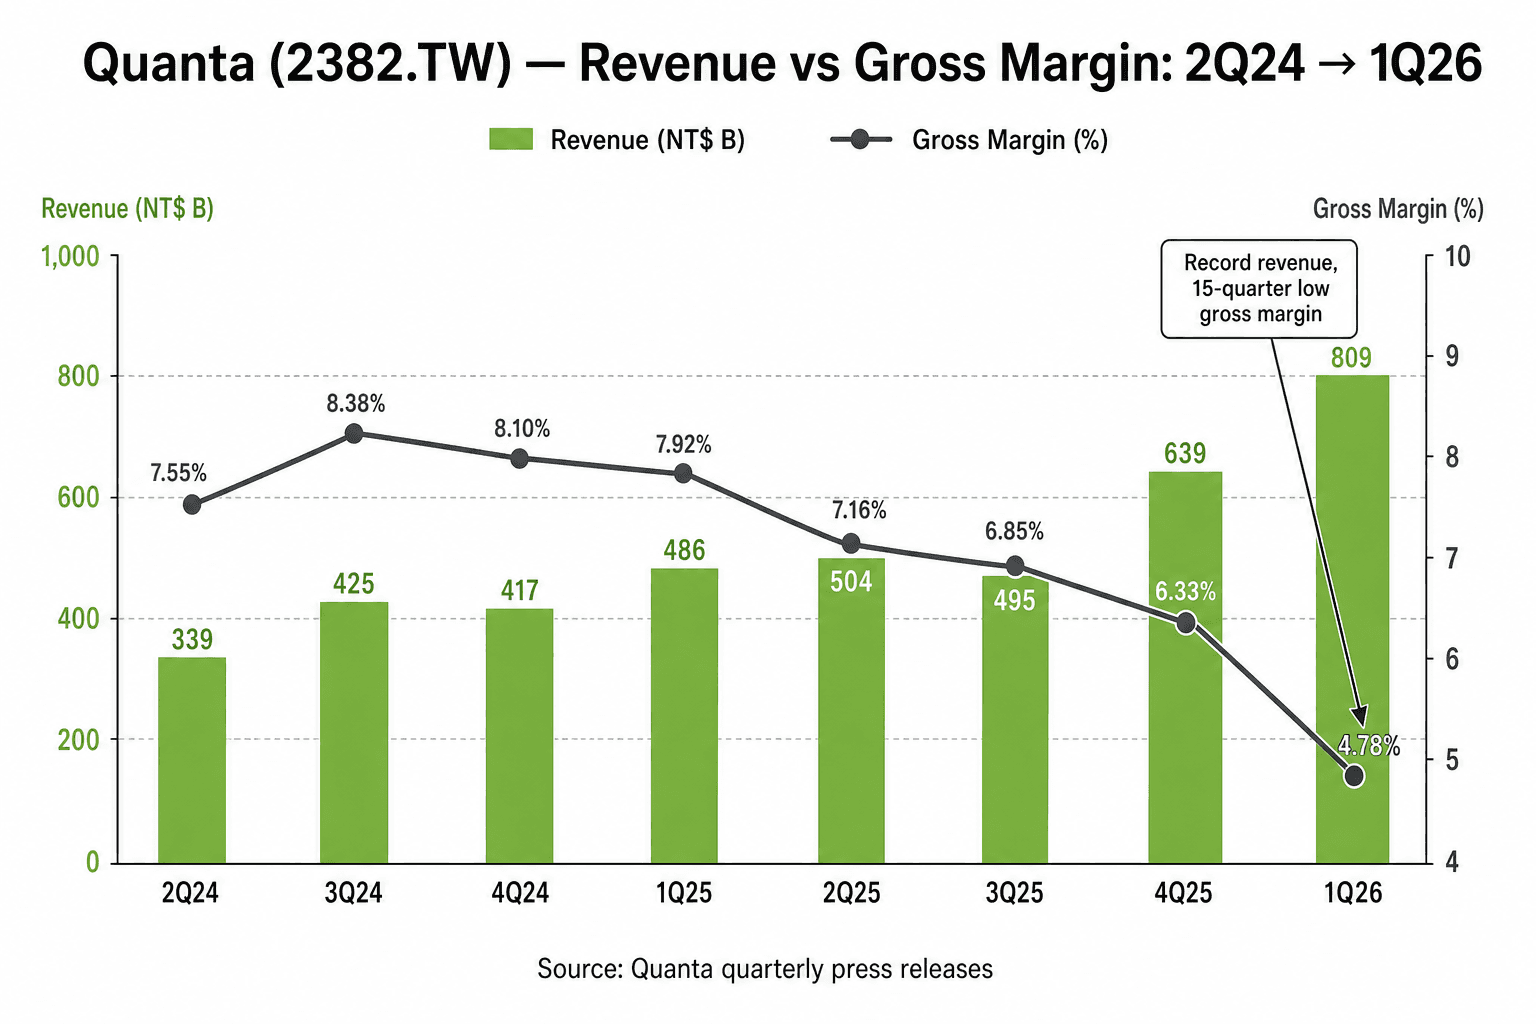
但同一份財報,營收 NT$8,092 億、單季歷史新高、稅後純益 NT$211.9 億、年增 8.7%、EPS NT$5.50、同期歷年最高。看哪個數字決定你怎麼讀這份財報。
伺服器營收突破 80%、廣達已經是一家 AI 伺服器 ODM
這個季度最大的結構性轉變,是伺服器營收佔比首次突破 80%、筆電降至 15% 以下。
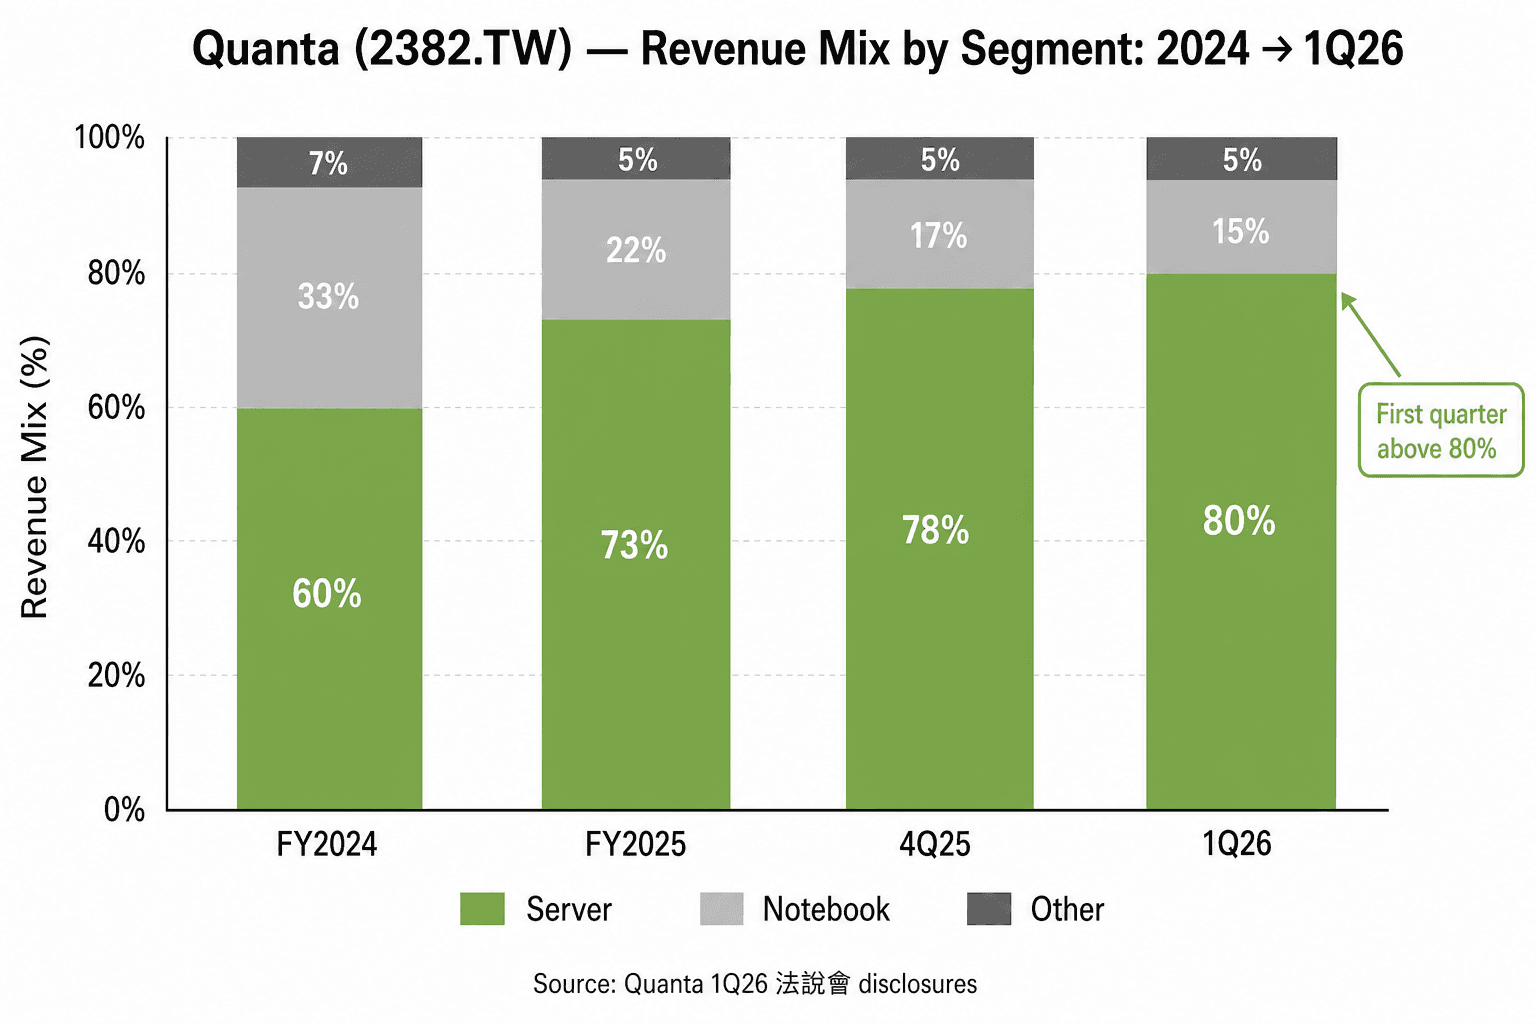
兩年前,伺服器與筆電大致各半。現在,伺服器絕對營收仍在快速擴張、筆電出貨量則是平緩到下滑。這不是筆電業務萎縮,而是伺服器業務以遠超筆電的速度在成長——這是一個單向棘輪。
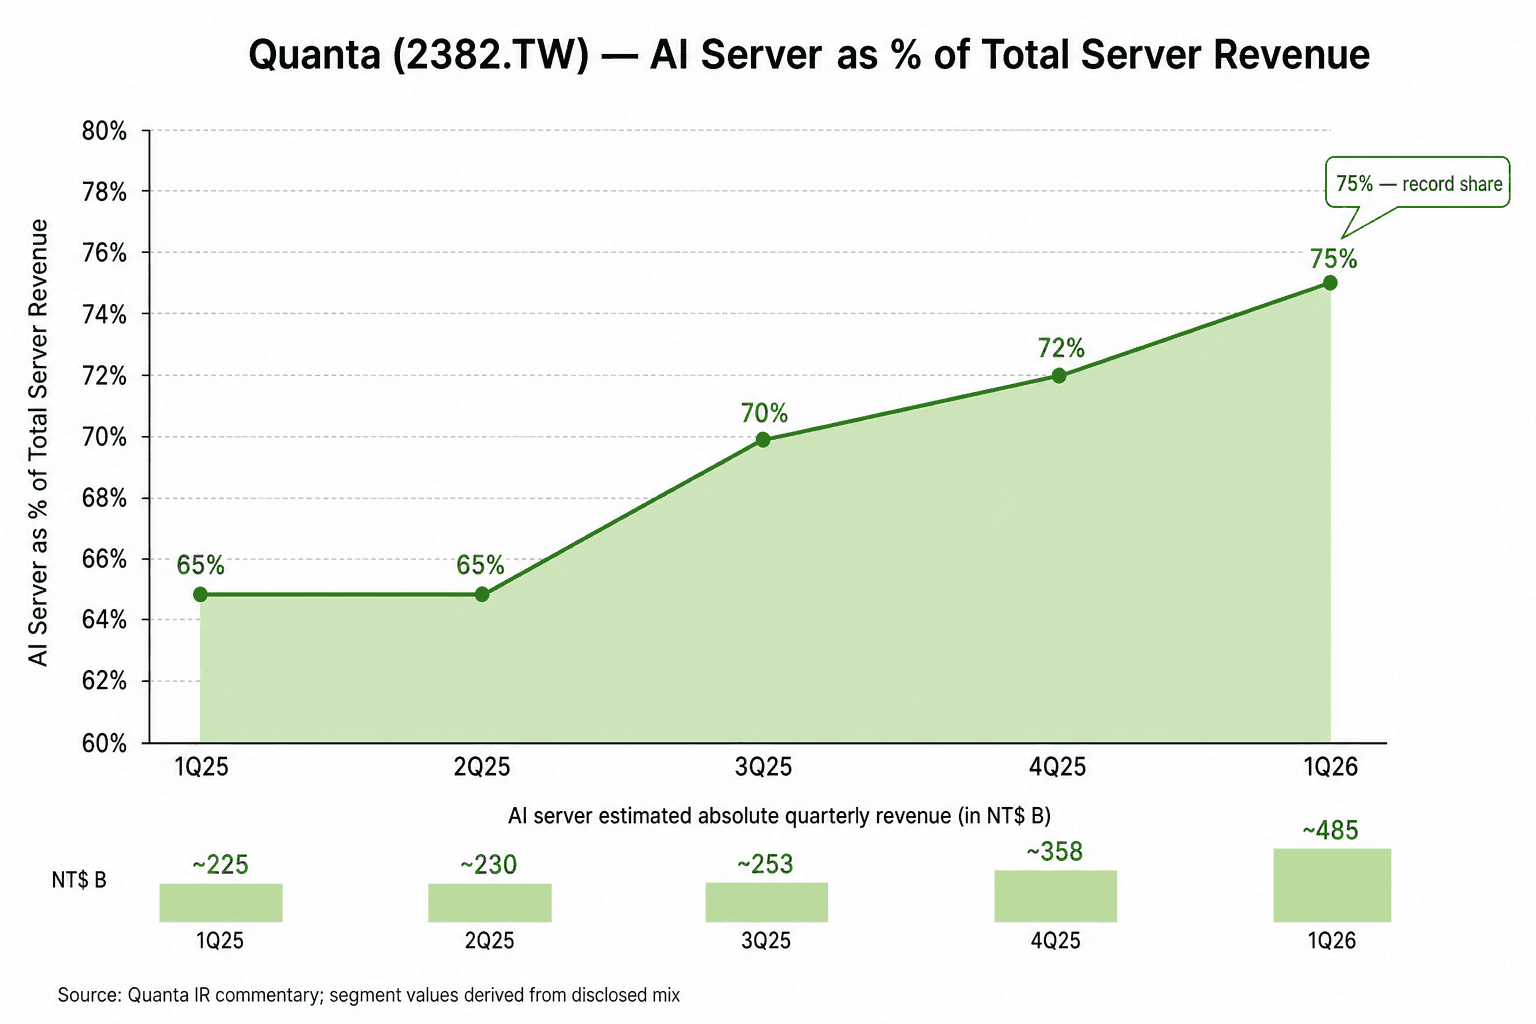
而在伺服器內部,AI 伺服器佔比已經達到 75%(一年前是 65% 以上)。換算下來,這個季度廣達的 AI 伺服器營收約為 NT$485 億——光這一條業務線,就足以排進台股市值前段班。
高密度機櫃出貨翻倍、GB300 已經超越 GB200
毛利率被稀釋的最直接原因,是單櫃 ASP 超過 US$3M(約 NT$9,500 萬)的高密度 AI 機櫃出貨量在這個季度倍增。
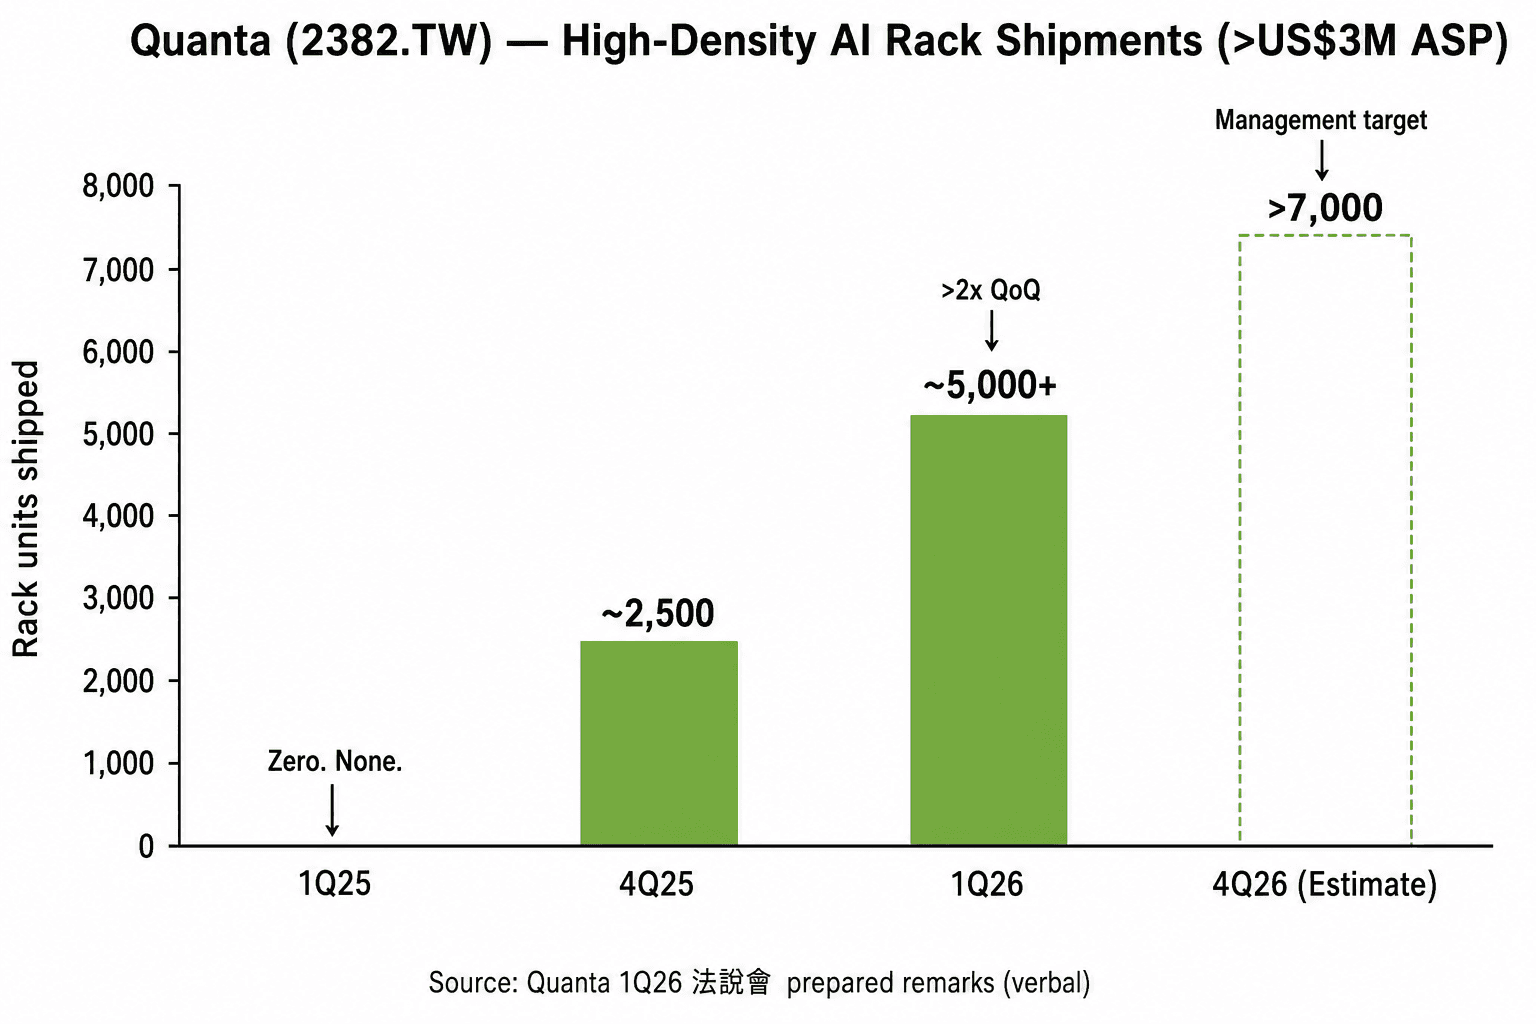
去年同期 (1Q25) 的數字是 零——超過 US$3M 的機櫃出貨量為零。一年後的 1Q26,這個數字已經 5,000 台級別。每一台機櫃裡的 GPU 與 HBM 物料成本就是好幾百萬美元,這些成本以「物料成本」的形式直接灌進廣達的 COGS,分子(毛利金額)並沒有等比例增加,分母(營收)卻機械式放大——毛利率「百分比」就被壓縮了。
更關鍵的訊號:GB300 出貨量已經超越 GB200。GB300 是 NVIDIA 最新一代的 AI 平台,從 2025 Q4 開始首發出貨,到 1Q26 就已經反超 GB200 的出貨量——這個迭代速度比 GB200 接替 H200 的速度更快。NVIDIA 的平台週期正在壓縮,從約 6 季縮短到約 3 季。
對廣達來說,這既是好消息也是壞消息:好消息是新平台單價更高、能搭上世代轉換的浪潮;壞消息是每次平台轉換都伴隨著試產費用、良率學習曲線成本,這些都會壓縮短期毛利率。管理層說明 1Q26 毛利率壓縮的拆解:2/3 來自伺服器產品組合變化、1/3 來自筆電組合與 AI 伺服器試產費用,後者其中約 40% 是一次性、會在 Q2 之後消失。
解藥:Consignment 模式與單價拉升
管理層對於毛利率壓縮給出了兩條腿的解方:
第一條:產品單價持續拉升。AI 機櫃從 H200 → GB200 → GB300 → 下一代平台,單價路徑是一路向上的。當同一台機櫃的售價從 US$2M 跳到 US$3M 再到 US$4M+ 時,毛利金額即使同步增長,毛利率「百分比」對單價的敏感度會逐漸降低。
第二條:Consignment 模式。下半年起,部分專案會從 Buy and Sell 改為 Consignment——品牌客戶(NVIDIA 或 CSP)自己向 GPU、HBM 供應商採購物料,廣達只負責組裝與測試。這樣做的效果:
- 廣達認列的營收會變小(GPU 物料金額不再走過營收線)
- 毛利率「百分比」大幅改善(分母變小、分子相對不變)
- 營運資金壓力大幅降低(不需要先墊付 GPU 鉅額現金)
- 折讓掉一些絕對營收金額,換到一個更健康的損益結構
這是一個用名目營收換毛利率與現金流的交易。法說會說「下半年開始有少部分專案採用」——關鍵詞是「少部分」,意味著完整轉換可能要等到 2027 年。短期是「未來會有解藥」的訊號,不是「下季毛利率立刻回升」的承諾。
雲端訂單能見度首次延伸到「2027 年之後」
這次法說會最值得記住的一個用詞是 「beyond 2027」——大型 CSP 客戶的訂單能見度首次明確延伸到 2027 年之後。
對比 ODM 行業的常態:一般伺服器訂單能見度大約是 2-3 個月、高階產品約 6-12 個月。能講「看到 2027 年之後」,意味著:
- 廣達已經跟 CSP 客戶簽下 2027 年(甚至更晚)交付的長期框架合約
- NVIDIA 下一代平台(GB300 之後)的供應鏈分工已經初步底定
- NeoCloud 客戶(CoreWeave、Crusoe、Lambda、Nebius 等)首次被點名為 H2 2026 動能來源——這些客群已經大到值得被獨立提及
執行配套同步公告:全年資本支出加倍到 NT$300 億(4Q25 還說 NT$150 億上下)、董事會同日通過 US$8 億美元(約 NT$252 億)注資三家美國子公司強化美國製造能量。AI 伺服器產能目標:2026 年底前較 2025 年翻倍。
為什麼鴻海三率三升、廣達卻毛利下墜?
同一天法說的鴻海 (2317.TW) 報出 三率三升(毛利率、營益率、稅後淨利率全部年增),而廣達卻在毛利率上承壓。同樣是 AI 伺服器 ODM,故事為什麼差這麼多?
關鍵在規模與營收結構。鴻海總營收體量是廣達的 3-4 倍,且包含 iPhone 組裝、零組件、電動車等多元業務,AI 伺服器 GPU 物料成本對整體營收的稀釋效應,被分散在更大的營收基數裡。而廣達現在伺服器佔比已經 80%、AI 伺服器佔伺服器又是 75%,整個營收結構都集中在「高物料成本佔比」的 AI 機櫃線上——稀釋效應就特別劇烈。
換句話說:廣達的毛利率壓縮,不是運營能力差,而是業務集中度的代價。同樣是 AI 伺服器強勢成長,鴻海的口袋深、能稀釋掉影響;廣達口袋淺、就會直接打在毛利率上。
Q1 是底,但底下不一定有梯子
賣方共識(21 位分析師、18 個 Buy / 3 個 Hold / 0 個 Sell)法說會後平均目標價約 NT$352,較先前約 NT$331 上修,目前股價 NT$335 距離目標價約 5% 上行空間。摩根士丹利 (大摩) 維持 Overweight 但目標價只微調至 NT$330;高盛、JPMorgan、BofA、元大、凱基都在法說會後調升目標價,主因都是「Q1 是毛利率底、Consignment H2 上修是未被反映的多頭催化劑」。
Reading the print
廣達 1Q26 是教科書級的「ODM 規模 vs 毛利率」案例。如果你只看毛利率,你會以為這是一家陷入結構性毛利率衰退的公司——4.78% 的數字在任何 ODM 同業比較下都不好看。如果你只看營收與淨利金額,你會以為這是一家正在加速成長、訂單能見度延伸到 2027 年之後的 AI 伺服器贏家——這也是真的。
兩個讀法都對。它們是同一件事的兩面:這是一家 ODM 在 AI 伺服器供應鏈位置最關鍵的時刻,主動接受短期毛利率壓力、以換取規模與長期客戶綁定。下半年 Consignment 模式上線、AI 機櫃單價持續拉升,是這個交易的另一邊——管理層押注 H2 之後毛利率會逐步修復,營收絕對值會繼續創高。
整個 2026 年的劇本已經被框定了。Q2 法說會的毛利率讀數,會是這份財報故事的第一個關鍵驗證點。