台積電 Q2 2026:最好的一季、最兇的資本支出、最慘的股價
一份挑不出毛病的財報,和一場崩盤
2026 年 7 月 16 日下午兩點,台積電 (2330.TW) 開了它歷史上最風光的一場法說會。
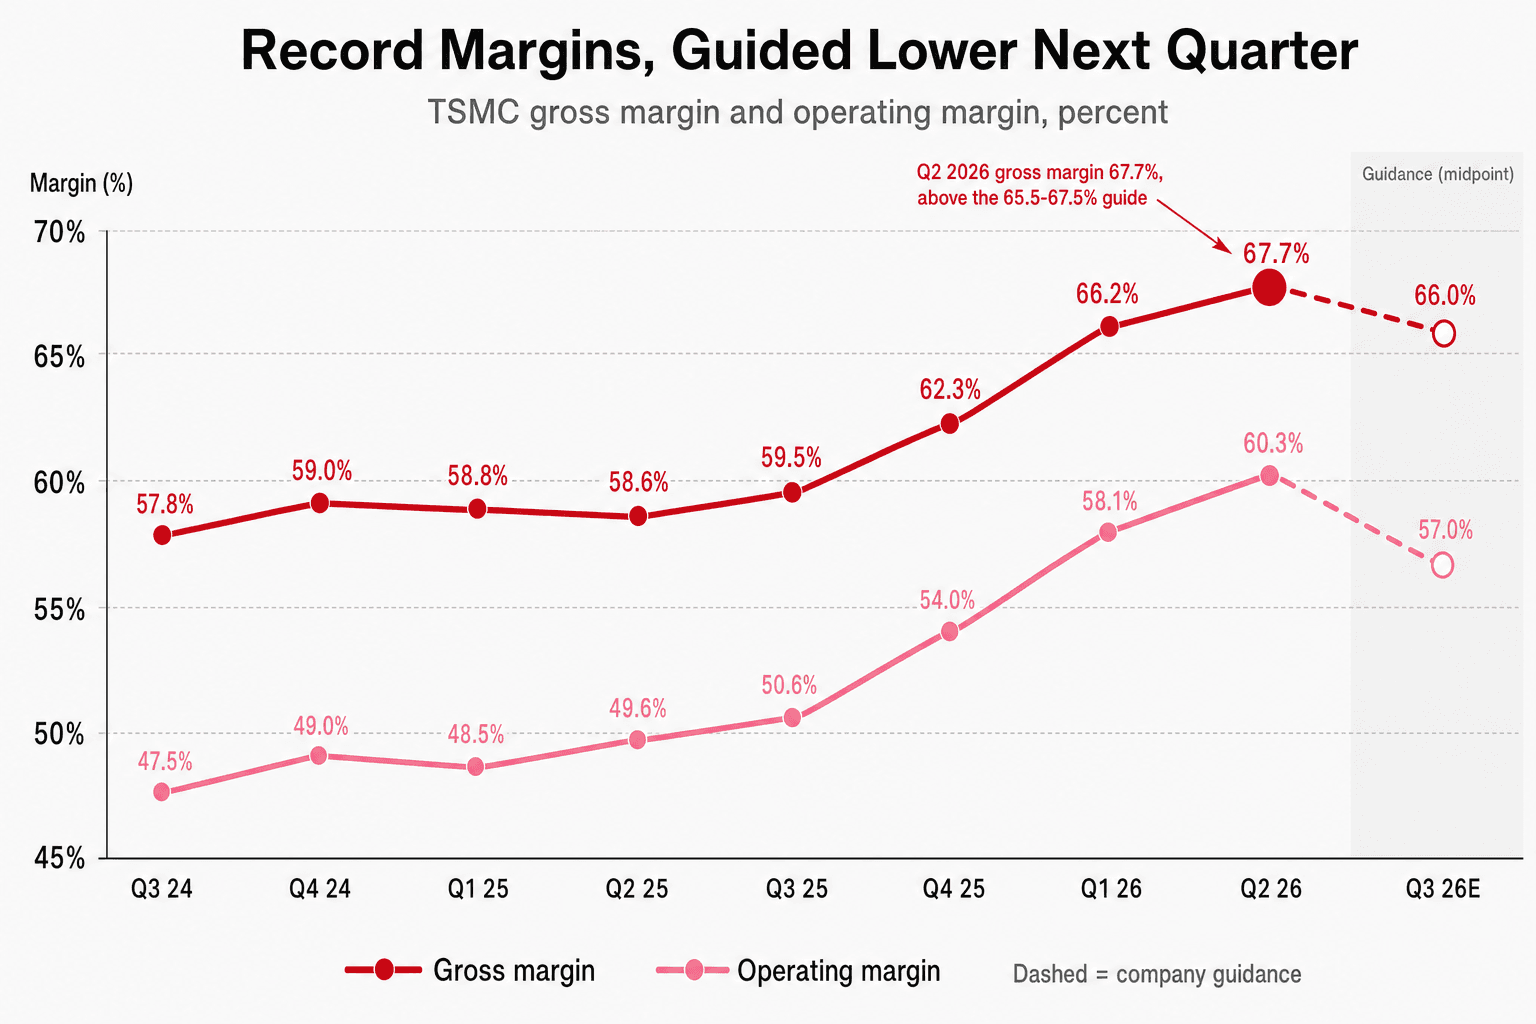
營收 NT$1,270.38B(新台幣十億元,以下同),季增 12.0%、年增 36.0%,換算美元 US$40.20B,壓在自家財測 US$39.0–40.2B 的最上緣。毛利率 67.7%,穿過財測區間 65.5%–67.5% 的上限。營業利益率 60.3%,同樣穿過 56.5%–58.5% 的上限。EPS NT$27.25。全年美元營收成長指引從四月的「30% 以上」再度上修為「略高於 40%」。
隔天早上,2330.TW 開盤跌 3.85%,收盤跌 7.29% 至 NT$2,290,收在當日最低點。成交量 97.36M 股,約是七月日均量的 2.9 倍,成交筆數 115 萬筆,平常大概 10 萬筆。加權指數當天跌 2,953 點,台股史上最大單日點數跌幅;外資單日賣超 NT$188.31B,同樣是紀錄。當地媒體稱之為黑色星期五。
同一個早上,13 家外資券商裡有 9 家調高目標價,區間 NT$2,700 到 NT$4,200,中位數落在 NT$3,150–3,200 之間,經濟日報的標題是「13 家外資券商全面力挺」。就算是那家唯一降評的亞系外資,目標價 NT$2,700 對上收盤的 NT$2,290 也還有 18% 的空間。
賣方帳本跟盤面在同一天走向兩個方向。解釋要從三個地方找:淨利的組成、資本支出的規模,以及法說會上一句跟台積電沒什麼關係的回答。
先把 EPS 這一格擦乾淨
EPS 季增 23.4%,幾乎是營收成長 12.0% 的兩倍。這個落差大部分不是本業做出來的。
本季業外收益是 NT$95.83B,前一季只有 NT$28.83B。多出來的部分幾乎全數來自一件事:台積電在 5 月 15 日減持世界先進 (VIS) 8.1% 股權,認列處分與評價利益 NT$63.20B。CFO 黃仁昭把影響講得很清楚,這筆貢獻了 NT$2.24 的 EPS。
把它拿掉之後:淨利 NT$648.47B,淨利率 51.0%,EPS NT$25.01,季增 13.3%。
13.3% 對上 12.0% 的營收成長,仍然是好季度,獲利成長略快於營收成長。但那是「略快」,不是「快一倍」。只看到 +23.4% 的人,等於拿一個含一次性利益的基期去推 Q3。
真正該看的是營業線。毛利率往上 1.5 pp 的來源是成本改善與產能利用率提升,海外廠稀釋是往下的拖累;營業利益率又多出 0.7 pp,純粹是營運槓桿,營業費用只增加 5.3%,佔營收比重降到史上最低的 7.8%。一個對照:台積電現在的營業利益率 60.3%,比兩年前 Q2 2024 的毛利率 53.2% 還要高。
這一季台積電決定把賺到的錢花掉
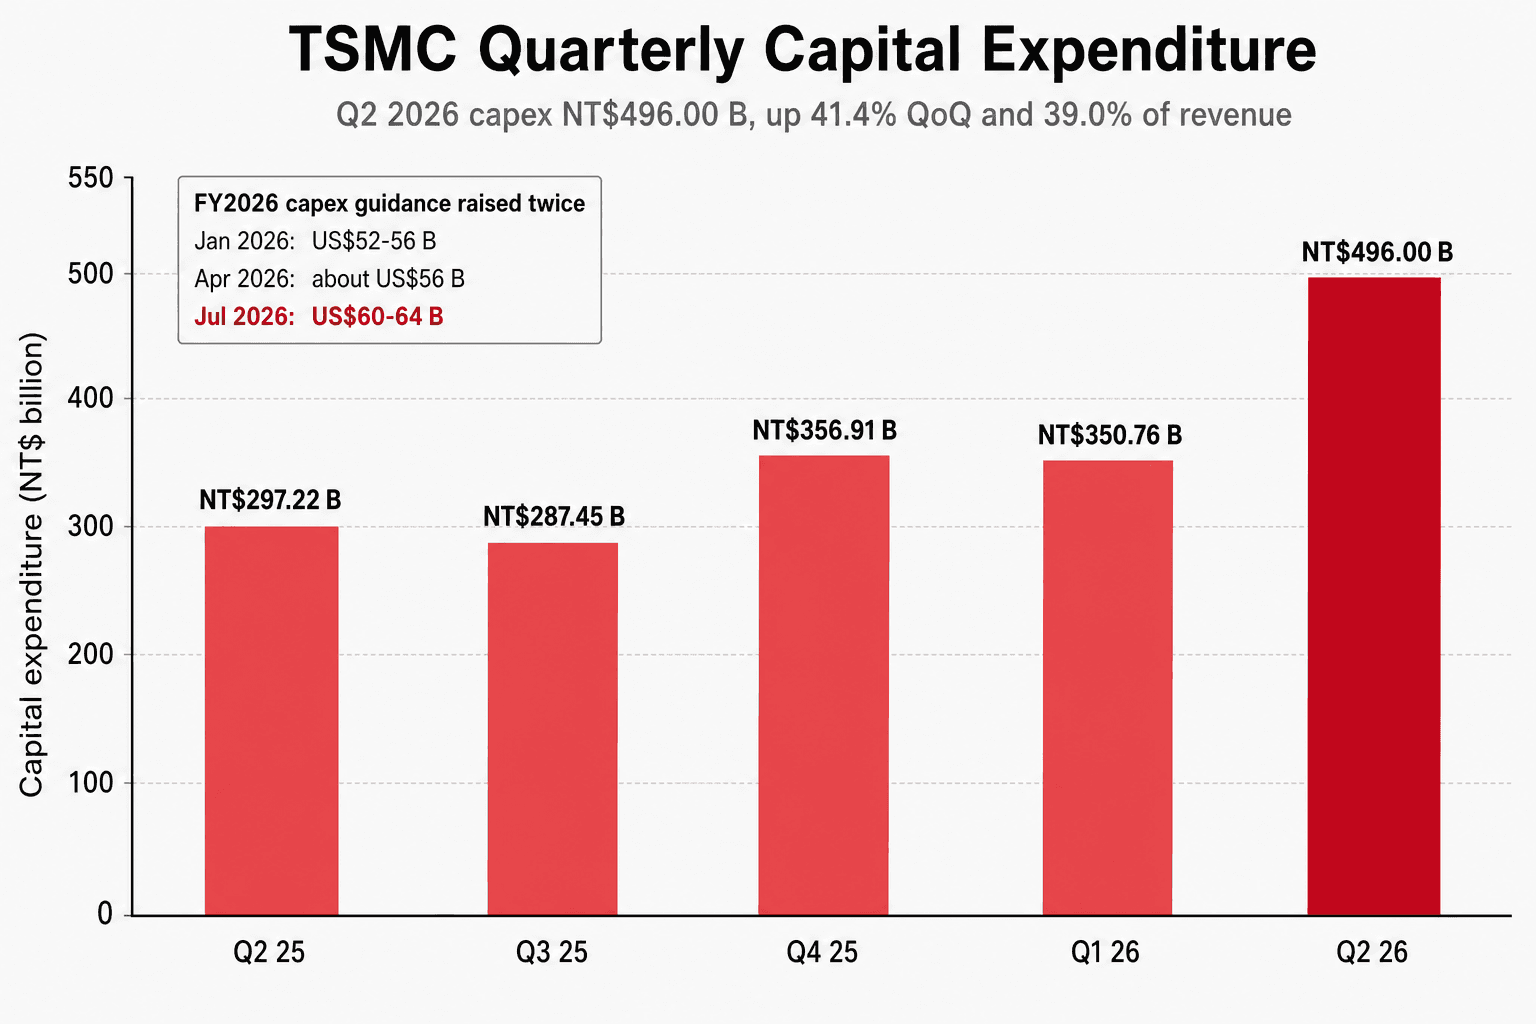
單季資本支出 NT$496.00B(US$15.70B),季增 41.4%、年增 66.9%,佔營收 39.0%,是這個資料序列裡的最高值,而且高出第二名 4.9 個百分點。同一季的折舊與攤銷是 NT$198.54B,也就是說台積電一季花掉了大約 2.5 倍於自己折舊的錢在蓋新產能。
代價寫在現金流量表上:營運現金流 NT$783.36B,季增 12.1%;自由現金流卻只有 NT$287.36B,季減 17.5%。資本支出是唯一的原因。
全年預算的軌跡更說明問題。一月給 US$52–56B,四月改口「接近 US$56B」,七月直接跳到 US$60–64B。對照 2025 年實際的 US$40.90B,新中位數 US$62B 是年增 51.6%;上半年只花了 US$26.80B,下半年要花 US$33.2–37.2B。同一場會上還宣布加碼亞利桑那 US$100B,累計承諾來到 US$265B,用途是「數座以上」的 2 奈米以下邏輯晶圓廠與先進封裝廠,沒有時程。
黃仁昭沒有給三年期的數字,只把措辭往上調:上次說未來三年資本支出會顯著高於過去三年,現在是「更加顯著地高」。魏哲家更直接:「你可以打賭它還會繼續增加。」
至於為什麼半年內多出約 US$10B,他給了兩個理由,第二個不在多數人的預期裡:需求持續成長,以及通膨。「我們現在買機台是用通膨後的價格,你懂我的意思。」也就是說,資本支出的增幅裡有一部分並不換來更多晶圓,只是同樣的晶圓變貴了。這一塊到現在還沒有賣方拆開來算過。
誰付了這張帳單
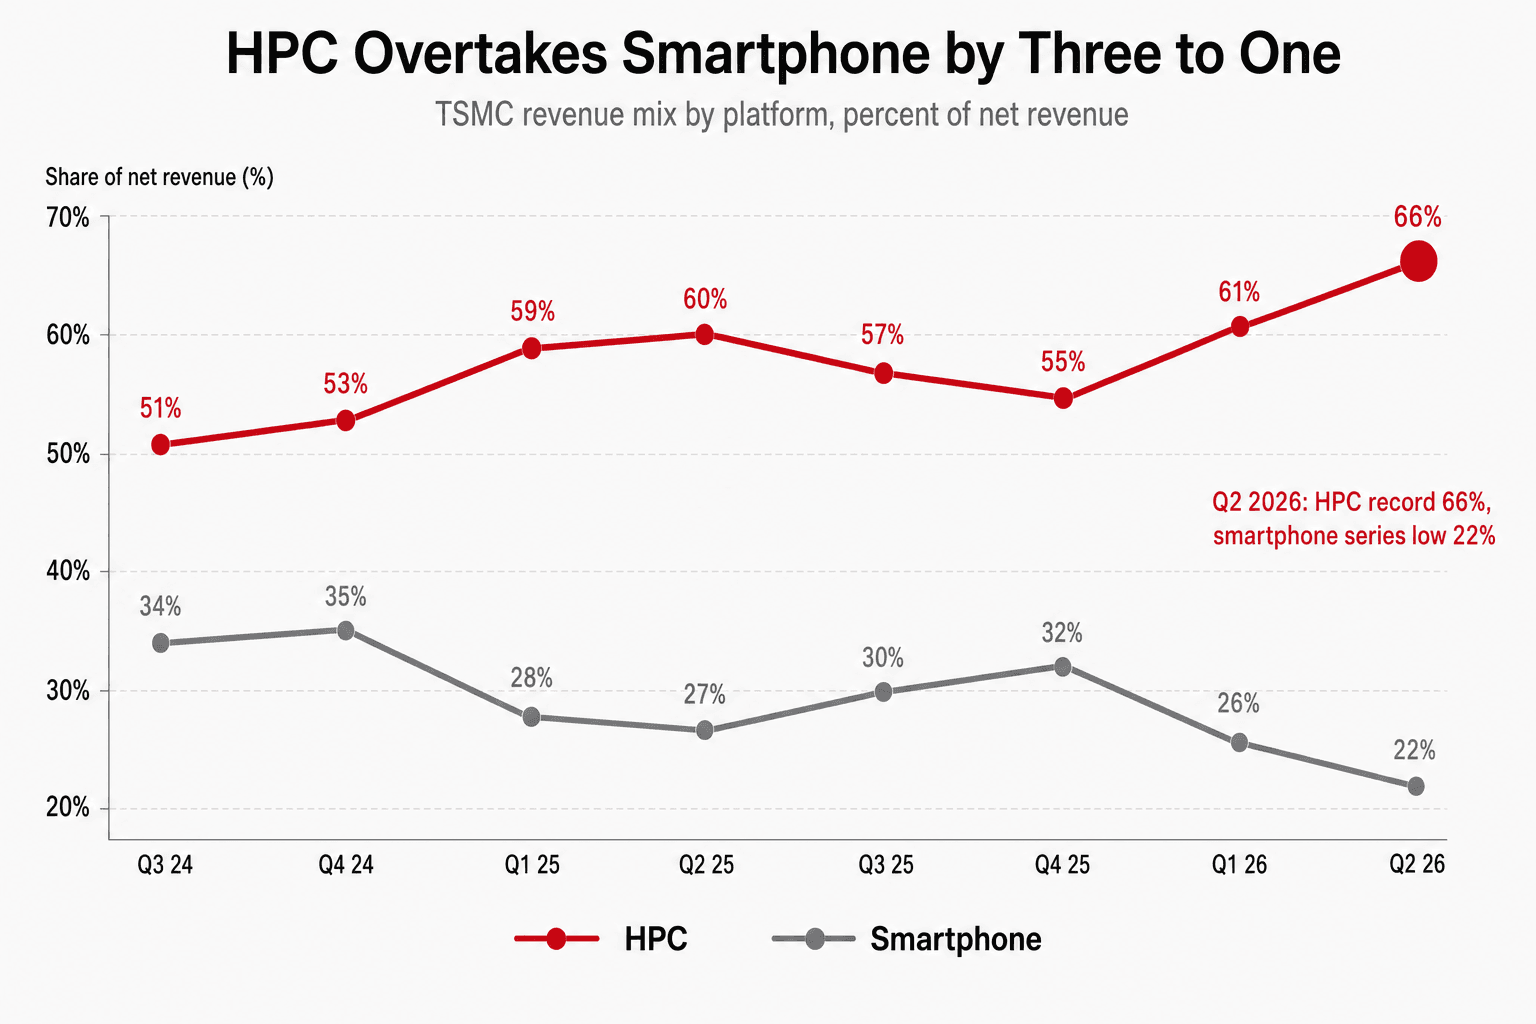
HPC(高效能運算,在台積電的口徑裡主要就是 AI 加速器與資料中心晶片)季增 20%,佔營收比重來到 66%,是公司揭露以來最高。手機季減 4%,降到 22%,是這個序列的最低點。HPC 第一次成為手機的三倍。
換算絕對金額,HPC 本季約 NT$838.5B。這個數字比台積電整家公司在 Q3 2024 的總營收 NT$759.69B 還要大。
驅動力來自製程結構的移動。
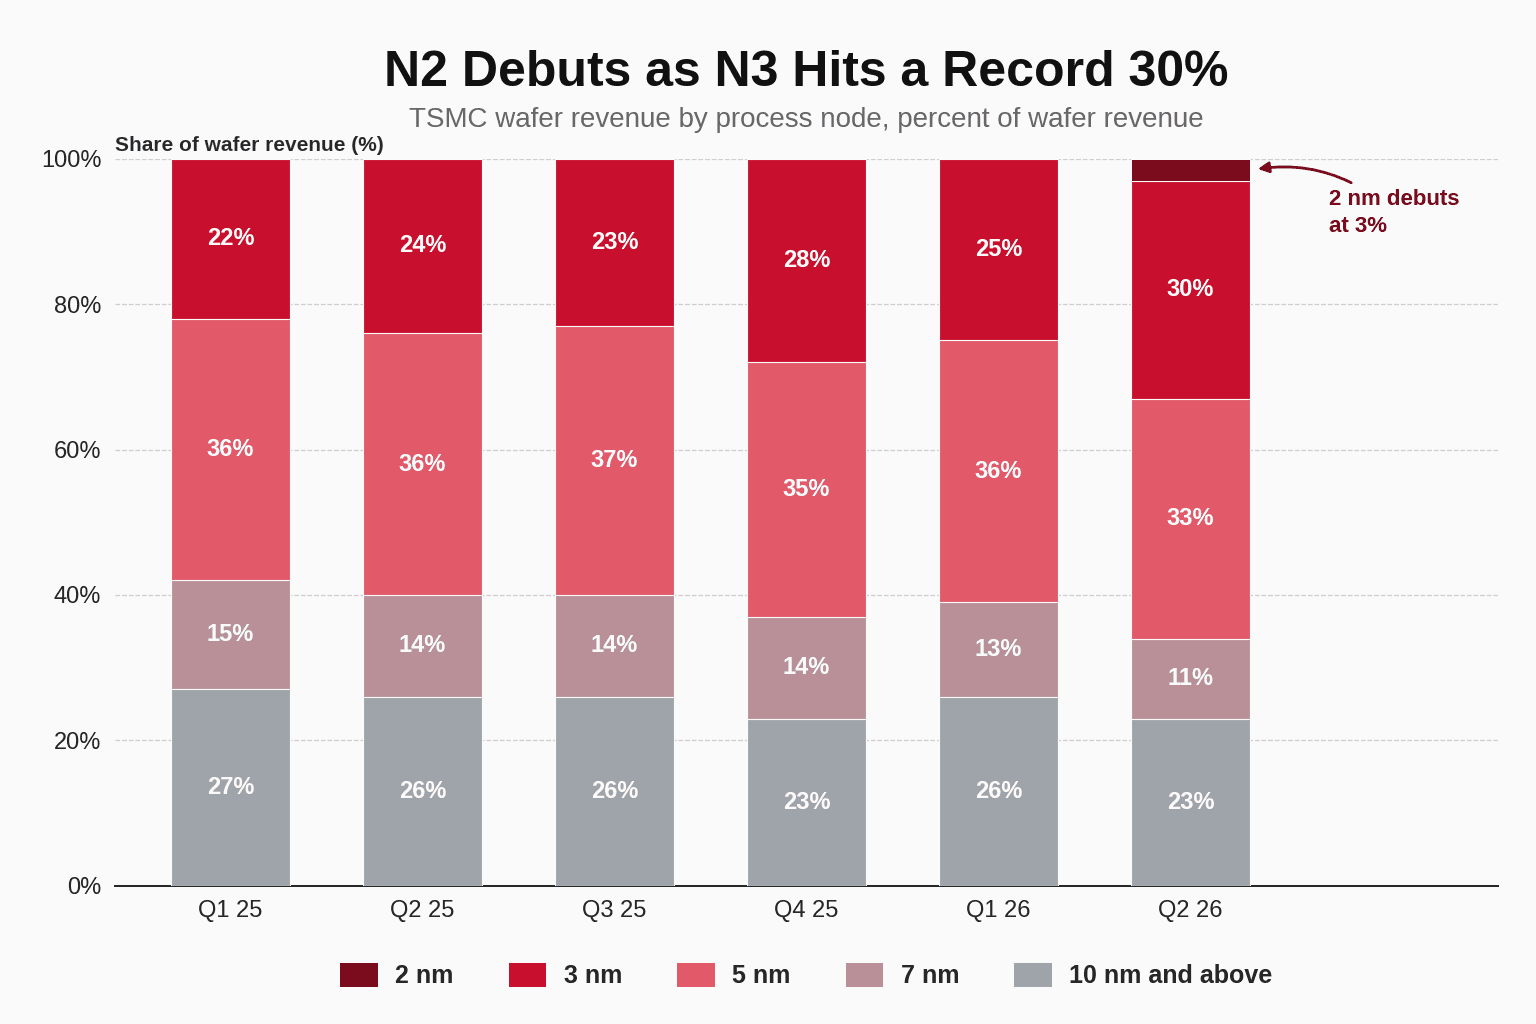
2 奈米在量產首季就拿下晶圓營收的 3%,這是台積電第一次揭露這條線;作為對照,3 奈米在自己出道兩年後才站上 15%。3 奈米本季跳升 5 個百分點到 30%,是歷史新高,光是它就貢獻了約 NT$98B 的季增金額,佔全公司 NT$136.3B 營收增額的七成二。5 奈米則刻意退了 3 個百分點,因為台積電正在把台灣的 5 奈米機台改裝成 3 奈米產能。
最能說明這一季體質的是一組除法。晶圓出貨量只增加 3.9%,營收卻增加 12.0%,差額來自組合與價格:每片 12 吋約當晶圓的混合單價季增 7.8%,來到 NT$293.0 千元的新高。台積電這一季不是靠多做晶圓賺錢,是靠做更貴的晶圓賺錢。
先進封裝是另一個故事。台積電從不揭露 CoWoS 產能數字,但魏哲家給了一句坦白到有點難堪的話:「我們的封裝產能緊到現在已經在限制客戶的成長。」所以當分析師把英特爾的 EMIB-T 當成競爭威脅來問,他的回答是歡迎:市場多一點彈性,反而有助於台積電前段晶圓業務的成長,而那才是主體。
至於 AI 需求是不是泡沫,他給的答案不是模型也不是預測,是勞力活。台積電正在逐一清點客戶的資料中心,「進度、建築、地點、需求、機櫃」全部檢查一遍,「確保台積電的晶片不會被放進庫存裡」。
崩盤的導火線,是一句跟台積電無關的話
7 月 17 日真正被摧毀的不是台積電。
| 個股 | 7/17 漲跌 |
|---|---|
| 聯電 2303.TW | -10.00%(跌停) |
| 日月光 3711.TW | -9.97% |
| 力積電 6770.TW | -9.93% |
| 世界先進 5347.TW | -9.87% |
| 聯發科 2454.TW | -8.92% |
| 世芯-KY 3661.TW | -7.69% |
| 台積電 2330.TW | -7.29% |
台積電是這份名單裡跌最少的一檔。被它拖下水的每一家都跌得更兇,前四名幾乎都在跌停附近。
原因是 Q&A 裡的一個問答。魏哲家被問到成熟製程是否吃緊,他把界線畫得很死:真正短缺的只有跟 AI 相關的部分,最重要的是電源管理 IC,因為 AI 資料中心需要大量電源轉換,其次是感測器;除此之外,消費性產品的需求「Not at all」吃緊。
成熟製程晶圓廠已經用「缺產能」的敘事調漲報價好幾個月。這句話出口之後,那個交易在隔天的開盤集合競價裡就結束了。
法人歸因的另外三項比較常規:毛利率雖創高但仍不到部分買方模型裡的 70%,Q3 財測又下修到 66%;資本支出被當成負債而非資產,壓縮近期自由現金流、墊高未來折舊;亞利桑那多出來的 US$100B 沒有時程表,讀起來像成本而不是產能。在一檔一年漲了約 72% 的股票上,這三件事足以讓市場重新評價本益比,而不是重新評價獲利。摩根士丹利詹家鴻的結論是「拉回就買」;鉅亨網引述 Vital Knowledge 的版本則是,半導體「循環還是結構」這個老問題又被打開了。7 月 17 日的盤面交易的是後者。
接下來三個季度要看什麼
第一,毛利率的落點。 N2 稀釋 3–4 個百分點、海外廠再 2–3 個百分點,沒有一家券商模型算得出這兩股拖累同時消失是哪一年。魏哲家被問到記憶體公司 86% 的毛利率時,脫口說了「86 啊,我有 68 就很開心了」。這是他目前最接近毛利率天花板的一句話,而本季印出來的是 67.7%。
第二,資本支出的下一次上修。 元大投顧估 2027 年會超過 US$70B、三年累計超過 US$200B。照黃仁昭與魏哲家的措辭,方向沒有懸念,只剩幅度,以及通膨佔了其中多少。
第三,需求端的驗證。 台積電說能見度看到 2029、2030 年,五年 AI 營收 CAGR 比一月給的「50% 中高段」還要「更強、更強、更強」,但拒絕給新數字。魏哲家對客戶預測的評語是這場法說會最好的一句:「我相信每個客戶都跟我說實話。但把所有的實話加在一起,就不是實話了。」
結論其實很單純。台積電賺到史上最高的利潤率,然後選擇不把它存起來,而是全部投回去蓋廠。市場沒有質疑那個利潤率,質疑的是它願意用多久的自由現金流去換未來的產能,以及這個決定值幾倍本益比。