TSMC Q1 2026:HPC 比重首次突破六成,AI 需求終於壓過手機季節性
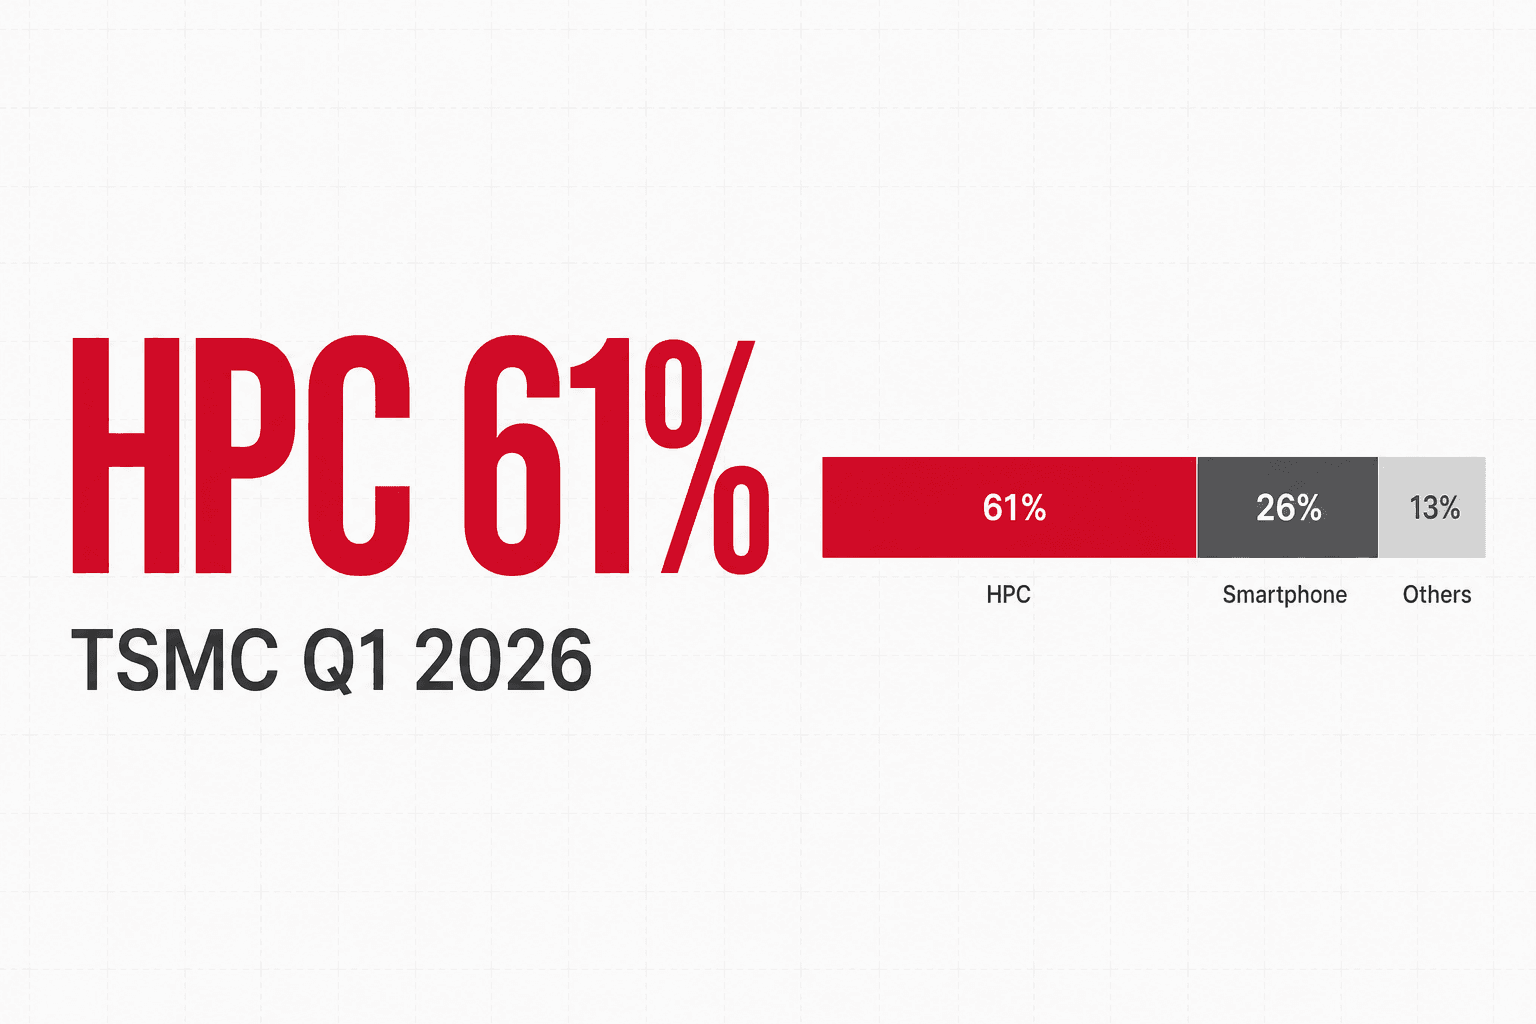
一個違反季節性的季度
TSMC 的 Q1 在過去十年裡幾乎都是同一個故事:iPhone 旺季結束、Snapdragon / Dimensity 旗艦新機備貨告一段落,於是手機晶片出貨量環比下滑,整個公司的營收也跟著季減。Q1 2025 的營收環比就是 -3.4%,這完全符合教科書。
Q1 2026 的營收環比是 +8.4%。
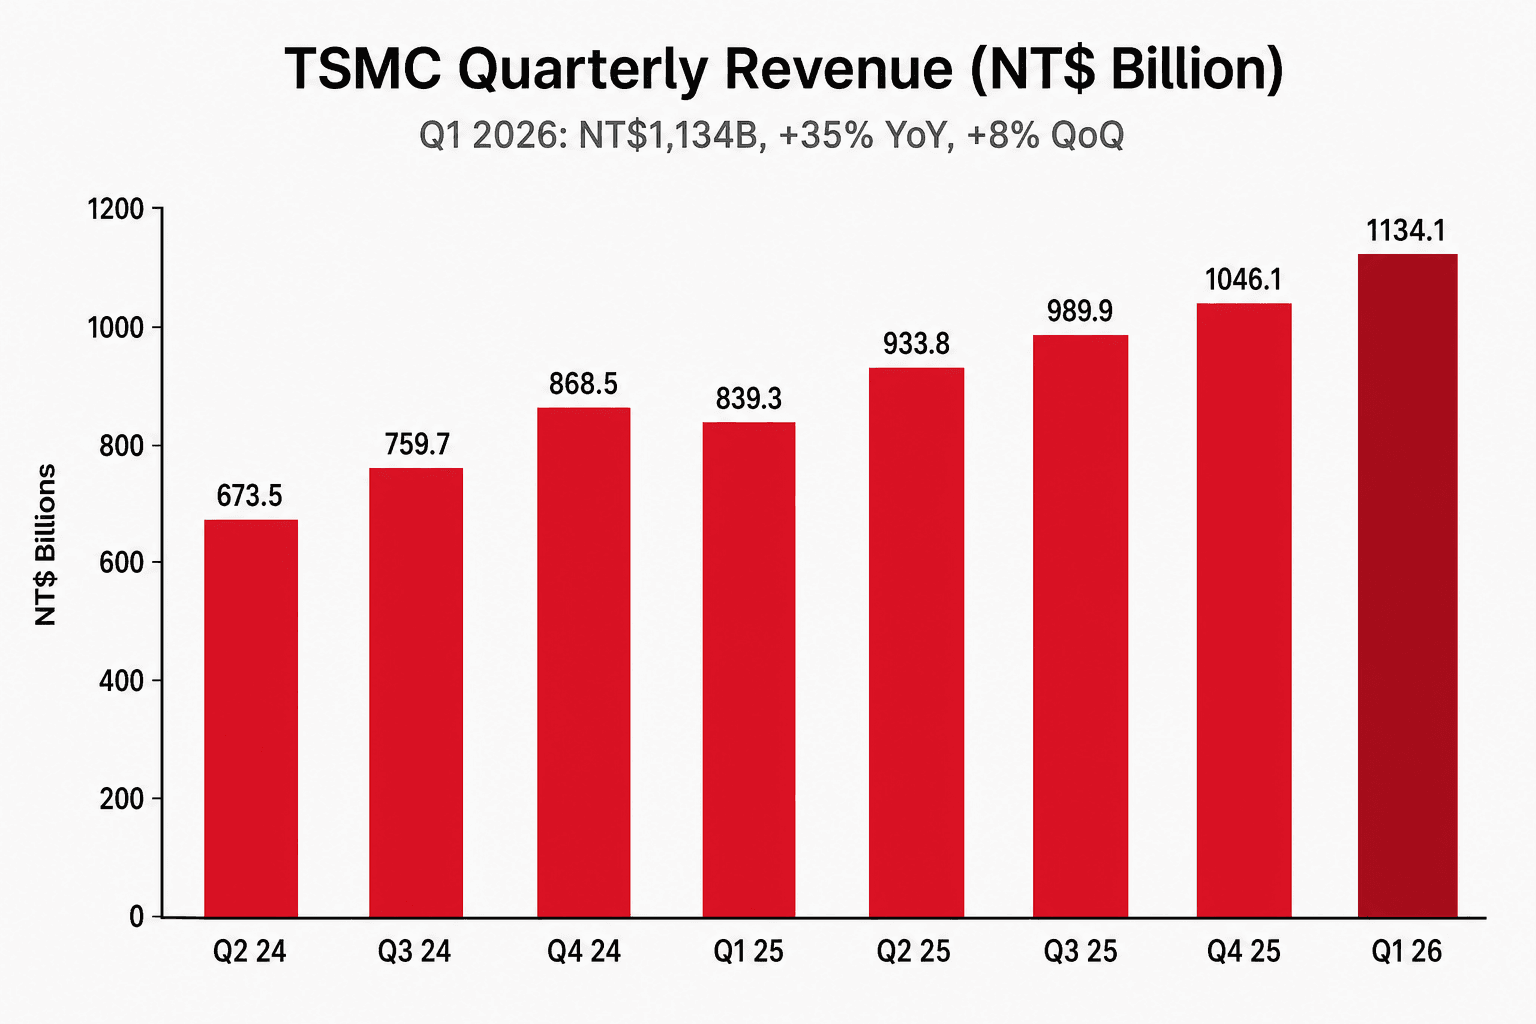
這個方向反轉不是來自手機段意外強勁——手機營收絕對值環比確實是 -11.9%,符合預期。逆轉的來源是 HPC 段:HPC 佔營收比重從 Q4 2025 的 53% 跳升到 61%,相當於 +8 pp QoQ。換算成絕對營收,HPC 在 Q1 2026 約為 NT$691.8B——這個數字本身已經比 TSMC 兩年前 Q2 2024 的整家公司總營收(NT$673.5B)還要高。
兩年的 AI 需求複利,已經把 HPC 這條單一產品線推到比七個季度前的整家公司還大的規模。
HPC 與手機的此消彼長
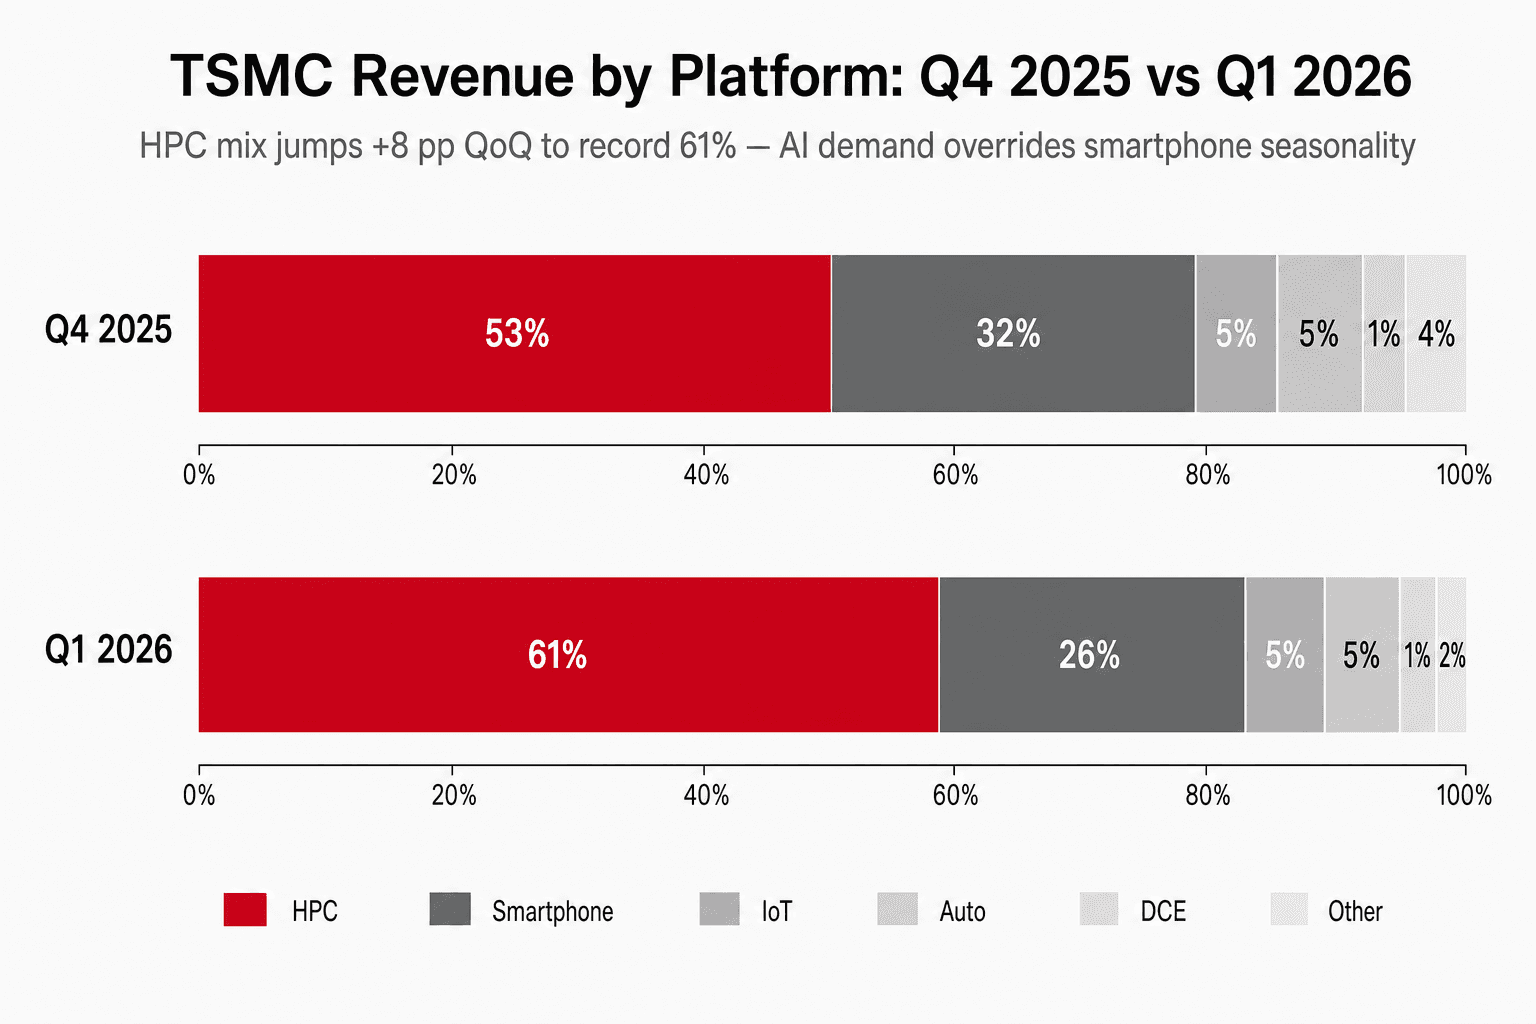
把 Q1 2026 跟過去八個季度放在一起看,這次的 +8 pp 並不是一次性脈衝。HPC 比重的軌跡是:52%(Q2 2024)→ 51%(Q3 2024)→ 53%(Q4 2024)→ 59%(Q1 2025)→ 60%(Q2 2025)→ 57%(Q3 2025)→ 53%(Q4 2025)→ 61%(Q1 2026)。中間有過小幅震盪,但七季的 trend 是清楚的:每季平均 +1.3 pp。
CEO 魏哲家在法說會 Q&A 時被問到 HPC 是不是已見頂,他的回答值得逐字保留:
AI 運算正在驅動結構性需求成長,我們預期這個成長至少會持續到本十年結束。
— 魏哲家,TSMC Q1 2026 法說會,2026/04/16
注意他沒有給出一個比例上限。考量到 N2 在 2026 下半年量產時的早期客戶結構(AI 加速器佔 N2 早期 tape-out 的比重明顯高於 N3 同期),HPC 在年底前推到 65% 並不需要多激進的假設。
利潤率三項全開:66.2% 是一個重新定義基準的數字
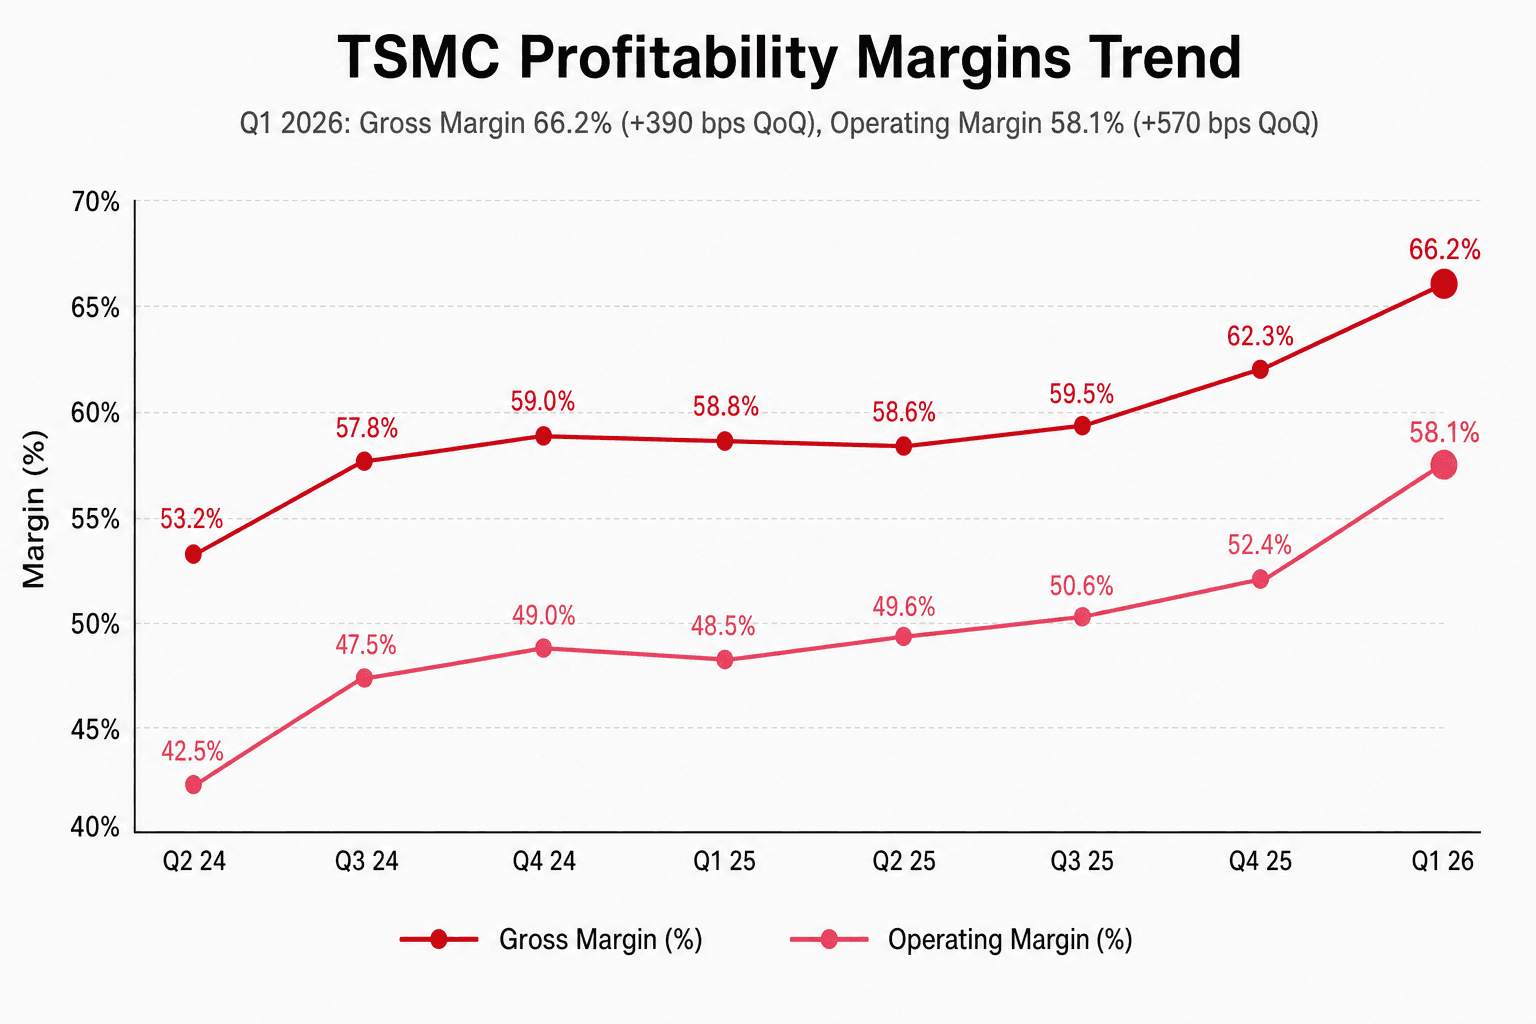
毛利率 66.2% 跟營業利潤率 58.1% 兩個數字同時創新高,每一個都比過去 12 季的中位數高出超過 8 pp。這不是「強勁一季」的範圍,這是「重新定義公司本身能力」的範圍。
CFO 黃仁昭把擴張歸因到三個因素的疊加:(1) 海外廠的成本拖累已穩定在每年 2–3 pp、(2) N3 良率成熟到該節點毛利率將在 2026 下半年超越公司平均、(3) N3 / N5 全年滿載。三件事任何一件都不是新訊息,但三件事同時生效的時機點落在 Q1 2026。
更重要的是黃仁昭對「永續性」的措辭轉變。Q2 2024 法說會時,當被問到毛利率擴張能持續多久,他的回答是「我們不能保證」。這次他用的是「除非出現非預期的匯率或投入成本衝擊,否則應該會持續整個 2026」——這個從「不能保證」到「除非有非預期事件,否則會持續」的措辭轉變,本身就是一個獨立的訊號。
「結構性 53%、56%+ 可達成」的長期目標語言保持不變。但 66.2% 的實際讀數現在把這個語言重新定位成一個極為保守的下限——而不是一個「樂觀情境」。
全年指引上修,AI 加速器 CAGR 從 45% 跳到 54–56%
兩個指引同時上修,一前一後出現在法說會的開場與 Q&A:
全年 2026 USD 營收成長:從 Q4 2025 法說會的「接近 30%」上修為「30% 以上」。CFO 補充說實際數字「可能落在 low-30s%」。對應的 NT$ 成長率會更高,因為 TWD 從年初 31.45 弱化到目前 31.78。
2024–2029 AI 加速器營收 5 年 CAGR:從 45% 上修為 54–56%。這是 18 個月內第三次上修——2024 European Tech Symposium 給出 mid-40s,Q3 2025 上修到「around 45%」,這次再上修約 10 pp。54–56% 的 CAGR 隱含 AI 加速器營收從 2024 年的約 $20B 成長到 2029 年的 $180B 量級。
魏哲家把這次上修的依據集中在一個說法上:
從生成式 AI 與查詢模式,轉向代理式 AI 與命令行動模式,正在帶來 Token 消耗量的另一次階梯式跳升。這推動更多的運算需求,支撐了對前緣矽的強勁需求。
— 魏哲家,TSMC Q1 2026 法說會
「Token 消耗的階梯式跳升」這個說法是這次法說會的關鍵句。它把 AI 需求的成長從「線性」重新定位成「分段躍升」,每一次新的應用模式(從 generative → agentic → 後續模式)都會帶來一次需求量級上的不連續跳升。如果這個敘事正確,那麼 54–56% 還可能保守。Bernstein 的 Mark Li 在會後 note 中認為實際 CAGR 可能落在 low-60s%。
CoWoS 是 2026 仍然解不掉的瓶頸
法說會 Q&A 環節有 8 分鐘集中在 CoWoS 上。賣方反覆問同一件事的不同版本:產能何時能追上需求?
魏哲家的答案是兩個量化承諾 + 一個不變的限制:
- 2026 年 CoWoS 產能 加倍 vs. 2025 年。
- 2027 年再 加倍 vs. 2026 年。
- 「需求仍然遠超過我們能供應的數量。」
這個限制是整個 AI 加速器供應鏈最關鍵的單點瓶頸。NVIDIA、AMD、Alchip(代設計 Amazon Trainium)、Broadcom(代設計 Google TPU)所有客戶的出貨節奏,最終都受限於 TSMC CoWoS 的可分配產能。Q1 2026 的 +57% 加速器需求成長被供應壓住了——TSMC 只能輸出它能蓋出來的量。
直接的二階受益者是 ASE(3711.TW)等 OSAT,CoWoS 加倍時,先進封裝後段的測試需求也會跟著放大。Q1 2026 法說會後 ASE 股價 +3.4%、Alchip +5.1%,都是這個讀法的反應。
風險點
三件事在這份報告裡看起來樂觀,但各自有獨立的風險:
(1) 海外廠擴張節奏。Arizona Phase 3(N2/A16)提前承諾、Kumamoto Fab 2 動工——這些都會在 2027–2028 年帶來額外 GM 拖累。管理層的「年度 2–3 pp 拖累」承諾涵蓋了這個範圍,但執行風險還是存在,特別是 Arizona 勞動力成本與良率學習曲線。
(2) 客戶集中度。HPC 成長有相當比例來自少數客戶——賣方估計 NVIDIA 單一客戶可能占 HPC 段 25%–35%。沒有官方揭露,但這個區間意味著任何單一客戶的訂單調整都會在 TSMC 的損益上是非線性的。
(3) 匯率。USD 報表的 +40.6% YoY 跟 NT$ 報表的 +35.1% YoY 之間有 5.5 pp 的差距,主要由 TWD 弱勢解釋。若 TWD 在 2H 2026 走升,USD 名目成長率會自然下壓——這部分不會被市場視為基本面變化,但會在頭條數字上製造壓力。
為什麼這份報告是 2026 年最重要的 AI 財報
TSMC 的 Q1 2026 不只是「優於財測」這麼簡單。它在三個維度提供了結構性訊號:
- AI 需求壓過手機季節性:Q1 +8.4% QoQ 證明 AI 需求的絕對量已大到能單獨抵銷整個手機段的季節性下滑。這是 AI 從週期性需求變成結構性需求的第一個明確會計證據。
- 利潤率重新定義基準:66.2% 毛利率 + 58.1% 營業利潤率把長期目標從「樂觀情境」重新定位成「保守下限」。
- AI CAGR 上修 +10 pp:從 45% 跳到 54–56% 不是漸進調整,是對成長函數本身的重新校準。
對外資 AI 半導體論點來說,TSMC 是供應端最乾淨的 proxy。Q1 2026 確認了這個 proxy 仍在加速,且管理層第一次用「除非有非預期事件,否則會持續整個 2026」這種語氣描述毛利率擴張。在賣方記憶中,這已經是 TSMC 法說會語氣最樂觀的一次。
這個樂觀有沒有過度?三個風險點還在。但如果我們把「2026 年全球運算供應端最關鍵的單一財報」收斂到一份的話,這就是它。