鴻海 Q2 2026:雲端網路占比首度突破 50%、營業利益年增 68% 創單季新高
一個「AI 伺服器超過 iPhone」的季度
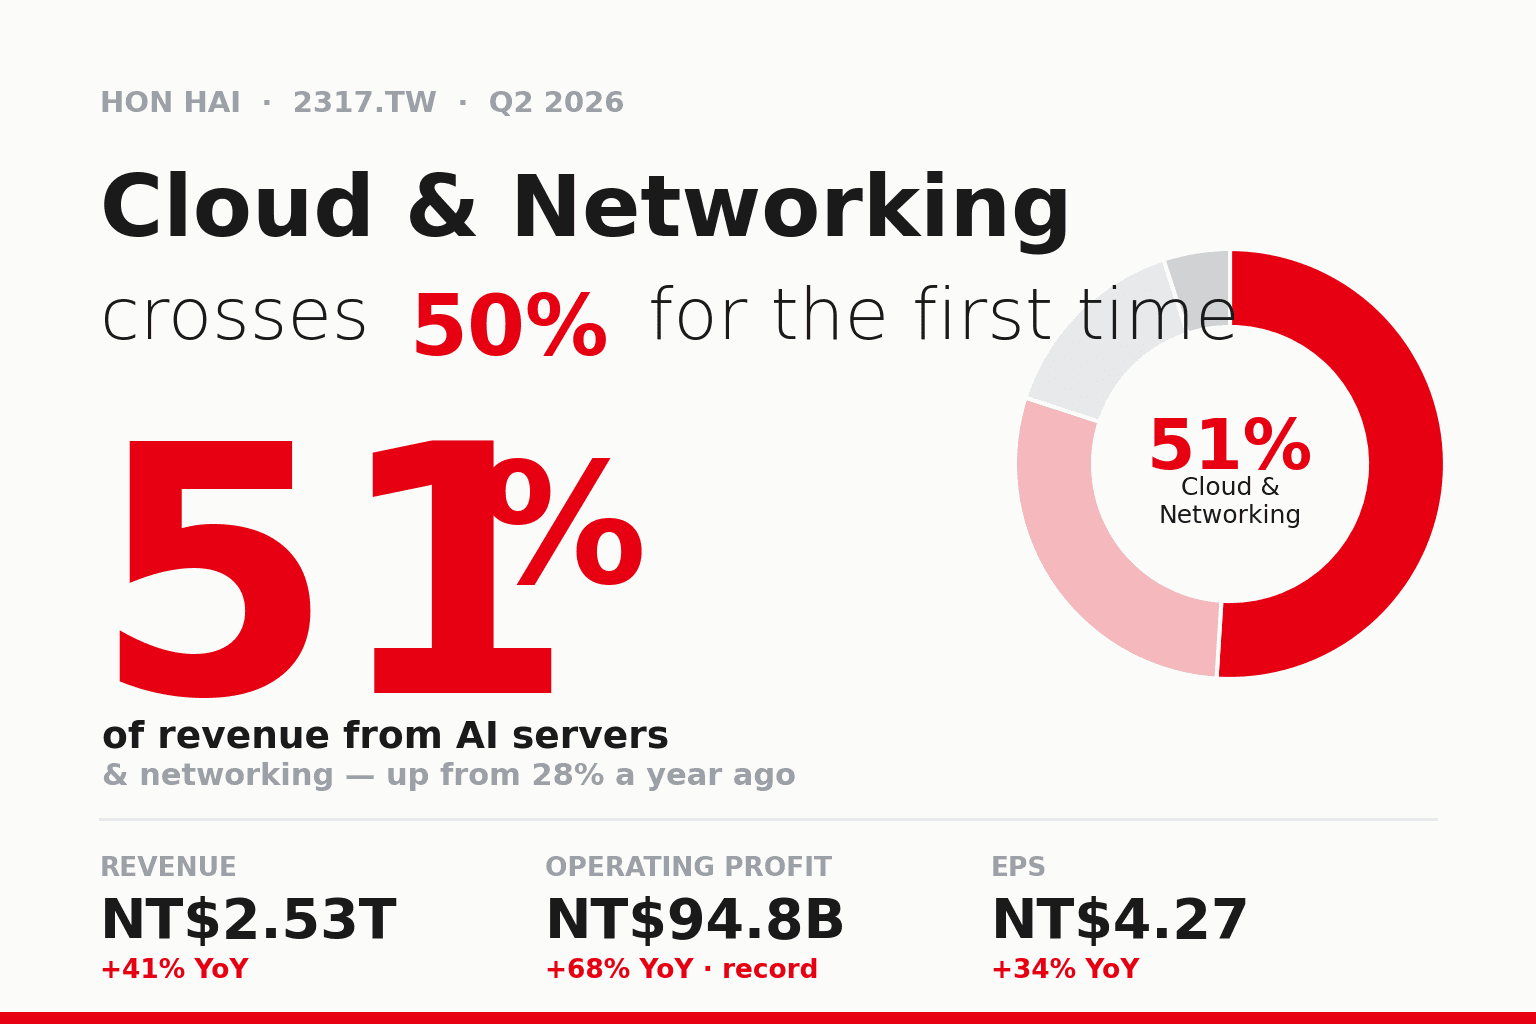
鴻海 (2317.TW) 的 2026 第二季營收是 NT$2.53 兆、年增 41%、季增 18.5%,是歷來同期新高。EPS NT$4.27、年增 34%(去年同期 NT$3.19、上一季 NT$3.56),稅後淨利 NT$59.97B、年增 35%——也都是第二季的新紀錄。這些已經是很漂亮的數字,但它們不是這份財報最重要的一件事。
最重要的一件事,是營收結構第一次跨過一條象徵性的線。
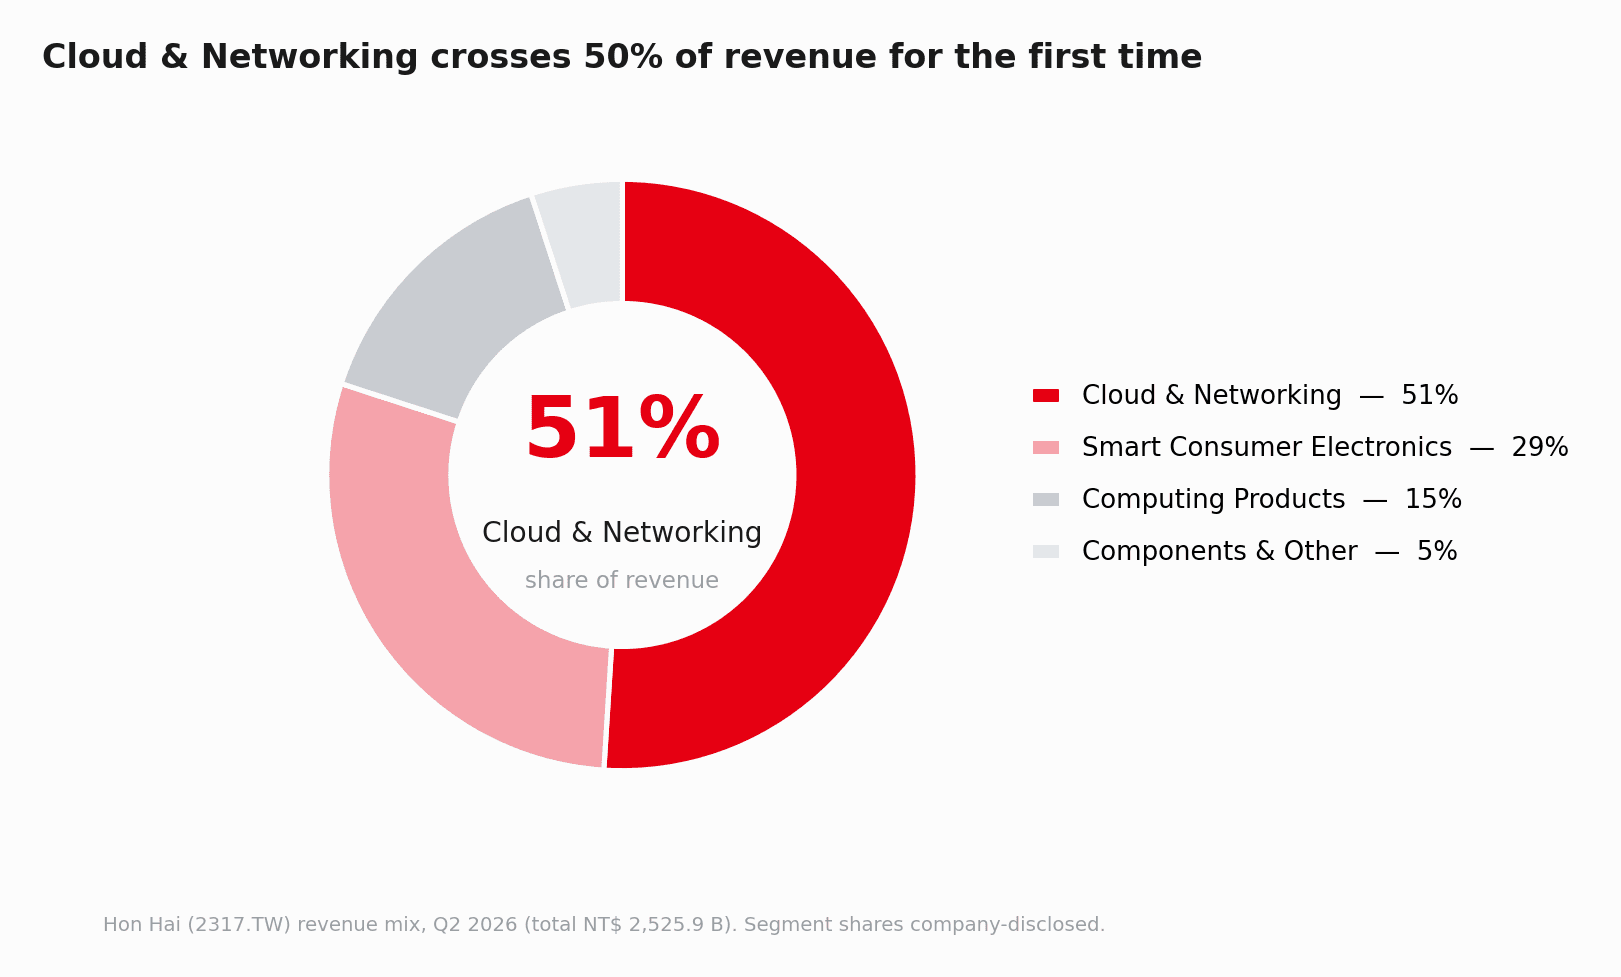
雲端網路產品(AI 伺服器與網通)占營收 51%,季增 11 個百分點;智慧消費性電子 29%、運算產品 15%、零組件及其他 5%。換算絕對金額,雲端網路約 NT$1,288B、年增約 156%、季增 51%。這代表鴻海從 AI 伺服器與網通賺到的錢,第一次超過 iPhone 加上所有其他消費性電子的總和。本季營收 +41%、營業利益 +68%,這兩個成長率幾乎完全由這一個段別扛起來。
從 28% 到 51%,只花了一年
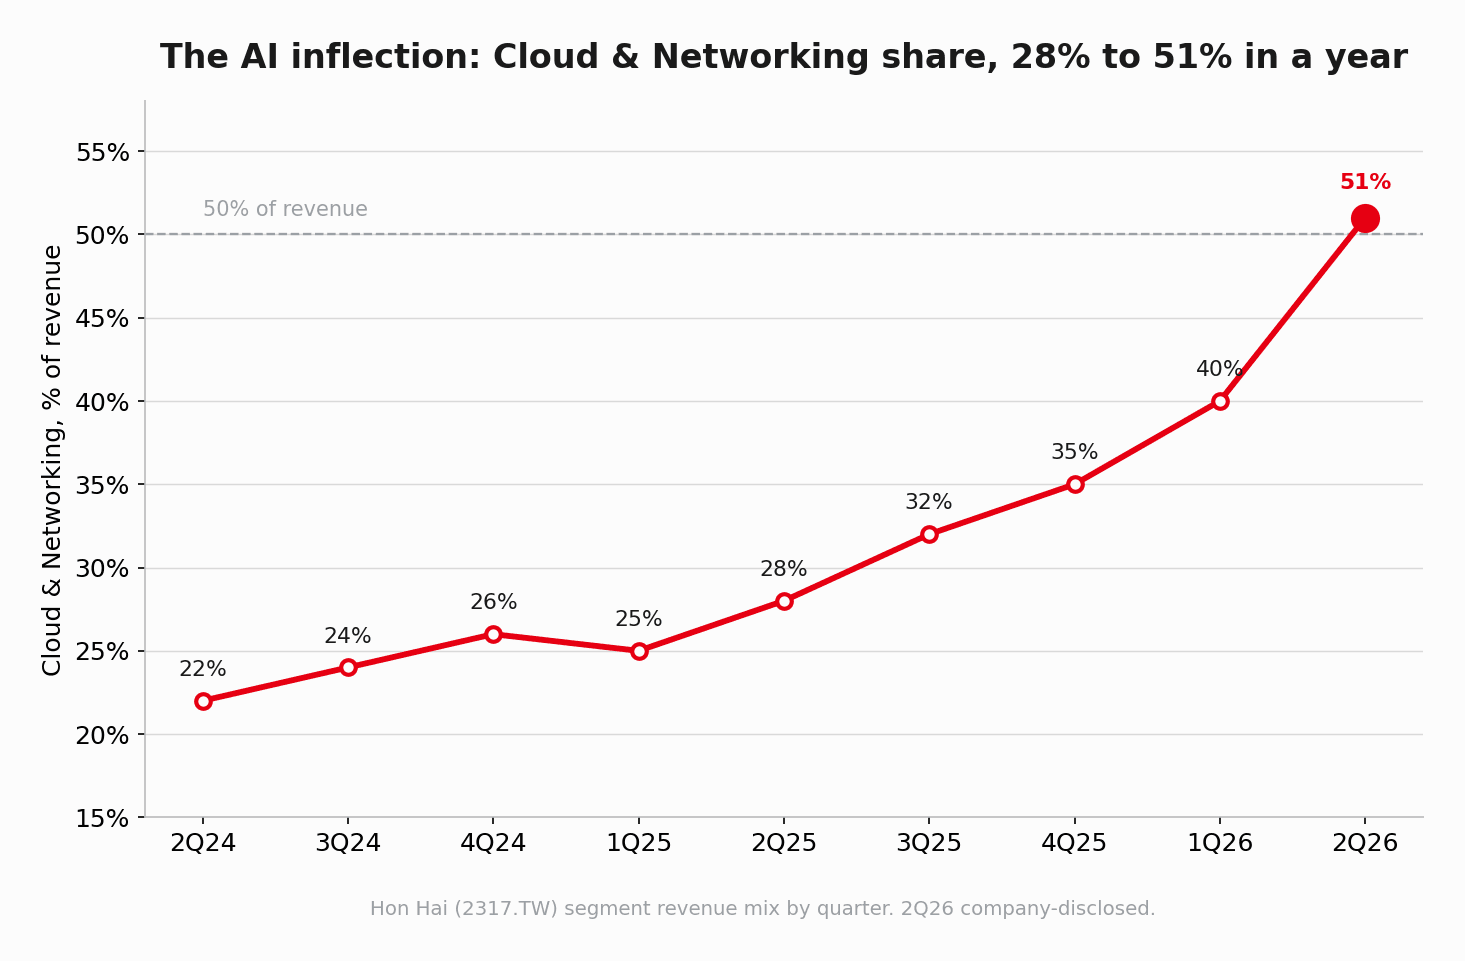
把時間拉長看,這個轉折的斜率很陡:2Q24 是 22%、一年前的 2Q25 還只有 28%、上一季 1Q26 是 40%,這一季直接跳到 51%。過去一年占比幾乎翻倍。這不是溫和的滲透,而是一次結構性的 inflection——AI 機櫃的量在很短時間內把整張營收表的重心搬了家。
營收 +41%、營業利益 +68%:營業槓桿
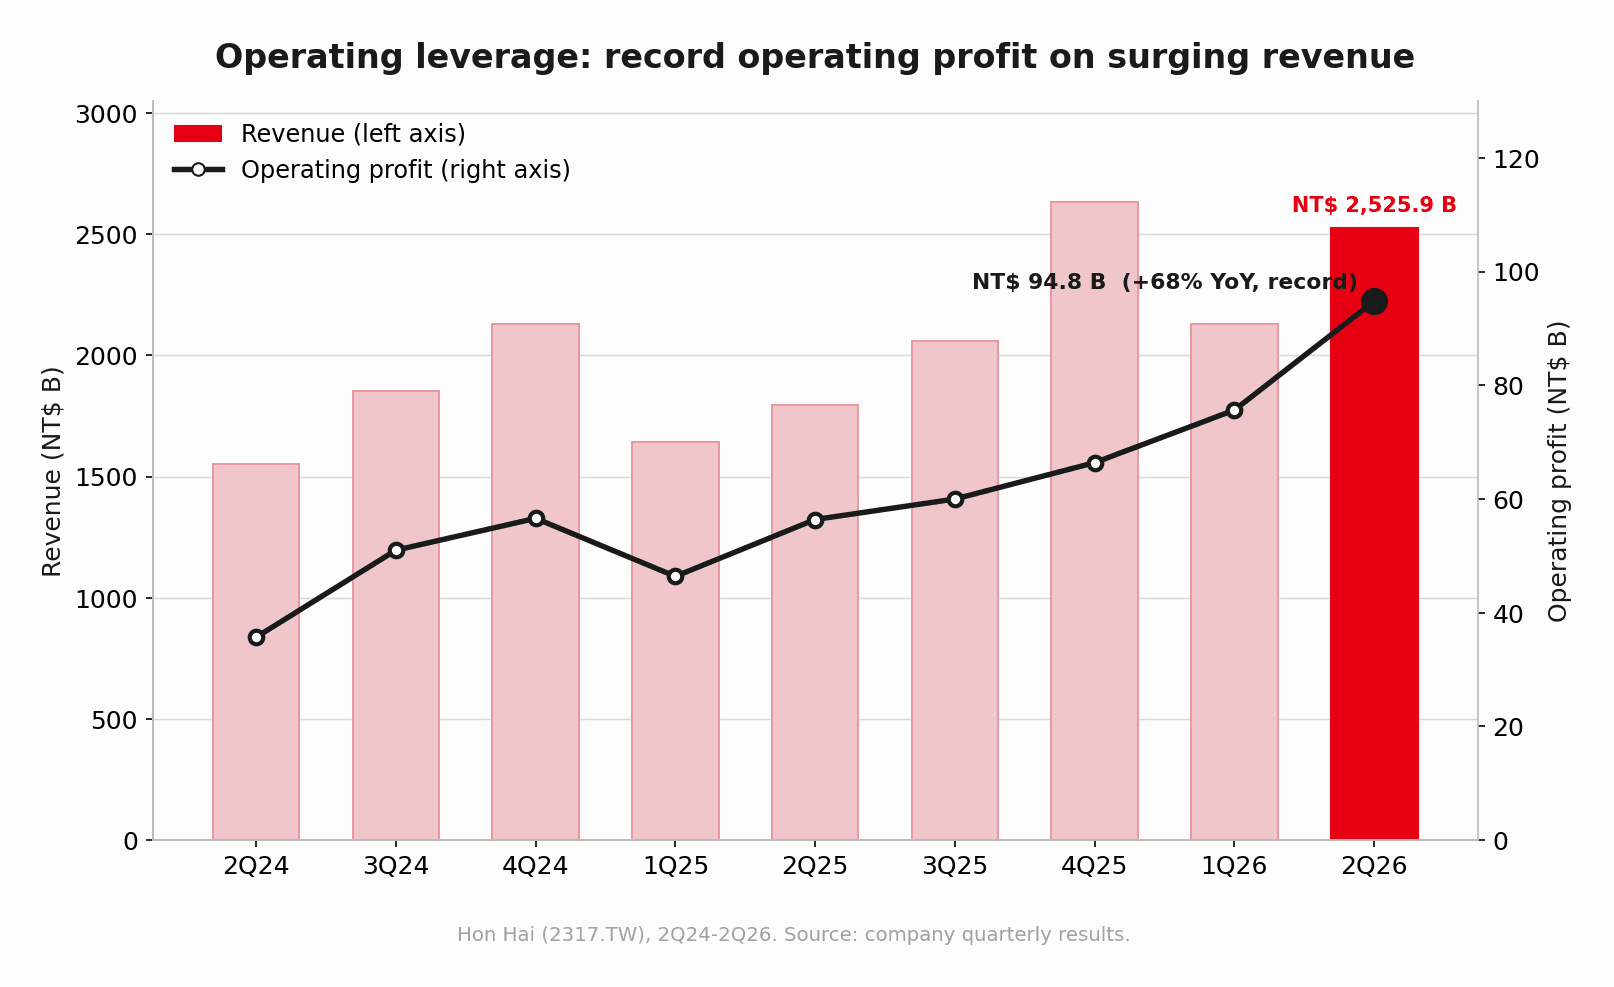
「營收 +41%、營業利益 +68%」的剪刀差不是會計魔術,而是實打實的營業槓桿。營業利益 NT$94.8B、年增 68%、季增 25.3%,是歷史單季新高(前一個高點是 4Q25 的 NT$66.4B)。機制很單純:雲端網路是單筆金額大、產線稼動率高的業務,當它放量時,營業費用幾乎不動——本季營業費用年增只有約 5%,營收卻年增 41%,多出來的貢獻大多直接落進營業利益。上半年營業利益 NT$170.5B、年增 65%,EPS 已累積 NT$7.84(去年同期 NT$6.23),等於半年就把一整年強勁表現的一大半先入袋。
毛利率守在 6.12%
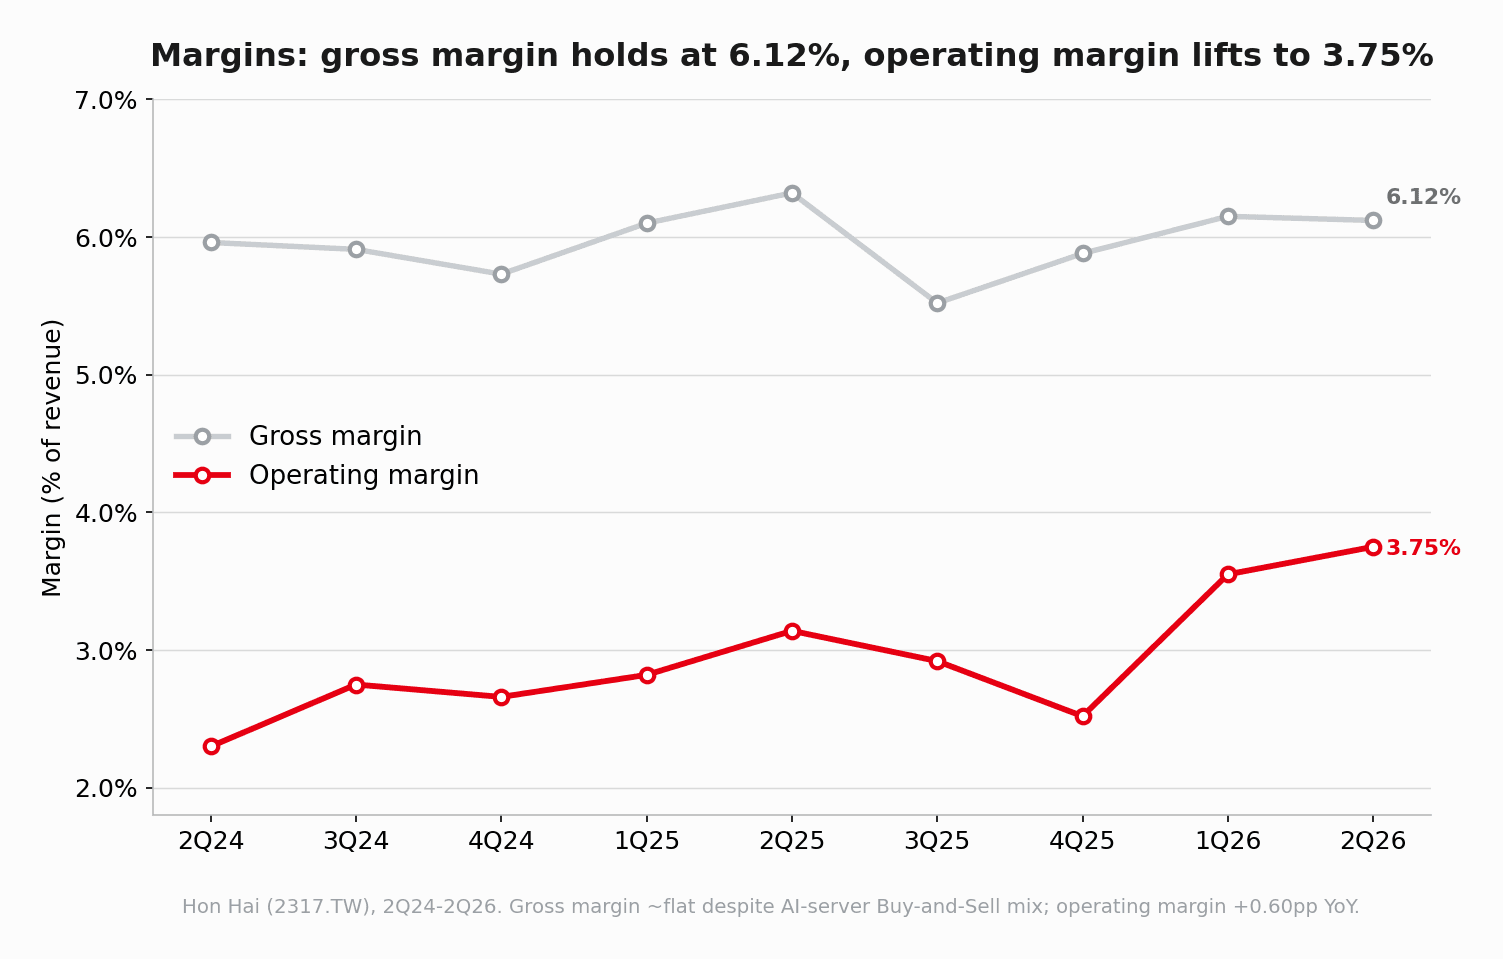
毛利率 6.12%、季減約 0.03 個百分點、年減 0.21 個百分點。在雲端網路占比衝到 51% 的背景下,能守住幾乎持平其實是好消息——因為 AI 伺服器大量採用「Buy & Sell」模式(客戶供應的 GPU、HBM 按成本走營收帳、不賺價差),本來就會稀釋毛利率。管理層的說法很清楚:AI 目前帶來的效益顯示在營收規模與營業效率上,還沒顯示在毛利率。真正把利潤往上抬的是營業利益率 3.75%,年增 0.60 個百分點;上半年 3.67% 已超過去年全年的 3.2%,也高於公司 3% 以上的長期目標。下一個要觀察的是,液冷、ASIC 委外代工、資料中心服務等較高附加價值的環節,能不能把毛利率推過 6.2%。
財報底下的張力:自由現金流轉負
這份財報最需要被看懂的一句話是:獲利創紀錄,自由現金流卻是負的。 上半年營業現金流淨流出 NT$691 億,扣掉 NT$809 億資本支出(年增 5%)後,上半年自由現金流約為 -NT$1,500 億,比去年同期擴大。
原因不是經營惡化,而是 AI 機櫃業務的營運資金極度密集。相較去年同期,應收帳款年增 47%、存貨年增 46%、應付帳款年增 52%——這些都是為了消化暴增的機櫃採購與出貨而先墊出去的資金。換句話說,AI 伺服器的成長是真實且賺錢的,但在收到貨款之前,它消耗現金的速度比回收更快。
會擔心嗎?帳面上不必。鴻海現金加短期定存約 NT$1.52 兆、淨現金 NT$219.8B、負債比 62%、S&P 信評維持 A-,而且明言沒有現金增資計畫;現金轉換天數還從去年的 48 天縮短到 42 天。體質完全撐得住這輪建置。這一項是接下來要盯的指標,不是現在要恐慌的理由——如果下半年開始收款、現金流轉正,多頭故事就更完整;若擴張持續吃現金,就得重新評估節奏。
展望:維持「強勁成長」,資本支出上修
值得留意的是管理層這次的態度組合:全年展望維持「強勁成長」、並未正式上修,但同時把全年資本支出上修到年增逾 30%(投向機櫃、液冷、測試產能)。全年 AI 機櫃出貨「倍數以上成長」的目標維持不變,3Q26 機櫃出貨指引「高雙位數百分比」季增。指引口徑沒動,但資本支出加碼,通常是對 2H26、2027 訂單能見度更有把握的訊號。
幾個前瞻重點:7 月單月營收 NT$946.5B、年增 54.2%,是歷來單月新高、也是首度突破 NT$9,000 億,而且發生在下半年 ICT 旺季還沒真正拉貨之前。產品線也在擴散:新一代 Vera Rubin 機櫃 3Q26 進入量產準備、4Q26 開始交付、2027 年成主流;ASIC 伺服器占 AI 伺服器營收比重從 2025 年約 10% 上升,目標約 40%(多採委外代工模式,帳面營收會低估實際規模);800G 以上交換器全年營收力拚倍增,CPO 全光交換器 3Q26 起放量,管理層估光通訊市場規模上看千億美元。
賣方評等一面倒偏多、無人調降,但目標價分歧很大:
| 賣方 | 評等 | 目標價 |
|---|---|---|
| 摩根士丹利 | 優於大盤 | NT$444(多頭情境) |
| 高盛 | 買進 | NT$400 |
| 花旗 | 買進 | NT$360 |
| 野村 | 正向 | NT$352 |
| 匯豐 | 正向 | NT$330 |
| 瑞銀 | 買進 | NT$320 |
| 摩根大通 | 優於大盤 | NT$310 |
| 本土法人(法說後) | 買進 | NT$330–370 |
(外資目標價多為法說會前的既有價位,瑞銀 7/22 更新至 NT$320 為最新;12 個月共識平均約 NT$312.78、區間 NT$245–444。)
Reading the print
鴻海 2Q26 可以用一句話總結:這是「AI EMS」論述從預測變成事實的季度。 雲端網路占比越過 50%、營業利益創單季新高並年增 68%、EPS 締造第二季紀錄,上半年 EPS NT$7.84 就已入袋一年強勁表現的大半。
但這份財報有一個必須併看的星號:同一批把損益表推上新高的機櫃量,也把上半年自由現金流拉成負值。這不是壞消息,是成長的代價——真正的問題是下半年收款能不能追上出貨。管理層維持指引、加碼資本支出,等於用行動說訂單能見度變好了;市場也給了正面回應。剩下的驗證點很具體:月營收能否延續紀錄、雲端網路占比能否守住 51%、毛利率能否突破 6.2%,以及自由現金流何時翻正。這四件事,會決定 51% 這個里程碑是新常態的起點,還是單季的高光。