鴻海 Q1 2026:營業利益年增 63%、雲端網路 40% 首度超越消費電子
一個營收年增 30%、營業利益年增 63% 的季度
鴻海 (2317.TW) 的 2026 Q1 營收是 NT$2.13 兆——比去年同期高 29.68%、比上一季少 19%(季節因素:iPhone 過後、新一輪量產之前的傳統淡季)。EPS NT$3.56、稅後淨利 NT$49.92B(年增 19%)。這些都是漂亮的數字,但不是這份財報最重要的故事。
最重要的數字是 營業利益 NT$75.65B、年增 63%——遠遠超過營收 +30% 的成長率。這是過去八個季度以來最大的單季營業利益年增幅。
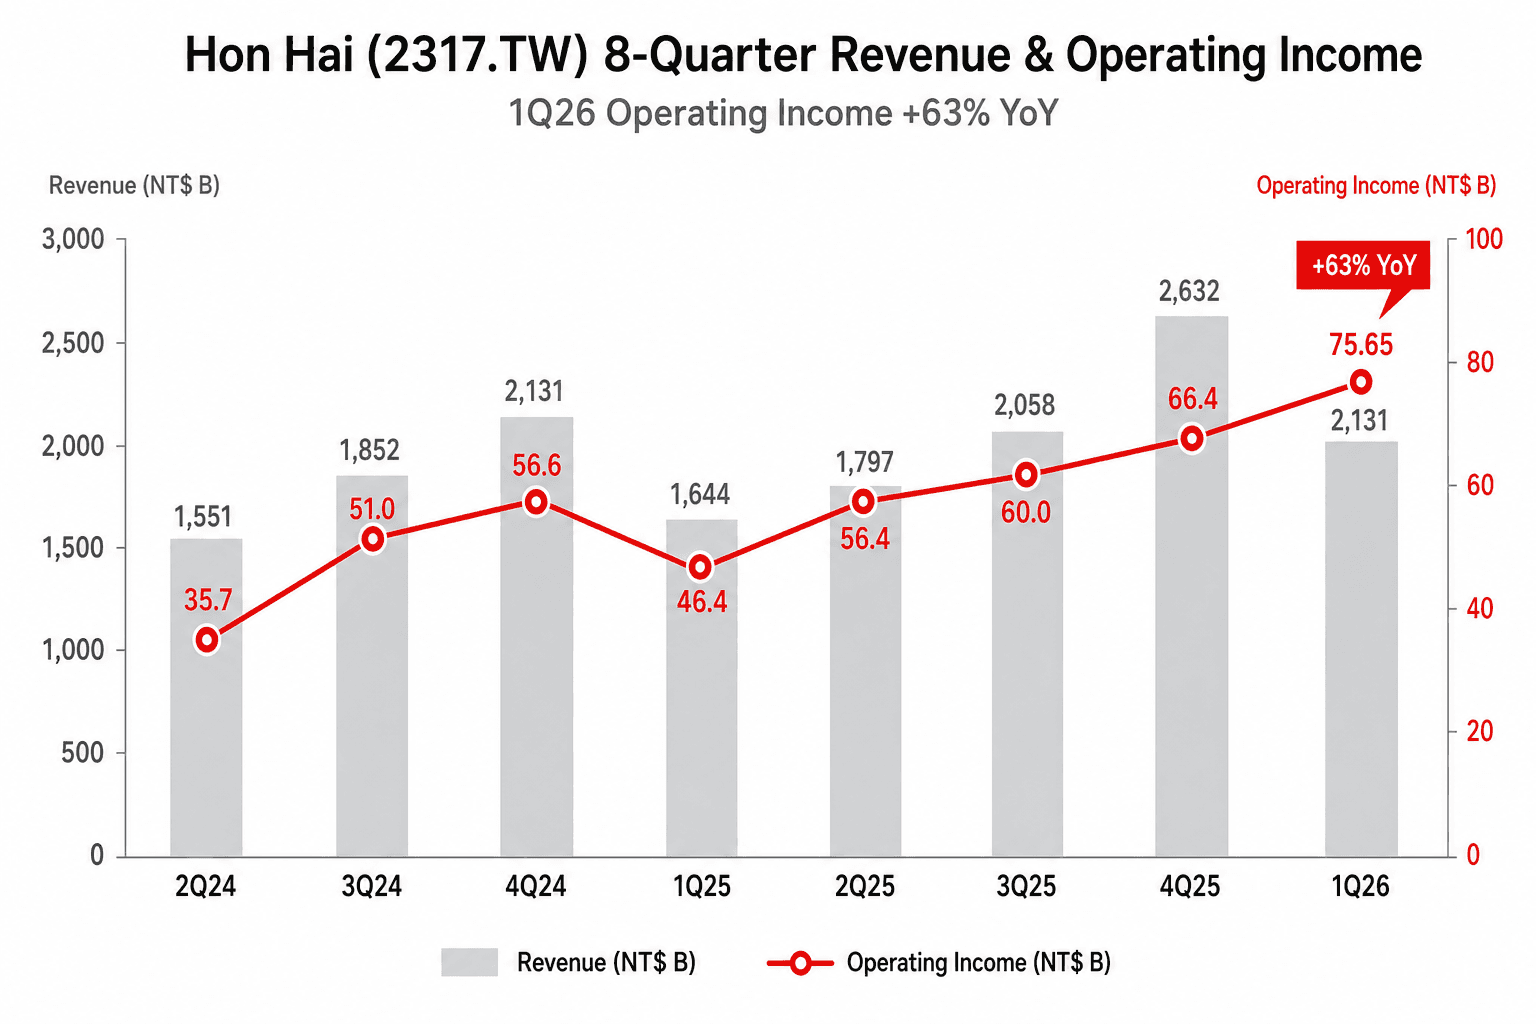
「營收 +30%、OP +63%」的剪刀差不是會計魔術,是真實的營業槓桿。背後的機制有三層:(1) 雲端網路占比快速上升,AI 機櫃單筆訂單金額大、產線稼動率高,operating expense 幾乎不動但 OP 直接掉入分子。(2) 毛利率從上一季的 5.88% 回到 6.15%——4Q25 因為 AI 伺服器「Buy & Sell」(把客戶供應的 GPU、HBM 走帳但不賺價差)造成的稀釋,1Q26 規模化後槓桿開始壓過稀釋。(3) 營業費用季減 37%,Q4 一次性費用(年終、AI 投資前置成本)正常化。
這份財報的真正主角是下面這張圖。
雲端網路 40% — 首度超越智慧消費性電子
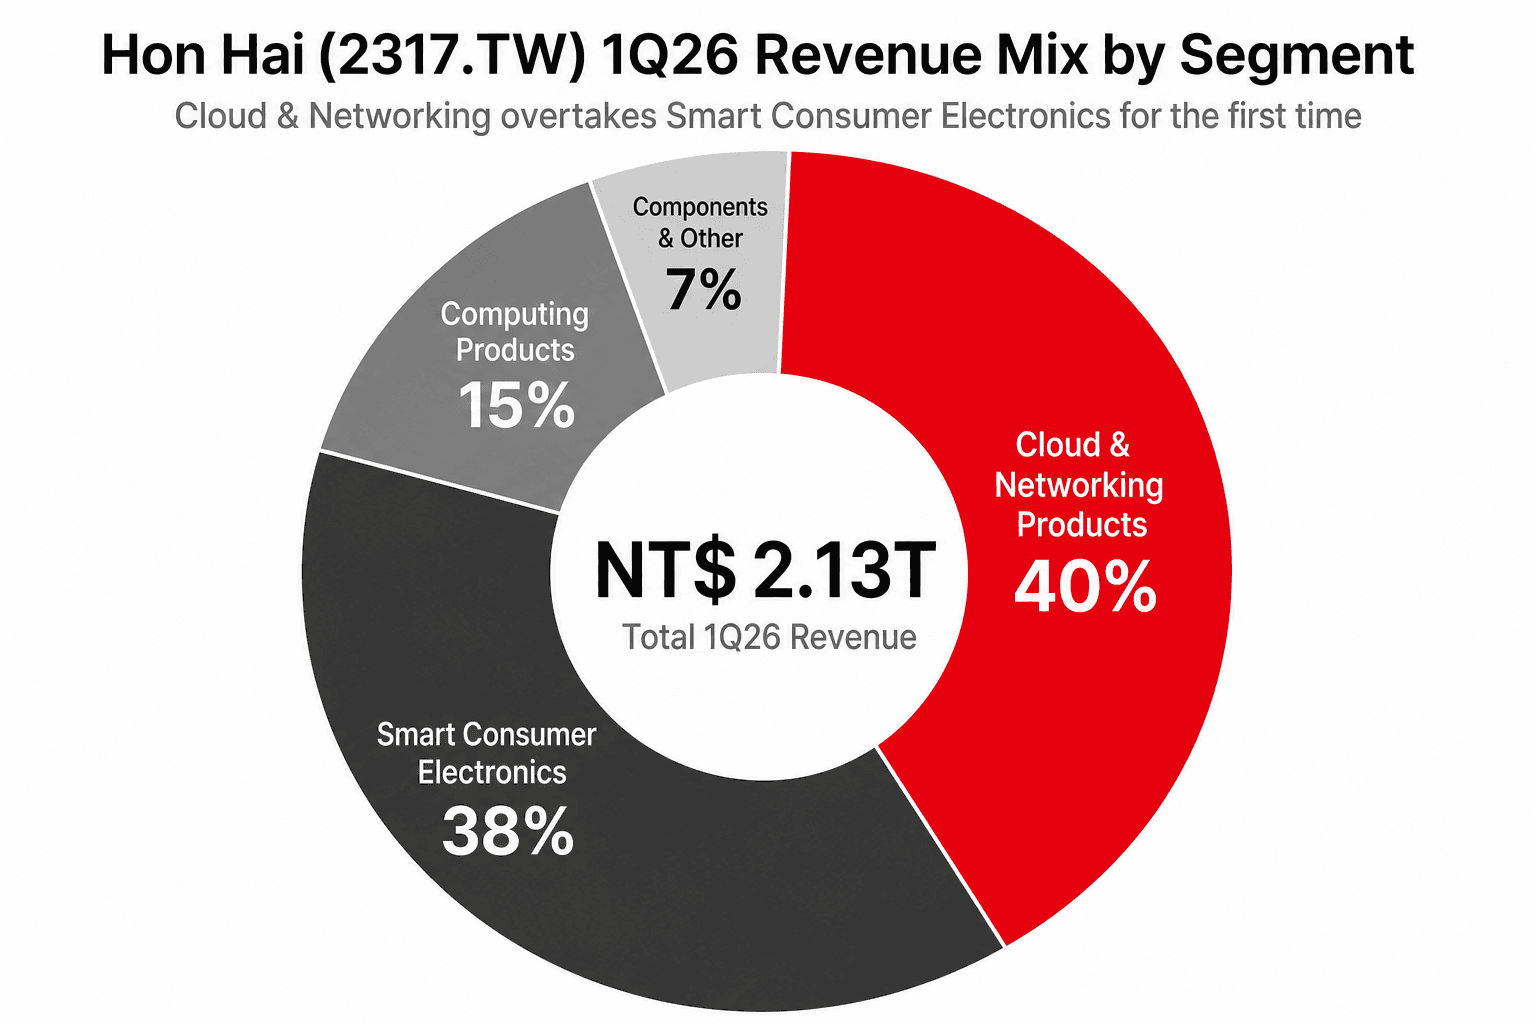
這張圖是鴻海 2026 故事的核心。一年前(1Q25),雲端網路只佔營收 25%、智慧消費性電子(含 iPhone)佔 49%——鴻海是一家「iPhone 公司」附帶做一些伺服器。一年後(1Q26)兩個段別正式交叉:
- 雲端網路產品 40%(NT$852B、年增 +107%)
- 智慧消費性電子 38%(NT$810B、年增 +0.6%)
- 運算產品 15%(NT$320B、年減 -7.4%)
- 零組件及其他 7%(NT$149B、年增 +81.5%)
雲端網路單一段別年增 107%——意思是 AI 伺服器營收今年 Q1 比去年同期多了一倍以上。同期 iPhone 業務(含於消費電子)只持平。也就是說 2026 Q1 鴻海多賺的每一塊錢,幾乎全部來自 AI 伺服器與雲端網路。
雲端網路占比的多年軌跡
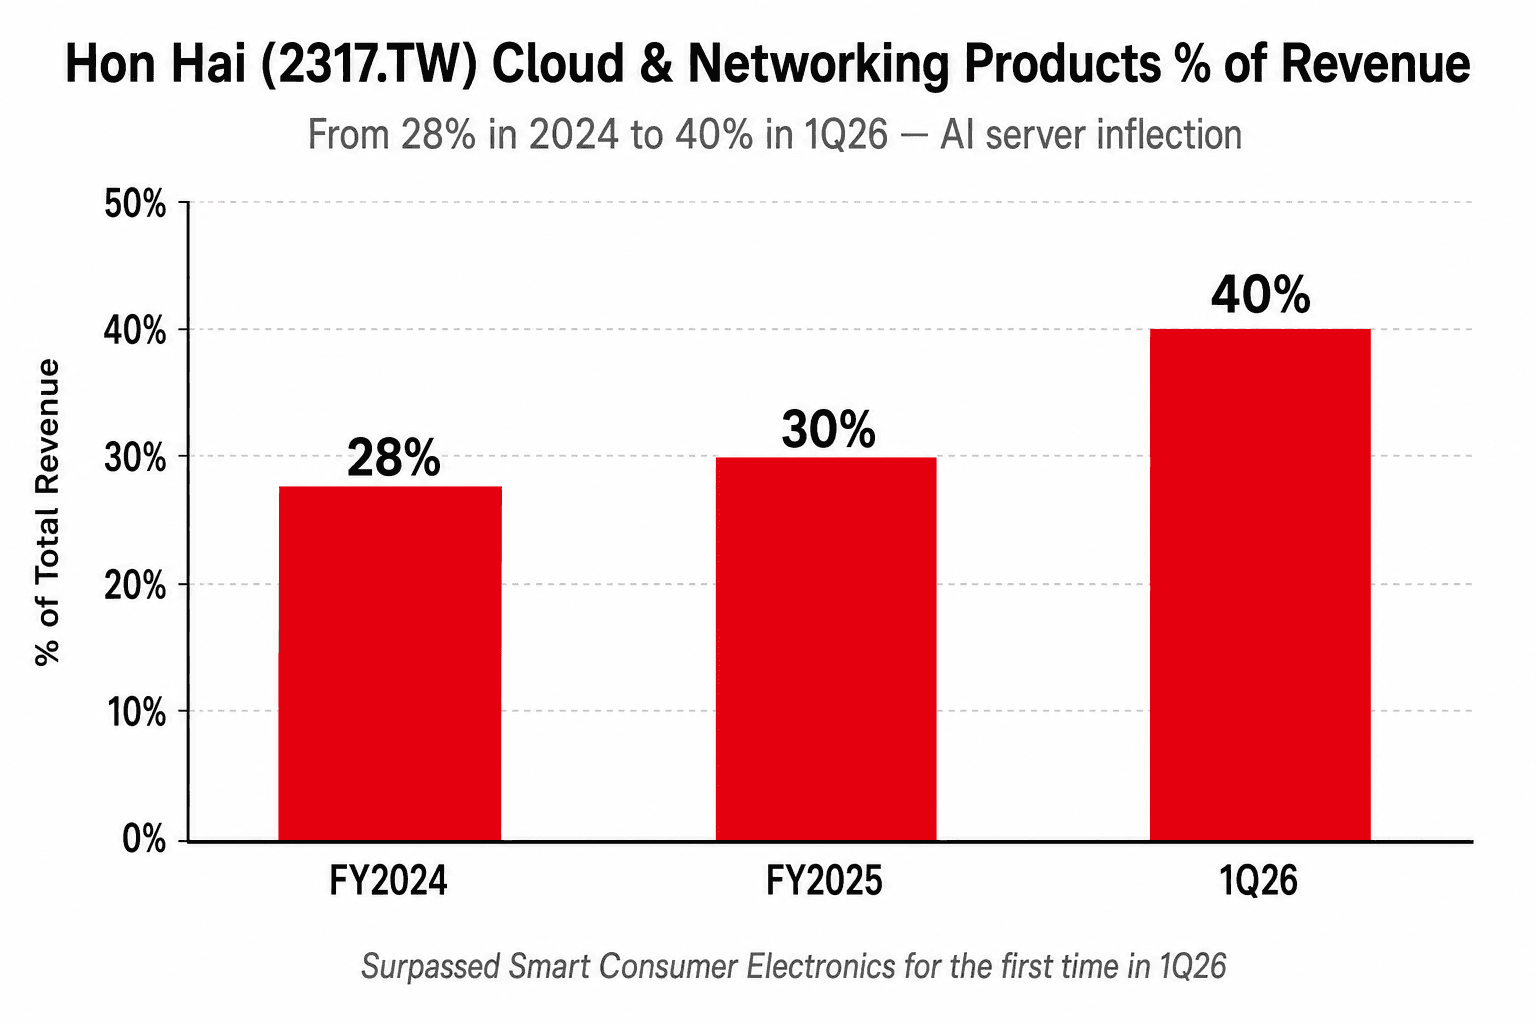
把雲端網路占比放在多年座標下看,這個轉折更明顯:
- 2024 全年:28%
- 2025 全年:30%
- 1Q26:40%
過去兩年累積上升 2 個百分點,光是這一季就跳升 10 個百分點。這不是線性的滲透,是 inflection point。
驅動這個 inflection 的,是劉揚偉法說會直接宣示的兩個數字:2026 年 AI 機櫃出貨「倍數成長」(從 2025 年約 30K 台跳到 60K-75K 台)、鴻海全球 AI 伺服器市占率約 40%、2027 年升至 50%。後者的根據是 Nvidia 全球機櫃 2026 年產業預估 75K 台、2027 年 100-110K 台——鴻海要在這個全球大餅中拿到一半。
毛利率的「6% 結構性目標」終於回來了
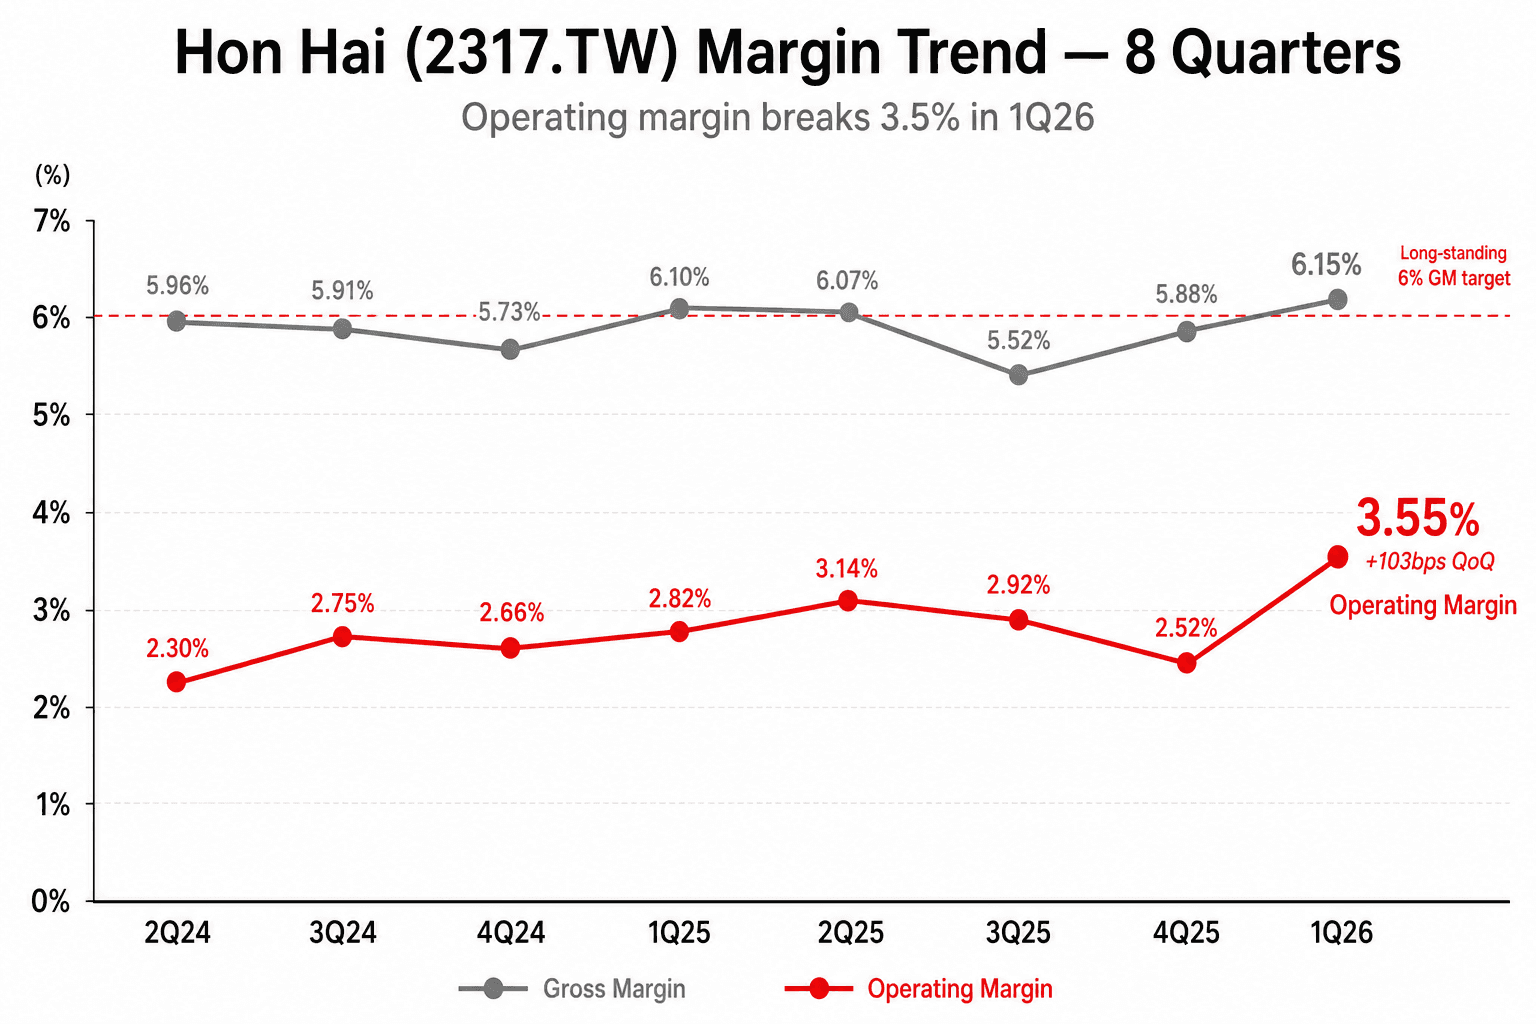
鴻海的毛利率長年是個「6%+」的結構性目標——管理層在每場法說會都會被問「什麼時候能突破 6%?」過去三季因為 AI 伺服器規模快速擴張,「Buy & Sell」業務模式(客戶提供 GPU/HBM、鴻海代採後組裝出貨,這部分零件按成本走帳、不賺價差)造成毛利率稀釋。4Q25 毛利率掉到 5.88%、3Q25 更低到 5.52%。
1Q26 毛利率 6.15%——重新站上 6.0% 結構性目標。CFO 的解釋小心翼翼:「不上調結構性目標」。但 mathematical reality 是,當 AI 伺服器營收佔比從 25% 升到 40%、絕對量持續放大,scale leverage 對 Buy-and-Sell 稀釋效應的勝出只是時間問題。Q2 的毛利率讀數是新常態 vs 單季雜訊的關鍵驗證點。
更值得注意的是 營業利益率 3.55%——8 季新高,比 4Q25 的 2.52% 高出 103 bps。從 GM +27 bps 到 OPM +103 bps,這 76 bps 的差距就是營業槓桿的具體數字化呈現。
iPhone 業務:印度產能撐住消費電子段別
智慧消費性電子段別 NT$810B、年增 +0.6%——看似平淡,實則是執行力的證明。
過去 18 個月鴻海完成了一個極為複雜的供應鏈搬遷:美國市場銷售的 iPhone 大多數已從中國轉到印度組裝。劉揚偉在 Q&A 直接確認「絕大多數美國市場 iPhone 來自印度產線」。在這個劇烈的地理轉移中,消費電子段別的營收與毛利能持平,代表印度產線良率與成本結構已達到中國水平的 90%+。
這個訊息對 bull case 重要的地方在於:AI 伺服器爆發是 incremental(淨增量),不是 cannibalistic(蠶食 iPhone)。鴻海的 AI 故事不是用 iPhone 的份額換的,而是直接加在現有業務上面。
護城河在墨西哥與德州
劉揚偉在這場法說會講的最關鍵一段話不是財務數字,而是 「全球最大的 AI 伺服器工廠將設在德州」。這句話的背後是兩個事實:
- 墨西哥 Guadalajara 廠——已滿載運轉,2H25 已三倍化組裝樓地板面積,FY26 AI 機櫃年產能目標 30K 台。這是現在的主力。
- 德州 Houston 廠——興建中,第一批機櫃 Q4 2026 出貨。這是未來的旗艦廠,定位「全球最大 AI 伺服器廠」。客戶為美國 CSP 與主權 AI 案件——這些客戶因為政策、安全清查、ITAR 等原因,對「美國本土製造」有結構性需求,而非單純的關稅考量。
廣達 (2382)、緯穎 (6669)、緯創 (3231) 都在跟進類似的北美產能規劃,但鴻海有 12-18 個月的時間優勢。在 2026-2027 年的 AI 機櫃需求爆發期,這個時間優勢就是護城河。
估值的 rerating 已經部分發生
從本益比角度看:
- 過去市場給鴻海的 forward PE 約 12-14 倍(典型代工廠估值)
- AI 基礎建設供應商(Vertiv、Eaton 等)的 forward PE 落在 22-30 倍
- 賣方共識在這場法說會後將 forward PE 中位數從 13 倍 rerate 到 17-18 倍
- FY26 EPS 估算從 NT$14.8 上修到 NT$15.6(共識中位數),17 倍對應股價 NT$265、18 倍 NT$281
5/15 收盤 NT$305.5 已經高於上述新共識上緣——意思是市場已經部分定價了 rerating,但仍有再上的空間。賣方目標價中位數從 NT$285 上修到 NT$320 左右;最樂觀的摩根士丹利、麥格里、元大都給到 NT$340。
| 賣方 | 評等 | 新目標價 |
|---|---|---|
| 摩根士丹利 | 加碼 | NT$340 |
| 麥格里 | 加碼 | NT$340 |
| 元大投顧 | 買進 | NT$330 |
| 高盛 | 買進(信念股) | NT$330 |
| 花旗 | 買進 | NT$325 |
| 摩根大通 | 加碼 | NT$320 |
Reading the print
鴻海 1Q26 的故事可以一句話講完:這是鴻海從 iPhone 代工廠轉型為 AI 基礎建設核心供應商的官方確認時點。
- 雲端網路 40% 首度超越消費電子 38%——結構性轉折
- 營業利益年增 63%、營業利益率 3.55% 8 季新高——營業槓桿兌現
- 毛利率重回 6.15% 結構性目標——Buy & Sell 稀釋效應開始被壓過
- 「AI 機櫃倍數成長」+「2027 年市占率 50%」—管理層對未來 18 個月的明確指引
- 德州 Houston 廠 + 墨西哥 Guadalajara 雙基地——其他 ODM 短期內難以複製的護城河
剩下的問題是執行。Q2 月營收(5 月、6 月)將是第一個驗證點。如果 5 月月營收超過去年同期的 NT$640B、6 月再加速,「倍數成長」指引被鎖定,再上一輪 EPS 與目標價的全面上修就會發生。如果月營收節奏低於預期,1Q26 就會被回頭重新定義為「單季驚喜」而非「結構轉折」。
但即使是後者,這份財報已經不可逆地讓鴻海進入了「AI 基礎建設核心」的對話。對一家市值 NT$4 兆的公司來說,這個對話本身就是估值再評價的起點。