Tesla Q2 2026決算:記録的な売上高、しかし利益は大幅未達
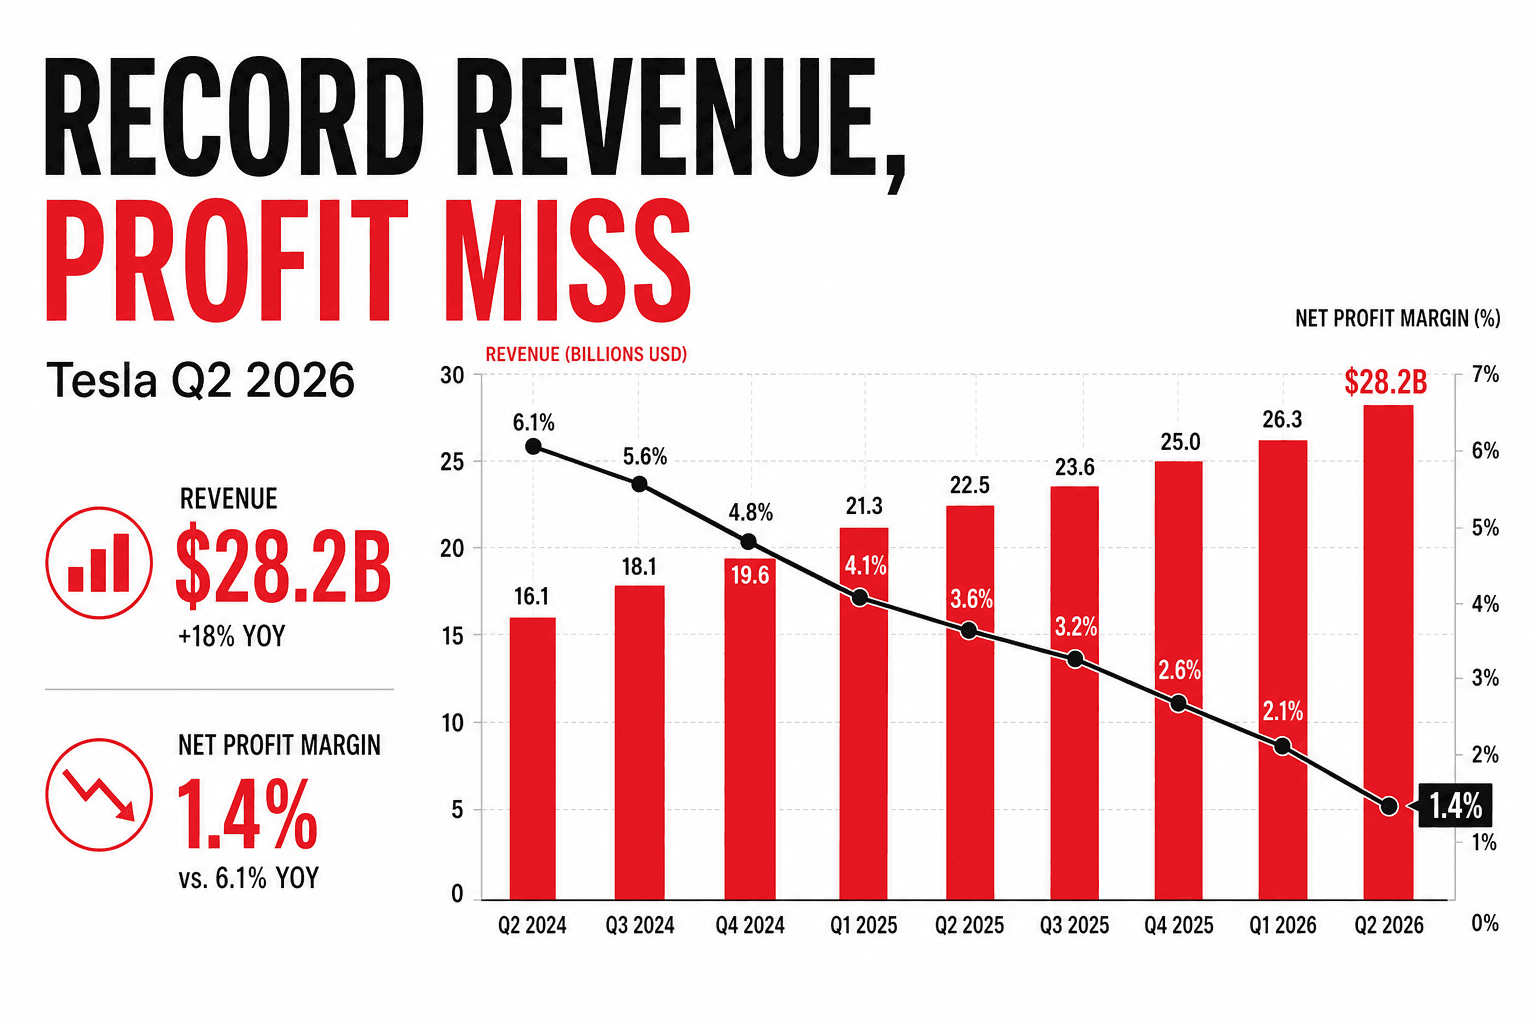
市場が祝えなかった、記録的なトップライン
テスラは同社史上最大の四半期を計上しましたが、それでも株価は下落しました。6月30日までの3カ月間で売上高は前年同期比25.5%増の282.4億ドルと過去最高を記録し、車両納車台数も第2四半期として過去最高の48万0,126台に達しました。同社は直近12カ月の売上高で初めて1,000億ドルを突破しました。ヘッドラインの数字だけを見れば、これは力強い四半期でした。
しかしトップラインより下は、ほぼすべてがまったく異なる様相を示していました。営業利益は57%減の3.98億ドル、粗利率は16.8%へ低下し、調整後の1株当たり利益0.33ドルは約0.51ドルのコンセンサスを大きく下回りました。さらに決算説明会では、経営陣が設備投資の急増を示し、それがフリーキャッシュフローをマイナスへ転じさせました。年初来ですでに約17%下落した状態で決算を迎えた株価は、時間外で約3%下げ、その後は5%近い下落へと拡大し、360ドル台へ沈みました。反応は需要ではなく、支出と利益率に対するものでした。
前提:売上高は伸び続けている
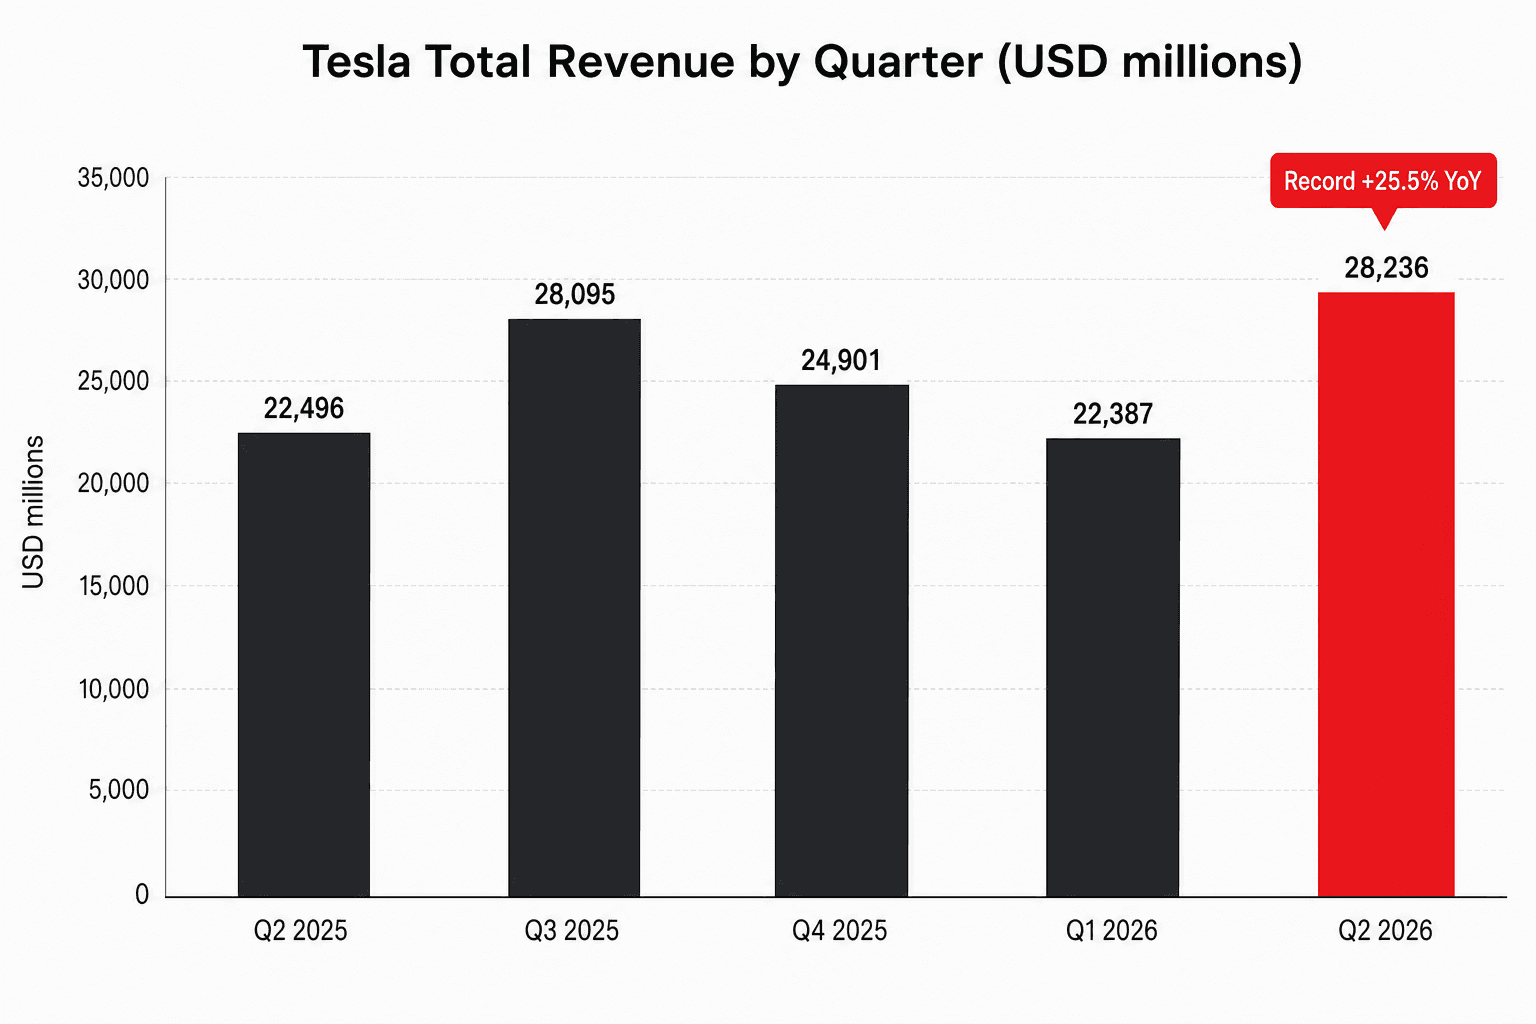
売上高の伸びは文句なしに見事です。1年前の同じ四半期にテスラは225億ドルを計上していましたが、今回は282億ドルでした。依然として最大の柱である自動車売上高は23%増の205.2億ドルで、中核の車両販売は記録的な納車台数を背景に27%増の200.1億ドルとなりました。発電・蓄電は12.5%増の31.4億ドル、サービスおよびその他は50%増の45.8億ドルへ跳ね上がりました。成長は幅広く、そして本物でした。
その幅広さこそが、利益の未達をこれほどちぐはぐに見せています。事業はほぼあらゆるものをより多く売っているにもかかわらず、1ドルあたりで手元に残る利益は1年前よりはるかに少ないのです。その理由を知るには、ヘッドラインの下にある内訳を見なければなりません。
利益はどこから漏れ出したのか
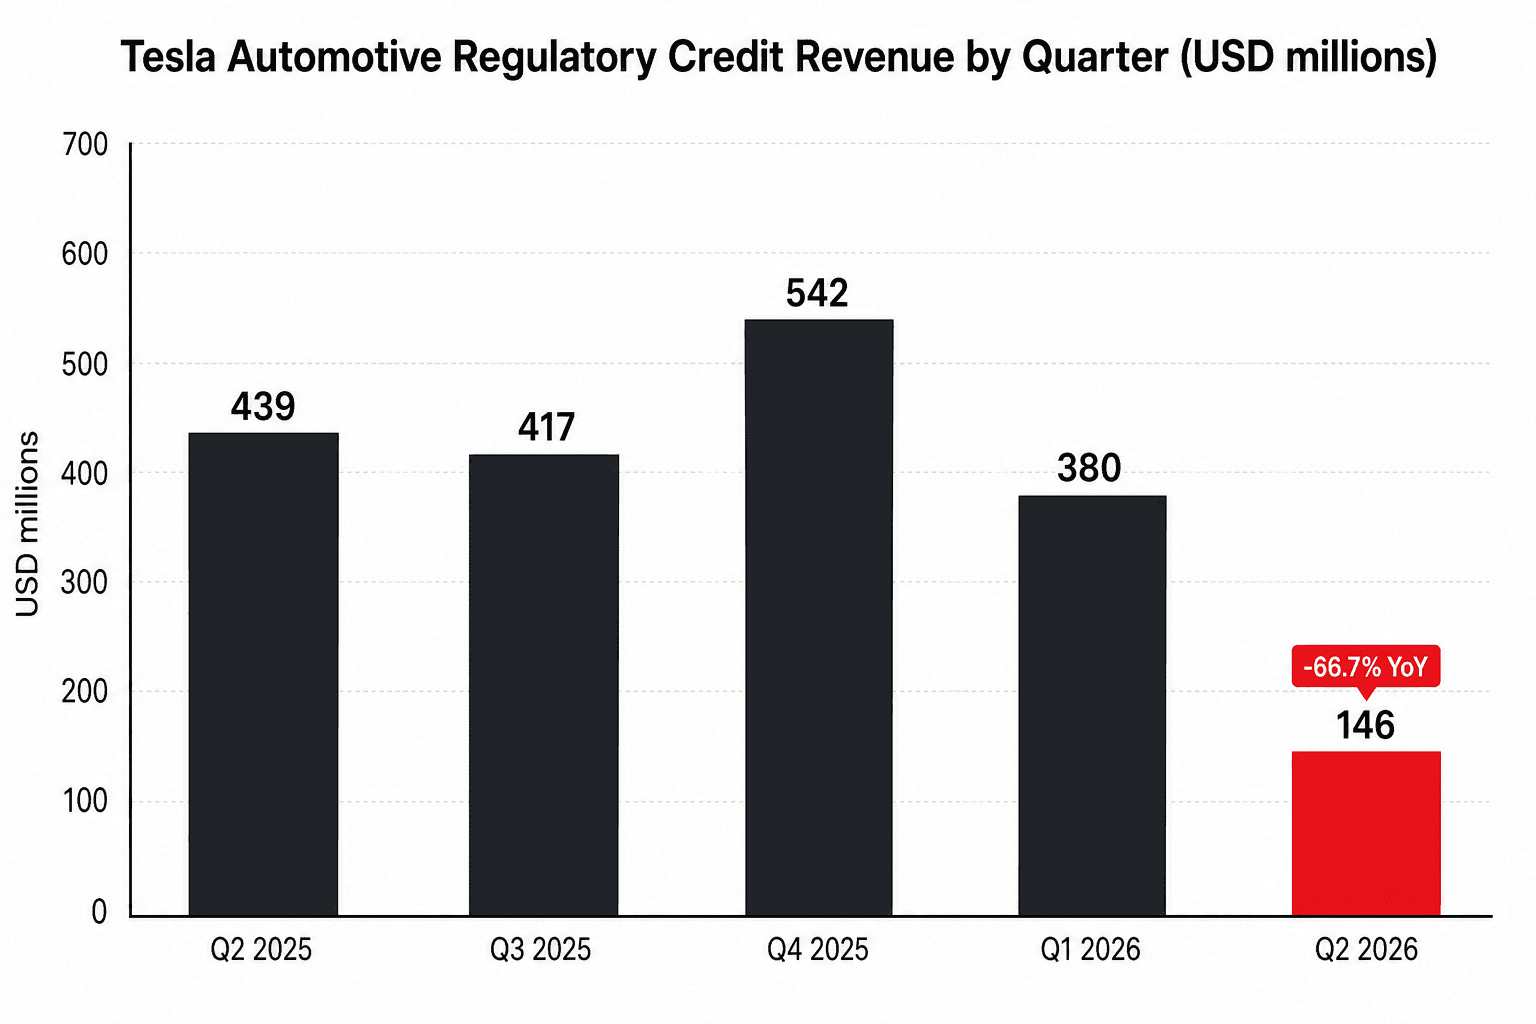
最も分かりやすい元凶は規制クレジットです。これは競合の自動車メーカーが排ガス規制を満たすためにテスラへ支払うもので、テスラにとって生み出すコストがほぼゼロであるため、そのほとんどがそのまま利益となります。この収入源は米国の政策がクレジットの価値の大半を剥ぎ取ったことで1.46億ドルへ崩落し、前年同期比67%減、前四半期比62%減となりました。1年前には自動車粗利率に2.2ポイント寄与していましたが、今期はわずか0.6ポイントです。この緩衝材を失ったことで、根底にある自動車事業はいっそう無防備になりました。
その他のセグメントの状況はまちまちでした。エネルギー売上高は伸びましたが、粗利率は前四半期の39.5%から約20%へ急落しました。これはあるベンダーのセル不具合に絡む保証費用が重しになったためです。際立ったのはサービスおよびその他で、粗利益は同セグメント史上最高の6.48億ドル(粗利率14%)に達し、拡大するテスラの車両・充電器・ソフトウェアの導入基盤が実を結び始めていることを示しました。それでも自動車事業の圧迫を相殺するには足りませんでした。
支出が膨張するなか、利益率は圧縮される
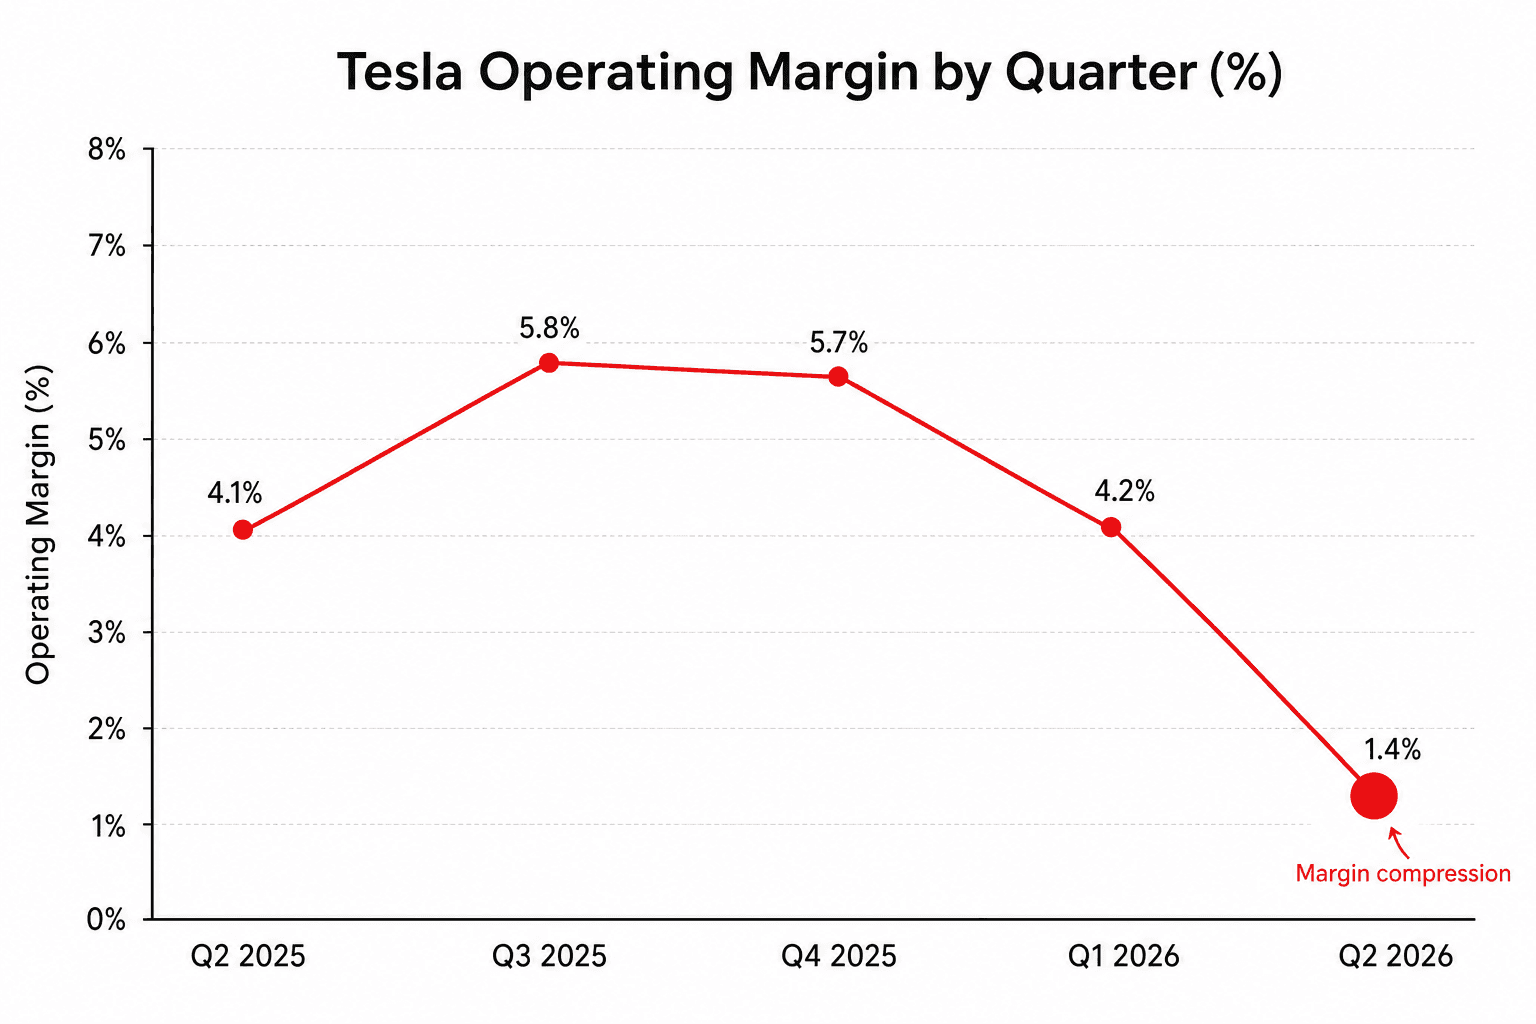
営業利益率は、あらゆるものを製造し販売するコストを差し引いた後に売上高から残る割合ですが、前年同期の4.1%から1.4%へ低下しました。その一因は粗利率の低下にあり、残りは営業費用によるものです。営業費用の合計は前年同期比47%増の43.5億ドルとなり、テスラがAI・自動運転・ロボティクスの開発に資金を投じたことで研究開発費が49%増の23.7億ドルへ跳ね上がったのが牽引役でした。言い換えれば、同社は今日、何年も売上を生まない製品に対して重い支出を続けているのです。
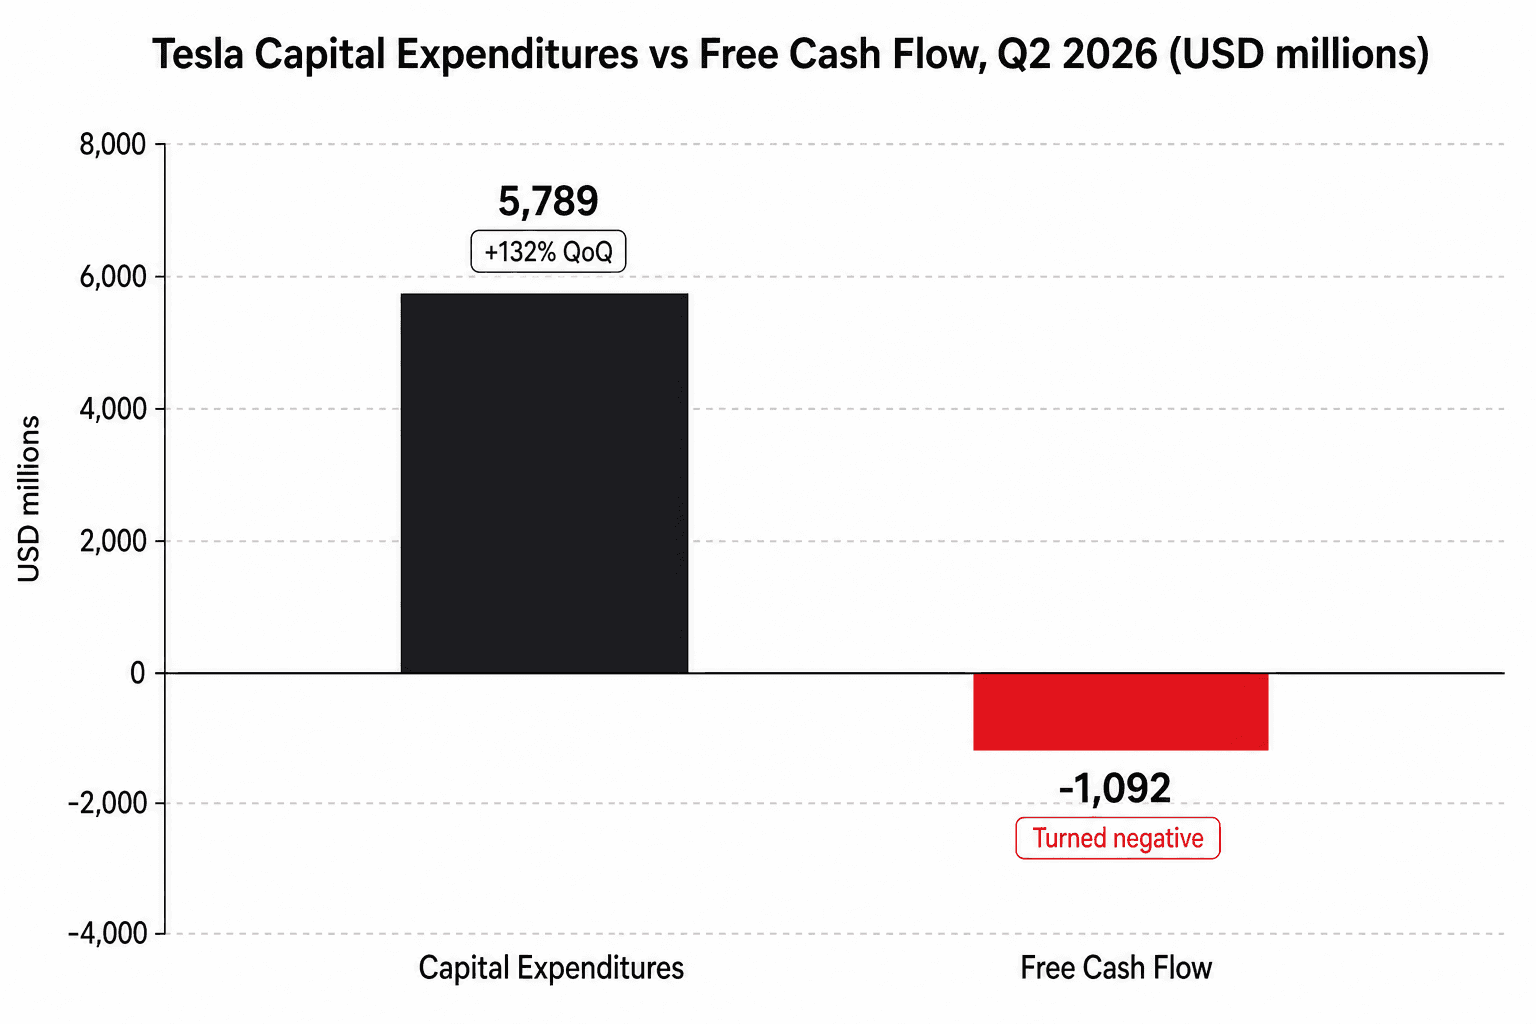
より大きな衝撃は現金の面にありました。営業キャッシュフローは力強く、85%増の47億ドルと第2四半期として過去最高でした。しかし設備投資は2倍超の57.9億ドルへ膨らみ、前年同期比142%増となったことで、フリーキャッシュフローはマイナス10.9億ドルへ沈み、数年ぶりのマイナスを記録しました。テスラは現金・短期投資として435億ドルという大きな備えをなお抱えていますが、注目を集めたのはその進む方向でした。CFOのVaibhav Taneja氏は、ロードマップの資金として最大およそ300億ドルを借り入れる態勢を整えていると述べました。
経営陣は何に支出しているのか
この四半期は、実のところその支出をめぐる論争そのものです。決算説明会でイーロン・マスク氏はこれに正面から向き合い、自動運転とロボットで前へ速く進むためなら「資本効率が少し落ちる」ことを受け入れると述べました。害を及ぼさない範囲で可能な限り速くスケールすることを優先事項に掲げ、今年は「投資家にとって素晴らしい年になり、来年はさらに良くなる」と語りました。
その支出の裏にある具体的なマイルストーンはこうです。ロボタクシーサービスは7つの都市圏で稼働しており、7月にはマイアミ、オーランド、タンパで監視なしの走行を開始し、マスク氏は走行距離が週10%超のペースで伸びていると述べました。専用設計のCybercabはGigafactory Texasで生産に入りました。ヒューマノイドロボットについては、テスラはFremontの旧Model SおよびXの生産ラインを撤去して最初のOptimus生産ラインを設置し、年内後半の生産開始を目指しています。ただしマスク氏は、これが同社がこれまで挑んだなかで「製造をスケールさせるのが最も難しい製品」だと警告しました。FSDの契約数は約148万件に達し56%増、新規納車における装着率は北米で55%を超えました。
割れ続けるウォール街
アナリストは決算前の平均でHold(中立)としており、今期はその論争を決着させるどころか、むしろ先鋭化させました。コンセンサスの目標株価は403ドル近辺ですが、その振れ幅は並外れています。上限にはRBCの500ドルとDeutsche Bankの465ドルが並び、下限にはWells Fargoの130ドルとGLJ Researchの24.86ドルが位置します。ほぼすべての証券会社が同じ変動要因を挙げています。すなわち、2025年の設備投資をおよそ3倍に膨らませる支出サイクルを正当化できるほど、ロボタクシーとOptimusが十分に速くスケールするかどうかです。
弱気派は利益率の圧縮とマイナスのキャッシュフローに新たな弾薬を得ました。強気派は自動運転というオプション価値を握ったままですが、その価値は依然として証明されていません。目先の構図にとって追い打ちとなったのは、BYDが今期に世界のバッテリーEV販売の首位を奪還したことです。BYDの納車は55万7,090台に対し、テスラは48万0,126台であり、中核の自動車市場が競争を増すばかりであることを改めて突きつけました。
今後の見通し
本決算に漂う緊張感は、そのまま株価が抱える緊張感でもあります。一つの読み方は、記録的な規模に達し、依然として力強い営業キャッシュを生み出しながら、次の10年の製品を築くために積極的に投資している会社という見方です。もう一つは、まだ利益を生まない機械に数百億ドルを賭ける一方で、収益性がほとんどゼロにまで薄まった事業という見方です。この二つは同時に真実です。
2026年の残りについては、どちらの読み方が勝つかを決める問いが3つあります。規制クレジットという緩衝材が大部分なくなった今、自動車の利益率を維持できるのか。通期で250億ドル超(2025年は85億ドル)と示された設備投資は、単なるコストではなく、本物のロボタクシーとOptimusの売上として姿を現し始めるのか。そして、最大300億ドルの新規負債に支えられた数年がかりの支出サイクルを、貸借対照表は無理なく吸収できるのか。これらの答えが出るまで、記録破りの四半期は、警戒する市場にとって、高くつく四半期のように読まれ続けるでしょう。