Starlink がすべてを支える:SpaceX の S-1 が本当に語る「火星の請求書を払っているのは誰か」
一つの数字で物語のすべてが語れる
SpaceX は 2026 年 5 月 20 日に S-1 を提出しました。この書類は、IPO 目論見書が本来やるべきことを正確に実行しています。すなわち、プライベート企業に対して、長年口頭で語ってきたことを数字に翻訳することを強制する、という機能です。SpaceX にとって、最も語られてきた物語は常に火星でした。S-1 が示す最も真実な物語は Starlink でした。
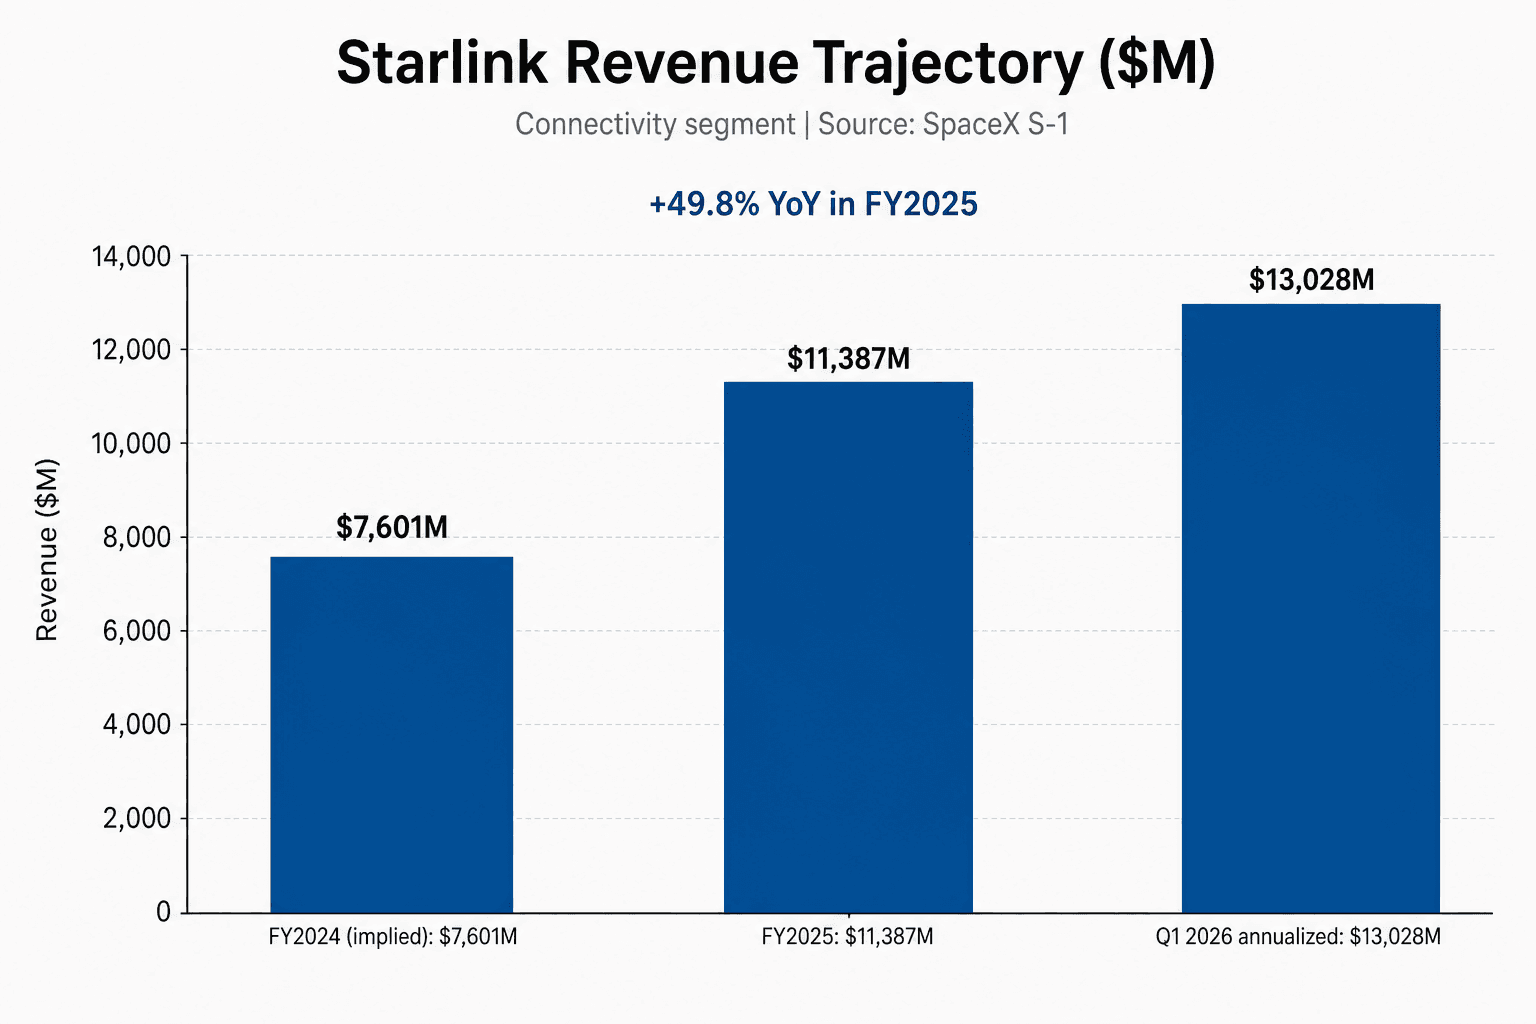
FY2025、SpaceX の Connectivity segment——Starlink ブロードバンドと Starlink Mobile——は売上 $11,387M、segment 営業利益 $4,423M を計上しました。Space segment——実際にロケットを実際に打ち上げる部分——は売上 $4,086M、営業赤字 $657M。新設の AI segment(xAI と X、2026 年 2 月に共通支配下結合で統合)は売上 $3,201M、赤字 $6,355M。
利益を出している segment は Connectivity だけ。それも圧倒的な差で。
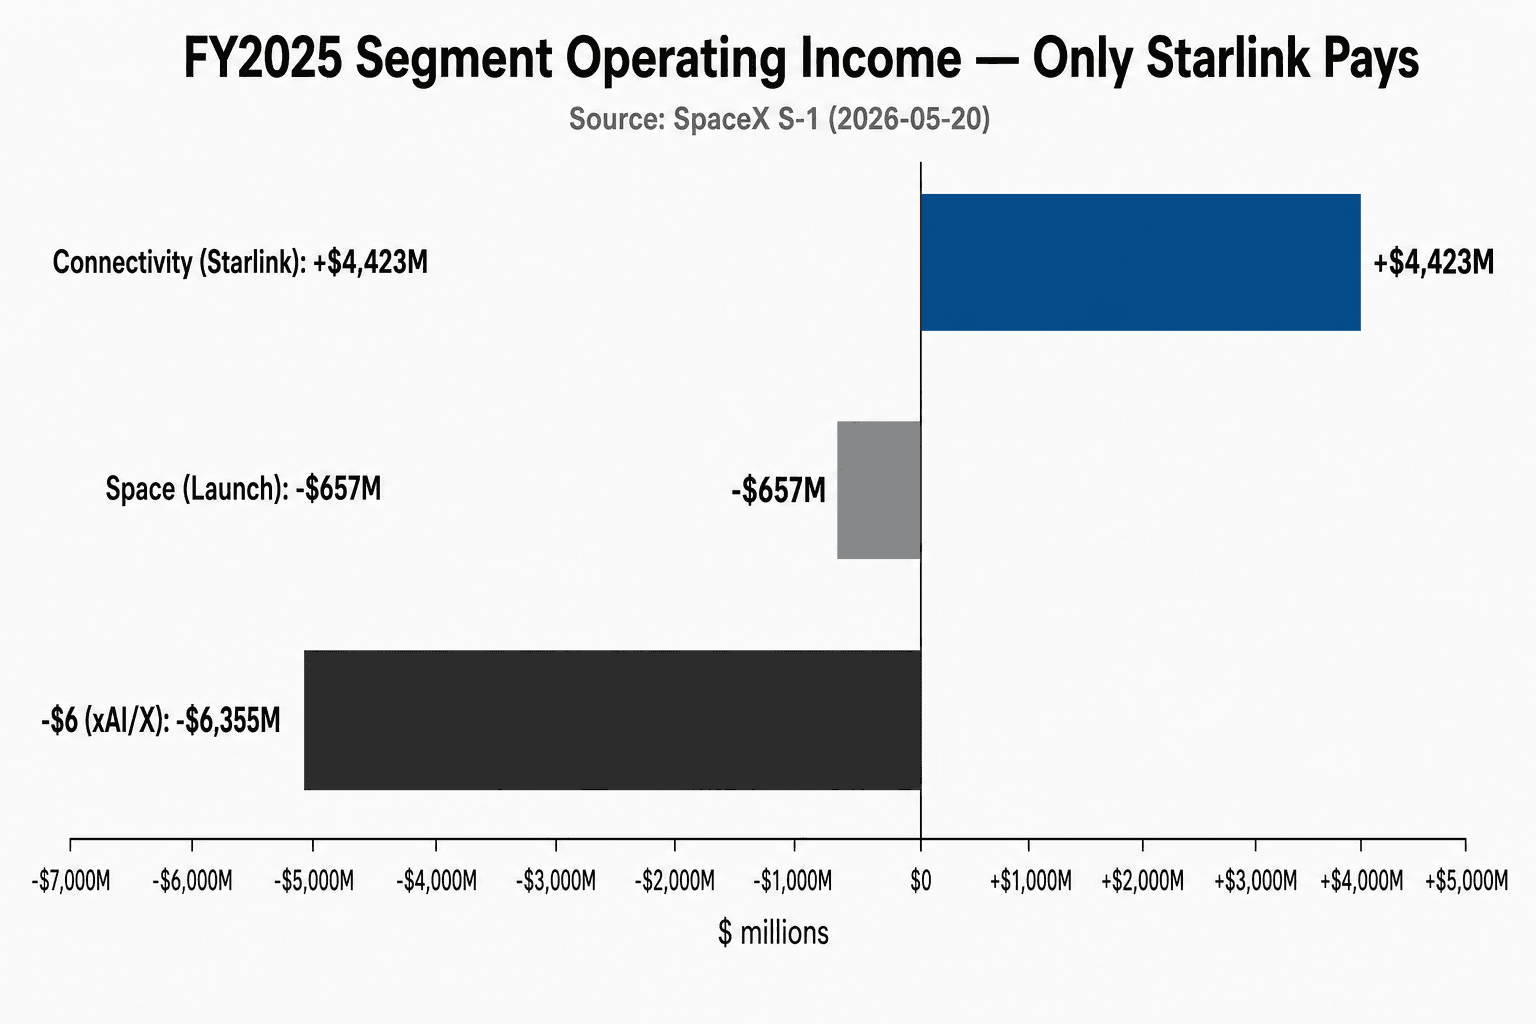
Space と AI の営業赤字を合算すると、FY2025 は合計 $7,012M の損失。Connectivity の $4.4B はそのうち約 63% を営業ベースで吸収しています。Segment Adjusted EBITDA ベース——衛星ビジネスで最大の会計コストである減価償却を足し戻した数字——では、Connectivity の $7,168M は他 2 segment の EBITDA 損失合計を完全に覆い、なおキャッシュを生み出しています。SpaceX の中にエンジンは一つしかなく、それは飛行機の機内に TikTok の信号を打ち込むエンジンです。
打ち上げ本業は赤字
一般の読者が読み飛ばしやすい段落なので、はっきり書きます。Space segment には Falcon 9、Falcon Heavy、Dragon、NASA の有人・貨物ミッション、National Security Space Launch 契約、そして Starship 開発プログラムが含まれます。FY2025 は segment 全体で売上 $4.1B、営業赤字 $657M。Q1 2026 は run-rate ベースで更に悪化しています:売上 $619M(年率換算で $2.5B、FY2025 の $4.1B を大きく下回る)、営業赤字 $662M。
理由は Starship。目論見書には明確に書かれています:Space segment は FY2025 に Starship R&D へ $3,004M を投下。これは segment 売上全体の 74% に相当します。Q1 2026 単独でも Starship R&D は $930M で、同期間の Space segment 売上 $619M を上回ります。打ち上げ本業はその他のコストを認識する前から、すでに「マイナス粗利」の状態です。
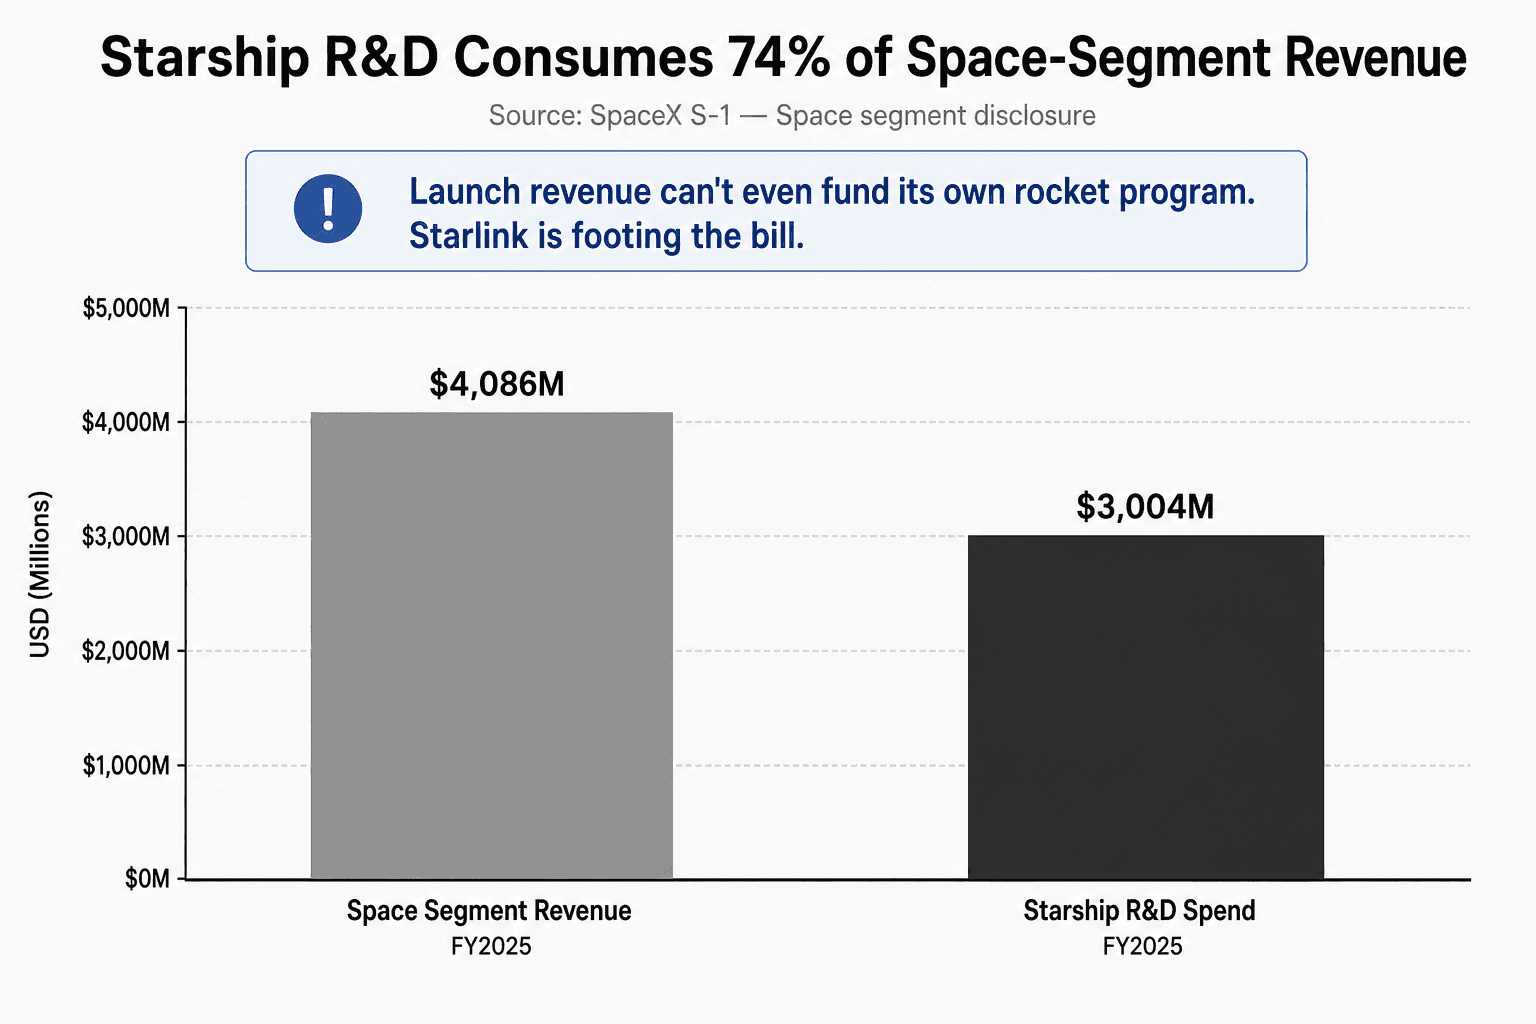
これが弱気論の最もクリーンな形です。SpaceX は「打ち上げで儲からない」ロケット会社が、儲かるインターネット会社にぶら下がっている構造です。Starship が最終的に元を取るか、何年かかるかについては強気派と弱気派で議論可能です。しかし「その間誰が請求書を払っているか」については、S-1 公表後はもう議論の余地はありません。
Starlink、数字で素直に並べる
Connectivity segment は 3 つのものに乗って走っています:加入者、衛星、スペクトラム。S-1 は前 2 つを数字で確定し、3 つ目については慎重に距離を取っています。
| 指標 | 2026-03-31 時点 |
|---|---|
| Starlink Subscribers | 約 10.3 million |
| サービス提供国・地域 | 164 |
| LEO 上の衛星数 | 約 9,600 |
| 全世界の機動可能衛星に占める比率 | 約 75% |
| FY2025 Connectivity 売上 | $11,387M |
| FY2025 Connectivity 営業利益 | $4,423M |
| FY2024 → FY2025 Connectivity 売上成長 | +49.8% YoY |
| 推定ブレンド ARPU | 約 $95–110 / 月 |
成長率そのもの——$11B のベースから 50%——だけで、営業ベースで $2.6B 赤字の会社に $1.75T のバリュエーションを鉛筆で書ける理由が説明できます。Connectivity だけ切り出し、衛星ブロードバンドに妥当な倍率を当てれば、火星の物語を一切持ち出さなくても IPO バリュエーションの大半まで辿り着けます。
「機動可能衛星の 75%」という数字には、少し立ち止まる価値があります。SpaceX は衛星ブロードバンドを支配しているだけでなく、軌道上の運用可能衛星集団そのものを支配しています。Starlink を一機打ち上げるたびに、資産規模と規制上のポジション(スペクトラム調整は先行者を優遇します)の二重の優位が深まります。だからこそ経営陣は、星座が桁違いに拡大していく数年間にわたって、30〜50% の売上成長を信用できる形でモデル化できるのです。
Direct-to-Cell がさらに一層を加えます。SpaceX は現在、約 650 機の専用 V1 Mobile 衛星を運用し、約 30 か国で約 7.4 million の月次ユニークデバイスをサポートし、世界の約 30 社の MNO(移動通信事業者)とパートナーシップを結んでいます。これらはまだ大規模に収益化されていません。segment ARPU にも入っていません。すべてが Starship が V3 衛星を打ち上げ始めた瞬間にアップサイドに変わります——目論見書は直接こう書いています:「Starship 一回の打ち上げで最大 60 機の V3 衛星を配備可能であり、Falcon 9 の打ち上げ 1 回と比較して Starlink のダウンリンク容量配備量が潜在的に 20 倍となる」。
その一文が 2 つの事業の架け橋です。Starlink の上限は打ち上げ cadence で縛られています。Starship は 2027 年以降に Starlink がこの成長率を維持できる唯一の経路です。ここで目論見書の中で最も奇妙な循環が現れます:Starlink が Starship を養い、Starship が Starlink の次の成長を解錠する。それぞれが互いの出口です。
IPO で集めた資金は実際にどこへ行くのか
「Use of Proceeds」の段落をゆっくり読みます:
"We intend to use the net proceeds from this offering to fund our growth strategy, including the expansion of our AI compute infrastructure, enhancements to our launch infrastructure and launch vehicles, increases in the scale and capacity of our satellite constellations, and any remaining amounts for general corporate purposes."
順番がメッセージです。AI コンピュートが第一、打ち上げが第二、衛星が第三。SpaceX——衛星インターネット会社がロケット会社を養っているこの母体——は、公開市場の資金を使って AI クラスタを建設しようとしています。
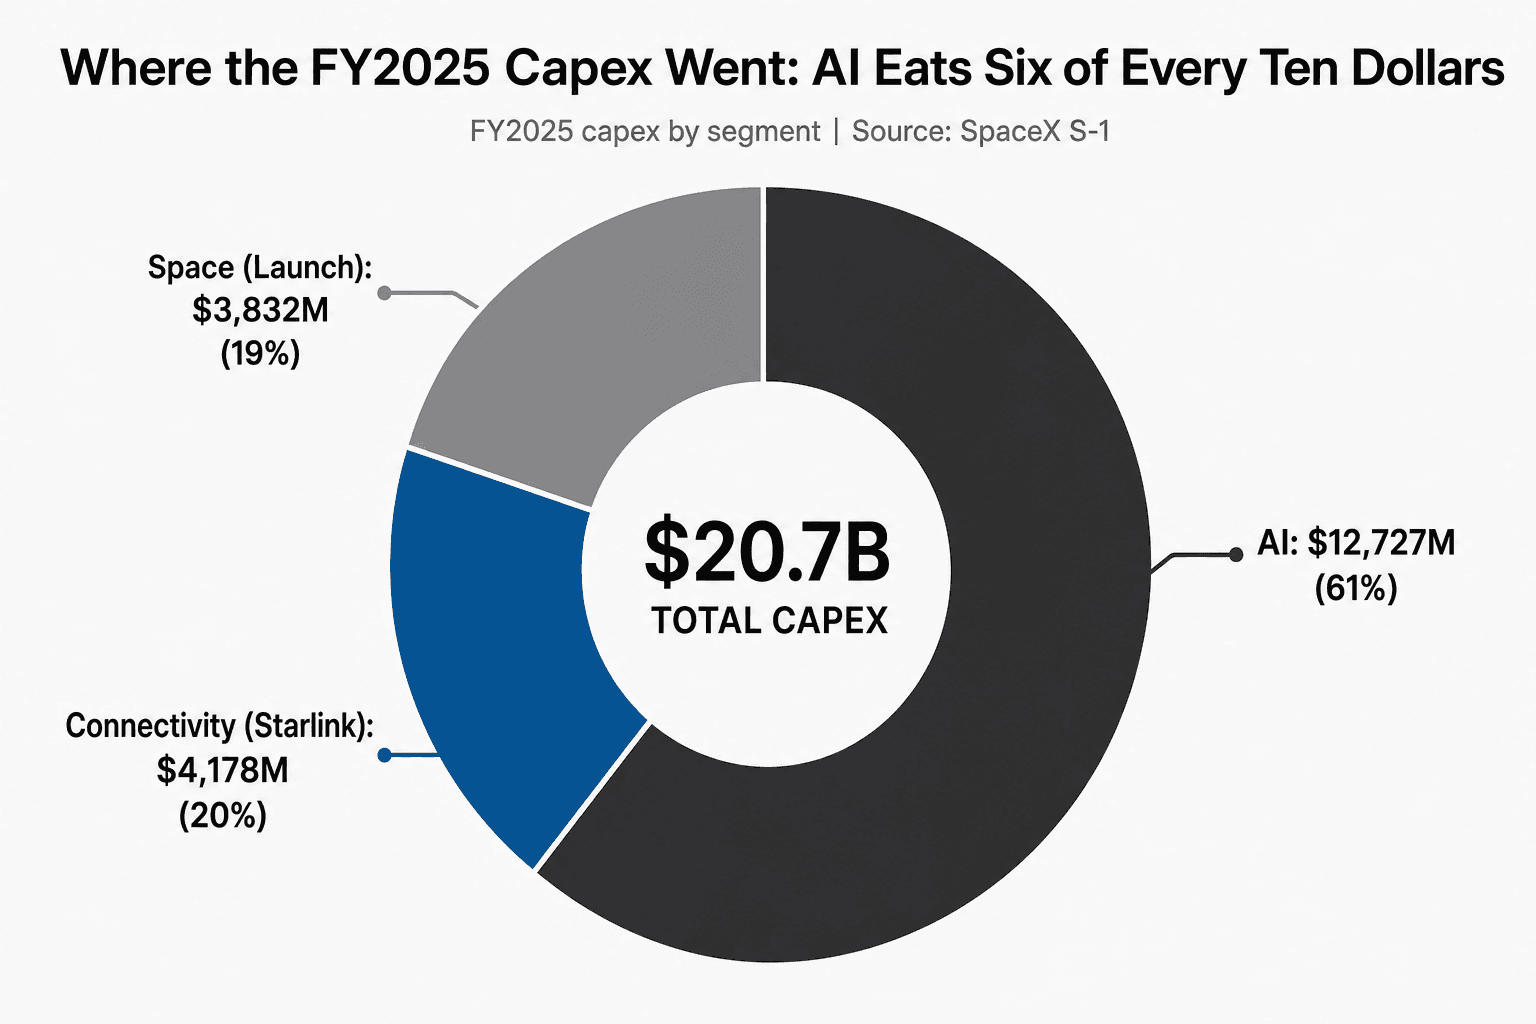
FY2025 の capex 構成がこの読みを裏付けています。総 capex $20,737M のうち、AI が $12,727M——61% を一気に飲み込み、Connectivity は $4,178M、Space は $3,832M。年間 capex は年間売上を約 $2B 上回りました。Q1 2026 の capex ペースは $10.1B、年率 $40B に達しており、外部資本なしでは運用上不可能です。
AI capex はそのまま S-1 で最も過小評価されている開示——Anthropic 契約——に繋がります。Cloud Services Agreement の下で、Anthropic は 2029 年 5 月まで毎月 $1.25 billion を SpaceX に支払い、COLOSSUS と COLOSSUS II クラスタの GPU 計算容量を利用します。期間満了で約 $45B、双方が 90 日前通知で解約可能。AI segment が名前付きで開示する唯一の重要顧客集中度であり、AI capex がこの規模である理由を多く説明します。このクラスタは、契約済みのアンカーテナントを念頭に建設されている部分があるのです。
この計算が株主にとって割に合うかはまた別の話です。$45B の売上ストリームが 90 日で消える契約構造は、「戦略的アンカーが代替供給者を持たない」場合に署名する構造ではありません。これは「両当事者がオプショナリティを保持したい」場合に署名する構造です。Anthropic が 2027 年に計算価格の暴落で離れた場合、SpaceX は最近築いた $12B+ の AI capex を抱え、その存在理由が一つ消えることになります。
読む価値のあるリスクファクター
Summary of Risk Factors の冒頭は予想通りの内容です——Starship 実行、FCC スペクトラム、Musk キーパーソン、デュアルクラス。Starlink-pays-the-bills の視点で最も論点に直結するのは FCC の項目です:
"Any delays or difficulties in obtaining, maintaining or renewing required communications licenses and spectrum authorizations for our satellite connectivity services … could materially delay or disrupt our operations, harm our business, or limit our ability to execute our business strategy."
翻訳:いずれかの主要規制当局がいずれかの主要市場でスペクトラムを引き戻せば、Connectivity の成長曲線が折れます。そしてそれは他のすべてを養っている唯一の曲線なので、一つ折れれば全部折れます。
Starship リスクは表面上は cadence リスクに見えますが、本質的には capacity リスクです。Starlink が現在から 2028 年までに 10〜20 million の加入者を追加できるかは、「Falcon と Starship が 1 回あたり何機の衛星を上げられるか」で縛られています。Starship が 2027 年にスリップした場合——目論見書が示す「最初のペイロード入軌 Starship ミッション」のターゲットも 2026 年下半期にすぎません——V3 の容量アップリフトもスリップし、IPO バリュエーションが拠り所とする Starlink 売上の傾きもスリップします。
Musk 集中度リスクは構造的、IPO 内では解決不可能です。Class B は 1 株 10 票、発行済である限り取締役会の過半数を選任可能、そしてその Class B はすべて、同時に Tesla、xAI、X、Neuralink、Boring Company を率いる CEO の手にあります。Nasdaq ルール下の「controlled company」指定は、複数のガバナンス保護を免除します。買う株主もいれば、買わない株主もいます。目論見書はそれを隠してはいません。
一つ目立つ「不在」があります:Summary of Risk Factors は「Starlink 集中度リスク」を独立した項目として挙げていません。経営陣がそれをトップティアのリスクと見なしていないか、あるいは完全版 Risk Factors の深部に埋もれているかのいずれかです。上の segment 数字を考慮すれば、この目論見書を読む投資家は、「集中度」を「最も明白だが経営陣が最も太字にしたくないリスク」として扱うべきです。
最もクリーンな結論
過去 10 年の大部分の期間、問いは常に「SpaceX は $250B で過小評価されているか?」でした。S-1 はその問いを切り直します。今の本当の問いは:$1.75T というヘッドラインバリュエーションのうち、儲かっていて成長の速いブロードバンド事業にどれだけ配分すべきか、儲からない打ち上げ事業と、赤字で 90 日解約可能なアンカーテナントに頼る AI 事業にどれだけ配分すべきか、です。
大部分は Starlink に乗せるべきです。Connectivity は売上、成長率、営業利益、規制上の堀、機動可能衛星の 75% を持っています——単独で人類史上最大の衛星オペレーターになります。$13B run-rate 売上に妥当な衛星ブロードバンド倍率を当てれば、IPO の大半が説明できます。
打ち上げ本業は戦略資産であり、利益センターではありません。それが存在するのは Starlink が打ち上げ容量を必要としているからです。Starship が養われているのは Starlink がより多くの打ち上げ容量を必要としているからです。火星はマーケティング項目の一行です。
AI 事業は別の賭けです。回収できるかもしれないし、できないかもしれない。Anthropic 契約は金額が大きく、期間が短い。capex は莫大で、すべて前倒しです。第二のアンカーテナントが署名する、契約期間が延びる、あるいはクラスタが価格決定力を引き出せるほどユニークだと証明されるまでは、投資家は保守的に値付けすべきです。
S-1 を最も正直に一文で要約すれば、それは 2022 年から Starlink の営業担当者がプライベート市場の投資家に語り続けてきた一文と同じです:SpaceX はロケット打ち上げを趣味とする衛星インターネット会社である。S-1 はその「業界内コンセンサス」を「EDGAR 上の事実」に変えました。次は、公開市場の投資家がそれにいくら払うかを決める番です。