SpaceX、初の決算:大幅な上振れ、それを上回る設備投資の請求書
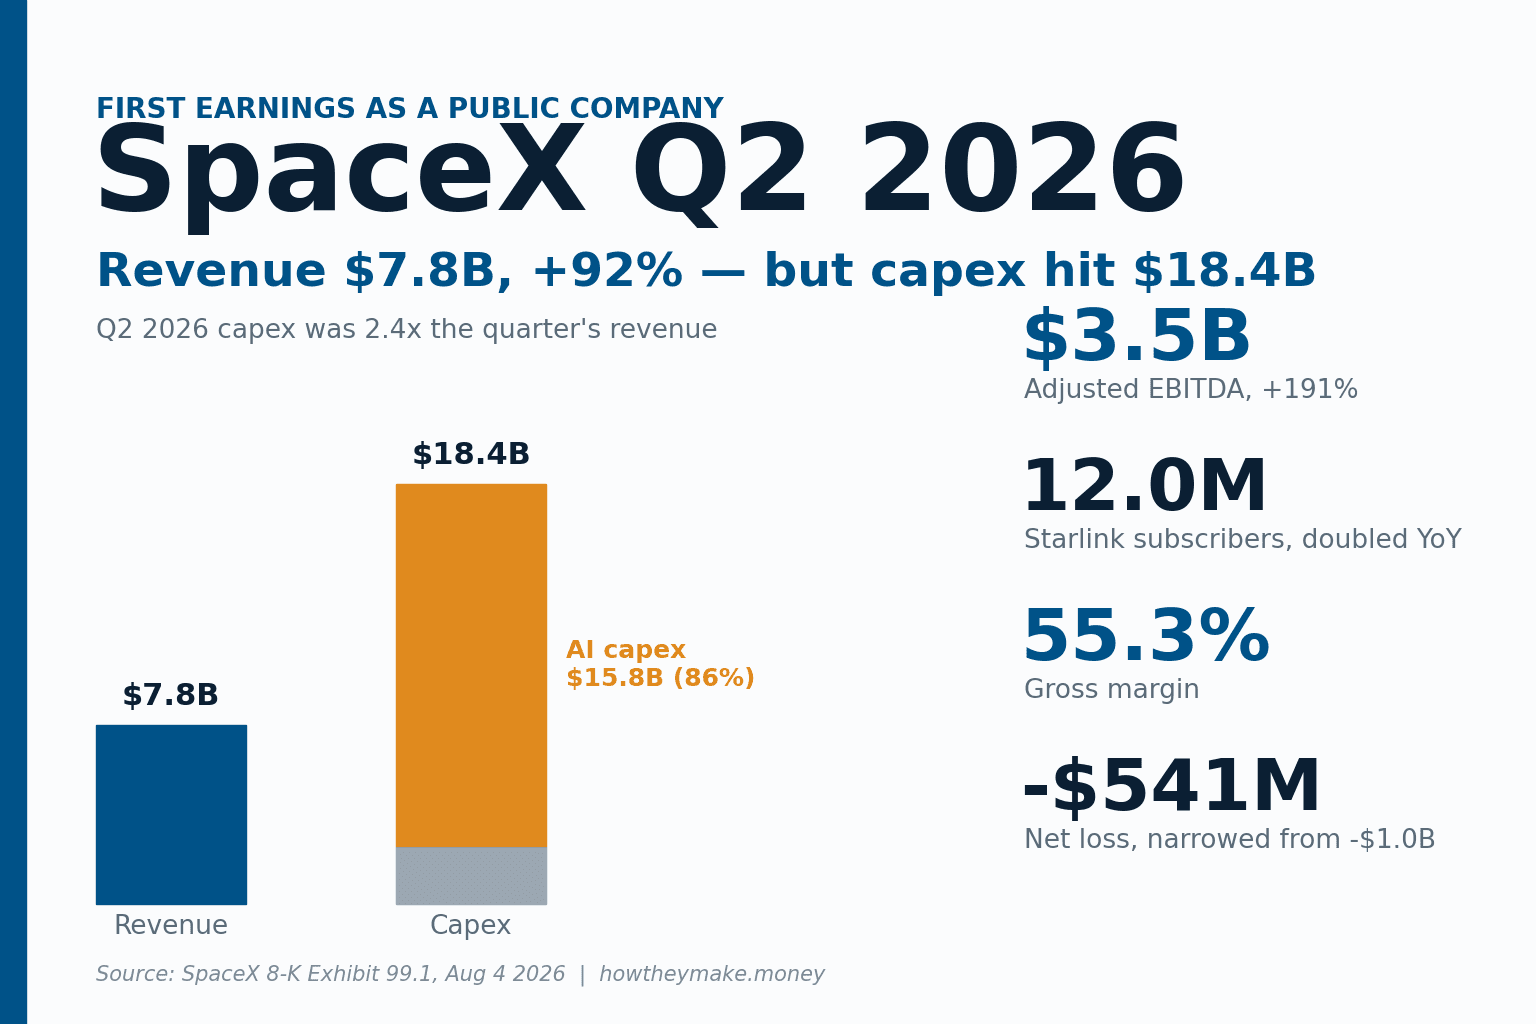
節目の四半期に、割れた評価
SpaceXは上場企業として初めて決算を発表しましたが、その数字は良い面と悪い面を同時に突きつけるものでした。2026年第2四半期の売上は$7,814Mで、前年同期比(YoY)+92%、アナリスト予想の約$6.8Bを大きく上回りました。純損失は$1,008Mから$541Mへ縮小しました。経営陣が投資家に注目してほしかった中核エンジンであるStarlinkは、いまや明確に黒字です。それでも株価は、通常取引で+9.43%上昇して約$125.33を付けた後、リリースが出るや時間外で約8%下落し、$114.60近辺まで沈みました。
その理由はキャッシュフロー計算書のある一行にあります。設備投資(CapEx)、すなわち企業が装置や施設に注ぎ込む資金です。SpaceXは当四半期に$18,369Mを投じており、これは計上した売上の約2.4倍に達します。同社は本物の上振れを、そして同じ紙面に、社史上最大の単一四半期支出額を並べて示したのです。この決算は、その緊張関係を映し出す一つのケーススタディです。
トップライン:3つのエンジン、明確な勝者は1つ
SpaceXは2026年2月にxAIとXを統合した後、3つのセグメントで報告しています。Connectivity(Starlink)が要で、売上は$4,291M、+66% YoYでした。打ち上げ、Starship、政府向けネットワークStarshieldを含むSpaceは$962Mへ上昇しました。振れ幅の大きかった要因はAI(xAIとX)で、新規締結したクラウドコンピュート契約による$1.6Bの増分インフラ売上に後押しされ、前四半期比で3倍の$2,561Mとなりました。
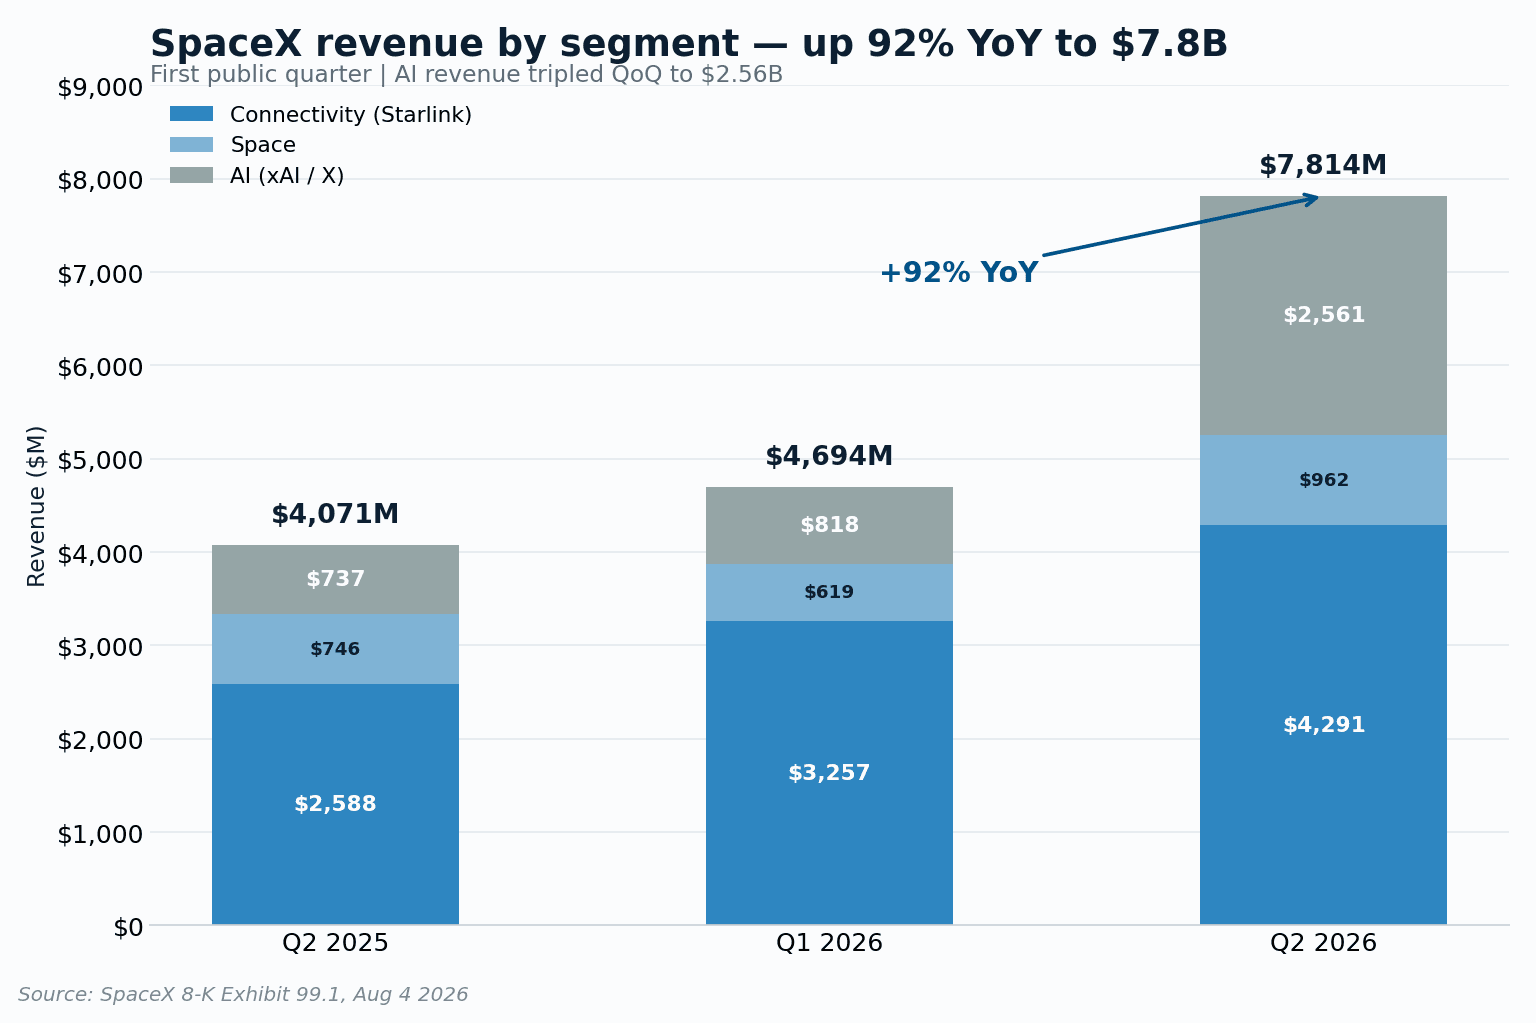
このAIの急伸は、わずか一四半期で構成比を塗り替えました。AIは売上の約17%から約33%へ跳ね上がり、Connectivityは金額こそ伸びたものの構成比は低下しました。粗利率(サービス提供の直接コストを差し引いた後に残る売上の割合)はYoYで11ポイント超拡大して55.3%となり、高マージンのコンピュート契約とStarlinkの営業レバレッジが寄与しました。
Starlinkが利益エンジン
AIをめぐる派手な見出しをいったん脇に置けば、当四半期で最も息の長い物語はStarlinkです。Connectivityの営業利益は$1,656M、+79% YoYで、SpaceとAIの赤字を支えました。サブスクライバーはYoYで倍増して1,200万人となり、当四半期の純増は170万人でした。
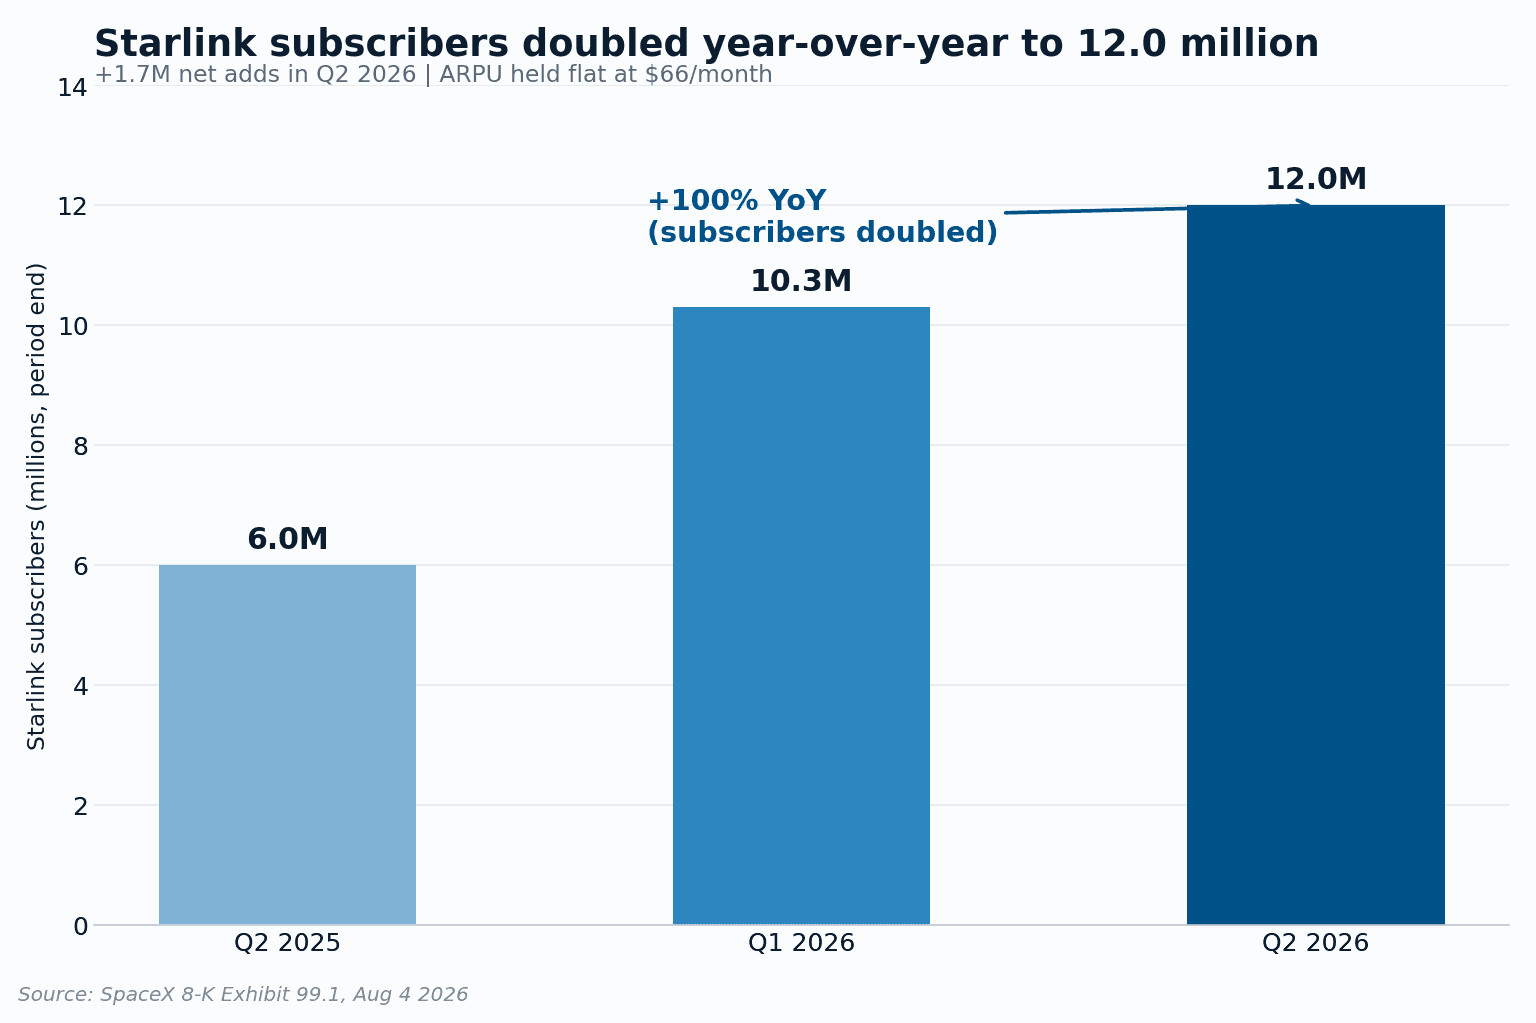
ARPU、すなわちSpaceXがサブスクライバー1人当たりで得る月間売上は、約$66で横ばいでした。この数字は1年前から22%下がっており、これは低価格の海外・消費者市場を追う代償ですが、契約基盤を倍増させながら水準を維持できたことこそが勝ち筋です。より速く伸びているのは法人・政府向けで、+108% YoYの$1,806M、米政府との$6B超の新規Starshield契約に押し上げられました。
収益性は見えてきた、調整ベースでは
規模拡大の最も明確な兆候は調整後EBITDA、すなわち利息・税金・減価償却・株式報酬・一時項目を除いてキャッシュベースの営業損益に近づけたNon-GAAPの利益指標です。これはYoYでほぼ3倍の$3,538M、マージン45.3%に達しました。
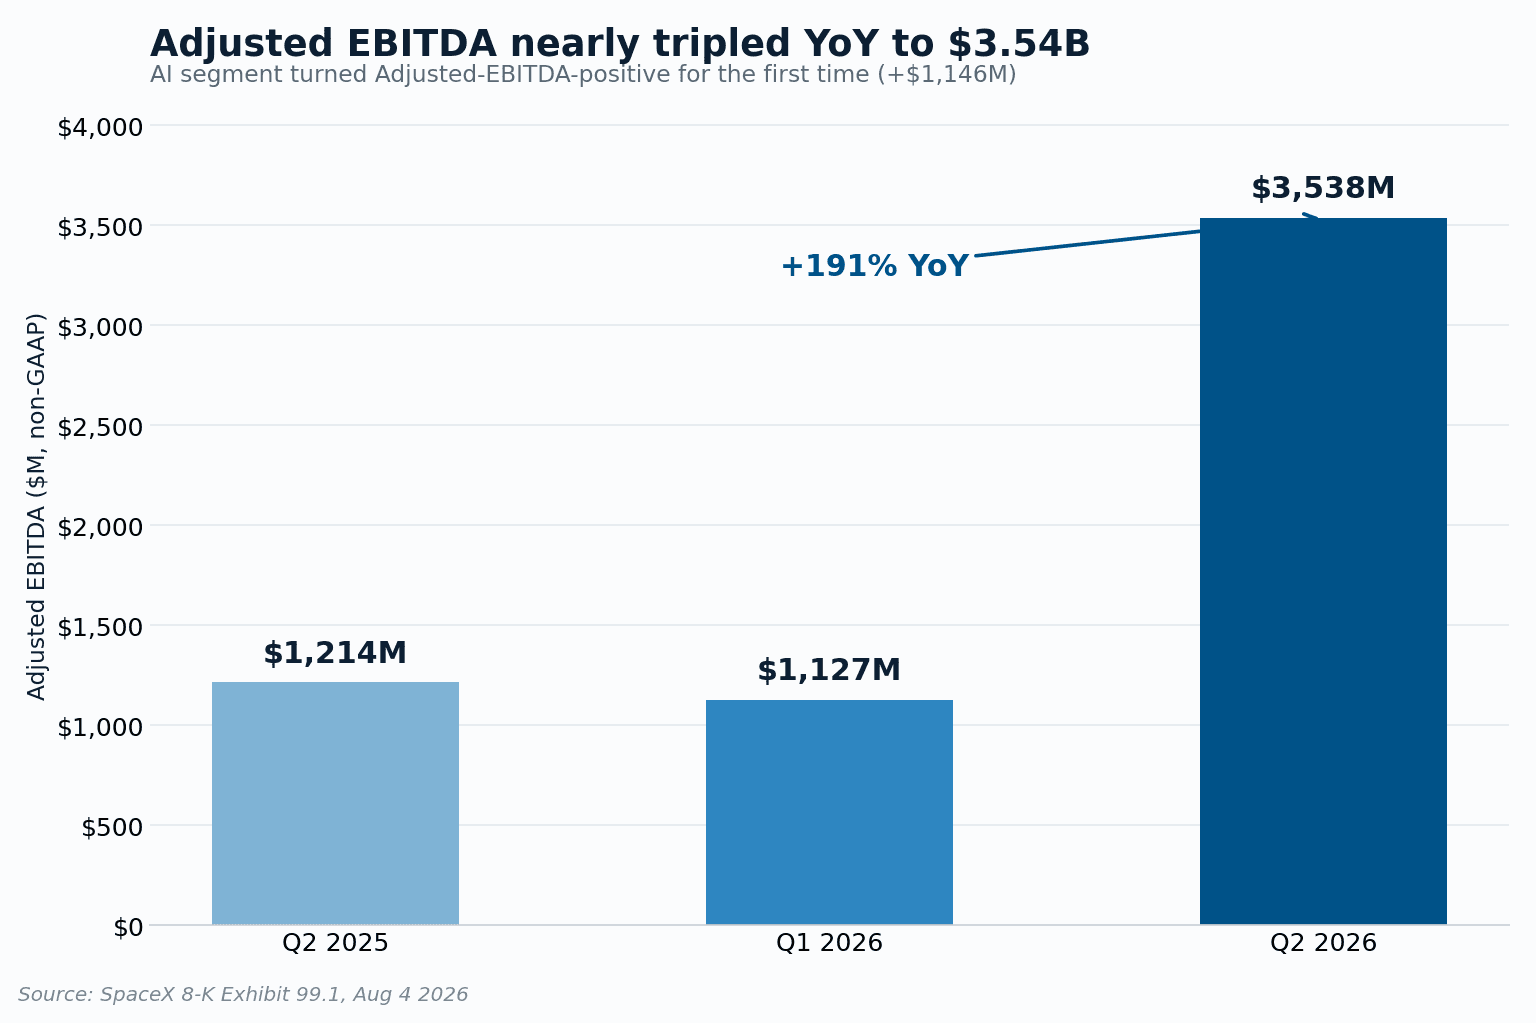
AIセグメントはコンピュート契約が寄与したことで初めて調整後EBITDAが黒字となり、$1,146Mを計上しました。ほぼ損益均衡の営業損失$143Mと$3,538Mの調整後EBITDAとの差は、その大半が$2,848Mの減価償却費・償却費であり、この数字はAI構築とともに急速に膨らんでいます。これは、今後の四半期でこの支出がいくらのコストとなるかを示す予兆です。
投資家を怯えさせた数字
ここが核心です。設備投資の総額$18,369Mは四半期売上の2.4倍であり、AIだけで$15,828M、その86%を占めました。このAIの数字は1年前の20倍超であり、公称能力を1.4ギガワットへ押し上げたColossus IIのコンピュート構築に充てられています。
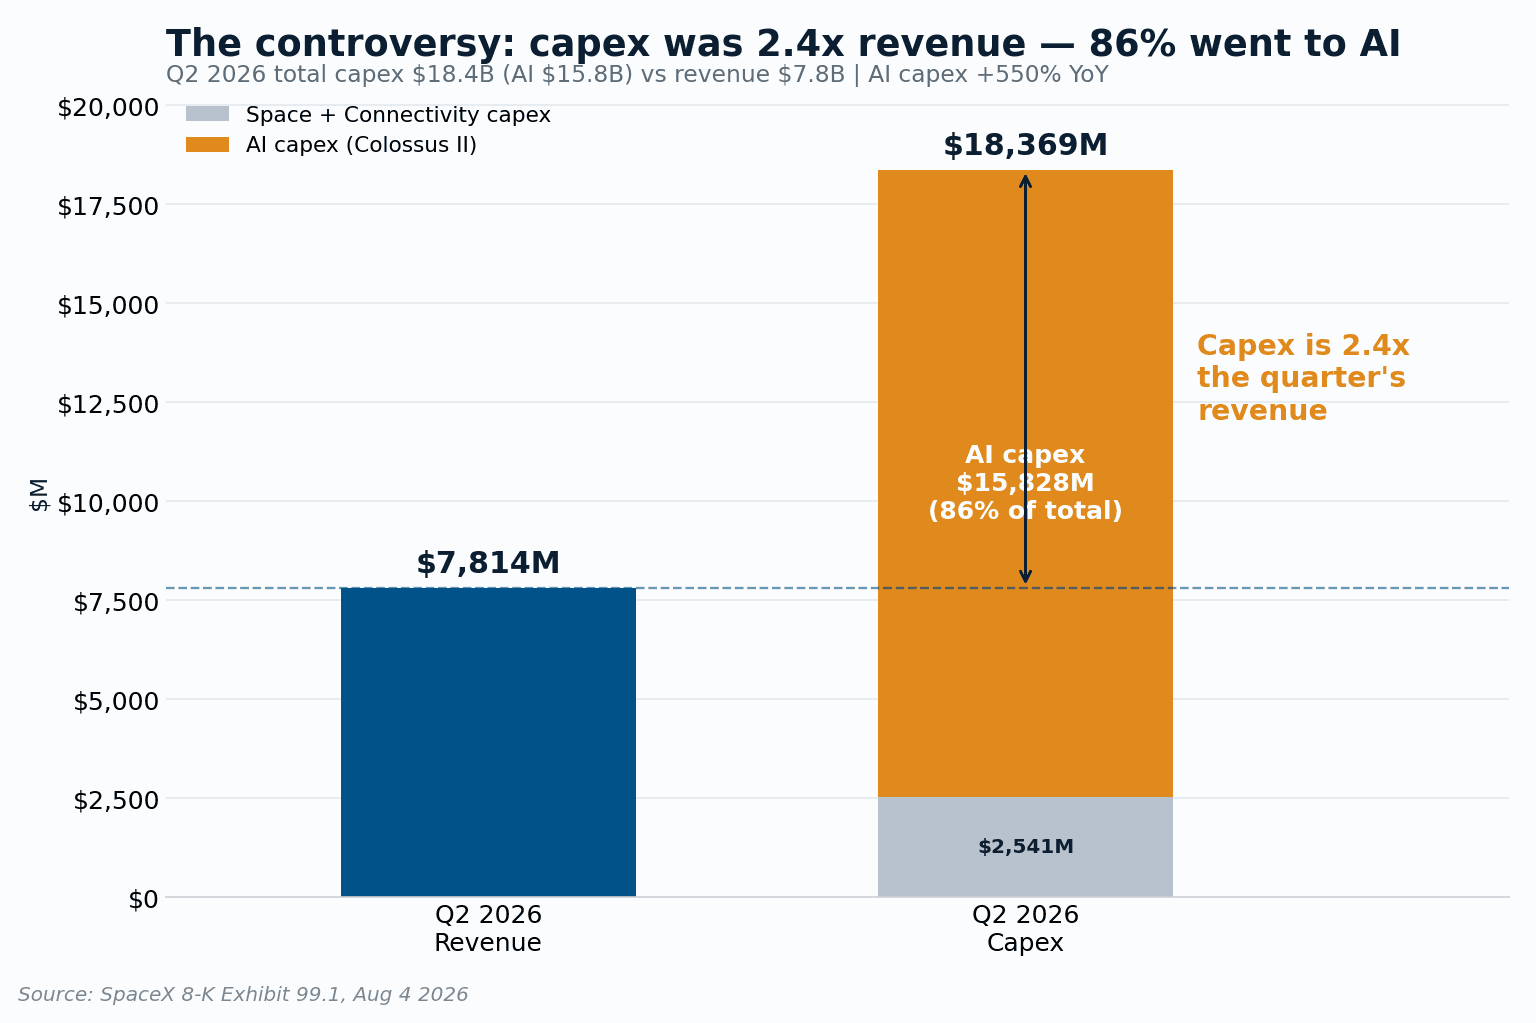
経営陣は、バランスシートはこれを十分に背負えると位置づけました。SpaceXは四半期末に現金・市場性有価証券で約$100B、そしてまだ計上していない契約済みの将来売上である受注残$47.5Bを抱えており、これは$85.7BのIPO手取り金を調達し$25Bの社債を発行した後の水準です。同社はまたAIコーディング企業Cursorを約$60Bで買収すると発表し、$14.1Bのクラウドコンピュート契約を締結しました。ブルケースは、これは浪費ではなく投資だというもの──コンピュートを構築し、契約を結び、売上を回収するという筋書きです。時間外の値動きが票を投じたベアケースはもっとシンプルです。支出が売上をはるかに上回るペースで走っており、どんなバランスシートも無限ではない、というものです。
市場が語ったこと、そして次に来るもの
セルサイドのカバレッジは、そのほぼ全てが6月のIPO前後に開始されたものですが、総じてポジティブなままでした。Morgan StanleyのAdam Jonas氏はOverweightのレーティングと$300の目標株価を維持し、Deutsche Bank、Cantor Fitzgerald、Bernstein、Goldman Sachsはいずれも$239〜$300の目標株価でBuy相当の判断を示しました。彼らに共通するテーゼは、Starlinkはすでに利益エンジンであり、AI設備投資は将来のオプション性を買うものだ、というものです。より声の大きい懐疑派は、主に独立系の論者ですが、バリュエーションと、約9億1,100万株を市場に放出しかねないロックアップ解除の接近を警告しました。
数字そのものに目を向けると、次の四半期のチェックリストは短いものです。まず、X広告がなおYoYで14%減っている中で、一過性の契約認識が薄れた後もAI売上がそのランレートを保てるか。次に、ARPUをこれ以上下げずにStarlinkが倍増を続けられるか。そして何より、設備投資の一行が$100Bの現金の山すら圧迫する前に、AIコンピュート構築が投資回収を始められるか。SpaceXは上場企業としてのデビュー戦で正真正銘の上振れを届けました。それが割安と読めるか、警告と読めるかは、あの$18.4Bが何を買うのかにすべてかかっています。