Sandisk の NAND スーパーサイクル:過去最高の利益率、それでも株価は下落
メモリメーカーの圧勝決算、それでも株は売られた
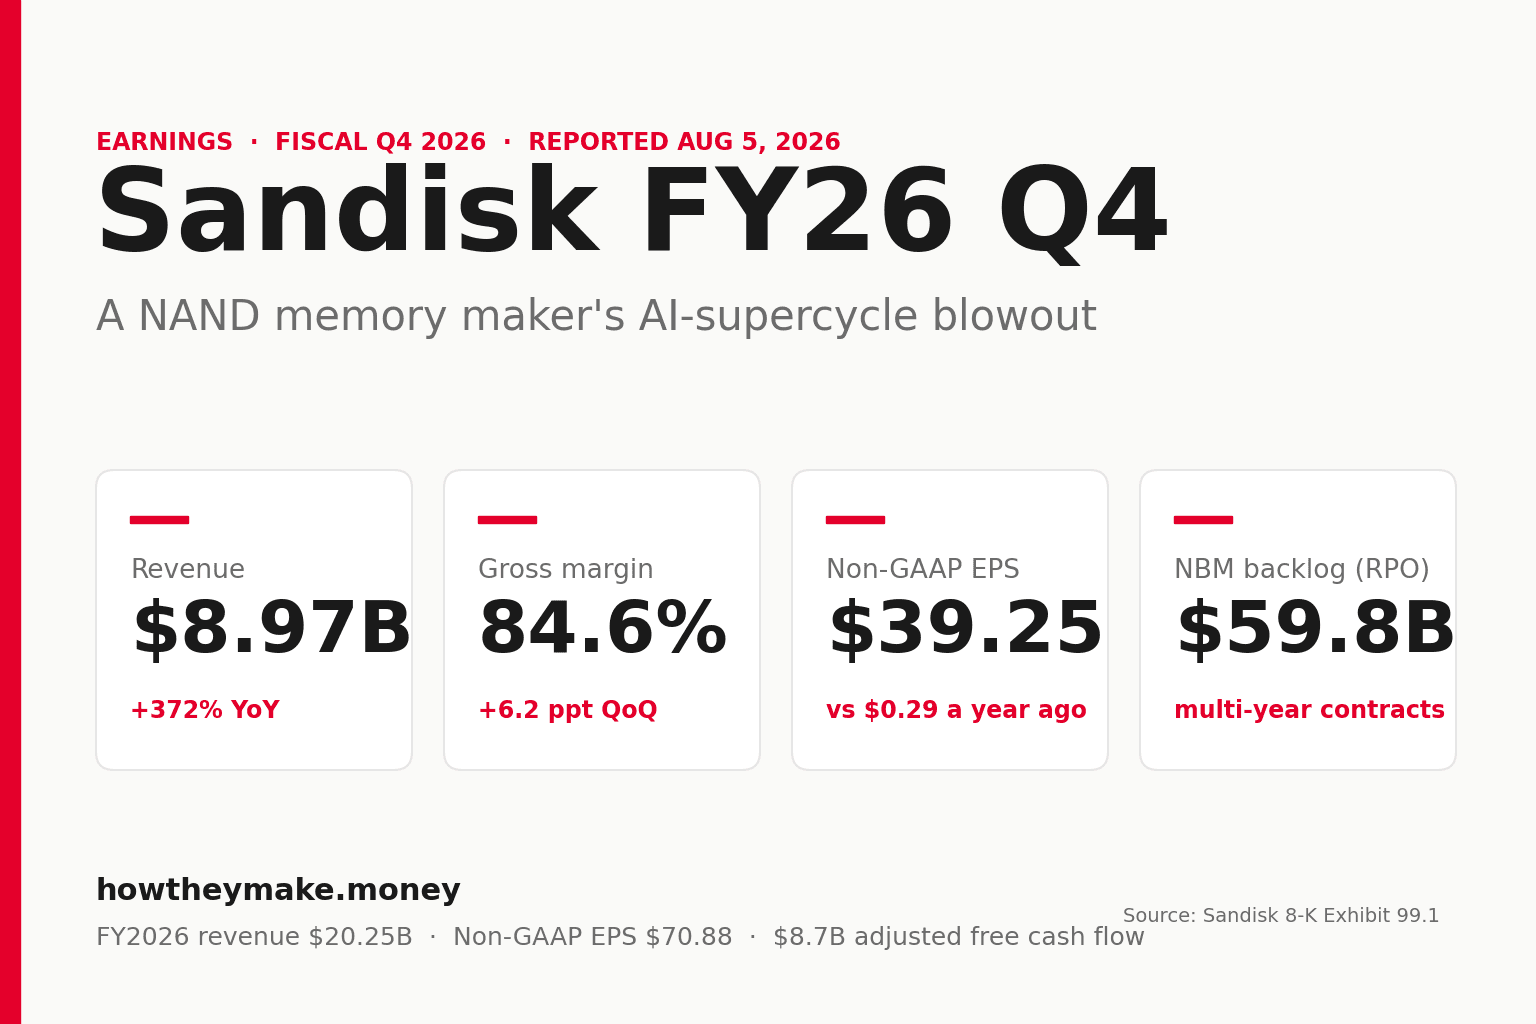
1 年前の Sandisk は、スマートフォンやノート PC、データセンター向けドライブに搭載される不揮発性メモリ、すなわち NAND フラッシュメモリ(NAND)を四半期あたり約 19 億ドル規模で手がけるメーカーでした。需要の見通しは約 3 カ月先までで、粗利率は 20% 台半ばにとどまっていました。2026 年 7 月 3 日締めの四半期に、その同じ会社が 8,965 百万ドルの売上(前年同期比 372% 増)、84.6% の粗利率、そして 39.25 ドルの非 GAAP 希薄化後 EPS を計上しました。大手ハードウェア企業がわずか 1 年でこれほど激変した例は、そうそうありません。
その原動力は AI 投資の拡大です。大規模モデルの学習と運用は膨大な高容量ストレージを消費しますが、NAND の供給は需要に追いついていません。価格は急騰し、Sandisk は将来の生産能力の多くを複数年契約に固定してきました。それでも株価は 8 月 5 日の通常取引で 5.40% 下落して 1,350.50 ドルとなり、決算発表後にさらに 7.96% 下げて約 1,243 ドルまで落ち込みました。本レポートでは、正真正銘の圧勝決算と、すでに完璧さを織り込んでいた市場との間に生じたこのギャップを読み解きます。
トップラインは垂直に跳ね上がった
8,965 百万ドルの売上は前四半期比 50.7% 増、前年同期比 371.6% 増で、同社自身のガイダンス(7,750 百万〜8,250 百万ドル)を上回りました。経営陣は前四半期比の伸びを、出荷ビット数の増加による数量要因が約 3 分の 1、価格上昇が約 3 分の 2 と説明しました。メモリの上昇サイクルでは価格が最も強力なレバーであり、Sandisk はそれを目一杯引いています。
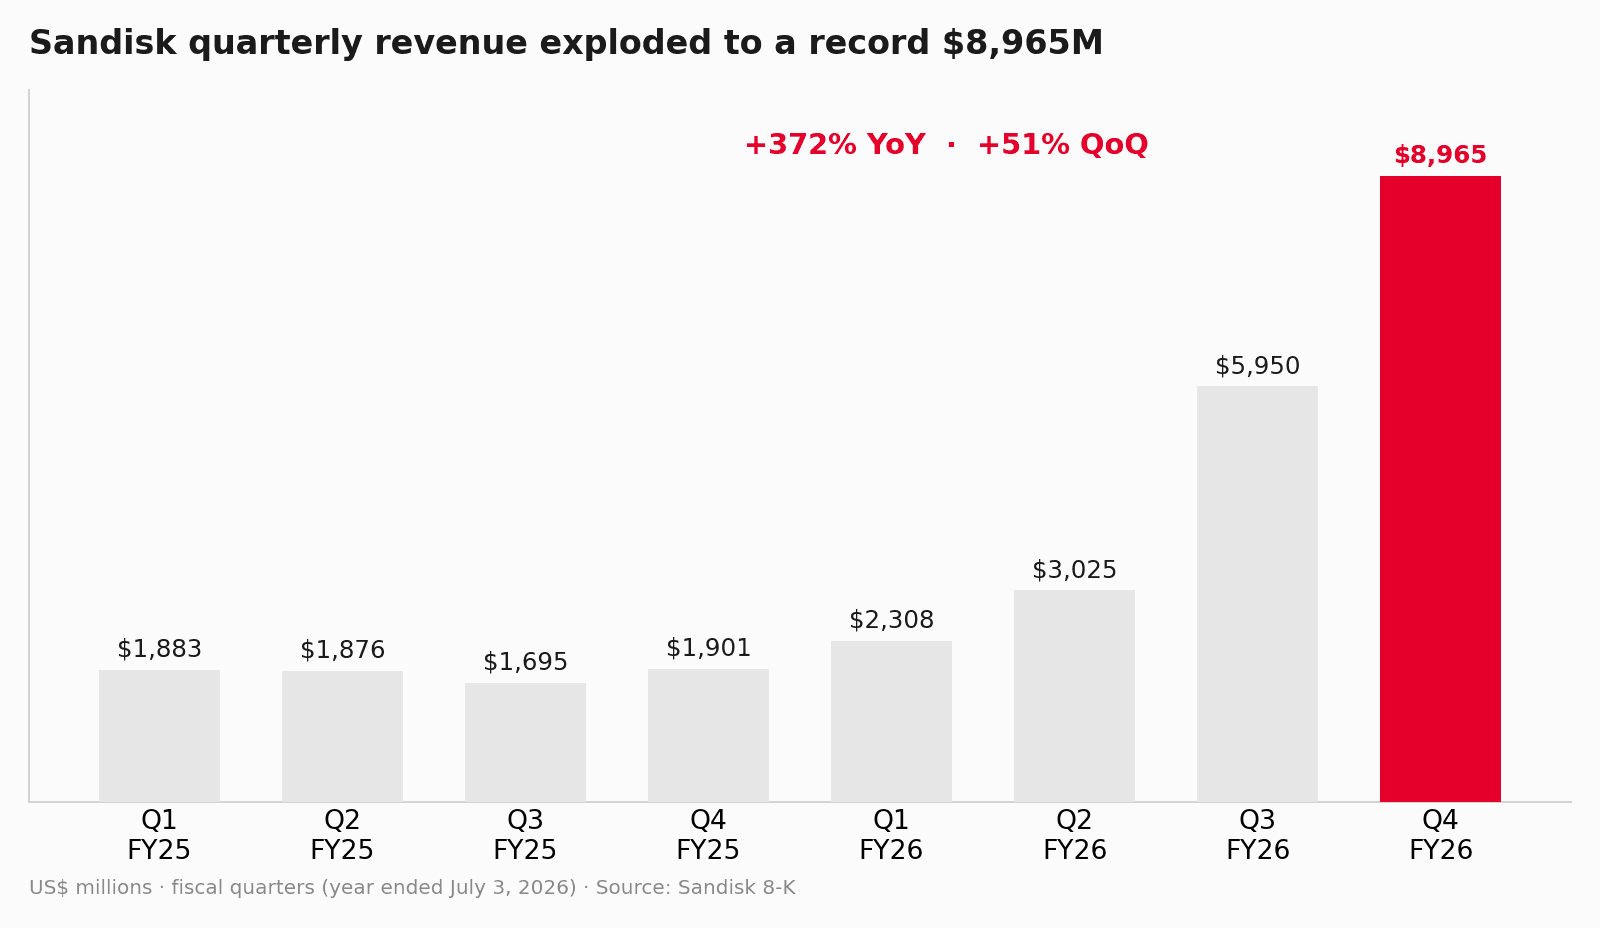
通期では売上が 20,248 百万ドルに達し、会計年度 2025 の 7,355 百万ドルから 175% 増加しました。経営陣が「10% 台半ばの伸び」と表現した出荷ビット数の増加を背景としています。売上が数量をはるかに上回るペースで伸びていること、これがすべてを物語ります。今回は価格とミックスがもたらしたものであって、数量の急増ではありません。
Datacenter が最も速く伸びるエンジン
Sandisk は当四半期にセグメント名を変更し、Cloud を Datacenter に、Client を Edge に改めました。この付け替えは、成長がどこにあるかを示すものです。Datacenter の売上は 2,977 百万ドルに達し、前四半期比 103% 増、前年同期比では約 1,300% 増となりました。PC とスマートフォンを対象とする Edge は、高容量ストレージへの AI 主導の需要により前四半期比 48% 増の 5,432 百万ドルとなりました。小売向けのカードやドライブを扱う Consumer は、PC とスマートフォンが需要・価格ともに低迷したまま推移したため、32% 減の 556 百万ドルとなりました。
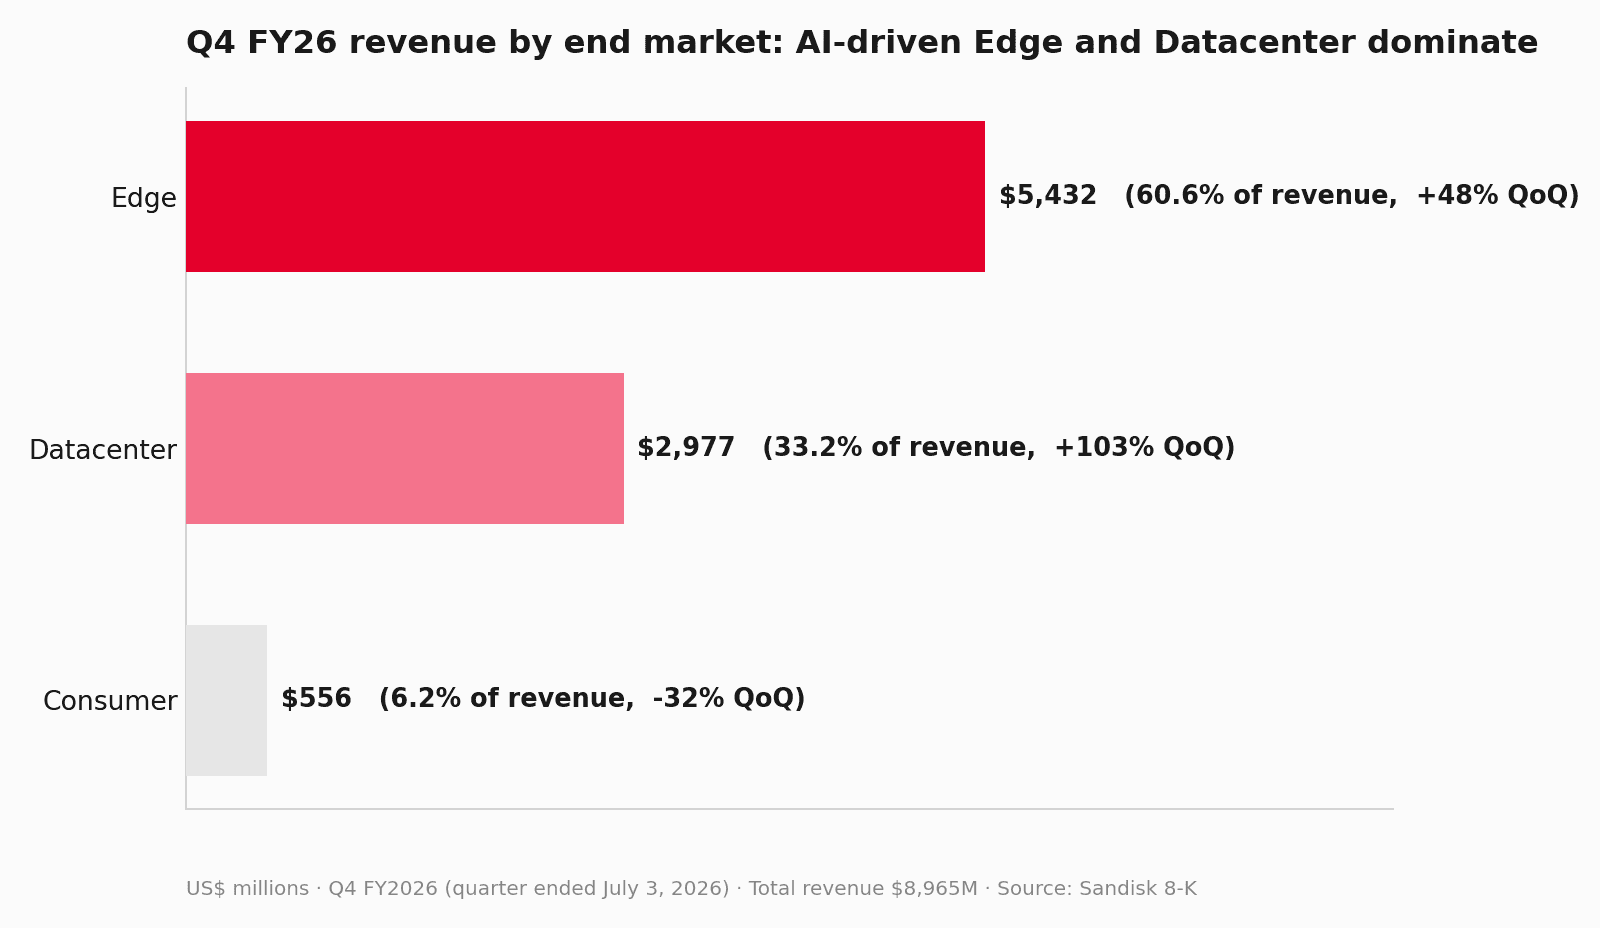
構造的な論点はミックスのシフトです。Datacenter は 1 年前には Sandisk の出荷ビットの約 12% でしたが、会計年度 2026 を終える時点でポートフォリオの約 38% に達しました。経営陣は、あらゆる AI クエリが保存・取得すべきデータを生み出す来たるべき「推論の時代」を、エンタープライズ向けソリッドステートドライブにとって持続的な追い風だと位置づけました。同社は当四半期に、AI データレイク向けの QLC「Stargate」プラットフォームの出荷を開始しました。
粗利率は 85% 近くへ
製品の直接製造コストを差し引いた後に残る売上の割合、すなわち粗利率には、上昇サイクルが最も鮮明に表れます。GAAP・非 GAAP の粗利率はともに 84.6% に達し、前四半期から 6.2 ポイント上昇、前年同期の 26.4% から大幅に改善しました。当四半期は両者が一致していますが、これは唯一の調整項目が、90 億ドル近い売上に対してわずか 6 百万ドルの株式報酬費用だったためです。
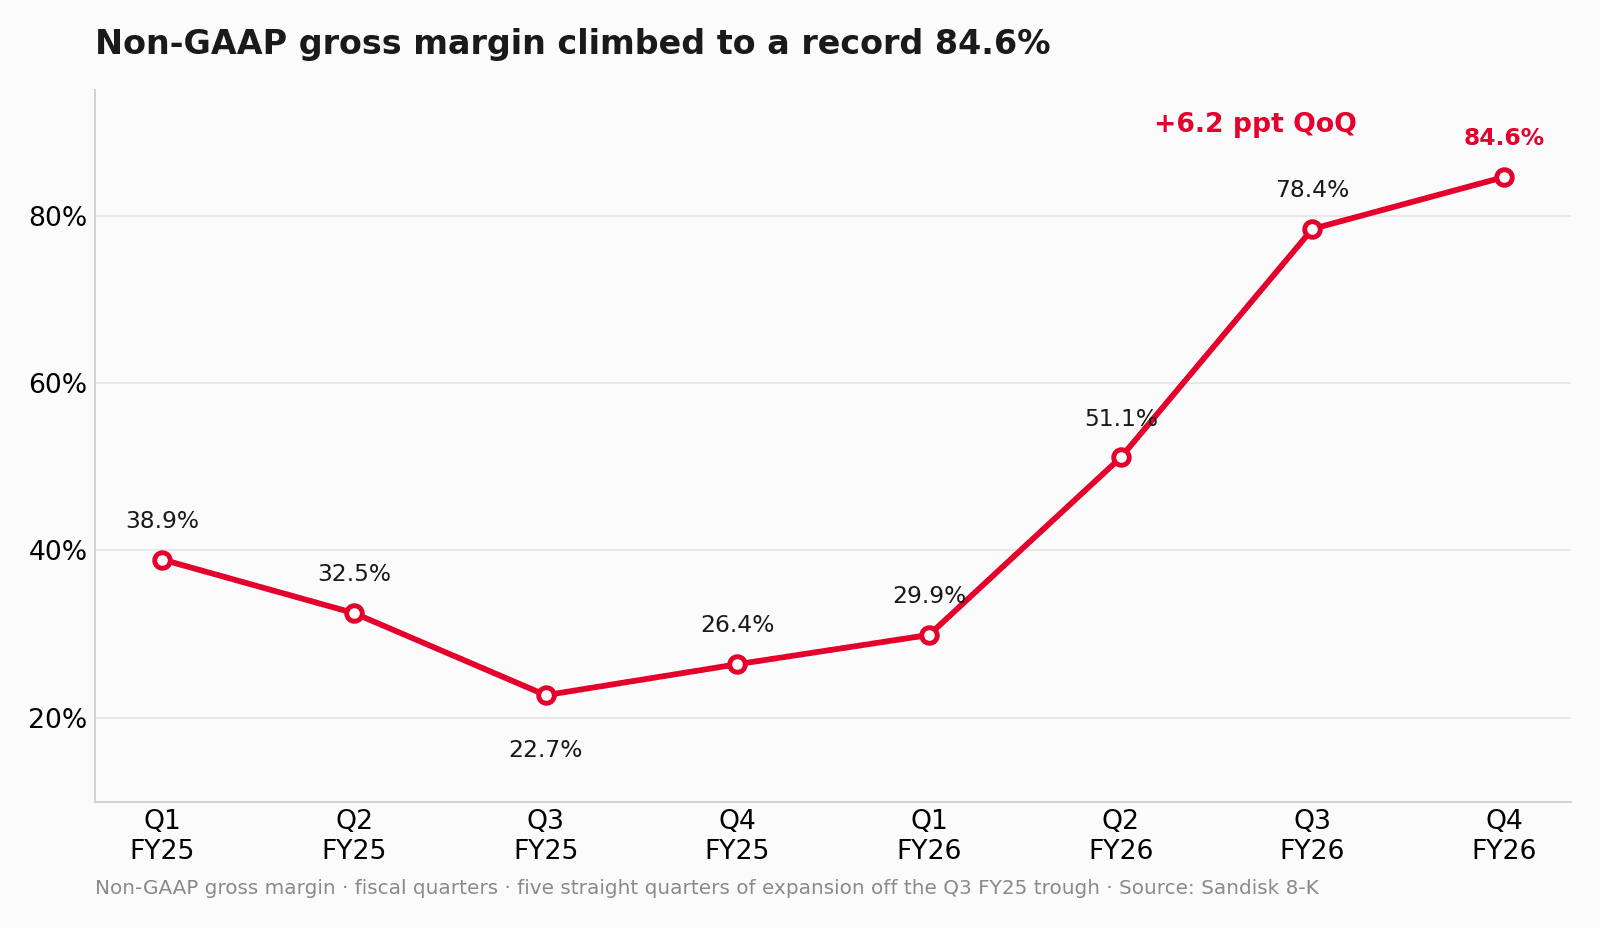
これは 1 年前の底値から 62 ポイントの振れ幅であり、そのほぼすべてが価格によって牽引されています。同時にこれは、株価にのしかかる中心的な問いを浮き彫りにします。すなわち、メモリ企業がライバルの Samsung や SK Hynix による新規供給が到来する前に、80% 超の粗利率をどれだけ長く稼ぎ続けられるのか、という問いです。
収益力、再定義
一時的な項目を除いて基礎的な収益力を示す非 GAAP 希薄化後 EPS は 39.25 ドルで着地し、前年同期の 0.29 ドル、ガイダンスの 30〜33 ドルを上回りました。GAAP EPS はさらに高い 43.97 ドルでしたが、この数字には非 GAAP が除外する市場性のある株式証券に係る税引前利益 804 百万ドルが含まれており、そのため当四半期は GAAP の数字が調整後を上回っています。
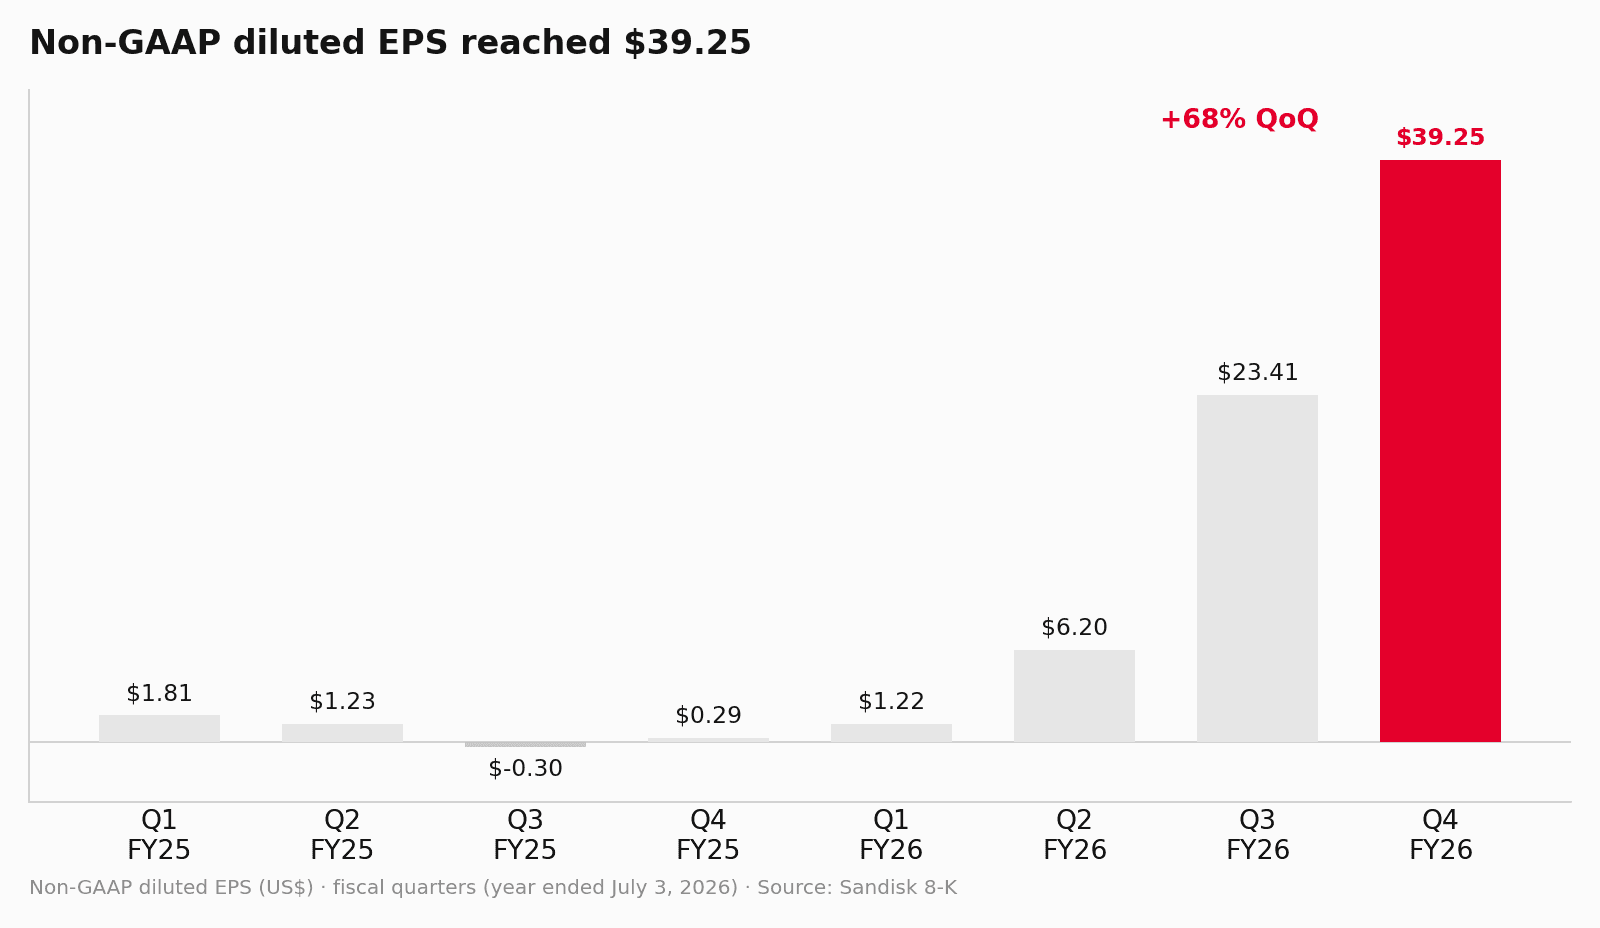
通期では非 GAAP EPS が 70.88 ドル、営業キャッシュフローが 11,671 百万ドル、調整後フリーキャッシュフロー(FCF)が 8,743 百万ドルでした。Sandisk は主に新工場の建設ではなく微細化のノード移行を通じて供給を拡大するため、設備投資(CapEx)は四半期売上の 0.5% 近くと低く抑えられ、キャッシュ転換率は高くなっています。
本当の主役:複数年契約
最も重要な数字は利益率ではなく、受注残です。Sandisk の New Business Model(NBM)プログラムは、Datacenter と AI の顧客との間で数量と価格の双方を固定する長期供給契約の集まりです。同社は現在、8 社の顧客にまたがる 10 件の契約を保有し、そのうち 5 件は当四半期に締結されました。見込み売上の合計は下限価格ベースで少なくとも 939 億ドルで、経営陣は実際にはこれを上回ると見込んでいます。
まだ納入していない契約済み売上を示す残存履行義務(RPO)は四半期末で 598 億ドルとなり、四半期末後に締結された 2 件を含めると 911 億ドルに上ります。各契約には、顧客の購入量が取り決めを下回った場合に Sandisk を保護する現金預託や証書などの財務保証が付帯し、その合計は 165 億ドルに達します。NBM は会計年度 2027 に出荷ビットの 50% 超、会計年度 2028 には約 3 分の 2 をカバーする見込みで、目標粗利率は 80% です。CEO の David Goeckeler の言葉を借りれば、Sandisk は 3 カ月先の見通しから、4 年以上先までコミットされた業績へと移行したのです。
ガイダンス、売り、そしてこの先
会計年度 2027 Q1 について、Sandisk は売上 103 億〜108 億ドル、非 GAAP 粗利率 83〜85%、非 GAAP EPS 44〜46 ドルとのガイダンスを示しました。いずれも力強い数字ですが、その中央値はすでに驚異的な四半期を織り込んでいた市場をわずかに上回るにとどまり、そこが今回の売りの核心です。株価は年初来で約 500〜700% 上昇し、S&P 500 で最も好調な銘柄となっていたため、圧勝ガイダンスに届かなければ調整のリスクがありました。同業の Western Digital も同日に決算を発表し、同じく上振れしながら、同じく下落しました。
アナリストはバリュエーションに注意を促しつつ、おおむね強気を維持しました。Goldman Sachs は目標株価を 1,200 ドルから 2,200 ドルへ、BofA は 2,100 ドルから 2,500 ドルへ引き上げ、いずれも買い推奨としました。NAND の需給逼迫が 2027 年まで続くとの見方によるものです。Morgan Stanley はオーバーウェイトを維持しました。Wells Fargo はバリュエーションに規律を効かせて 1,620 ドルの中立を維持し、Morningstar は AI・メモリ関連銘柄が買い場となる前に 20〜30% 下げる可能性があると警告しました。弱気の論拠は、Sandisk がつまずいたということではありません。84.6% の利益率を稼ぐメモリ企業が、サイクルが持続することを前提に価格づけられている一方で、サイクルはめったに持続しない、というものです。固定化された NBM の受注残こそが Sandisk の答えであり、変動の激しいコモディティ事業を、契約に基づく売上に近いものへと転換します。市場がこの再定義を信じるかどうか、それが今後数四半期で決着する問いです。