Rocket Lab 2026年第2四半期:過去最高の売上高とIridium買収
過去最高の四半期を、それでも市場は売った
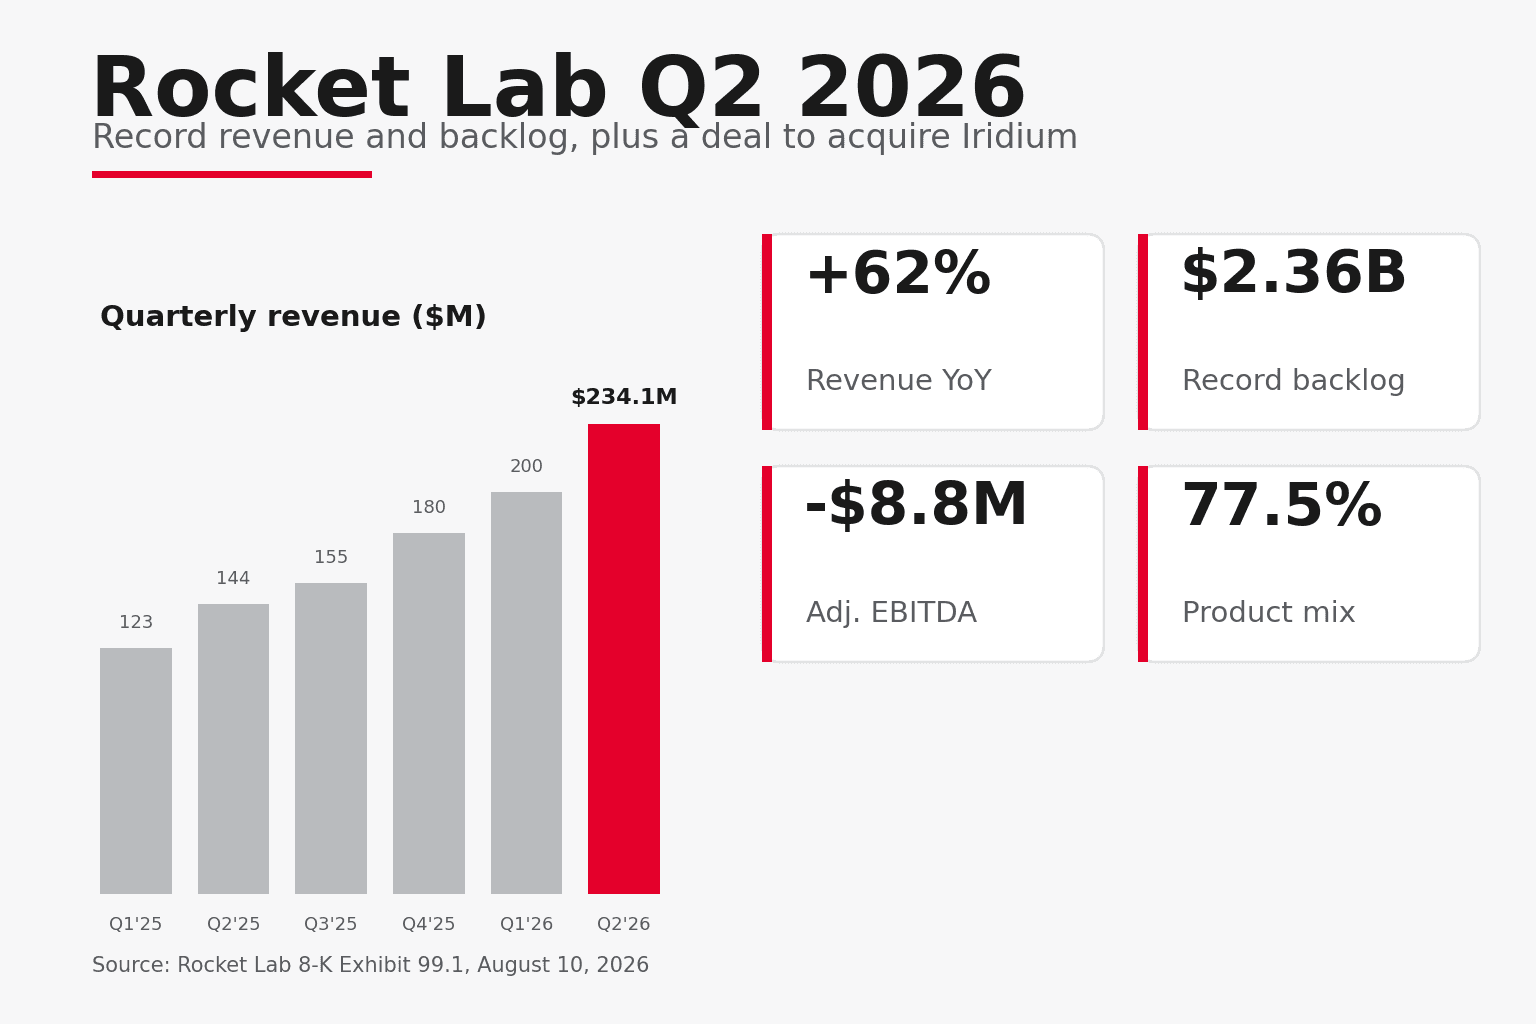
Rocket Labは同社史上最大の四半期を成し遂げましたが、それでも株価は下落しました。2026年第2四半期の売上高は2億3,410万ドルに達し、前年同期比62%増、そして自社の前四半期の記録をも16.8%上回りました。同社は衛星通信事業者Iridiumを買収するという画期的な案件を発表し、過去最高の受注残23億6,000万ドルを積み上げ、Neutronロケットをさらに発射台へと近づけました。それでも株価は下がり、通常取引を3.37%安で終え、時間外にはさらに約7%下落して74ドル前後まで沈みました。
評価が真っ二つに割れたこと自体が、今回の決算を象徴しています。経営陣が投資家に見てほしい数字、すなわち成長と勢いという点では、この四半期は素晴らしいものでした。一方で市場が固執した2つの項目、最終損益の赤字と翌四半期の利益率ガイダンスという点では、期待に届きませんでした。この2つの見方は、どちらも同時に成り立っています。
トップライン:ハードウェアが牽引したもう一つの記録
見出しの数字は明快です。2億3,410万ドルの売上高は四半期の過去最高を更新し、この1年半でおよそ倍増した着実な上昇基調を、さらに一段と伸ばしました。
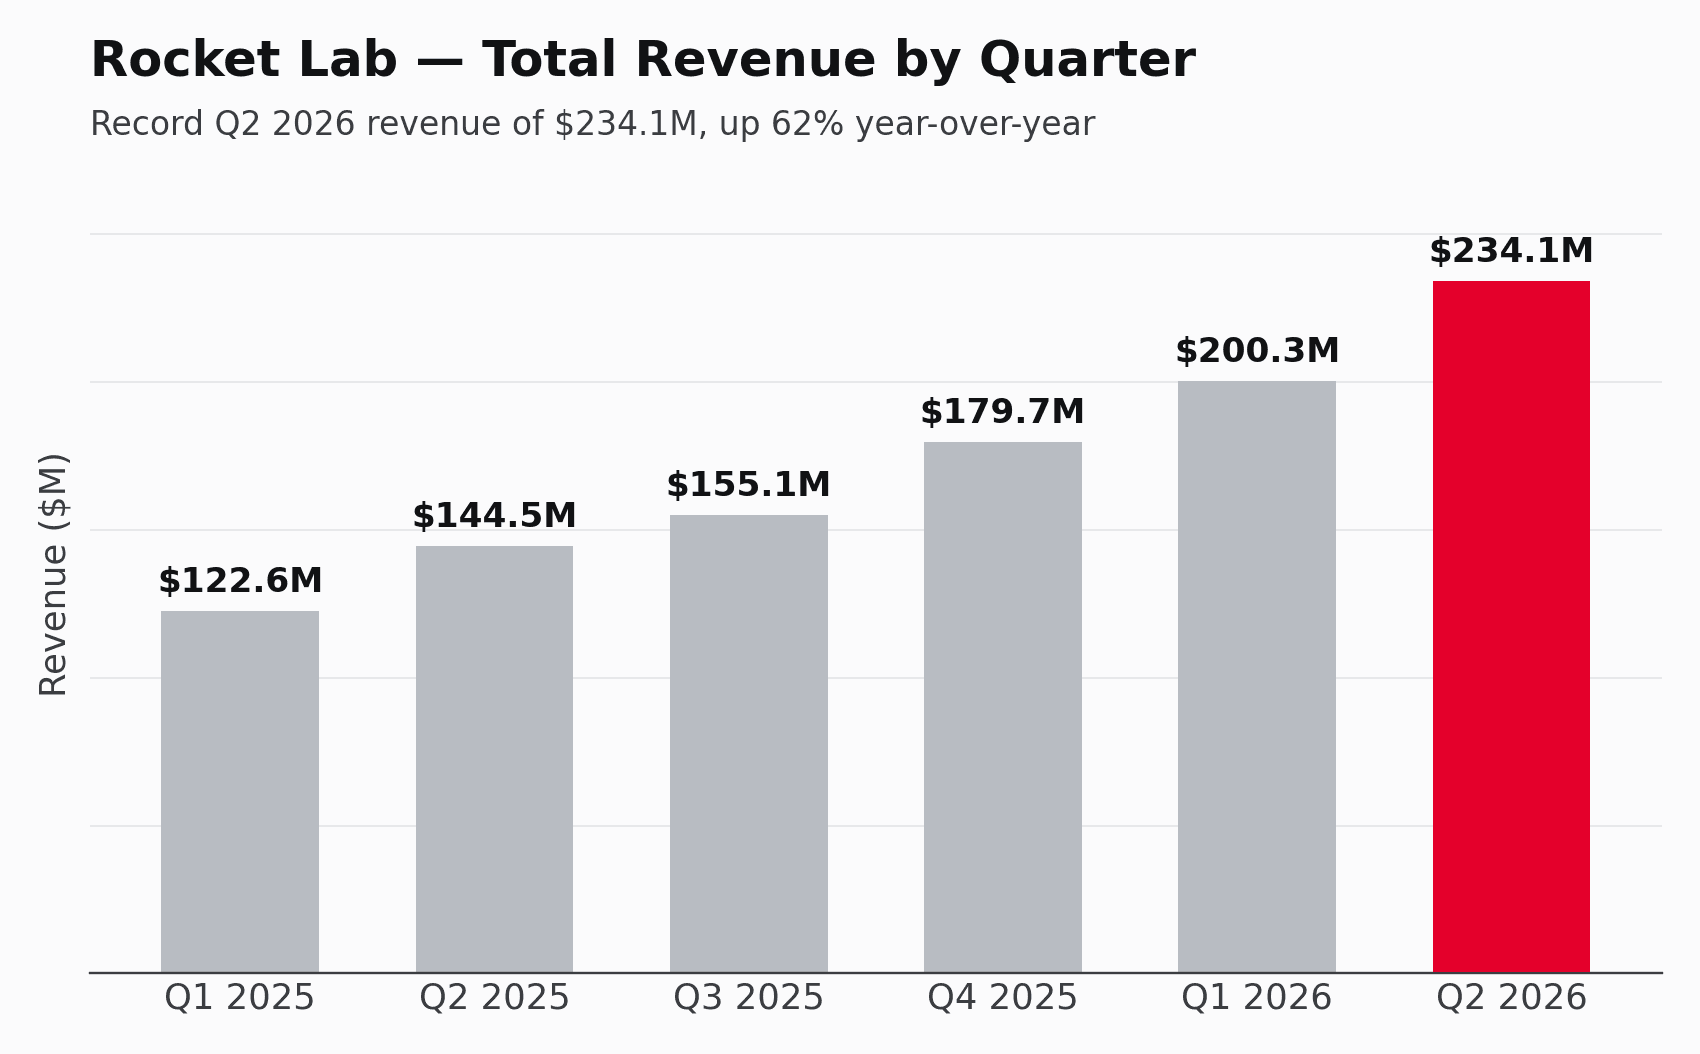
この伸びを支えたのは打ち上げではなく、ハードウェアでした。Rocket Labは売上高をProductとServiceの2つに分けて報告しています。Productは宇宙機と宇宙システム事業、すなわち同社が手がける衛星やコンポーネントを対象とし、おおむね同社のSpace Systemsセグメントに対応します。Serviceは打ち上げを対象とし、おおむねLaunch Servicesに対応します。決算発表は明確なセグメント別の数字ではなくProductとServiceで区分しているため、この対応関係はあくまで概算ですが、その方向性は紛れもありません。
Product売上は宇宙機の引き渡しに押し上げられ、前四半期比42%増の1億8,130万ドルとなりました。打ち上げに紐づくService売上は、ミッションのタイミングの影響で27.6%減の5,270万ドルとなりました。その結果、構成比は、同社として過去最も偏ったものになりました。
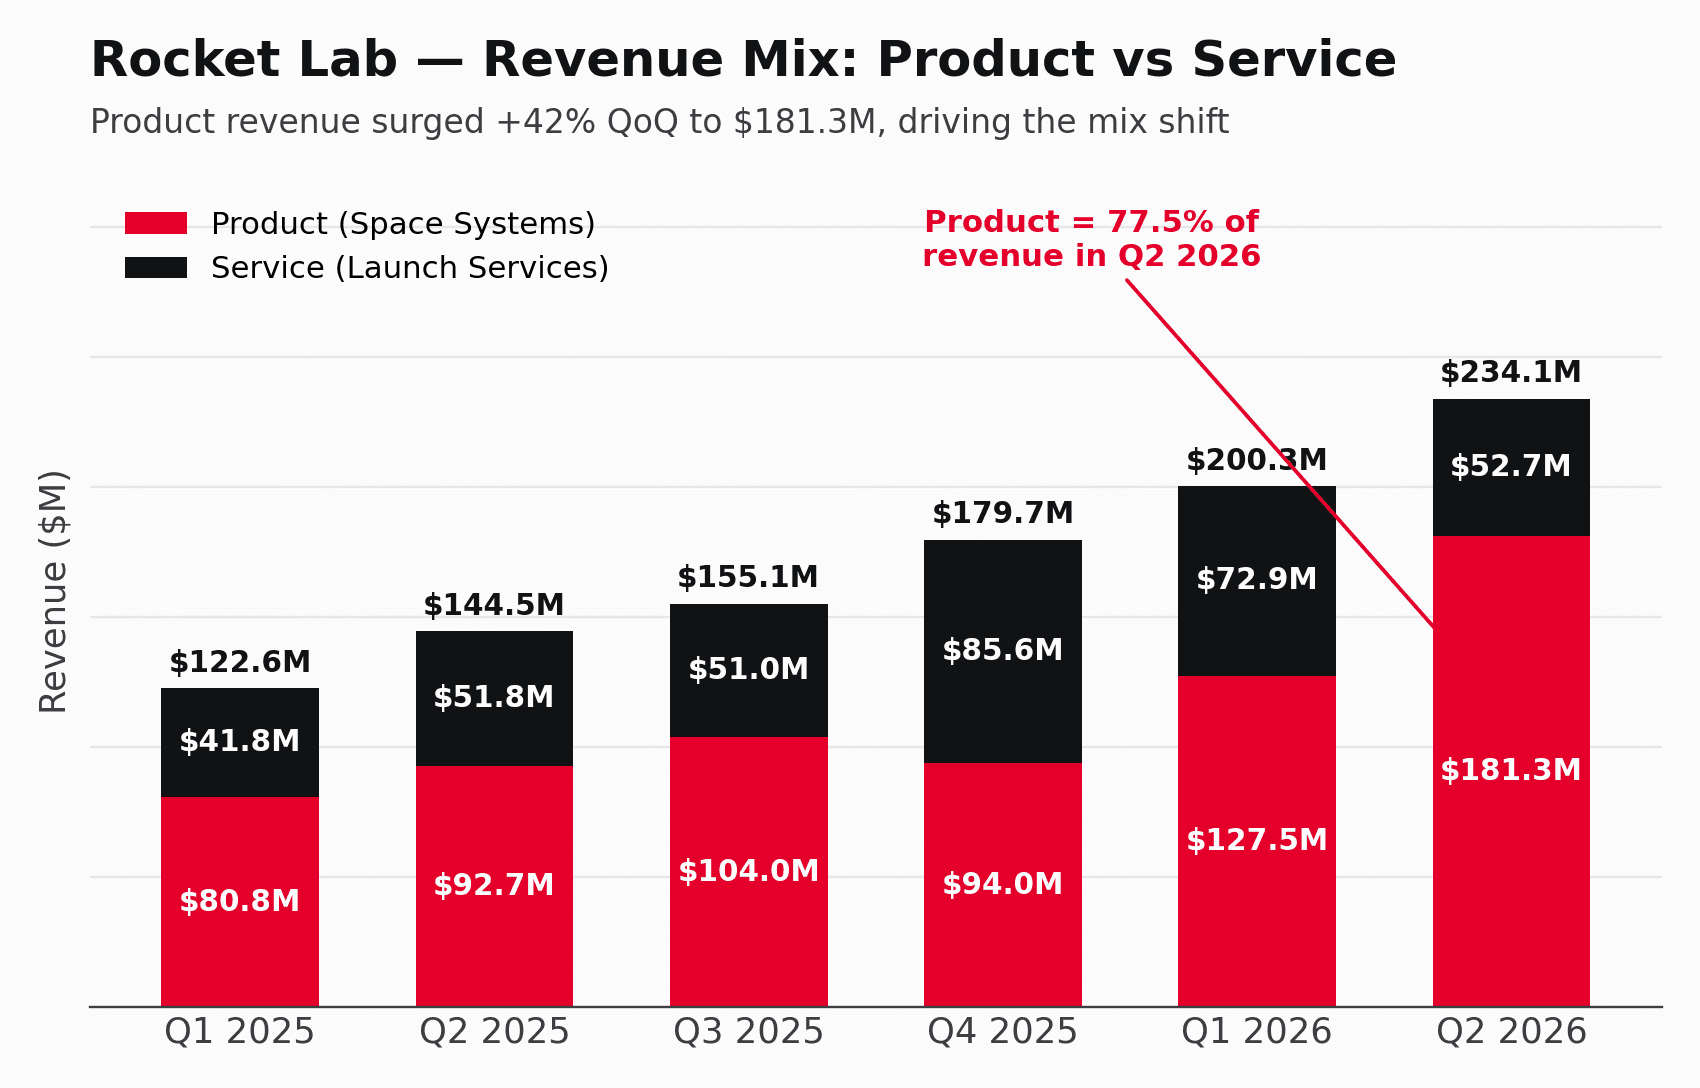
Productは今や売上高の77.5%を占め、過去最高の比率となりました。これは垂直統合という戦略が実際に機能している姿です。Rocket Labは、ハードウェアに手を出す打ち上げ企業というよりも、打ち上げも手がける衛星メーカーへとますます近づいています。難点は利益率です。打ち上げはこれまで高採算の事業で、当四半期は約39%に近い水準でした。そのため構成比がProductの引き渡しに傾いたことで、売上総利益が過去最高の8,460万ドルに達したにもかかわらず、GAAP粗利率は205ベーシスポイント(bps)低下して36.1%となりました。株式報酬や買収関連の償却などを除く非GAAPベースでは、粗利率は41.5%でした。これはコストの膨張ではなく、構成比によるものでした。
受注残、Neutron、そしてIridiumへの転換
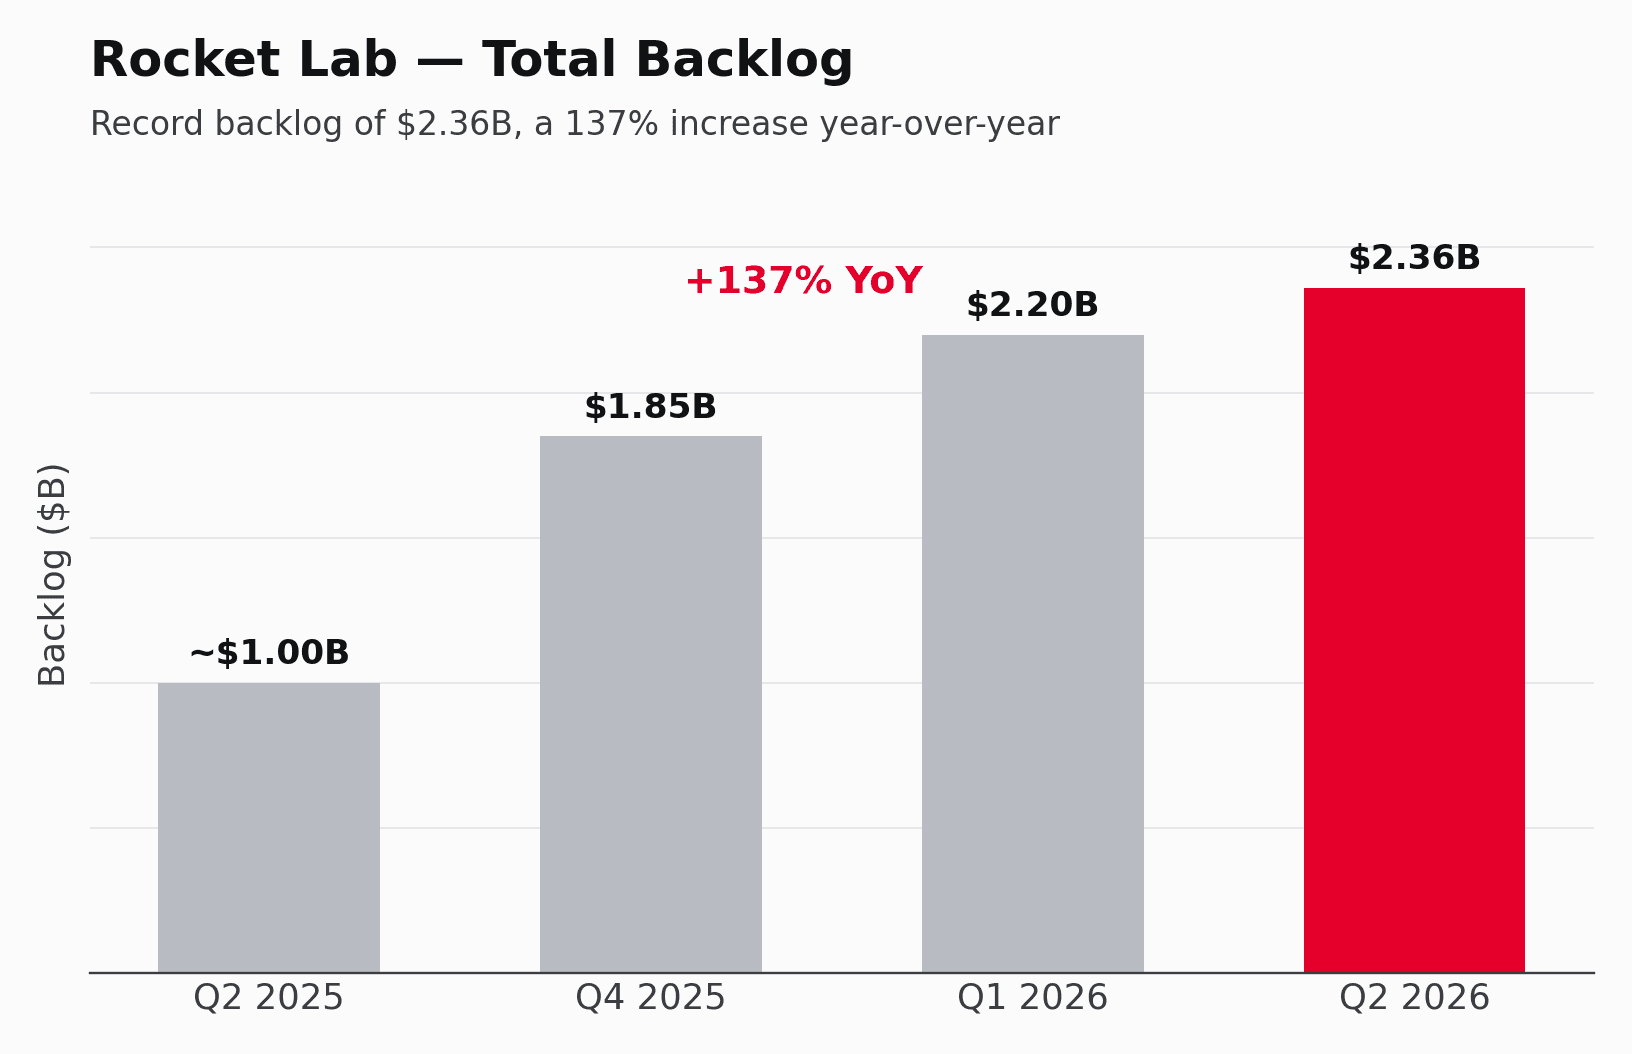
売上高が現在を表すなら、受注残は未来を表し、その姿は力強く見えます。契約済みで未引き渡しの契約は前年同期比137%増の過去最高23億6,000万ドルに達し、当四半期にはすでに10億ドルを超える新規の打ち上げ・宇宙システム案件が締結されています。
この需要の多くは、2つの起爆剤に支えられています。1つ目はNeutronです。これは同社の小型機Electronよりも重いペイロードを運ぶために開発された、より大型の再使用型ロケットです。経営陣は、初飛行用ハードウェアが各マイルストーンを達成しており、第1段タンクの生産が2026年第4四半期にNeutronを発射台へ搬入するスケジュールと整合していると述べました。米宇宙軍のSB-AMTIプログラム向けにFlatellite宇宙機を製造する3億9,700万ドルの受注が、Neutronの初期需要の柱となっています。
2つ目、そして戦略的にはより大きな一手が、発表されたIridium買収です。Iridiumは66基の衛星から成る通信ネットワークを運用し、数百万人のユーザーにサービスを提供しています。これを買収すれば、Rocket Labは衛星を製造・打ち上げる立場を超えて、コンステレーションを保有・運用する立場へと踏み出し、安定したサブスクリプション型の収益が加わることになります。すでに完了したMynaricとMotivの買収と併せて、経営陣はこれらの取引を、Rocket Labを「自前で打ち上げる第一級(tier-1)の宇宙企業」にするものだと位置づけました。同社が上半期に株式発行で調達したおよそ15億3,000万ドルがこの野心を支えており、その結果、現金及び短期投資は約23億ドルの水準となっています。
最も重視すべき指標で見れば、損失は縮んでいる
Rocket Labは黒字ではありませんが、赤字は縮小しています。GAAP純損失は4,930万ドル、1株当たり0.08ドルで、買収費用と税金費用の一部が影響して前四半期よりわずかに拡大しました。トレンドをより明快に読める指標は、調整後EBITDAです。
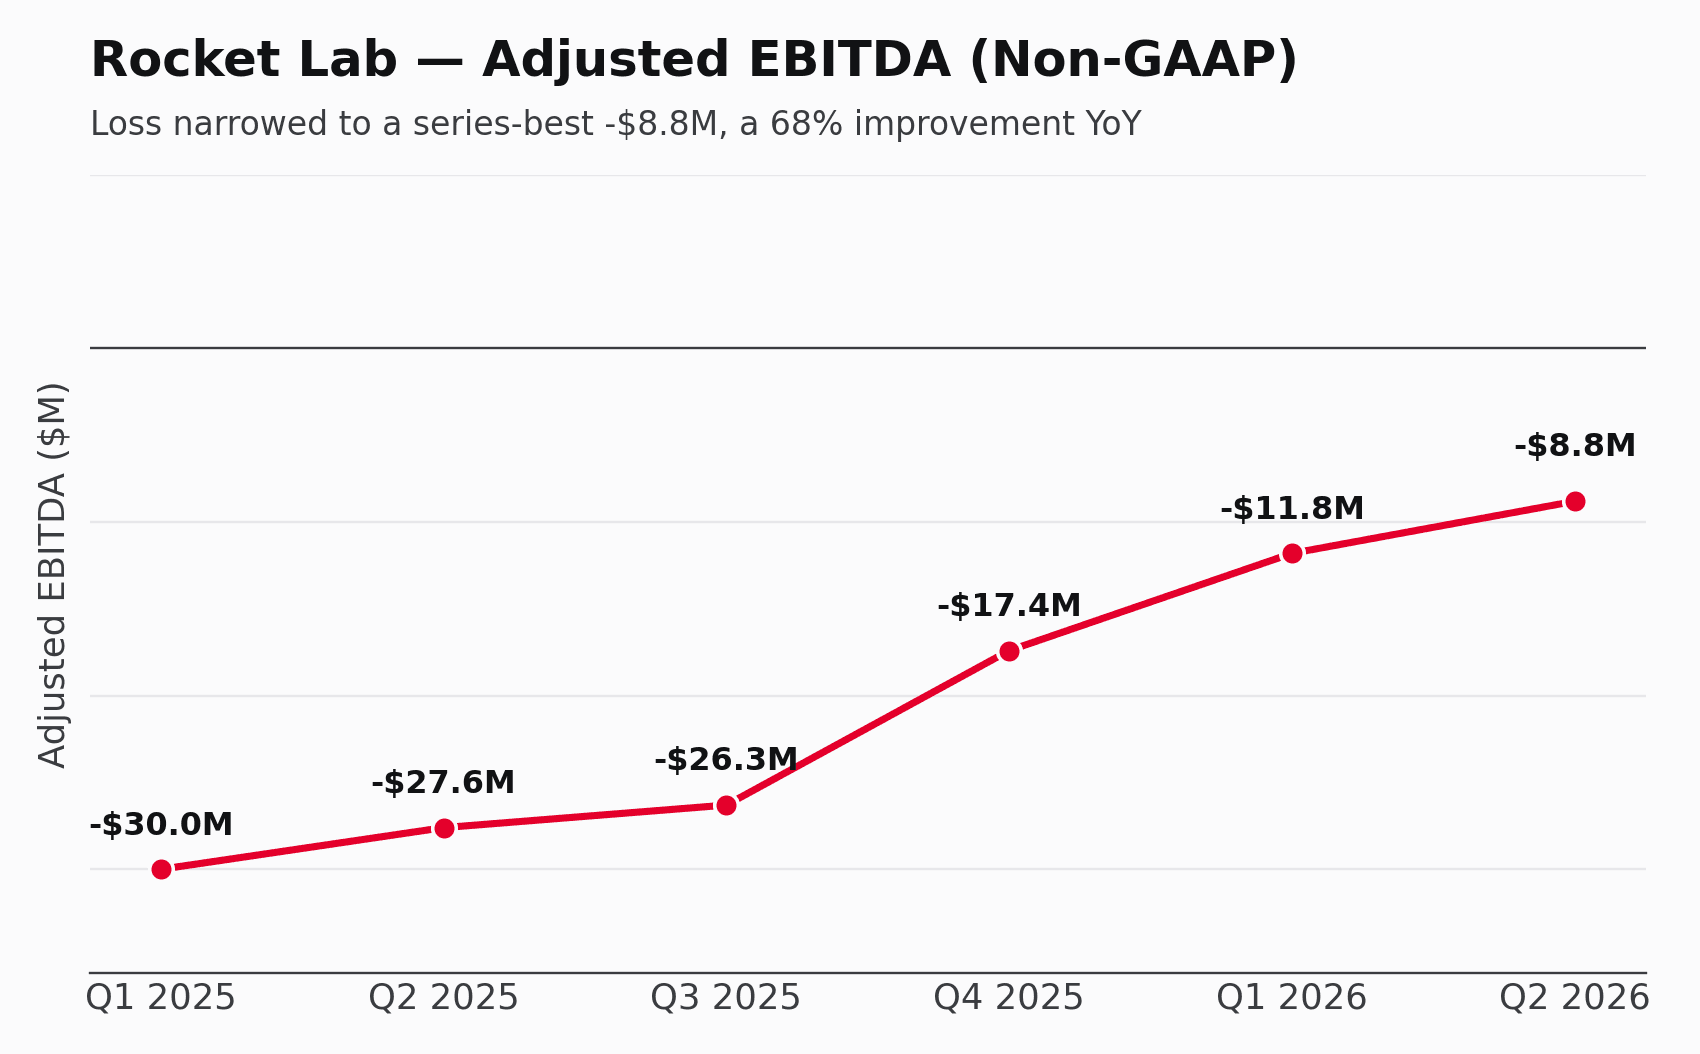
880万ドルの赤字となった調整後EBITDAは、直近の一連の四半期で最も小さく、前年同期比では68%の改善で、売上規模の拡大と売上総利益の改善がもたらした成果です。成長のコストは依然としてキャッシュに表れています。引き渡しの本格化を前に在庫や売掛金を積み増したため、フリーキャッシュフロー(FCF)の消費は1億1,010万ドルへ拡大しました。手元に23億ドルがある以上、資金の持続性(ランウェイ)は心配ではありません。心配なのは支出のペースです。
なぜ株価は下落したのか、そして何に注目すべきか
市場の反応は、記録更新をめぐるものではありませんでした。株価は8月10日に3.37%安の80.04ドルで引け、その後時間外に74ドル前後まで下落し、さらに約7%下げました。宇宙関連の同業各社も連れ安となった一方、多角化した防衛関連銘柄は底堅く推移したため、これはセクター全体への不安というよりも、成長性とバリュエーションの再評価と読み取れます。セルサイドで最初に見解を示したBTIGは、受注残とIridiumを評価しつつ、キャッシュ消費とバリュエーションに警鐘を鳴らし、「Neutral(中立)」の投資判断を維持しました。
投資家を怯えさせたものは2つあります。GAAPベースの損失0.08ドルは、市場が見込んでいた約0.06ドルよりも大きなものでした。そしてガイダンスは利益率について望ましくない方向を指し示しました。Rocket Labは第3四半期の売上高を2億5,000万〜2億6,500万ドルと、これまた過去最高になりそうな水準で見込みましたが、非GAAP粗利率は35〜37%へ一段と低下し、Neutronへの支出がピークを迎えるため調整後EBITDAの赤字は1,700万〜2,300万ドルへ拡大するとしました。
これが今後の綱引きの構図です。Rocket Labは急速に規模を拡大し、安全保障関連の仕事を獲得し、Iridiumというはるかに大きな果実へ手を伸ばしています。同時に、多額の支出を行い、株主の持ち分を希薄化させ、目先の利益率は薄くなっています。これから数四半期、そしてNeutronの初飛行が、投資家がこの2つの姿のどちらを織り込むのかを決めることになるでしょう。