Rocket Lab の政府契約インフレクション:発射サービス企業が国防インフラになる瞬間
誰も予測しなかった転換点
Rocket Lab は 5 月 7 日に 2026 年第 1 四半期の成績を発表しましたが、見出しは他の宇宙技術企業のアウトパフォーマンスと同じように見えました:過去最高の売上高、売上総利益率の拡大、受注増加。しかし数字に埋もれていたメトリックスが、今後 3 年間の投資論理全体を再定義しています。
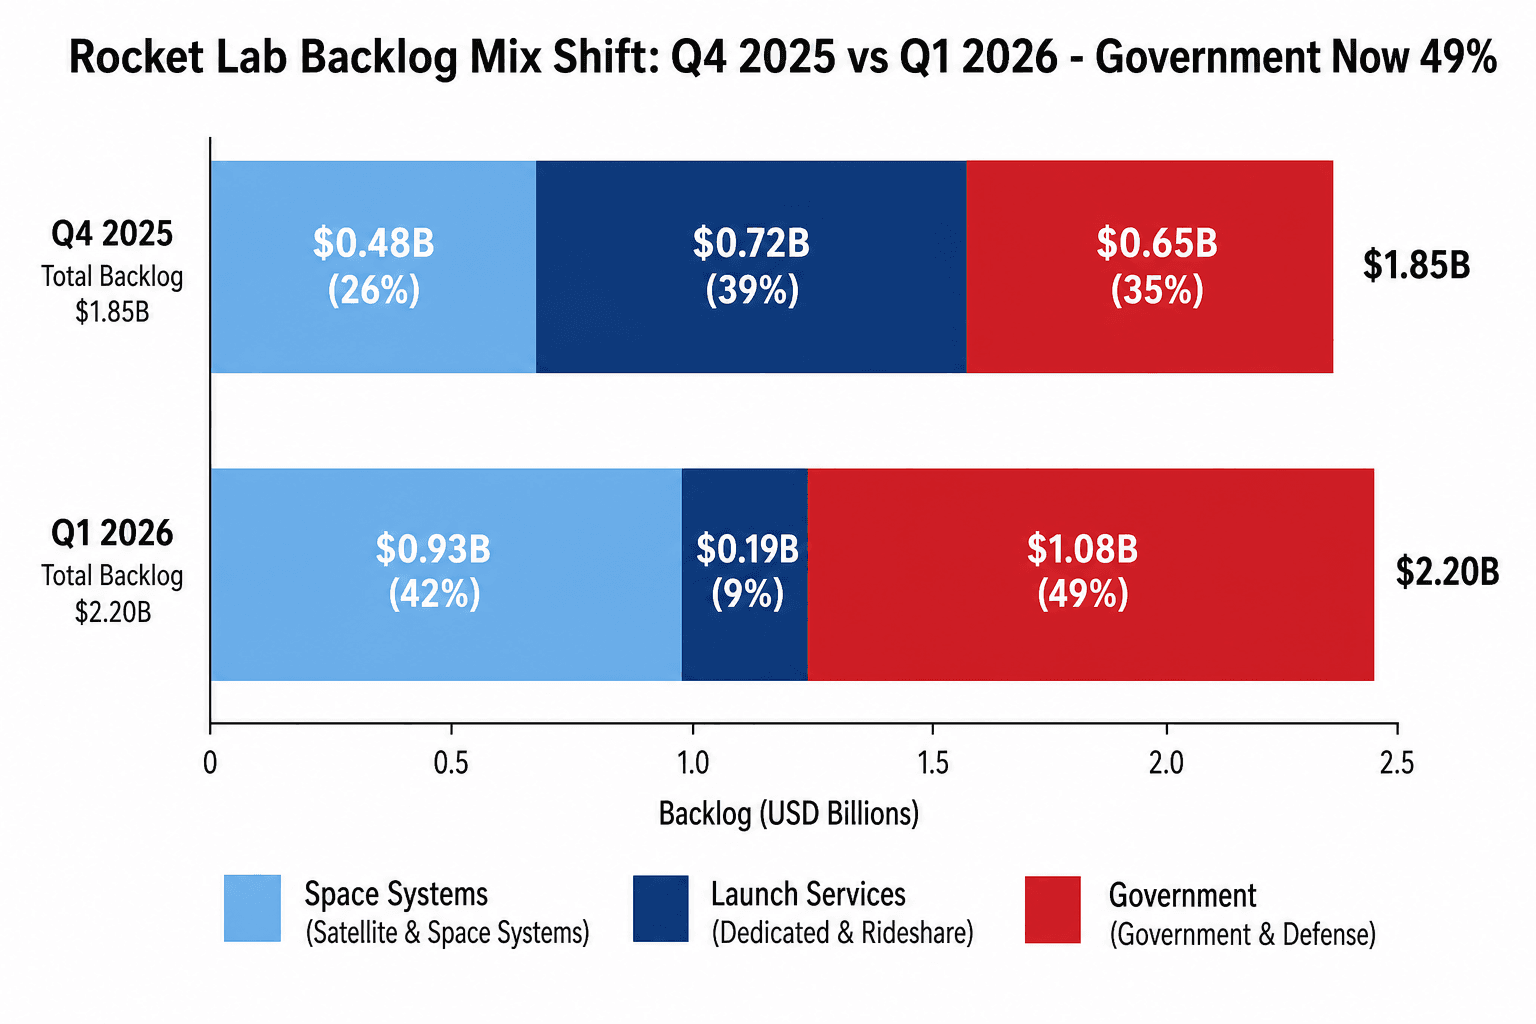
政府契約は 1 四半期で $0.65 十億ドルから $1.08 十億ドルへほぼ倍増しました。これは成長ではありません。これは戦略的降伏です——商業宇宙企業が唯一の顧客であることを諦め、米国防衛省が現在あなたのロードマップを支配していることを受け入れています。
Rocket Lab にとって、これは欠点ではなく利点です。過去 2 年間、同社は Neutron(より大きく再利用可能な発射ロケット)の開発、Anduril パートナーシップの署名、Mynaric(欧州レーザー通信企業)の買収を進めてきました。これら 3 つのイニシアティブが単一の防御可能な物語に収束しました:Rocket Lab は発射サービス企業ではなくなりました。それは米国国防宇宙エコシステムの重要インフラです。
株価は 5 月 8 日にこれを反映して、1 日で 6.6% 上昇し、2 日累計で 13.1% 上昇しました。しかし、より深い物語がこの上昇を信じるに値するものにしています。
重要な数字
| メトリクス | 2026 年第 1 Q | 前年比 | ガイダンス比 |
|---|---|---|---|
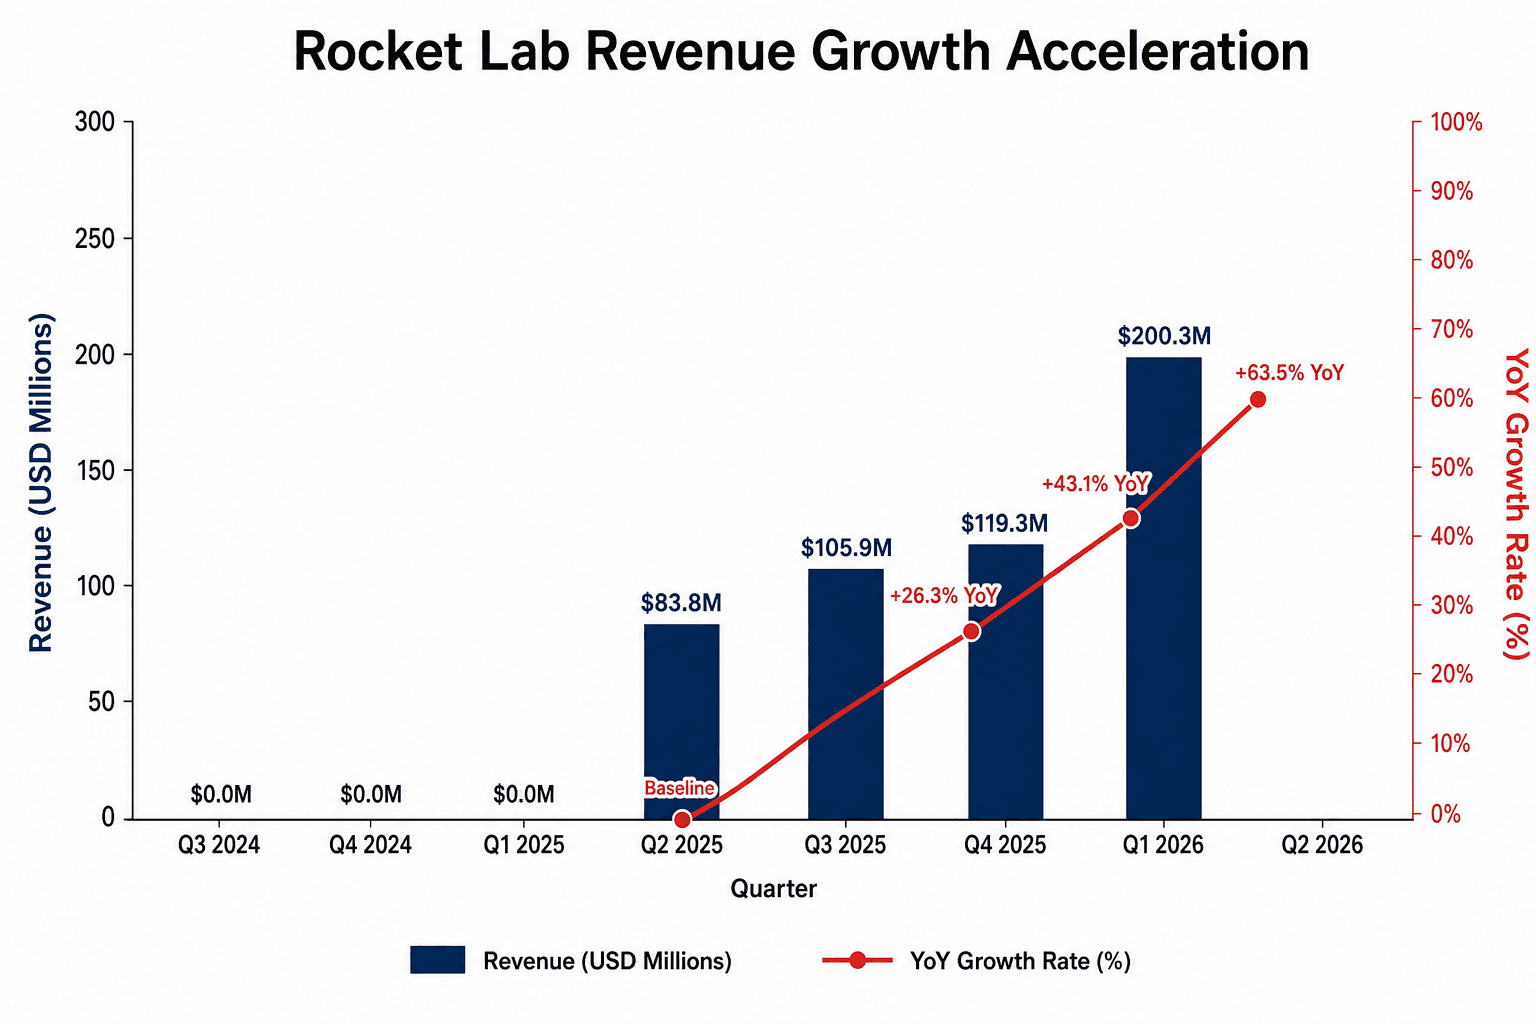
| 売上高 | $200.3 百万ドル | +63.5% | $10 百万ドルアウトパフォーム |
| GAAP 売上総利益率 | 38.2% | +860 ベーシスポイント | — |
| 発射サービス売上総利益率 | 34.8% | +680 ベーシスポイント | — |
| 営業損失 (GAAP) | -$1.6 百万ドル | +95.8% | ほぼゼロ |
| 受注残高 | $2.20 十億ドル | +18.9% (四半期比) | 過去最高 |
| 政府契約 | $1.08 十億ドル | +65.7% (四半期比) | 全体の 49% |
| フリーキャッシュフロー | -$40.2 百万ドル | -13.8% 年増 | 改善トレンド |
$200.3 百万ドルの売上高は、2025 年第 4 四半期の過去最高 $119.3 百万ドルを上回っています。しかし、より大きな物語はその収益構成です:
- 発射サービス売上高:$84.1 百万ドル(前年比 73.2% 増)。Electron ミッション受注は第 1 四半期に過去最高の 31 回に達しました(MACH-TB 2.0 の 20 回の HASTE ミッションを含む)。価格設定は堅実に保たれています;Electron の売上総利益率は 34.8% GAAP(1 年前は 28%)に拡大しました。
- 宇宙システム売上高:$84.5 百万ドル(前年比 149.7% 増)。このセグメントは現在初めて発射サービスを上回りました。Photon 衛星が生産規模化に入り、Neutron 開発契約が収入をもたらし、Mynaric 買収がライセンス収入をもたらしています。
売上総利益率の拡大は実質的です。GAAP 売上総利益率 38.2%(前年比 860 ベーシスポイント増)は単なる価格設定からではありません。これは有利な製品ミックス(政府契約の売上総利益率が高い)、Photon 生産規模、Electron の価格設定規律を反映しています。非 GAAP 売上総利益率 43.0%(前年比 930 ベーシスポイント増)はさらに印象的です。
それでも、同社は赤字です(GAAP 純損失 $4,500 万ドル)。その違いは R&D にあります。Rocket Lab は第 1 四半期に R&D に $47.3 百万ドルを費やしました——主に Neutron 開発、Mynaric 統合、Wallops テストスタンド建設です。これはピーク支出です。経営陣は、Neutron が車両設計からテスト段階に移行すると、R&D の強度が低下することを期待しています。
政府受注残高の物語:$190 百万ドル契約 + Anduril パートナーシップ
2026 年第 1 四半期で起きたことは、ほとんどの投資家がまだ完全には理解していません:
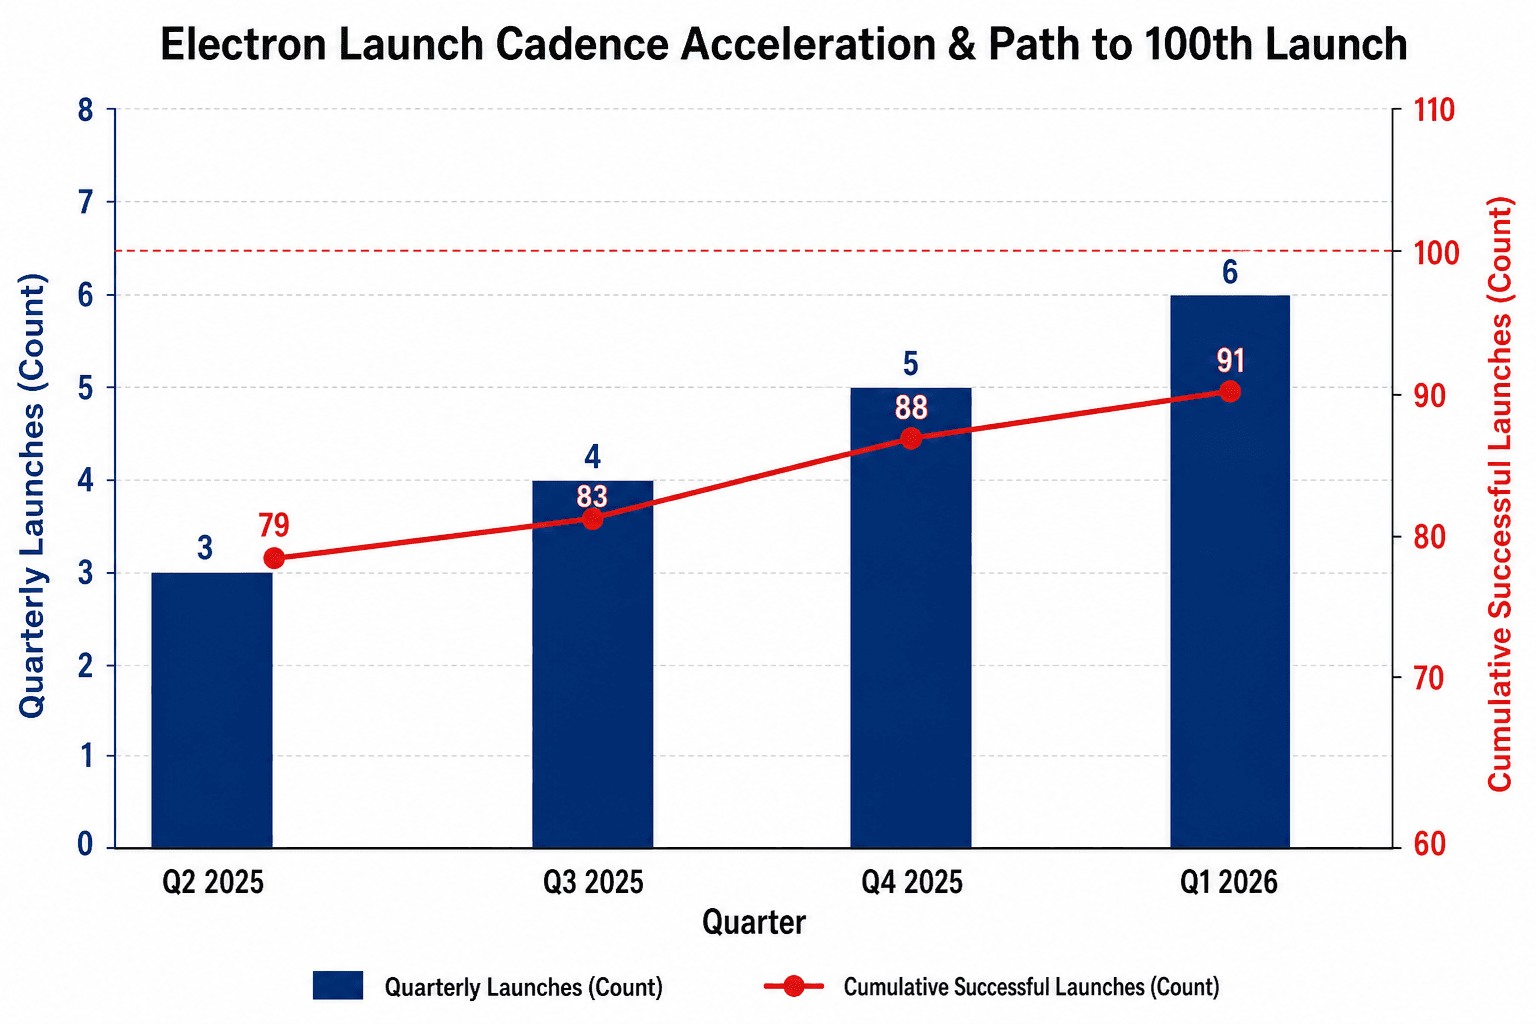
米国防衛省(DARPA 経由)は Rocket Lab に**$190 百万ドルの契約を授与しました。これは5 年間で 20 回の HASTE 発射ミッションを実行**するためです。HASTE は超音速吸気式スクラムジェットテスト評価を意味します。これは典型的な商業衛星打ち上げではありません。これらは応急的で優先度の高い政府ミッションであり、Rocket Lab が実行を適格とされた唯一のベンダーです。
同時に、Rocket Lab と Anduril Industries はパートナーシップを発表しました。Neutron は Anduril Off-World Sourcing Architecture(OSA)の発射プラットフォームになります。Anduril は世界有数の防衛 AI 企業です(Palmer Luckey が創設、元 Oculus 創設者;$1 十億ドル以上の政府契約に支援されています)。彼ら Neutron を発射基盤として選定したことは、Rocket Lab の車両プログラムにおける最も重要なリスク低減イベントです。
その後、5 月 7 日(決算発表当日)にMynaric 買収が完了しました。Mynaric はレーザー光学通信ターミナルを製造しています——衛星対地上および衛星対衛星データリレーを可能にする技術。Rocket Lab の発射能力、Neutron の揚力容量、Mynaric のレーザー通信を組み合わせることで、Rocket Lab は分散型宇宙ネットワーク用の完全な垂直統合スタックになります。
これら 3 つのイベントは、競争他社がほぼ複製不可能な単一の物語に凝集しています:
- Neutron はもはや科学プロジェクトではありません。先行顧客(Anduril)と複数年の政府資金($190 百万 MACH-TB 2.0、追加 DARPA プログラム)があります。
- Rocket Lab の受注残高は政府を中心としています。$2.2 十億の受注残高の 49% が政府関連になりました。これは純商業集中リスクを低減します。
- アーキテクチャ全体が Rocket Lab に固有です。発射能力、車両揚力、レーザー通信を単一システムで組み合わせている他の企業はありません。
$190 百万ドルの契約は単独でも印象的です。1 ミッションあたり約 $9.5 百万ドル(20 ミッションの概算)で、HASTE の価格設定は商用 Electron(~1 ミッションあたり $6 百万ドル)と比較してプレミアムです。しかし真の価値はコミットメントにあります:DoD は Rocket Lab と 5 年契約を署名しました。これは SpaceX が持たない収益可視性です(SpaceX は価格で競争;Rocket Lab はサービスで競争)。
売上総利益率の拡大は価格設定力を示唆
ストリート(市場)は売上総利益率をしばしばコスト規律の信号として見ています。Rocket Lab にとっては、それは価格設定力の信号でもあります。
Electron の売上総利益率は 2026 年第 1 四半期に 34.8% に達しました(2025 年第 4 四半期の 28.1% から)。これは 2 つのことで駆動されます:(a) 政府ミッションのより高い価格設定(HASTE が 1 ミッションあたり $9.5 百万ドル対商業 Electron が約 $6 百万ドル)、および (b) Electron 生産ライン(弗吉尼亚州 Wallops およびニュージーランド)の製造効率改善。打ち上げケイデンスが増加するにつれて、固定製造コストはより多くのユニットに吸収され、ユニットエコノミクスが改善されます。
宇宙システム売上総利益率は 41.6% で堅調を保ちました(第 4 四半期から 60 ベーシスポイント減少のみ)、Photon 生産規模化にもかかわらず。これは印象的です。なぜなら製造効率と有利なミックス(Photon はおよそ 42% 売上総利益率、Neutron R&D 契約はおよそ 30% 売上総利益率;企業はポートフォリオを管理して加重平均売上総利益率を維持しています)を示唆しています。
加重 GAAP 売上総利益率 38.2%(+860 ベーシスポイント YoY)は、管理陣の売上総利益率ターゲット執行能力が実質的であることを示唆しています。これは価格設定だけではありません。これはミックス(政府はより高い売上総利益率)、規模(Photon 生産規模化)、および価格設定規律の組み合わせです。
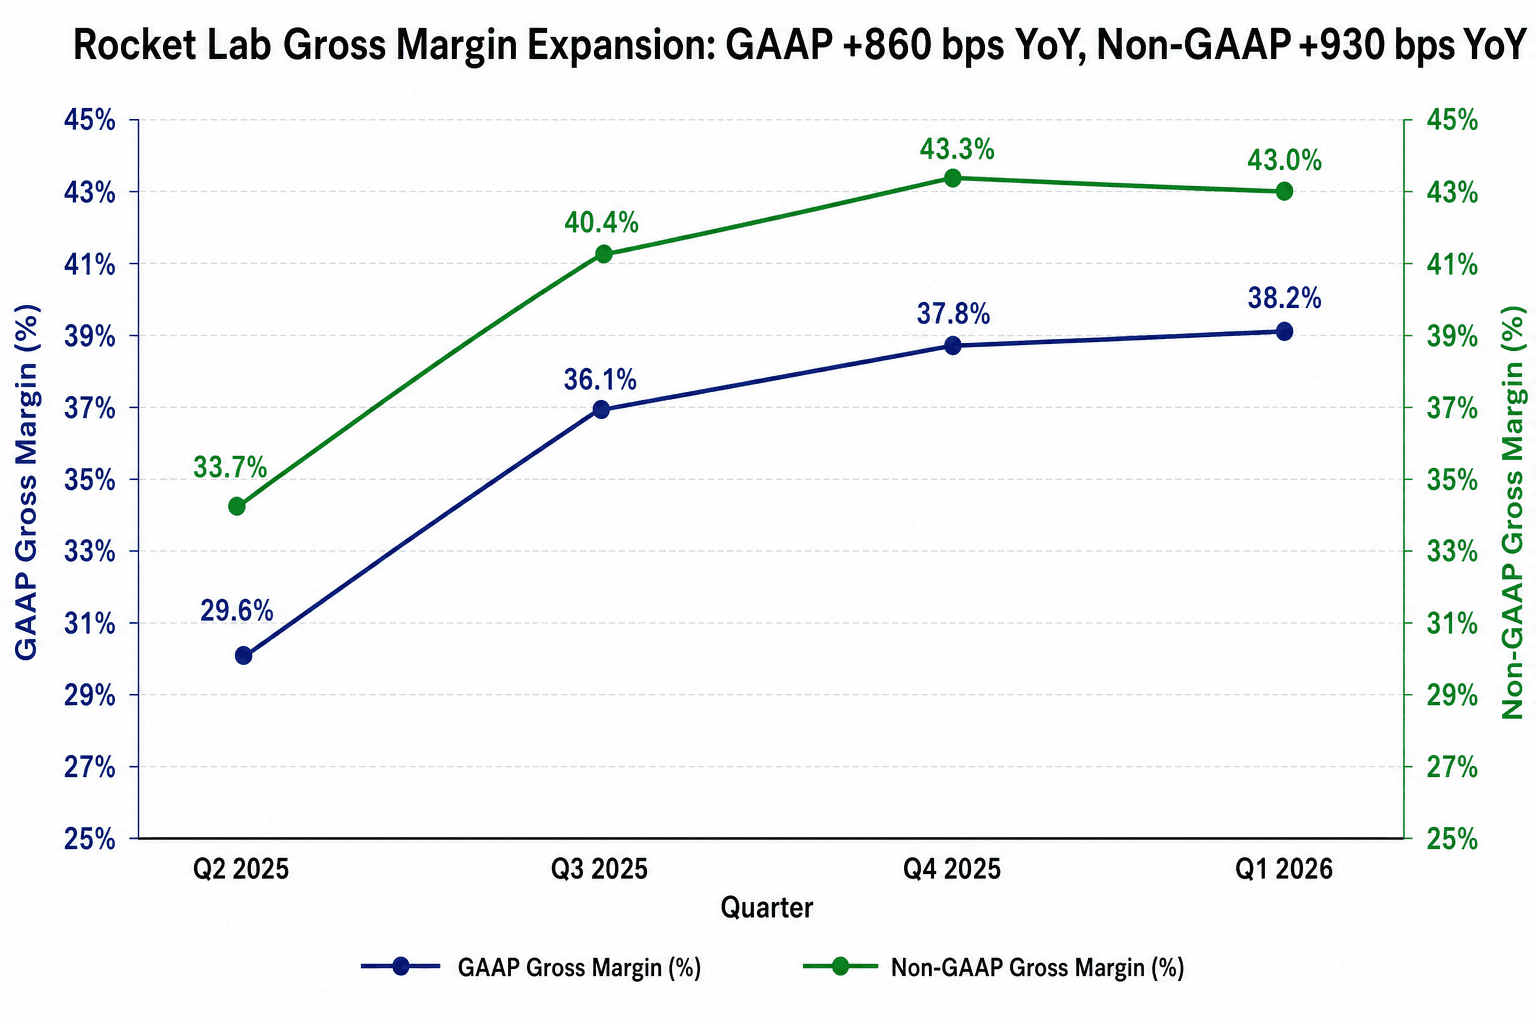
利益への道:2026 年第 3~4 四半期
Rocket Lab の強気ケースはいつも次のようでした:「R&D 支出がいつ落ち着いて、企業が利益に反転するか?」
2026 年第 1 四半期が答えを与えてくれます:GAAP 営業利益は 2026 年第 3~4 四半期。調整済み EBITDA ポジティブは 2026 年第 3 四半期末。FCF ポジティブは 2026 年末 / 2027 年第 1 四半期。
これは信じるに値します。なぜなら:
- 営業損失はすでにほぼゼロ(2026 年第 1 四半期 $1.6 百万ドル、2025 年第 4 四半期の -$28.8 百万ドルから)。これは四半期環比 95% の改善です。
- R&D 支出がピーク強度です。2026 年第 1 四半期には Neutron 製造工具完成、Wallops テストスタンド加速、Mynaric 統合コストが含まれました。Q2~Q3 に進むにつれて、R&D は正常化されます。
- 受注残高は収益可視性を提供します。$2.2 十億の受注残高の 36% は 12 か月以内に期限が切れます。これは 2027 年第 1 四半期までの約 $800 百万ドルのコミットされた収益で、2026 年ガイダンス $950 百万~$1.0 十億ドルをはるかに上回ります。
- 流動性は実質的です。現金 + リボルビング $2.34 十億ドルは現在の焼却レートで 8+ 四半期のランウェイを提供します。資本調達は必要ありません。
企業は利益に賭けてはいません。それはコミットされた受注残高で裏打ちされています。
弱気ケース(まだ現実的、しかし縮小)
2 つの特定のリスクが残っています:
-
Neutron 実行遅延。車両はまだ飛行していません。製造は規模で未証明です。最初のテスト機(2026 年第 3 四半期組立予定)がスリップすると、試験飛行スケジュール全体(H2 2027)が 2028 年に遅れる可能性があります。これにより商業サービス開始が 1+ 年遅れます。
-
Electron 売上総利益率の競争圧力。SpaceX の Starshield、Blue Origin の New Glenn、Relativity Space の 3D プリントロケットはすべて政府能力をランプしています。2027~2028 年に競争価格設定圧力が発生すると、Electron の 35% 売上総利益率は 25% に圧縮される可能性があります。これにより利益反転が 2~3 四半期遅れます。
両方のリスクは現実的ですが管理可能です。Anduril パートナーシップは Neutron リスクを大幅に低減します(世界クラスの検証 + 共投)。政府受注残高は価格設定リスクを大幅に低減します(契約は複数年、スポット市場依存ではない)。
最も明確なテイク
Rocket Lab は市場を驚かせた戦略的転換を実行しました。2 年前、それは Neutron への長期的賭けを持つ商業発射サービス企業でした。今日、それは米国国防宇宙エコシステムの重要ノードであり、政府契約は Neutron 容量を事前販売し、レーザー通信統合は車両を競争に対して防衛可能にしています。
$200.3 百万ドルの第 1 四半期収益ビート、49% 政府受注残高、売上総利益率拡大は異常ではありません。これらは転換が現実であることの証拠です。株の 13% 2 日累計上昇はその現実を反映しています。
倍数がホールドするかどうかは H2 2026(GAAP 利益転換)と 2027(Neutron 試験飛行オンスケジュール)の実行に依存します。しかし転換ポイントは現実です。Rocket Lab はもはや発射業界を破壊しようとする創業企業ではありません。それは米国防衛施設が構築することを決めたインフラストラクチャです。
これは再評価の価値があります。