Qualcomm FY26 Q3:メモリ逼迫のなか、慎重なガイダンス
市場が警告と読んだ、想定どおりの四半期
Qualcommの2026会計年度第3四半期は、ヘッドラインの数字で見ればウォール街の想定とほぼ一致していましたが、それでも株価は下落しました。2026年6月28日に終わった3カ月間の売上高は99.5億ドルと、前年同期比で約4%減となったものの、同社自身のガイダンスの上限に着地しました。GAAP利益は1株当たり1.87ドル、買収コストなどの項目を除くため経営陣が好んで用いる調整後指標のnon-GAAP利益は2.21ドルでした。どちらの数字も破局的ではありませんでした。
そこへ見通しが加わりました。当四半期について、Qualcommはnon-GAAP利益を2.05〜2.25ドルのレンジとしました。その中央値は直前に報告した2.21ドルを下回り、その理由として、メモリと部品の供給逼迫、幅広いコストインフレ、そして計画より速いAppleの事業喪失を挙げました。すでに通常取引を約4.5%安の155.57ドルで終えていた株価は、時間外取引で7%程度下げて約144.53ドルとなりました。この反応は、当四半期そのものへの評価というより、先行き1年への評価でした。
分割画面:スマホは下落、それ以外はすべて上昇
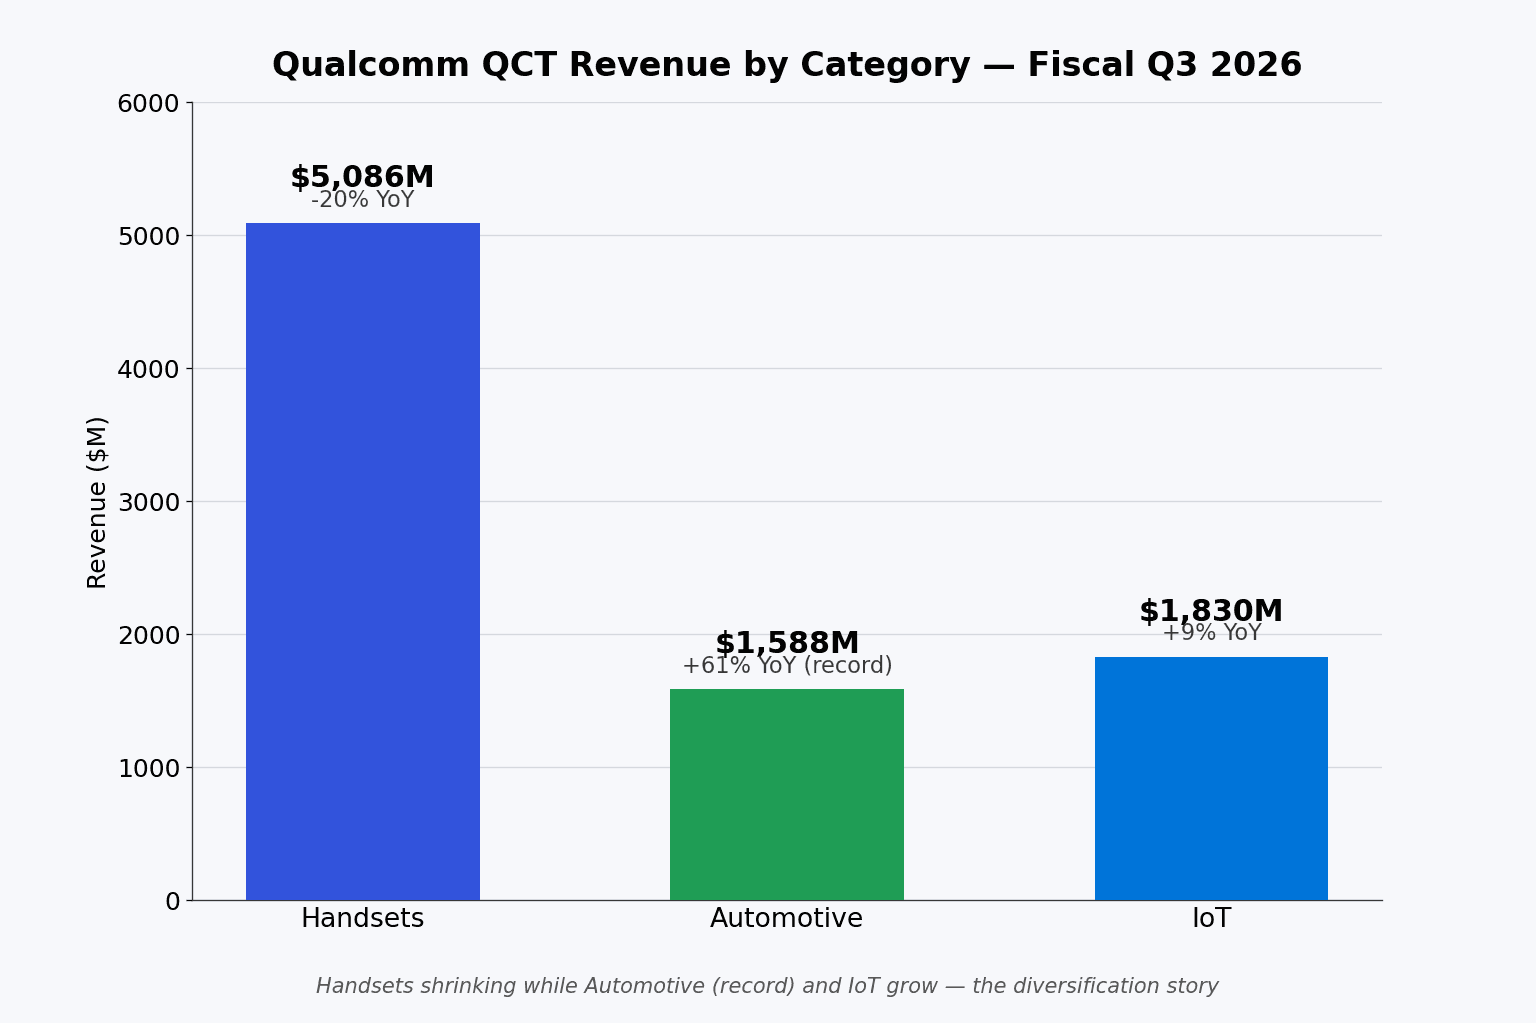
焦点のほぼすべては、スマホ・自動車・接続機器にまたがるQualcommのチップ事業であるQCTの内側にあります。依然として単一のラインとして最大であるスマホ向けチップは50.9億ドルをもたらしましたが、前年同期比で約20%減となり、直近2年で最も低調な四半期でした。主因はメモリ逼迫です。DRAM価格の急騰により低価格帯のスマホは製造コストが上がり、Qualcommが最も多くの数量を出荷する低価格・中価格帯で需要が冷え込みました。経営陣は今年のスマホ市場全体が10%台前半のペースで縮小するとみており、Android向けチップ売上への打撃を1株当たり1.50ドル超と見積もっています。同社はこれを、メモリ価格が緩和したときに跳ね返る「巻いたばね」と位置づけています。
これに対し、他の2つのラインは多角化の売り込みが約束してきたことをまさに実現しています。Automotiveの売上は過去最高の15.9億ドルに達し、61%増、2桁成長は23四半期連続となりました。産業機器、PC、ヘッドセットを含むIoTは9%増の18.3億ドルとなり、直近8四半期で最良の四半期でした。Qualcommの特許ライセンス部門であり最も採算の高い事業であるQTLは12.8億ドルを稼ぎ、スマホ数量の弱含みがロイヤルティを削って3%減となったものの、それでも税引前で69%近いという、会社の他の部分を支える水準の利益率を叩き出しています。
Automotiveが証拠であり、Qualcommは目標を引き上げた
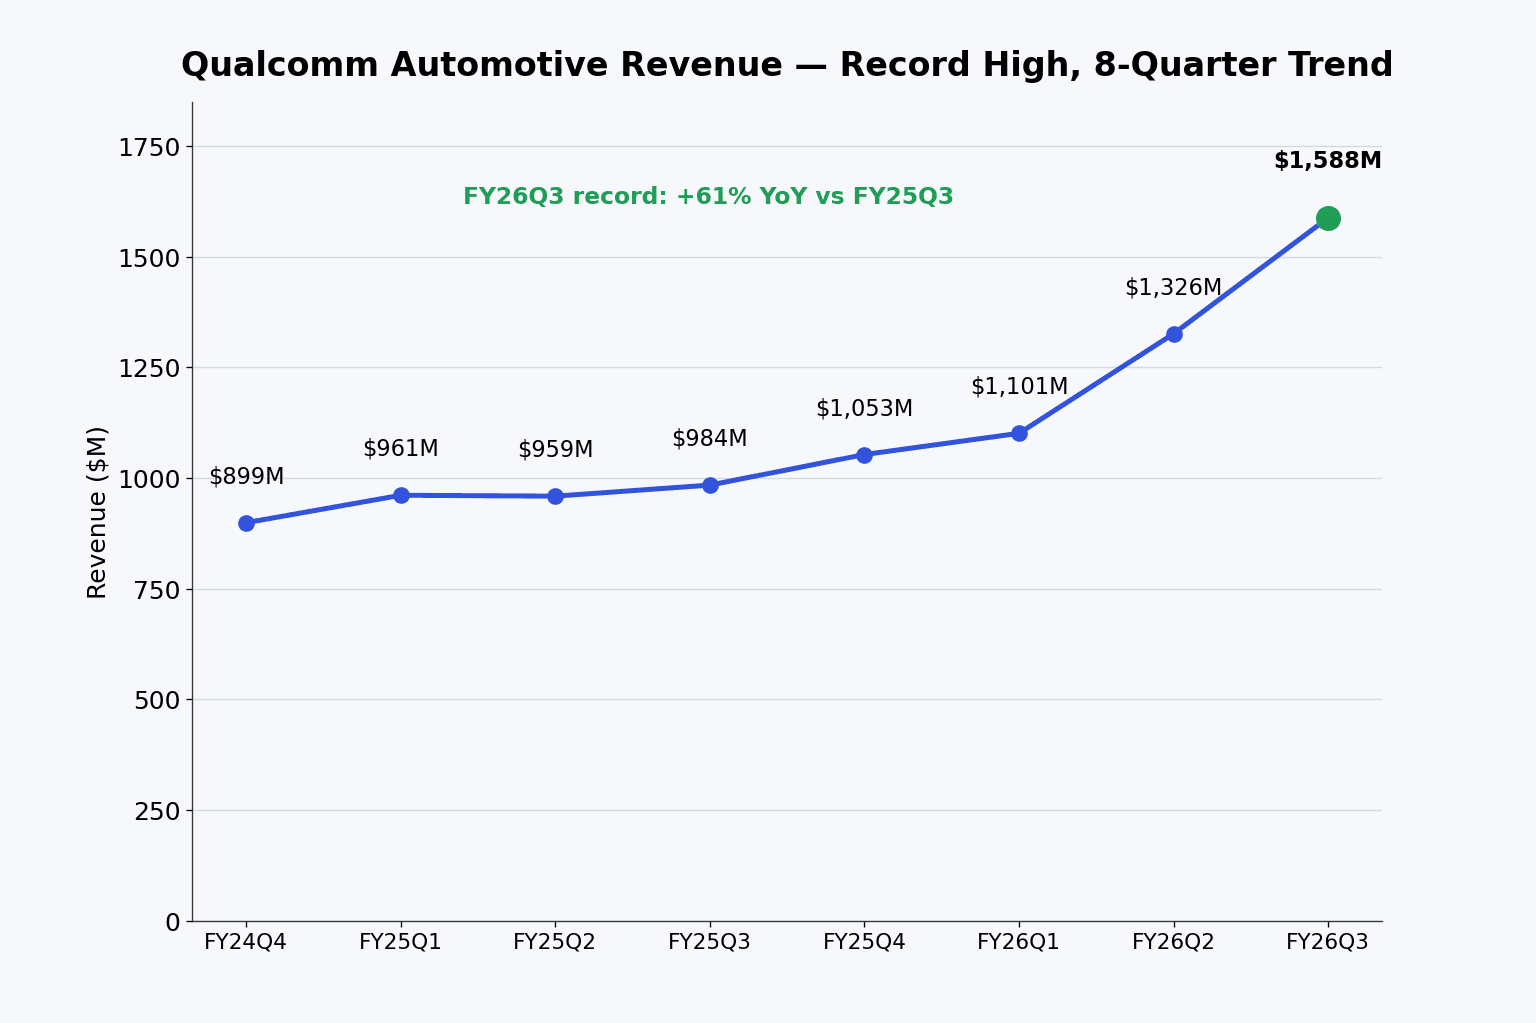
Automotiveのラインは、Qualcommがスマホ以外の場所でも成長できることを最も明確に示す証拠です。CEOのCristiano Amonは、1台あたりに搭載されるシリコンの量が飛躍的に増え、自動車メーカーが次世代のSnapdragonチップを採用するのに伴い、車載演算能力が桁違いに跳ね上がっていると述べました。同じく重要なのは、Qualcommが1つのソケットを1つずつではなく、デジタルコックピットと運転支援システムをまとめたプラットフォーム全体を獲得している点です。これを追い風に、経営陣は自動車事業のランレート目標を、2026会計年度末時点で約60億ドルから年間約70億ドルへと引き上げました。
AutomotiveをIoTと合わせると、チップ事業のスマホ以外の側は前年同期比で約28%成長しました。Qualcommは現在、まったく新しいデータセンター事業を含めたスマホ以外の総売上を2029会計年度までに400億ドルとすることを目指しており、これは2024年後半に設定した目標のほぼ倍です。同社は、大手クラウド事業者2社とのカスタムチップ契約が12月期に出荷を始めるのに伴い、スマホ以外の成長率が今年の約24%から来年は60%超へと加速すると見込んでいます。ウエハーはすでに生産に入り、受注も手にしており、だからこそ経営陣は、この新規事業が当初はチップ利益率をわずかに削ると警告しつつも、立ち上がりについて自信をのぞかせていました。
スマホの断層とAppleの時計
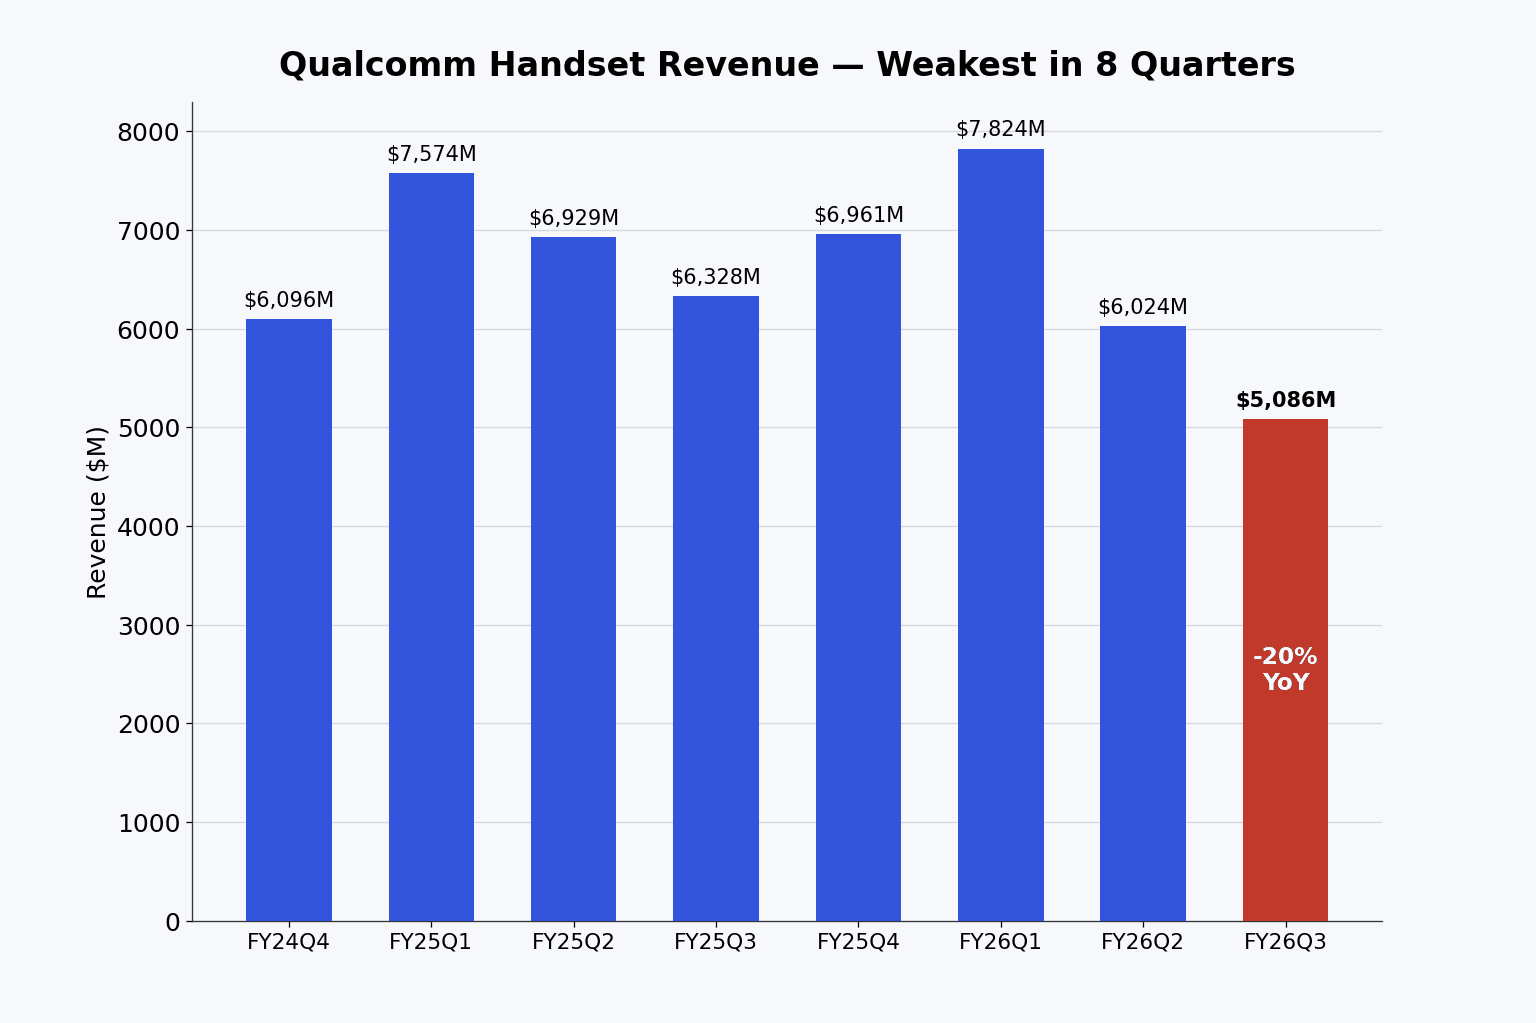
Handsetのチャートは断層をはっきりと示しています。7四半期にわたり60億〜78億ドルのレンジを保ったのち、売上は50.9億ドルまで落ち込みました。その一部はメモリ主導の需要の弱含みであり、一部はAppleです。iPhoneメーカーはQualcomm製の購入をやめるべく自社モデムを開発してきましたが、今四半期、経営陣はその移行が予定より前倒しで進んでいると述べました。Qualcommは今後のiPhoneにおける自社モデムのシェアが、以前ガイドしていた約20%を大きく下回ると現在は見込んでおり、Apple売上は9月期から12月期にかけて約50%減少し、2027会計年度にはゼロへと向かう途上で20億ドルを下回るとしています。
Appleの喪失は、かねてから避けられないと分かっていました。意外だったのはそのペースであり、それは、このレポート全体が懸かっている問いをいっそう鋭く突きつけました。すなわち、穴が開く前にそれを埋められるほど速く、新規事業は成長できるのか、という問いです。Amonの答えは、来年の60%超というスマホ以外の成長が、失うApple売上のすべてを年内に置き換えるはずだ、というものでした。その間のコストインフレに対して利益率を守るため、Qualcommは9月1日から各エンド市場で2桁パーセントの値上げを進めています。同社は、この値上げはメモリコストの跳ね上がりに比べれば小さく、プレミアムスマホの数量を損なわないはずだとしています。
なぜガイダンスが刺さったのか
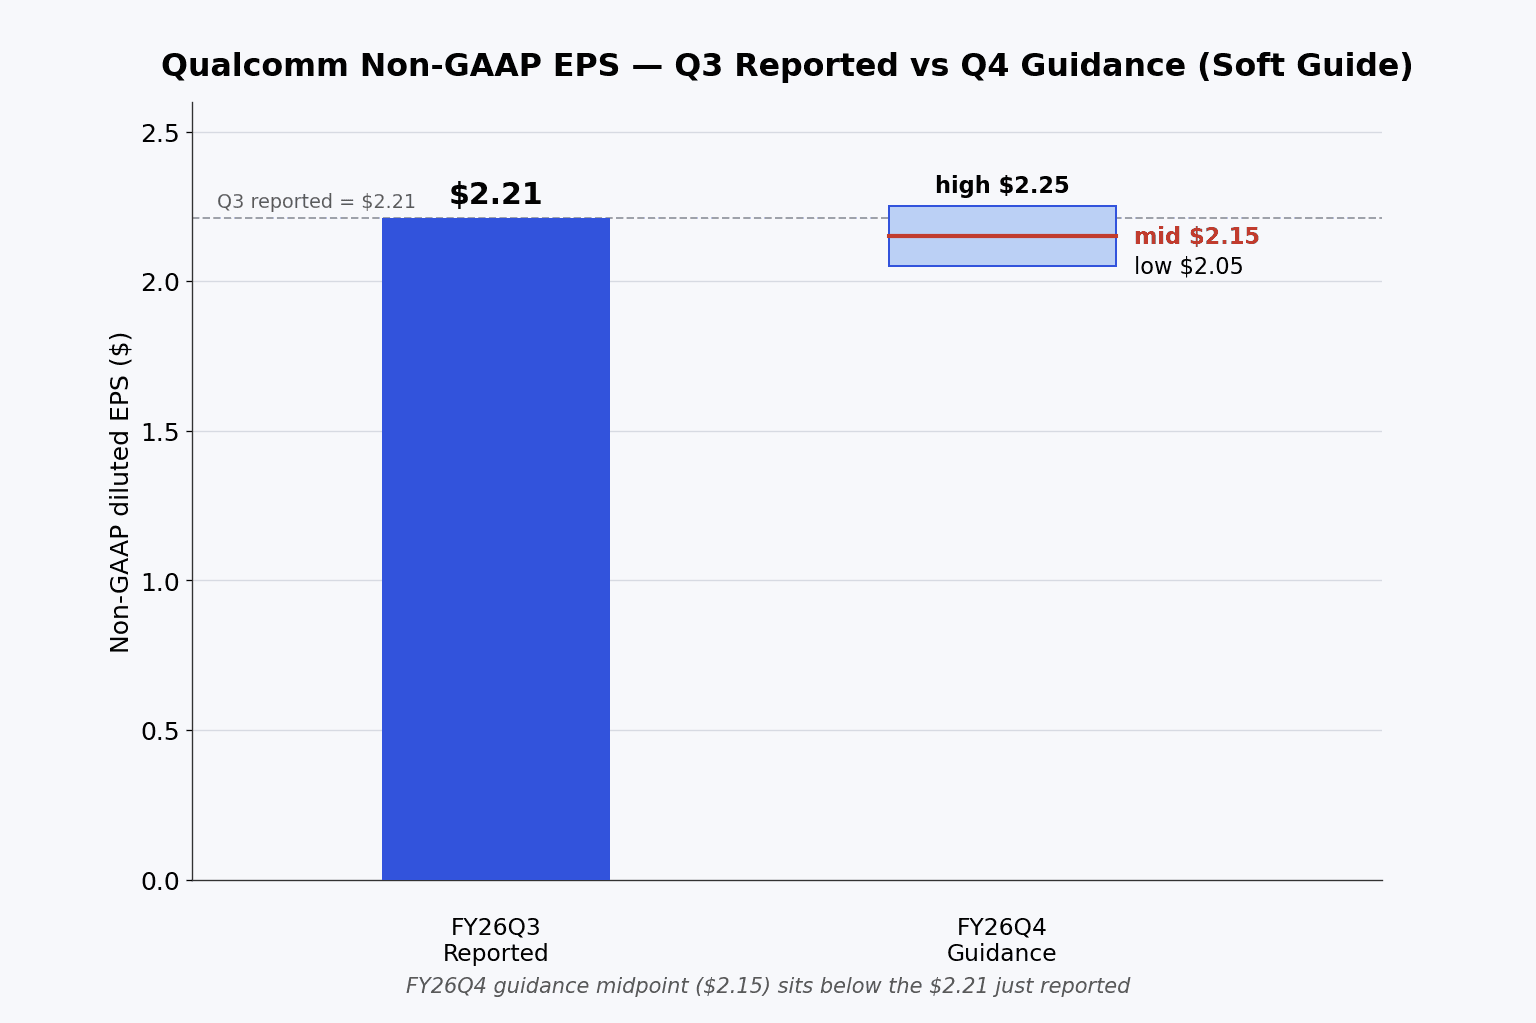
株価を動かしたのは同社自身の予想であるガイダンスであり、上の図がその理由です。経営陣は2026会計年度Q4のnon-GAAP EPSを2.05〜2.25ドル、売上を97億〜105億ドルとしました。この利益レンジの中央値である約2.15ドルは、同社が直前に達成した2.21ドルを下回るため、この予想は利益が回復ではなく横ばいから低下へ向かうことを指し示しています。約2.36ドルに近い数字を織り込んでいた市場に照らすと、これは明白な引き下げと読めました。投資家が受け取ったメッセージは、メモリ逼迫、コストインフレ、加速するApple離脱のすべてが、データセンターと値上げによる相殺が本格的に効き始める前に、次の四半期に重石となる、というものでした。
これらはいずれもQualcommの株主還元を変えませんでした。同社は当四半期に23億ドルを株主に還元し、その内訳は14億ドルの自社株買いと9億7,300万ドルの配当でした。しかしキャッシュ創出は大きく鈍り、支出の増加と利益の圧縮を受けてフリーキャッシュフローは4億9,500万ドルへと急減しました。これは、長期計画が揺らいでいなくても、移行の年にはコストがかかることを思い起こさせます。
市場は一致できず、そこが要点だ
アナリストは、この決算を通常以上に分裂した状態で後にしました。Bairdは2026会計年度を移行の年と呼び、建設的な姿勢を保ちつつ目標を177ドルへ引き下げました。もう一方の極では、Benchmarkが市場最高値の300ドルを維持し、署名済みの受注とすでに生産に入っているチップを裏付けにデータセンターへの転換を支持しています。その間には、Goldman Sachs、JPMorgan、UBS、Citiによる中立レーティングの壁があり、目標は約180〜265ドルに散らばっています。数社は多角化ストーリーを材料に決算前に数字を引き上げていましたが、買いに格上げする意欲を見せたところはほとんどなく、クラウドの機会を確実なものではなく、保有する価値のある選択肢として扱いました。
この177ドルから300ドルへの開きは、Qualcommが立つ位置についての率直な要約です。強気シナリオは、Automotiveの過去最高の四半期、急成長するIoTライン、そしてハイパースケーラー2社とのデータセンター契約が、同社がスマホに寄りかからずに繁栄できることを証明する、というものです。弱気シナリオはより単純で、スマホ基盤はAppleと中国の需要の弱まりによって今まさに縮小しつつある一方、置き換えとなる売上は後から到来する、というものです。今四半期はこの論争を何も決着させませんでした。ただ、次の数四半期に賭かるものを引き上げただけです。そのとき、データセンターの立ち上がりは予定どおりに現れるか、現れないかのいずれかです。