Palantirの米国商業部門売上、2026年度第2四半期に149%増
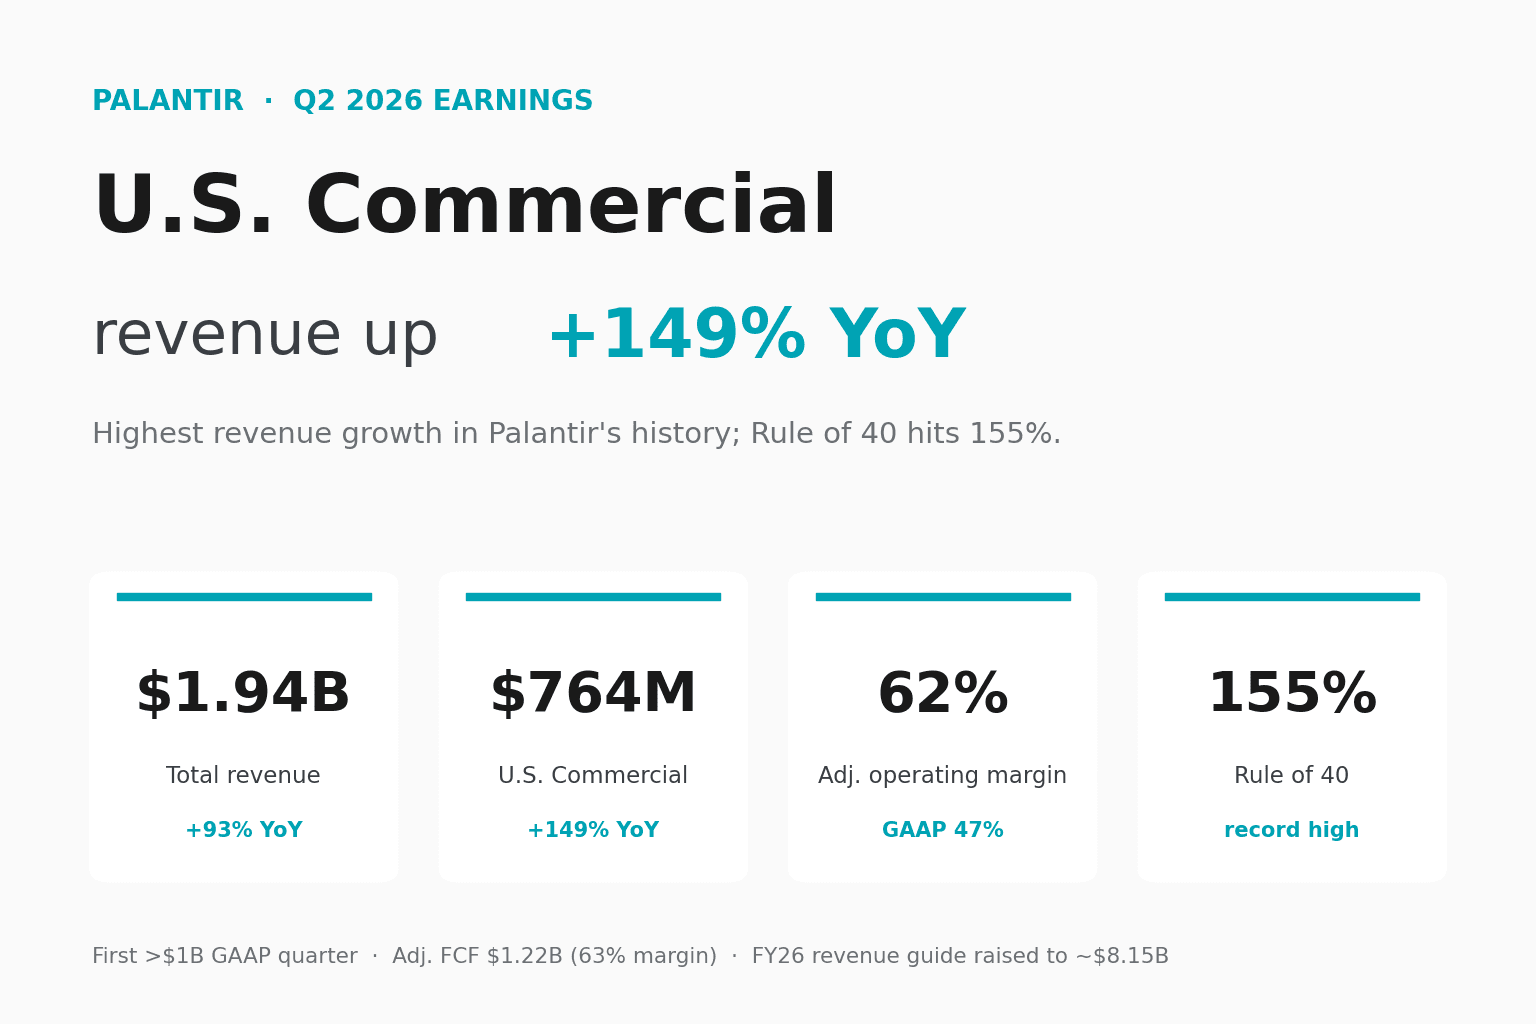
Palantirは長年にわたり、自社ソフトウェアが人工知能(AI)を巡る過熱した期待を実際の売上へと変えられると投資家に訴えてきました。2026年6月30日に終えた四半期で、その数字はついに言葉に追いつきました。総売上は前年同期比93%増の19.4億ドルと同社史上最速の伸び率を記録し、ウォール街が最も注視するセグメントである米国商業部門は149%増と急伸しました。CEOのAlex Karp氏はこの四半期を「別世界のようだ(otherworldly)」と評し、株価も珍しく同調して、時間外取引で約15%上昇しました。
今回の決算は単に予想を上回っただけではありません。Palantirは四半期として初めてGAAP純利益が10億ドルを突破し、通期ガイダンスを約5億ドル引き上げ、Rule of 40スコアは155%に達しました。Rule of 40はソフトウェア業界で広く使われる指標で、企業の売上成長率と利益率を足し合わせたものです。40を超えれば健全とされるため、155という水準はまさに別次元です。
創業以来最速の成長
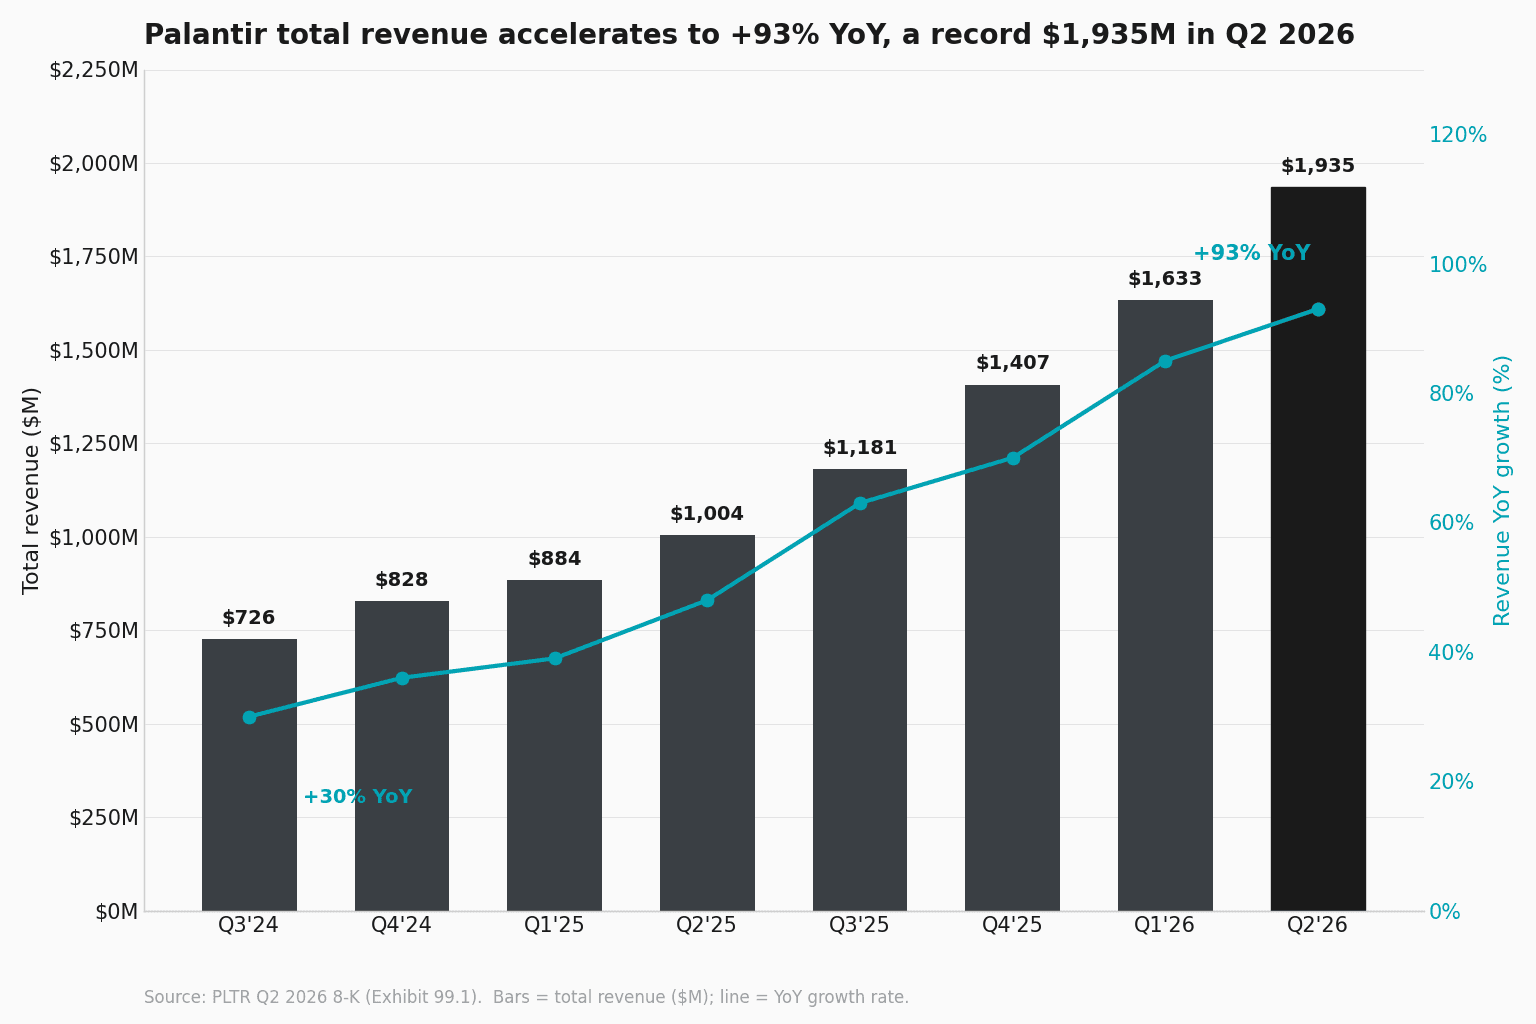
19億3,500万ドルの売上は、前四半期比19%増、前年同期比93%増でした。これが異例なのは、その方向性です。多くの企業は規模が大きくなるにつれて成長が鈍化しますが、Palantirの成長率はいまや7四半期連続で加速し、30%から93%へと高まりました。原動力は国内事業です。米国売上は115%増の15億7,300万ドルとなり、1年前の73%から拡大して、いまや全社の81%を占めます。海外売上はより緩やかな34%増の3億6,200万ドルにとどまり、なかでも海外商業部門は26%増と、最も伸びの鈍い区分でした。
すべては米国商業部門に尽きる
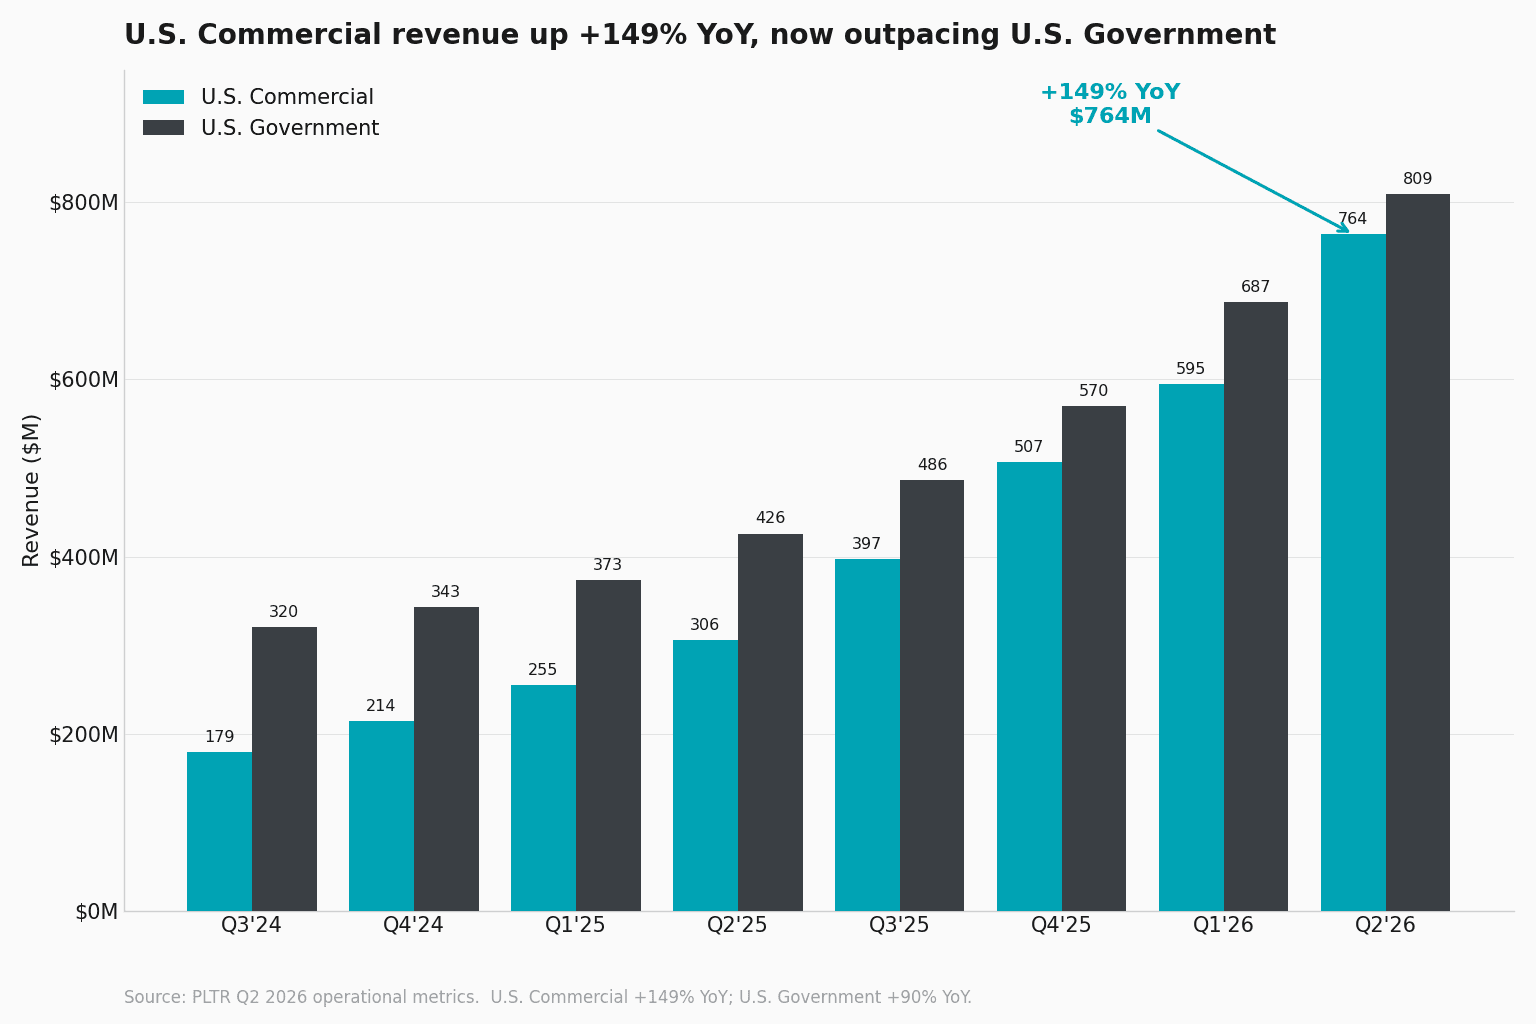
「今四半期の物語も、やはり当社の米国事業です」と、社長兼売上責任者のRyan Taylor氏は述べました。米国商業部門売上は7億6,400万ドルで、前年同期比149%増、前四半期比28%増となり、6四半期連続でPalantirの最速成長セグメントとなりました。米国政府部門売上は8億900万ドルとなお規模は大きく、伸び率も堅調な90%増でしたが、商業部門が急速に差を詰めています。
先行指標は売上以上に力強い内容です。当期に締結した契約の総額を示す総契約金額(TCV)は、米国商業部門だけで21億3,200万ドルに達し、153%増と、これまでの過去最高だった四半期を約8億ドル上回りました。締結済みだがまだ売上として認識されていない事業を示す残存契約価値(RDV)は、米国商業部門で62億3,800万ドル、全社で131億ドルに増加しました。既存顧客が前年比でどれだけ支出を増やしたかを測るネットダラーリテンション(NDR)は157%へと上昇し、わずか1四半期で700ベーシスポイント改善しました。平たく言えば、Palantirの既存顧客は急速に支出を拡大しており、同社は売上として認識しきれないほどの速さで新規顧客を獲得しているということです。
利益は売上を上回るペースで拡大
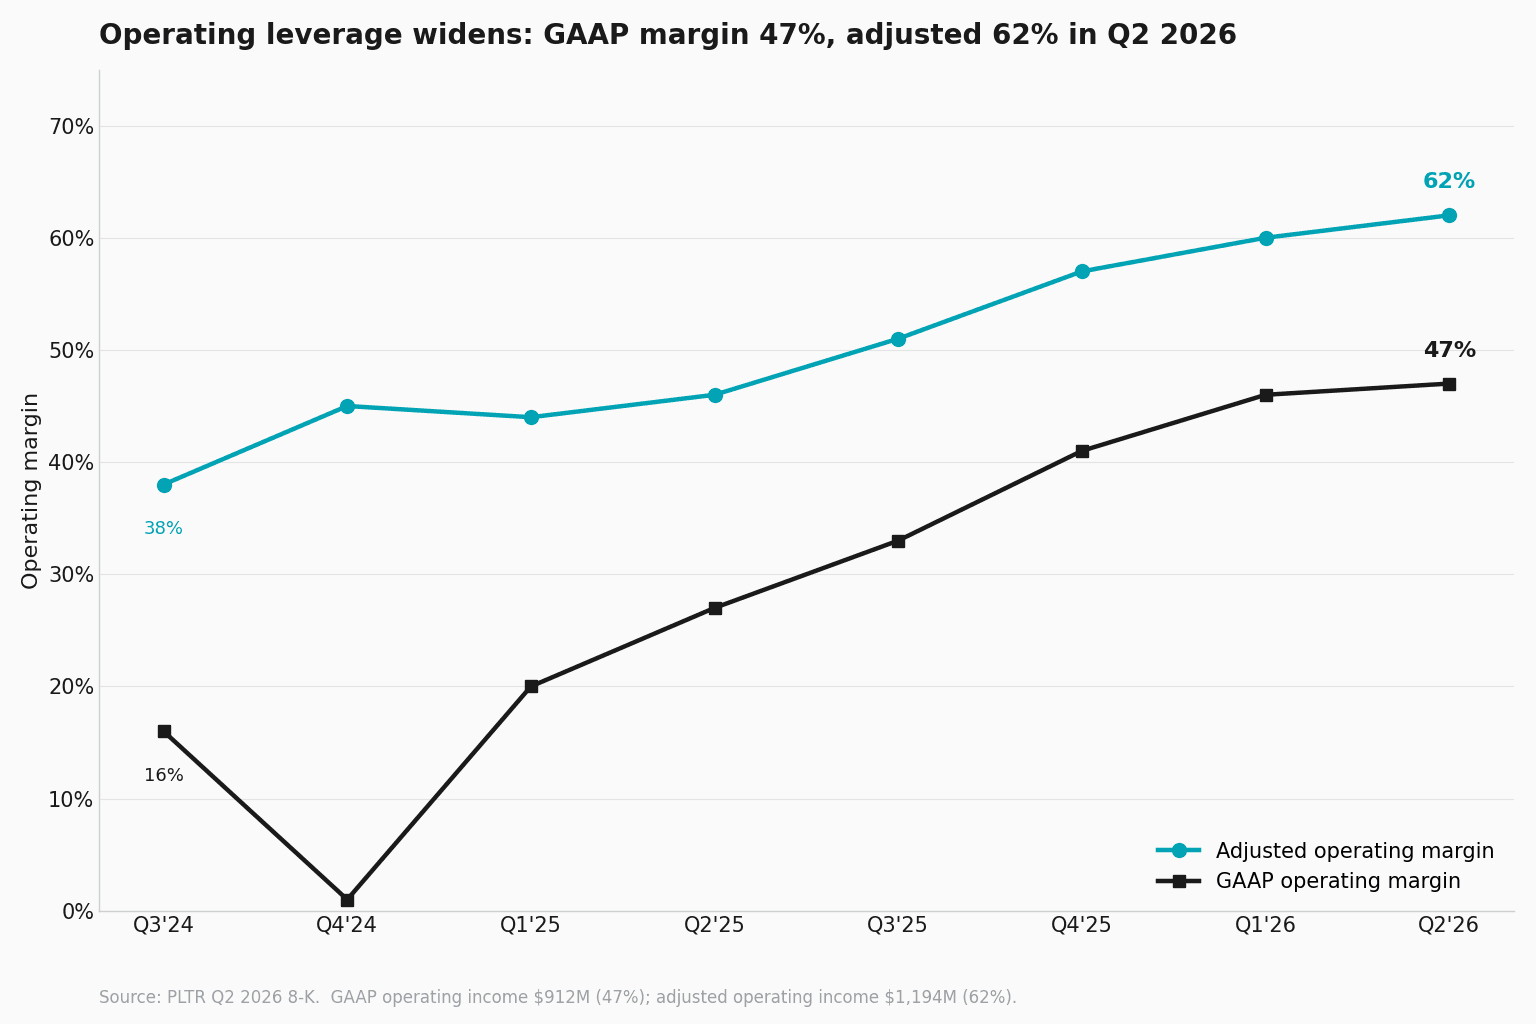
この物語で稀有なのは、利益率が同時に拡大している点です。GAAP営業利益は9億1,200万ドル、利益率は47%で、1年前の27%から上昇しました。株式報酬費用を除いた調整後ベースでは、営業利益は11億9,400万ドル、利益率は62%でした。GAAP純利益は初めて10億ドルを超え、10億6,200万ドルに着地しましたが、CFOは、保有するSpaceX株の未実現利益がGAAPベースの1株当たり利益(EPS)0.41ドルのうち約0.03ドルを押し上げたと指摘しました。調整後EPSも0.41ドルでした。
事業の実態を最も素直に映すのはキャッシュ創出力です。営業キャッシュフローは12億1,600万ドル、調整後フリーキャッシュフロー(FCF)は12億2,000万ドルで、利益率は63%、設備投資はわずか1,460万ドルでした。Palantirは四半期末に現金および米国債で92億ドルを保有し、負債はゼロでした。GAAP純利益、調整後営業利益、調整後フリーキャッシュフローのいずれもが10億ドルを超えたのは、今回が初めての四半期です。
過去最高の商談件数と需要の源泉
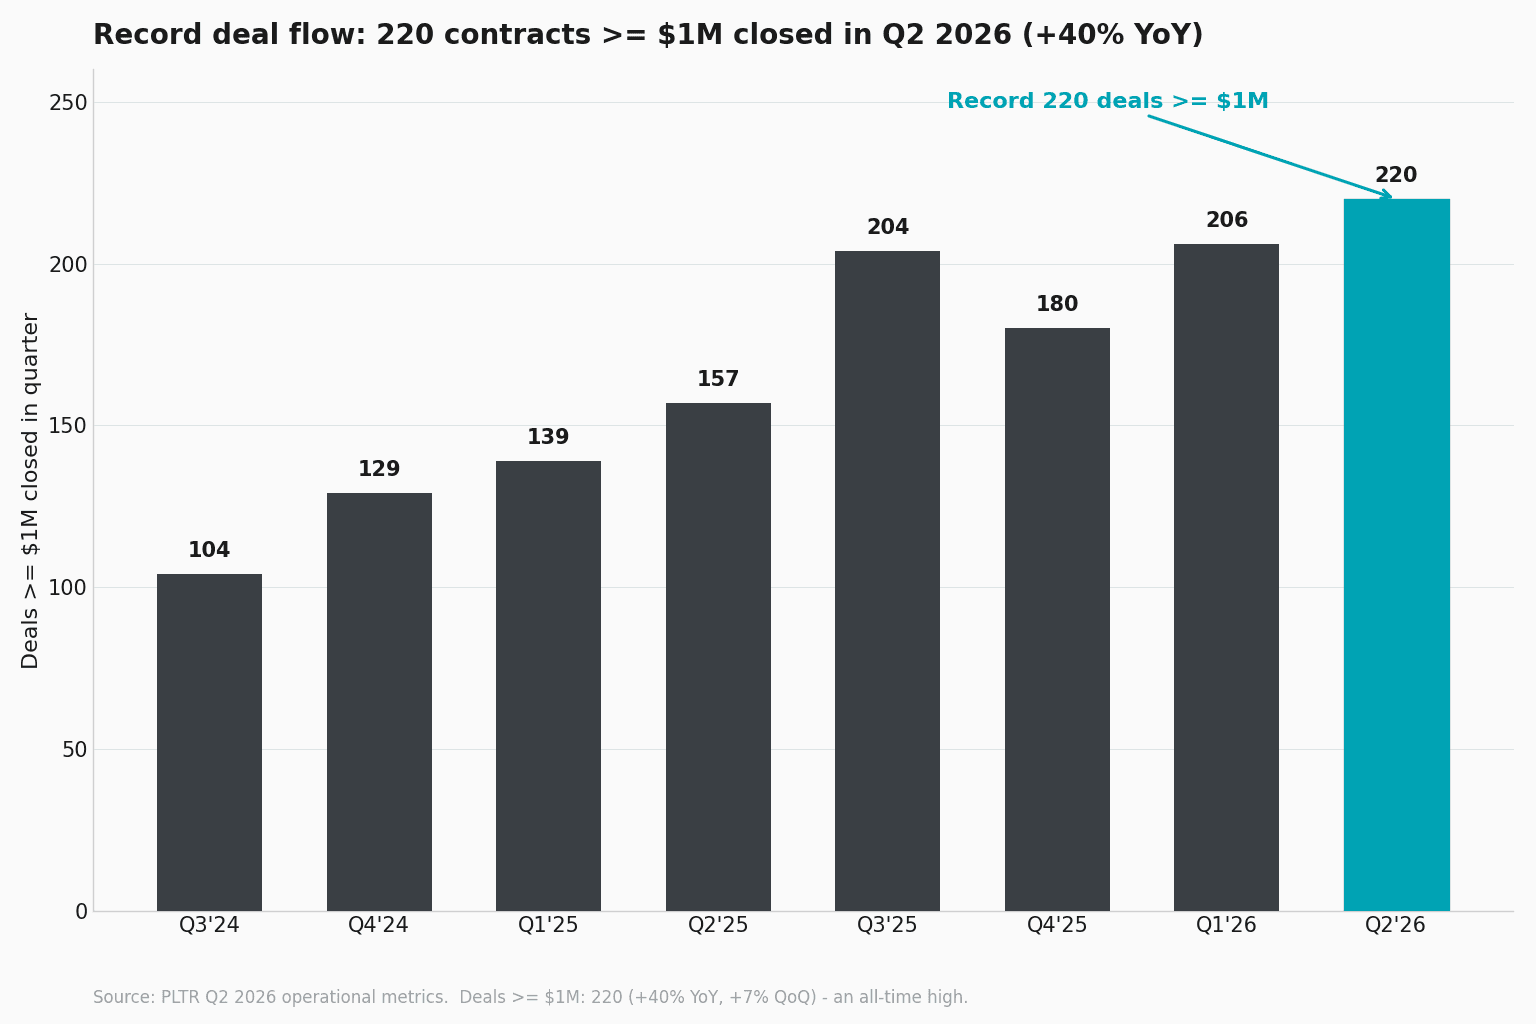
Palantirは100万ドル以上の商談を220件成約し、これは同社の過去最高記録です。あわせて500万ドル超が98件、1,000万ドル超が73件と、あらゆる規模帯で過去最高を更新しました。経営陣はこの需要を、同社が「AI主権(AI sovereignty)」と呼ぶ考え方に結びつけています。これは、大企業が自社のデータやワークフロー、モデルの出力を第三者のAIプロバイダーに委ねるのではなく、自らの管理下に置きたいと考えるという発想です。「AI主権への需要はいまや解き放たれた」とKarp氏は述べ、「そしてPalantirこそ、トークンを実際の経済的価値へと変えられることを実証した唯一の企業だ」と語りました。
CTOのShyam Sankar氏は具体例を挙げました。シリコンバレーの大手企業での直接対決の検証で、あるフロンティアAIラボはカスタマーサービス自動化のタスクを果たせなかった一方、Palantirのソフトウェアは価格設定やマーケティングの変更を能動的に提案し、1,000万ドルの契約へと結実したといいます。政府側では、当四半期に米国のある正式採用プログラム(program of record)が、自らのオペレーティングシステムとしてPalantirのMavenプラットフォームを選定しました。Sankar氏は、Palantirの直近の防衛関連売上がなお国防総省予算の0.25%(4分の1パーセント)にも満たないと指摘し、これを頭打ちではなく長い滑走路(成長余地)だと位置づけました。
アナリストは事業には同意、株価では割れる
市場の反応は、3カ月前のパターンを反転させました。第1四半期は文句なしの上振れだったにもかかわらず、ガイダンスが到底届かないほど高いハードルを越えられなかったため、株価は約7%下落しました。今回は前提条件のリスクが解消されていました。Palantirは決算に臨む時点で年初来約30%安、2025年11月の高値からは約40%安の水準にあり、正真正銘の圧勝であれば、しっかり報われる余地があったのです。株価は8月3日に2.1%高で引け、その後の時間外取引では一時15%上昇して約144ドルとなりましたが、それでも最高値には遠く及びません。
セルサイドは事業の実行力では一致し、バリュエーションでは割れています。平均目標株価は182ドル前後で、レーティングのコンセンサスは「買い(Buy)」ですが、そのレンジは70ドルから255ドルまでと極めて広いものです。Palantirを「AIのメッシ」と呼ぶWedbushのDan Ives氏(230ドル)やRosenblatt(225ドル)といった強気派は、超高成長と収益性の両立がプレミアムを正当化すると主張します。弱気派もその実行力を否定はしません。Jefferies(70ドル)とRBC(90ドル)はいずれも事業を称賛しつつも、翌年の売上の約40倍というソフトウェア業界で最も高い倍率には二の足を踏み、下半期の比較対象の厳しさに加え、Databricks、Snowflake、各モデルラボとの競争を懸念材料として挙げています。CNBCのJim Cramer氏の言葉を借りれば、買い手は「往年のようにPalantirを買い上げている」わけですが、当のCramer氏は、その往年のやり方がいまも通用するのかと問いかけました。
今後の見通し
経営陣は、同社が創業以来最大の通期上方修正と呼ぶ形で、ガイダンスを全面的に引き上げました。2026年通期の売上は81億5,000万ドルから81億5,800万ドルへと引き上げられ、中央値で約82%の成長となります。米国商業部門の目標は34億2,400万ドル超へと引き上げられ、少なくとも134%の成長です。調整後営業利益は48億8,900万ドルから48億9,700万ドルへ、調整後フリーキャッシュフローは45億ドルから47億ドルへと引き上げられました。第3四半期については、Palantirは21億6,000万ドルから21億6,400万ドルの売上を見込んでいます。Karp氏は決算説明会でさらに踏み込み、今後18カ月にわたって全社を米国商業部門と同等かそれ以上のペースで成長させ続けるつもりだと述べました。株価がそれについていけるかは別問題であり、ウォール街がなお合意できずにいる論点です。