Palantir Q1 2026:Rule of 40 が 145% に到達。これはもうソフトウェア企業の数字ではない
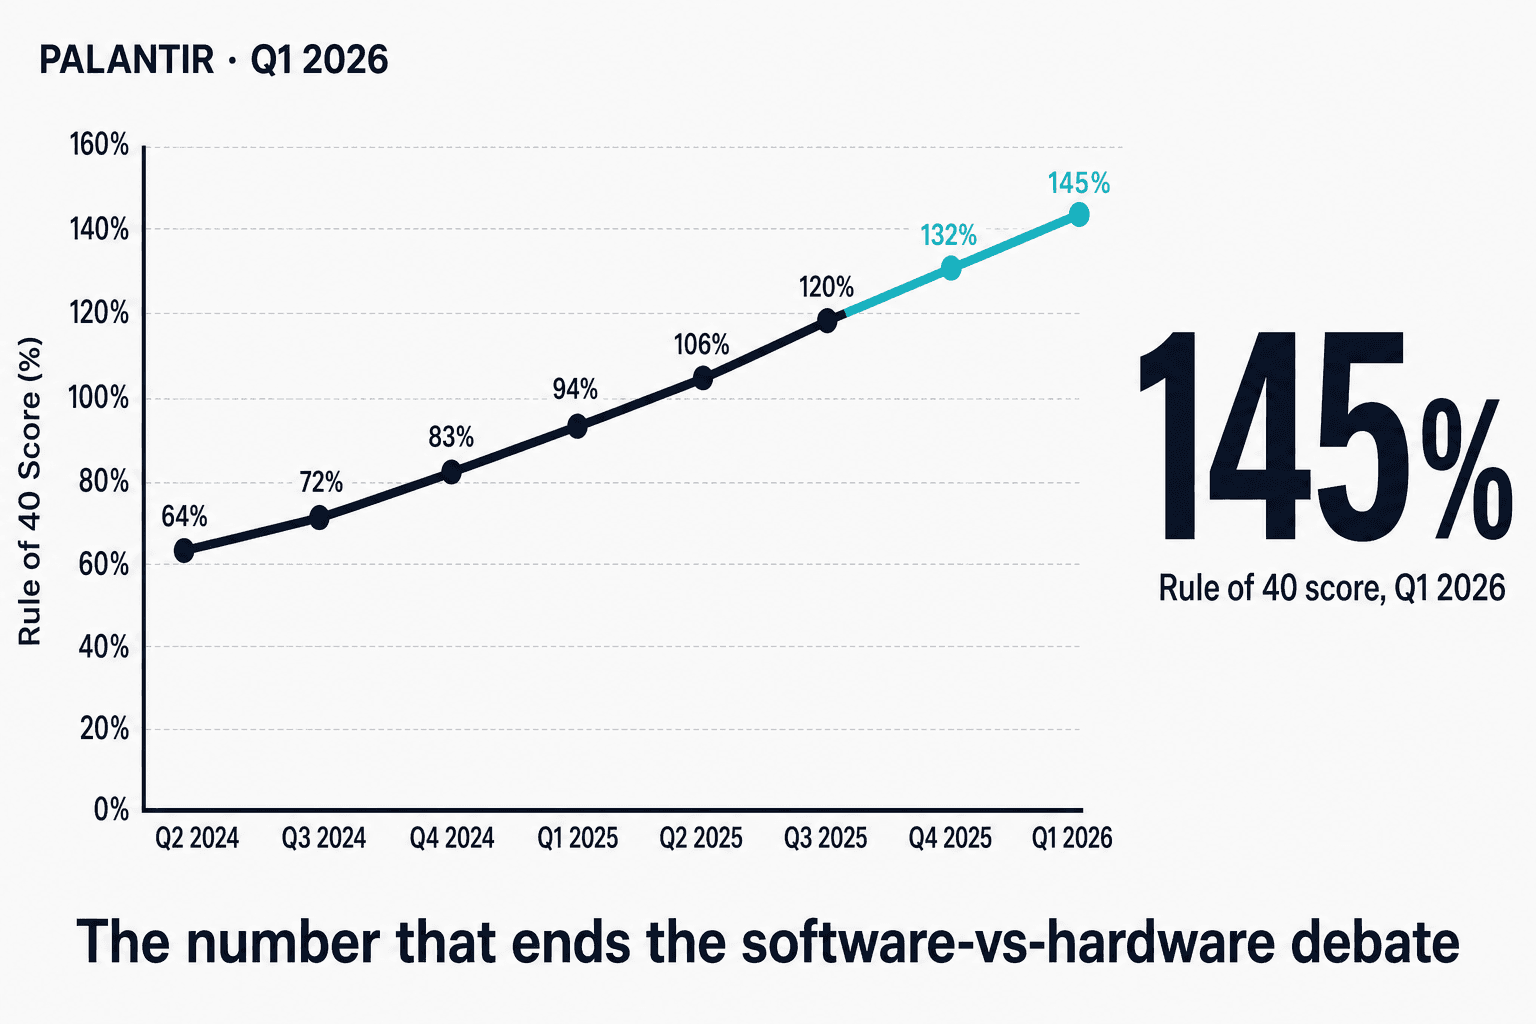
決算説明会の中心にあった「ひとつの数字」
Alex Karp は Palantir Q1 2026 の決算説明会の冒頭で、すべての話を一つの数字に集約しました。Rule of 40 score 145% です。彼は何度も繰り返しました。比較対象として名前を挙げたのは、「NVIDIA、Micron、SK hynix」——AI インフラの同業であって、他のソフトウェア企業ではありません。
この比較は意図的に挑発的です。そして決算を読めば、その比較は十分成立します。
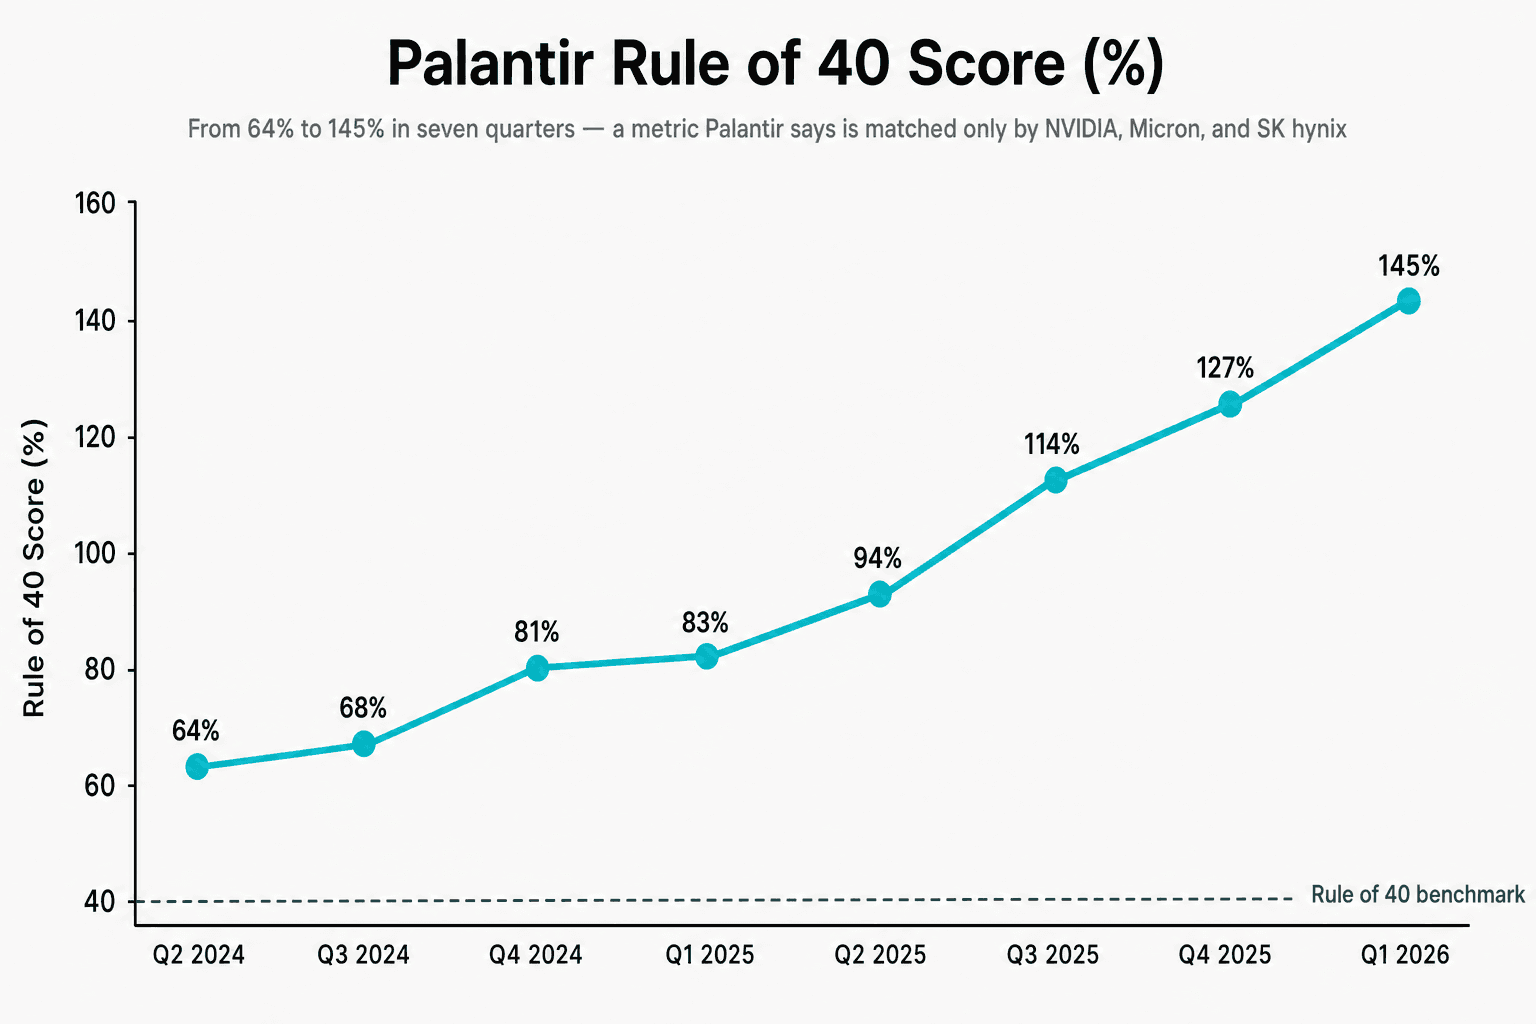
145% を支えるのは二本の同時加速ラインです。売上 YoY 85%(Palantir の上場以来最速)と Adjusted 営業利益率 60%(1 年前は 44%)。両方とも前期比で大きくなり、しかもその大きくなり方は前四半期より大きくなっている。これは規模拡大とレバレッジの教科書的な定義であり、四半期売上 $1B を超えたソフトウェア企業には本来できないはずの動きです。
表紙の数字、装飾なしで
| 指標 | Q1 2026 | YoY | QoQ |
|---|---|---|---|
| 売上高 | $1,633M | +85% | +16% |
| U.S. Commercial 売上 | $595M | +133% | +18% |
| U.S. Government 売上 | $687M | +84% | +21% |
| GAAP Operating Income | $754M | +328% | +31% |
| GAAP Operating Margin | 46% | +2,600 bps | +500 bps |
| Adjusted Operating Margin | 60% | +1,600 bps | +300 bps |
| GAAP EPS(希薄化後) | $0.34 | +325% | +42% |
| Adjusted FCF | $925M | +150% | +17% |
すべてのセルが緑色であるべき色です。売上高はコンセンサスを約 6%、Adjusted EPS は約 18% 上回りました。Q2 ガイダンスも通期ガイダンスもストリートを上回っています。今四半期は GAAP と Non-GAAP の関係まで反転しました——GAAP EPS $0.34 が Adjusted EPS $0.33 を 1 セント上回る。$8B の現金・短期 Treasuries の評価益が「Other income」を通じて流れ込んだ結果です。
これは滅多に見ない絵です。
U.S. Commercial:強気シナリオの本丸
この銘柄の強気側にとって、注視すべきチャートは U.S. Commercial の売上です。
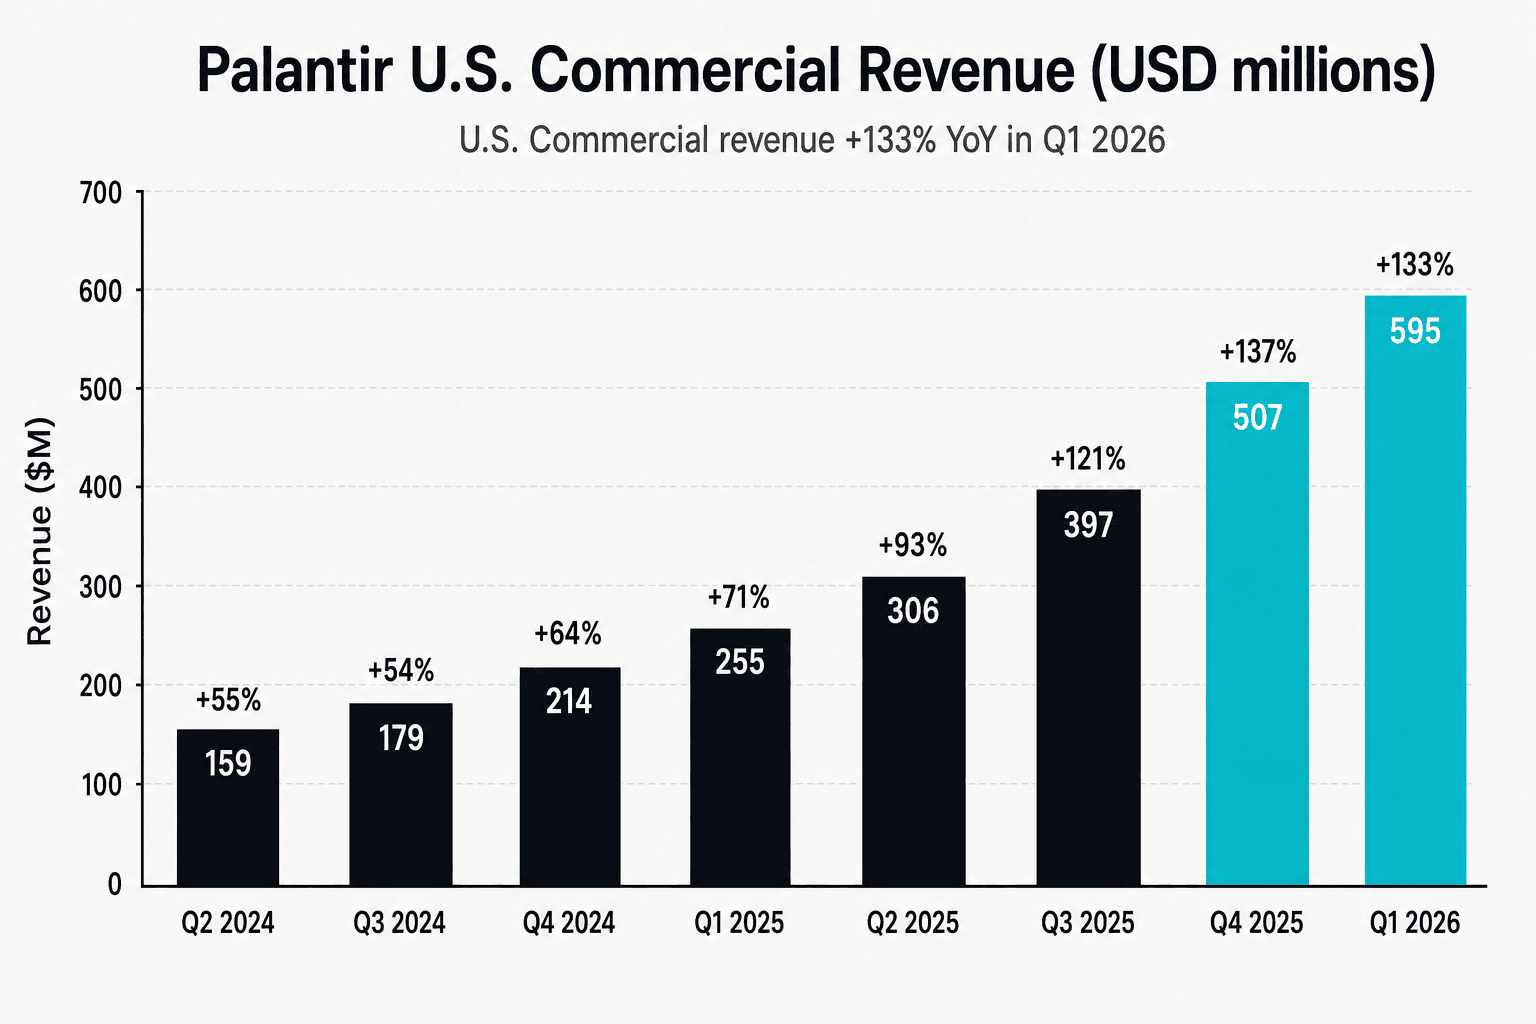
このチャートでは三つのことが同時に進んでいます。バーが高くなる(売上増)、バー上のラベルの数字が大きくなる(YoY 成長率の加速)、そしてベースが四半期ごとに重くなる。Q1 2026 の +133% は Q2 2024 の +55% より遥かに難しい——絶対ドルの増分が前年同期を大きく上回ります。
先行指標は U.S. Commercial Remaining Deal Value(RDV) で、現在 $4.92B、YoY +112%。この数字は当四半期の U.S. Commercial 売上 run-rate のおよそ 8.3 倍 です。つまり 2026 年から 2027 年初頭までの可視性は、既に契約として書き込まれています。経営陣はその上で、通期 U.S. Commercial ガイダンスを $3.224B 超(YoY +120%) に引き上げました。これは既に上方修正されている全社売上ガイダンスの上に積み上がる形です。
弱気側の反論は、U.S. Commercial の QoQ 成長率が Q4 2025 の +28% から Q1 2026 の +18% に減速したこと。減速自体は事実です。ただし絶対ドルの増分でみれば、今四半期の前期比増は Q3 2025 以前のどの四半期よりも大きい。
8 四半期で +27% から +85% へ
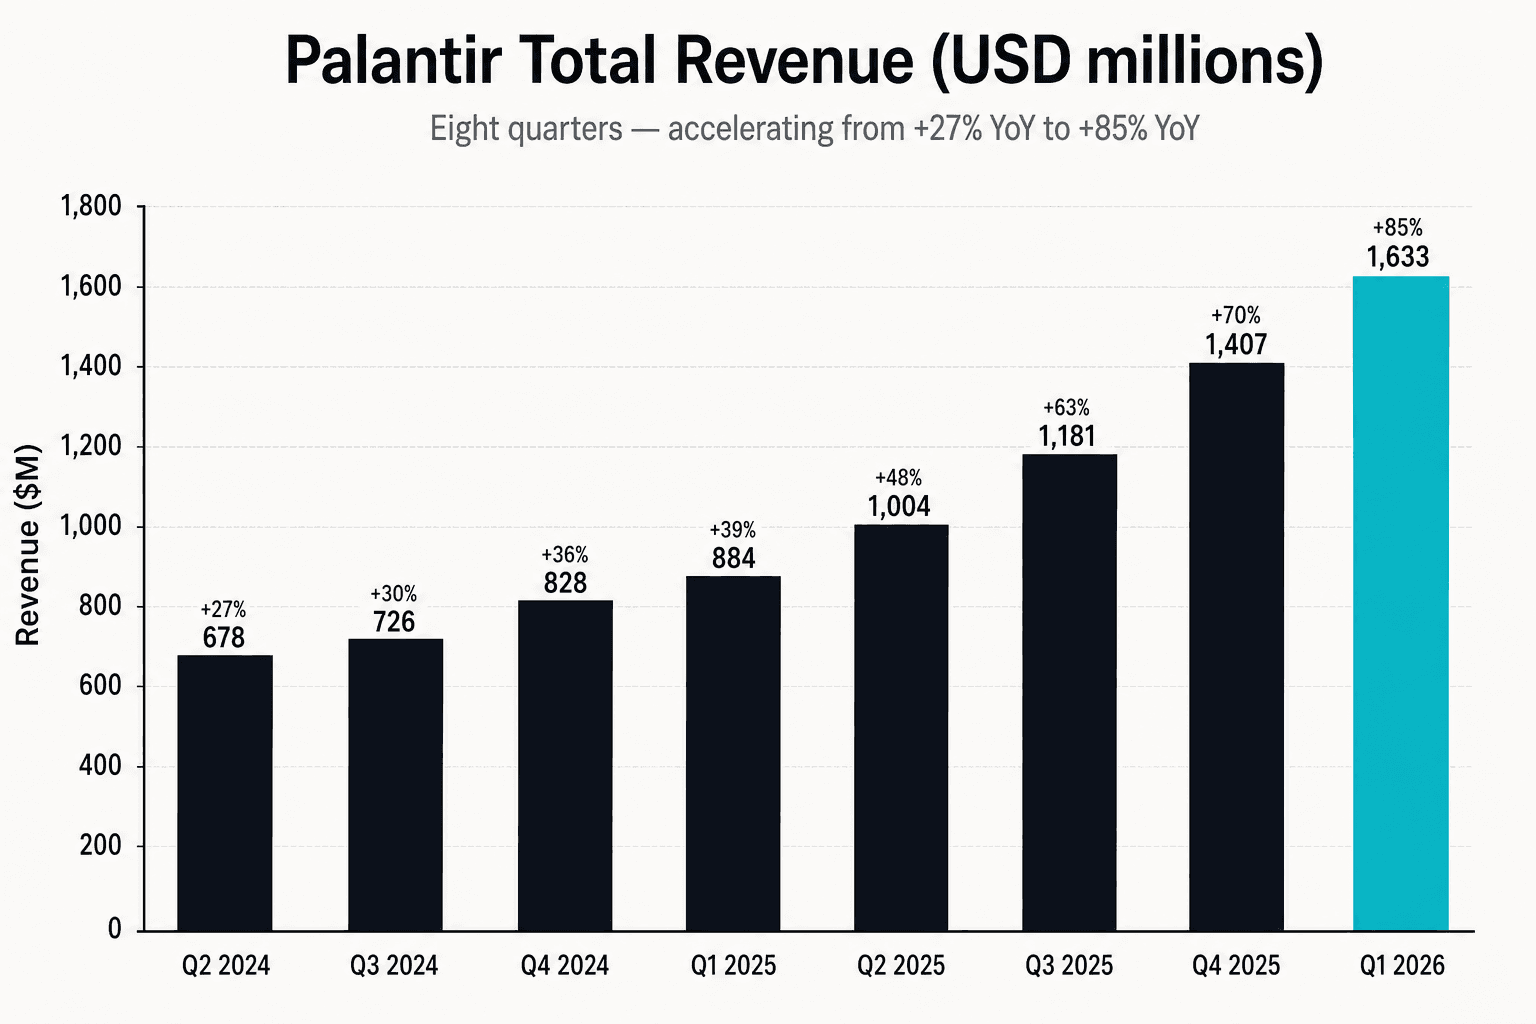
このチャートが示しているのはシンプルです。11 四半期連続で YoY 売上成長率が加速している。この売上規模のソフトウェア企業は、本来は減速するもので、加速するものではない。「大数の法則」は今頃効いているはずでした。効きませんでした。
理由はあります。Palantir が売っているのは AIP——ワークフローと ontology のレイヤー——であり、ちょうど米国の大企業が generative model を production に載せると決め、しかし基盤モデル単体では十分な精度が出ないと気づいたタイミングです。Karp が決算説明会で示したフレームは、世界には二つの選択肢しかない、というもの。「ontology のない AI slop」 か、Palantir のスタックか。彼は 「AI slop」 というフレーズを繰り返し使いました。
挑発的です。そして効いています。
弱気シナリオ、要約
本物の批判は三つあります。どれも決算数字そのものには触れていません。
一:バリュエーション。 決算前の PLTR は forward FY 2026 P/S が約 70 倍、forward FY 2026 P/E(Adjusted)が約 120 倍。この出発点から、beat-and-raise でさらにマルチプル拡大を期待するのは要求過多です。強気シナリオは「マルチプルが上がる」から「売上がマルチプルに追いつく」に変化しました。違う種類の賭けです。
二:株式報酬(SBC)。 Q1 の SBC は $202M、売上比 12.4%。前年の 17.6% から低下していますが、成熟 SaaS の 6–8% よりまだ高い。SBC の YoY +30% は売上 +85% を大きく下回っており、構造的には強気側が見たい絵ですが、絶対額は依然増え続けています。
三:米国集中度。 Q1 2026 で米国は総売上の 78%、1 年前は 71%、Q2 2024 は 64%。国際売上は絶対額では伸びています(YoY +37%)が、米国側がほぼ 3 倍の速度で引き離している。Karp はこれを 「AI による米国の再工業化」 と表現——bug ではなく feature だ、と。弱気側の読みは、政府政策エクスポージャーが大きいビジネスを単一国に集中させていることはリスクである、というものです。
最も簡潔なまとめ
UBS のアナリスト Karl Keirstead の決算後コメントの第一行:「この決算に欠点を見つけることが難しい」。
ウォール街でこういう書き方は珍しい。同時に、Q1 2026 を最も正確に要約した一文でもあります。
ここから先に見るべきこと
Q2 2026 までに見るべきは三点:
- U.S. Commercial の QoQ 成長率。 Q1 は +18%。Q2 が約 $700M 未満なら「減速」シナリオが燃料を得る。$720M 以上(ガイダンスが示唆する軌道)なら、+120% の通期トレンドが維持される。
- 次の通期ガイダンス上方修正。 経営陣はこの 3 か月で既に 2 度上方修正している。Q2 で 3 度目の上方修正があれば、これ以上ない強気の触媒。修正がなければ——たとえ Q2 自体が上振れでも——これ以上ない弱気の触媒。
- GAAP 利益の規律。 Q1 の GAAP 営業利益率は 46%。「GAAP 黒字」から「構造的な GAAP 黒字」への道は SBC 規律を経由します。Q2 では SBC の対売上比のラインを注視すること。
Rule of 40 score 145% は「この株を買うべきか」の答えではありません。「これがまだソフトウェア企業と呼べるか」の答えです。
Karp が決算説明会で出した答えは——もう違うかもしれない、というものでした。