Oracle の $638B 受注残は 363% 急増。それでも株価が下落したのはなぜか
記録的な決算が、キャッシュフロー計算書で売られた
重要な事業指標はすべて、Oracle がいままさに同社史上最高の四半期を計上したことを示しています。売上は $19.2B(前年同期比 +21%)。非 GAAP EPS は $2.11(+24%)で、市場が予想していた約 $1.89 をはっきりと上回りました。総クラウド売上は $9.9B(+47%)。そして、どのモデルの想定をも超えた数字——契約済みの受注残 $638 billion、前年同期比 363% 増、しかも単一四半期で $85 billion もの積み増しです。
ところが翌日、株価は 8.5% 下落し、約 $70 billion の時価総額が吹き飛びました。
この決算内容と株価の落差こそが、市場がいま何を懸念しているかを物語っています。過去 2 年間、Oracle に対する弱気派の問いは、老舗データベース企業がクラウドインフラを本当に Amazon、Microsoft、Google と肩を並べる規模まで育てられるのか、というものでした。今回の四半期は、OCI 売上 +93% と、同社がこれまで開示した中で最大の契約済み受注残をもって、その問いに答えました。そこで投資家の関心は、Oracle がいま唯一もろさを見せている一行——事業を回し、新しい設備への支払いを終えた後に手元へ残る現金、すなわちフリーキャッシュフロー——へと移ったのです。
主役は受注残
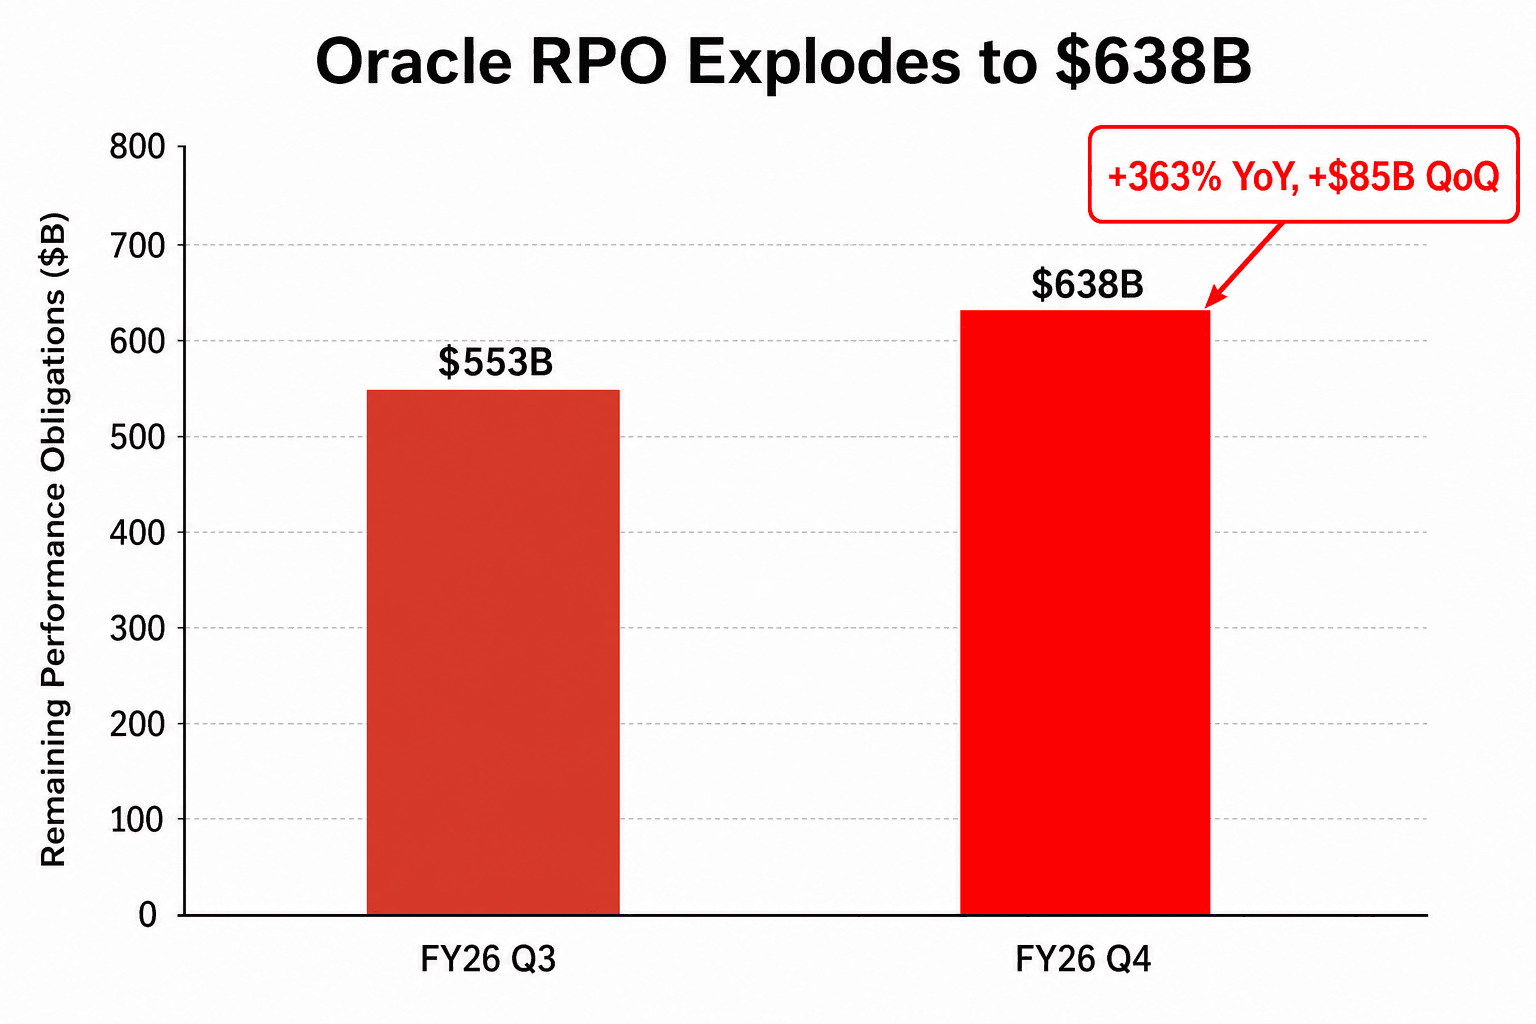
RPO は Remaining Performance Obligations の略です。平たく言えば、契約は済んでいるものの、まだ提供も売上計上もされていない事業——予測というより、確定済みの受注簿に近いものです。Oracle の RPO は四半期末で $638B となりました。直近 12 か月の年間売上 $67B と比べると、帳簿に約 10 年分の契約済み事業が積み上がっている計算になります。
カギを握るのは、それがいつ売上へ転換していくかのタイミングです。CFO の Hilary Maxson は、約 12% は今後 12 か月以内に、さらに 34% は 13〜36 か月目に認識される見込みで、いずれの比率も「加速する見通し」だと述べました。増加分の大半は、顧客が前払いするか、自らチップを持ち込む大型 AI 契約によるものです。この「前払い+顧客支給ハードウェア」分は現在 $75B に達しています。Co-CEO の Clay Magouyrk は、これらの契約には「他の契約と比べて粗利率の劣化が一切ない」と述べたうえで、その背後にあるデータセンターを建設するために Oracle が調達すべき現金を減らす効果があると説明しました。
OCI:単四半期の急騰ではなく、加速
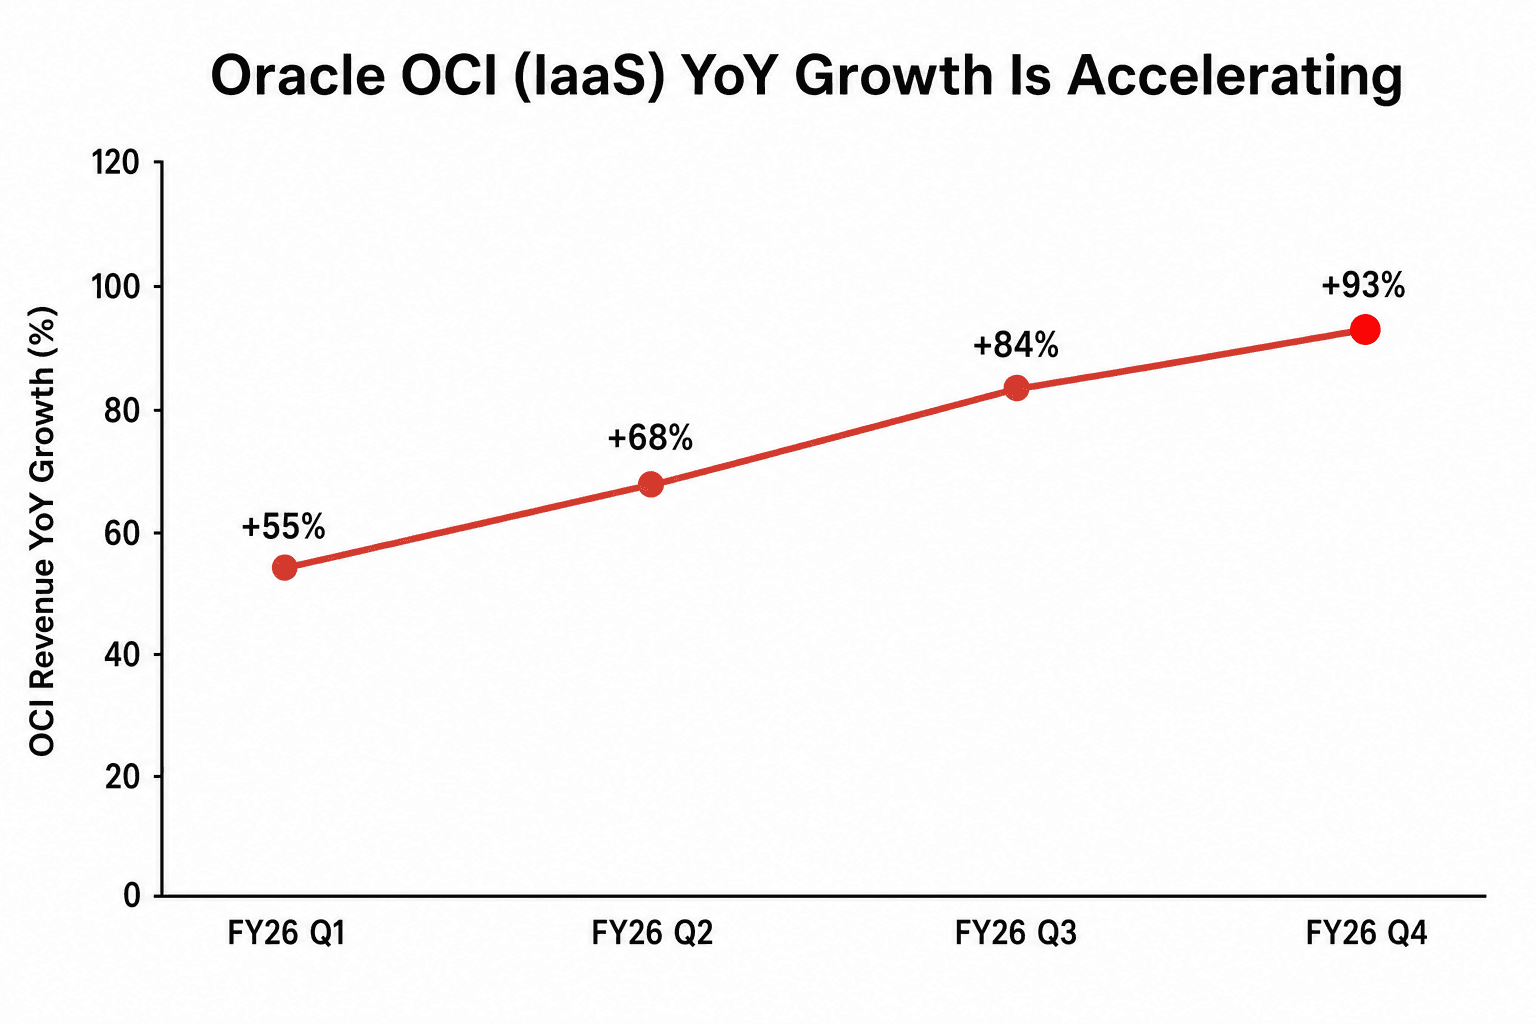
AI ワークロードを動かすためのレンタル可能な計算資源である Oracle Cloud Infrastructure は、ただ成長しただけではありません。4 四半期連続で加速しました——+55%、+68%、+84%、そして +93% です。通期の OCI 売上は $18.1B(+77%)に達しました。しかもガイダンスはさらに高い水準を示しており、Q1 FY27 の総クラウド売上は +58〜64% の成長が見込まれています。
Magouyrk は、この需要を意欲ではなく供給に制約されたものだと位置づけました。「参入から数年が経ちますが、供給をはるかに上回る需要がいまも存在しています」。Oracle はチップを 稼働率 97.5% で動かしており、59 社にまたがる 35,000 基が更新時期を迎えた際も、更新に至らなかったわずかな分の大半は同じ四半期のうちに他の顧客へ転売されました。本当の制約は、Oracle がどれだけ速くデータセンターを建設し、電力を供給できるかにあります。FY26 には 1.2 ギガワット超の容量を提供し、Q1 FY27 だけで 1 ギガワット近く——直近 4 四半期の合計にほぼ匹敵する規模——を上積みする見込みです。
より目立たない勝者がデータベースです。Amazon、Microsoft、Google のクラウド内部で動く Oracle のデータベース、すなわち同社が MultiCloud と呼ぶ事業は、売上が 404% 増、受注は 325% 増となりました。経営陣はこれを同社史上最も成長の速い事業だと評しています。巨大な既存データベース顧客基盤が競合のクラウド上で稼働していても、なお Oracle がそうした顧客へ売り込める手段というわけです。
株価を実際に叩いたもの
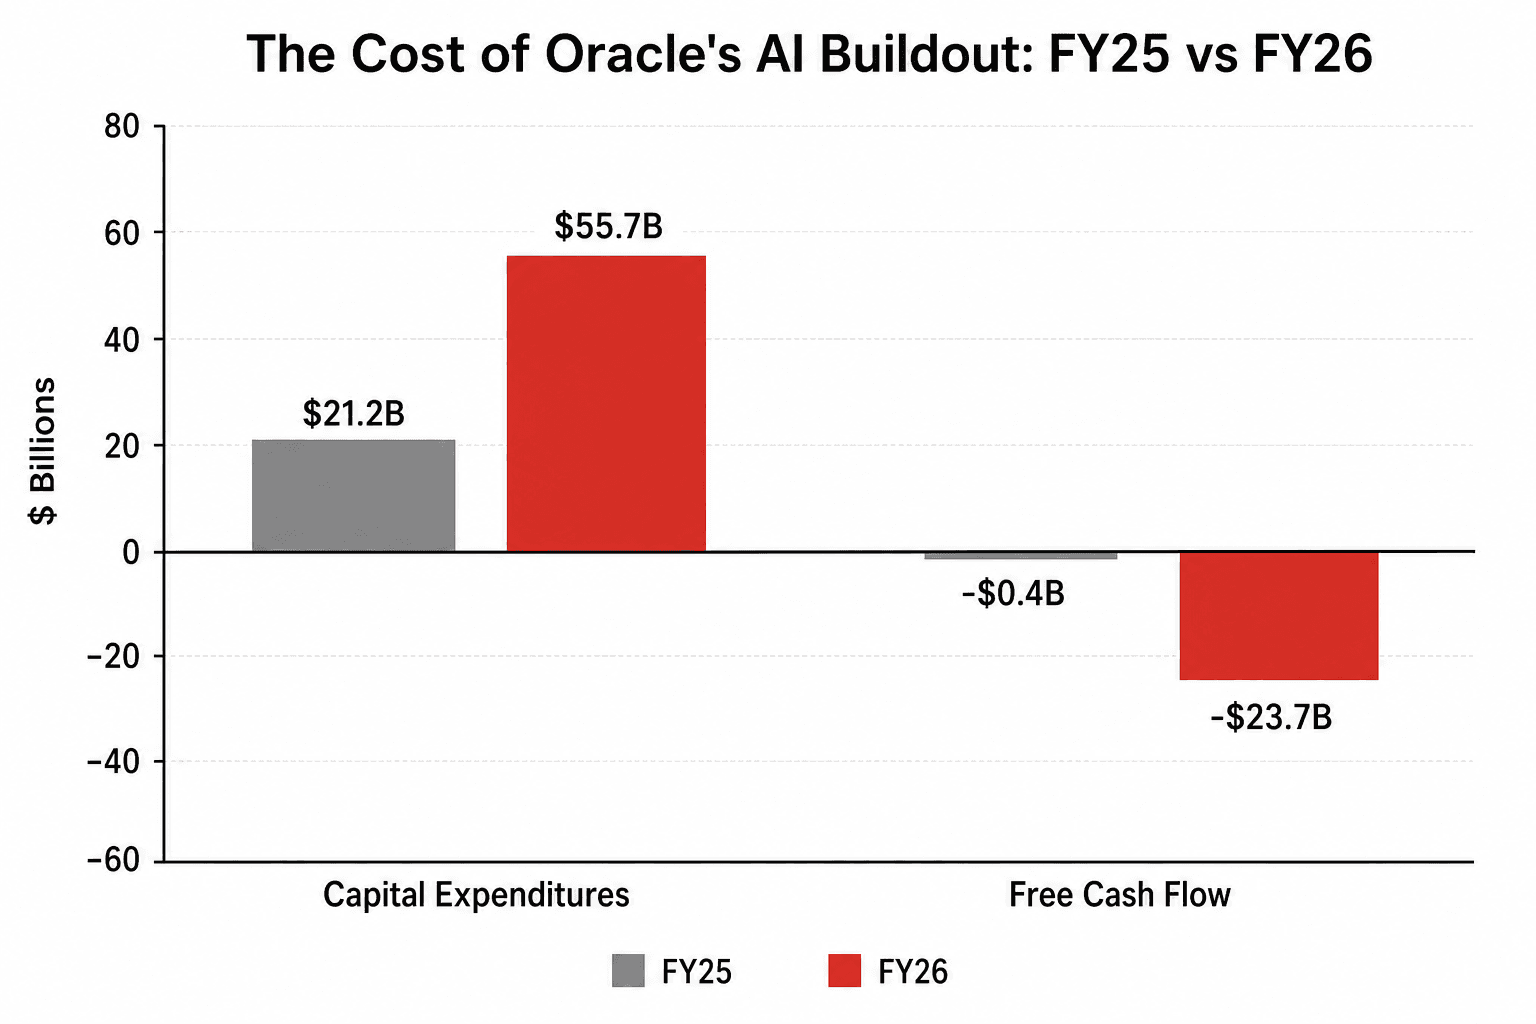
市場がはじいた計算はこうです。通期の設備投資(CapEx)は $55.7B に達し、従来の約 $50B というガイダンスを大きく上回りました。営業キャッシュフローは健全な $32B(+54%)でしたが、それを支出が飲み込み、フリーキャッシュフローは -$23.7B に沈みました。さらに経営陣は、FY27 の CapEx に充てる純現金支出のガイダンスを約 $70B とし、Oracle は同年中に 約 $40B の負債・株式を調達すると述べました。そこには、既存株主の持ち分を希薄化させる $20B の at-the-market 株式売却が含まれます。
こうして記録的な事業四半期は、膨らむ設備投資、大きくマイナスのフリーキャッシュフロー、新たな希薄化、そして FY26 に約 5 ポイント低下し、さらにもう一段の低下が控える粗利率と、抱き合わせで届いたのです。Maxson はこう説明します。インフラの粗利率は「当社のデータセンターが契約上の売上をフルに計上できる水準に達するにつれて、急速に改善する」と。言い換えれば、新しいデータセンターは埋まるまで利益の足を引っ張り、埋まってはじめて利益を生み始める、ということです。受注残がそれを裏付けているからこそ、強気派はこの筋書きを信じます。一方の弱気派は、$638B のうち今後 1 年で売上へ転換するのは約 12% にすぎず、資金ギャップは現実に、しかも足元で生じていると指摘します。
経営陣が投資家に信じてほしいこと
2 人の Co-CEO と新任 CFO が発するメッセージは一貫しています。需要はすでに契約済みで、リターンは後からついてくるのだから、いまこそ積極的に建設せよ、というものです。Magouyrk は AI インフラを「年間数兆ドル」規模の市場と呼び、データセンターが埋まった後の OCI について、長期で 30〜40% の粗利率という目標を改めて掲げました。Maxson は、多額の支出が続くこの数年間を投下資本利益率の観点から説明し、定常状態では 20% 台後半に達するとしたうえで、前払い・顧客支給ハードウェアの契約は顧客が設備代を前払いするぶん、さらに高い利益率になると指摘しました。
就任から約 2 か月の新任 CFO は、長期目標の一式を改めて確認しました。FY2030 までに売上は年率 31%、EPS は年率 28% で成長する、というものです。現金をめぐる不安が投資家を身構えさせた四半期にあって、この再確認は安心感を与えるメッセージとなりました。
アナリストの反応:押し目買いの大合唱、ただし 1 社は慎重
セルサイドはおおむね、この下落を意に介しませんでした。Guggenheim は Buy とウォール街で最も高い目標株価 $400 を維持し、今回の売りを「これといった理由が見当たらない」ものと評して、投資家に積極的な買いを勧めました。Bernstein は目標株価を $325 へ小幅に引き上げ、設備投資の「価格ショック」にもかかわらず「大きなつまずきのない」四半期がもう一つ積み上がったと指摘しました。Wedbush、BofA、KeyBanc はいずれも Outperform または Overweight の判断を維持し、今回の下落を、本来は契約済みの需要というストーリーに対する資金調達面からの過剰反応だと位置づけました。12 か月目標株価の平均は約 $272 で、株価が着地した水準を大きく上回ります。
唯一の慎重論は Zacks からで、同社は株式を Hold と評価しています。その論拠は需要ではなく、タイミングと現金にあります。大きくマイナスのフリーキャッシュフロー、新たな希薄化、足元の粗利率への圧迫、そして割高なバリュエーション——これらを踏まえれば、受注残が実際に売上へ転換するまで待つべきだ、というわけです。
今後の注目:9/10 の決算は何で決まるか
この大型投資の筋書きが成り立つかどうかは、3 つの数字で決まります。第一に、クラウド売上の成長率を +58〜64% のガイダンスと照らし合わせること。上限に届けば受注残が予定どおり転換していると確認でき、下限なら転換タイミングをめぐる議論が再燃します。第二に、受注残の転換ペースです。Maxson は足元の 12% と 34% という比率が今後加速するはずだと述べており、その最初の兆しが見えれば資金ギャップへの懸念は和らぎます。第三に、インフラの粗利率です。さらなる低下というガイダンスに反して何らかの下げ止まりが見られれば、「データセンターが埋まれば粗利率は回復する」という主張を、想定より早く裏付けることになります。
すべての財務数値は、2026-06-10 に公表された Oracle の FY26 Q4 決算、これに付随する決算説明会、および Oracle Investor Relations を出典としています。アナリストの投資判断と目標株価は、Guggenheim、Bernstein、Wedbush、BofA、KeyBanc、Zacks が公表したカバレッジに基づきます。株価の反応に関する数値は、CNBC をはじめとする公開市場報道に基づきます。