NVIDIA FY27 Q2:70% 成長を買うための粗利率リセット
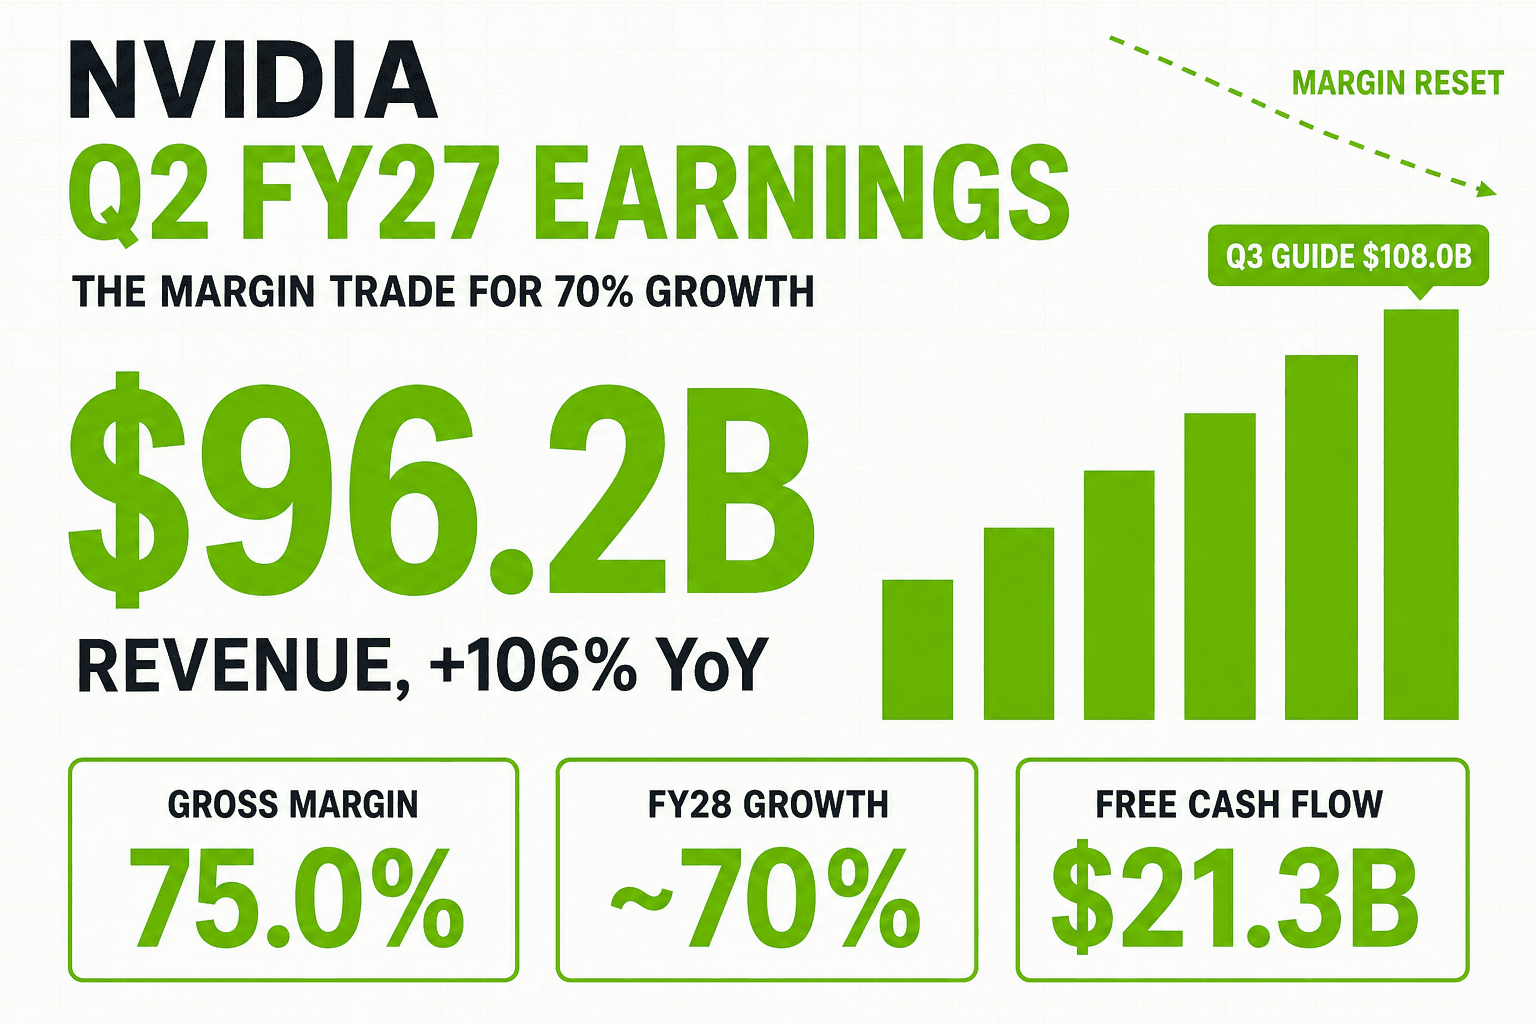
NVIDIA は水曜夜、同社史上最大の四半期を発表しました。株価は一時 3% 下げました。
数時間後には約 5% 高。その間に数字は何ひとつ変わっていません。変わったのは、Colette Kress が口を開いたことだけです。
まずは決算の数字から
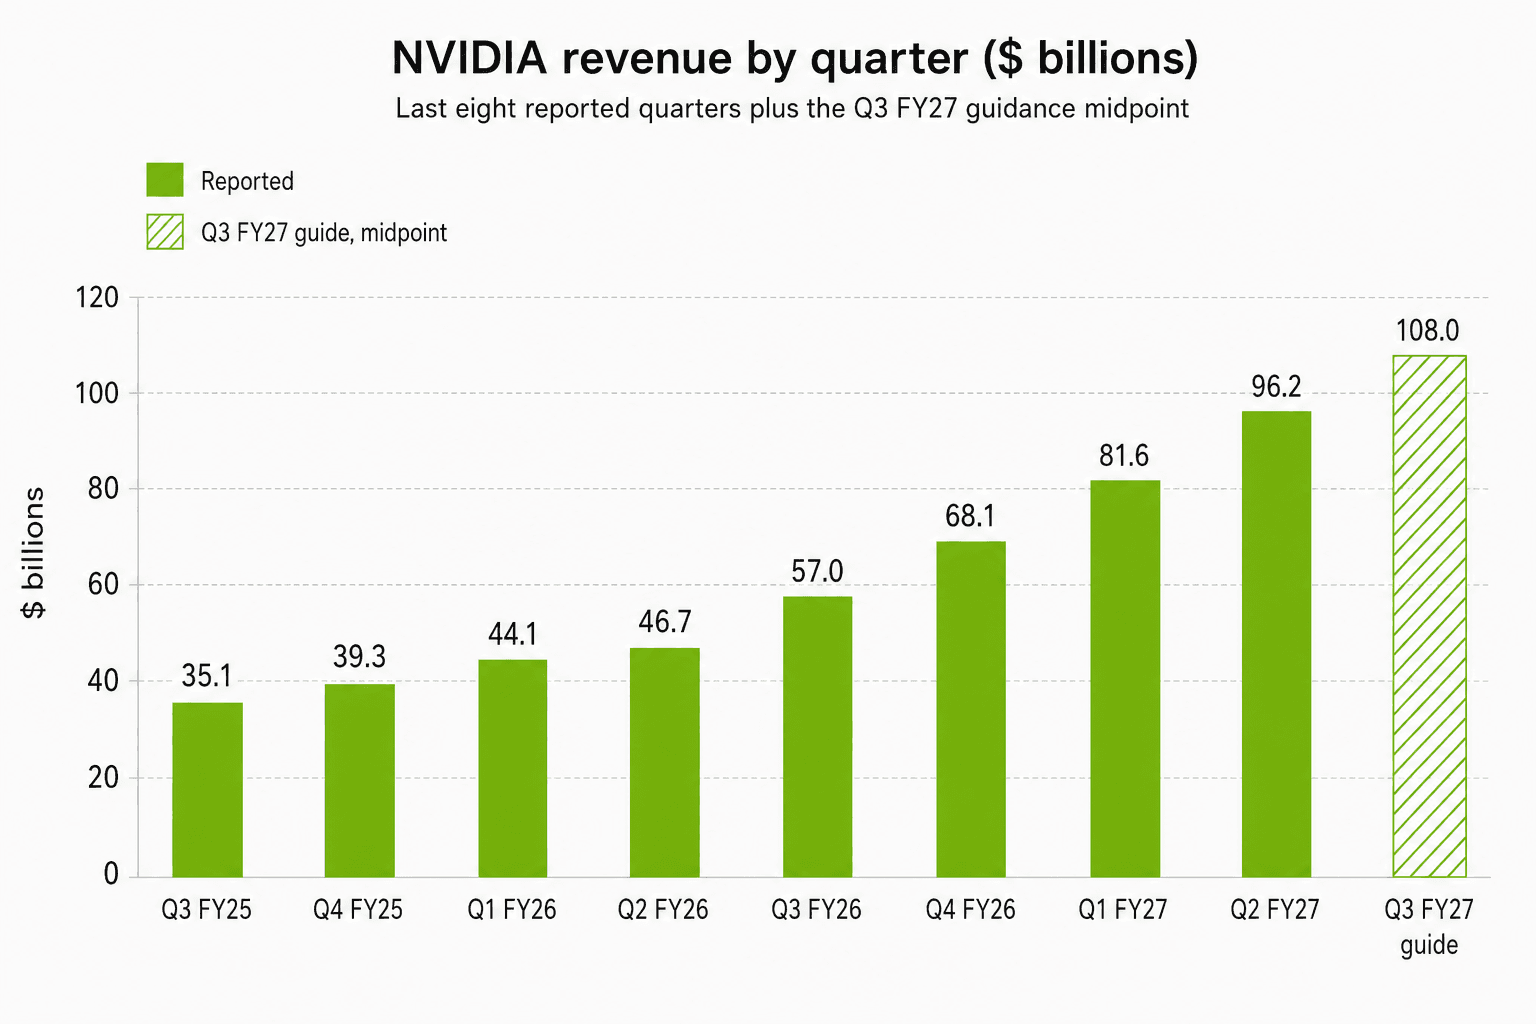
7月26日締めの四半期の売上は $96.22B、前年同期比 (YoY) +105.9%、前四半期比 (QoQ) +17.9%。データセンターが $89.02B で +116.6%。廃止された Gaming、Professional Visualization、Automotive、OEM の各ラインを吸収した新区分 Edge Computing が $7.20B で +27.5%。GAAP 営業利益は $63.73B、営業利益率は 66.2% です。Q3 ガイダンスは $108.0B ± 2%、前四半期比 +12.2% の上乗せで、しかも中国向けデータセンター コンピュート売上をゼロと置いた前提での数字です。
決算説明会の冒頭で Kress は、成長が「4 四半期連続で加速した」と述べました。四半期に $96B を売る会社が、まだ加速しているのです。
誰かが間違った EPS を引用する前に、会計上の注意を一つ。GAAP 希薄化後 EPS の $2.46 には 株式有価証券の純評価益 $7.77B が入っています。GAAP 純利益が前四半期比 +2.3% しか伸びていないのに営業利益が +19.0% 伸びているのは、そのためです。本業を映す数字は Non-GAAP 希薄化後 EPS の $2.22、前年同期比 +119.8% です。
相場を反転させた一文
そこで Kress がこう述べます。「fiscal 2028 は売上が約 70% 成長すると見込んでいます。これは供給制約下の見通しです」
NVIDIA が通期見通しをこれほど前倒しで示したのは初めてです。市場のモデルはおよそ 44%。Jensen Huang は質疑でさらに踏み込みます。「需要は 70% をはるかに超えています。ただ供給が許すのは 70% で、そこは自信を持ってお届けできます」。そして「制約がなければ、数字はもっとずっと高い……今年は前年同期比 100% 成長したのですから」。
この数字は 8-K には入っていません。決算説明会の冒頭説明でのコメントであり、提出済みガイダンスではなく経営陣の見解として読むべきものです。市場はその区別に興味がありませんでした。NVDA は通常取引を $209.66、−1.59% で終えていました。決算発表直後は一時 −3%、そして 22:12 ET 時点で $219.53、+4.71%。ただしこれは戻りであって、最高値ではありません。5月20日の終値は $223.47 でした。最高値は結局来ませんでしたが、再評価のほうは翌日に来ます。木曜は $222.86 でギャップアップして寄り付き、時間外の水準まで一度も戻さないまま $227.98、+8.74% で引けました。約 14 か月ぶりの大幅高で、5月の終値は上抜けたものの、$236.54 の高値にはなお距離があります。
ACIE の伸びがクラウドを上回った
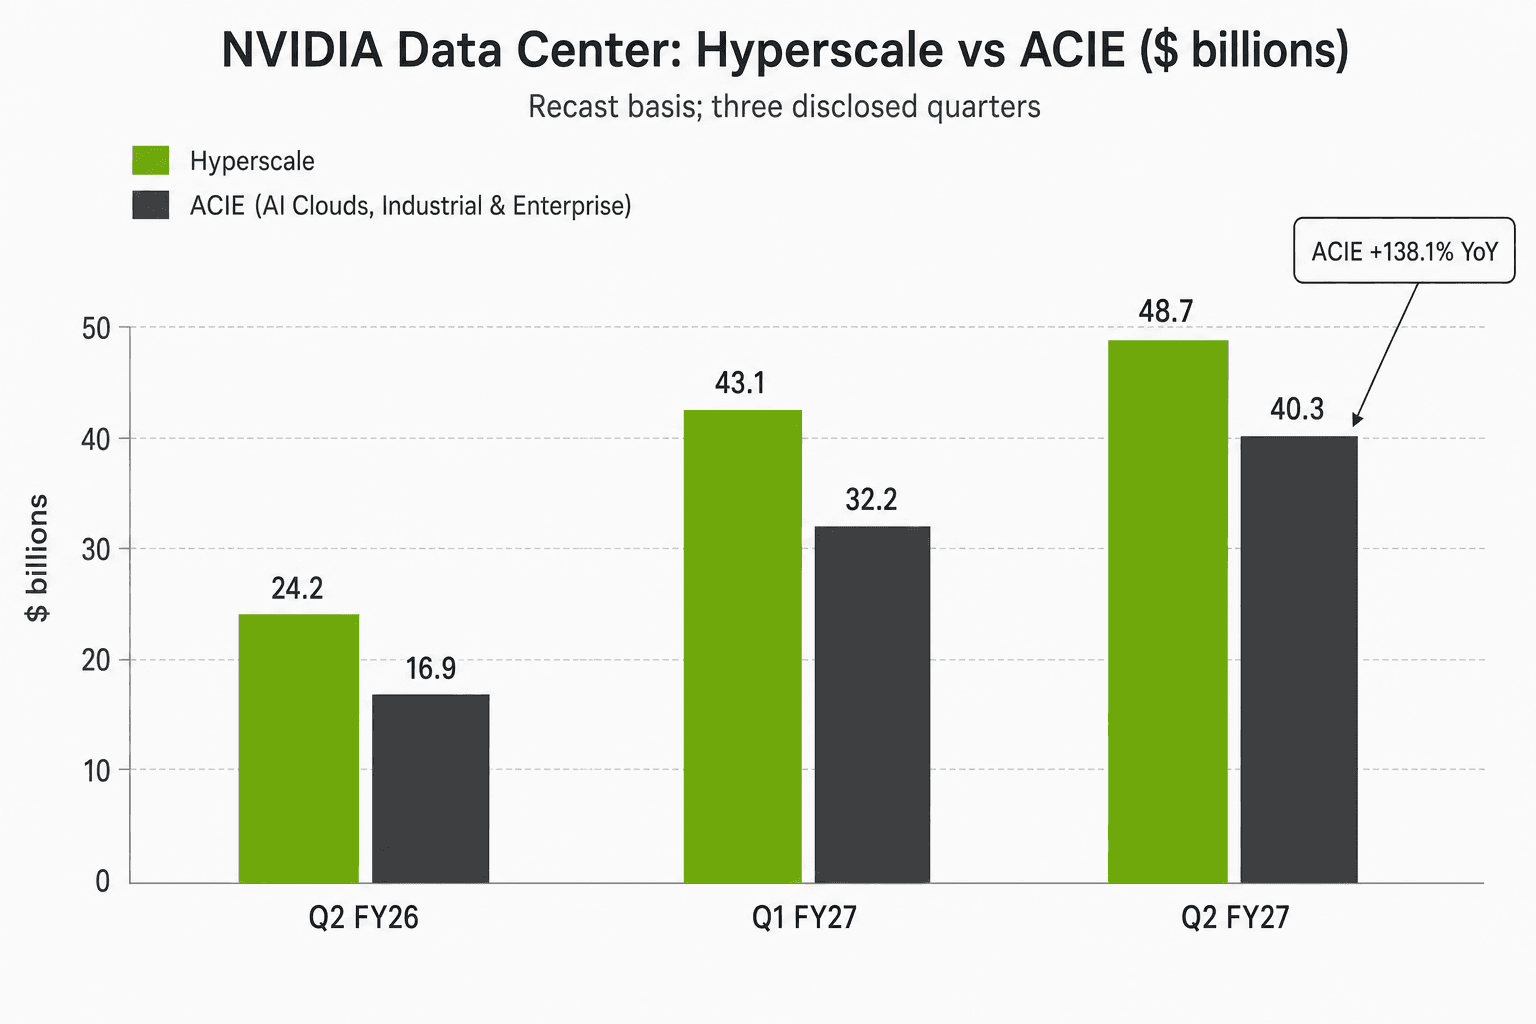
Hyperscale 売上は $48.71B、前年同期比 +101.5%、前四半期比 +13.1%。ACIE は $40.31B で、それぞれ +138.1%、+25.2%。データセンターに占める Hyperscale の比率は、1 年前の 58.8% から 54.7% へ下がりました。
前四半期と比べる読者への注意を一つ。NVIDIA は「事業モデルの変更により」1 社を ACIE から Hyperscale へ振り替え、過去分を遡及修正しました。5 月に公表された内訳はすでに置き換えられ、現行ベースでは 3 四半期分しか存在しません。
顧客集中のデータも同じ方向を指しています。最大の直接顧客が総売上に占める比率は、1 年前の 23% から 16% へ低下。10% の開示基準を超えた直接顧客は今四半期 1 社 のみで、前年の 2 社から減りました。ソブリン AI 売上は前四半期比 +35%、前年同期比では 3 倍超です。Kress は、非ハイパースケーラー需要が「データセンター事業のおよそ半分」に落ち着くとみています。Q3 の成長は ACIE 主導、Q4 は Vera Rubin の供給が立ち上がるにつれて Hyperscale が再加速する、という見立てです。
トレードの中身:マージンを渡して成長を買う
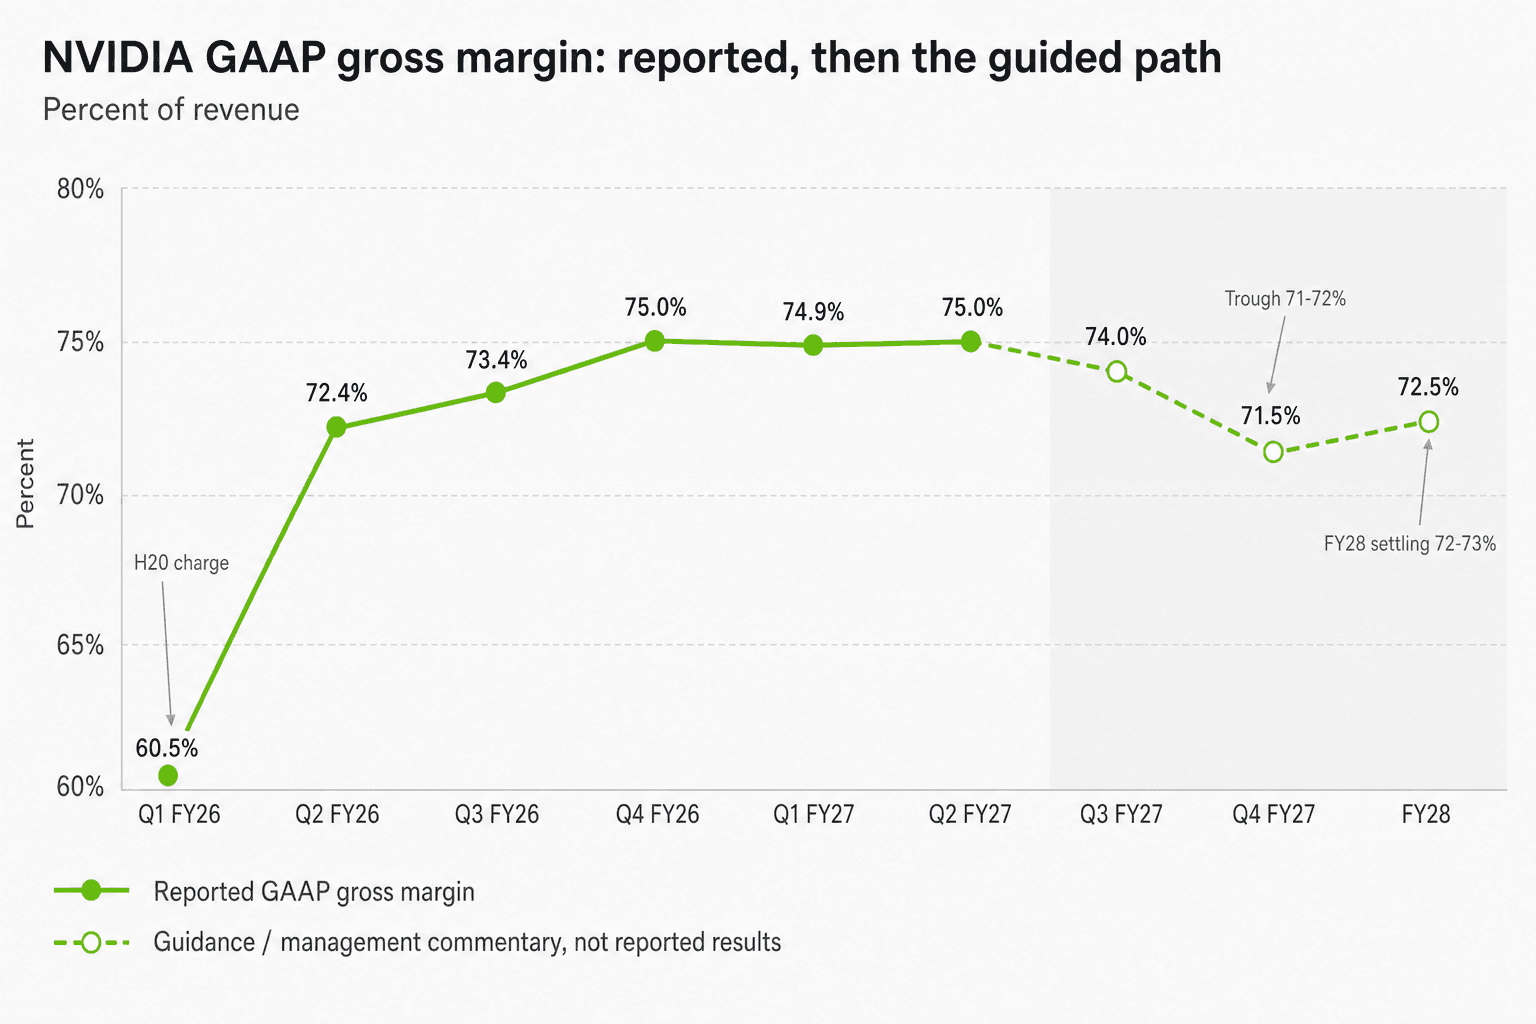
GAAP・Non-GAAP とも粗利率は 75.0%、前四半期比横ばい。Q3 は 74.0% ± 50bps で提出されています。そのうえで Kress は、決算説明会でその先の道筋まで自ら明かしました。この夜の弱気サイドは、ここからです。
「部材コストの大幅な上昇を受けて、多くの方が粗利率への懸念を示してこられました。ご承知のとおり、当社はメモリで極端な価格環境に直面しています。値上げの幅は従来の想定を超えており、来年に向けてさらに上がる見通しです。したがって本日、期待値をリセットします」
リセットの中身は、Q3 が 74%、Q4 FY27 に 71〜72% で底を打ち、実施済みの値上げが Q1 FY28 に効いてきて FY2028 は 72〜73%。算数をしてみましょう。$108B の四半期では、粗利率 1 ポイントが $1B を超える売上総利益に相当します。75.0% から 71.5% の底まで下がれば、四半期あたり約 $3.8B の売上総利益がメモリ各社の手に渡る計算です。
Kress の反論は、コストと成長は同じ原因から来ている、というものです。「メモリ供給の逼迫は、当社自身の成長を牽引しているのと同じ需要急増の症状です」。その証拠は、コミットメントの表に残っています。供給・生産能力に関するコミットメントは 1 四半期で $119B から $279B へ急増、「主にメモリの調達に関するもの」です。
これがトレードです。NVIDIA は 70% 成長を届けきるだけの供給を押さえるためにメモリへ金を払い、率よりも量を取りました。
立ち上げのツケはキャッシュに出る
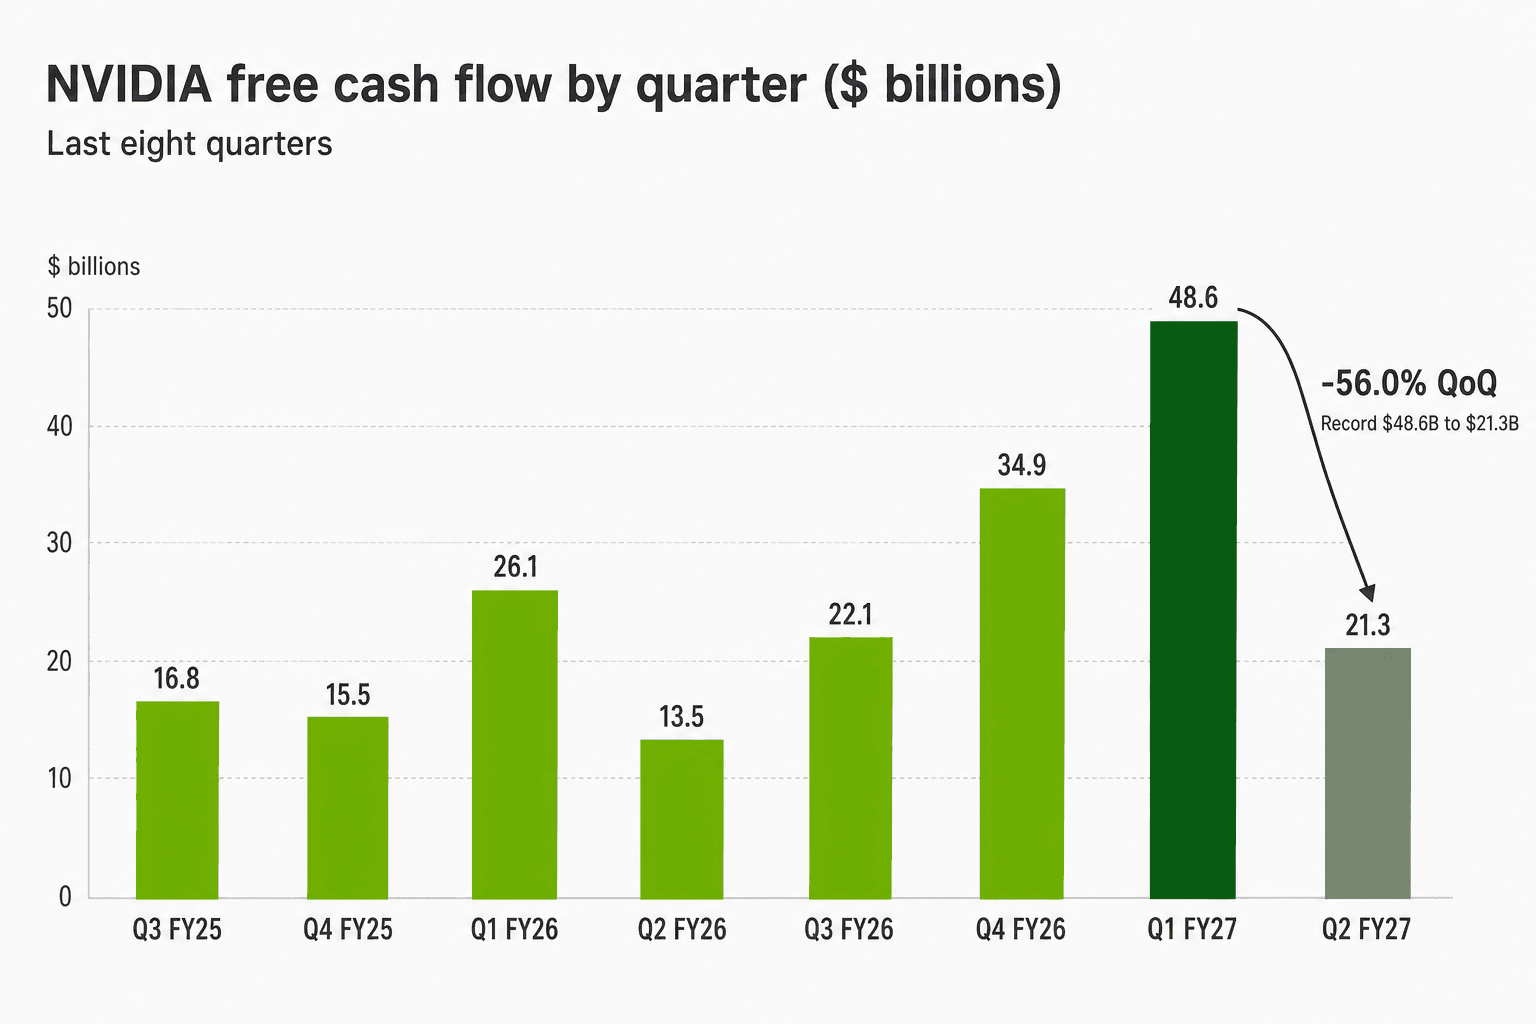
フリーキャッシュフロー (FCF) は $21.34B、Q1 の過去最高 $48.55B から −56.0%。営業キャッシュフローは半減して $24.08B。理由は貸借対照表にあります。複数四半期にまたがる大口契約で支払条件を延ばしたため、売上債権回転日数 (DSO) は 45 日から 60 日 へ伸び、売掛金は $22.3B 増えて $63.06B、在庫は Vera Rubin を前に $5.8B 増えて $31.58B になりました。
NVIDIA はさらに $25.0B の無担保シニア債を発行し、長期債務は $7.47B から $32.37B へ。CNBC は、10-Q が借入金を独立したリスク要因として切り出したのは初めてだと指摘しています。見ておくべきは債権の集中です。売掛金の 10% 超を占める直接顧客は現在 5 社、合計 70%。1 月時点では 3 社・56% でした。
それでも株主還元は止まりませんでした。自社株買い $19.7B と配当 $6.0B、合わせて約 $26B が株主に戻っています。
経営陣が本当に主張していること
プレスリリースにある Huang の一行が、この主張のいちばん澄んだ形です。「AI は変曲点に達しました。実際に役に立つ仕事をしています。そのトークンは生産的で、収益性もあります。いまや、コンピュートは売上です」
決算説明会でいちばん苦しかったのは、資金調達の話でした。NVIDIA はフロンティア AI ラボにこれまで $50B 近くを投じ、Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKR と組んだプラットフォームを立ち上げて $500B 超の第三者資本を動かそうとしています。Kress は聞かれる前に批判を先回りしました。「この支援の規模は認識していますし、これを循環的な資金調達 (circular financing) と呼ぶ向きがあることも承知しています。当社の見方は違います」。彼女の反論は、NVIDIA は貸し手ではない、という一点に尽きます。「独立した資本の出し手が、案件ごとに自らの判断で引き受けています。当社が融資をしているわけではありません」
NVIDIA が自社のバランスシートを使って支える AI ラボ由来の需要は、来期事業のおよそ 4 分の 1 になる見込み。弱気派はこの数字を握って離さないでしょう。
強気派の数字は、1 ギガワットあたり売上の階段です。Hopper で約 $18B、Grace Blackwell で $25B、Vera Rubin で $40B。さらに上がるのかと問われた Huang の答えはイエスでした。「完璧な答えは、1 ギガワットあたり無限大、です」
ウォール街はどこに立ち、どこへ動いたか
決算前のポジションは買い持ち一色で、やや退屈でした。S&P Global の 8月25日時点の集計では、アナリスト 61 人のうち 58 人が Buy か Strong Buy、2 人が Hold、1 人が Strong Sell、平均目標株価は $305.41。既存の目標株価は JPMorgan の $280 から Raymond James の $352 まで、$325〜$350 に集中していました。決算前の 1 週間に出た格下げも目標株価引き下げも、ゼロです。この局面を最もうまく言い当てたのは、Siebert の CIO、Mark Malek の一言でした。「自分自身がトレードそのものになったとき、執行はカタリストであることをやめ、前提条件になる」。だからこそ、桁外れの上振れで株価は下げ、見通し一つで上がったのです。
そしてレポートが出そろいます。面白いのは、目標株価が総崩れで引き上げられたのに、株の割安感はむしろ前日より薄くなったことです。決算後に見解を示した具名の証券会社は 24 社。目標株価の引き上げが 16 件、引き下げ 0 件、格下げ 0 件、格上げ 0 件。全員がもとから強気だったので、残された手は数字を大きくすることだけでした。平均目標株価は $305.41 から約 $321 へ、上昇率にして約 5%。一方で株価は 8.74% 上げました。想定される上値余地は約 44% から約 40% へ縮小しています。16 件の引き上げでも、相場のほうが速かったということです。
分布は両端に広がりました。Raymond James は $352 から $515 へ。市場最大の引き上げで、制約は需要ではなく供給であり、NVIDIA はいずれ年間売上 $1T を回せるという主張です。Argus は $270 に据え置き、決算後に残る具名の目標株価としては最も保守的な水準になりました。JPMorgan は大手行で最も低い数字でしたが、$280 から $320 へ。決算前に「通常の上振れと上方修正では株価の下落は止まらない」と論じていた Morgan Stanley は、引き上げ幅が最小の $288 から $300。同社は CY27 の売上見通しと粗利率のリセットを、いずれもポジティブだと評価しています。目標株価をまったく動かさなかった社も 8 社ありました。
目標株価は安く動かせます。効くのは業績予想のほうで、今回はそちらも動きました。BofA は FY28 のプロフォーマ EPS を 19% 引き上げて $15.72、FY29 を $23.17 へ。UBS は CY27 のガイダンスが EPS $16 超を含意するとみています。
唯一の弱気方向の動きは、そもそも株式のカバレッジですらなく、しかもいまも動いていません。Morgan Stanley の Lindsay Tyler が、同社として初めて NVIDIA の債券を対象にNeutral で信用格付けのカバレッジを開始。信用エクスポージャーの総額は 2028 年末までに約 $200B に達し得るとし、うち約 $170B は債務として表に出ない保証・コミットメントだと論じています。株式デスクは評価を切り上げました。クレジットデスクは動いていません。
注視すべき三つの点
Q4 の底が本当に 71〜72% で止まるか。Kress は相場に床を置きました。メモリ価格が走り続け、Q3 の時点で Q4 が 71% を下回るガイダンスになれば、「成長を買っている」という話は「価格決定力を失った」に変わります。
もっとも、この問いが NVIDIA 固有でいられたのは 1 日だけでした。Marvell は木曜の引け後に決算を発表し、売上・利益とも上振れ、FY27 の売上見通しを約 $12B、FY28 を約 $18B へ引き上げました。そのうえで Q3 の粗利率を 58.9% から 57.5〜58.5% へ下方修正。株価は時間外で約 8% 下げています。セクター全体で同時に起きた粗利率イベントに見えますが、少なくとも両社自身の説明ではそうではありません。NVIDIA が挙げたのは、自社では制御できない外部コストであるメモリ価格でした。一方、Marvell の CFO である Dan Durn 氏は今回の下方修正を製品ミックスによるものと説明し、「カスタムの立ち上がりが力強い」、その形は「想定外ではない」と述べています。二つのリセット、原因は別です。どちらか一方をもう一方の根拠として扱う前に、押さえておきたい点です。
ACIE が Hyperscale を上回り続けるか。経営陣は Q3 が ACIE 主導、Q4 に Hyperscale が再加速すると言っています。両方が実現すれば、顧客集中を巡る弱気論はさらに縮みます。
売掛金がキャッシュに戻ってくるか。$22.3B の債権の積み上がりと 60 日の DSO は、事故ではなく資金繰りの判断です。回収できて初めて、賢い判断に見えます。
NVIDIA は市場にこう告げました。来年 70% 成長する、そのためにマージンを 3 ポイント、メモリ各社に差し出す、と。市場はイエスと答えました。請求書が届くのは Q4 です。