NVIDIA FY27 Q1:ネットワーキングが一四半期で $14.8B のビジネスに化けた
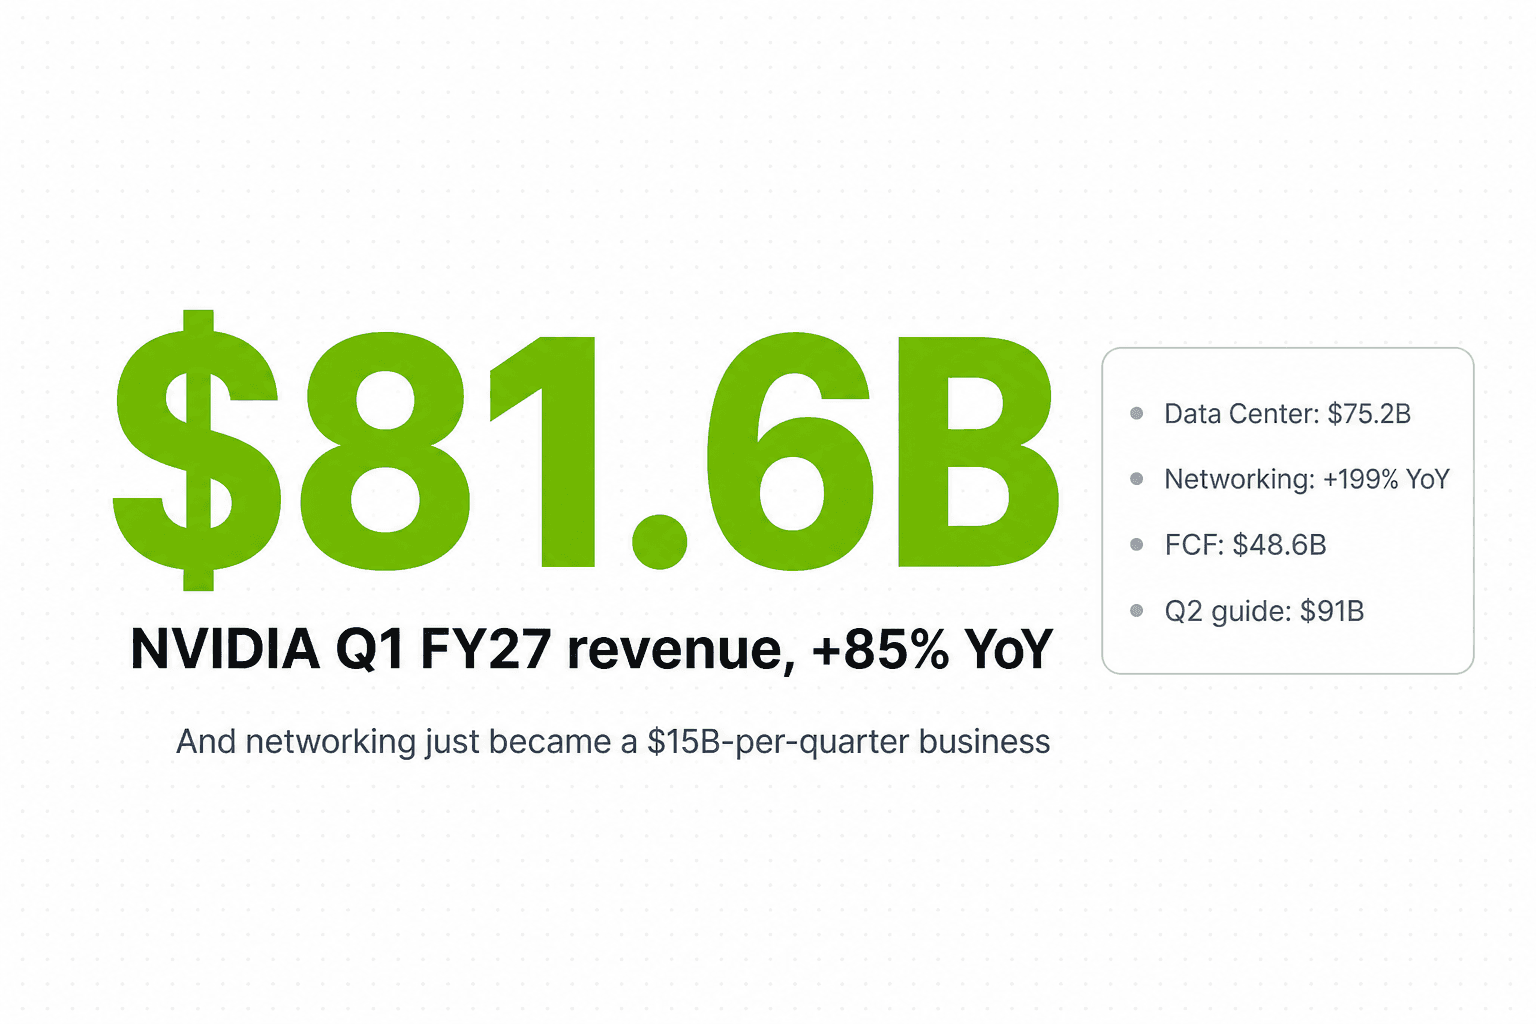
この決算の中には、ほとんど誰も語っていない beat-and-raise が一つ埋もれています。
NVIDIA は Q1 FY27 売上 $81.6B、前年同期比 (YoY) +85%、前四半期比 (QoQ) +20% と発表しました。コンセンサスの $79.2B、そして会社自身の内部ガイダンス $78B を上回る数字です。Non-GAAP EPS は $1.87 と予想の $1.78 を超え、Q2 FY27 ガイダンスは $91.0B ± 2%——市場コンセンサスの $85–87B より $4–6B 高い水準で着地しました。フリーキャッシュフロー (FCF) は単四半期過去最高の $48.6B。取締役会は四半期配当を 1 株 $0.01 から $0.25 へ(25 倍)引き上げ、さらに $80B の自社株買い枠を追加しました——既存の $38.5B 残枠の上に積み増す形です。
株価は時間外で +1.93%。
この「上がり切らない」反応は、決算前のポジショニングをほぼ語り尽くしています。市場の基準値は十分に高く設定されており、クリーンなビートと $4–6B のガイダンス引き上げをもってしても「予想通り」扱いに留まる、ということです。市場が本当に見落としているストーリーは一段下にあります——Networking の行です。前年同期比 +199%、$14.8B、そしてデータセンター売上の約 20%。これは新しい attach の動きであり、NVIDIA を「チップ ベンダー」から「データセンター ファブリック ベンダー」へ変える流れです——ウォール街はまだそのように値付けしていません。
頭に焼き付けるべき数字は $14.8B
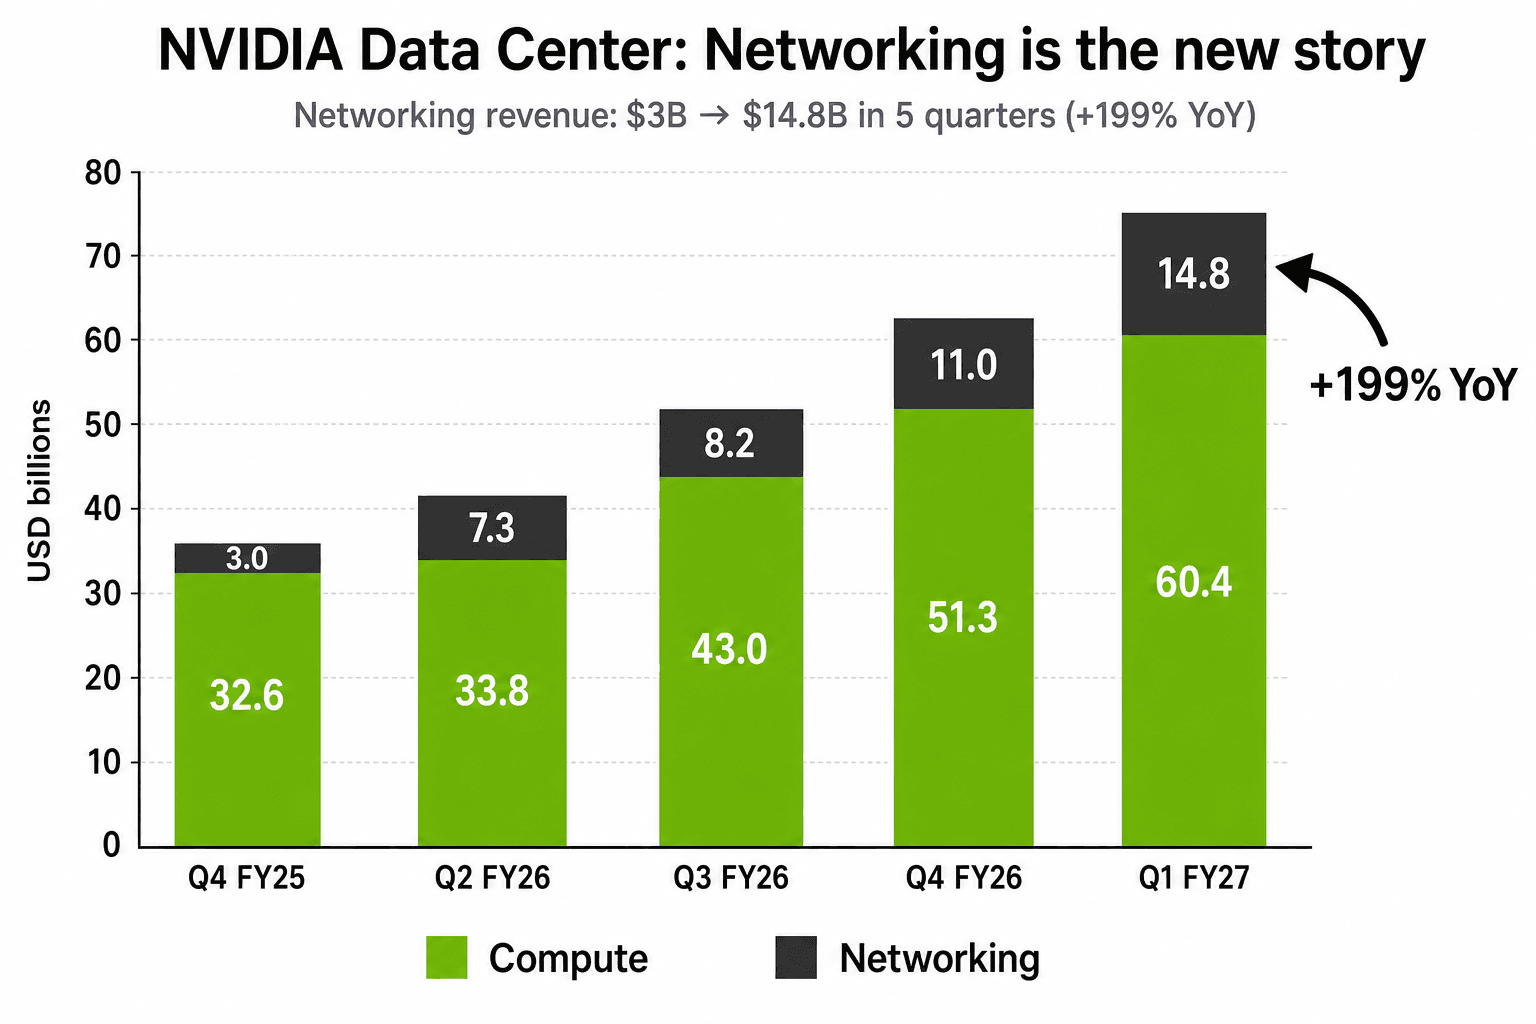
5 四半期前、NVIDIA の Networking ラインは $3.0B でした。当時は脚注扱い——極端な scale-out を必要とするニッチ顧客向けの InfiniBand と、Mellanox 由来のレガシー売上でした。それが、GB200 NVL72 ラックスケール システムが NVLink compute fabric を組み込んだ形で出荷を始め、Spectrum-X Ethernet が量産入りし、XDR InfiniBand がハイパースケーラーで tape out 段階に入ったのです。このラインは 4 四半期で $7.3B → $8.2B → $11.0B → $14.8B と駆け上がりました。
算数は単純です。一つの GB200 NVL72 ラックには Grace CPU 36 個、Blackwell GPU 72 個、そして NVLink + InfiniBand の内部相互接続ファブリックが組み込まれており、そのファブリックがシステム価値のかなりの割合を占めるようになっています。すべてのハイパースケーラーと AI クラウドが「単機 pod」ではなくラックスケール展開に移行すれば、コンピュート 1 ドルあたりの networking attach はどんどん上がります。今四半期 NVIDIA が発表した Coherent、Corning、Lumentum との多年期の先進光学戦略提携——加えて NVLink Fusion 経由で NVLink をサードパーティ シリコン(Marvell が第一弾)に開放した動き——は、全て同じことを別の言い方で語っています:Networking はもはや side business ではない、と。
モデリング上、+199% YoY は再現されません。しかし $14.8B のベースで前四半期比 +35% という事実は、Q2 FY27 で約 $20B のランレートに近づくことを意味します。そのペースでは、Networking 単独で年率 $80B 規模——データセンター ラインに組み込まれたサブビジネスとして。12 ヶ月前なら、その数字は NVIDIA 全社売上に匹敵する水準でした。
売上ビート、ガイダンスビート、そして重要な Q2 の数字
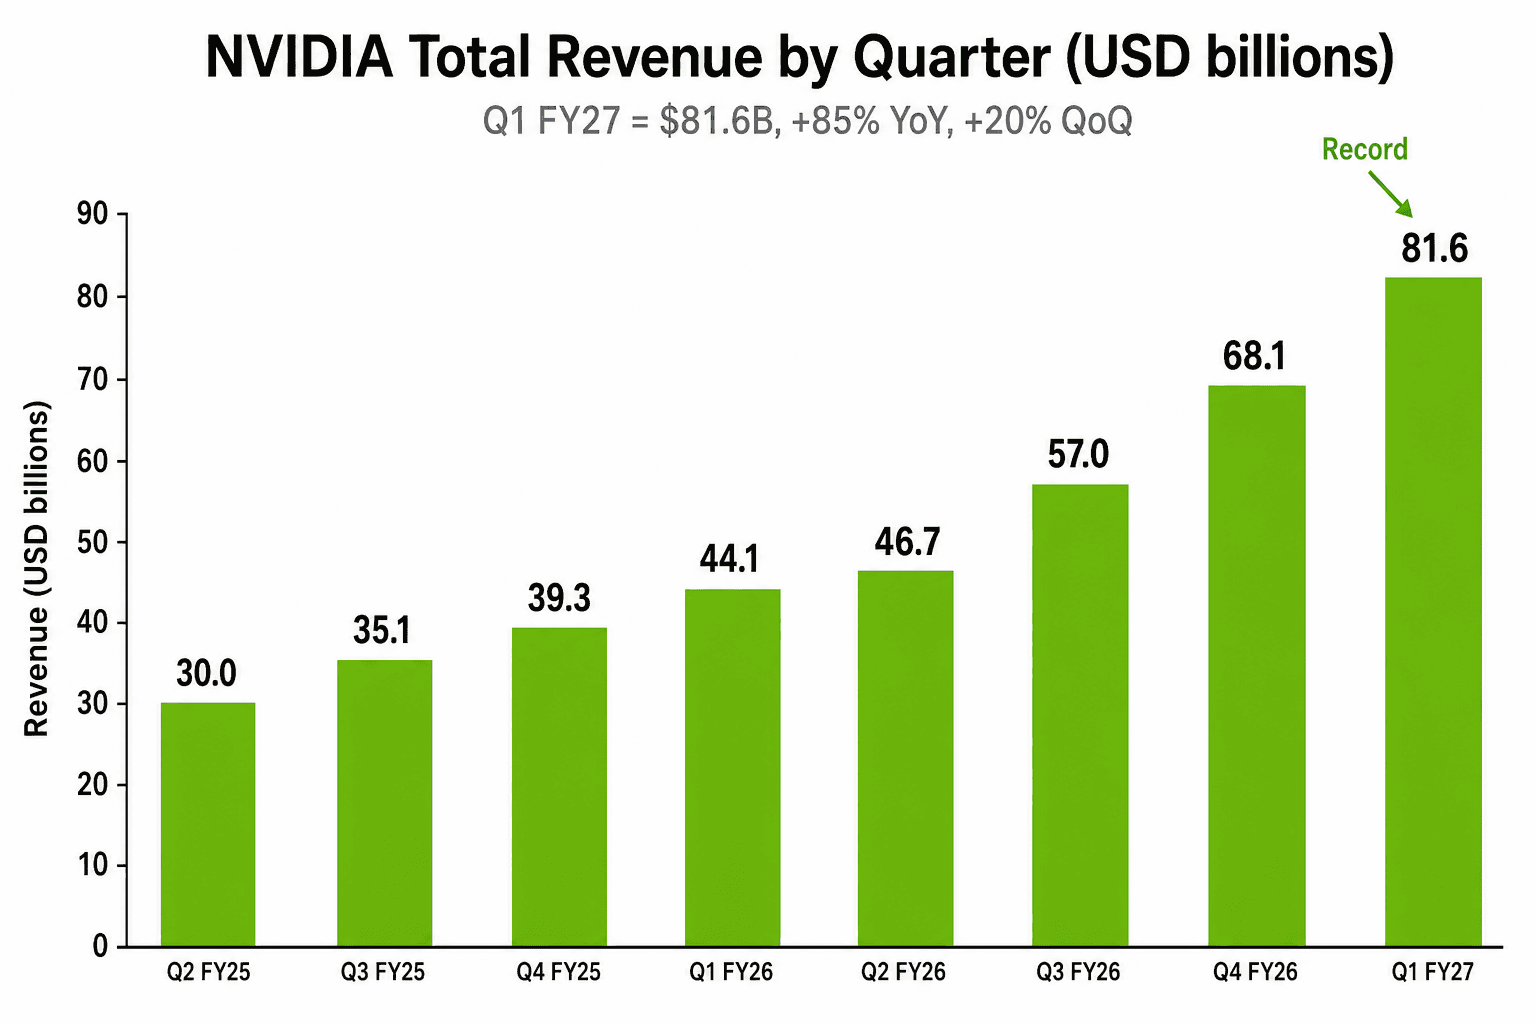
$91B の Q2 FY27 ガイダンスは、決算全体の中で時間外株価を動かした唯一の数字でした。これは「すでに前四半期比 +20%」だった四半期の上に、さらに前四半期比 +11.5% を意味します。コンセンサスを $5–6B 上回るのは丸め誤差ではありません——通期 FY27 売上の含意を $355–365B へ押し上げ、決算前の buy-side レンジ $325–340B から 7–10% の上方修正です。一回のプレスリリースで通期モデルを一ヶ月分まとめて上方修正した格好です。
ガイダンスについて、プレスリリースが強調しなかった点が二つあります。
第一に、ガイダンスは「中国向けデータセンター コンピュート売上をゼロ」と仮定しています。H20 ラインは Q1 FY26 に $4.6B を計上したものの、Q1 FY27 はゼロ、Q2 もゼロを仮定。米中間で何らかの形での復活(より低スペックの B30A 版でも)があれば、$91B のベースに上乗せされるアップサイドです。
第二に、Jensen Huang が言及した「独立 Vera CPU $20B 機会」は、多年期 $1T 可視性数字に「含まれていません」。Vera はその $1T の中では Vera Rubin システムの一部として登場しますが、独立サーバー CPU としてのビジネス——Intel と AMD のデータセンター CPU ラインにとっては構造的に不利な要素——は既存モデルに「上乗せ」される形で、内包されていません。
ACIE こそ誰も触れていない決算スライドの肝
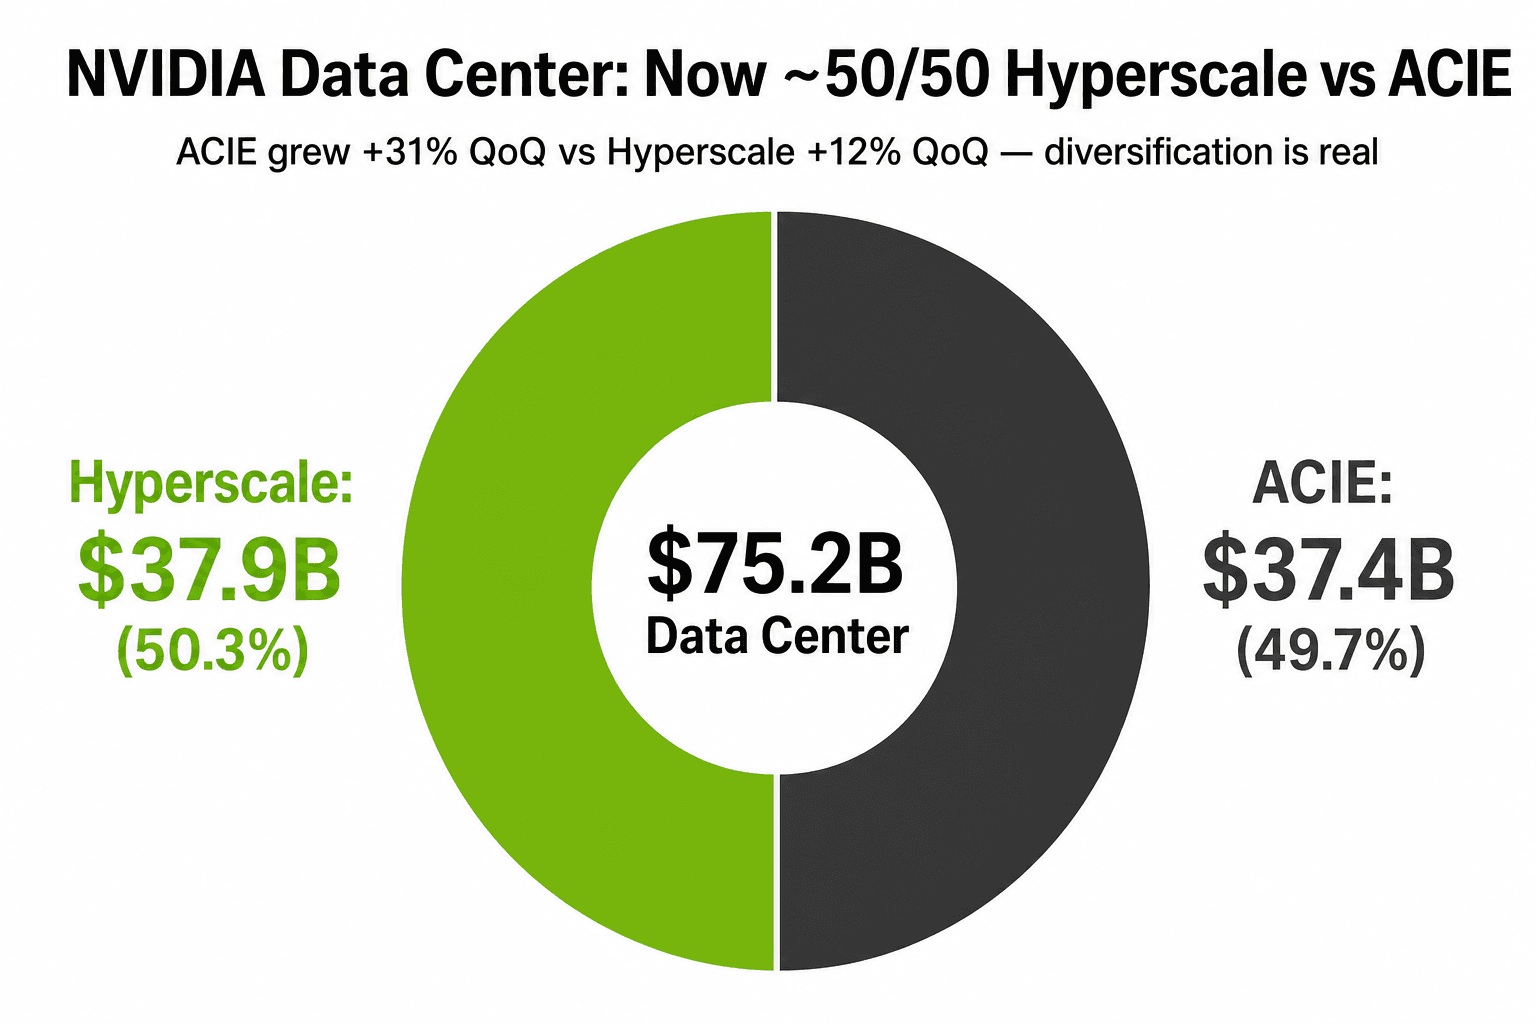
NVIDIA は今四半期、データセンター売上を二つの新しいサブプラットフォームに分割しました。Hyperscale(パブリッククラウド + 最大手の消費者インターネット企業)は $37.9B、前四半期比 +12%。ACIE——AI Clouds、Industrial、Enterprise——は $37.4B、前四半期比 +31%。両者は金額ベースでほぼ 50/50 ですが、成長率の差こそがこのスライドの本題です。
これが重要なのは、過去 2 年間 NVIDIA に対する最大の bear case が顧客集中だったからです。Q2 FY26 の 10-Q は、無記名の 2 顧客が売上の約 39% を占めると開示していました。この数字は消えていません——しかし今や、それは「非ハイパースケーラー側のほうがパーセンテージ ベースで速く成長している」データセンター事業の中にある数字です。Sovereign AI プロジェクト(欧州、中東、インド、日本)、neocloud(CoreWeave、Nebius、Lambda)、エンタープライズ AI ファクトリー——すべて ACIE ラインに入ります。一顧客ずつ見ればハイパースケーラーには及びません。しかし合計すれば、四半期 $37.4B、前四半期比 +31% です。
新フレームワークは「語られていないこと」も教えてくれます。NVIDIA は、ACIE がちょうどデータセンターの 50% に当たるこの四半期にこの分割を公表することを選びました——ACIE が 35% だった Q4 FY26 でも、55% だった Q1 FY26 でもなく。クロスオーバーの四半期こそ、新しいチャートを登場させる絶好のタイミングです。ここから先、経営陣が語りたいストーリーは「ACIE が持続的な成長エンジン、Hyperscale はその上に重なる景気循環レイヤー」というものです。
$48.6B のフリーキャッシュフローと 25 倍の増配
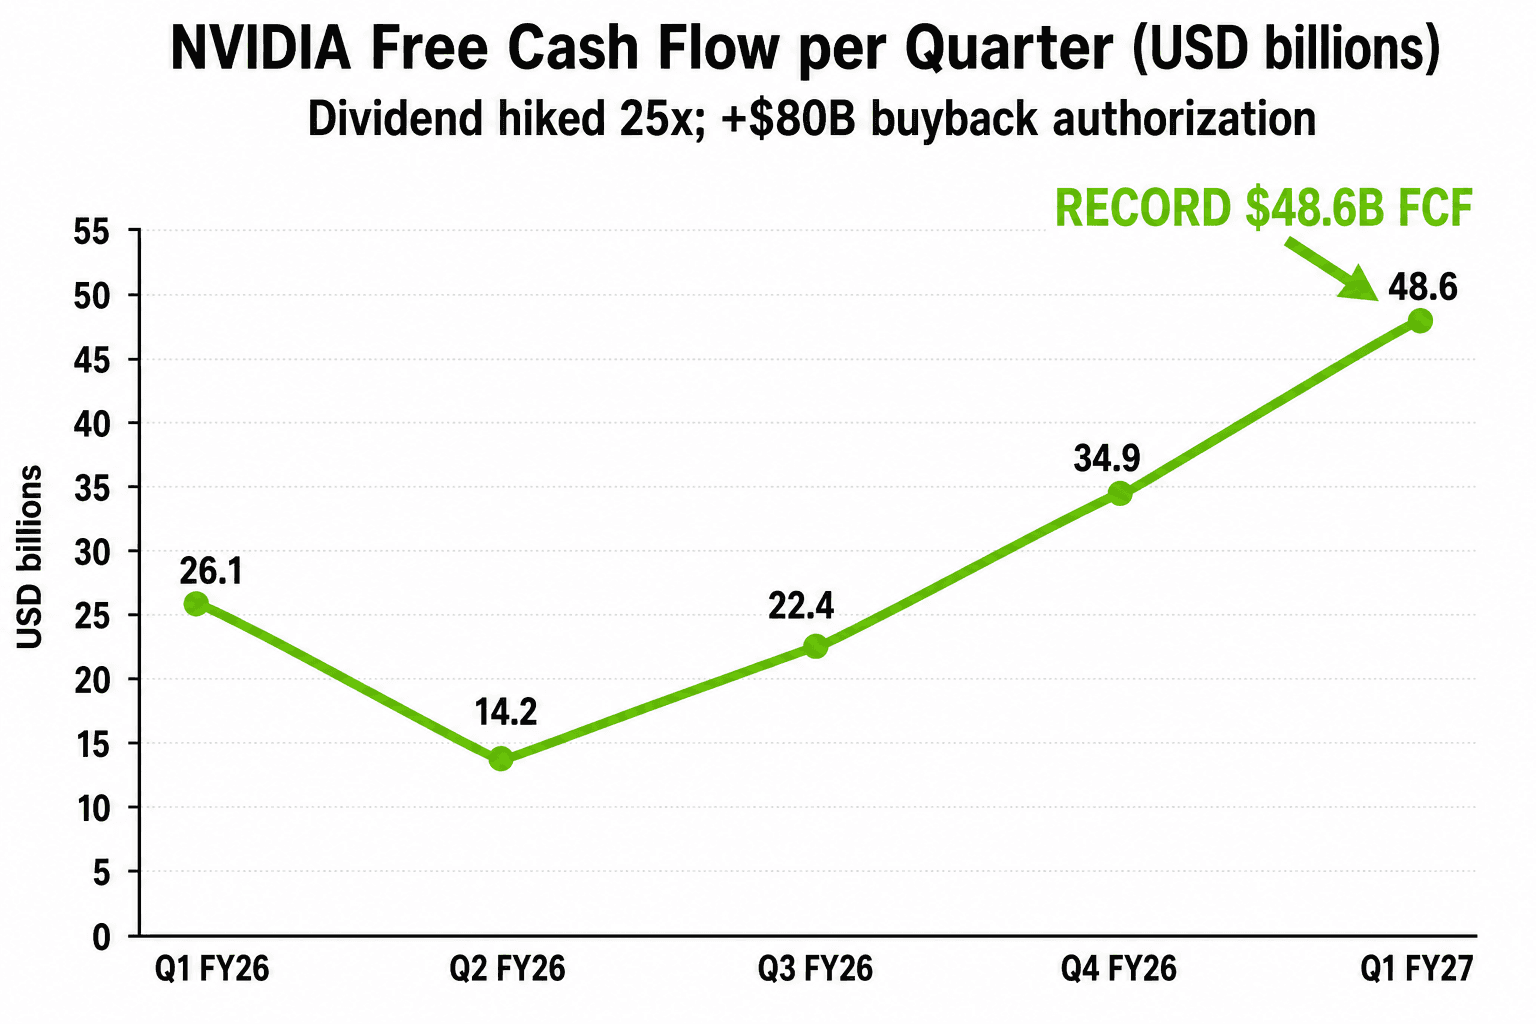
NVIDIA の Q1 FY27 営業キャッシュフローは $50.3B、設備投資 (CapEx) $1.8B を差し引いたフリーキャッシュフロー (FCF) は $48.6B——同社史上最大の単四半期 FCF で、Q1 単独で Q1 FY26 全体の $26.1B を超えています。期末の現金、現金同等物、市場性債券は $50.3B;市場性および非市場性株式有価証券を含めれば、投資ポートフォリオ合計は $123B 超。
資本還元の反応は、率直に言って攻めています。取締役会は四半期配当を 1 株 $0.01 から $0.25 へ(25 倍)引き上げ、2026 年 6 月 26 日支払い分から適用。さらに $80B の自社株買い枠を追加——既存の残枠 $38.5B に上乗せ。NVIDIA は Q1 単独で株主に $20.0B を還元した——これ自体も記録です。年率換算の資本還元ランレートは現在 $80B+、FY28 末までの自社株買い (Buyback) 上限は約 $120B 相当。
シグナルは明確です:現金生成が資本の運用上の用途を上回っています。在庫は $25.8B に、供給コミットメントは $119B に増えましたが、NVIDIA は四半期 $48B を全部自社のバランス シートに再投資するわけにはいきません——歪んでしまうからです。そこで残りは株主に返されます。
これには二次的な含意が二つあります。第一に、現状のバリュエーションでは自社株買い (Buyback) は四半期あたり株式数の約 1.5–2% を吸収します——売上成長が将来鈍化しても EPS には構造的な追い風が残ります。第二に、新しい配当利回りは利益力に対してまだ小さいものの、25 倍の増配は「今後の増配が資本還元ツールの一部だ」と示唆しています。配当はもはや形だけのものではなくなりました。
決算説明会で経営陣が本当に語ったこと
Jensen と Colette の 3 つの発言が、プレスリリースの箇条書きよりも記憶に留める価値があります。
「AI ファクトリーの構築——人類史上最大のインフラ拡張——は驚異的なスピードで加速している」(Jensen、プリペアド リマーク)。これは社内外で $119B の供給コミットメントと新しいレポーティング フレームワークを正当化するための語り口です。
「Vera Rubin は Grace Blackwell よりさらに成功すると見込んでいる。フロンティア モデル企業の数が増える中、私たちは inference でのシェアを非常に、非常に速く伸ばしている」(Jensen、Q&A)。論点は、次世代ラックスケール システムは training サイクルの上に inference スケーリングを乗せて伸びる——NVIDIA がやっと掘り始めた第二の成長レバーがある、ということです。
「向こう数四半期を超える需要を満たすため、在庫と容量を戦略的に確保した」(Colette、$119B の供給関連コミットメント総額について)。これは経営陣からの直接的なメッセージです——FY28 までキャパシティを既にコミット済み、と。前四半期比 $23.8B 増の供給コミットメントは通常の CapEx 準備ではありません;Jensen が「Rubin ランプ開始前に需要曲線は弱まらない」と票を投じた証拠です。
決算説明会 Q&A で最も多かったテーマは中国でした——Colette は近期のモデリング前提のドアを閉ざしました。次は Vera Rubin の続編リスク;Jensen は二つの回答の中で「inference でシェアを伸ばしている」と 3 回繰り返しました。三つ目は Networking の持続性;Colette は NVLink + Spectrum-X + InfiniBand の attach 算数を一行ずつ説明し、+199% YoY の行に眉一つ動かしませんでした。
翌朝、アナリストは何をしたか
決算説明会後のセル サイドの動きはほぼ一方向に上向きでした。Morgan Stanley の目標株価 (Price Target) は $260 → $285。Bank of America は $270 → $290。Bernstein は $260 → $275、増配を「過小評価されているシグナル」と評しました。Goldman は $275 → $295。JPMorgan は $265 → $280。Citi は $270 → $295。中央値目標株価は決算前の $287 から決算後の約 $295 へ。目標株価のばらつきはむしろ縮小——弱気派は降参したか、note を出さないことを選んだかのいずれかです。
生き残った bear case は三本足です。第一に、顧客集中は依然として現実——10-Q は 2 顧客で売上の約 35–40% と開示しています。第二に、$15.9B の GAAP 株式有価証券評価益が GAAP EPS $2.39 を Non-GAAP コンセンサス $1.78 と比べて見かけ上巨大にしている;クリーンな数字は Non-GAAP $1.87 で「たった」5% のビートです。第三に、在庫は前四半期比 +21%、供給コミットメントは前四半期比 +$24B——bull は「自信」と言い、bear は「需要可視性のラグ」の始まりだと言うでしょう。
Q2 FY27 決算に向けて見るべきもの
次の決算(現時点で 2026 年 8 月下旬予定)では、3 つの数字が方向を決めます。
Q2 が $89–93B のガイダンス レンジ内に着地するか、上限を超えるか。上限超えなら前四半期比 +11.5% は天井ではなく床——FY27 モデルは $370B+ に向かいます。レンジ内なら予想通り;下限を下回ったら regime change です。
ACIE の成長率が持続するか。前四半期比 +31% は新しい顧客分散ストーリーの柱です。ACIE が十数%へ減速して Hyperscale が持ち堪える形になれば、顧客集中のストーリーが再浮上します。両ラインが 20%+ を維持できれば、構造的成長テーゼは健在です。
Networking がデータセンター ミックスの 19–20% を維持できるか。18% を下回れば Q1 の前四半期比 +35% は GB300 ランプの一時的なパルスだったと示唆されます。20% 以上を維持すれば構造的 attach は本物——年内に Networking は四半期 $25B+ のビジネスへ。
セットアップは Hopper-to-Blackwell の交代以来、NVIDIA にとって最もクリーンです。市場のポジションは「十分良い」の値付けで、もう一段上がるには、隠れた FY28 ランレートをアンダーライトするのに一、二四半期かかります。それまでに、配当は伸び続け、自社株買い (Buyback) は浮動株を吸い続け、Networking のラインは静かに、次の NVIDIA のストーリーになっていきます。