ServiceNow Q2 2026:AI ACV が 10 億ドルを突破
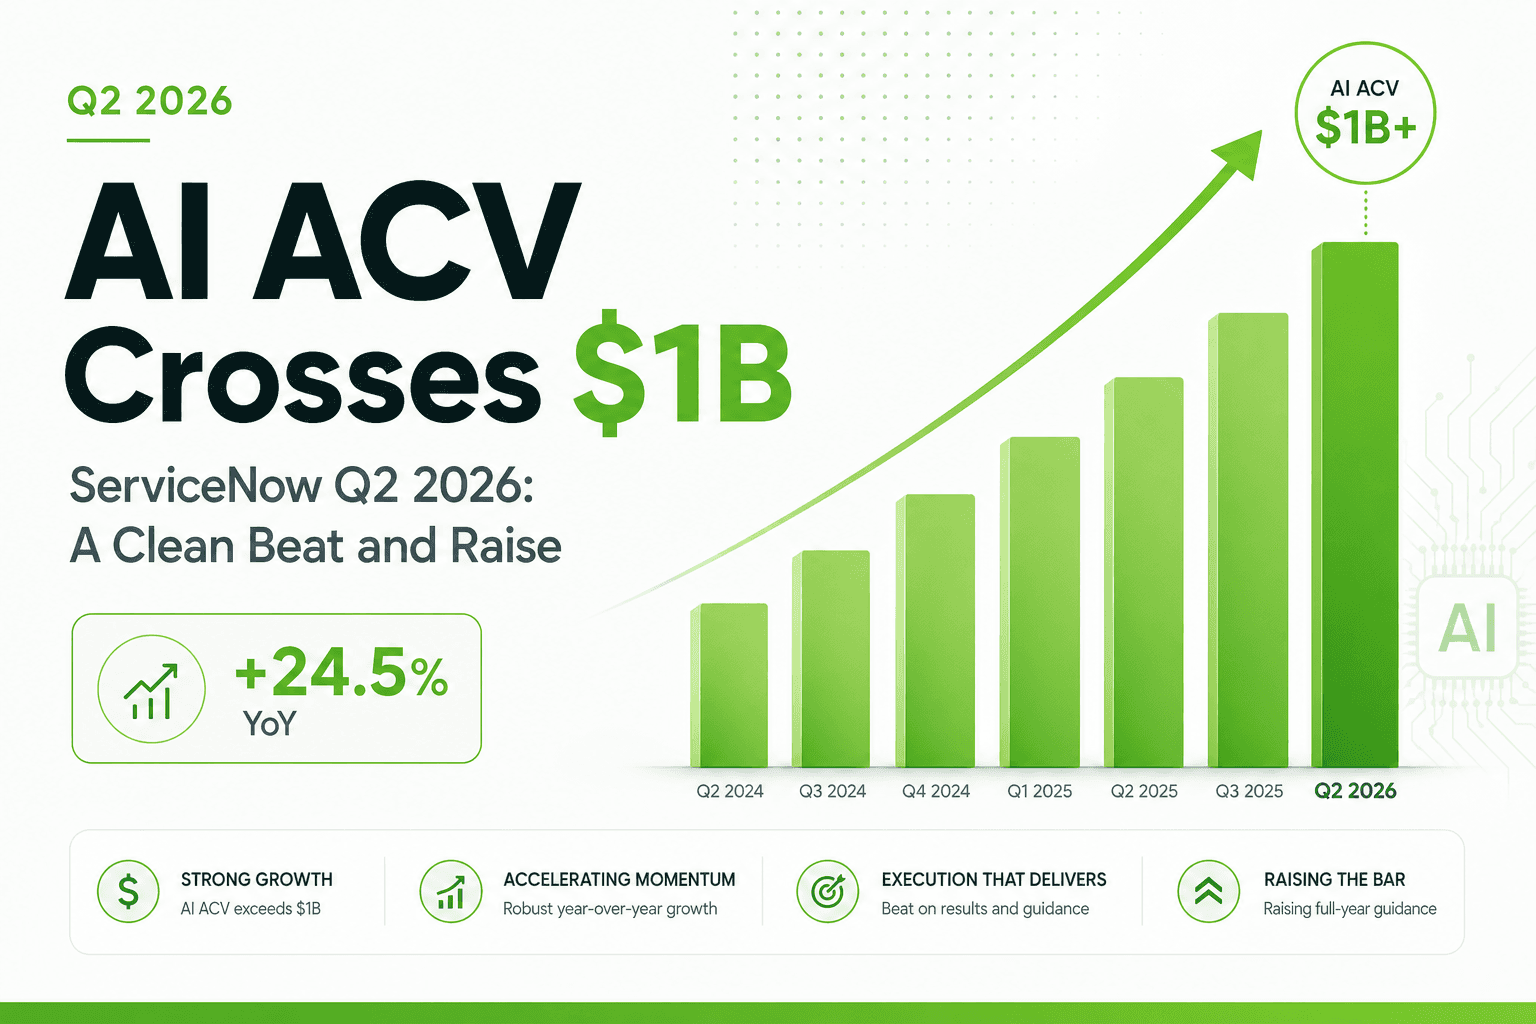
嫌われ株へのクリーンな上振れ
株価倍率を切り下げられた(de-rate された)ソフトウェアの有力企業が当四半期にやるべきこと——それを ServiceNow はきっちりやってのけました。あらゆる指標で予想を上回り、見通しを引き上げたのです。6 月 30 日締めの 3 か月間で、サブスクリプション売上高は前年同期比 24.5% 増の $3,877M、総売上高は 24% 増の $3,987M となり、弱気派が何か月も気を揉んできた AI 事業もそれ自体の節目を突破しました。決算説明会で CEO の Bill McDermott はこれを「圧巻の第 2 四半期決算」と呼び、「我々は自ら語ってきた通りの会社だ」と付け加えました。
反応は熱狂というより落ち着いたもので、その背景には地合いがあります。NOW は年初来で約 38% 下落した状態で決算を迎えており、これは数日前に IBM の弱い業績予告がさらに深めた、広範なソフトウェア売りの一角でした。株価がすでに失望を織り込んでいるとき、上振れ・上方修正は市場の期待水準にほぼ等しくなります。株価は $95.46 の終値から時間外で約 3.4% 上昇し、$98.88 付近を付けました。前四半期の翌日約 18% 下落と比べればセンチメントの改善ですが、祝祭と呼べるものではありませんでした。
売上が再加速する
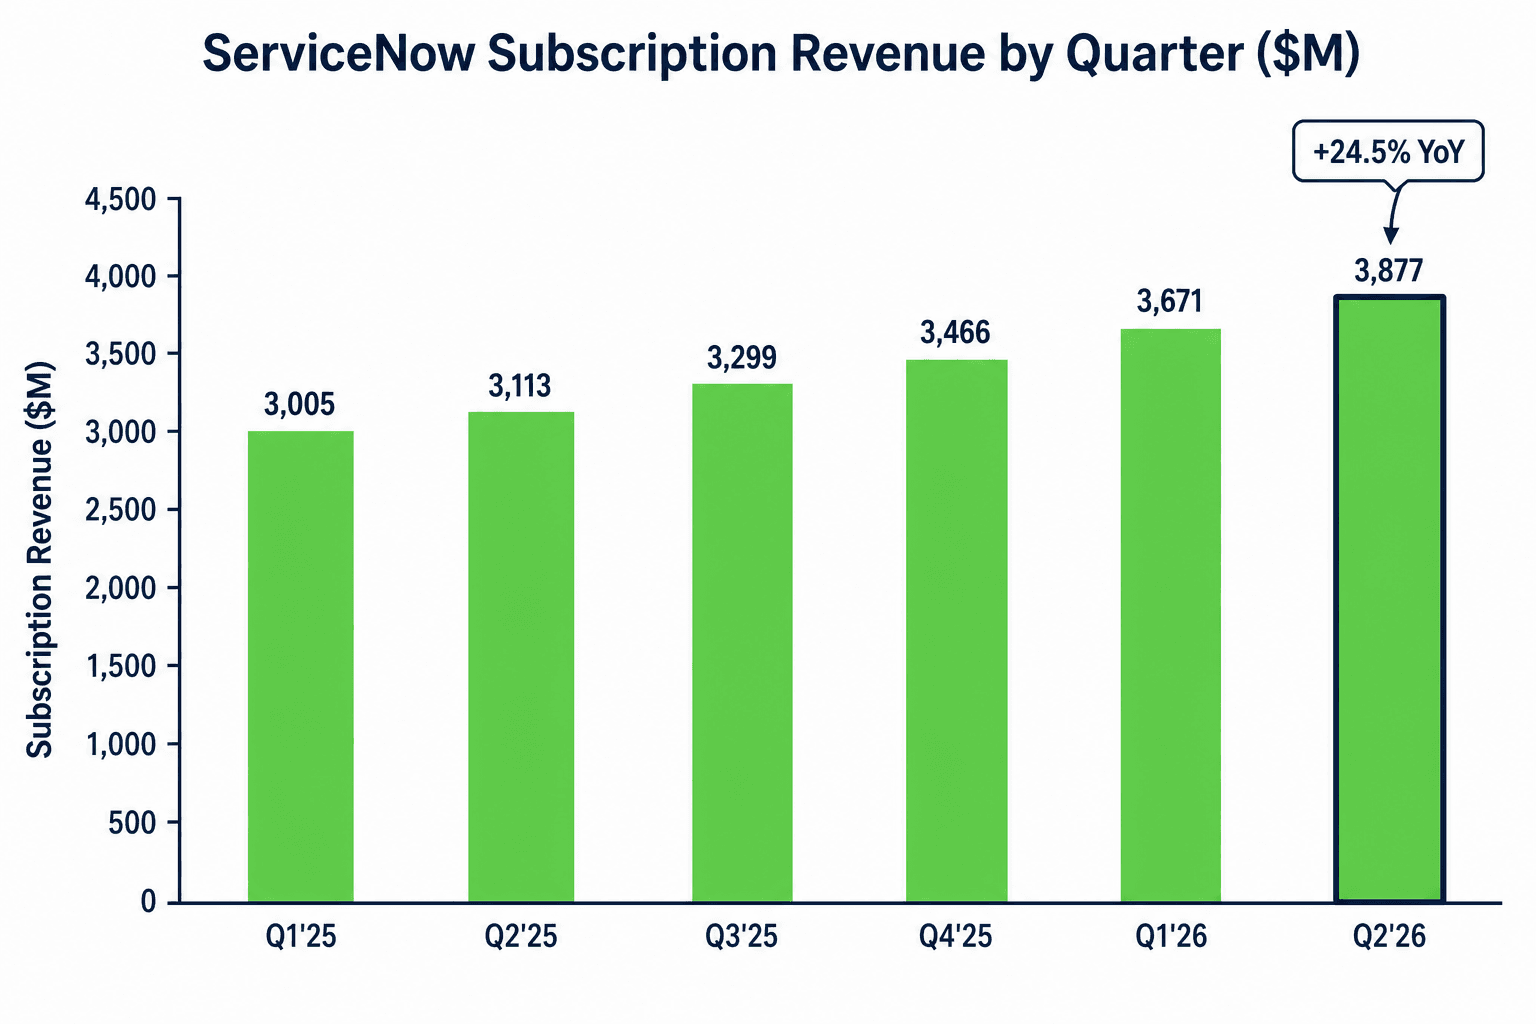
24.5% のサブスクリプション成長は 1 年ぶり以上の速さで、しかも失速どころか加速でした。固定為替レートベースではサブスクリプション売上高は 23% 増となり、ガイダンス上限を約 1.5 ポイント上回りました。経営陣はこの好調の要因として、純新規 ACV の上振れ、米国連邦政府向けビジネスの好調な四半期、そして有利なオンプレミス売上構成を挙げました。オンプレミス売上の一部は第 3 四半期から第 2 四半期へ前倒しで計上されています。CFO は、今回の上振れが「すべてオンプレミスによるものではない」と慎重に釘を刺し、通期ガイダンスの引き上げを可能にした本物の力強い純新規受注を挙げました。
大口顧客基盤は拡大を続けました。ServiceNow は年間契約額 $5M 超の顧客 658 社で四半期を終え、これは前年同期比で約 23% 増でした。1 件あたり $1M 超の純新規 ACV 案件も 123 件成約し、前年同期比で 40% 近い増加となりました。更新率は長年にわたる業界最高水準の約 98% を維持し、AI による破壊をめぐる論争が過熱するなかでも、導入済み基盤がどこにも逃げていかないことを改めて示しました。
AI の物語に数字がつく
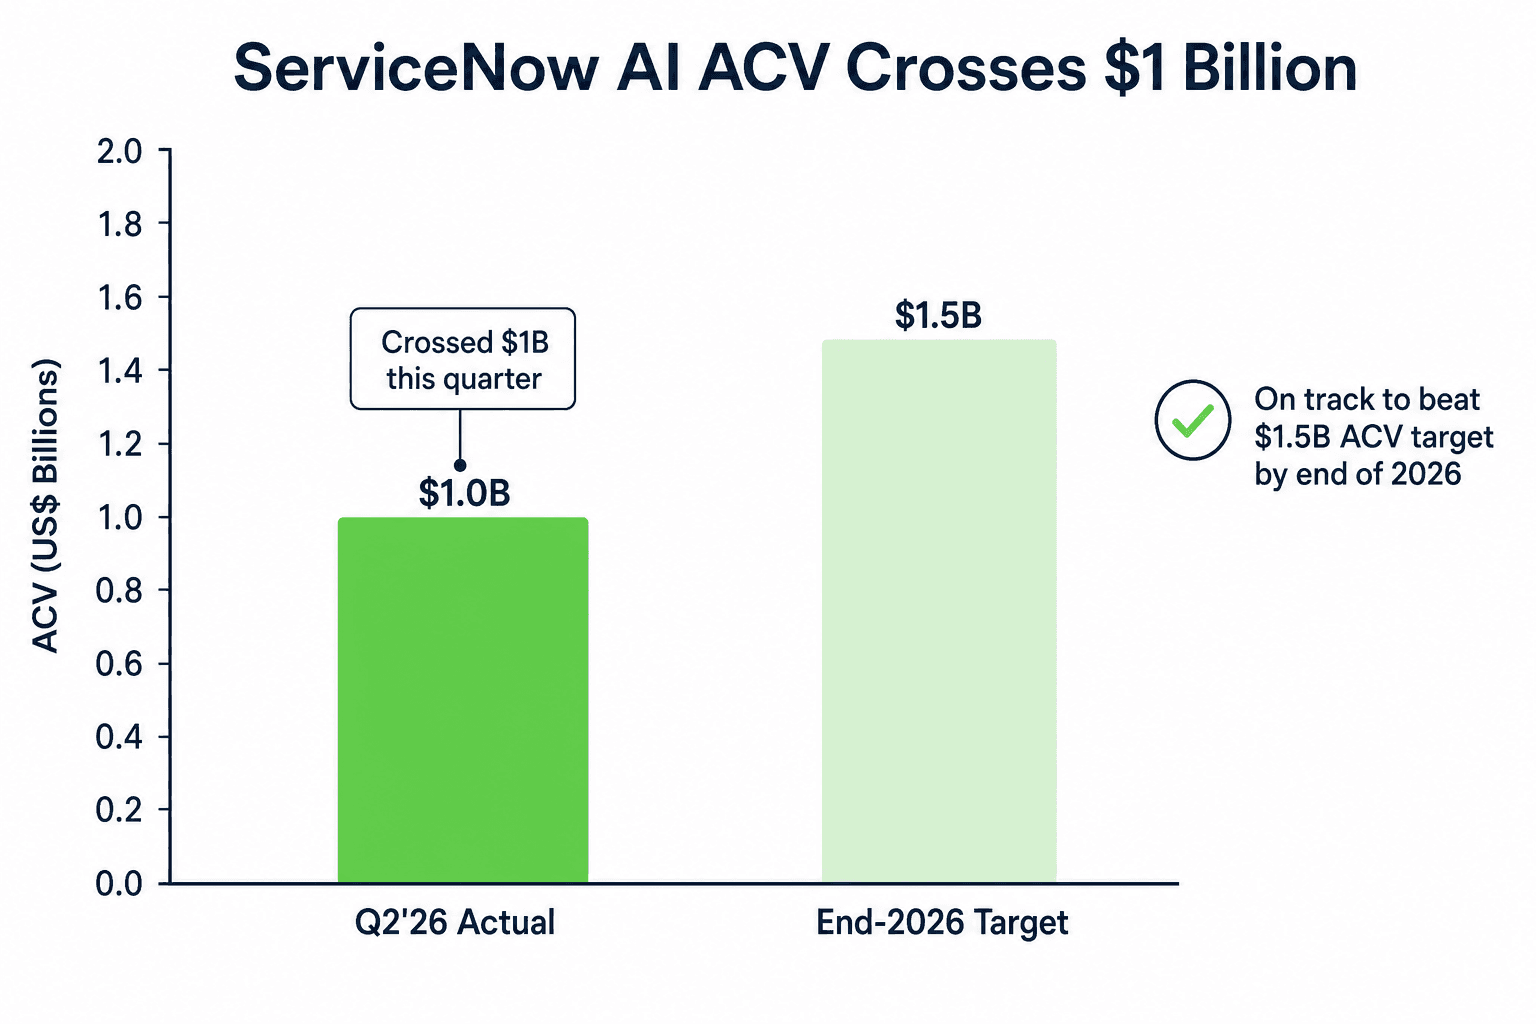
AI を売れるかどうかにバリュエーションが懸かる企業にとって、最もクリーンなニュースは一つの数字でした。Now Assist と同社のより新しい AI 製品にまたがるスイートである ServiceNow AI が、当四半期に年間契約額 10 億ドルを突破しました。ACV は顧客が支払いを約束した金額の年換算ランレートであり、この数字は約 2 年前の実質ゼロからの立ち上がりで積み上がってきました。この軌道により、ServiceNow は「2026 年末までに AI ACV $1.5B」という目標——年初に $1.0B から引き上げたばかりの目標——を上回るペースを保っています。
見出しの裏にある採用シグナルも、同じく重要でした。エージェント型 AI を本番環境で稼働させる顧客はこの 9 か月で 9 倍に増え、更新顧客のうち初めてエージェント型 AI を購入した層は前四半期比・前年同期比ともに倍増しました。価格も底堅く推移しています。CFO によれば、Pro Plus の SKU は 30% を超える価格上乗せを引き続き伴い、より新しい AI ネイティブ製品は 20%〜30% のレンジにあります。AI がいつ ServiceNow の成長を屈曲させるのかと直接問われた McDermott の答えは、率直そのものでした——「すでにしている」。
1 年先まで見える需要
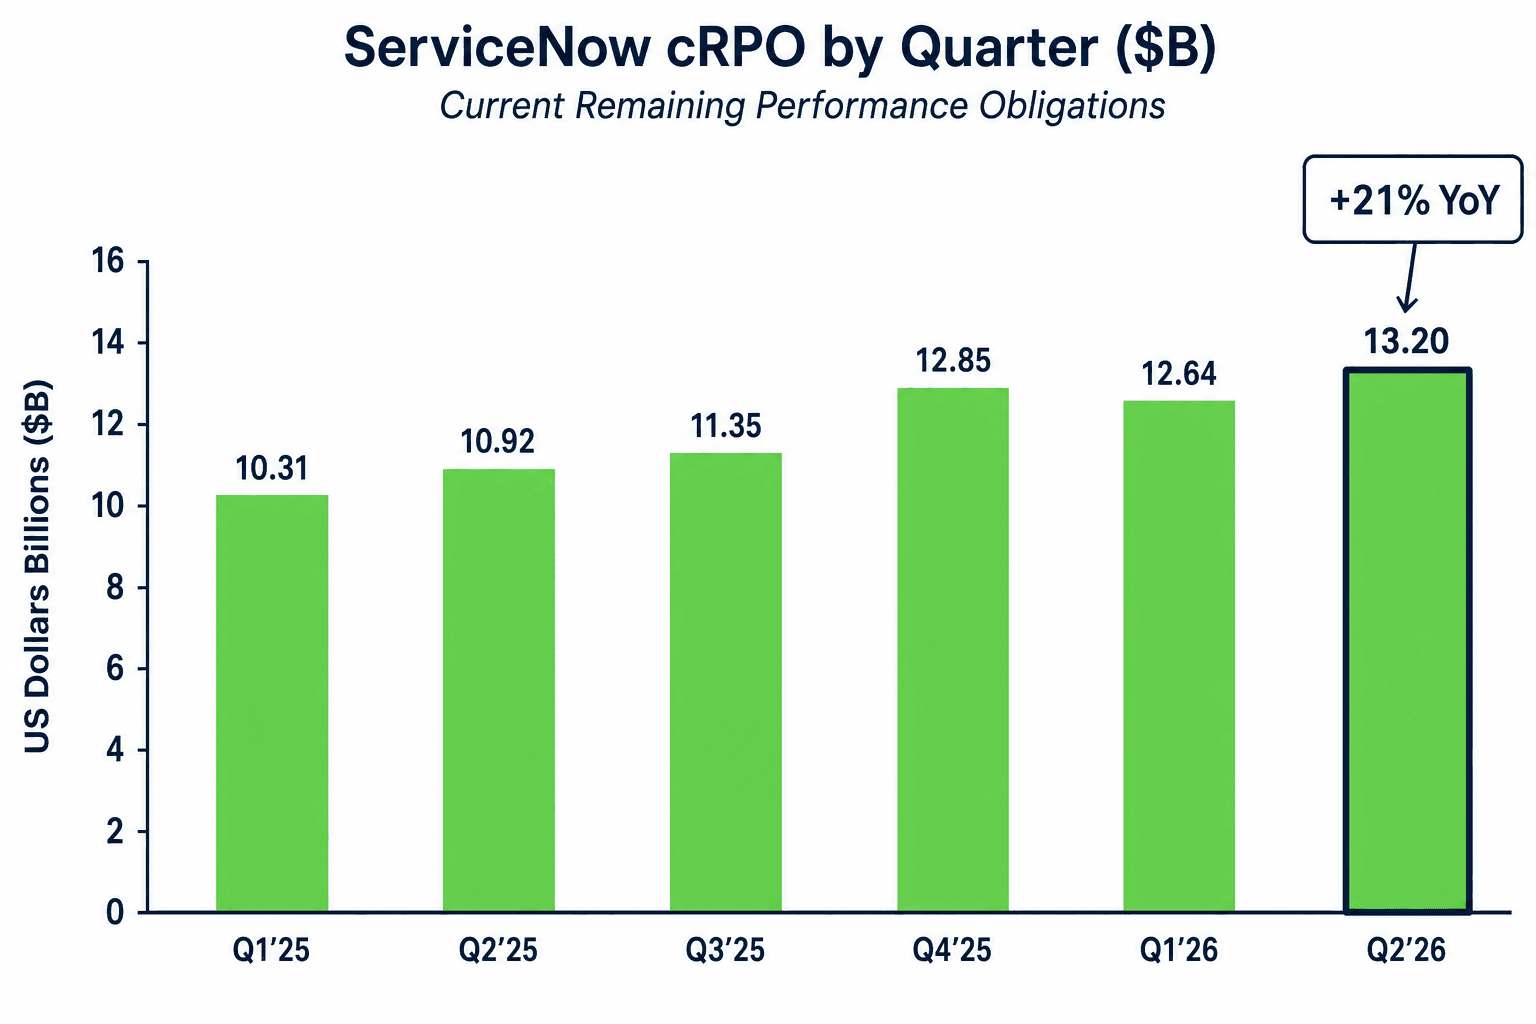
短期需要を測る最良の指標は cRPO(当期残存履行義務)、すなわち企業が今後 12 か月で認識を見込む契約済み売上のおおよその額です。ServiceNow の cRPO は $13.20B に達し、前年同期比 21% 増、固定為替レートベースでは 21.5% 増となり、約 19.5% のガイダンスを 2 ポイント以上上回りました。より長期のコミットメントを含む総残存履行義務(総 RPO)は $29.0B へ上昇しました。経営陣はこの力強さの要因を、より長期の顧客コミットメントとパートナーエコシステム全体での需要拡大に求めたうえで、ドル高が第 3 四半期の cRPO に約 $35M の緩やかな為替逆風をもたらすと指摘しました。
統合期を通じて収益性を維持
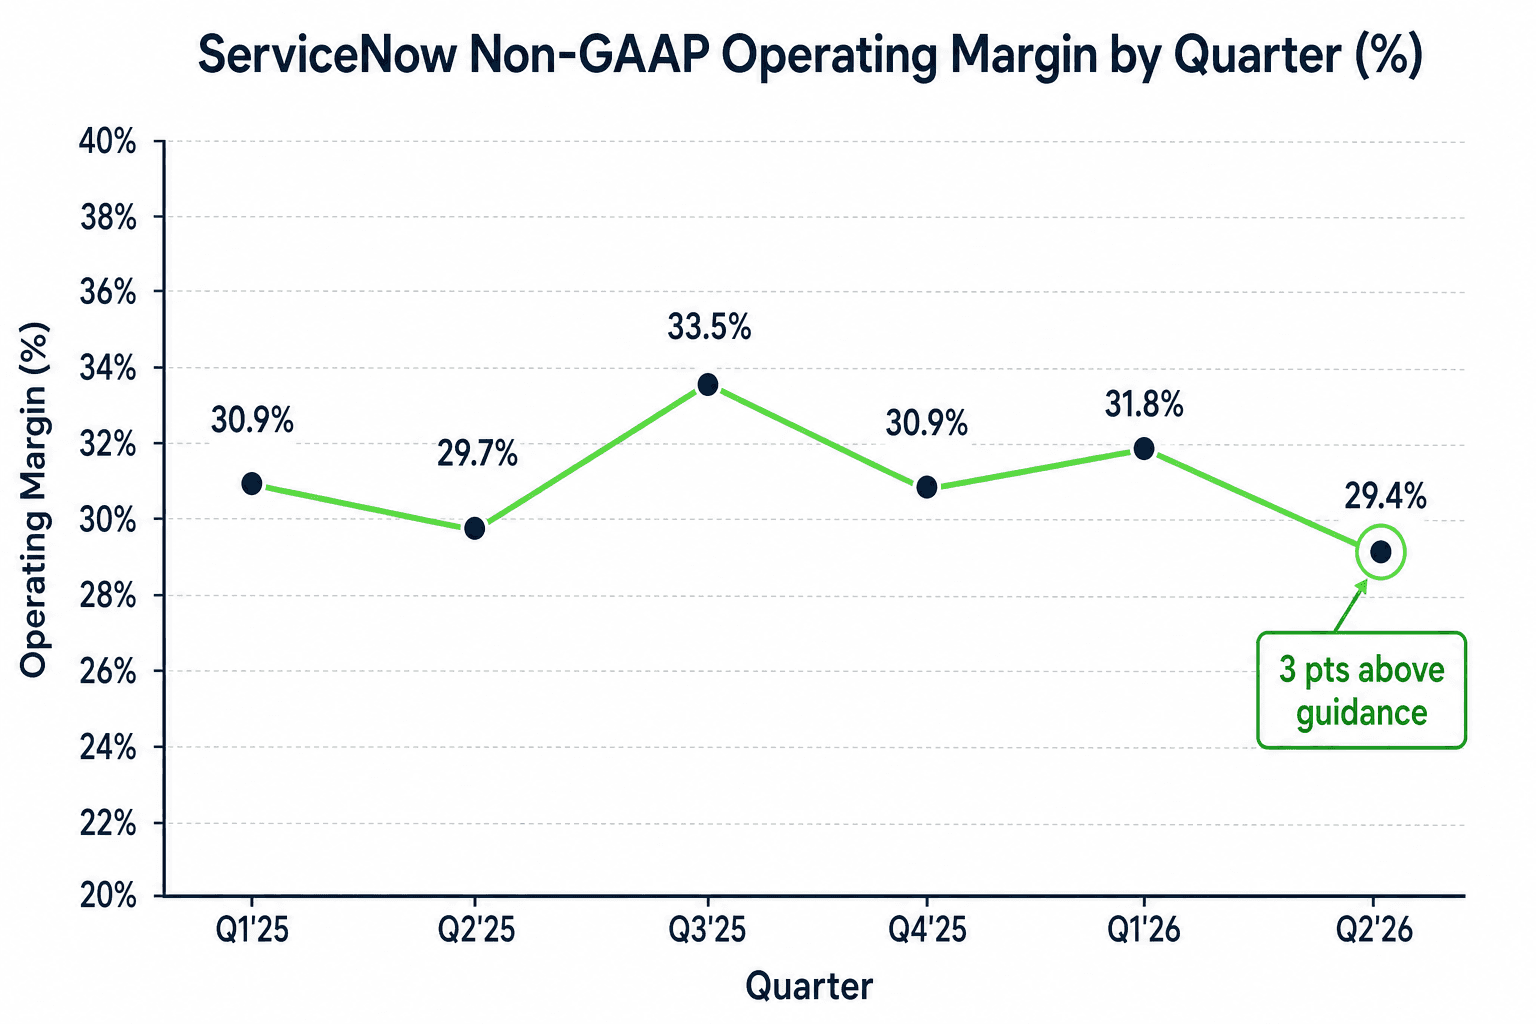
収益性は、静かな勝利でした。Non-GAAP 営業利益率 29.4% は自社ガイダンスを約 3 ポイント上回りました。株式報酬、無形資産の償却費、そして Moveworks・Veza・Armis 各買収に伴う統合コストによって GAAP 営業利益が大きく落ち込むなかでのことです。Non-GAAP 希薄化後 EPS は $0.90 で、約 $0.86 のコンセンサスを上回り、GAAP EPS は $0.29 でした。第 2 四半期は季節的に手薄となるフリーキャッシュフローは $634M で、前年同期比約 18% 増でした。
利益率の物語は、実のところスケールの物語です。より多くの顧客がハイパースケーラーのインフラ上で稼働し、AI の消費コストが上昇したことで粗利率は圧縮されましたが、Mastantuono は、その量が拡大するにつれて単位当たりコストは下がり、営業利益率は時間とともに積み上がっていくと論じました。McDermott はさらに、的を射たコミットメントを付け加えました。ServiceNow は 2027 年を、買収前と「まったく同じ人員数」でスタートするというのです。これは単一四半期のどの数字よりも重く響く、利益率とキャッシュフローのレバレッジの約束です。同社は 2030 年までに「Rule of 60」へ到達するという目標を改めて表明しました。
抑制の効いた上方修正
ServiceNow は通期サブスクリプション売上高の見通しを、中間値で約 $15.77B に引き上げました。報告ベースで約 22.5% 増、固定為替レートベースで 21% 増となります。この上方修正は意図的に控えめで、上振れの一部しか反映していません。第 2 四半期の力強さの一部がオンプレミス計上タイミングの前倒しによるものであったことに加え、慎重な為替・地政学的前提を織り込んだためです。第 3 四半期について同社は、サブスクリプション売上高を $3,975M〜$3,980M、Non-GAAP 営業利益率を 31% とガイドしました。
経営陣は説明会を、中核のワークフローを超えて視野を広げる場として使いました。McDermott は、AI コントロールタワーに Armis と Veza の買収を組み合わせて築いた 10 億ドル超のサイバーセキュリティ事業を紹介し、これを大手エンタープライズ・サイバーベンダー上位 10 社のなかで最も急成長していると評しました。彼は ServiceNow を「あらゆる AI の帰結に対するオプショナリティであり、どれか一つへの賭けではない」と位置づけ、どのチップ、モデル、価格体系が勝とうとも、企業は依然として業務のための単一の統制されたシステム・オブ・レコードを必要とすると論じました。すでに 40 社超でリクエストの 80%〜85% を処理している自律型のレベル 1 サービスデスク担当は、ロードマップが導入済み製品へと結実しつつあることを示しました。
割れ続けるウォール街
セルサイドのセンチメントは決算入りの時点で圧倒的に強気で、コンセンサス目標株価は分割後ベースで $139〜$141 付近と、決算前株価を大きく上回っていました。ここで思い出しておく価値があるのは、ServiceNow が 2025 年 12 月に 5 対 1 の株式分割を完了したことです。一部のフィードでいまだに出回る約 $1,000 の目標株価は、分割前の古い数字にすぎません。Oppenheimer、RBC、BNP Paribas、Truist、Evercore の強気派は、今回の下落がファンダメンタルズの裏付けのない破壊への恐怖を織り込んだものだと主張しました。
懐疑派は黙りませんでした。CLSA はバリュエーションと破壊リスクを理由に株を売り相当の格付けへ引き下げ、UBS は様子見を続けました。Guggenheim の Buy への格上げでさえ、明示的に AI の強気論ではなくバリュエーションに基づく判断であり、当該アナリストは AI の収益化が期待外れになると見込んでいました。この緊張が、今の局面を言い当てています——四半期そのものに異論を唱える者はほとんどおらず、株価倍率に異論を唱えない者もほとんどいないのです。
今後の見通し
これは、ServiceNow が必要としていた決算でした。成長は再加速し、AI 事業にはついに 10 億ドルという数字が結びつき、需要の可視性は改善し、利益率は統合負担の重い一年を通じて維持されました。AI がワークフローソフトウェアを空洞化させるという理屈で一年中売られてきた株にとって、AI がむしろ 10 億ドルの契約済み価値を積み増しているという証拠は、いま手にできるなかで最も直接的な反論です。
やり残したのは、論争に決着をつけることです。新しいオールイン型 AI ライセンスモデルは 7 月 1 日に始動しており、今後数四半期で、顧客が強気派の当てにする値上げを受け入れるのか、それとも弱気派が恐れる形で押し返すのかが判明します。その評決が下るまで、ServiceNow の株価は、報告した内容よりも、投資家が次に来ると信じる内容に左右されて取引され続けるでしょう。