Netflix 2026 年 Q2:好調なマージン、弱いガイダンスが株価を沈める
市場が「悪い四半期」として扱った、良い四半期
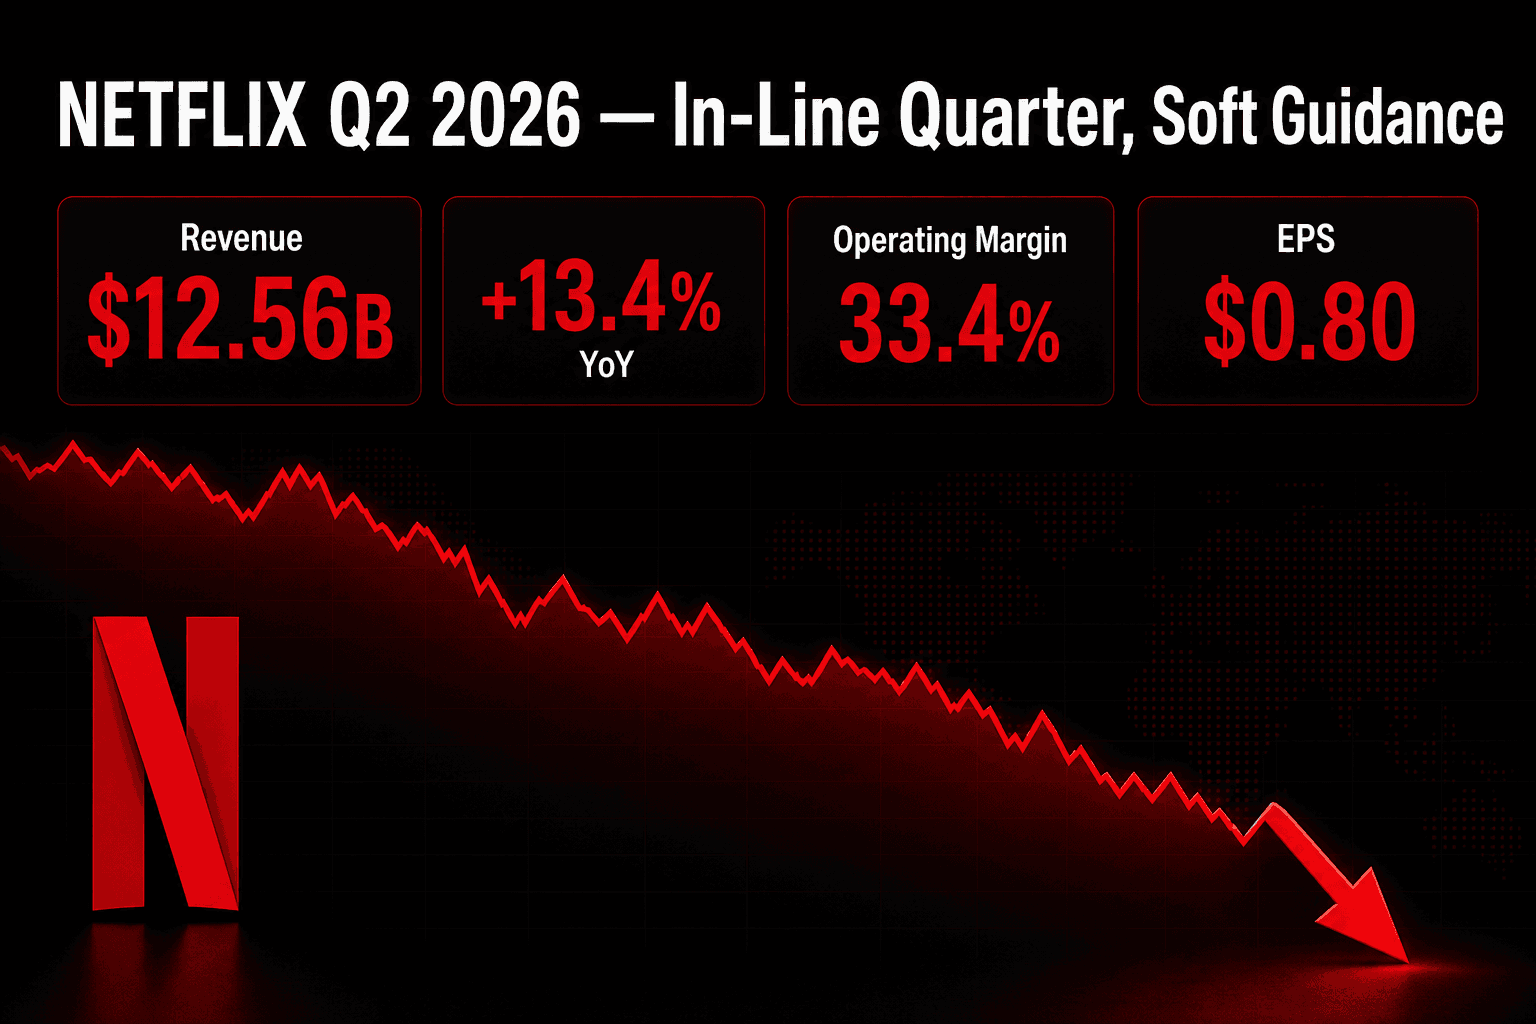
Netflix が示した第 2 四半期は、ウォール街が織り込んでいた内容とほぼ寸分違わぬものでした。それでも株価はおよそ 9% 下落しました。6 月 30 日締めの 3 カ月間の売上は前年同期比 13.4% 増の $12.56B、営業利益率は健全な 33.4% を維持し、希薄化後 EPS は $0.80 と会社自身の予想をわずかに上回りました。問題はそこには何一つありませんでした。問題は、次の四半期の道筋だったのです。
堅調な決算数値と、罰せられた株価との落差——それこそが、この決算のすべてを物語っています。企業がプレミアムなバリュエーションで取引されているとき、投資家は成長が維持される、あるいは加速することに対して対価を払っています。ところが Netflix が示した第 3 四半期は、約 2 年で最も遅い成長にとどまるものでした。本業自体は、ここ数年続けてきたこと——二桁ペースで売上を伸ばし、マージンを拡大する、という営み——を変わらず続けているにもかかわらず、その一点だけで株価は見直されたのです。
前提:売上は伸び続けている
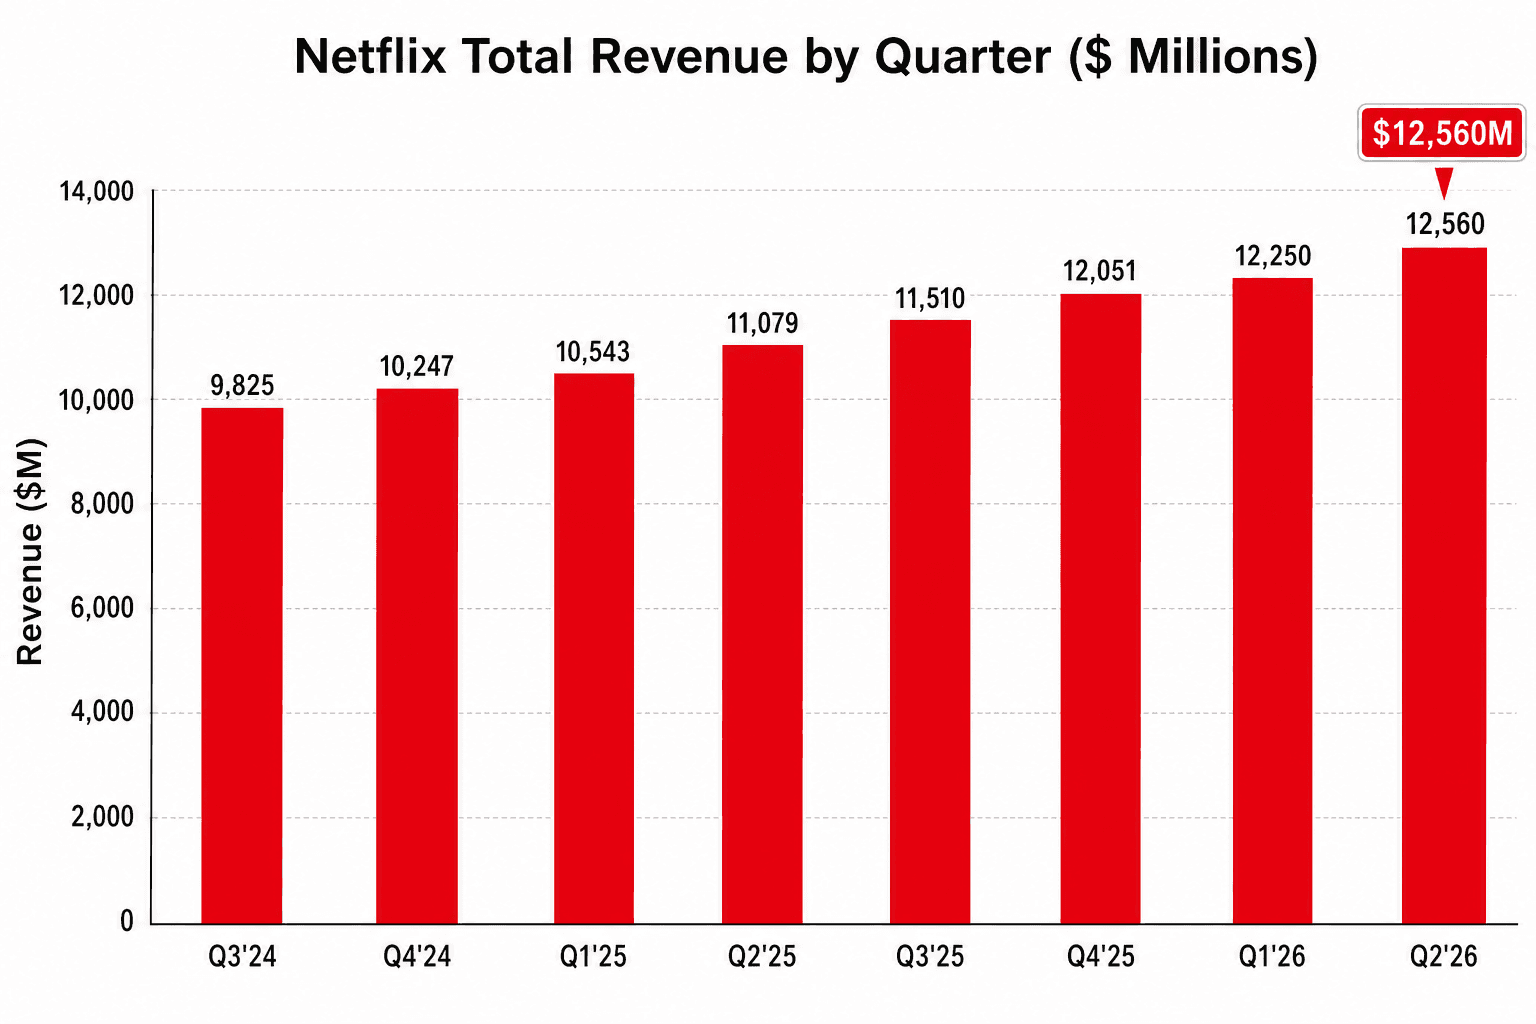
売上の推移は、着実な右肩上がりを描いてきました。8 四半期前の Netflix の売上は $9.83B、今四半期は $12.56B です。経営陣は 3 つのドライバーを挙げました——会員数の増加、値上げ、そして拡大する広告事業です。ドルの強弱の影響を取り除いた為替中立ベースでも、成長率は 12% と、報告ベースの 13% に近い水準でした。
その成長は裾野が広いものです。Netflix の 4 つの報告地域はすべて前年同期比で二桁成長を遂げました。これは異例のことで、このサービスがいかにグローバルになったかを物語っています。そしてこれこそ、弱いガイダンスが痛手となった理由でもあります——事業がどこかで明らかに行き詰まっているわけではないため、この減速は、特定の市場でのつまずきというより、巨大企業の成熟として読み取れてしまうのです。
稼ぎはどこから来るのか
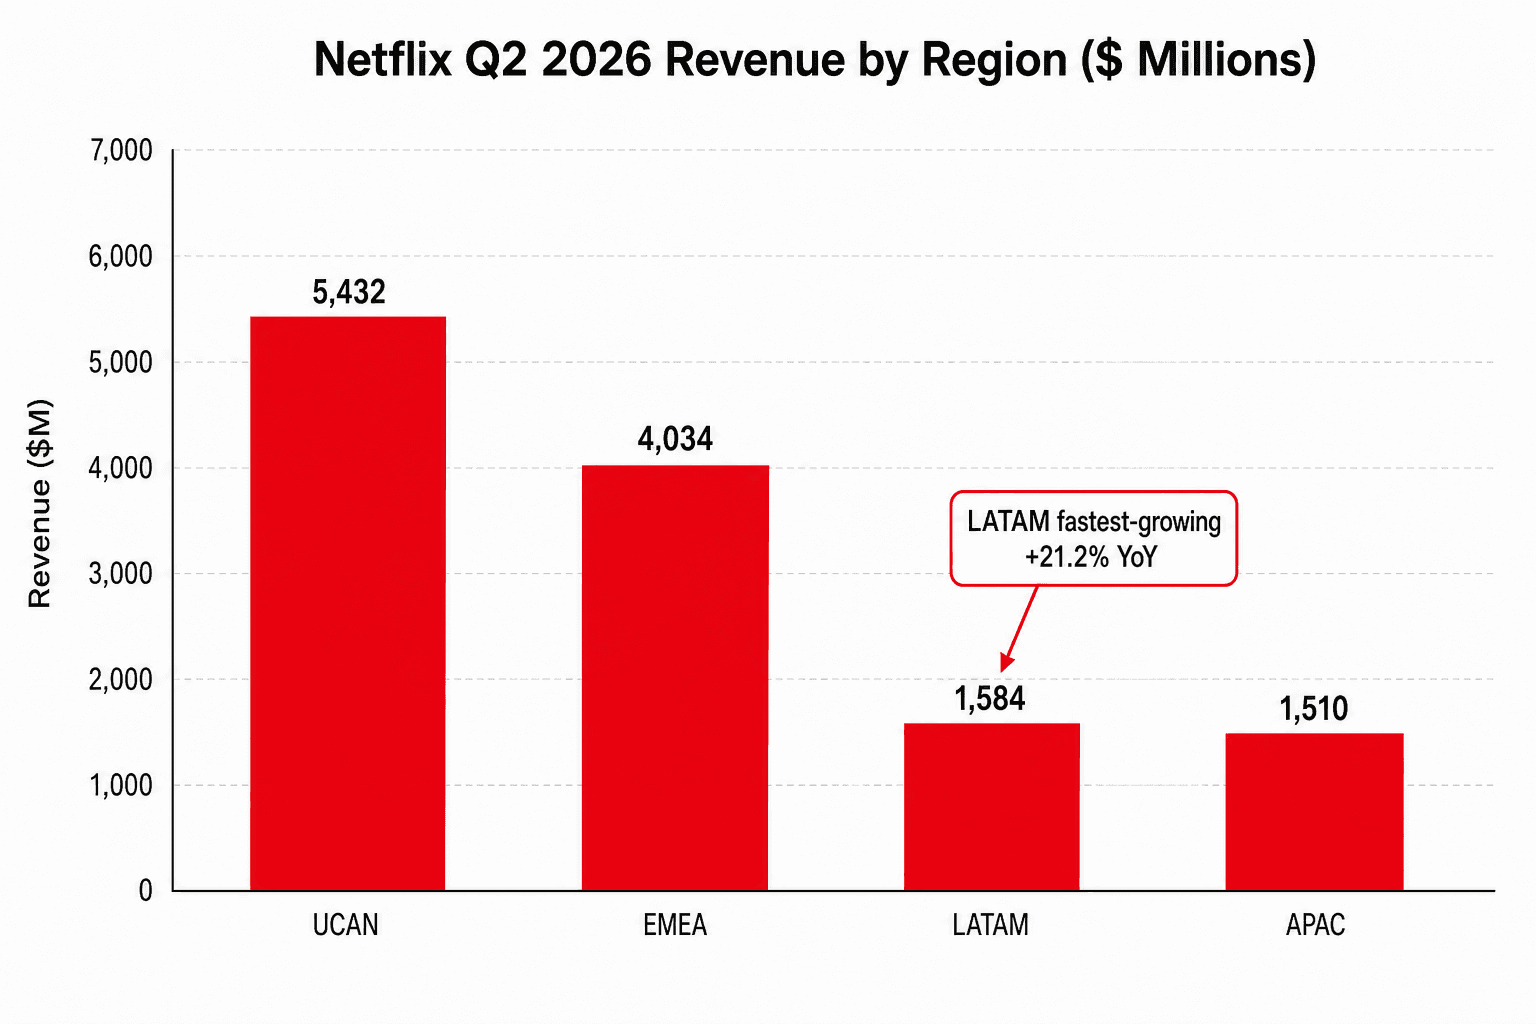
Netflix が UCAN と呼ぶ米国・カナダは、$5.43B、前年同期比で約 10% 増と、依然として最大のエンジンです。この数字は、見た目以上に重要な意味を持ちます。この 10% は、最近の米国での値上げによる部分四半期分の効果しか反映していません。したがって、より本格的な効果は年後半に表れます。言い換えれば、UCAN の表面上の成長率は、いま浸透しつつある価格決定力を実態より低く見せているのです。
欧州・中東・アフリカ(EMEA)は前年同期比 14% 増で、初めて $4.0B の大台を突破しました。しかし最も成長が速かったのはラテンアメリカで、21.2% 増の $1.58B、次いでアジア太平洋地域が 15.7% 増の $1.51B でした。この両地域はともに、四半期売上で初めて $1.5B を超えました。要点はこうです——成熟した米国市場が安定の重しと価格レバーを提供し、新興地域が成長率を提供している、ということです。
マージンは維持、コンテンツ投資は加速
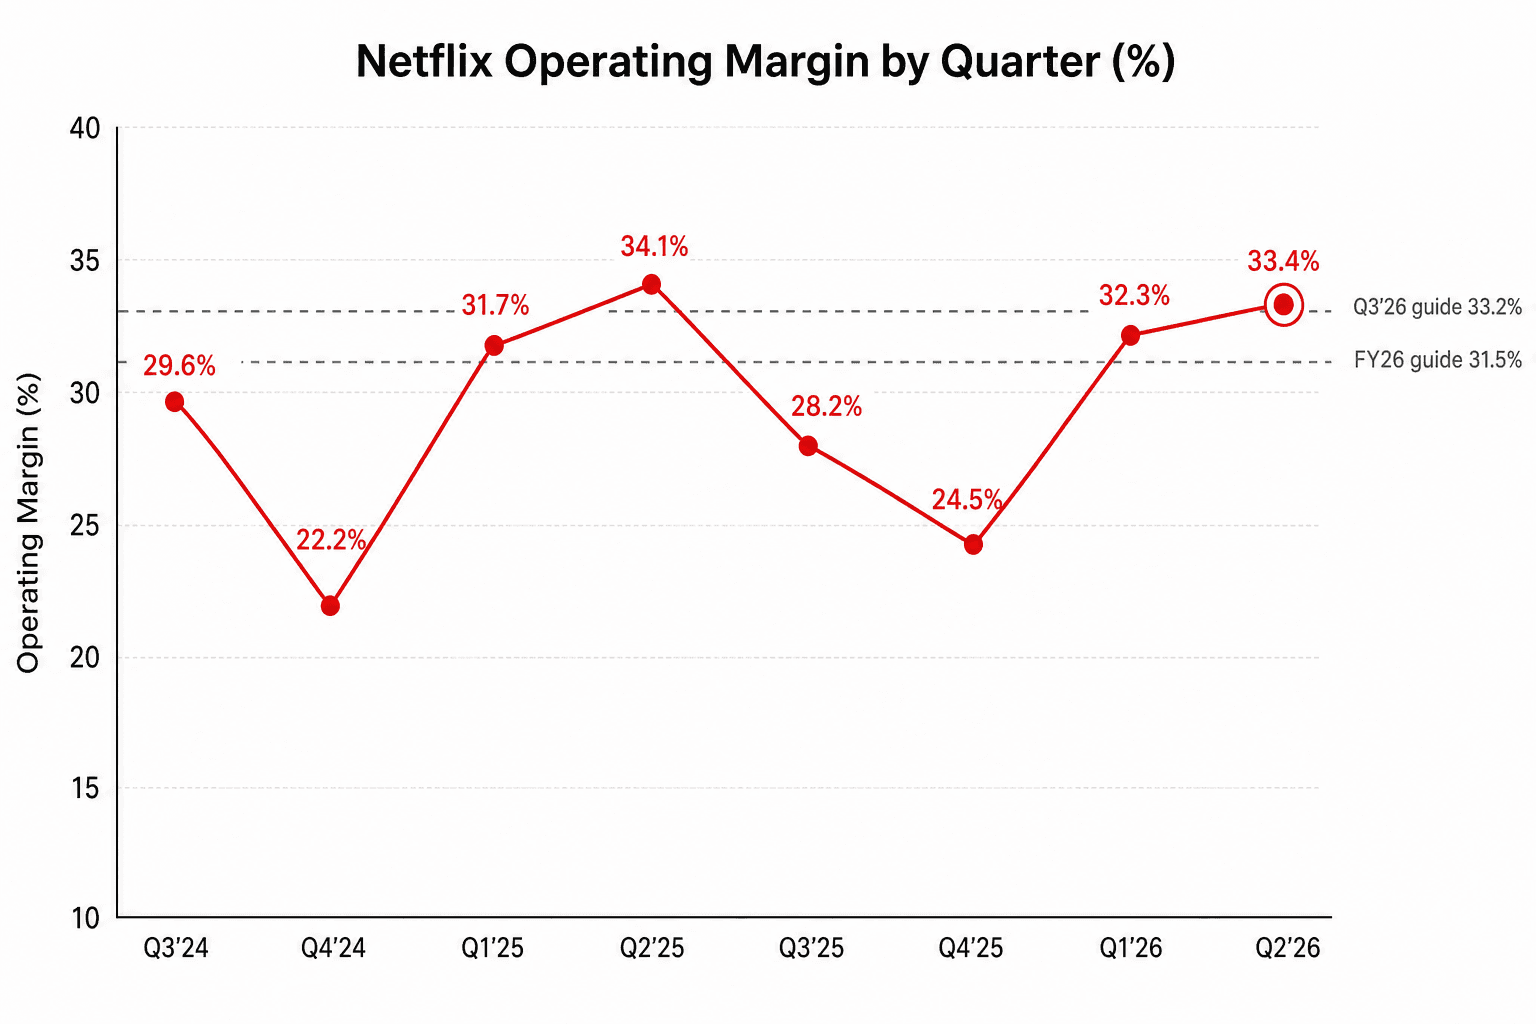
営業利益率——サービス運営にかかるすべてのコストを差し引いたあとに売上に残る割合——は 33.4% でした。1 年前の 34.1% をわずかに下回りますが、これには明快な理由があります。Netflix はコンテンツ償却費、すなわち番組や映画のコストを視聴される年数にわたって配分する会計上の費用を、年度の上期に前倒しで計上します。そのため、事業が力強さを増していても、上期のマージンはやや軟調に見えてしまうのです。経営陣は通期の営業利益率目標を 31.5%(2025 年の 29.5% から上昇)で再確認しました。これは通年で 20% を超える営業利益の成長を示唆しています。
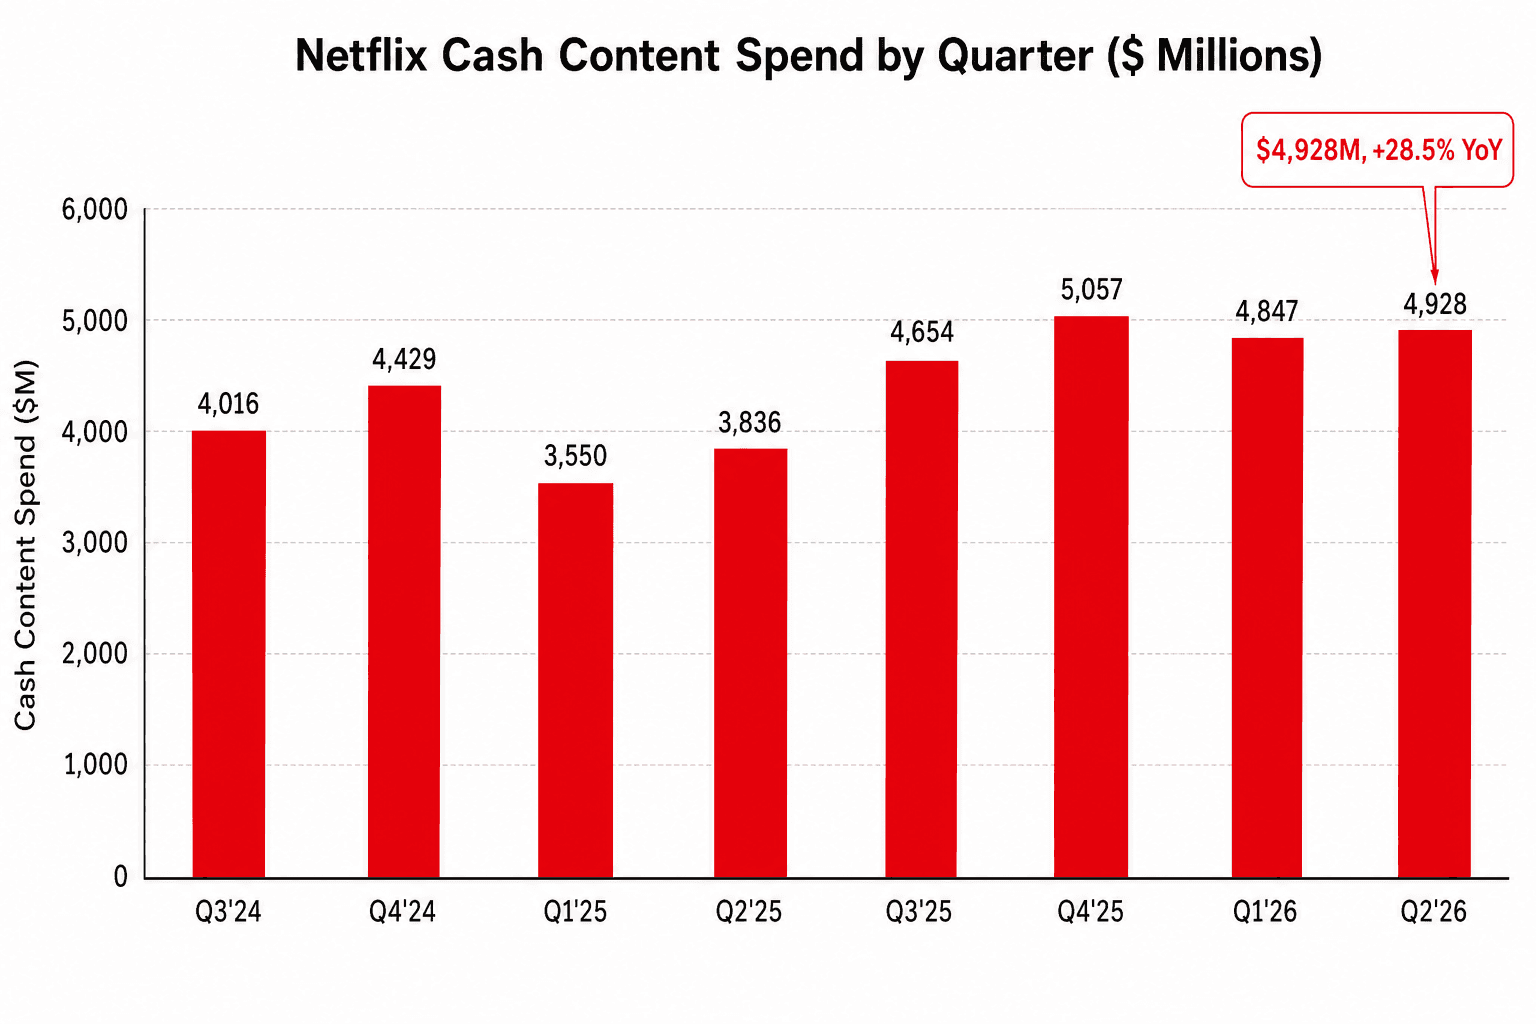
こうしたマージンの裏側で、Netflix はパイプラインを満たすため、かつてないほどの投資を行っています。コンテンツ現金支出、すなわち番組や映画のために実際に出ていったお金は $4.93B、前年同期比 28.5% 増でした。これこそが事業全体を動かす燃料です。Netflix は、コンテンツの会計上の費用である償却費が通年で約 10% 増と、現金支出よりも緩やかに増えると見込んでいます。これは、大規模な投資を続けながらマージンを拡大し続けられる仕組みの一部です。
現金については、一つ指摘しておく価値のあるニュアンスがあります。フリーキャッシュフロー、すなわち営業コストと設備投資を差し引いたあとに残るお金は $1.53B と、1 年前の $2.27B から減少しました。この減少は、本業のキャッシュ創出力が弱まったためではなく、その大半が現金納税額の増加によるもので、一部は Warner Bros. に関連する契約解除料と結びついています。Netflix は通年で依然としておよそ $12.5B のフリーキャッシュフローをガイダンスとして示しています。
経営陣が語ったこと、そして語るのをやめたこと
株主向けレターの 3 部構成のフレーミングは、おなじみのものでした——より多くのエンターテインメント価値を提供する、テクノロジーを使ってサービスを改善する、そして収益化を改善する、というものです。エンゲージメントについては、Netflix は 2026 年上期の視聴時間が約 2% 増加し、会員は 970 億時間超を視聴、非英語作品が再び全視聴の 3 分の 1 超を牽引したと述べました。同社はまた、「すべての視聴時間が等しいわけではない」という主張も前面に押し出しました。ライブ番組はコンテンツ支出の 5% 強、視聴時間ではわずか約 1% にすぎないものの、過去 5 年間の新規会員登録数トップ 10 の日のうち 6 日を牽引した、と指摘したのです。
より重大な発信は、Netflix が今後は共有しなくなるものについてでした。同社はすでに 2025 年に四半期のサブスクライバー開示を取りやめていますが、今回は、詳細な年 2 回の視聴レポートを 2027 年から年 1 回の公表に移すと述べました。売上と営業利益に焦点を保つため、というのがその理由です。エンゲージメントが小幅な伸びにとどまった四半期にあって、この決定は一部の投資家には守りの姿勢と映り、今回の決算をめぐるネガティブな物語の一部となりました。
広告については、経営陣は 2026 年の広告収入をおよそ $3B、前年のほぼ倍とする目標を改めて示し、米国のアップフロント契約は最終段階にあり、数週間以内にまとまる見込みだと述べました。Netflix はまた、より小規模な広告主を取り込むため、Pause Ads とライブ枠の在庫へのプログラマティックなアクセスを拡大しています。
反応:織り込み済みの市場、罰せられた株価
Netflix は木曜日の通常取引を前日比 0.91% 高の $74.35 で終えましたが、ガイダンスが伝わると最大 9% 下落し、時間外取引では 18 カ月ぶりの安値となる $67.82 近辺で取引されました。この下落は、すでに弱い地合いのうえに起きたものです。株価は決算を迎える時点で、年初来およそ 21% 下落していました。
アナリストの多くは、これを予期していました。決算に先立ち、複数の証券会社が目標株価を引き下げ、Oppenheimer は $120 から $100 へ、Citigroup は $115 から $100 へ引き下げつつ、いずれもバリュエーションを根拠に強気のレーティングを維持しました。強気派も自らの見立てを崩しませんでした——Bank of America は $125、Guggenheim は $120 を据え置き、広告のスケール、米国の価格決定力、そして過去最高ペースの自社株買いが、複数年にわたるストーリーを支えると主張しました。共通しているのは、事業そのものが傷んでいると考えるアナリストはほとんどいない、という点です。議論の的は、減速する成長にどれだけの対価を払うか、なのです。
株主還元では、歓迎されなかったガイダンスとは対照的に、Netflix は行動でその姿勢を示しました。同社は当四半期に $4.7B の自社株買いを実施し、これは過去最大規模でした。4 月に承認された $25B の枠を原資としており、残る枠はおよそ $27.1B です。四半期末の現金・短期投資は $9.1B、対する総負債は $14.4B でした。
今後の見通し
第 3 四半期について、Netflix は売上 $12.86B(前年同期比 +11.7% と、約 2 年で最も遅い成長)、営業利益率 33.2%、希薄化後 EPS $0.82 をガイダンスとして示しました。通年については、売上レンジを $51.0B〜$51.4B(13%〜14% 増)へと狭め、営業利益率目標 31.5% を維持し、フリーキャッシュフローをおよそ $12.5B と改めて示しました。
これらの数字に潜む緊張は、そのまま株価の緊張です。マージンとキャッシュフローのガイダンスは、かつてないほど高収益で規律ある企業を描いています。一方、売上ガイダンスが描くのは、市場が織り込んでいたよりも成長が遅い企業です。2026 年の残りについて、この論争に決着をつける問いは 2 つです——遅れて効いてくる米国の値上げ効果が年後半にどれだけ上乗せされるか、そして広告事業が意味を持つほど十分に速くスケールできるか。それらが定まるまで、神経質な市場にとって、堅調な四半期は警告のように読まれ続けるでしょう。