Cloudflare株、ウォール街の最高目標株価を突破
正反対の物語を語る2つの数字
2026年8月6日の夜、Cloudflareが発表した四半期決算は、1つの矛盾を軸に成り立っていました。同社はGAAPベースで1億7,000万ドルの純損失を計上し、これは数年ぶりの大きさでした。その一方で、1年以上ぶりとなる最速の売上成長を記録し、通期ガイダンスを上方修正し、時間外取引で株価が約15%急騰して過去最高値を更新しました。投資家は、後者の物語に圧倒的に味方したのです。
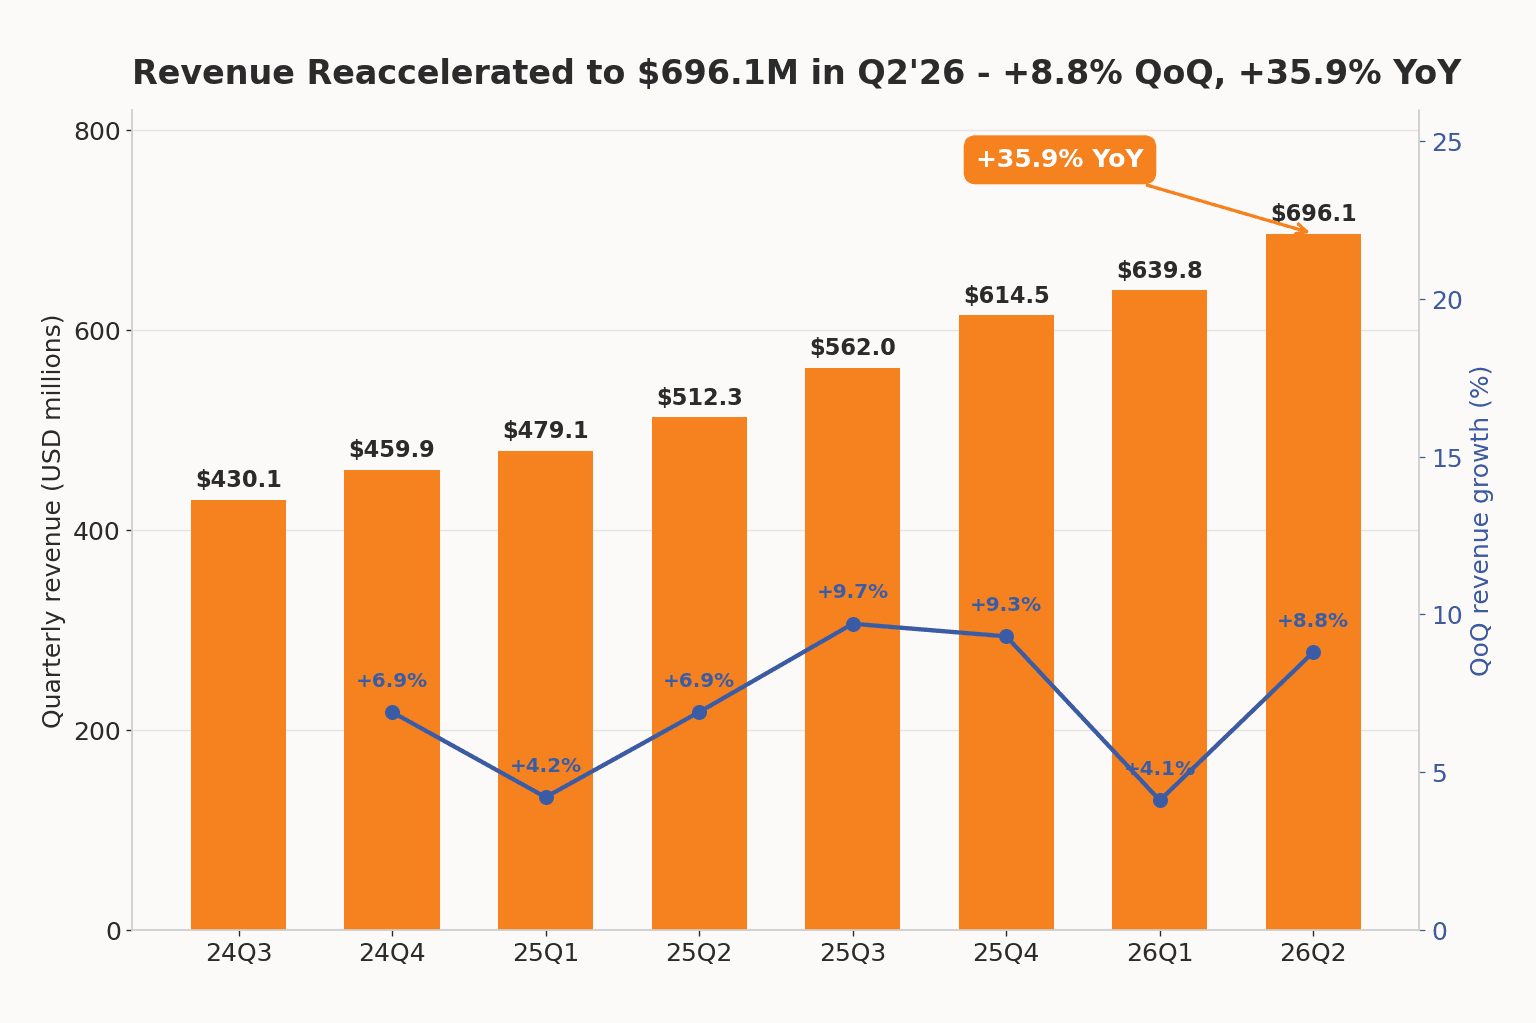
売上は6億9,610万ドルに達し、前年同期比35.9%増、前四半期比8.8%増となりました。これは紛れもない再加速です。前四半期比の成長率は3月期にはおよそ4%まで鈍化していましたが、今回はそのペースを2倍以上に高めました。ウォール街の予想は約6億6,500万ドルだったため、売上高は予想を5%近く上回ったことになります。
実質的には損失ではなかった純損失
見出しを飾るGAAPベースの損失は一見すると不安を誘いますが、その原因となった単一の項目に目を向ければ印象は一変します。Cloudflareは当四半期に1億5,070万ドルのリストラ費用を計上しました。これは、年初に着手した「AIファースト」再編に伴う割増退職金と施設関連の費用です。前年同期に同種の費用はありませんでした。これを除けば、GAAP純損失はおよそ1,800万ドルにとどまっていたと経営陣は述べています。
ウォール街が最も注視する指標で見ると、その姿は損失とは正反対でした。non-GAAP純利益は1億780万ドルへと前年同期比43.6%増加し、non-GAAPのEPSは0.29ドルで、アナリスト予想の0.27ドルを上回りました。non-GAAP営業利益は9,610万ドルとなり、コスト削減の効果が浸透し始めたことで営業利益率は13.8%へと前四半期から2.4ポイント上昇しました。
ついに下げ止まった利益率
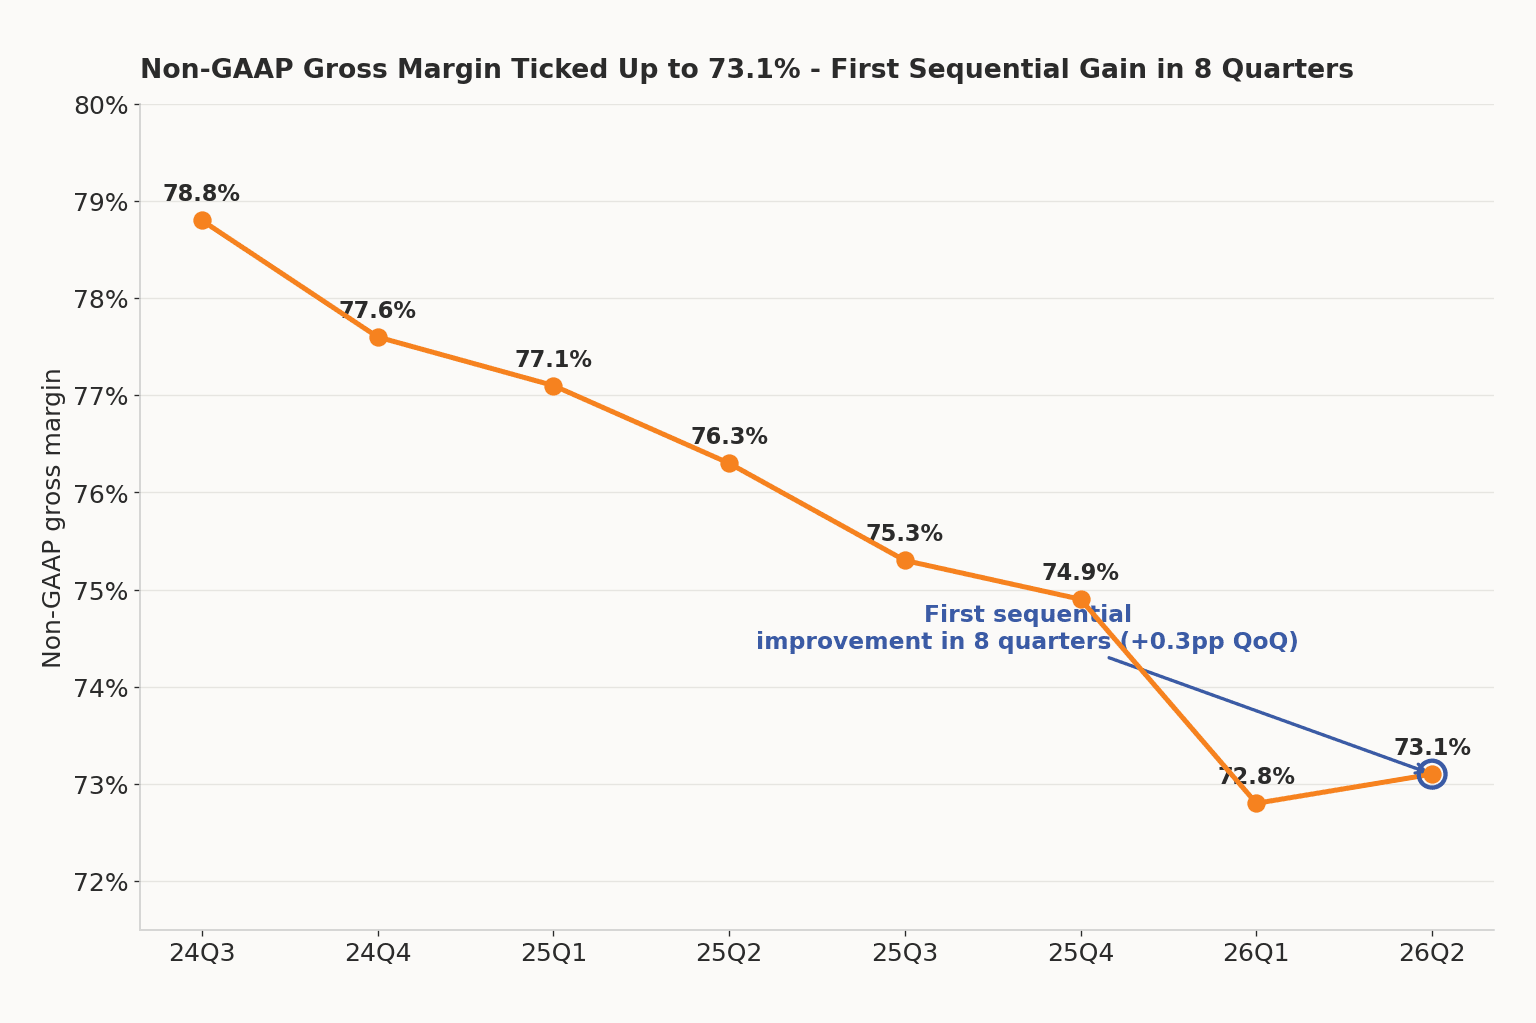
AIトラフィックのコストを2年にわたり吸収してきた同社にとって、ある1つの数字が並外れて重い意味を持ちました。non-GAAP粗利率は73.1%で、前四半期から0.3ポイント上昇しました。わずかな動きですが、これは8四半期ぶりとなる前四半期比での改善です。粗利率とは、サービス提供にかかる直接費用を差し引いた後に売上として残る割合を指します。Cloudflareの粗利率は、自動化された無償の「ボット」トラフィックがネットワーク全体で膨らむにつれ、じりじりと低下してきました。財務責任者のThomas Seifertは、この圧力が「安定し始めている」と述べました。粗利率は前年同期の76.3%を依然として大きく下回っており、完全な回復というより、トレンドがようやく下げ止まりに転じた段階です。
大口顧客、そしてその大幅な増加
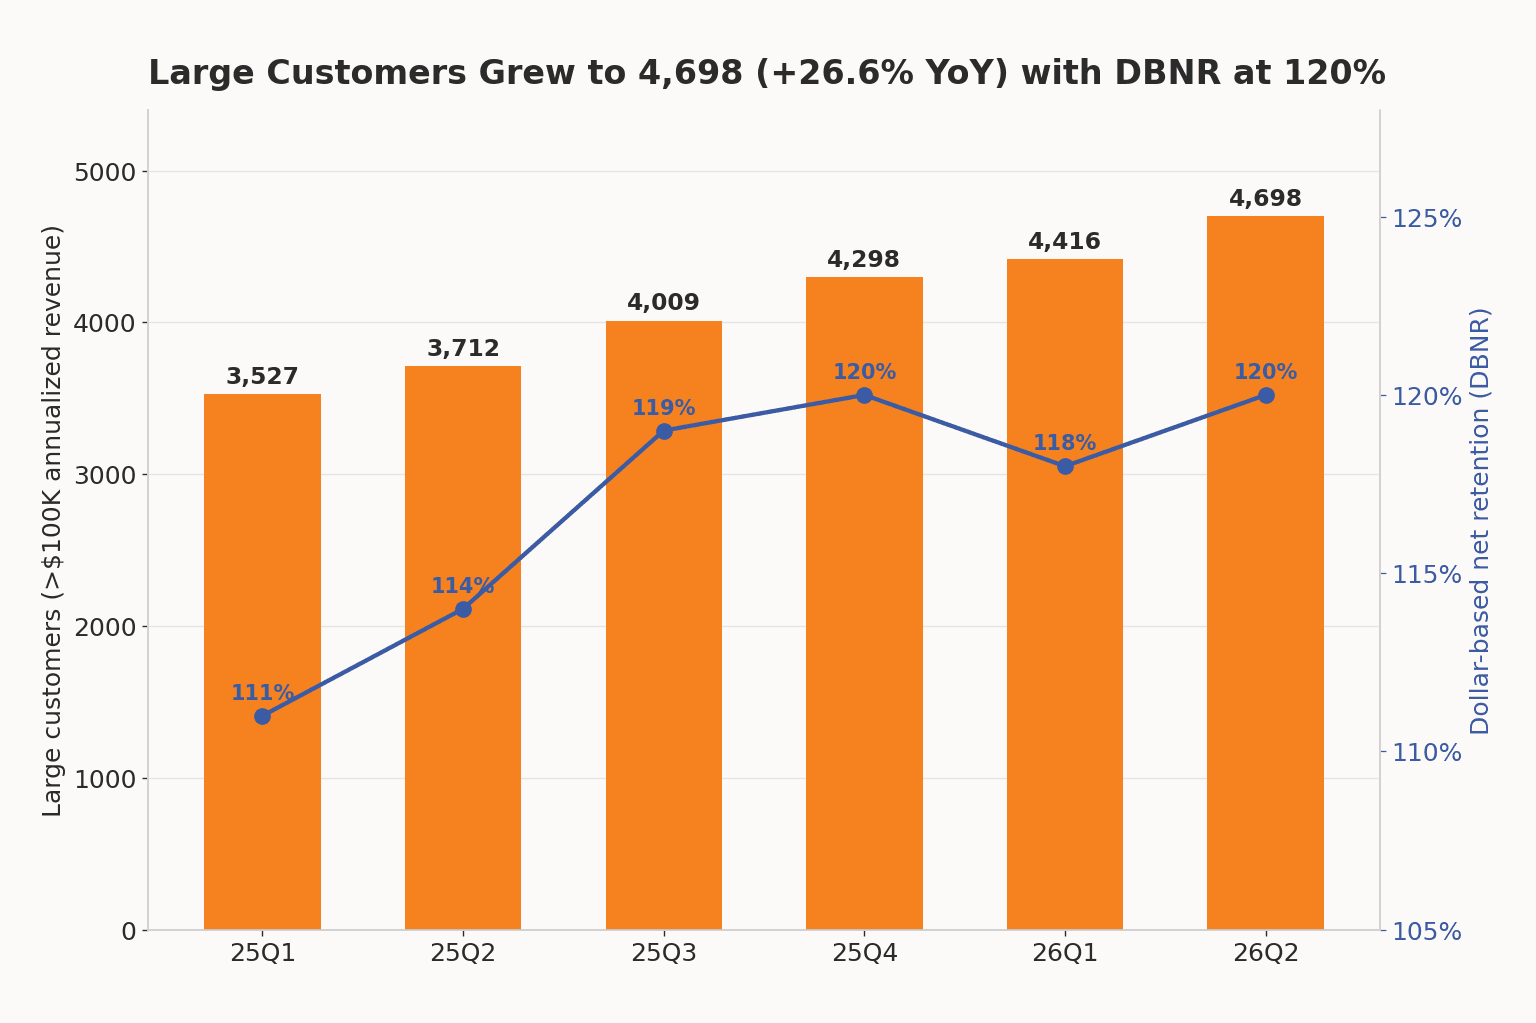
利益率の裏側では、需要はここしばらくで最も力強い姿を見せていました。Cloudflareは、年間10万ドル超を支出する顧客を4,698社抱えて当四半期を終え、前年同期比26.6%増、前四半期比では282社の増加となりました。直近12か月では、こうした大口アカウントを過去最多となる986社純増させ、単年の増加数として過去最高を記録しました。既存顧客が時間の経過とともにどれだけ支出を増やしたかを示すドルベース売上継続率(DBNR)は、前四半期の118%から120%へ上昇しました。
同社は当四半期に8万社を超える有料顧客も新たに獲得しました。これは、2019年の上場時に抱えていた有料顧客の総数にほぼ匹敵する規模です。また、開発者の基盤は740万人を突破しました。
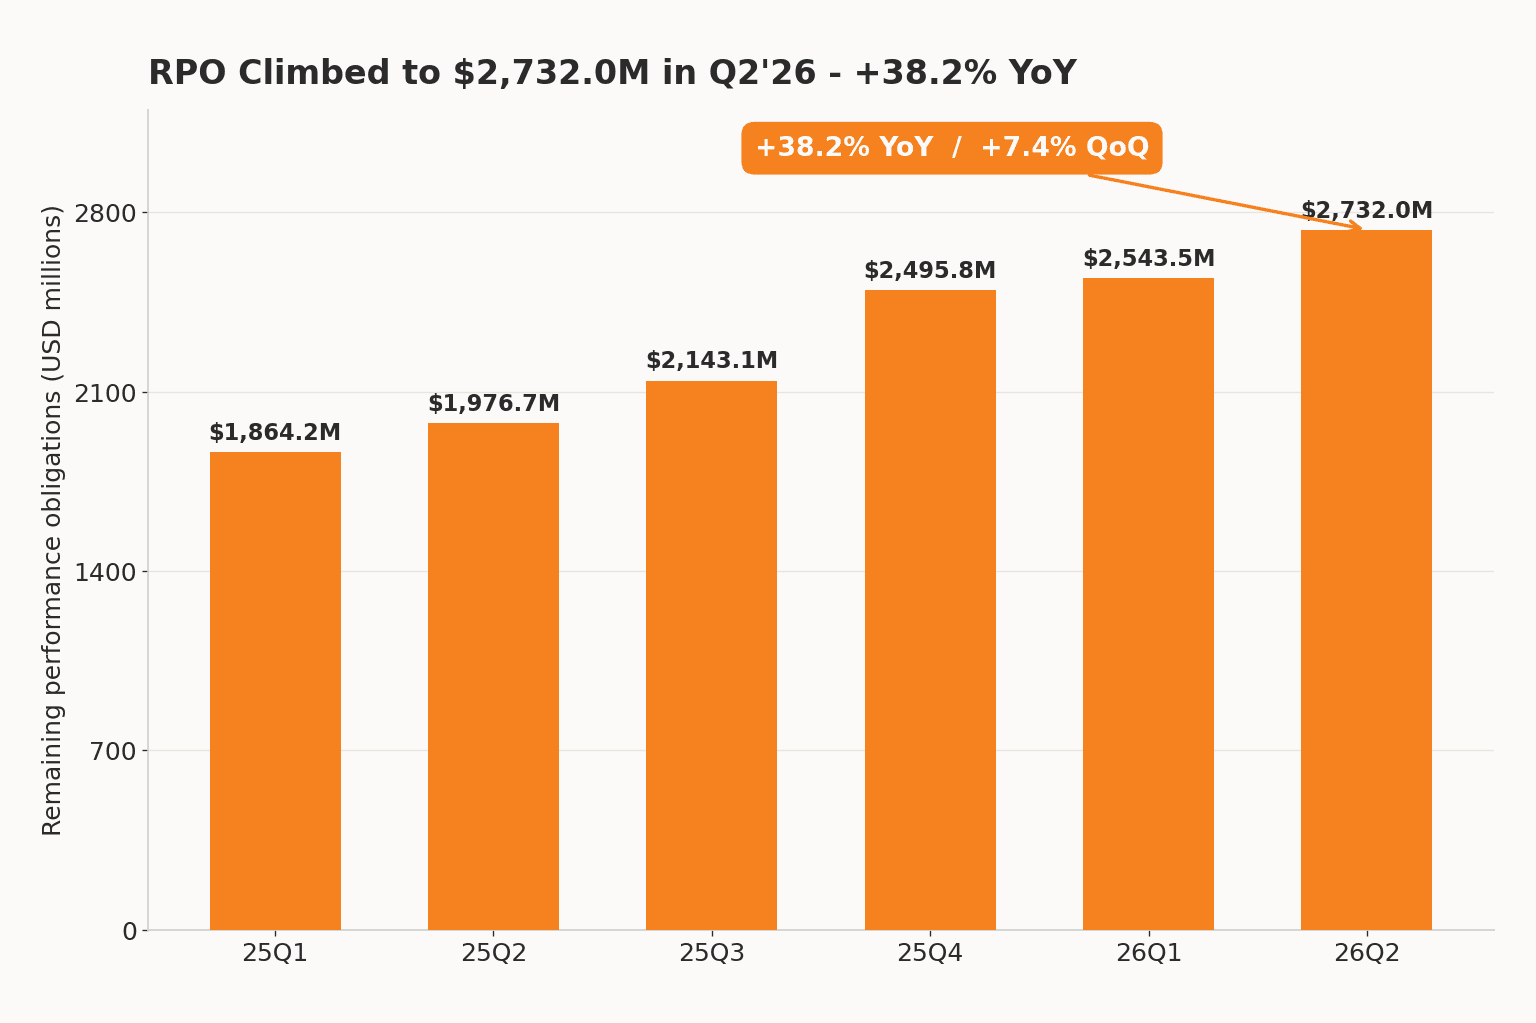
将来の確定売上も、この成長を裏づけました。まだ売上として計上されていない契約済み案件を示す残存履行義務(RPO)は27億3,000万ドルに達し、前年同期比38.2%増となりました。これは計上済み売上の成長率を上回るペースです。受注残が損益計算書を上回って伸びるとき、それは通常、足元の数字が示す以上にパイプラインが積み上がっていることを示すシグナルです。
経営陣が売り込むストーリー
CEOのMatthew Princeは決算説明会の多くを、より大きなテーマに費やしました。インターネットが機械に乗っ取られつつある、というものです。彼によれば、当四半期にCloudflareのネットワークを流れたトラフィックのうち、初めて半分超が人間によるものではなく、AIエージェントと自動化によって生成されたものでした。同社はそのトラフィックに課金するためのツールを構築しており、その中には、ウェブサイトがAIエージェントに対しリクエストごとに1セントの何分の一かを請求できるようにする新しい決済基盤も含まれます。さらに、コンテンツ収益化に関するOpenAIとの試験的な取り組みも発表しました。経営陣は、サーバーレスの「Workers」プラットフォームが意味のある収益源へと「転換点を越えた」と述べましたが、その金額の内訳は依然として開示していません。
通期については、Cloudflareは現在、売上を28億6,400万〜28億7,000万ドル(約32%成長)、non-GAAPのEPSを1.25〜1.26ドルと見込んでいます。いずれも従来見通しからの引き上げです。また、リストラ費用が通期で1億6,500万ドルに達する可能性があるとも注意を促しました。
市場が下した二分された評価
株価の反応こそ、何よりも明確なシグナルでした。NETはソフトウェア株全般の軟調のなかで通常取引を2.9%安の284.43ドルで終えた後、決算発表直後に約329ドルへ急騰し、時間外取引では335ドル近辺までさらに上昇しました。上昇率はおよそ15〜18%です。この動きにより、株価はウォール街で公表されている最高のアナリスト目標株価である約330ドルを上回り、目標株価レンジ全体を超える水準で取引されました。その水準では、同社の評価額は自社の通期売上見通しの約41倍に相当し、この割高な株価が次の論点となります。
この反応をいっそう際立たせたのは、すぐ隣で起きた対照的な出来事でした。同じ晩、Datadogもまた約36%成長していたにもかかわらず、約19%下落しました。慎重な先行きガイダンスと、ある大口AI顧客の利用減少が嫌気されたのです。2つの企業、ほぼ同一の成長率、正反対の結末。違いを生んだのは、各社が直前に示した四半期業績ではなく、次に何が来るかについて語ったストーリーでした。そしてこの晩は、Cloudflareの上方修正された見通しとエージェントを巡る物語が勝ったのです。
結論
Cloudflareの今四半期は、損失の装いをまとった「上振れ・上方修正(beat-and-raise)」でした。1億5,070万ドルの費用は実際に社外へ出ていく現金であり、いまやネットワークを支配するAIトラフィックは、機会であると同時に利益率の課題であり続けます。しかし売上は鈍化どころか加速し、ガイダンスは引き上げられ、大口顧客の伸びは過去最高を更新し、2年ぶりに利益率のトレンドが正しい方向へ転じました。ソフトウェアエージェントが増殖するにつれて対価を得ていく企業を探している市場にとって、この組み合わせは、株価を過去最高値へ、そして設定されたあらゆる目標株価の上へと押し上げるのに十分だったのです。