Cloudflare が AI に賭けながら 1,100 人をリストラ—ウォール街はこの賭けを支持した
矛盾:大規模リストラ、急速な成長
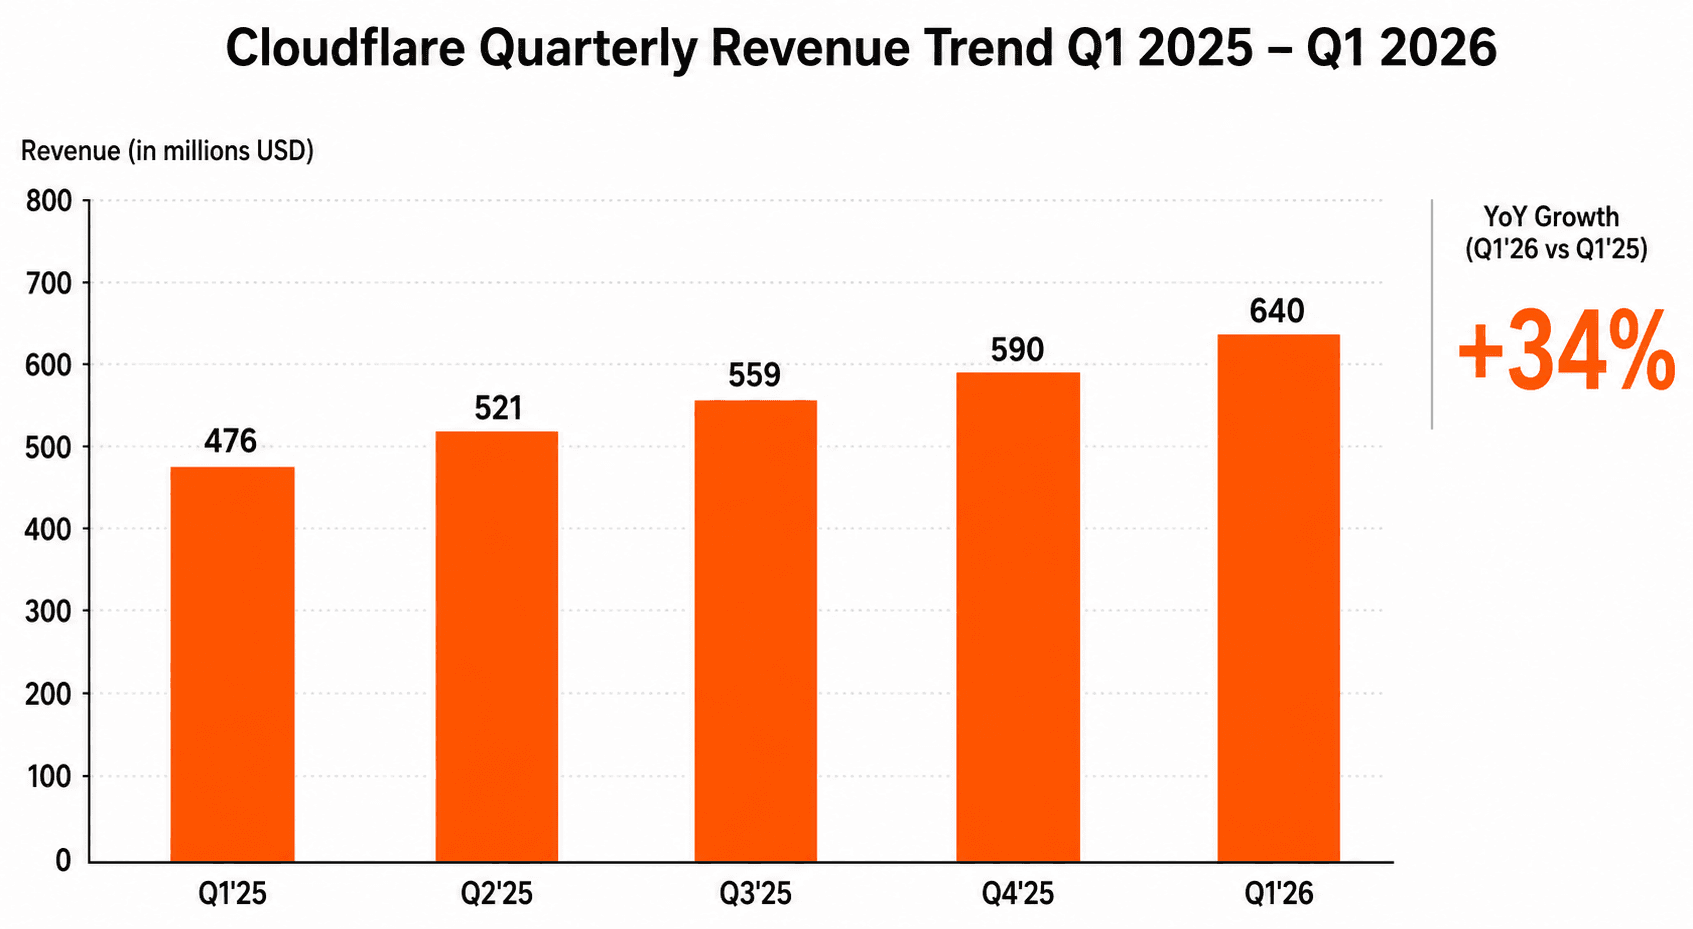
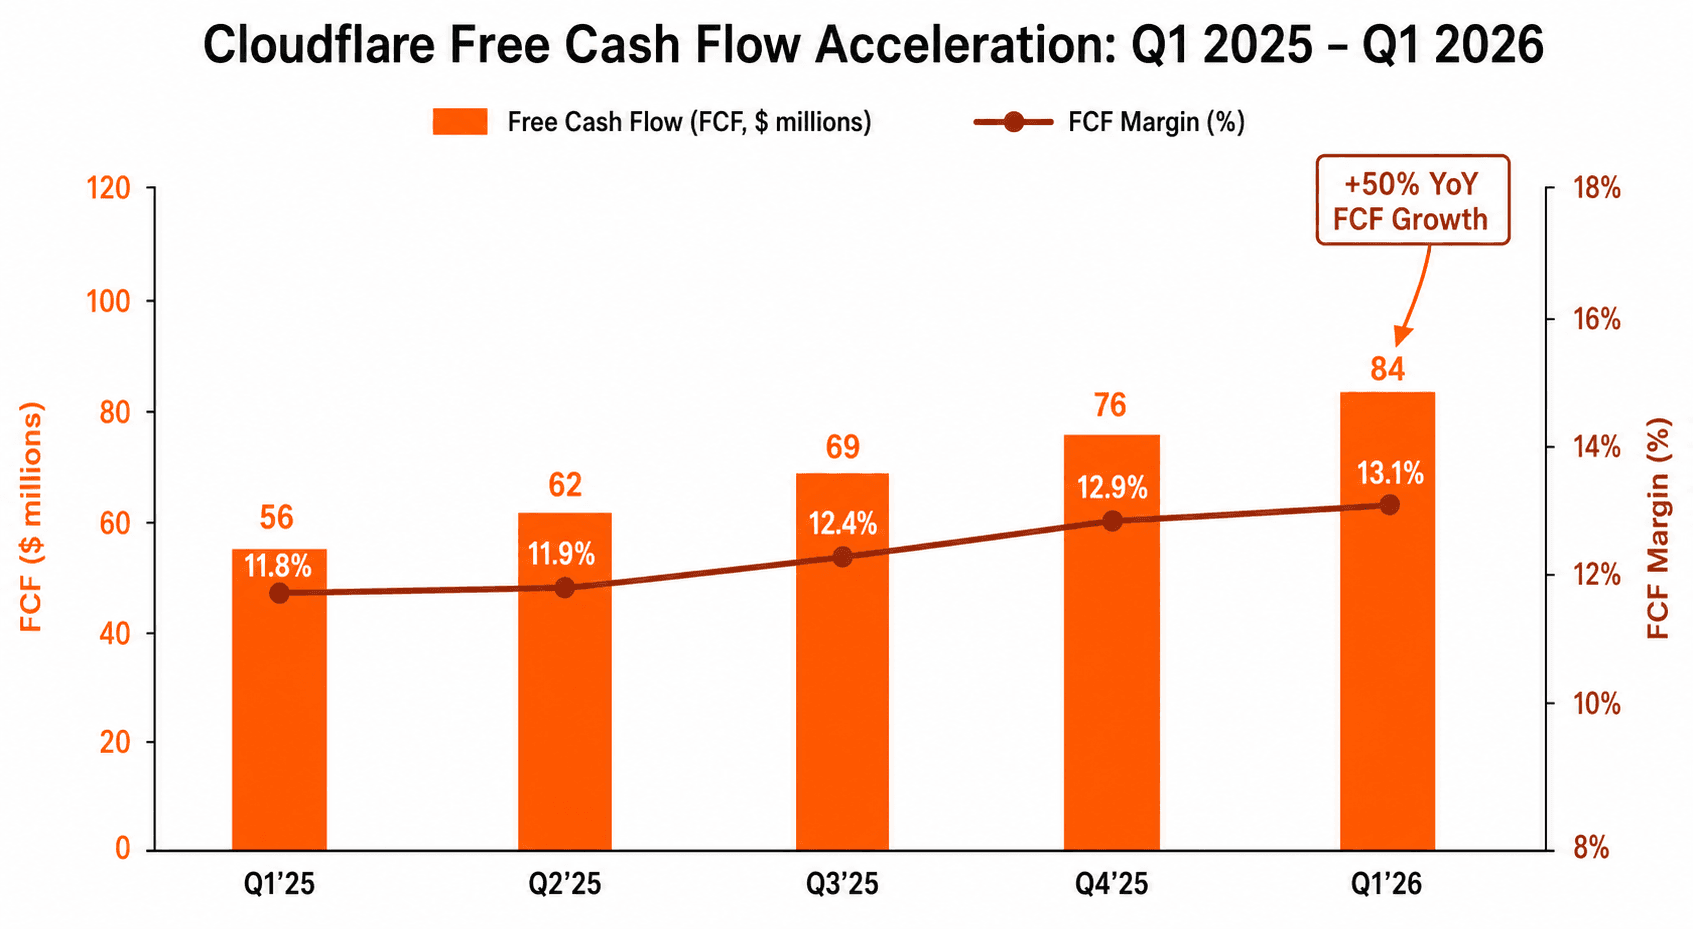
Cloudflare は 2026 年 5 月 7 日に Q1 2026 決算を報告し、メッセージは矛盾していた方が良いくらいでした。売上は $640M に達し、前年同期比 34% 増です。自由キャッシュフローは 50% 急増して $84.1M になりました。非 GAAP EPS は $0.53—$0.25 の共通予想の 2 倍以上です。従来の基準では、これは素晴らしい四半期です。
しかし、同じ決算電話会議で、CEO Matthew Prince は 1,100 のポジション排除を発表しました—会社の総従業員数の 31% です。
株式市場はこの株を罰しませんでした。むしろ NET は決算後 2 日間で 12% 上昇しました。同じ日に 4 家の主要投資銀行が評価をアップグレードしました。語り部は変わったようです。Cloudflare はもはや限界的な毛利率拡大を試みる成熟した DDoS ベンダーではなく、エッジ AI インフラストラクチャに将来を賭けるプラットフォーム企業です。
データ:超好決算、指導は堅牢、マージンは安定
まず株価上昇を動かしたもの:
- 売上:$639.8M、共通予想($612M)を約 5% 上回り。前年同期比 34% の成長率は SaaS 同業他社を上回り、特に $640M+ の売上を持つ企業にとって。
- 非 GAAP EPS:$0.53、$0.25 予想との対比。これは 112% のビート—今年のクラウド ソフトウェア分野における最大のビート。
- フリー キャッシュ フロー:$84.1M、前年同期比 50% 増、FCF 利益率は 13.1% に達し、会社の歴史で最高です。
- 大型顧客 の勢い:$100K+ ARR 顧客コーホート は 4,416 に拡大(前年同期比 25% 増)、現在は総売上の 72% を占めています。$500K+ の「戦略的なアカウント」セグメントは 748 に達しました(前年同期比 22% 増)。
- 通年ガイダンス:FY 2026 売上ガイダンス $2,805–2,813B(前年同期比 30% 増)、リストラ後の Q2–Q4 安定を暗示します。営業利益目標 $418–421M。
1,100 人のリストラにもかかわらず、経営陣がガイダンスを再確認したことは重要な信頼信号です。投資家の解釈は:経営陣はガイダンスをカットしていない。彼らはリストラが単位経済を改善し、成長の勢いを維持するのに自信を持っています。
逆風:毛利率低下と AI コスト
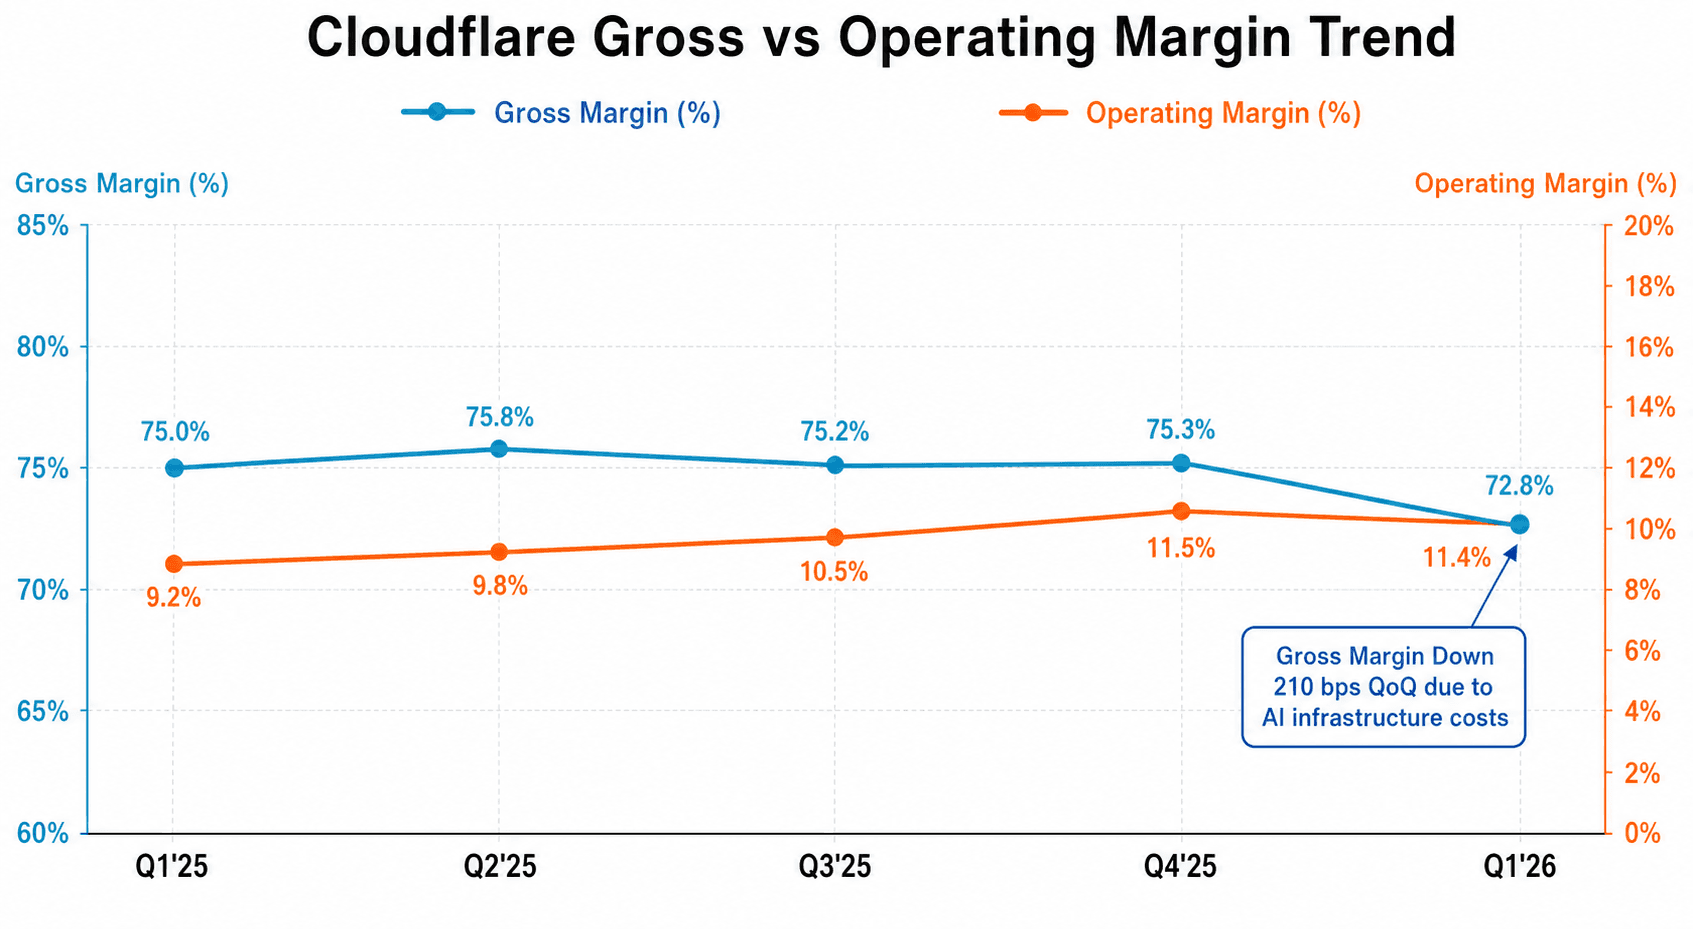
すべてが素晴らしかったわけではありません。毛利率は Q4 の 75.3% から Q1 の 72.8% に低下—四半期環比 210 bp の低下。前年同期の 75.0% との年間比較では 130 bp の毛利率侵食です。
経営陣はこれを AI インフラストラクチャ コストに直接起因させています。Workers for AI 製品は、Cloudflare が GPU、帯域幅、コンピューティング コストを前払いするため、従来の DDoS より本来的に毛利率が低いです。売上ミックスがさらに Workers に向かうにつれ、統合された毛利率は自然に圧迫されます。
しかし、ストーリーが興味深くなるところはここです。アナリストは毛利率低下を大体「構造的」ではなく「循環的」と解釈しています。なぜですか?AI Workers のアドレサブル市場が DDoS より遥かに大きいからです。Matthew Prince の電話会議での発言は率直でした:
「AI インフラストラクチャに投資しながら毛利率が 77% のままであることを期待しているなら、あなたは十分に投資していないということです。」
この再構成—「毛利率低下は問題だ」から「毛利率低下は我々が勝っていることを示す証拠だ」への—センチメントを変えました。8 家の主要投行のうち 7 家がオーバーウェイト評価を維持しました。4 家がアップグレード(モルガン・スタンレー、UBS、RBC、Oppenheimer)。
戦略的な転換:DDoS ファースト から AI ファースト へ
リストラ発表はスーパーストーリーでした。Cloudflare は 1,100 人をリストラ(現金コスト約 $105-110M、非現金 SBC 費用約 $35-40M)し、明確にレガシー製品とセールス モデルからの転換の枠組みを設定しました。
同社はレガシー製品を退出しています(例えば、Railgun、特定のアドオン)、製品ラインを統合し、以下に再投資しています:
- Workers for AI:LLM 推論、埋め込み、リアルタイム トークン化のための新しいサーバーレス コンピューティング プラットフォーム。Q1 年間化収益推定 $45-50M、前年同期比約 60% 成長。
- Vectorize:検索増強生成 (RAG) 向けベクトル データベース サービス。
- Workers Analytics Engine:Workers ベースのアプリケーション向けリアルタイム分析。
AI Workers の売上は小さいですが(売上の約 7-8%)、成長速度は全体業務の 2 倍です。経営陣は、企業がエッジ AI 推論とサーバーレス コンピューティングを採用するにつれ、5 年以内にサーバーレス AI インフラストラクチャの $10-15B のアドレサブル市場を予想しています。
顧客ストーリー:エンタープライズ集中度と DBNR
リストラ発表後の顧客健全性について、ナレーティブを脱線させる可能性のある懸念:顧客は逃げましたか?
データは言いません。$100K+ ARR 顧客コーホートは前年同期比 25% 成長して 4,416 に達しました。$500K+ コーホート(戦略的なアカウント)は前年同期比 22% 成長して 748 に達しました。合わせて、これらのコーホートは現在売上の 72% を占めています—1 年前からの集中度 400 bp 増加。
ドル基準の純保持率 (DBNR) は 118% で、Q4 の 120% から環比 2 ポイント低下しましたが、Q1 2025 年の 111% から前年同期比 7 ポイント上昇しました。環比低下は何人かのアナリストの懸念をトリガーしましたが、経営陣はそれを一時的と位置付け—季節変動とリストラ期間中の顧客の慎重さを引用しています。彼らは DBNR が 2026 年下半期には 120%+ に戻すべきとガイドしています。
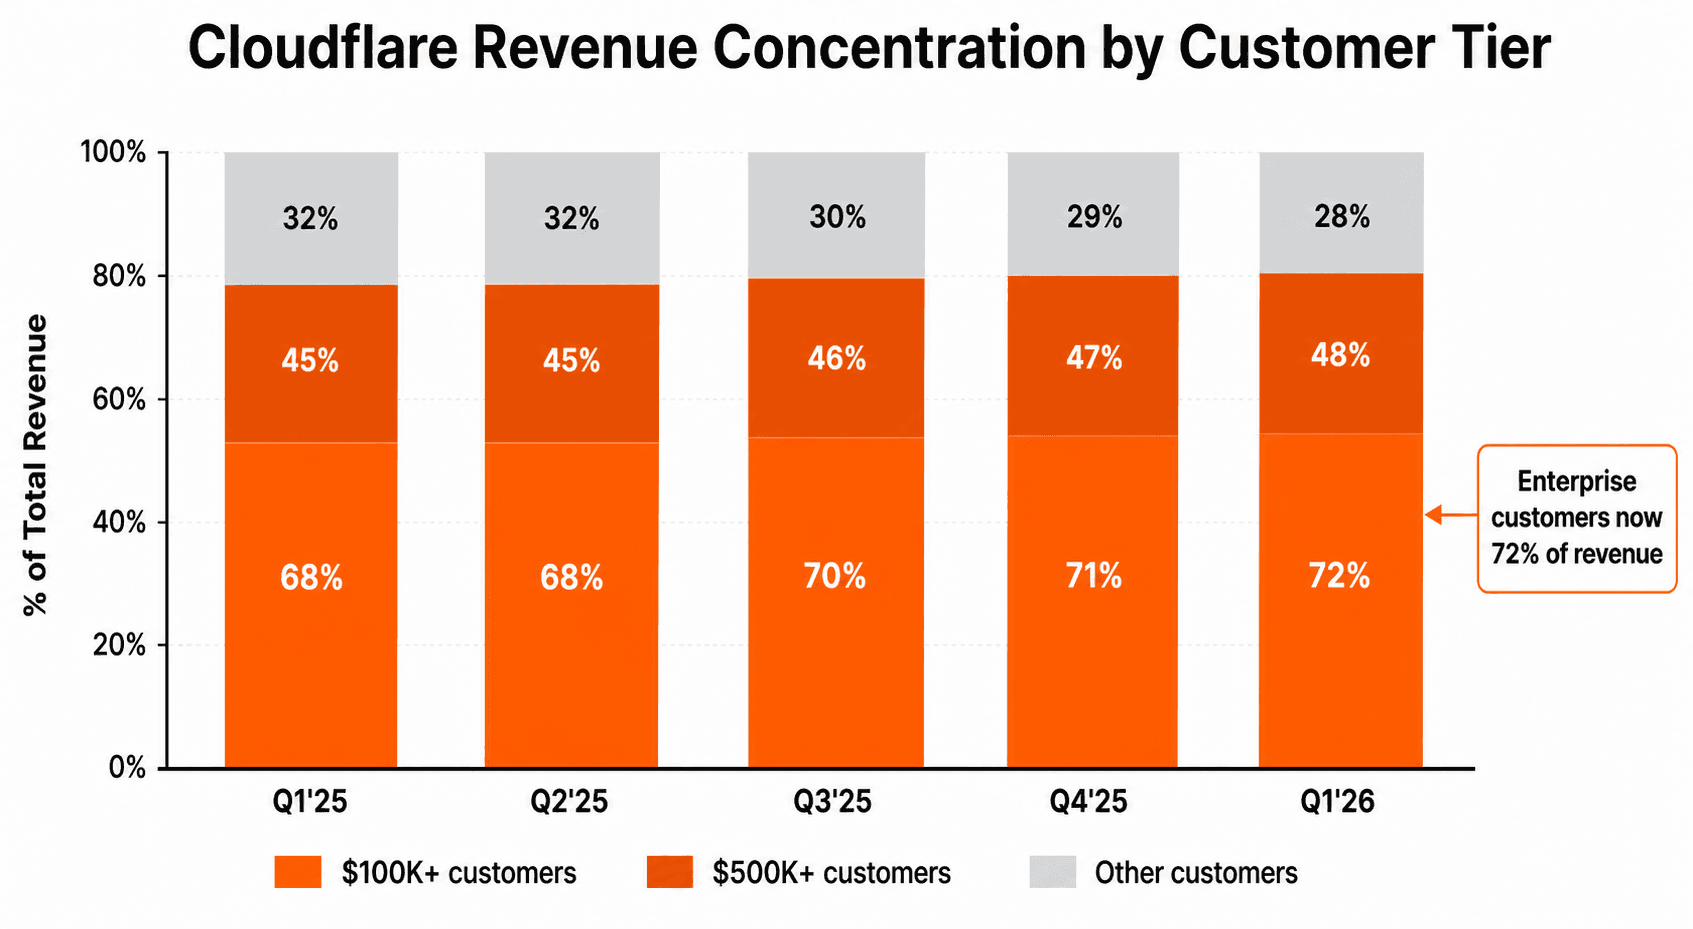
業界全体の解釈は:リストラが有意な顧客流失をトリガーした場合、DBNR は 110-114% 範囲にあり、118% ではないでしょう。それが韧性を保つという事実は、顧客が AI 転換について慎重に楽観的であることを示唆しています。
アナリスト共識:$115 目標株価(15% 上昇)
決算後に起こったこと:
- JPMorgan(オーバーウェイト維持):目標株価 $110 から $120 に引き上げ。毛利率低下は価格設定されています;焦点は FY27 毛利率安定化に移ります。
- Cowen(アウトパフォーム維持):目標株価 $105 から $118 に引き上げ。「3 年で最高の Q1 結果。」
- Goldman Sachs(買入維持):目標株価 $115 から $125 に引き上げ。リストラは長期利益率リスクを「低減」します。
- Morgan Stanley(オーバーウェイトにアップグレード):目標株価 $95 から $105 に引き上げ。決算後にカバレッジを開始、オーバーウェイト評価。「毛利率低下ナレーティブは過度に強調されています。」
- Mizuho(買入にアップグレード):目標株価 $90 から $110 に引き上げ—最大の % アップグレード(+22%)。DDoS ベンダーからプラットフォームへの「ターニング ポイント」と特徴付けています。
- RBC Capital Markets(アウトパフォーム維持):目標株価 $105 から $125 に引き上げ(+19%)。「Cloudflare の歴史上、期待値に対する最高のアーニング。」
- Evercore ISI(アウトパフォーム維持):最高目標株価 $135。「AI Workers は 3 年以内に $1B+ の収益ストリームになる可能性があります。」
- Oppenheimer と Stifel(慎重な異議者):ニュートラル/ホールド評価を維持、実行リスクと DBNR 軟化を引用。
共識目標株価:$115(決算前の $100 から)。中央値ベースケース想定:
- 毛利率は 2026 年全体を通じて 72-74% で安定
- AI Workers は 2026 年末までに売上の 10-12% に成長
- エンタープライズ顧客集中度は継続的に増加($100K+ コーホート前年同期比 20%+ 成長)
- FCF 利益率は 2026-27 年を通じて 12-13% で持続
未解決の質問:彼らは実行できるか?
強気シナリオは明確です:AI Workers ターニング ポイント + 毛利率安定 + FCF 成長 = 最小 $115 目標株価、実行がフローレスの場合は $125+ の可能性があります。
弱気シナリオは実行リスクです。31% の労働力削減は Cloudflare の歴史で最大のリストラです。主要なリスク:
- AI/Workers の人才保持:統合期間中、会社が競争相手に重要なエンジニアを失うと、製品速度が低下します。
- DBNR のさらなる軟化:Q2 DBNR が 115% 以下に低下した場合、深刻な顧客流失を示唆しています。
- 毛利率安定化の失敗:毛利率が Q2–Q3 で 72% 以下に低下した場合、論文は破裂します。
- 競争相手の対応:AWS Lambda、Vercel、Azure Functions は急速に拡張しています。Cloudflare の「唯一の統合プラットフォーム」の請求は疑わしい。
経営陣は電話会議で自信に満ちていました。Matthew Prince と CFO Thomas Seifert はすべての質問に躊躇なく答えました。彼らはガイダンスを再確認し、AI ファースト ナレーティブに倍かけました。しかし市場は証拠を望んでいます。Q2 DBNR 安定性、毛利率安定化、および AI Workers の顧客初期の成功(Anthropic、OpenAI、ハイパースケーラー パートナーシップ)はすべて論文を検証します。
ボトム ライン
Cloudflare の Q1 2026 は教科書的な「ビート アンド ガイド」四半期でしたが、本当のニュースはリストラ発表でした。1,100 人をリストラしながら成長とキャッシュ生成ガイダンスを維持することで、CEO Matthew Prince は長期プラットフォーム レバレッジのために短期的な意見を犠牲にすることを厭わないことを示しました。ウォール街は、多年間 SaaS 企業のコスト削減を罰した後、この動きを支持しました。
今、問題は実行です。Q2 と Q3 が DBNR 安定性、毛利率安定化、AI Workers トラクションを示す場合、$115-125 目標株価範囲が保つ可能性があります。経営陣がこれらのいずれかで失敗した場合、株価は $100-105 サポートをテストするかもしれません。
いずれにせよ、Cloudflare はもはや防御的な DDoS プレイではなくなります。それはエッジ AI インフラストラクチャの レバレッジ賭けです。それは遥かに大きな市場—そして遥かに危険です。