Micron FY26 Q3:HBMスーパーサイクル、粗利率85%の記録
メモリメーカーがソフトウェア並みの利益率を叩き出した
歴史の大半を通じて、Micronは教科書通りのコモディティ事業でした。サーバー、スマートフォン、自動車、ノートPCに搭載されるメモリチップを作り、供給が需要に追いついた瞬間に価格が暴落する過酷な好不況サイクルを生き抜いてきました。かつては40%の粗利率を確保できれば上出来の年とされていました。
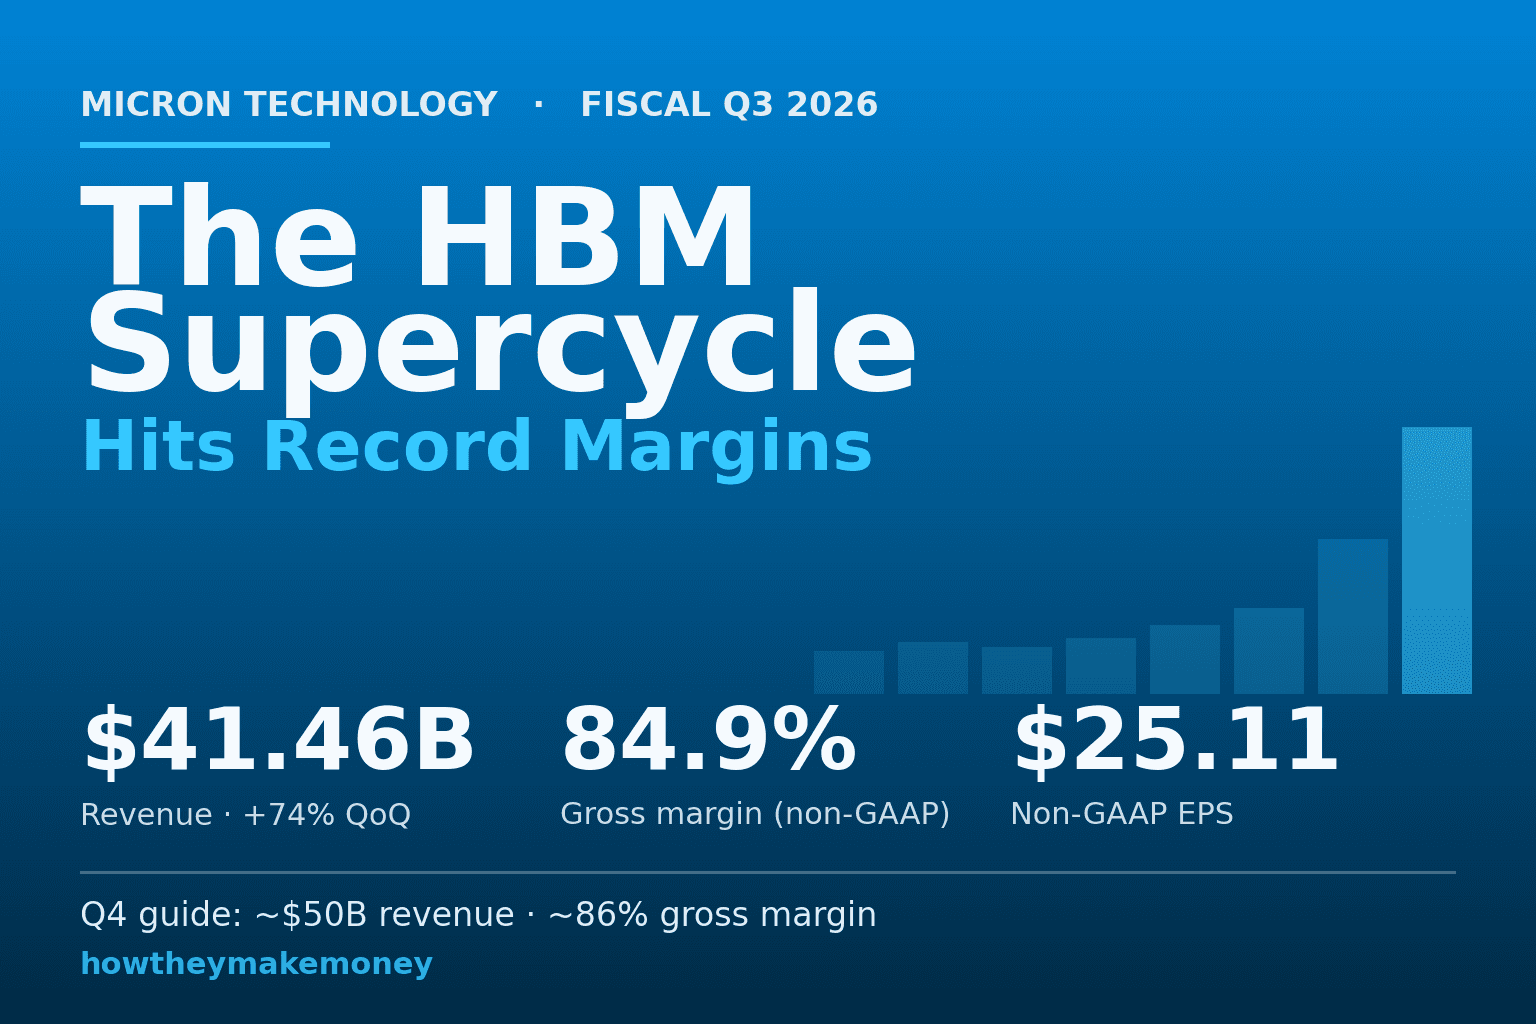
5月28日に締め、6月24日に発表された2026会計年度第3四半期は、その常識を打ち破りました。売上は記録的な411.46億ドルとなり、前四半期比73.7%増、前年同期比345.7%増。チップを作る直接コストを差し引いた後に残る売上の割合であるNon-GAAP粗利率は84.9%に達しました。Non-GAAP EPSは25.11ドルで、前年同期の10倍超です。そのうえで経営陣は、当四半期のガイダンスを売上約500億ドルと示し、これはウォール街の予想を大きく上回りました。
こうした数字は、本物の供給不足を示す財務上の証です。その底流にあるのは、メモリを十分な速さで作れない業界に、AI投資ブームが正面衝突したという構図です。
背景:なぜこの四半期が起きたのか
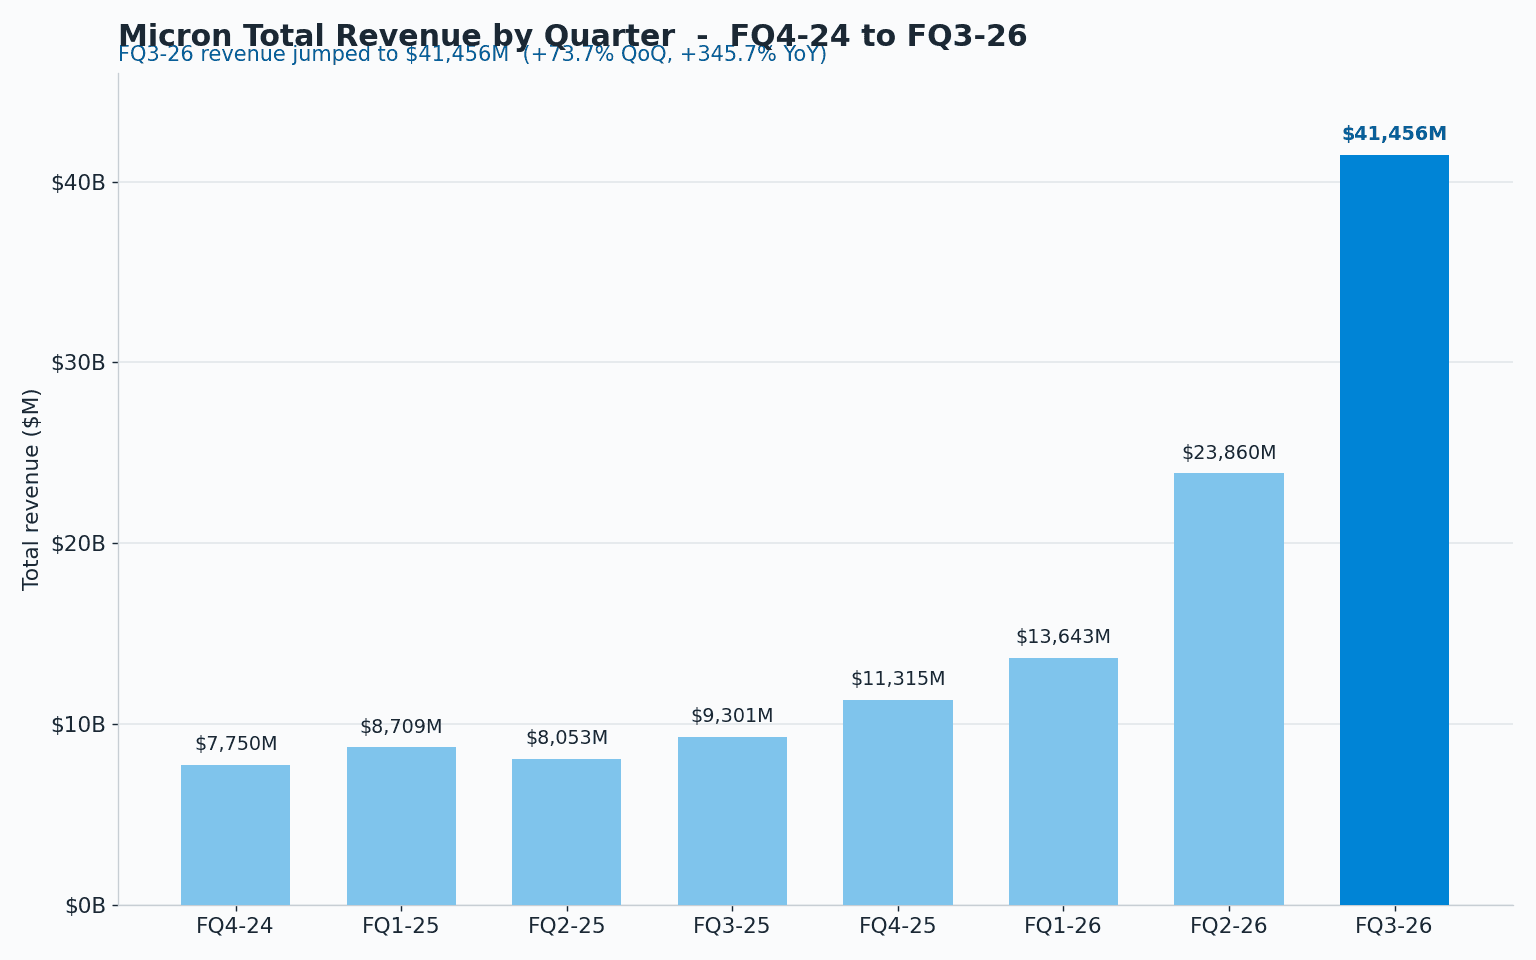
この物語を最もすっきりと語るのは、売上の推移です。8四半期前、Micronの売上は77.5億ドルでした。今四半期は411.46億ドルです。176億ドルの前四半期比増加は、CFOのMark Murphyの言葉を借りれば、同社史上最大でした。
これを牽引したのは2つの要因です。価格の急上昇と、製品ミックスの高付加価値化です。プロセッサに供給する高速な作業用メモリであるDRAMは、出荷ビット数自体は数%しか伸びなかったにもかかわらず、平均販売価格が前四半期比でおよそ60%上昇しました。より長期のストレージに使われるフラッシュメモリであるNANDは、価格が80%台半ばまで跳ね上がりました。出荷チップ数をさほど増やさずにチップ1個あたりの単価を大幅に引き上げられれば、売上も利益率もともに跳ね上がります。これこそ、損益計算書の上で供給不足が映し出される姿です。
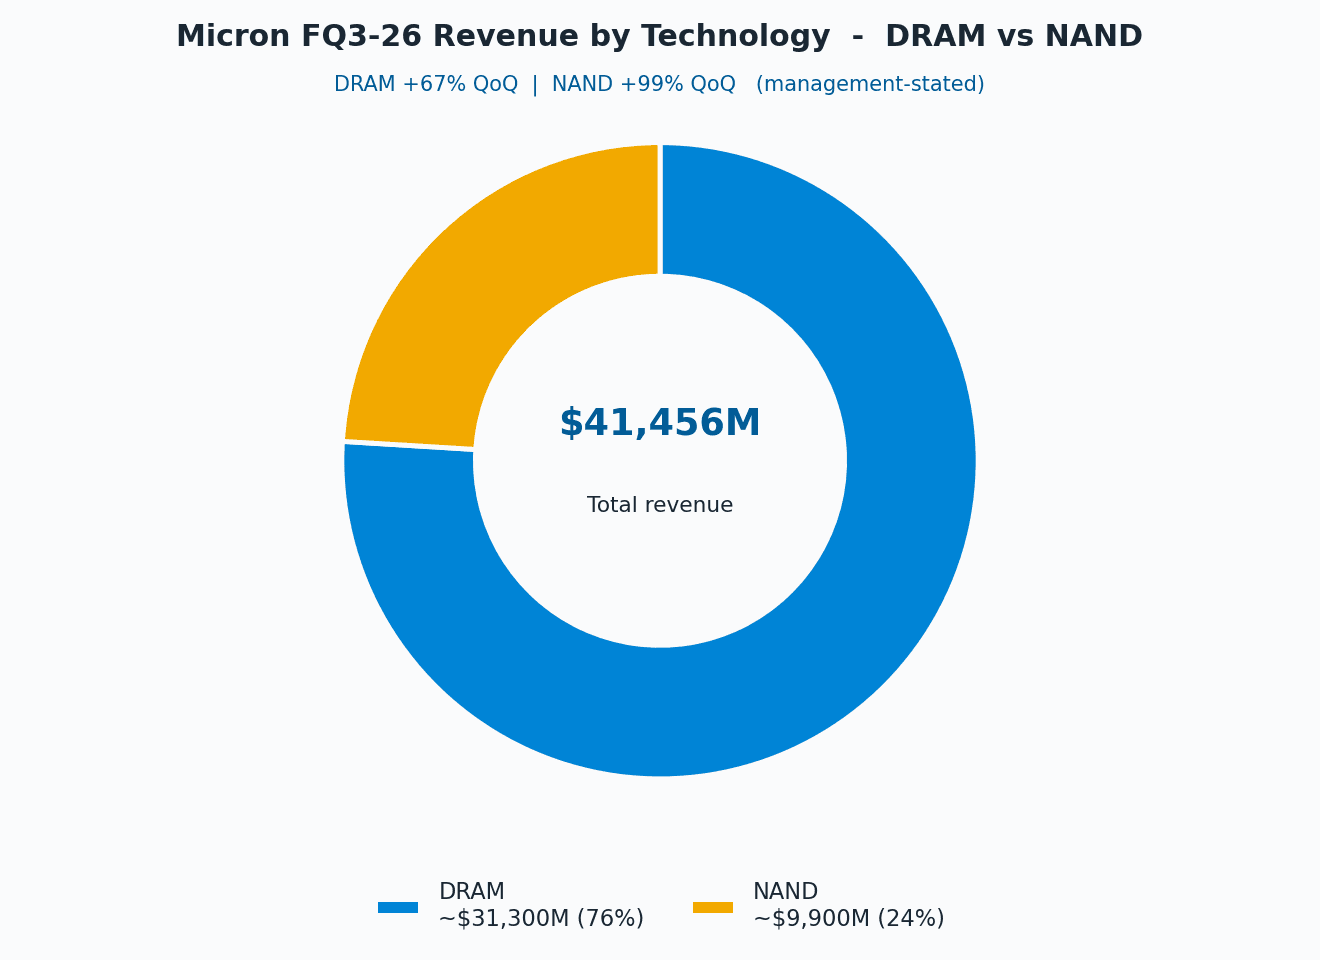
Micronは提出書類のなかでDRAMとNANDの金額を区分開示していないため、これらの内訳は経営陣の事前説明に基づきます。DRAMはおよそ313億ドルで売上の76%、NANDは約99億ドルで24%。いずれも過去最高でした。
利益率が垂直に立ち上がる
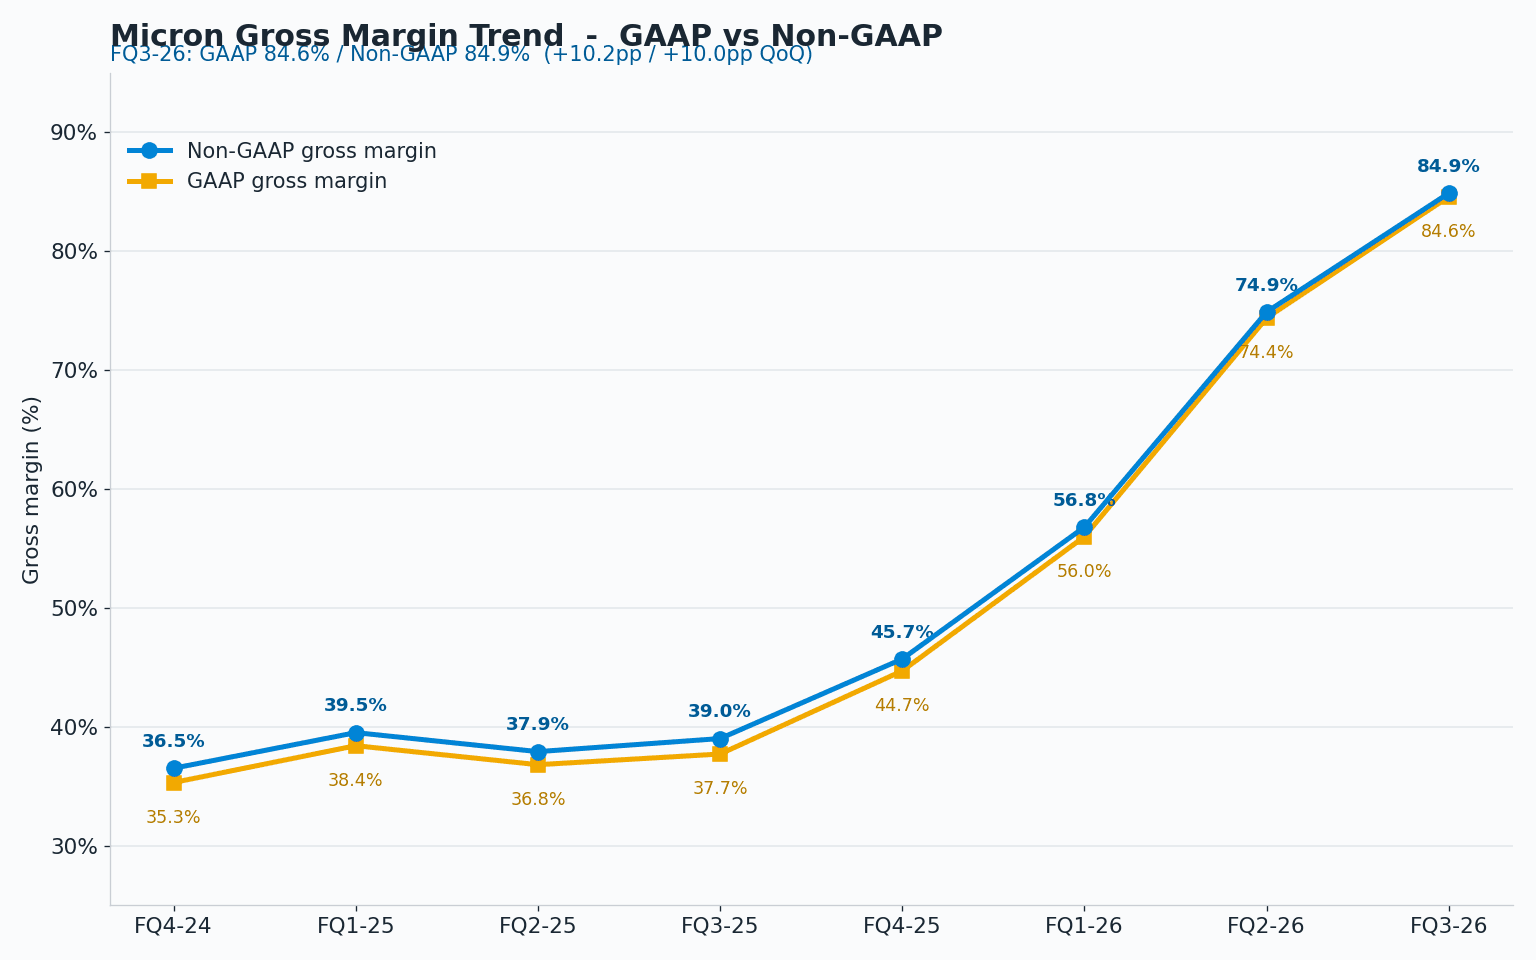
誰もが思わず目を奪われるのが、この利益率のグラフです。粗利率は、売上1ドルのうちどれだけが生産の直接コストを差し引いた後に残るかを示します。1年前、MicronのNon-GAAP粗利率は39%でした。今四半期は84.9%、前四半期だけでおよそ10ポイント上昇しています。研究費や間接費も差し引いた営業利益率は81%に達しました。
この水準の利益率は通常、シリコンをエッチングする工場ではなく、ソフトウェア企業の領域です。それが成立したのは、供給不足のなかで価格がコストをはるかに上回るペースで上昇し、最も付加価値の高い製品がより大きな比重を担ったからです。経営陣は、これが正常な水準ではないと率直に認めました。第4四半期ガイダンスの約86%は、価格上昇のペースが冷え始めることを前提にしています。
いまやデータセンターがすべてを物語る
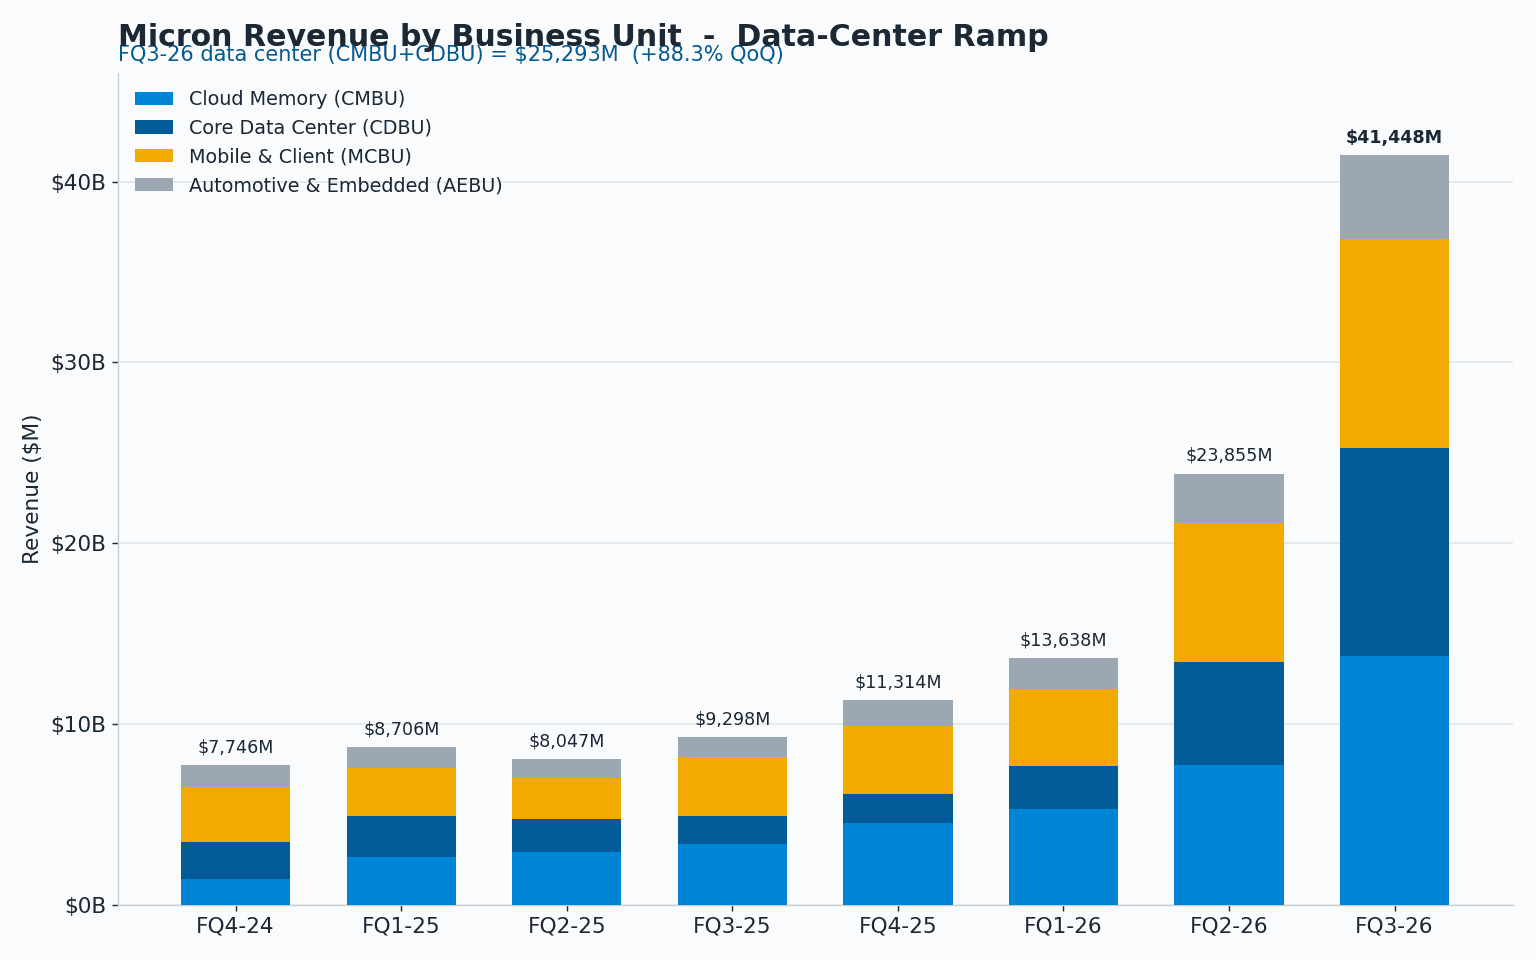
Micronは売上を4つの部門に分類しています。AIデータセンターを担う2部門、Cloud MemoryとCore Data Centerは、今四半期に合わせて253億ドルをもたらし、直近3か月から88%増となりました。これは、当会計年度より前のどの四半期に会社全体が稼いだ額をも上回ります。経営陣は、データセンター事業の年率換算ランレートを1,000億ドル超と位置づけました。
その中核を担うのが、高帯域幅メモリ、すなわちHBMです。これはDRAMを垂直の塔状に積み上げ、AIアクセラレータチップのすぐ隣に配置することで、データをごくわずかな遅延でやり取りできるようにしたものです。これはまさに、大規模AIモデルの学習と実行が要求する性能そのものです。Micronによれば、最新世代のHBM4はすでに出荷売上10億ドルを突破し、前世代の約2倍の速さで立ち上がっています。同社はいまや、HBMの市場全体が2027年に1,000億ドルを超えると見込んでおり、従来予想より1年早い見通しです。
モバイル、クライアント、自動車、組み込みの各部門もそろって成長しましたが、今四半期が突きつけるメッセージは、Micronが何よりもまずAIデータセンター向けのサプライヤーになったということです。
経営陣が賭けているもの
最も重大な開示は、損益計算書上の数字ではありませんでした。契約残高です。Micronは16本の戦略的顧客契約を締結しました。これは最大手の買い手との間で数量と価格の両方を固定する複数年契約で、大半が2026年から2030年にまたがります。これらの契約全体にわたる累積の確約済み価値は、およそ1,000億ドルに上ります。
これらは「テイク・オア・ペイ」として組み立てられており、顧客は合意した数量を購入することを確約します。最高事業責任者のSumit Sadanaが率直に述べたとおり、「キャンセルはできない。この契約には、顧客が離脱できる条項は存在しない」のです。各契約には、期間を通じた価格下限と、現行の市場価格に近い上限が備わっています。その狙いは、メモリ価格が予告なく崩落するという歴史的なパターンを断ち切ることにあります。より広い供給不足についてのSadanaの言い回しも、同じくらい歯切れのよいものでした。「ビットの出荷の伸びは、もはや需要では決まらない。実際にはむしろ、供給によって決まる」。
CEOのSanjay Mehrotraはこれを総括し、記録的な業績とより強い見通しは「AI時代におけるメモリの戦略的価値を映し出している」と述べ、複数年契約は同社業績の「持続性と予測可能性を高める」はずだと語りました。
貸借対照表にも、この追い風がくっきりと表れています。事業の運営と投資を終えた後に残る現金、すなわち調整後フリーキャッシュフローは、記録的な183億ドルでした。
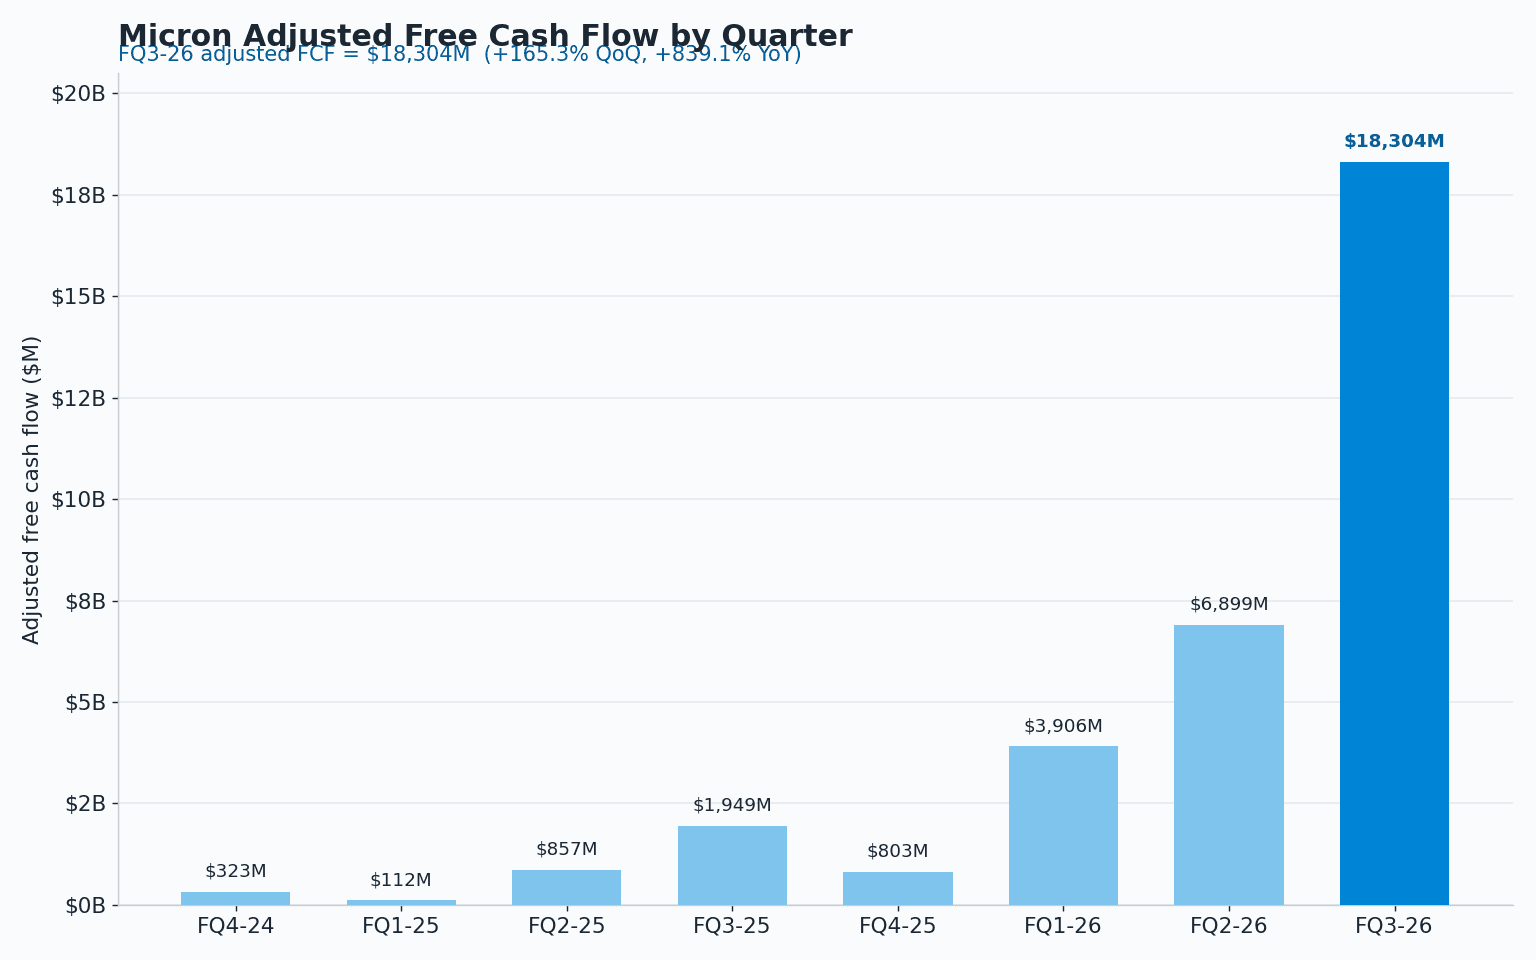
Micronは現金および投資302億ドルを手元に四半期を終え、負債を44億ドル削減して57億ドルとし、四半期配当0.15ドルを宣言しました。設備投資も増加しており、通年の設備投資(CapEx)は約270億ドルへ引き上げられました。アイダホ、ニューヨーク、台湾、シンガポールに新たな製造工場を建設するためです。
ウォール街、そしてただ一人の弱気派
アナリストの反応は、決算発表を前にしてすでに並外れたものでした。6月24日までの数週間で、大半のセルサイド目標株価が2倍から3倍に引き上げられました。UBSは目標を535ドルから1,625ドルへ引き上げ、Susquehannaはウォール街最高の1,750ドルへ、Bank of America、Stifel、Wedbush、Morgan Stanleyはいずれも1,050ドルから1,500ドルの間に着地しました。共通するのは、メモリ不足が通常の短いサイクルではなく構造的だという見方であり、それはMicronをコモディティのチップメーカーよりもAIインフラ企業として評価することを正当化するものです。
注目すべき例外はGoldman Sachsで、目標を900ドルへ引き上げつつもNeutralの格付けを維持しました。同社のアナリストはおよそ85%の粗利率を「前例がない」と評し、Micron、Samsung、SK Hynixがそろって一斉に能力を増強すれば、これが持続できるかどうか疑わしいとしました。これこそが本当の論点です。強気派は契約残高と構造的不足という命題に賭けており、弱気派は、メモリが常に循環的であったことを皆に思い起こさせています。
株価は、少なくとも一晩は強気派に味方し、時間外取引でおよそ13〜16%上昇しました。しかもそれは低い水準からの上昇でした。前日に株価は12%超下落していましたが、これは韓国KOSPI指数の約10%の暴落に連動した広範な売りによるもので、Micron固有の事情ではなくマクロのショックでした。
今後の見通し
第4会計四半期について、Micronは売上を約500億ドル(プラスマイナス10億ドル)、粗利率を約86%、Non-GAAP EPSを約31ドルと示しました。もしこれが実現すれば、大差でのさらなる最高更新となり、2年前には考えられなかった年率換算の売上ペースに同社を乗せることになります。
来年を左右する問いは、Goldmanが投げかけているものです。およそ85%の粗利率が、この業界で続いた例は一度もありません。Micronの答えは契約残高、すなわち2030年まで数量の大部分に固定した下限価格です。新たな能力が立ち上がってもこの下限が持ちこたえれば、これはサイクルではなくなり、高止まり(プラトー)へと変わり始めます。持ちこたえなければ、今四半期はピークとして記憶されるでしょう。それは今後数回の決算が物語ります。