Microsoft FY26 Q4:Azureが43%へ再加速
記録ずくめの一年、そして市場が報いた四半期
Microsoftは、論争に決着をつけるような四半期で2026会計年度を締めくくりました。2026年6月30日までの3か月間で、売上高は前年同期比17.7%増の900億ドルとなり、投資家が最も気にかけていた数字、すなわちAzureの成長率は43%へ再加速しました。これはここ数年で最速のペースであり、Azureが4四半期連続で居座っていた39〜40%の停滞からの決定的な脱却でした。この横ばいを、一部は減速の初期兆候と読んでいたのです。
反応は即座に表れました。Microsoft株は通常取引をこの日わずかに下げた390.54ドルで終えていましたが、決算が伝わると時間外で7〜8%上昇し418〜420ドル近辺へ向かいました。タイミングがこの動きを際立たせました。Metaは同じ晩に決算を発表し、決算未達とフリーキャッシュフローの急減で大きく下落したのです。人工知能に最も多くを投じる2社が、1時間と離れずに正反対の判定を下し、その違いは支出が目に見える形で実を結んでいるかどうかに帰着しました。
Azureが停滞を打破
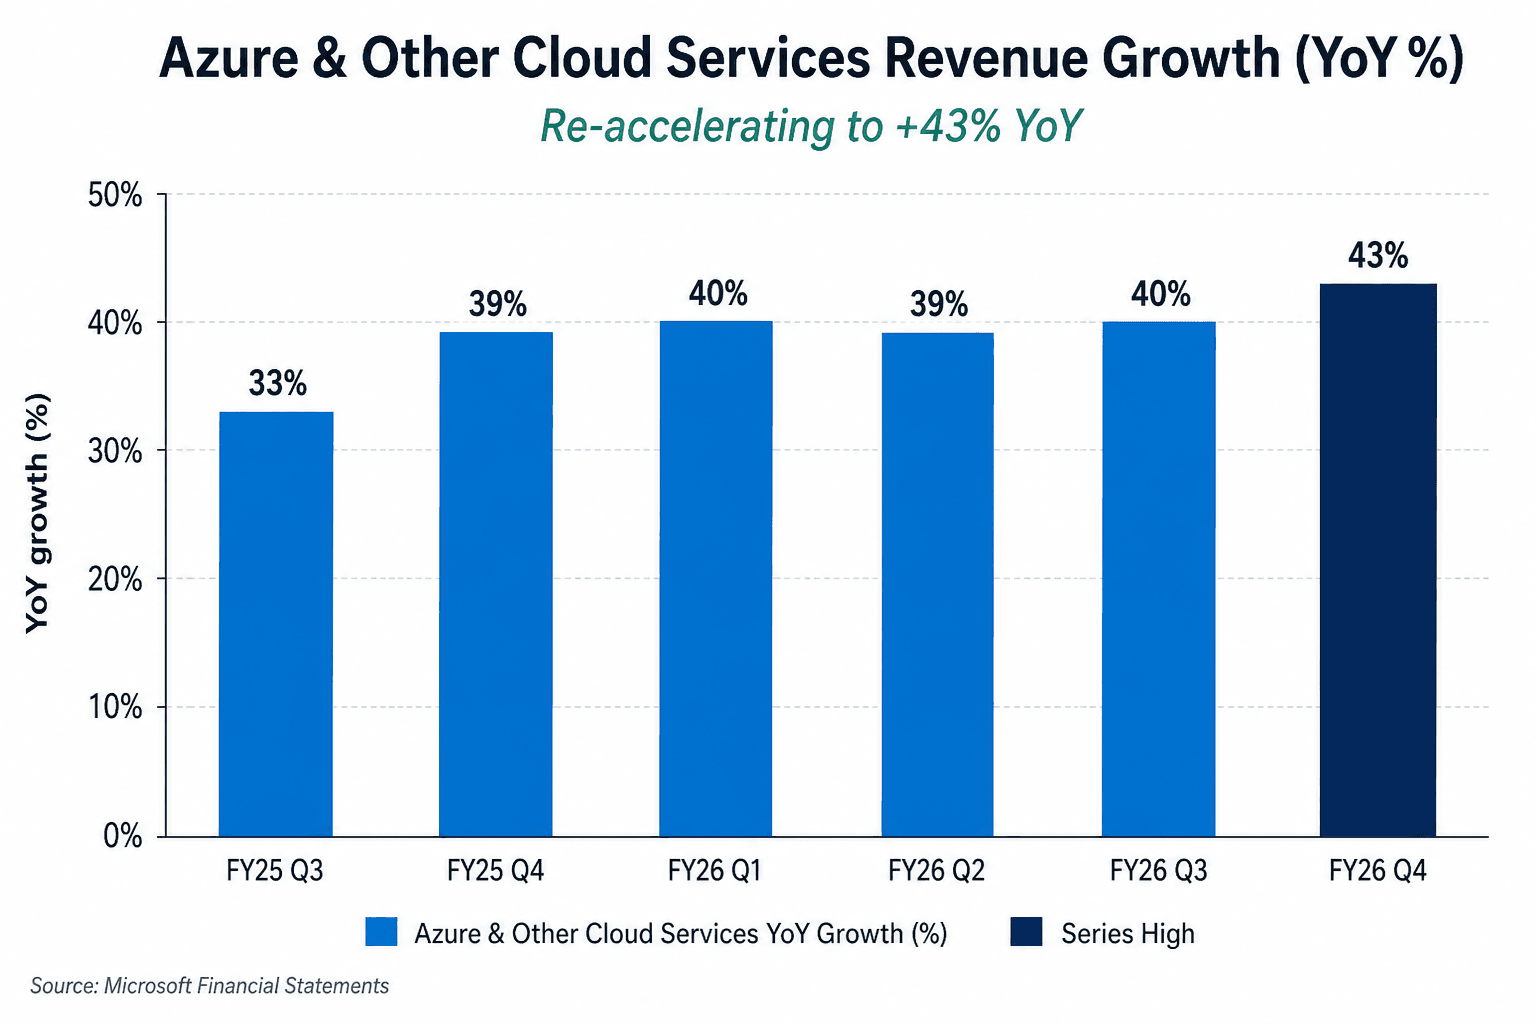
この加速が重要なのは、それが何を打破したかにあります。Azureは過去4四半期で39%、40%、39%、40%と成長しており、大数の法則がついにMicrosoftのクラウドに追いついたという物語を生むほど、驚くほど安定した帯でした。43%への跳ね上がりはそれを打ち破りました。決算説明会でAmy Hoodは、この再加速を供給と直接結びつけました。顧客需要は利用可能な容量を上回り続けており、Microsoftが効率化で余力を絞り出すと、それは「その四半期のうちに素早く収益化される」のです。この制約は、クラウド資産のスポット市場価格に表れるほど現実的です。
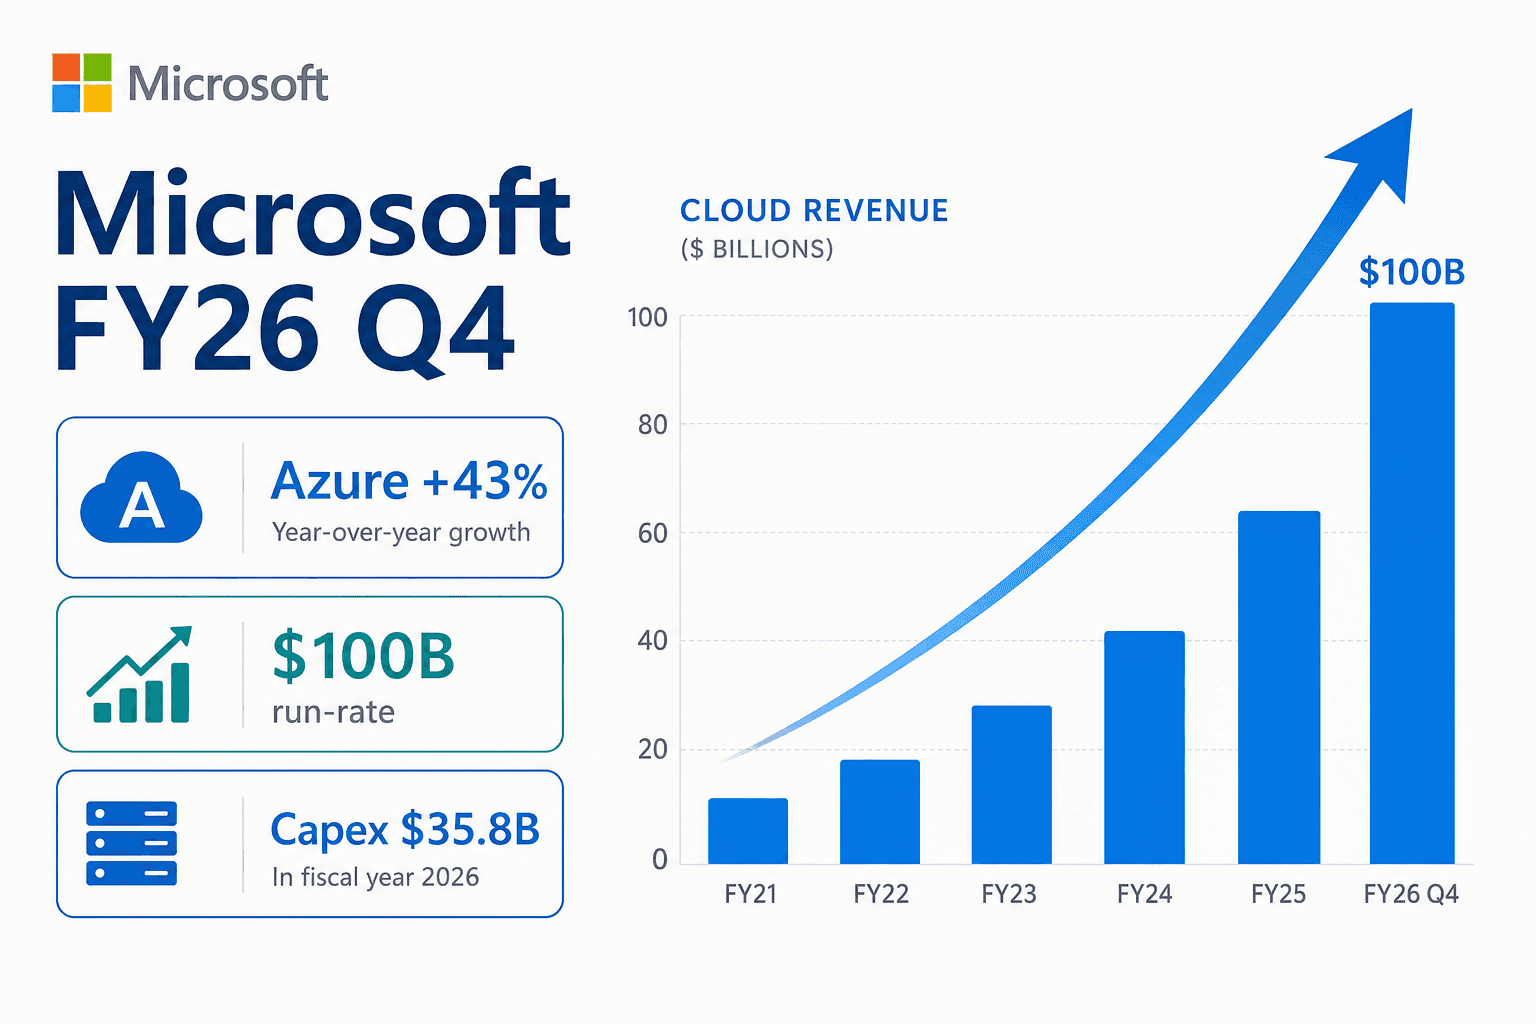
成長率の背後にある節目こそ、より大きな物語です。Azureは今会計年度に年間売上高が初めて1,000億ドルを突破し、41%増となりました。その規模の事業が依然として40%超で複利成長するのは異例であり、Azureを有望なセグメントから世界最大級のクラウド事業の一つへと位置づけ直します。2027会計年度第1四半期について、経営陣はAzureの成長を為替中立ベースで約45%とガイドし、アナリスト予想の約41%を上回りました。通常の減速ではなく加速をガイドするという稀なケースです。
Microsoft Cloudが590億ドルを突破
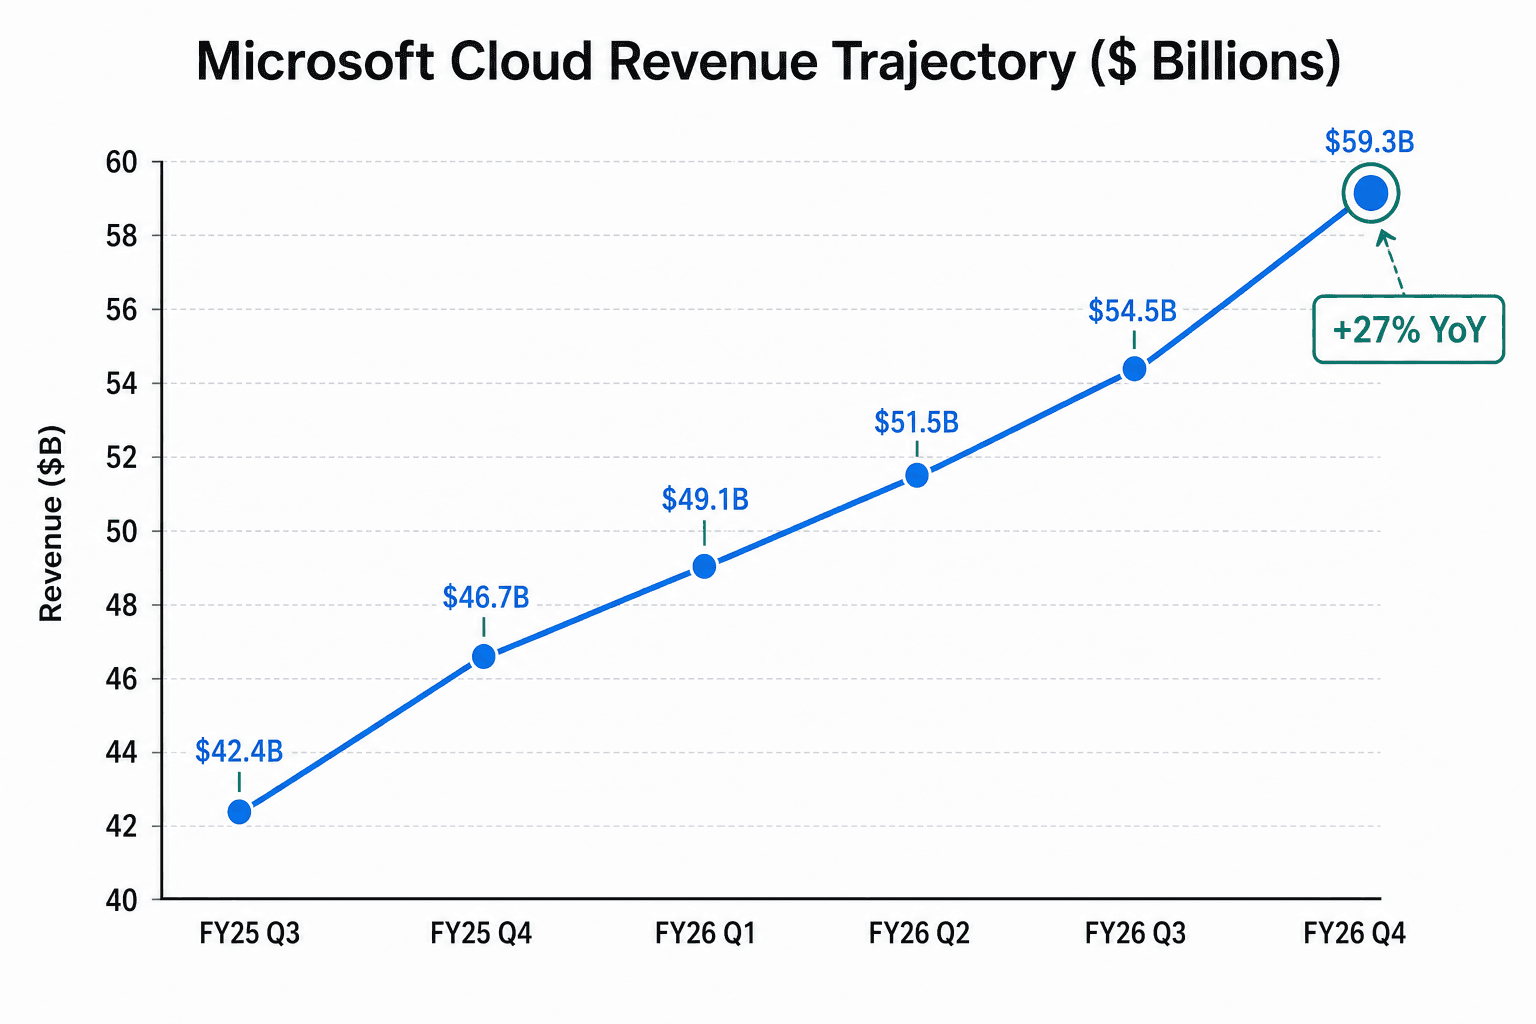
Azureは、より大きなクラウドの括りに含まれます。Azureに加えMicrosoft 365、Dynamics 365、LinkedInの商用版を束ねるMicrosoft Cloudは、前年同期比27%増の593億ドルに達しました。これがIntelligent Cloudセグメントを32%押し上げて393億ドルとし、全社の営業利益を18%押し上げて406億ドルとするのに寄与しました。AI投資に伴う減価償却費が上昇するなかでも、営業利益率は45%を維持しました。通期では、Microsoft Cloudの売上高は2,140億ドルを上回り、こちらも27%増でした。
安心材料となるのは利益率の規律です。全社の粗利率(製品提供の直接費用を差し引いた後に残る売上の割合)は、構成がより資本負担の重いAzureへ傾いたため67%へ低下しました。HoodはMicrosoft Cloud自身の粗利率が「予想を上回る65%」で着地したと述べました。前年同期比では低下したものの、AzureおよびMicrosoft 365商用事業での効率化が下支えしました。Microsoftは収益性を崩さずにクラウドを急速に伸ばしており、これはAIサイクルのこの段階で投資家が最も見たいバランスです。
設備投資の急増と、その資金の出どころ
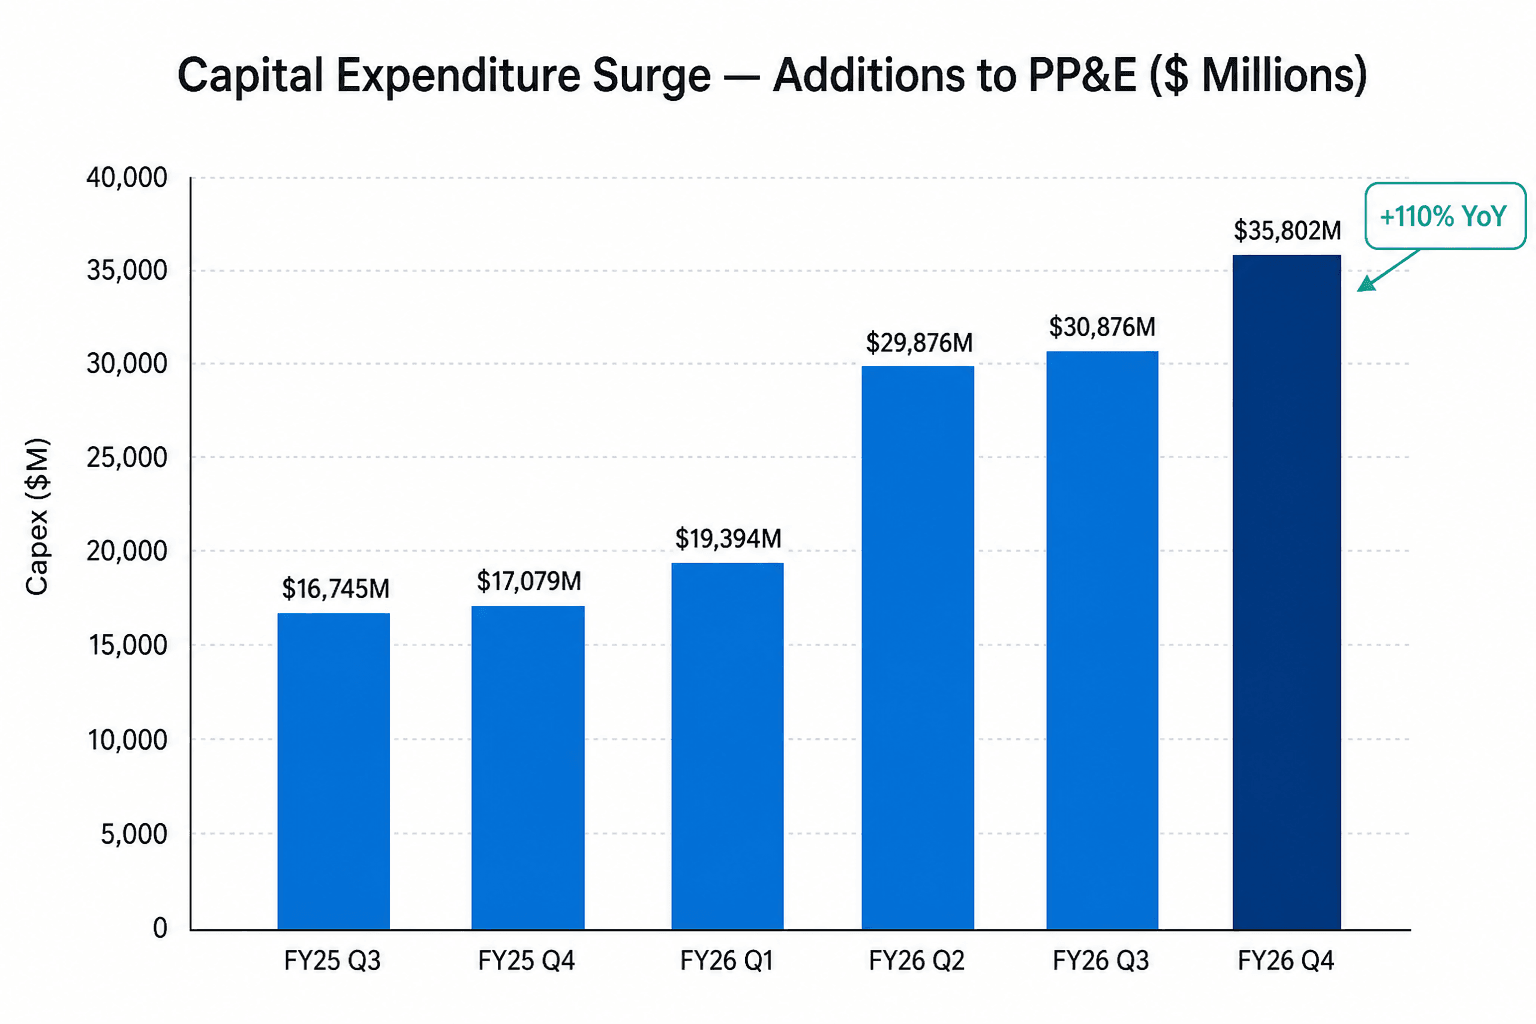
これが、より弱い決算なら沈めていたであろう数字です。現金ベースの設備投資(Microsoftがデータセンターやチップなど長期使用資産に投じる資金)は358億ドルに達し、前年同期比110%増で、単一四半期として過去最高でした。ファイナンスリースを含めた設備投資総額は約410億ドルで、Hoodはそのおよそ3分の2が短命の資産、主に建物ではなくAIワークロードを動かすCPUとGPUに向かったと述べました。通期では設備投資はほぼ倍増して1,159億ドルとなりました。
市場を落ち着かせたのは、Microsoftが依然としてこれを自前でまかなっている点です。営業キャッシュフローは30%増の554億ドルとなり、設備投資を余裕をもって吸収したうえで、フリーキャッシュフロー(事業を運営し投資した後に残る現金)196億ドルを残しました。Microsoftは今四半期でも102億ドルを株主に還元し、通期では430億ドル超を還元しました。この自己資金調達こそ、同業他社との最も鮮明な対比です。Metaのフリーキャッシュフローは同様の支出拡大のもとで7億8,400万ドルへ急落し、その株価は同じ晩に代償を払いました。
先行きのガイダンスこそ、支出が不安を呼ぶ部分です。経営陣はFY27第1四半期の設備投資を500億ドル超とガイドし、通期の支出はさらに増えるとしました。アナリストはこの軌道をおよそ2,550〜2,600億ドル、約35%増と見ています。ひとつの会計変更が構図を複雑にします。FY27からMicrosoftはデータセンターと建物の想定耐用年数を15年から25年へ延ばし、より多くのリースをファイナンスからオペレーティングへ移すことで、報告上の設備投資額を機械的に押し下げます。この区分変更こそ、同社が2026暦年の設備投資見通しを約1,750億ドルへ引き下げつつ、実際の構築規模は変わらないと主張する理由です。
過去最高の受注残が支出を裏づける
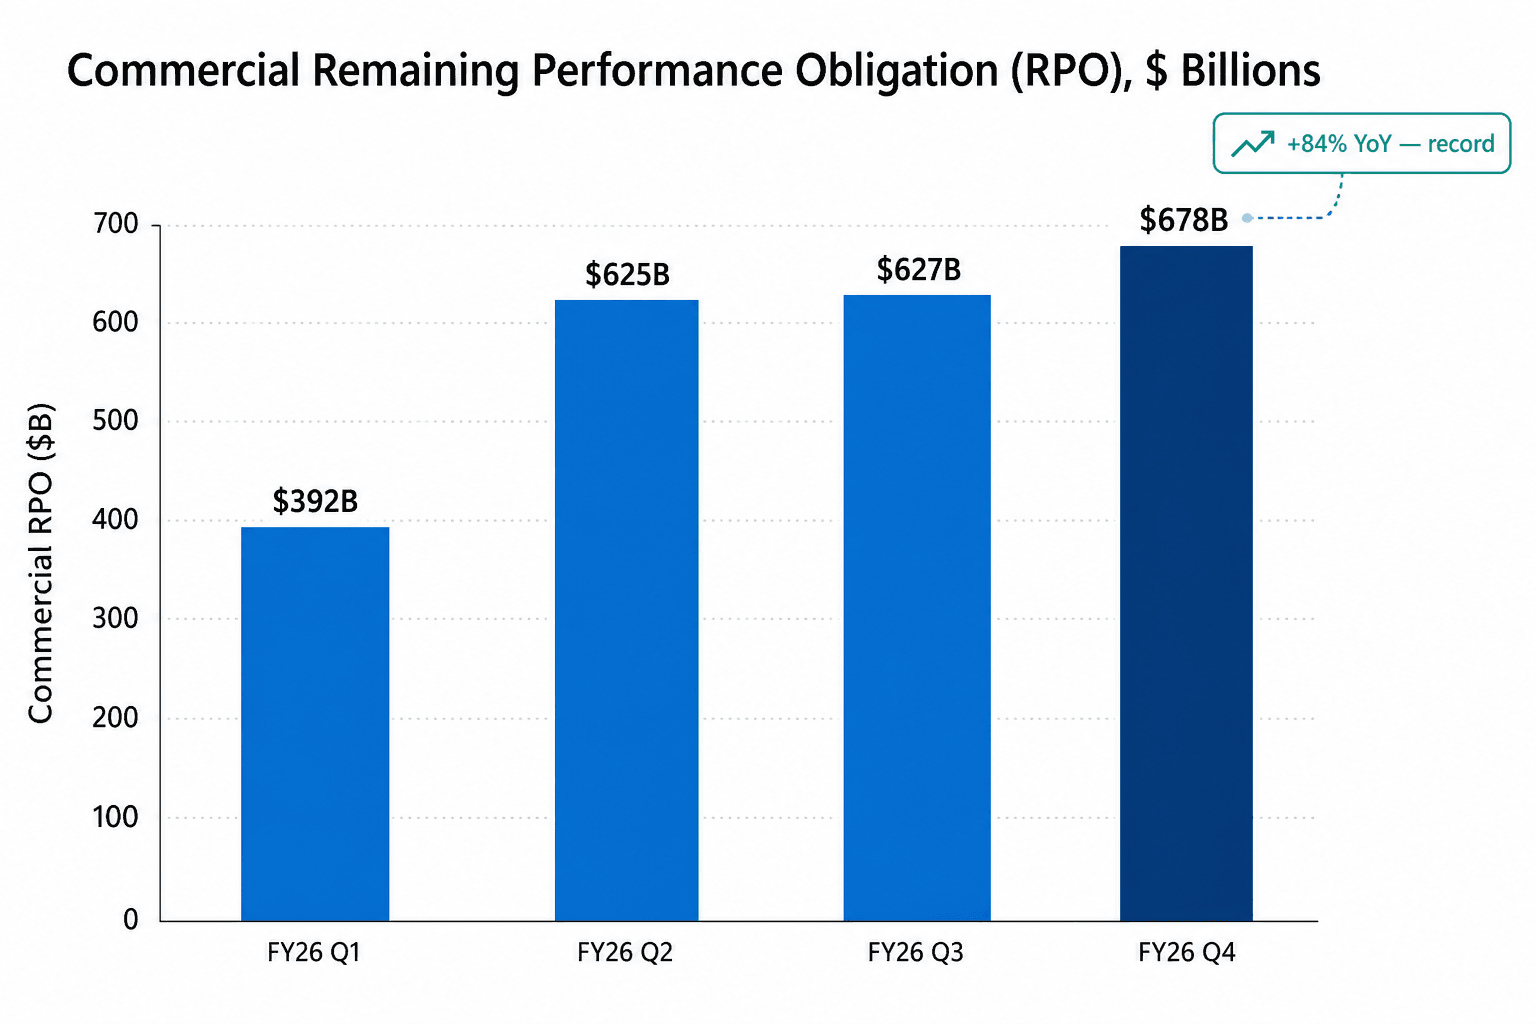
投資家が設備投資を見通せた決定的な一つの数字が、受注残でした。商用の残存履行義務(RPO)、すなわちMicrosoftが契約済みでまだ認識していない将来売上は、84%増の過去最高6,780億ドルへ跳ね上がりました。OpenAIによる大型のAzureコミットメントを除いても25%成長しました。この受注残の加重平均期間は2.3年で、Hoodはそのおよそ30%が今後12か月以内に売上へ転換するはずだと述べました。ある企業が容量に過去最高の資金を投じているとき、それをさらに上回るペースで伸びる受注残は、需要が本物であることの最も強い証拠であり、その晩のMicrosoftとMetaの明暗を最も分けたデータポイントでした。
利益の質に関する脚注
見出しの利益には小さな注釈が必要です。GAAPベースの希薄化後EPS 4.81ドルは前年同期比約32%増でしたが、今四半期の「その他の収益」には、AI企業AnthropicへのMicrosoftの出資分に関する約32億ドルの評価益(EPS換算で約0.33ドル)が含まれていました。投資関連項目で調整すると、EPSは4.74ドルに近く、23%増でした。Anthropicの評価益は、Microsoftがまだ売却していない保有分の帳簿上の評価替えであり、後の四半期に逆転しうるうえ、本業がどう推移したかについては何も語りません。MicrosoftのもうひとつのAI関係は、より小さな金額で逆方向に働きました。OpenAI投資は1年前に利益を押し下げていましたが、今四半期はEPSに約0.07ドルを上乗せしました。今四半期の利益を正直に測る物差しは、406億ドルの営業利益です。
ウォール街の受け止め
決算前の時点で、センチメントはすでに前向きで、同社をカバーするおよそ90〜100人のアナリストの間でBuy〜Strong Buyのコンセンサス、平均目標株価は590ドル近辺でした。反応は見慣れた線に沿って分かれました。設備投資の消化懸念から決算に向けて目標株価を引き下げていた各社、たとえば570ドルへ下げたCiti、625ドルへのWells Fargo、490ドルへのMizuhoに対し、強気派は決算後の引き上げで応じました。Morgan StanleyのKeith Weissは目標株価を約650ドルへ引き上げMicrosoftをトップピックと呼び、WedbushのDan Ivesは「ウォール街はAzureを過小評価している」として約600ドルへ、BernsteinのMark Moerdlerは「成長のエンジンは強く、さらに強まっている」と書いて約641ドルへ動きました。
残る論争は需要についてではありません。Azureの再加速、6,780億ドルの受注残、コンセンサスを上回るFY27のAzureガイドが、強気派に先行きの視界を与えました。残された問いはFY27の設備投資と利益率のトレードオフです。年間2,550億ドルへ向かう支出が、クラウド売上が吸収できるよりも速くリターンを圧縮するのかどうか。経営陣の答えは、説明会を通じて言葉を変えて繰り返されましたが、この支出は需要主導であり調整可能で、需要が鈍れば減速できる短命の資産と柔軟なリースに重心があるというものでした。
今後の見通し
この決算は、すべてのハイパースケーラーにのしかかる問い、すなわち過去最高のAI支出は健全な事業と両立しうるのか、に対する可能な限り明快な答えでした。ひとつの四半期について、Microsoftの答えはイエスでした。Azureは失速するどころか再加速し、受注残は設備投資より速く伸び、キャッシュフローは依然として支出を吸収し、営業利益率は45%を維持しました。この組み合わせこそ、同じ晩に同じテーマでMetaの株価が下落する一方、Microsoftの株価が上昇した理由です。
リスクは消えたわけではなく、1年先へ動いただけです。FY27の設備投資は大幅な増加でガイドされ、構成がAzureへ傾くにつれ粗利率は下方へ漂い、いまや耐用年数の変更が報告上の数字と物理的な構築規模の間に挟まり、支出を読みにくくしています。今後の数四半期で、株価が上昇分を維持できるかは3点で決まります。Azureがガイドしたばかりの45%近い成長を維持できるか、過去最高の受注残が予定どおり売上へ転換するか、そして設備投資が四半期500億ドルを超えて増えるなかでフリーキャッシュフローがプラスを保てるか。Microsoftは自らに信認の猶予を買いました。あとは、その信認に応えて支出を続けるだけです。