Marvell FY27 Q2:規模と引き換えの粗利率頭打ち
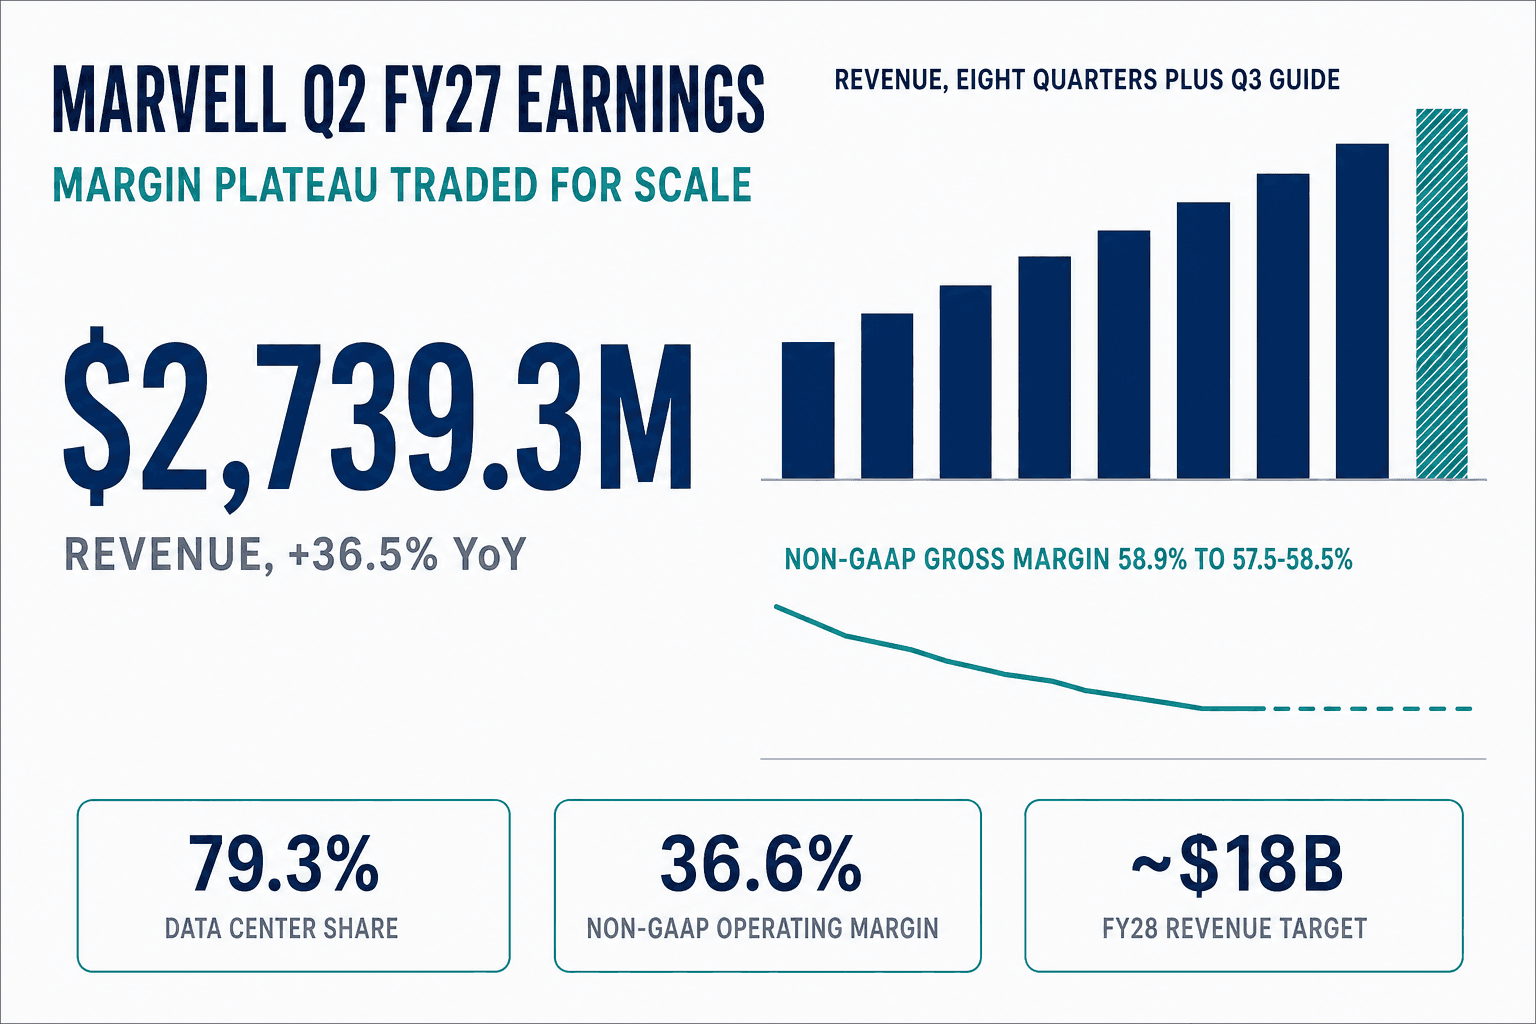
Marvell は木曜夜、同社史上最高の四半期を発表しました。株価は約 8% 下げました。
リリースに原因はありません。株価を削ったのは、初めて決算説明会に立った CFO が口にした、いくつかの文でした。
決算と、引き上げ
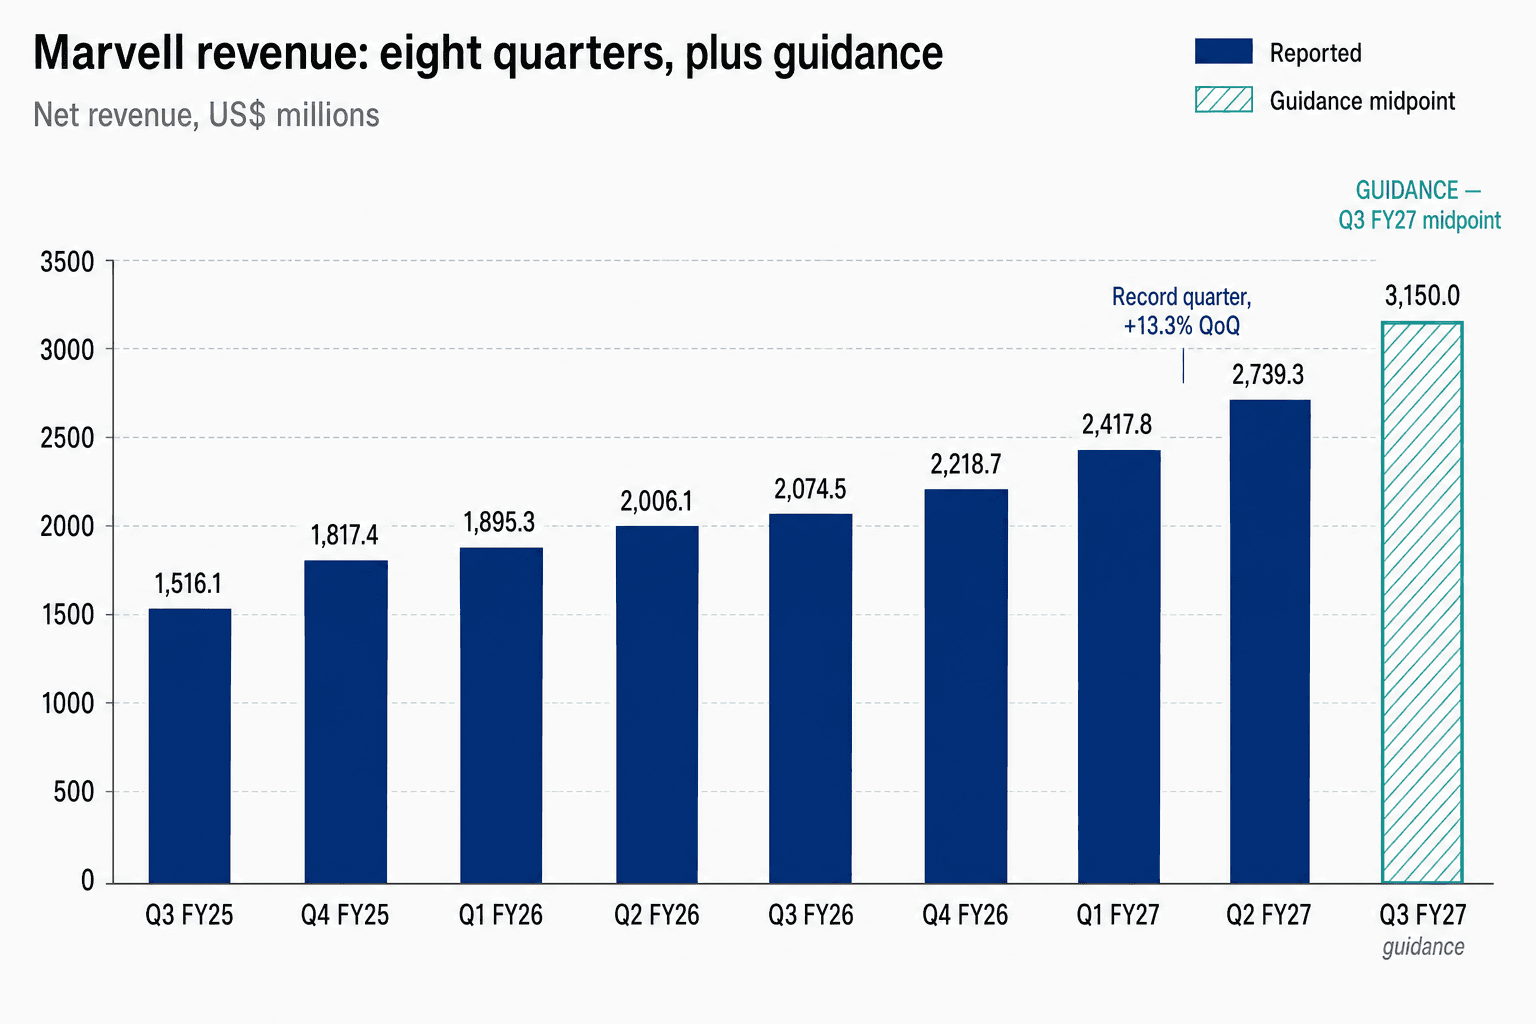
8月1日締めの四半期の売上は $2,739.3M、前年同期比 (YoY) +36.5%、前四半期比 (QoQ) +13.3%。過去最高であり、2025年1月以来で最も高い前四半期比の伸びで、5月に示したガイダンス中央値を $39.0M 上回りました。Non-GAAP 希薄化後 EPS は $0.94、ガイダンス中央値を 1 セント上回り、前年同期比 +40.3% です。(Non-GAAP は株式報酬と買収会計を除いた数字で、経営陣も市場もこちらでモデルを組みます。)
そしてガイダンス。実績よりも、こちらのほうが強い内容でした。Q3 の売上は $3.150B ± 5%、コンセンサスの約 $3.04B を 3.6% ほど上回ります。fiscal 2027 の目標は約 $11.5B から約 $12B へ。fiscal 2028 は $16.5B から約 $18B へ。まだ始まってもいない 1 年について、$1.5B の上積みです。Matt Murphy の言い回しはこうです。「売上のベースが大幅に大きくなっているにもかかわらず、成長率は加速しています」
会計上の注意を一つ、誰かが間違った数字を引用する前に。GAAP 希薄化後 EPS の $0.33 は、前四半期の $0.04 に対して事業が 725% 良くなった、という意味ではありません。Marvell は Celestial AI と XConn の買収に伴う条件付対価を毎四半期時価評価しており、さらに 3 月の NVIDIA による $2.0B の転換優先株出資以降は、利益を普通株と優先株に配分する two-class method(2 クラス法)で EPS を算定しています。GAAP の系列は四半期どうしで比較できません。見るべきは Non-GAAP です。
データセンターが会社の 5 分の 4 に
データセンター売上は $2,171.5M、前四半期比 +18.5%、前年同期比 +45.7%、総売上の 79.3% を占めました。Marvell がこれまで開示したなかで最も高いデータセンター比率で、1 四半期で 350bps の上昇です。伸び率も、Q1 の前四半期比 11%・前年同期比 27% から加速しました。
通信およびその他は $567.8M、前四半期比 −3.0% と、8 四半期ぶりの前四半期比マイナス。経営陣は Q3 のさらなる減少を見込んだうえで、「第 4 四半期にはしっかりとした前四半期比の回復」を約束しています。
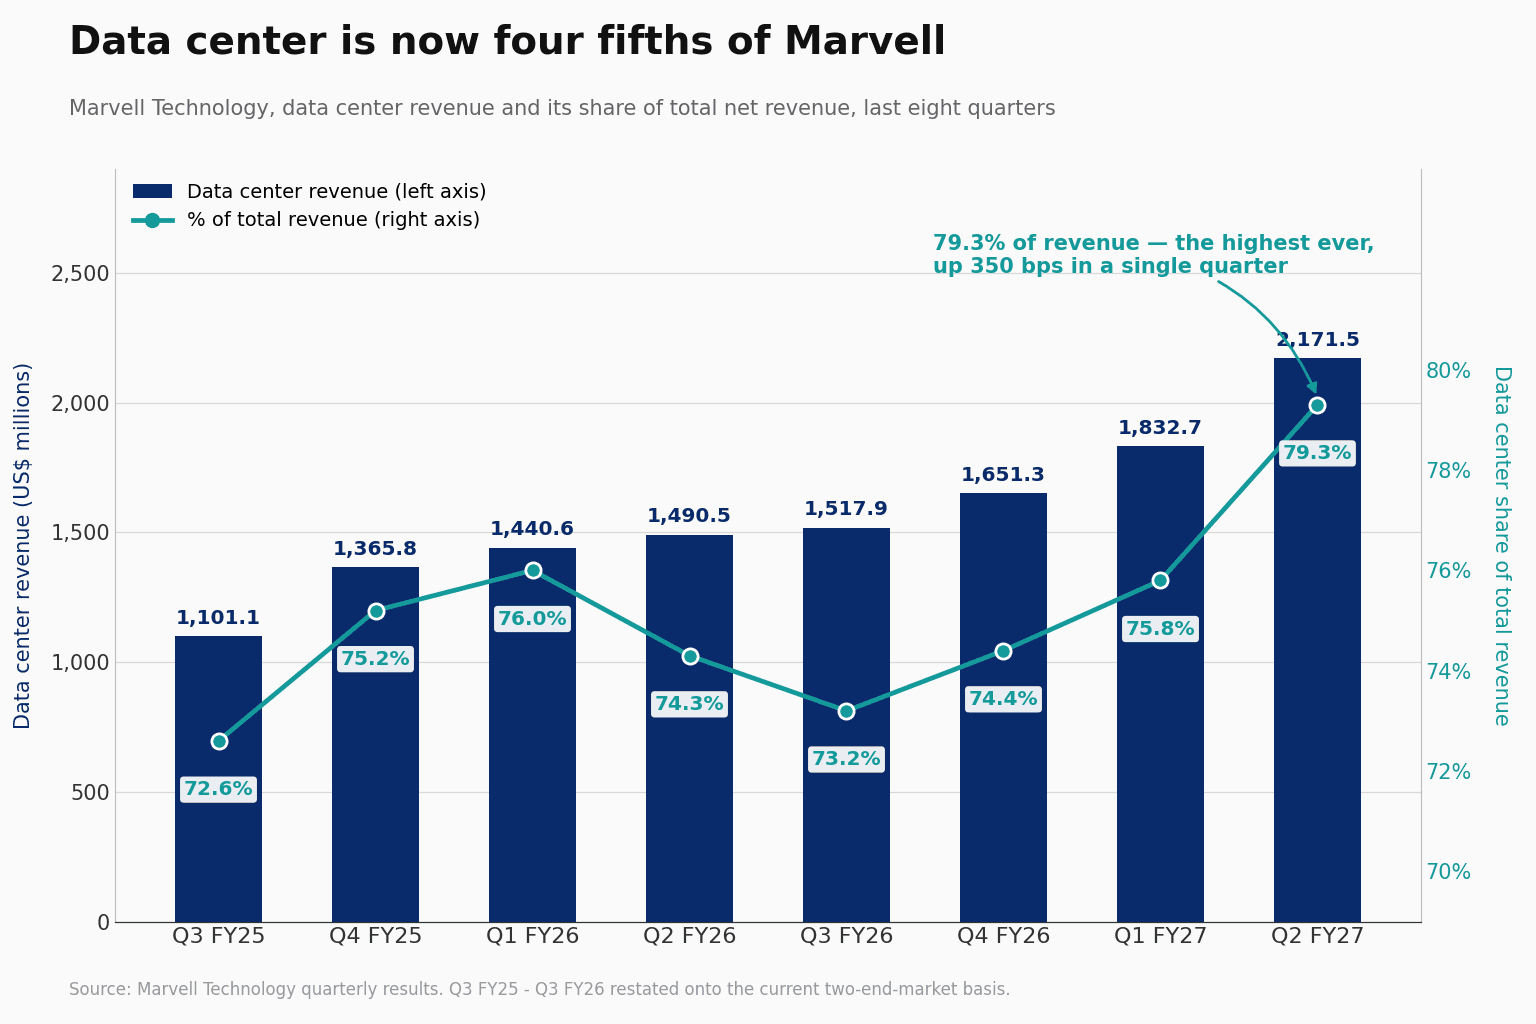
古い記事と比べる読者への注意を一つ。Marvell が開示するエンドマーケットは、いまや 2 つだけです。エンタープライズネットワーキング、キャリアインフラ、コンシューマー、オートモーティブは Q3 FY26 を最後に独立した区分ではなくなり、内訳のないまま「通信およびその他」に含まれています。
8% を消した一文
Q3 の Non-GAAP 粗利率ガイダンスは 57.5〜58.5%、いま出した 58.9% に対して中央値で 90bps の低下。それだけなら、忘れられて終わる話でした。
ところが CFO の Dan Durn は、そこで話を止めませんでした。決算説明会でカスタムシリコンが原因かと問われ、こう答えます。
「ご指摘のとおり、Q3 の加速のなかではミックスが主因です。カスタムの立ち上がりが力強く、それがマージンの推移に表れています。想定外ではありません。カスタムの立ち上がりについては、かなり前から示してきました」
カスタムシリコンとは、誰にでも売るカタログ品ではなく、特定顧客の仕様に合わせて Marvell が設計するチップです。ミックスのなかで置き換えていく光デバイスやスイッチング製品よりも、構造的に粗利率が低い製品です。Q4 について。「Q4 の粗利率は Q3 と同じ目標レンジと見ています」。来年度について。「暫定的な見方としては、来年の粗利率も同様のレンジ、今年を出るときと同じレンジになるでしょう」
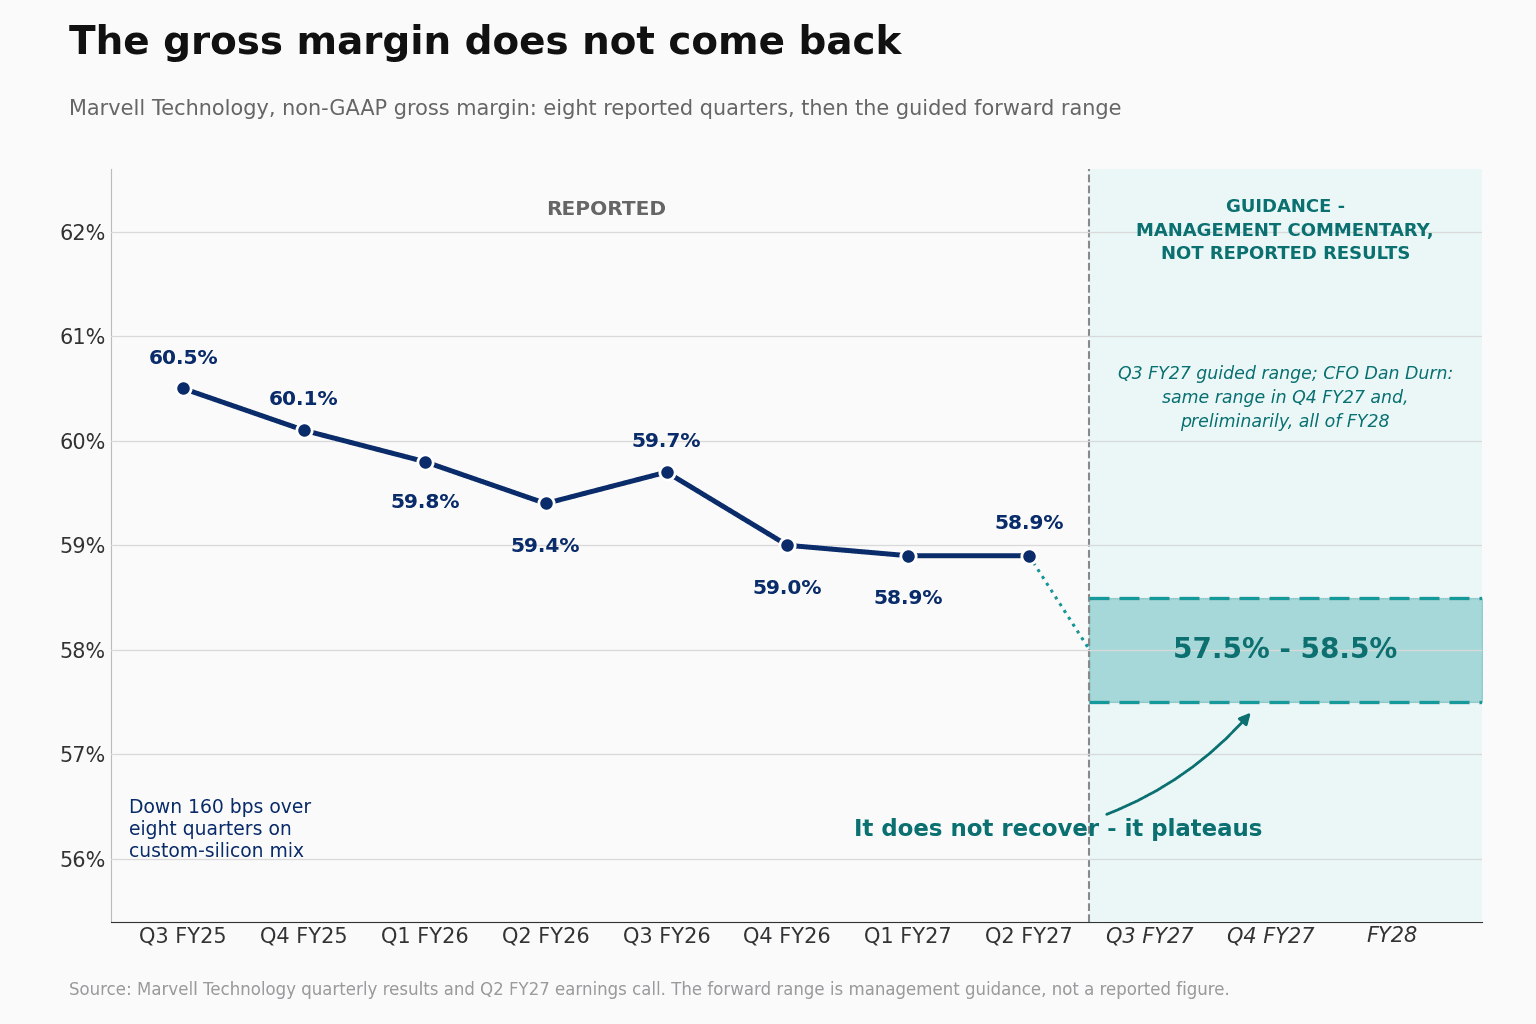
これは一時的な落ち込みではありません。年初来 184% の含み益を抱える株主に向けて開示された、およそ 2 年続く踊り場です。
前夜に自ら粗利率見通しをリセットした NVIDIA の隣に並べたくなります。やめておきましょう。NVIDIA が挙げたのは、自社では制御できない投入コストであるメモリ価格でした。Marvell が挙げたのは、何を売るかという内部の選択、すなわちミックスです。向きは同じでも、病名が違います。
トレードのもう半分
多くの記事が軽く流すであろう部分。Non-GAAP の 営業利益率は、逆に動きました。36.6%、前四半期比 +160bps、前年同期比 +180bps。経営陣は Q4 FY27 に従来からの目標レンジ 38〜40% に入り、fiscal 2028 を通じてそのレンジの上限に達すると見ています。営業費用 (OpEx) の伸びを売上のおよそ半分に抑える計画だからです。
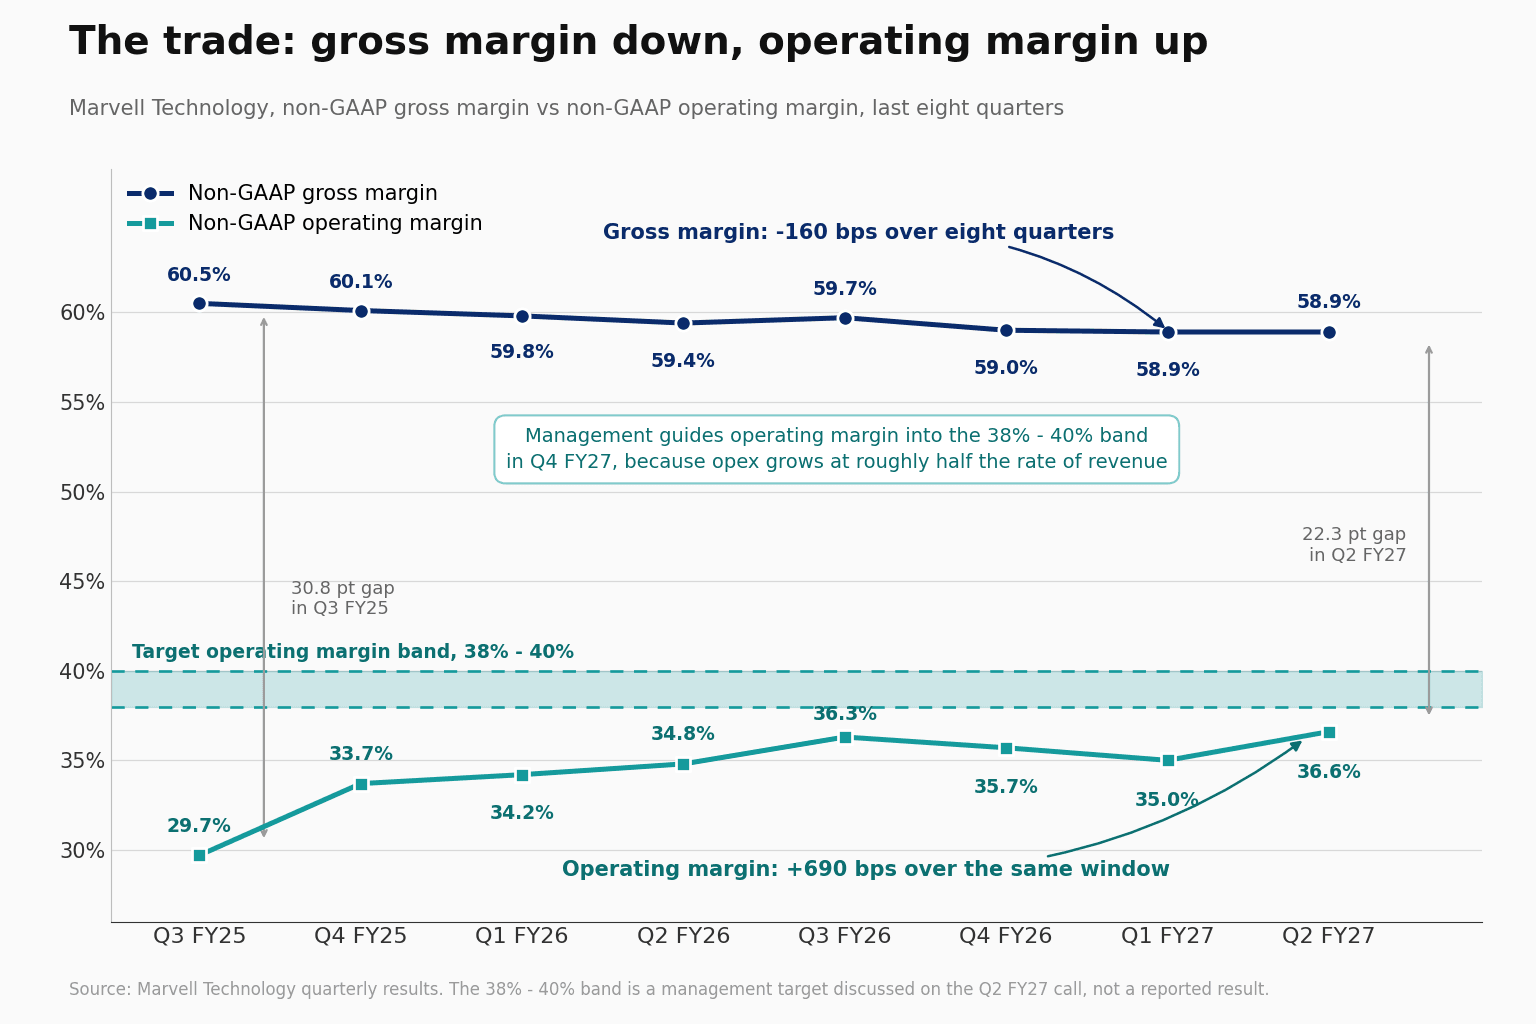
この乖離こそが、主張のすべてです。Marvell は恒久的に低い粗利率と引き換えに、はるかに大きな売上のベースを買い、営業レバレッジがその代金を十分に上回ると賭けています。$18B の年なら、粗利率 1 ポイントは $180M。営業利益率 1 ポイントも同じ $180M で、経営陣はそれを 3〜4 ポイント積めると考えています。算数はトレードに味方しています。ミックスの悪化が 57.5% で止まるかどうかは、まだ誰にも証明できません。
同じ勘定に入れておきたい小ぶりな論点が二つ。Non-GAAP の税率は今年の 11% から来年は約 13% へ、EPS の成長に対して 2 ポイントほどの重しになります。もう一つ、営業キャッシュフローは $605.5M で、増益にもかかわらず前四半期比 −5.2%。Marvell が生産能力を確保するためサプライヤーへ前払いしているためで、その額は今年およそ $1.0B。制約は需要ではなく供給だ、というのが会社の説明です。
コネクティビティと、Google の本当の時間軸
決算説明会には、扱いが小さくなりそうな重要な話が二つありました。
一つ目。FY28 の $1.5B の引き上げは、主役がカスタムシリコンではありません。直球で聞かれた Murphy は、コネクティビティが「$1.5B の引き上げの、差し引きで見ればおそらく最大のドライバー」だと答え、スケールアップ向け光デバイス、スケールアウト向けトランシーバー、そしてスイッチングを挙げました。カスタムは上乗せ分です。マージンの不満と成長のドライバーは、同じ製品ラインではありません。
二つ目、Google のワラント。8月19日に提出された 8-K は最大 58,970,907 株、行使価格 $206.58 を対象とし、その大半は fiscal 2033 までにカスタム製品売上 $500M ごと、240 トランシェに分けて権利確定します。アナリストは決算説明会の場で掛け算を声に出してみせました。全数が権利確定するなら、約 6 年半でおよそ $120B の枠だ、と。Murphy はその算数を受け入れたうえで、相場が聞きたくなかったことを言います。これらのプログラムからの売上は「fiscal 2028 までの分はすでに織り込まれている」と述べたのです。契約上の上限であって予測ではなく、決算リリースにも載っていません。上乗せが効いてくるのは fiscal 2029 からです。8月19日の 9.8% 高を目先の売上イベントとして買った向きは、認識を改めることになります。
ウォール街はどこに立っていたか
決算を前に、セルサイドのポジションはこれ以上ないほどの買い持ちでした。Buy 以上が 42、Hold が 7、Sell はゼロ、コンセンサスは $269 近辺。直前 1 週間に公表された目標株価の変更は、すべて引き上げです。転向させる弱気派が、もう残っていませんでした。
そして Marvell は決算発表前、8月27日の通常取引を $241.45、−1.49% で終えます。NVIDIA が 8.74% 上げ、コネクティビティ関連が軒並み買われた日に、Marvell は同業のなかで最も弱い動きでした。3.4% のギャップアップで寄り付き、$254.60 をつけ、午後いっぱい売られ続けました。イベントを買い持ちで迎えたくない株主が、リスクを落としていたということです。リリース後は $221.50 近辺、終値比およそ 8.3% 安で推移しました。
評決はまだ出そろっていません。金曜朝の時点で、日付入りの決算後アクションを公表した証券会社は 2 社だけで、しかも二社の見解は、礼儀正しく食い違っています。Oppenheimer は目標株価を $300 から $325 へ引き上げて Buy を維持。TD Cowen は $225 から $245 へ引き上げて Hold を維持。格上げゼロ、格下げゼロ。データ 2 点は、修正の波ではありません。
注視すべき三つの点
57.5% が底なのか、通過点なのか。Durn の「同じレンジ」は Q4 と、暫定的には fiscal 2028 の全体をカバーします。カスタムの立ち上がりがモデルより急なら、そのレンジは下から試されます。
顧客集中が議論の俎上に載るか。開示された数字は Q1 FY27 の 10-Q 由来で古く、しかも中身は心地よいものではありません。ディストリビューター 1 社が売上の 45%、直接取引の顧客 1 社が 16%、上位 10 社で前年度売上の 82%。データセンターは会社の 79.3% になり、NVIDIA と Google の双方が、いまや株式または株式連動の権利を保有しています。
10月6日のインベスターデイ。Murphy は fiscal 2029 のカスタム売上目標 $10B 超について「かなりの上振れバイアス」があると認めながら、数字の置き直しは拒みました。Durn は、長期モデルそのものをニューヨークでリセットすると述べています。マージンで失望させたその日に自社のアップサイドを数字にしないという選択は、弱気派に邪魔の入らない 6 週間を与えます。
Marvell は 2 年分のガイダンスを引き上げ、同時に粗利率は戻らないと市場に告げました。どちらも本当です。どちらを買うのかは、市場が決めます。