Marvell FY27 Q1:NVIDIA が merchant silicon の橋に出資した日
この決算には、誰もモデルに織り込んでいなかった四半期が隠れていて、Matt Murphy はカンファレンスコールの半分をそれに費やした。
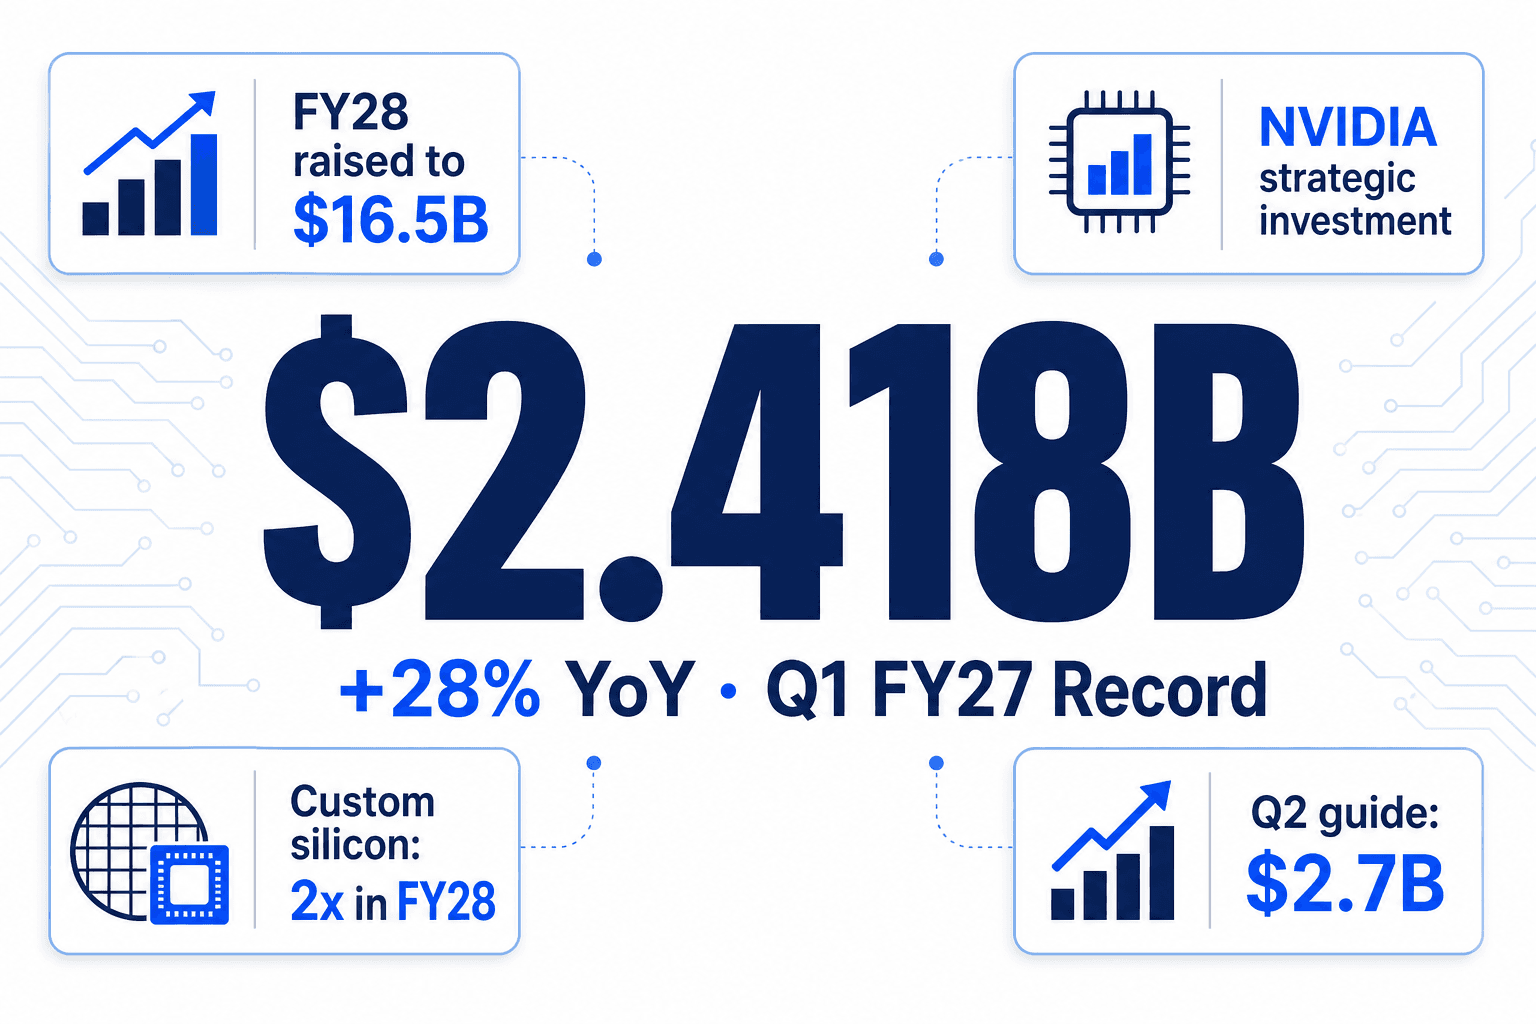
Marvell の FY27 Q1 は売上 $2.418B(YoY +28%、QoQ +9%)、Non-GAAP EPS $0.80(コンセンサス $0.75)、Q2 ガイダンスは $2.7B(中央値で YoY +35%、sell-side モデル平均より $4–6B 上)。年初来でほぼ倍になっている株価という前提でも、これは十分強い数字。リリース直後の時間外は +3.5% で反応した。
そこからカンファレンスコールが始まって、話が変わった。
prepared remarks に埋め込まれていた本当の主役は、NVIDIA が Marvell に戦略的株式投資を行ったこと。そして光通信、custom silicon、AI RAN にまたがる三本柱のパートナーシップ。merchant silicon 企業全社の上に二年間のしかかっていた最大の弱気論——「NVIDIA はいずれ AI ラックを垂直統合で飲み込む」——その夜に NVIDIA 自身の手で半分解体された。株価はコール終了までにさらに +3.5%、翌日寄付きで維持した。
頭に刻んでおくべき 4 つの数字
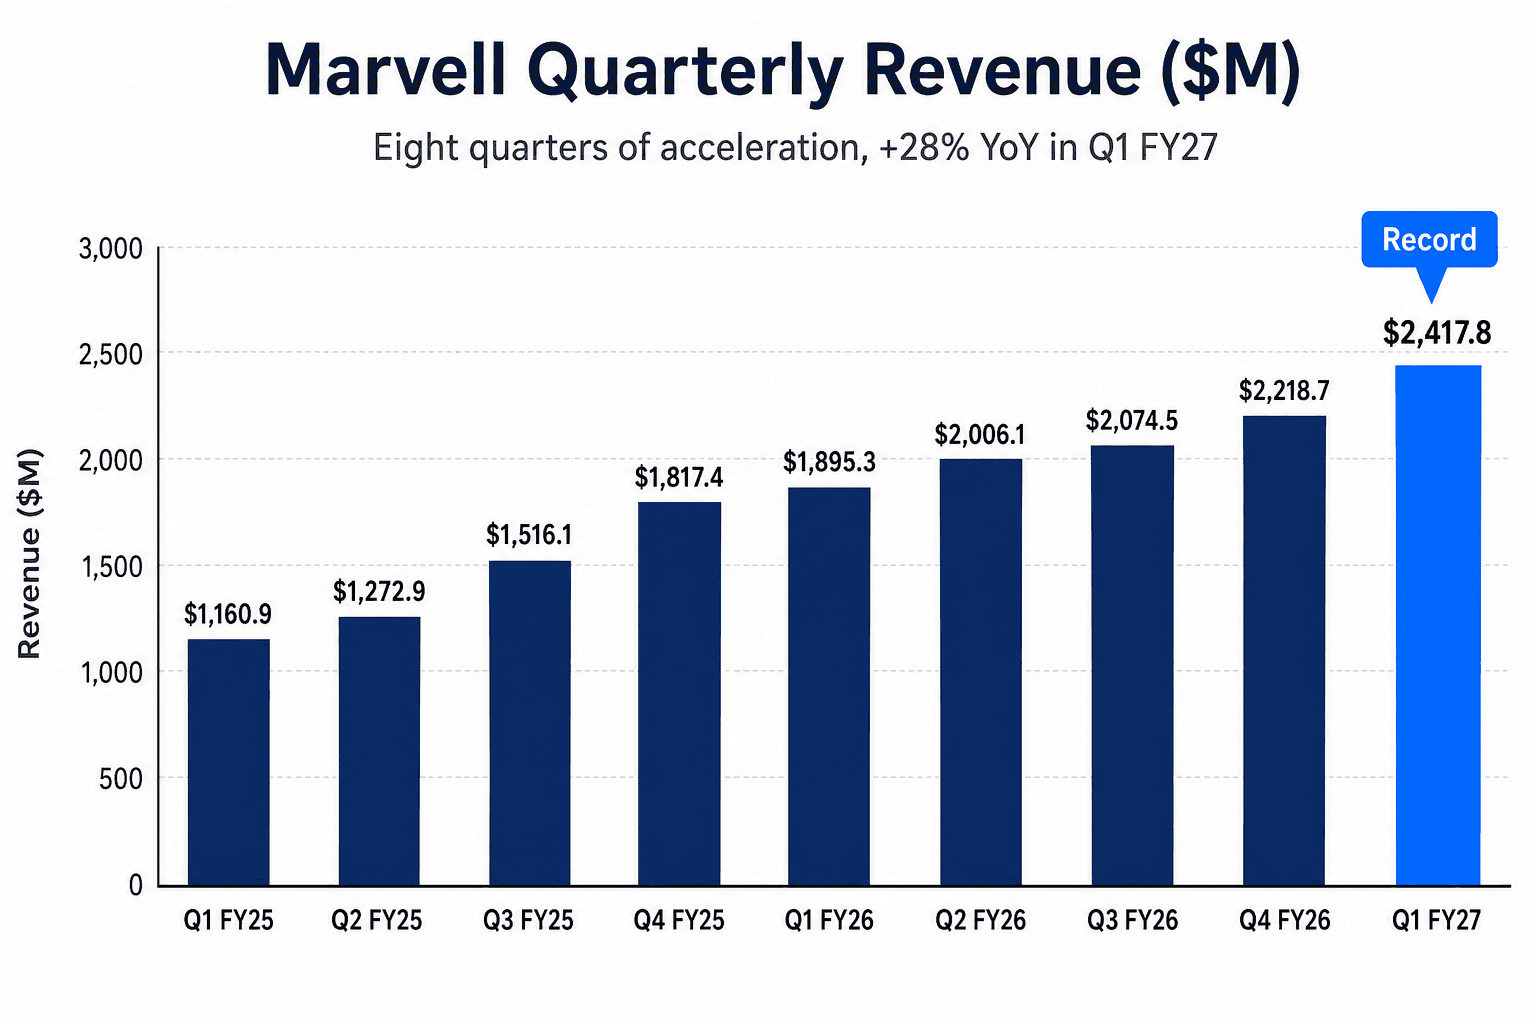
Q1 売上 $2.418B、YoY +28%。Q2 ガイダンス $2.700B、中央値で YoY +35%。FY28 通期売上 約 $16.5B——12 週間前の Q4 FY26 で出した $15.0B から $1.5B 上方修正。Non-GAAP EPS は Q1 が $0.80、Q2 ガイダンス中央値が $0.93。売上 QoQ +12% に対して EPS QoQ +16%——M&A ノイズに二年間押さえつけられていたオペレーティングレバレッジが、ようやくあるべき形で戻ってきた。
プレスリリースで最も過小評価されている一文は「FY27 は四半期ごとに加速する」。これは普通の AI 半導体企業の言い回しではない。「年内のボトムはもう過ぎた」と告げている会社の言葉だ。
FY28 の数字を素直に計算すると、もう少しエグい:FY27 implied ~$11.5B → FY28 ~$16.5B = YoY +43%。Communications & Other は低一桁の成長なので、デルタはほぼ全部 data center。すなわち data center は FY28 に +55% 以上で成長する見通し。FY27 の +50% より速く、FY26 の実績 +46% より速い。data center がすでに売上の 76% を占める会社で、三年連続の加速だ。
会社それ自体がもう data center
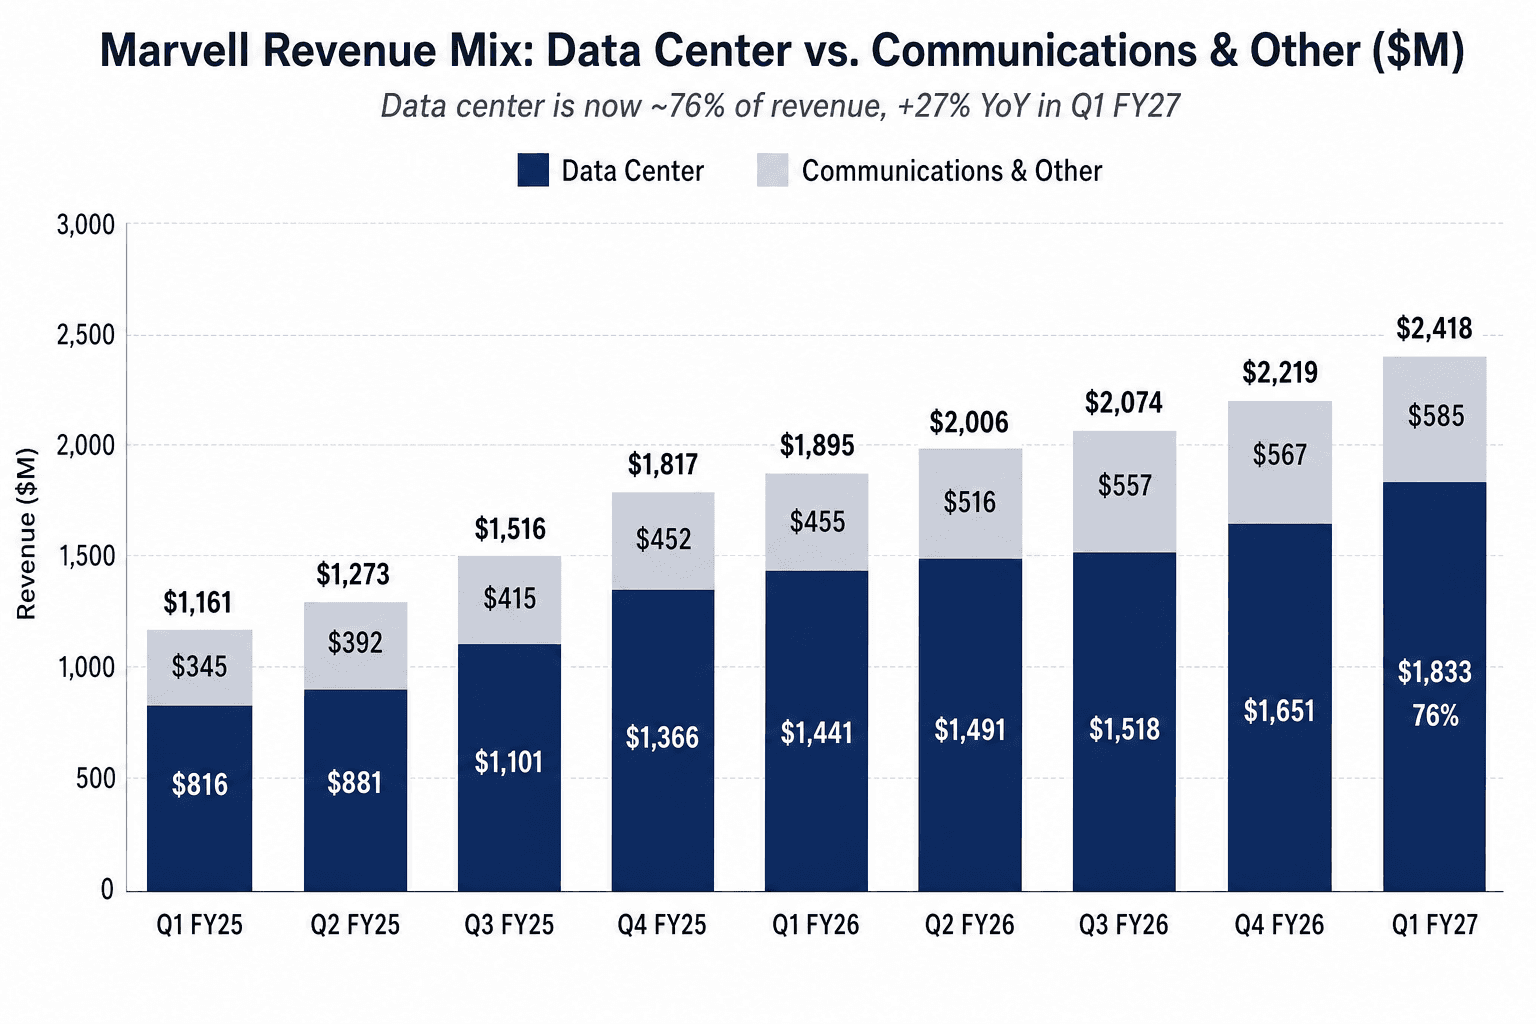
Marvell は Q4 FY26 で、それまでの 5 つのエンドマーケット(Data center / Enterprise networking / Carrier infrastructure / Consumer / Automotive)を 2 つにそっと統合した:Data center と「Communications and other」。変更そのものは控えめだったが、今四半期になって意味がはっきり出てきた——data center 以外の半分は「循環的な回復」として位置づけられ、もはや成長ストーリーではない。Comms & Other は今四半期 $585M で YoY 低一桁。data center は $1.83B、YoY +27%、QoQ +11%——FY26 中盤の QoQ +2~4% から二桁に再加速した。
data center の中身について、会社は「AI revenue」という単独項目を出すことを拒んでいる。だが custom silicon 売上は出す——FY26 にゼロから $1.5B、FY28 は倍増以上。Marvell は米系 Tier-1 ハイパースケーラー 3 社で旗艦 XPU 設計案件を獲得済み(Amazon Trainium は公知の関係、Microsoft Azure custom XPU と 3 社目は業界の公然の秘密)、さらに XPU-attach のプログラムが 10 件以上量産中。2025 年 6 月の custom silicon analyst day では 50+ のパイプラインに言及していたが、Murphy は今四半期こう補足した:「1 年前に見ていた案件は、1 年後に見るとどれも大きくなっている。」
FY29 の長期 custom silicon 目標は ~$8B(2024 年 4 月の analyst day)から ~$10B+(2025 年 6 月)に引き上げられ、今四半期も再確認。$55B+ TAM に対する 18–20% シェアに相当する。FY25 まで custom silicon 売上がゼロだった会社にとって、これは AI silicon 業界で最も急峻な 5 年の登り坂だ。
NVIDIA との契約はプレスリリースではない
NVIDIA との協業は三本柱で、それぞれ意味が違う:
第 1 柱——光通信。 Marvell の DSP と光部品が NVIDIA の InfiniBand / Ethernet リファレンス設計にそのまま入る。AI サーバーの BOM に翻訳すると、Marvell 1.6T DSP を採用する NVIDIA ラック 1 台ごとに、これまでモジュール単位で勝ち取らなければならなかった Marvell コンテンツがデフォルトで入る。短期の金額インパクトはこの柱が一番大きい。
第 2 柱——NVLink Fusion + custom silicon。 ここが本当の戦略の柱。NVLink Fusion は NVIDIA が 2026 年 3 月の GTC で発表したオープン NVLink ファブリック構想で、サードパーティのシリコンが NVLink ラックトポロジーに参加できるようにする。Marvell の custom XPU(Amazon / Microsoft / 3 社目のハイパースケーラー向け設計)が NVIDIA NVLink ファブリックと相互運用する——つまりハイパースケーラーは NVIDIA GPU ラックと Marvell custom XPU ラックを並べて、共通の NVLink メモリセマンティクスでつなげる。Murphy は Marvell を「custom と merchant アーキテクチャの橋」と定義した。翻訳すると、NVIDIA は custom XPU が消えないことを認め、モジュール単位で Marvell と殴り合うより、ファブリックレイヤーを自ら押さえに行ったということだ。
第 3 柱——AI RAN。 Marvell Octeon ベースバンドプロセッサが NVIDIA GPU と連携し、telco エッジで 5G/6G と AI を統合する。三本柱の中で短期金額は最小だが、オプションバリューは最大——AI RAN が 6G のフォームファクターになるなら、Marvell + NVIDIA はリファレンスアーキテクチャになる。
戦略出資こそが本当のシグナルだ。NVIDIA は「これから戦う相手」に対して戦略的株式投資はしない。弱気論(「NVIDIA はいずれ光通信とファブリックを飲み込む」)が、自らに対する最強の反証にぶつかった:NVIDIA が自ら merchant silicon の橋を一部買った。自前で作ることを選ばなかった。
弱気派に残ったカードは粗利率だけ
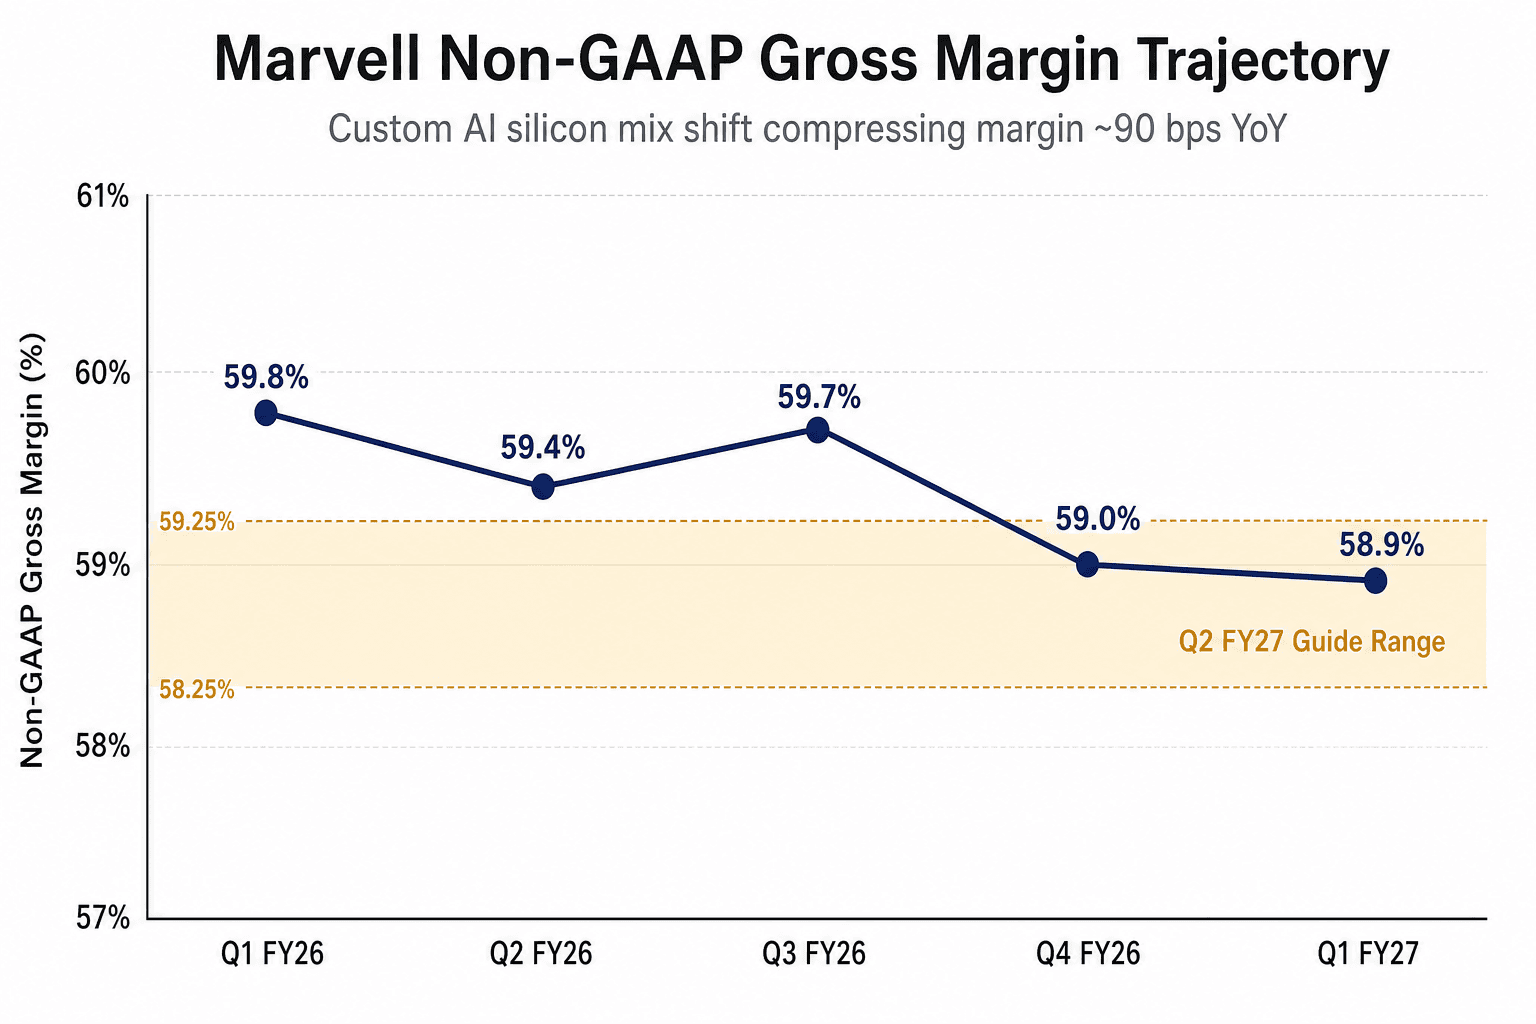
Non-GAAP 売上総利益率は Q1 FY27 で 58.9%、QoQ -10bps、YoY -90bps。Q2 ガイダンスは 58.25%–59.25%——経営陣は「ミックス起因の圧縮はまだ続く」と暗に認めている。Custom ASIC は構造的に従来のネットワーキングや光通信より粗利が低い。Trainium 3 と 2 社目のハイパースケーラー向け XPU の立ち上がりとともに、ミックスのきしみは続く。
ブルの反論はこうだ:GAAP 売上総利益率は 拡大している(YoY +180bps で 52.1%)——Inphi / Innovium 由来の無形資産償却が剥がれ落ちつつあるからだ。GAAP と Non-GAAP の 2 本の線は収斂中で、これは一連の買収統合を終え、構造的な収益力が水面に浮かび上がってくる会社の典型的な形だ。Q2 FY27 の EPS QoQ +16% / 売上 QoQ +12% というレバレッジ形状は、過去 2 年で初めて「あるべき形」に見える四半期だ。
弱気なら 58–59% のバンドで short volatility。強気なら、custom silicon が規模を獲得し Trainium / Microsoft の初期吸収コストを越えた先に出てくるオペレーティングレバレッジが本命のトレードだ。
アナリストの動き
決算前の PT はすでに積極的だった:HSBC $300、Citi $215、BofA $200、Morgan Stanley $172(いずれも決算前週に引き上げ)。決算後は二番手の追随が中心:Bernstein 約 $230、JPMorgan 約 $225、Susquehanna 約 $245。平均 PT は決算前 ~$162 から決算後 ~$195 へ。FY28 モデルは全面的に約 +20% の上方修正。Goldman だけが主要 sell-side で唯一 Neutral / $125 に据え置き——これはバリュエーション主張であって、ファンダ認識の相違ではない。
クリーンな読み方はこうだ:sell-side はまだ書き換え終わっていない。FY27 コンセンサス売上はまだ $11.5B 付近で Q2 ガイダンスの含意経路と整合していない。FY28 の $16.5B はモデルに入ってまだ 36 時間。NVIDIA 出資のオプションバリューは DCF に入っていない——出資規模とワラント条件が公表されていないからだ。
Q2 FY27 で見るべきもの
8 月のプリントに向けて、決定的になる数字は 3 つ:
data center 売上が単四半期で $2.0B を超えるか。Q2 ガイダンスは超えることを示唆している($1.83B ベース × 中高一桁 QoQ = $2.1B+)。
Non-GAAP 売上総利益率が 58.25% の下限を維持するか。割れたら弱気論が復活、維持できればオペレーティングレバレッジの形状は維持される。
Marvell がいつ custom silicon を独立した開示項目に格上げするか。AVGO はすでにやっている。Marvell は抵抗してきた。custom が data center の 30% に近づくほど、この防衛線は維持できなくなる。「開示し始める」その動作自体が一度きりの re-rating イベントだ。
向こう 90 日のセットアップは、Inphi 案件のクロージング以来 Marvell にとって最もクリーンな構図だ。株価は年初来で倍。FY28 目標は一晩で $1.5B 上振れ。NVIDIA は自ら一部を買った。弱気派の在庫はもうそろそろ尽きる。