Merckの第2四半期赤字は会計上のあや、実力の下振れではない
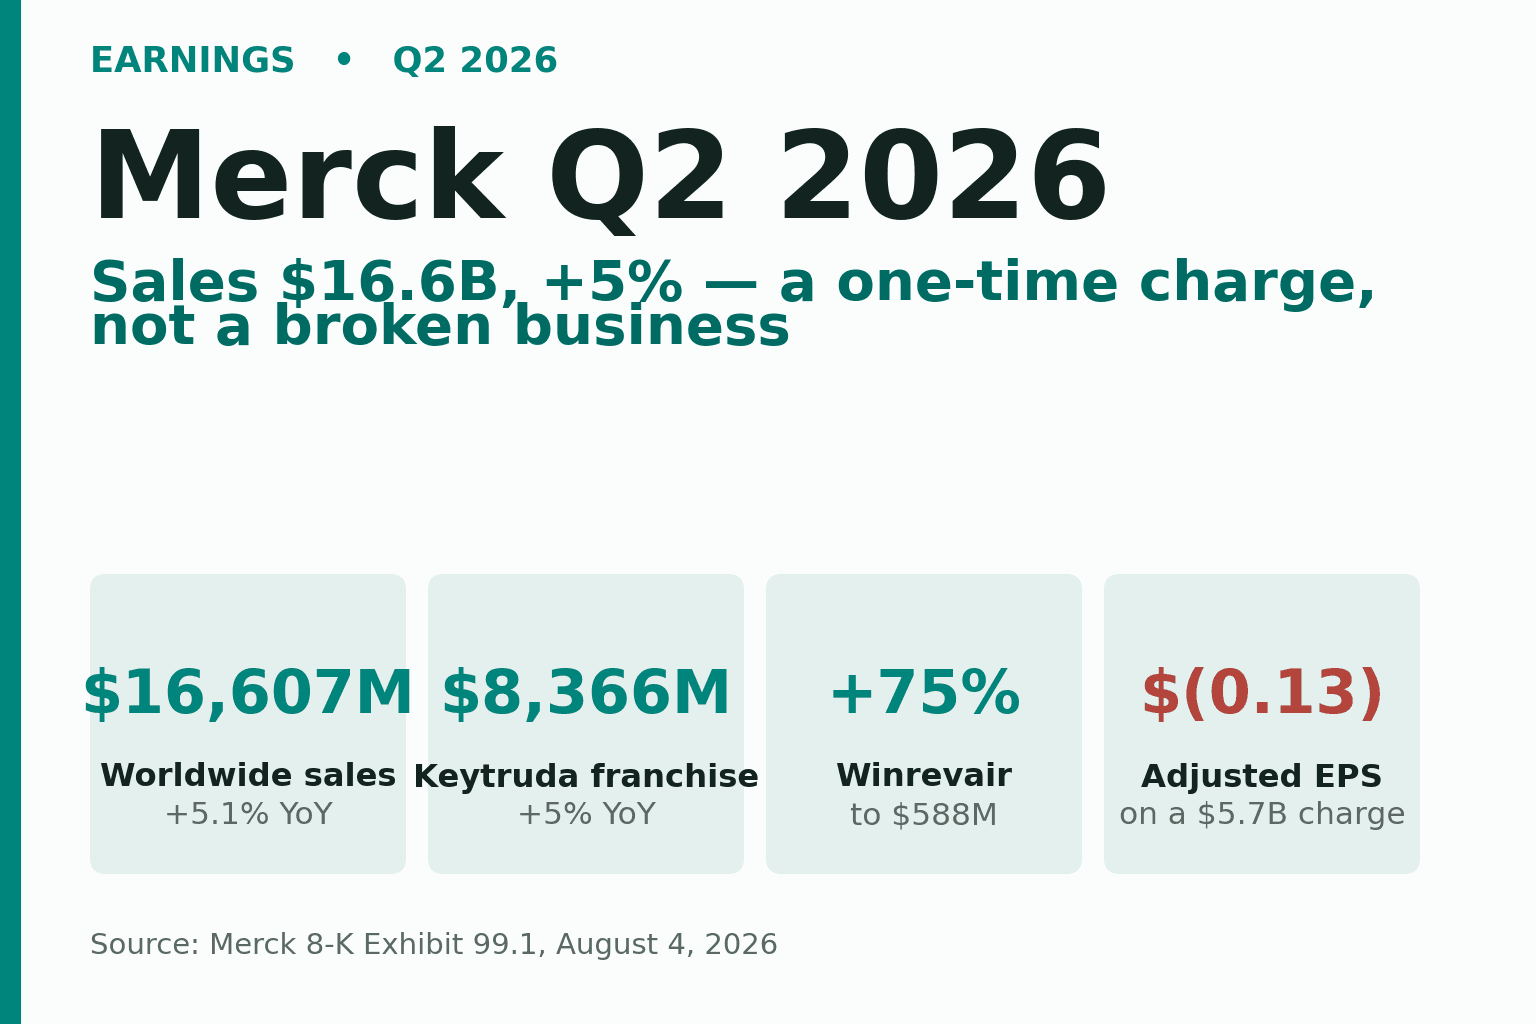
見た目どおりではない「損失」
Merckの第2四半期決算の最初の1行だけを読めば、何かが壊れたと思うでしょう。同社はGAAP純損失$(1,335)M、1株当たり$(0.54)を計上し、一度限りの項目を除くために経営陣が好んで用いる調整後の数字ですら、1株当たり$(0.13)の損失でした。
次に2行目を読んでみてください。全世界売上は+5.1%の$16,607Mへ伸び、ウォール街の予想を上回りました。会社全体を支える免疫療法薬Keytrudaは$8.4Bを維持。より新しい製品は急成長しました。そしてMerckは実際に通期の売上見通しを引き上げています。
この2つの見え方が、どちらも同時にこの四半期の真の姿だ、ということはあり得ません。両者のつじつまを合わせるのは、たった一つの一度限りの費用です。それが見えた瞬間、この四半期は醜い見出しをまとった健全な事業として読めてきます。
符号をひっくり返した費用
四半期中にMerckは、慢性骨髄性白血病を対象とした開発中の経口抗がん剤をもたらすTerns Pharmaceuticalsの$6.8Bでの買収を完了しました。会計ルール上、Merckは$5.7B、1株当たり$2.31の「取得仕掛研究開発(acquired in-process research and development)」費用を計上しなければなりませんでした。この用語は、取得したものの、まだ販売承認が下りていない医薬品プログラムに割り当てた価値を指します。この取引が資産の取得として扱われたため、その価値は貸借対照表に載せるのではなく、一括で費用処理されます。
この費用は研究開発費(R&D)の中に計上され、だからこそR&Dは前年同期の$4,048Mから$9,741Mへ膨れ上がりました。この一行だけで、四半期全体を損失に転じさせるのに十分でした。さらにMerckは、この費用を調整後の数字にも残す選択をしたため、通常のリストラ費用や買収費用とは異なり、除外されませんでした。GAAPとNon-GAAPの双方が赤字を示しています。
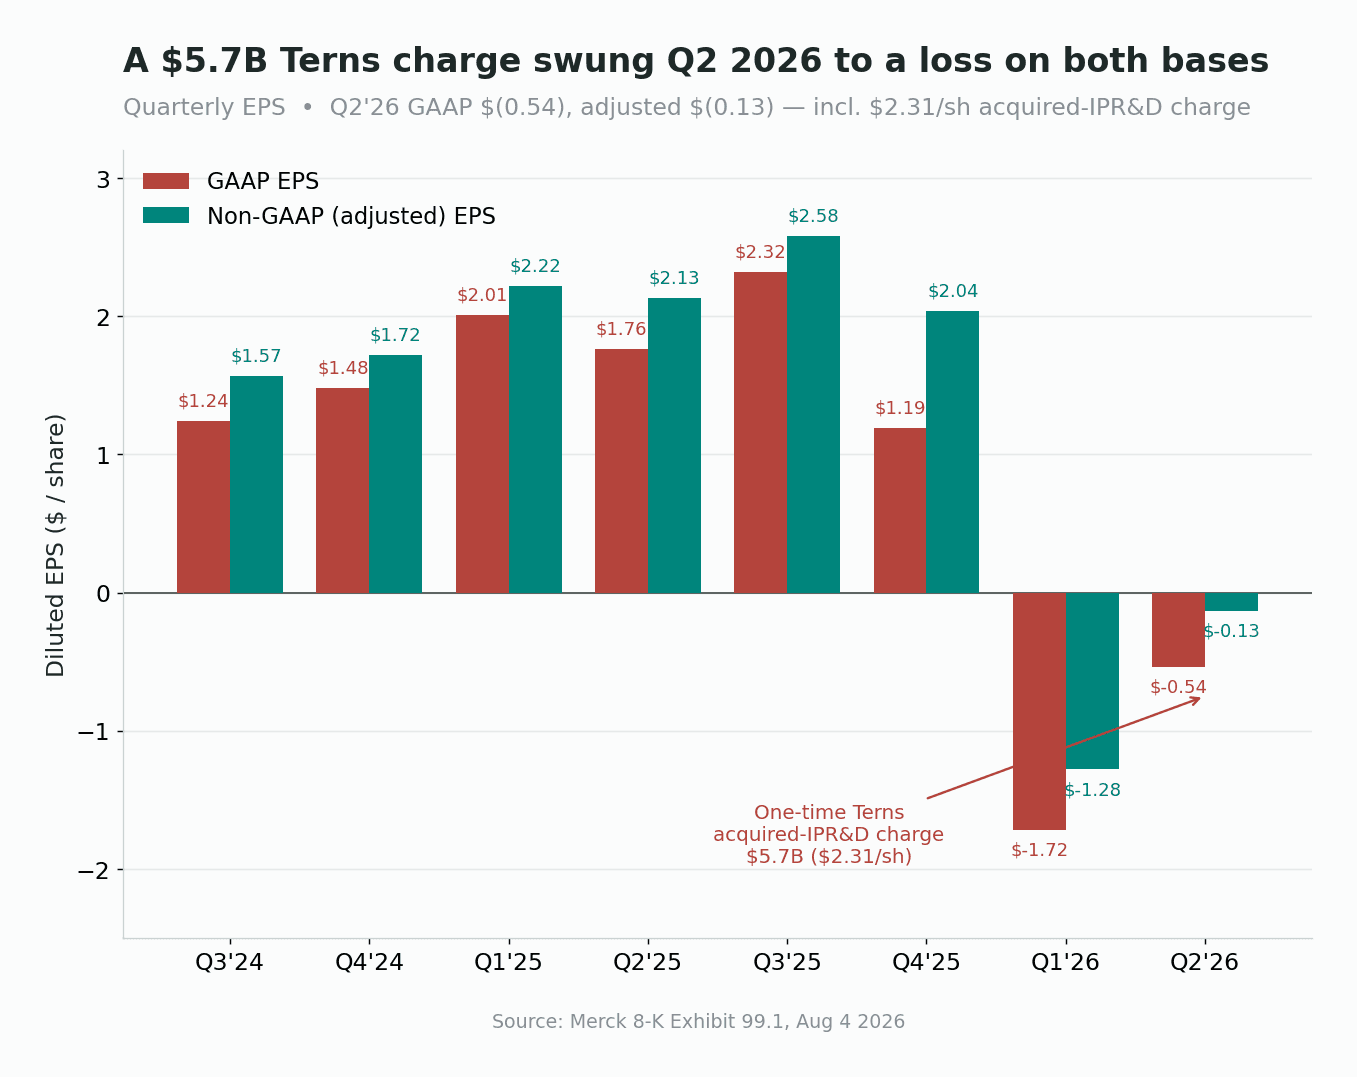
はっきりさせておきたい混同点が一つあります。一部の報道は、MerckのCidara買収に伴うはるかに大きい約$9Bの費用を一緒くたにしています。その費用は当四半期ではなく2026年第1四半期に計上されました。Q2を損失へ押し込んだ唯一の要因はTernsです。もう一点付け加えておくと、調整後の$(0.13)の損失は、実際にはアナリストが織り込んでいた1株当たり約$0.27の損失よりも小幅でした。市場は費用が来ることをすでに知っていたからです。言い換えれば、「損失」ですら上振れしたのです。
基盤事業は良好だった
費用を脇に置けば、本業の四半期業績は堅調でした。総売上$16,607Mは同社の過去最高圏に位置し、前年同期比で+5.1%、わずかな為替の追い風を除くと約+4%伸びました。
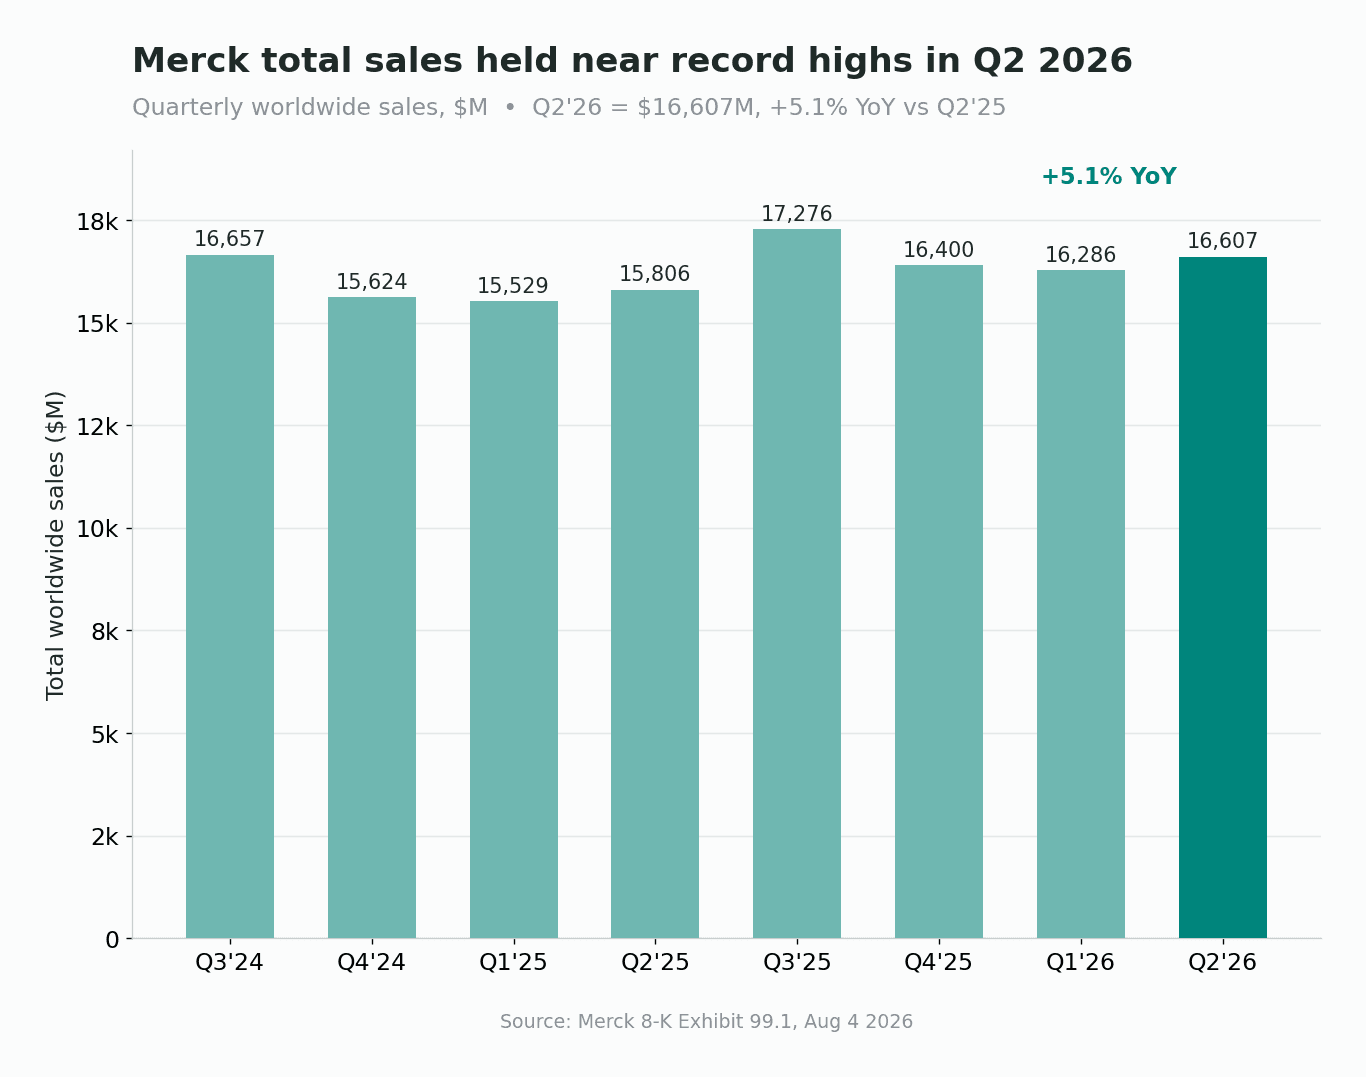
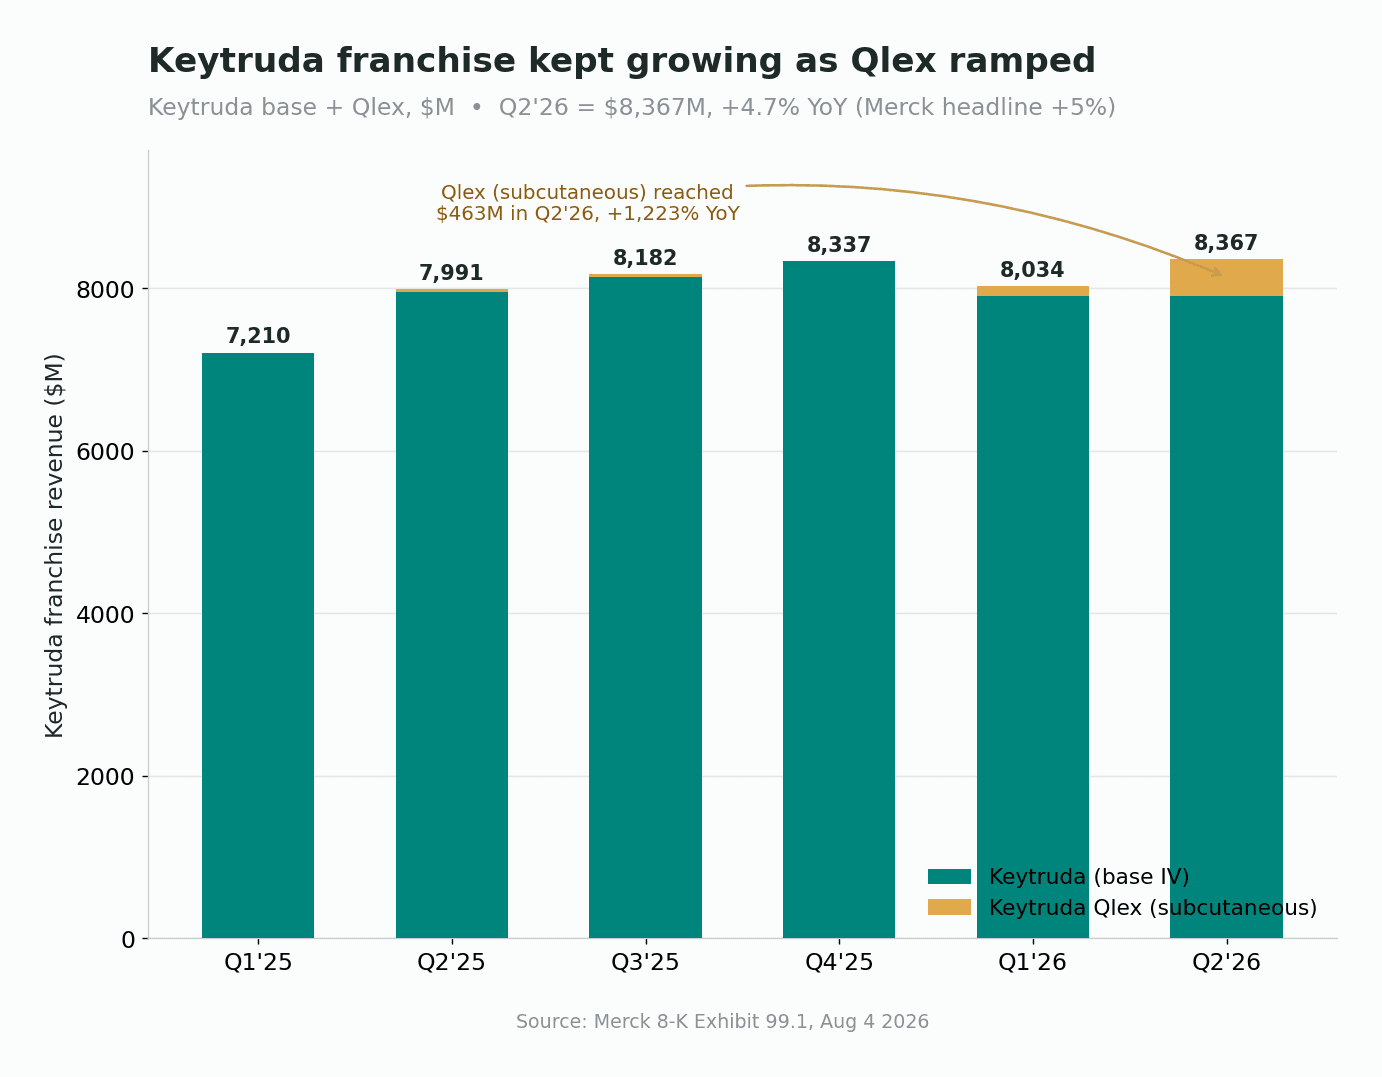
エンジンは、いつものようにKeytrudaでした。このフランチャイズは、いまや従来の点滴タイプに加え、Qlexと呼ばれる新しい皮下注射タイプも含み、約+5%の$8,366Mに達しました。興味深いのはその数字の内訳です。需要が皮下注射版へ移るなか、従来型のKeytrudaはほぼ横ばいでしたが、Qlexは4月に恒久的な保険請求コードが発効した後、$463Mへ跳ね上がりました。Merckは事実上、収益を失うことなく、最大の製品をより便利な形態へと移行させているのです。
新製品群は役割を果たしている
投資家がMerckのより新しい医薬品を気にかける理由は単純です。Keytrudaは2028年に主要な特許保護を失うため、経営陣はその穴を埋める若い製品の波を必要としています。今四半期、その波は大きくなりました。肺動脈性肺高血圧症向けのWinrevairは+75%の$588M。Weliregは+67%の$271M。肺炎球菌ワクチンのCapvaxiveは約+40%の$184M。さらにMerckは、これまで注射を必要としてきたコレステロール低下薬クラスで初の1日1回の経口薬と位置づけられるLIPFENDRAの米国承認を取得しました。
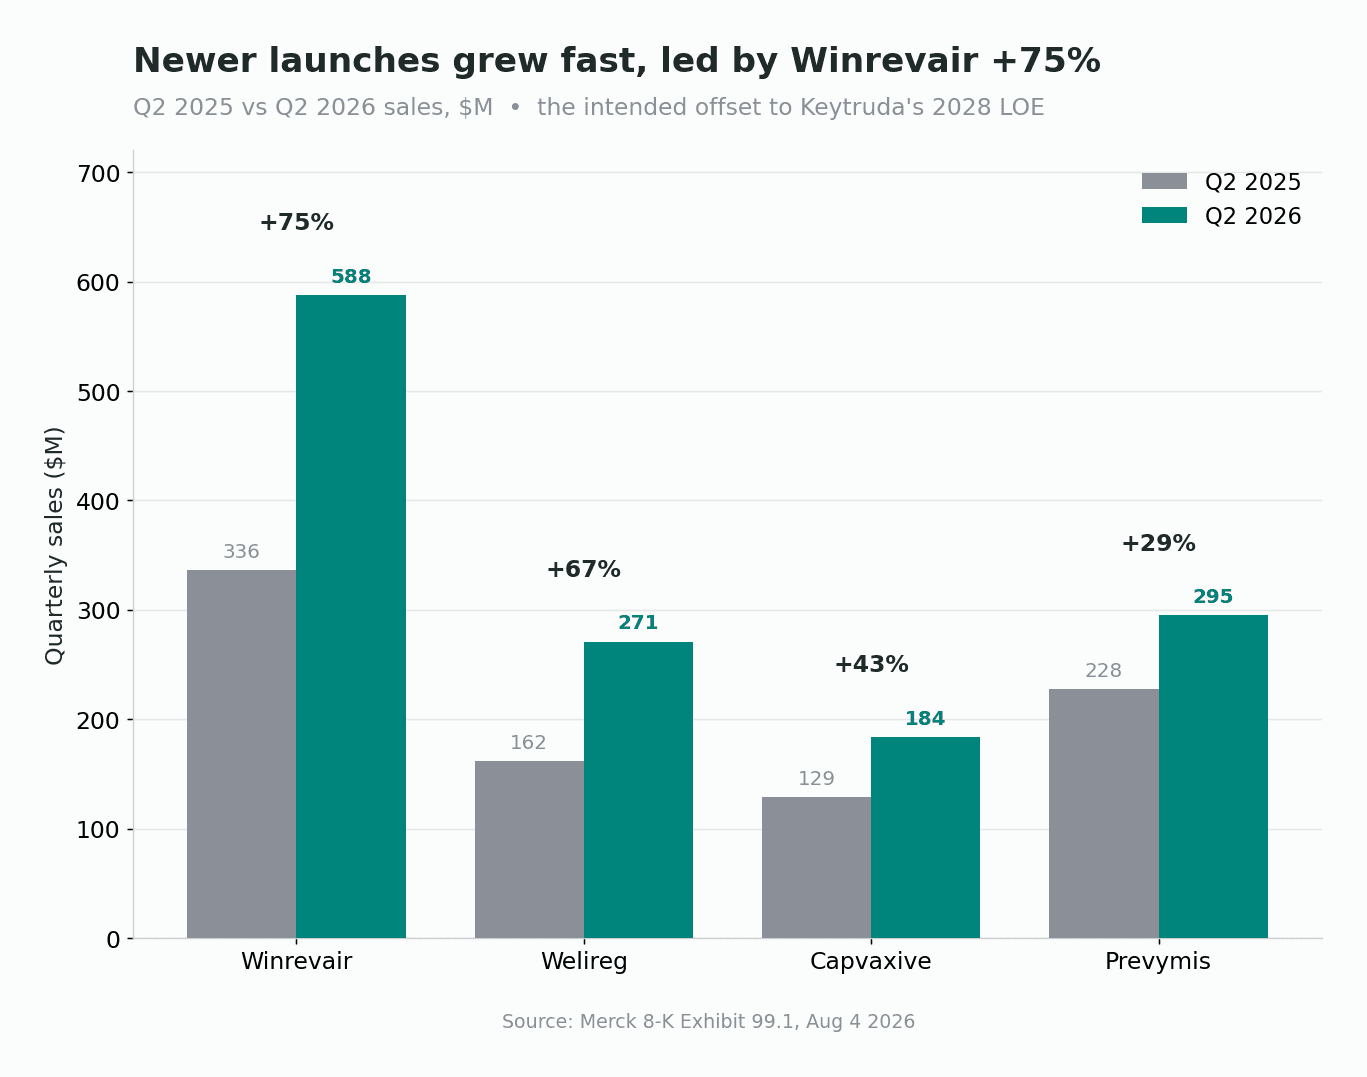
決算説明会でRobert Davis CEOは、迫るKeytrudaのパテントクリフを「崖というより丘に近い」と表現し、浅い落ち込みの後に成長へ戻ると述べ、20を超える新製品にまたがる$70B超の商業機会を挙げました。それこそが、新製品の数字が支えようとしている長期の賭けです。
ガイダンス:売上は上、利益は下、その理由は一つ
これが営業上の問題ではなかったことを最も明確に示すのがガイダンスです。Merckは通期売上見通しを従来の$65.8B〜$67.0Bから$66.3B〜$67.3Bへ引き上げ、かつレンジを絞り込みました。同時に、通期調整後EPSを従来の$5.04〜$5.16から$2.66〜$2.76へ引き下げました。
これは、何が変わったのかを数えるまでは不安を誘います。この引き下げは、ほぼ全面的に、通期を通じて流れ込む2件の一度限りの費用──$2.31のTerns関連費用と、それ以前の$3.62のCidara関連費用──に、いずれの費用も損金算入できないことによる高い税率を加えたものです。経営陣は、この引き下げは費用によるものであり基盤事業ではないと平明に述べました。営業が弱まっているために利益ガイダンスを引き下げる会社が、同じ口で売上ガイダンスを引き上げることはありません。
なぜ市場は肩をすくめたのか
投資家は素早く計算を済ませました。MRKは日中に$126.22〜$129.99で振れた後、+0.18%の$128.00、実質横ばいで引けました。売上の上振れと引き上げられた売上見通しが、損失という見た目をおおむね打ち消し、株価はほぼ出発点どおりに終えたのです。同じ立会いで大型製薬の同業各社は底堅く推移し、セクターへの波及不安はありませんでした。
アナリストは決算に対して前向きに構えており、目標株価の中央値は$140前後、レンジはMorgan Stanleyの慎重な$113からScotiabankの$155まででした。弱気シナリオが消えたわけではありません。それは2028年のKeytrudaパテントクリフ、米国の薬価交渉に伴うリスク、そして20の新製品パイプラインが十分な速さで穴を埋められるかという問いに立脚しています。しかし、そのいずれも、第2四半期の損失の本質ではありませんでした。
まとめ
MerckのQ2 2026は、見出しの先を読むことの教訓です。同社は売上を+5%伸ばし、Keytrudaを過去最高圏に保ち、より新しい製品の加速を見届け、通期の売上見通しを引き上げました。損失は書類上は本物ですが、それは$5.7Bの買収費用が会計上に生んだ反響──パイプラインに一つの医薬品を加えるためにMerckが意図的に負担したコスト──にすぎません。市場の横ばいの反応は正しいものでした。ここから注視すべき数字は当四半期のEPSではなく、そのパイプラインが、Merckが乗り越えると約束し続けているKeytrudaクリフを支えて会社を運びきれるかどうかです。