Merckの42億ドルGAAP損失は飾り——その上の80億ドルKEYTRUDAが本体
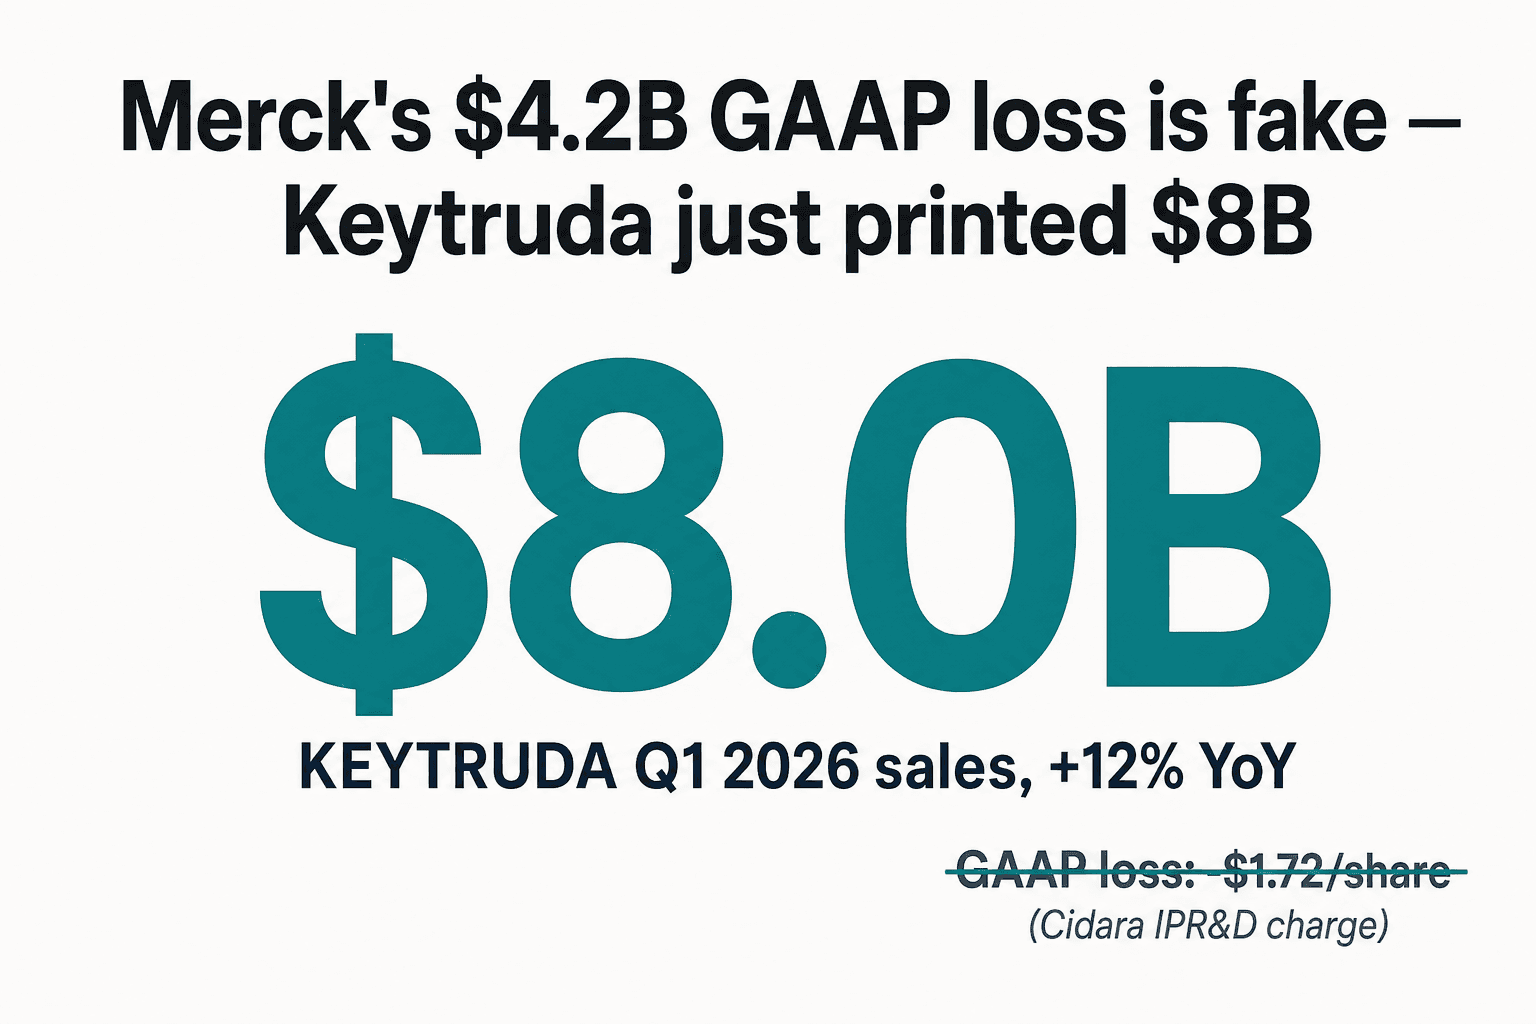
MerckのQ1 2026決算は、2つのストーリーが同時に印字されています。最上段の数字——42.4億ドルのGAAP損失、1株当たり -1.72ドル——はまるで惨事のように見えます。すぐ上にある80億ドルのKEYTRUDA四半期売上は、米大型製薬の中で最も品質の高い四半期決算の1つに見えます。
両方とも事実です。表面上の損失は、1月にクローズしたCidara Therapeutics買収による完全な一時的会計処理です。3.62ドル/株のIPR&D計上は実際に流出した現金ですが、これは1回限り、単期計上の項目です——アナリストたちはこれを除いて 基礎Non-GAAP EPSを約2.34ドル と算出、前年のベースである2.22ドルを上回っています。
費用を取り除いた残りは、きれいな「ビート&レイズ」です。売上162.9億ドル vs コンセンサス158.2億ドル。Non-GAAP EPS -1.28ドル vs 予想 -1.51ドル(コンセンサスはすでに費用を織り込み済み)。年間2026年売上ガイダンスの下限引き上げ、Non-GAAP EPSは両端引き上げ。
市場は30分かけてこの計算を済ませ、その日の株価は+2.1%で引けました。
KEYTRUDAはKEYTRUDAらしいことをしている
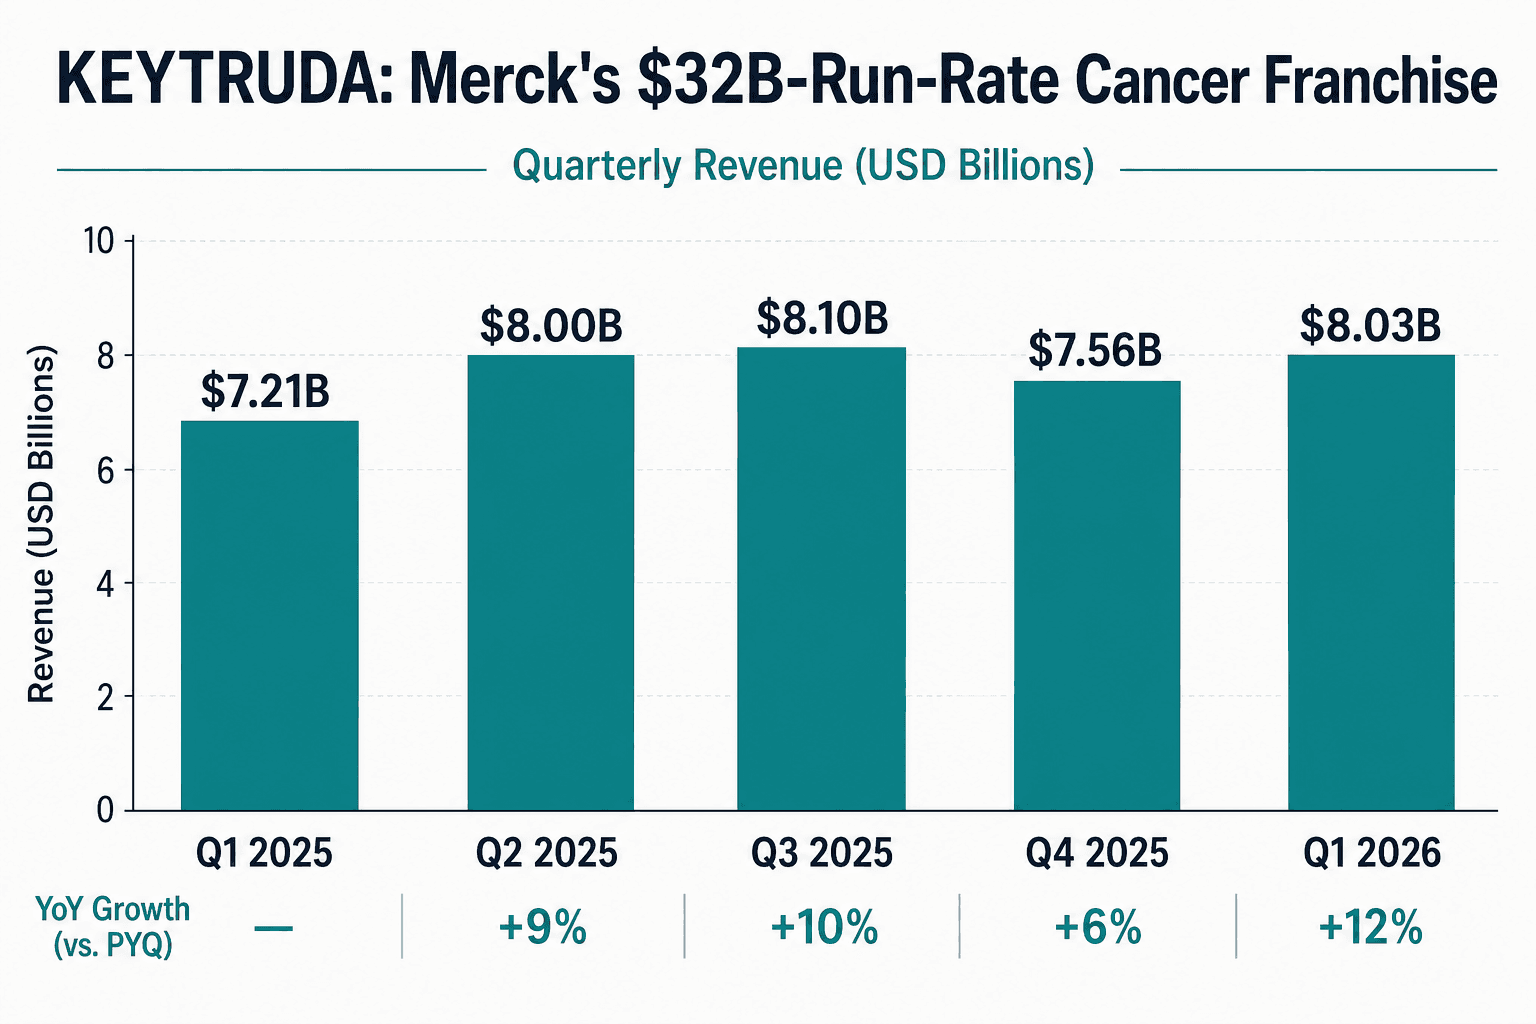
KEYTRUDAの計算は3年間変わっていません——320億ドルの薬です。Q1 2026は80.3億ドル、前年比+12%(為替除き+8%)。成長要因は2つに分かれます。早期適応症(トリプルネガティブ乳がん、子宮頸がん、腎細胞がん)の継続的な拡大と、転移性適応症における存在感(特に尿路上皮がん)。
新しい変化は KEYTRUDA QLEX——皮下注射剤型です。Q1 QLEXの売上は1.28億ドルで、Q4 2025の0.40億ドルから大きく加速しています(Q3 2025にFDAが全固形腫瘍適応症に承認を拡大、Q1 2026がフル稼働の最初の四半期)。なぜこの曲線が重要なのか。KEYTRUDA静注剤型の特許は2028年に切れます。Merckが特許の崖を越える橋は、既存IV事業をどれだけSC剤型に移行できるかにかかっており、SC剤型は独自の特許保護期間を持ちます。
QLEXは現在、KEYTRUDA総売上の約1.6%を占めています。2028年の壁が来る頃には、この比率は1.6%から数十%まで上がっている必要があります。Q1の成長軌道は、その曲線が急になりつつあることを示しています。
WINREVAIRは真の突破口
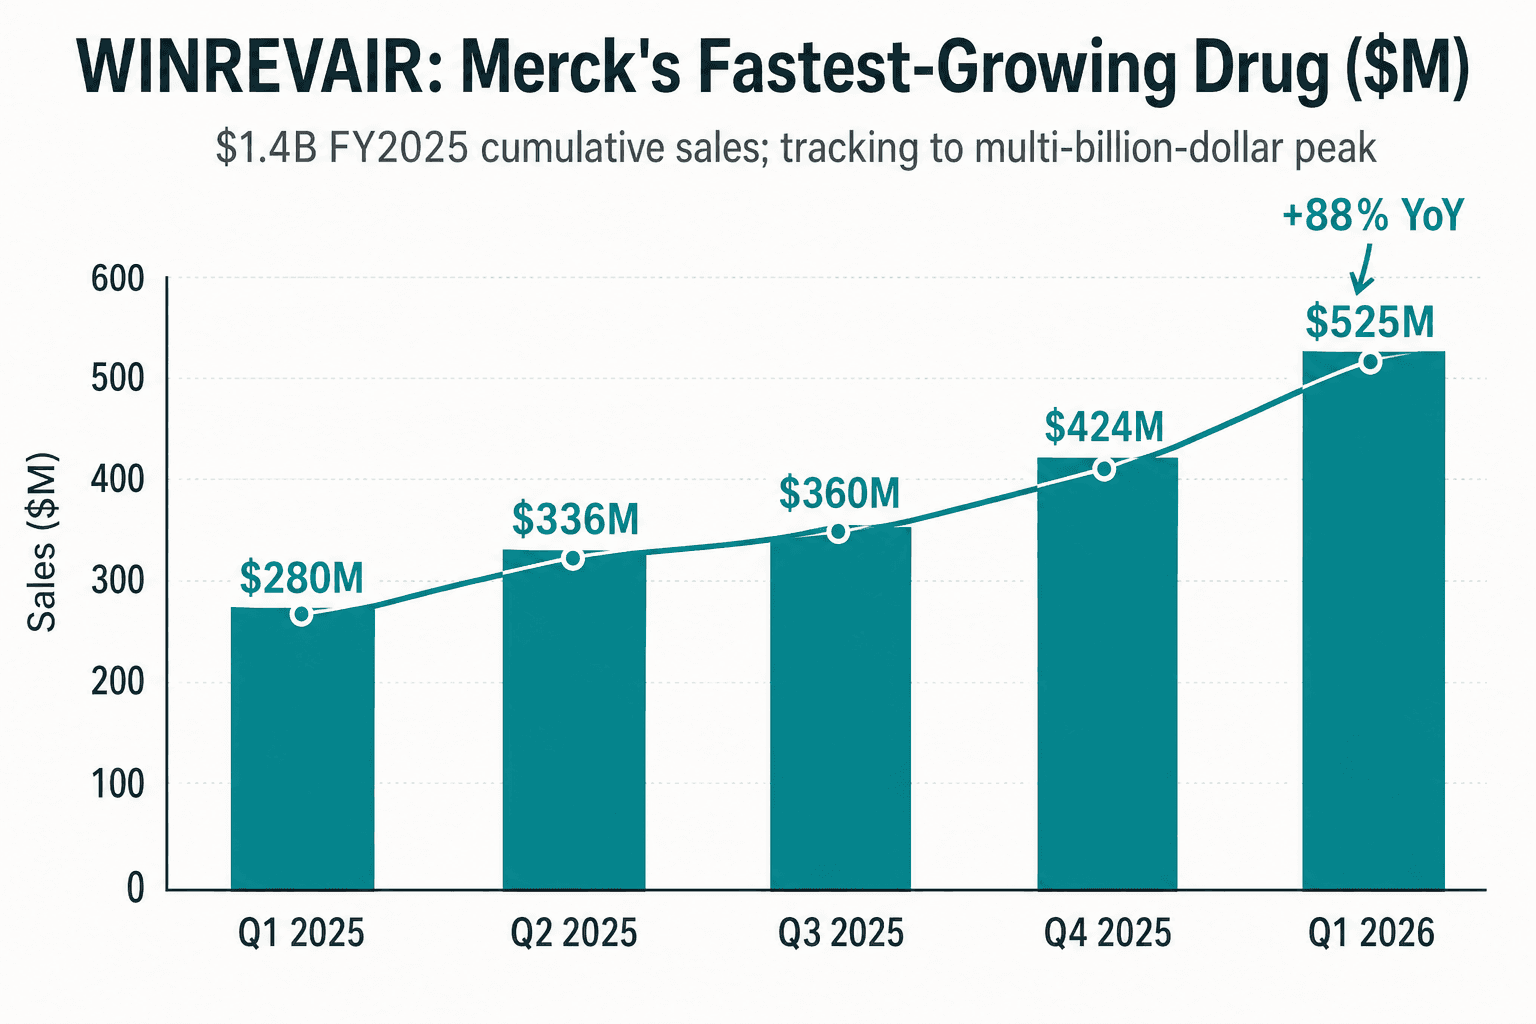
WINREVAIR(sotatercept;肺動脈性肺高血圧症 PAH)は、Merckの損益計算書上で唯一、リアルタイムでリレーティングしている製品です。Q1 2026売上5.25億ドル、前年比+88%、しかも前期比で加速:Q4 2025 4.24億ドル、Q3 2025 3.60億ドル、Q2 2025 3.36億ドル。
Q1の四半期売上ペース(5.25億ドル)が2026年通年で維持されれば、フルイヤーでは約25億ドル。セルサイドのピーク売上モデルは継続的に上方修正されており、ほとんどが2020年代後半に50–70億ドル(全国際展開後を含む)を見込んでいます。WINREVAIRはまた、PAH領域でのジェネリック競争が少ないこと、およびスペシャリティ/オーファン経済学に基づく価格構造という2つの構造的な追い風を享受しています。
投資家にとってWINREVAIRの役割は具体的です——「post-KEYTRUDA成長ストーリー」の圧縮版です。WINREVAIRが数十億ドル規模のピークに到達すると信じるなら、2028 LOEストーリーの重みは薄まります。
Gardasilの中国問題は解決していないが、悪化もしていない
GardasilのQ1 2026売上は10.69億ドル、前年比 -19%(為替除き -22%)。良くは見えませんが、これは 過去5四半期で最も小さい前年比下落 です——直前の数四半期は、中国需要の冷え込みと日本の国家キャッチアップ予防接種プログラムの終息が、絶対規模を押し下げてきました。
比較対象:Q2 2025 -55%、Q4 2025(通年ベース)-39%。Q1 2026 -19%という数字は、中国需要のもっとも深い段階下落が過ぎ去った可能性を示しています。ただしこれは、フランチャイズがここから上向くという意味ではありません。上向くには、米国市場の再加速か、中国チャネル受注の再開のいずれかが必要で、どちらもMerckの2026年ガイダンスには織り込まれていません。
Cidara、TernsとIPR&D計上の意味
3.62ドル/株のCidara IPR&D計上は、会計上「その案件のために1度だけ現れ、二度と現れない」タイプの行です。Cidaraが持ち込むのはCD388——長時間作用型インフルエンザ抗ウイルス薬候補で、Merckはこれを数十億ドル規模の製品にできると見ています。それを信じるかどうかは別として、この 計上は経常的な売上圧迫ではなく、1期限りの非現金調整です。
続いて Terns Pharmaceuticals——Merckはこの案件にクローズ時で約58億ドルを支払う予定(2026年5月クローズ予定)。Q2にさらに 約2.35ドル/株のIPR&D計上 を計上することになります。Ternsが持ち込むのはTERN-701:CML向けのBCR-ABLアロステリック阻害剤で、既存のCML治療薬(BMYのSprycel、PfizerのBosulifなど)の効果が薄れた耐性患者プールを直接ターゲットにします。
連続する2四半期に大型IPR&D計上が続くのは異例です。これはCEO Robert Davisの戦略の最も直接的な証拠でもあります——現在のキャッシュフローを使って、2028年の壁の前に「post-KEYTRUDAポートフォリオ」を先回りして組み立てる。ベアサイドの懸念は、2つの大型M&Aを90日以内に統合する実行リスク。ブルサイドはこれらの計上を「Merckが本来やるべきM&Aのコスト」と捉えます。
ガイダンス引き上げが本当のシグナル
Merckは2026年通年の売上ガイダンスを655億ドル–670億ドルから658億ドル–670億ドルに引き上げました(上限据え置き、下限+3億ドル)。Non-GAAP EPSは5.00–5.15ドルから5.04–5.16ドルへ引き上げ。
幅は小さいものの、方向こそが要点です。年初から3か月、Tern案件(58億ドル)はまだクローズしておらず、通常であればEPS下方修正で希薄化を吸収するところを、Merckは下限を引き上げる自信を示しました——基礎事業が計画より速く走っている、というメッセージです。これはサプライズの言葉ではなく、自信の言葉です。
Q2(7月末)に見るべきもの
次の決算では3つのことが定義します。
1つ目:QLEX四半期売上が前期比で再加速できるか。Q2が2.0–2.5億ドルレンジなら、LOE橋渡し論には意味のある追い風が吹きます。1.3–1.5億ドル前後で停滞すれば、ベアサイドは「SC移行には上限がある」と言い始めるでしょう。
2つ目:Q2がTernsの計上をどう吸収するか。再びGAAP/Non-GAAPダブル赤字(~2.35ドル/株計上)が見出しを支配するでしょう。重要なのは見出し数字ではなく、計上を除いた基礎数字です。
3つ目:Gardasilが -19%以下に踏みとどまれるか。Q2、Q3で下落幅が -10%未満に縮めば、中国安定化論は本物。-25%以上に戻れば、フランチャイズは構造的に下方シフト。
データに最もフィットする一文はシンプルです——GAAPの行はノイズで、KEYTRUDA + WINREVAIRの2行がシグナルです。Merckはリアルタイムでpost-2028ポートフォリオを買い集めており、基礎事業は計画より速く走っています。