Meta 2026年Q2:売上+28%も利益率が急低下
成長の四半期を、市場は支出の四半期と読んだ
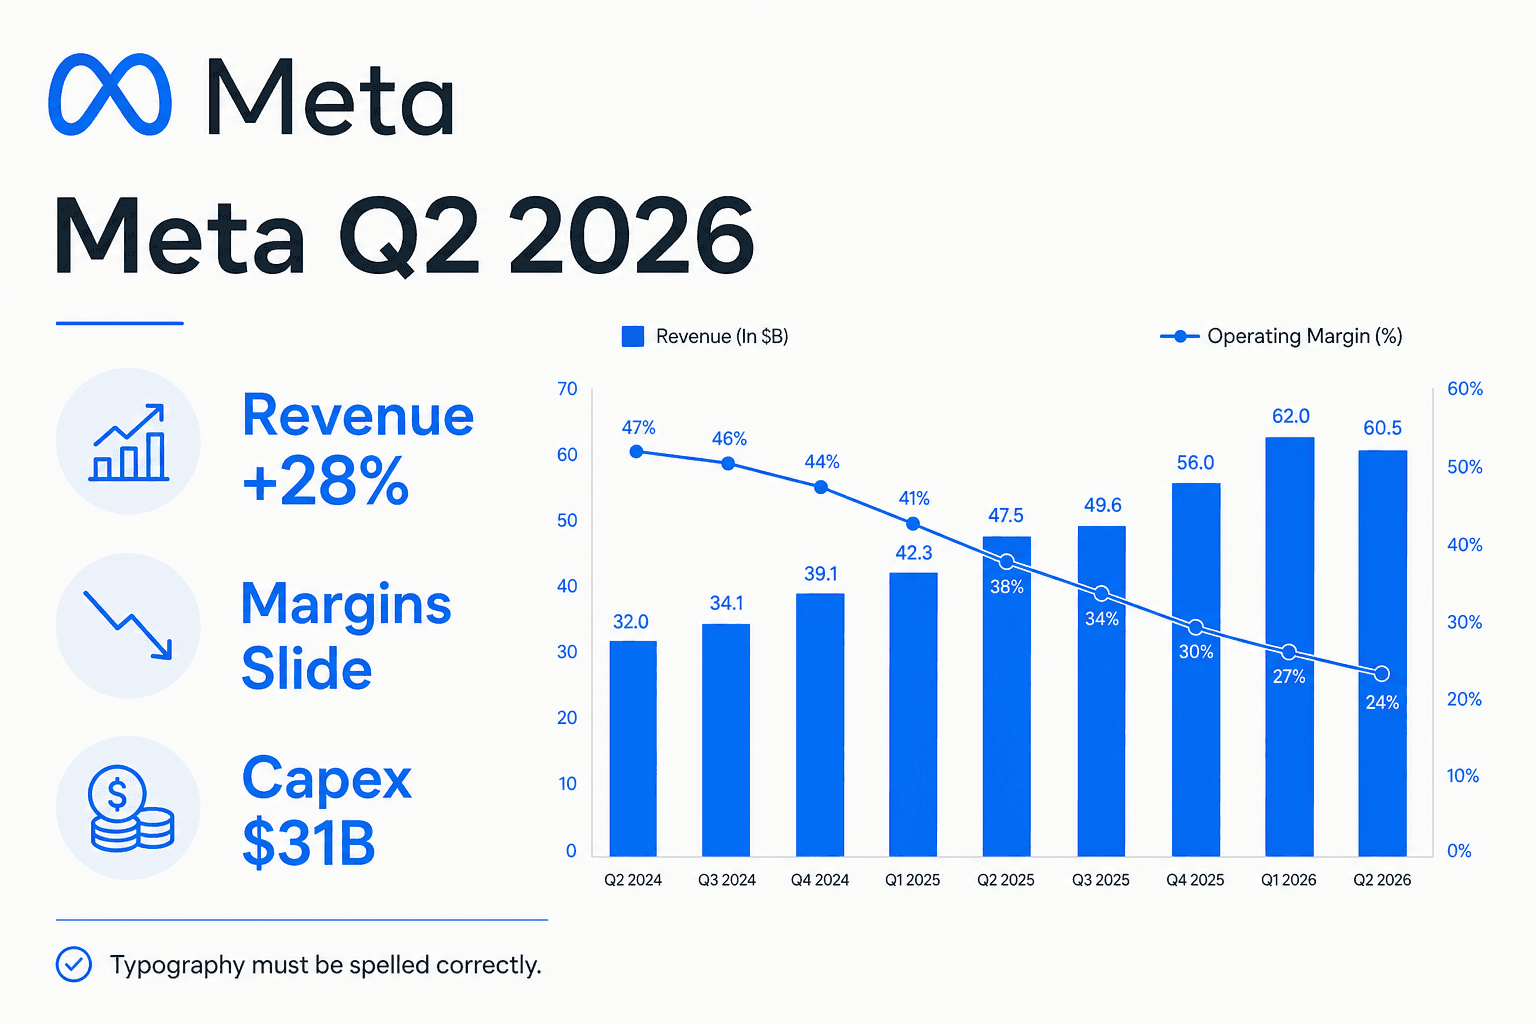
Metaは高い成長を遂げましたが、それを実現するために投じた支出の大きさゆえに、市場から厳しい仕打ちを受けました。2026年6月30日までの3カ月間、売上は前年同期比28%増の608億ドルとなり、ウォール街の予想であった約595億~602億ドルを余裕をもって上回りました。今なおほぼ事業のすべてを占める広告は27.5%増の594億ドルに伸びました。Metaにとって最も重視されがちなトップラインという基準で見れば、これは明確な上振れでした。
続いてボトムラインが姿を現しました。GAAPベースの希薄化後EPSは6.18ドルと前年同期比13%減で、アナリストが見込んでいた約7.13~7.22ドルに届きませんでした。売上で上振れしながら利益で下振れするというのは、過去2年間にわたって投資家に「その逆」を期待させてきた企業にとっては異例の逆転です。株価は時間外取引で一時10%下落して約529ドルまで下げ、その後7%安付近の約543ドルまで戻しました。当四半期は、需要の面では力強く、そこから先のあらゆる面では弱い内容でした。
売上:広告エンジンは依然として快調
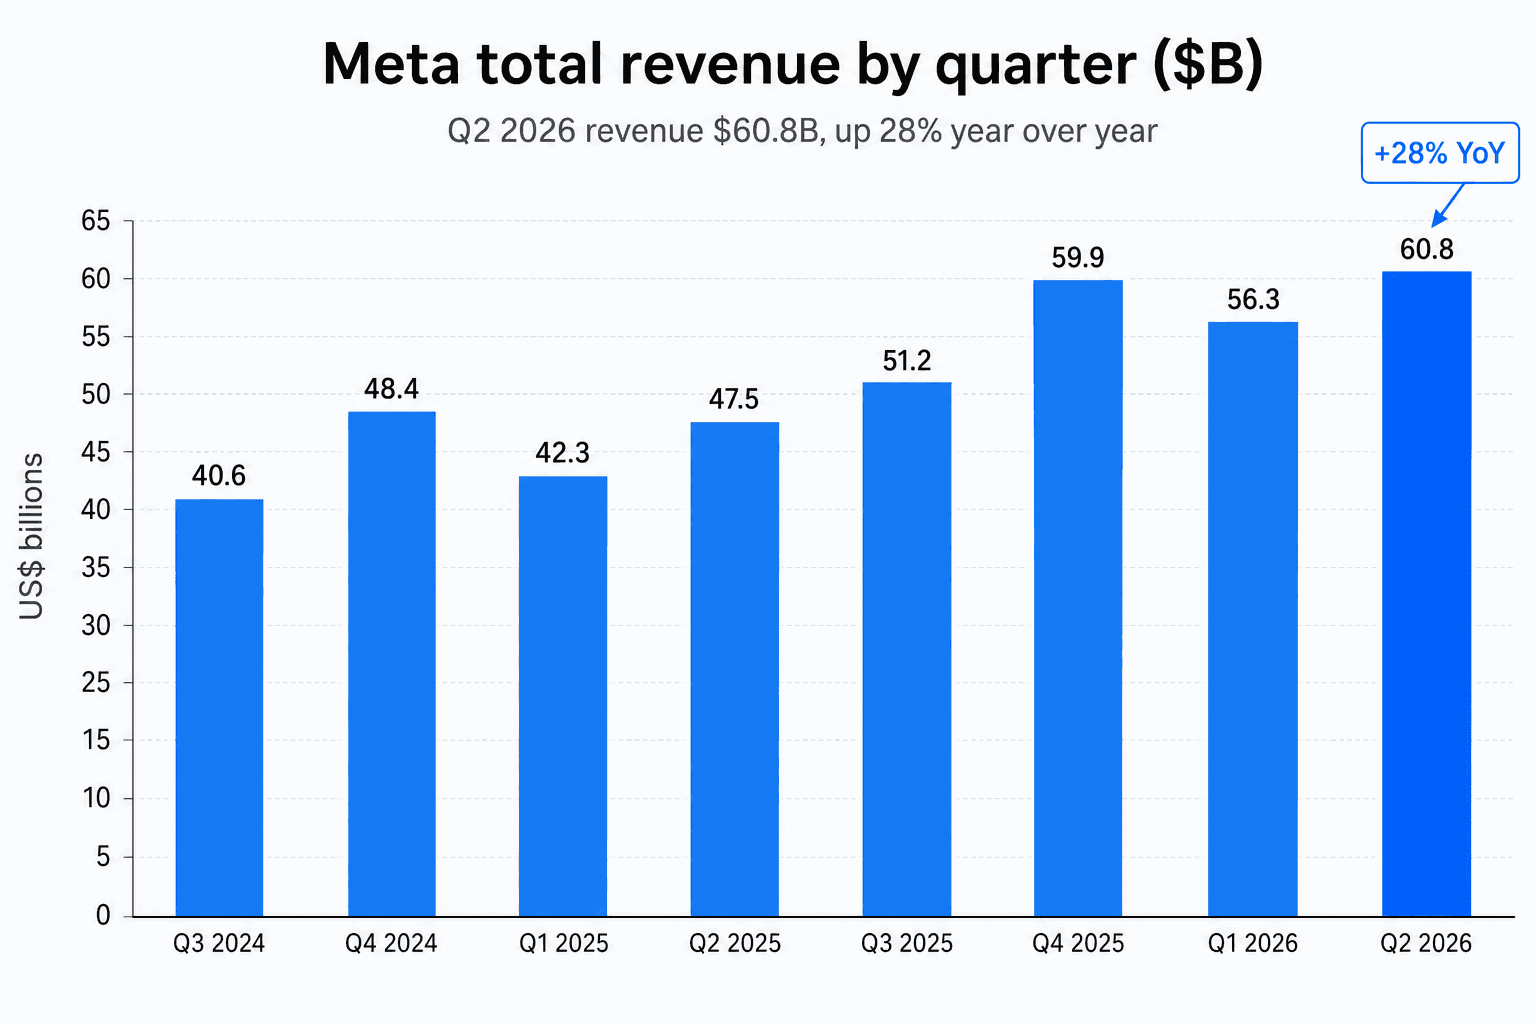
利益をめぐる雑音の下で、広告マシンはこれまでどおり健全に見えます。Metaの各アプリでの広告インプレッションは前年同期比14%増、広告単価の平均は12%上昇し、この2つが掛け合わさっておおむね27%の広告売上成長になりました。MetaはこれをAIの取り組みの直接の成果だとしています。コンテンツ推薦と広告ターゲティングの改善により、Facebook上で広告クリックは約8%、コンバージョンは約16%上昇しました。エンゲージメントは記録を更新し続け、Family of Appsの1日あたりアクティブ利用者は36億人、Instagramのデイリーアクティブは20億人を突破し、Threadsの月間利用者は5億人を超えました。
新しめの事業にも芽が見えました。ビジネスメッセージングなどを取り込むFamily of Appsの「その他」売上は10億ドルに達し、73%増と事業の中で最も速く成長し、Metaによれば毎週100万社超の企業が同社のAIエージェントを利用しています。今四半期、Metaの需要サイドはそもそも問題ではなかったのです。
崩れたのはコストの側だった
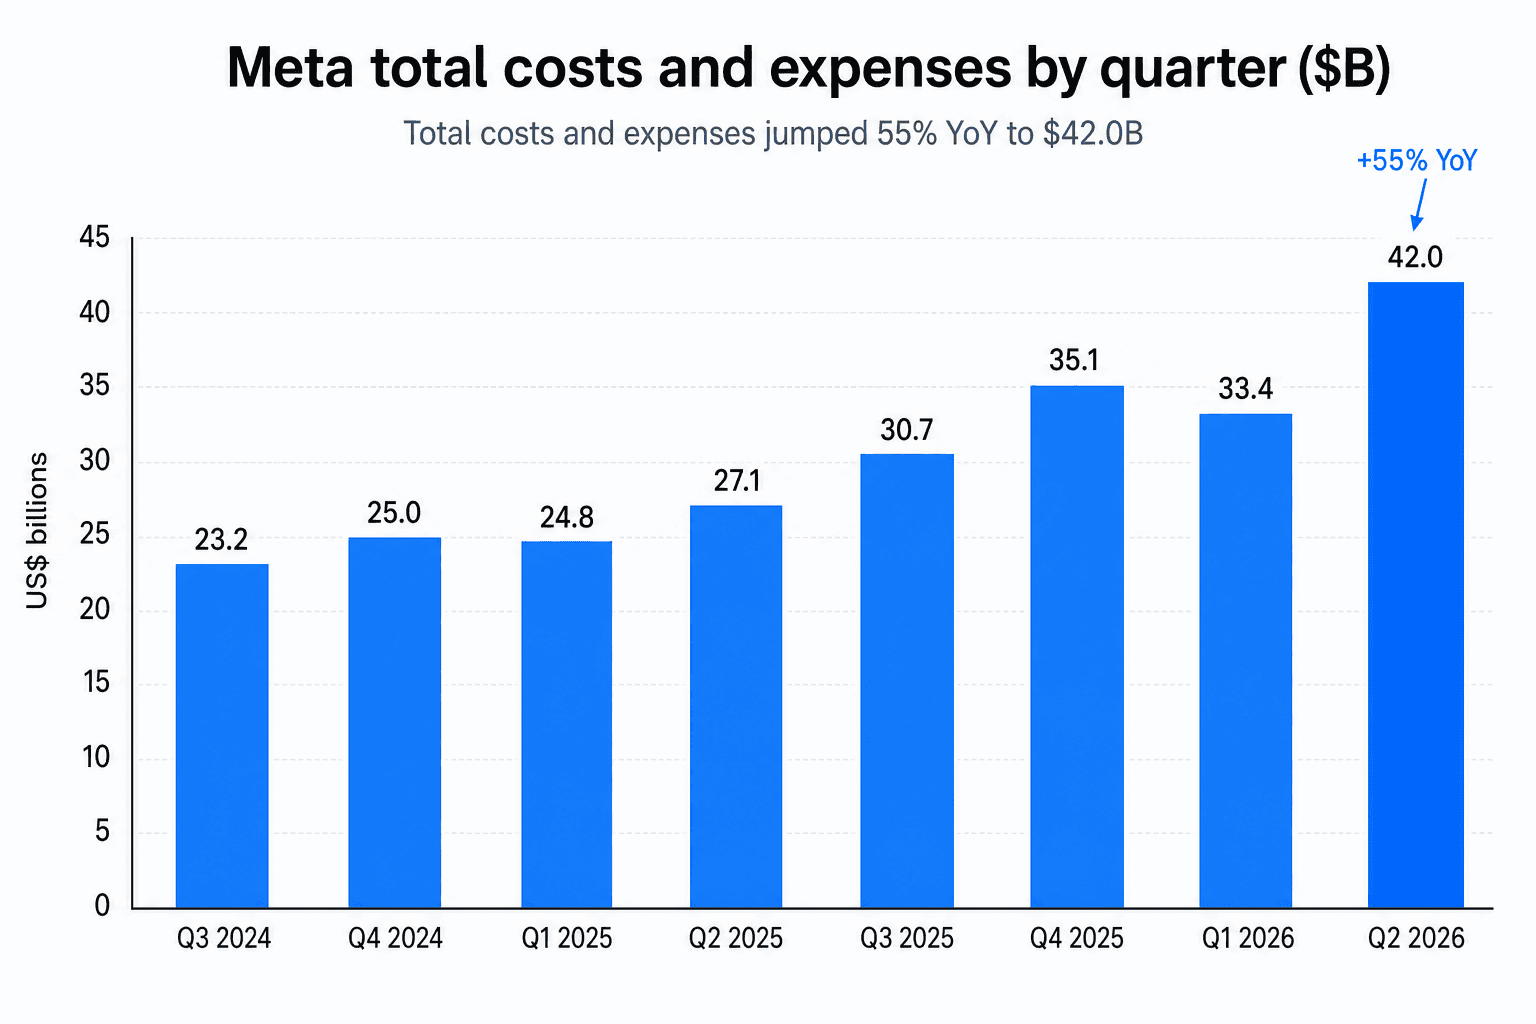
総費用は55%増の420億ドルに膨らみ、28%の売上成長を大きく上回りました。この差こそが、利益下振れの物語のすべてです。その打撃の大半は、2件の異例な費用によるものです。同社に重くのしかかる青少年保護をめぐる裁判に関連する訴訟費用24億ドルが一般管理費に計上され、この項目を111%押し上げました。これとは別に、2026年5月に発表された約8,000人規模の人員削減に伴う11.8億ドルの割増退職金が、各費用項目に分散して計上されました。この2項目を合わせると約35.8億ドル、当四半期の費用の約8.5%に相当します。
一時的な費用の先には、より恒久的な圧力が横たわっています。研究開発費は67%増となりました。MetaがAI人材を増やしたことに加え、より重要なのは、データセンターとチップに伴って増える減価償却費を吸収したことです。この減価償却費は来四半期に消えてなくなるものではありません。それはAI構築の経常的なコストであり、支出が複利で積み上がるにつれて、報告される数字を圧迫し続けます。
利益率が打撃を受ける
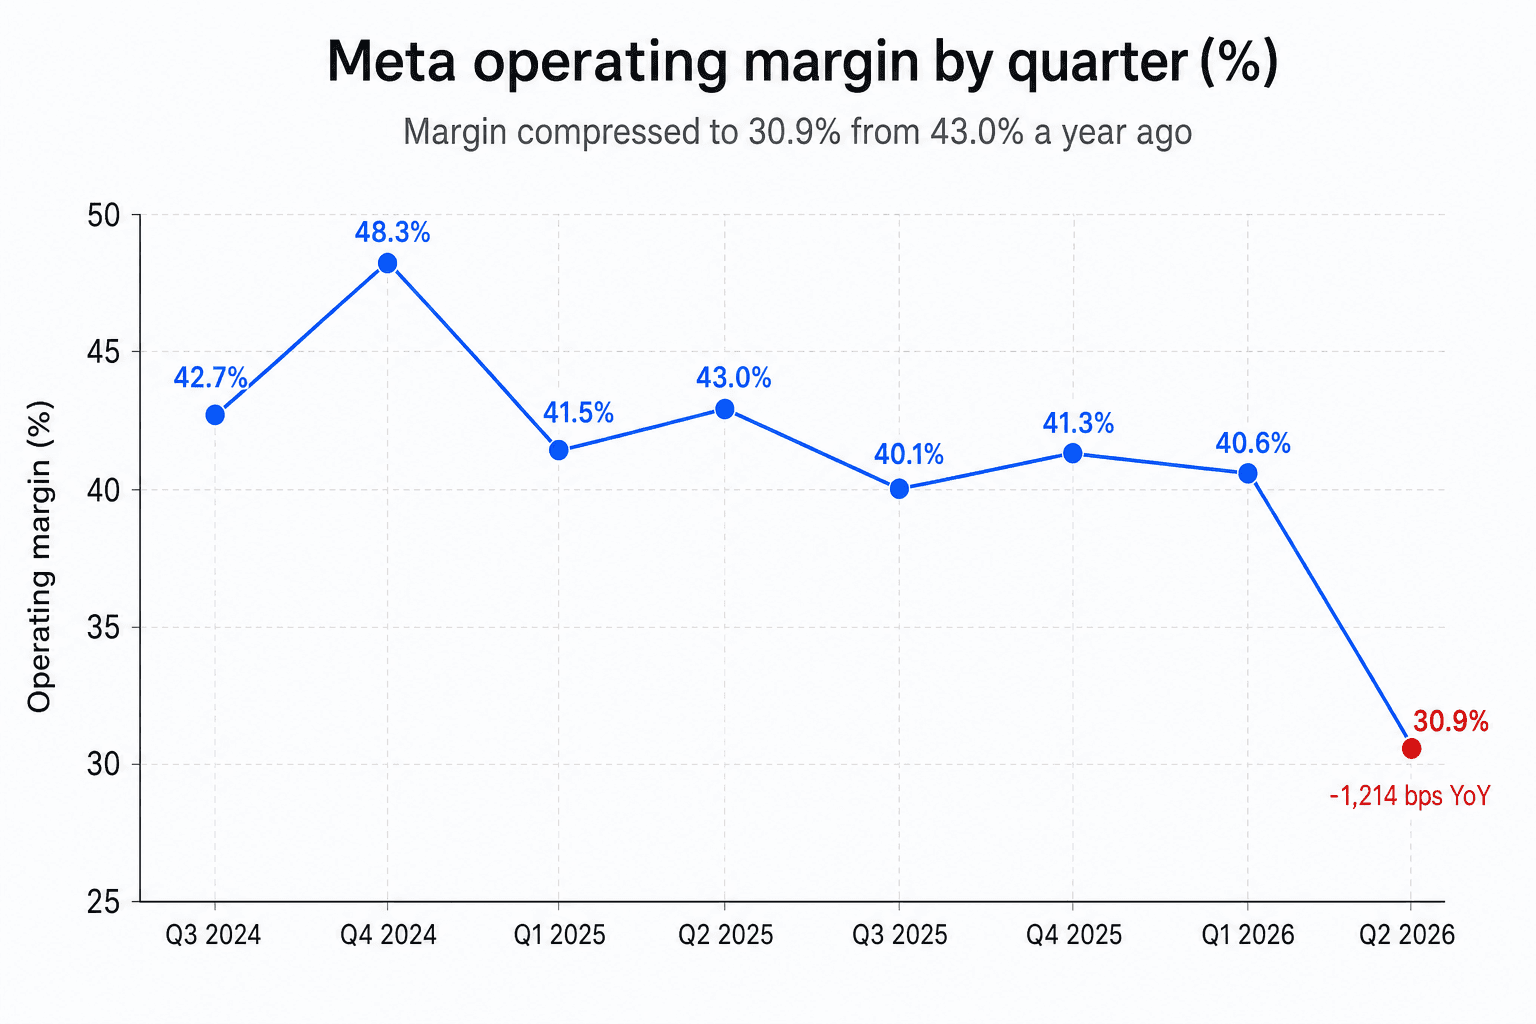
コストが売上のほぼ2倍の速さで増えれば、その代償を払うのは利益率です。営業利益は8%減の188億ドルとなり、売上のうち利益として残る割合である営業利益率は、前年同期の43.0%から30.9%へと縮小しました。約1,214ベーシスポイントの下落で、Metaがここ数年で記録した中でも最も急な単一四半期の利益率低下の一つであり、本来なら過去最高の売上四半期となるはずだったものを利益の減少へと転じさせました。純利益は14%減の158億ドルとなりました。
働いている2つの力を切り分けておく価値があります。法務と割増退職金の費用は一時的なもので、圧縮のかなりの部分を占めます。AIの減価償却は構造的なものです。投資家は前者を見過ごせても、後者は織り込まざるを得ません。1年にわたって緩やかに下降してきた利益率のグラフが、突如として崖から落ちたように急落したのは、そのためです。
フリーキャッシュフローの圧迫
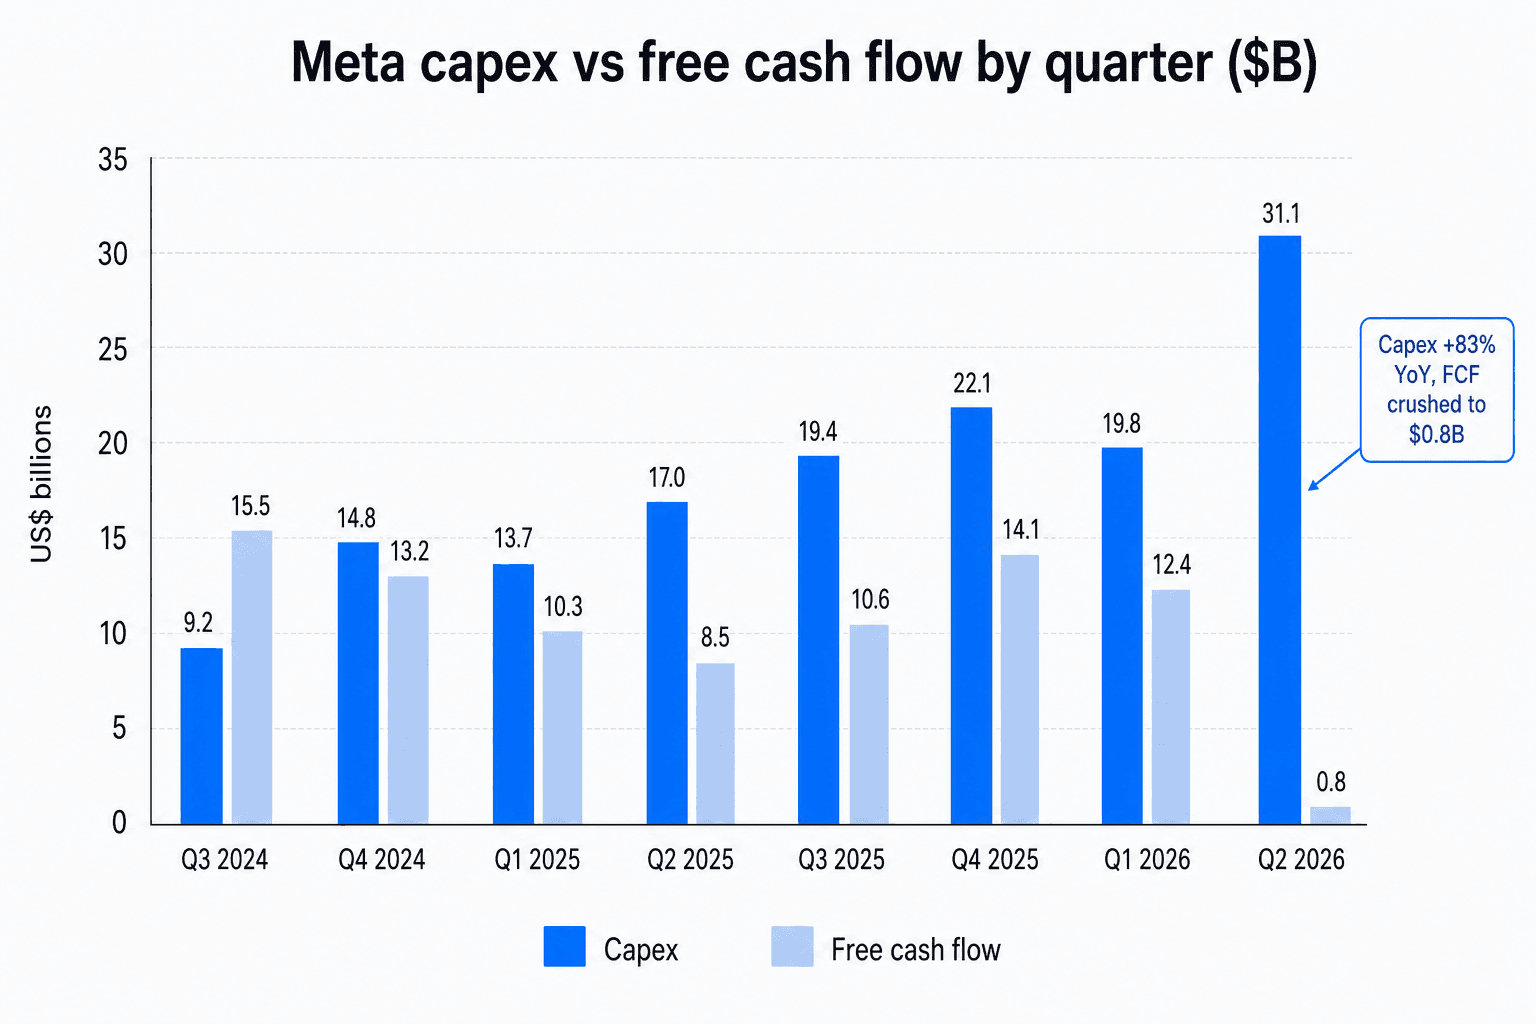
投資家を最も動揺させたのが、このグラフです。Metaの営業キャッシュフローは25%増の319億ドルと力強いものでした。しかし設備投資は前年同期比83%増の311億ドルに達し、その営業キャッシュのほぼ1ドル残らずを食い潰しました。残ったフリーキャッシュフローはわずか7.84億ドルで、1年前にMetaが生み出した85億ドルから91%減となりました。同社はこの不足分の一部を負債で賄い、当四半期に約249億ドルの新規長期借入を実施したほか、13.5億ドルの配当を支払い、自社株買いは行いませんでした。
Fortuneの評価は率直で、フリーキャッシュフローが「押し潰された」と表現し、Metaがインフラにキャッシュを注ぎ込む資本集約型の事業、すなわち「公益事業(ユーティリティ)と化す」リスクがあると警告しました。最も痛烈な対比が生じたのは、同じ晩でした。Microsoftが、同社のAzureクラウドが年間売上1,000億ドルを突破したと報告したのです。ライバルのハイパースケーラーは、少なくとも自らのAIインフラを外部に貸し出して即座に売上へ変えられる、という事実を思い起こさせるものでした。Metaはそうしたクラウドの逃げ道なしに支出しています。この差は、ザッカーバーグ氏が決算説明会で計算能力を直接売るという案を持ち出し、すぐに打ち消したときに、自ら認めたものでした。
経営陣が投資家に語っていること
ザッカーバーグ氏は、この支出を巨大な報酬への意図的な賭けと位置づけました。Metaは「万人のためのパーソナル超知能」、すなわち何十億人もの人々のためにすぐに使えるAIエージェントの実現に向けて構築を進めている、と同氏は述べ、同社の規模とデータが持続的な優位性をもたらすと論じました。希少な計算能力を外部に貸し出したいという誘惑については、「その上に知能を築けば価値が複利で積み上がるのに、短期的な利益のためにすべての計算能力を売るのは愚かだろう」と語りました。スーザン・リー氏は、Metaは「今日、需要に対して供給が制約されており、当面はその状態が続くと見込んでいる」と補強しました。
ガイダンスは、この賭けの輪郭を描き出しています。Metaは通期の設備投資を1,300億~1,450億ドルへと絞り込み、法務費用を吸収するため通期の費用ガイダンスの下限を1,650億~1,690億ドルへ引き上げました。Q3売上は610億~640億ドルとする見通しを示しましたが、その中央値は一部のアナリストには物足りないと受け止められ、年内の残り期間の想定税率を15~17%へ引き上げました。経営陣は依然として、通期の営業利益が2025年の833億ドルを上回ると見込んでおり、これは足元の圧迫を需要の問題ではなく支出の選択と捉えているというシグナルです。
ウォール街は強気を維持、だが議論は本物だ
決算発表を前に、セルサイドのセンチメントは明確に前向きで、「買い」や「オーバーウェイト」の格付けに集中し、平均目標株価は825~840ドルの範囲にありました。強気派は、Rothschildによる、ウォール街で最も高い1,000ドルの目標株価、すなわち設備投資がより大きく変換効率の高い広告エンジンへと複利で積み上がると論じる立場から、より慎重な声まで幅があります。UBSは決算前にすでに目標を766ドルへ引き下げており、設備投資の急増に伴う減価償却の増加が近い将来の利益を圧迫すると警告していました。まさにその通りの展開となったのです。
懐疑派には明確な旗手がいます。Wedbushのイガル・アルーニアン氏は「中立」格付けと671ドルの目標株価で、Metaの支出を広がりつつある「マネタイズ・ギャップ」と位置づけ、AIへの設備投資が売上に変換されるという証拠を、それに対価を払う前に求めています。それこそが、当四半期が露呈させた断層線です。Metaの広告事業やエンゲージメントを疑う者はほとんどいません。争点はタイミングにあります。今や同社のフリーキャッシュフローのほぼ全額を飲み込んでいるAI構築が、目に見えて報われるようになるまで、投資家がどれだけの期間それを支え続けるのか、という点です。今四半期、Metaは市場にさらなる忍耐を求めました。そして市場は、少なくともその晩は、ノーと答えたのです。