Eli Lilly、1四半期で56%成長——その上で2026年通期見通しをさらに20億ドル引き上げ
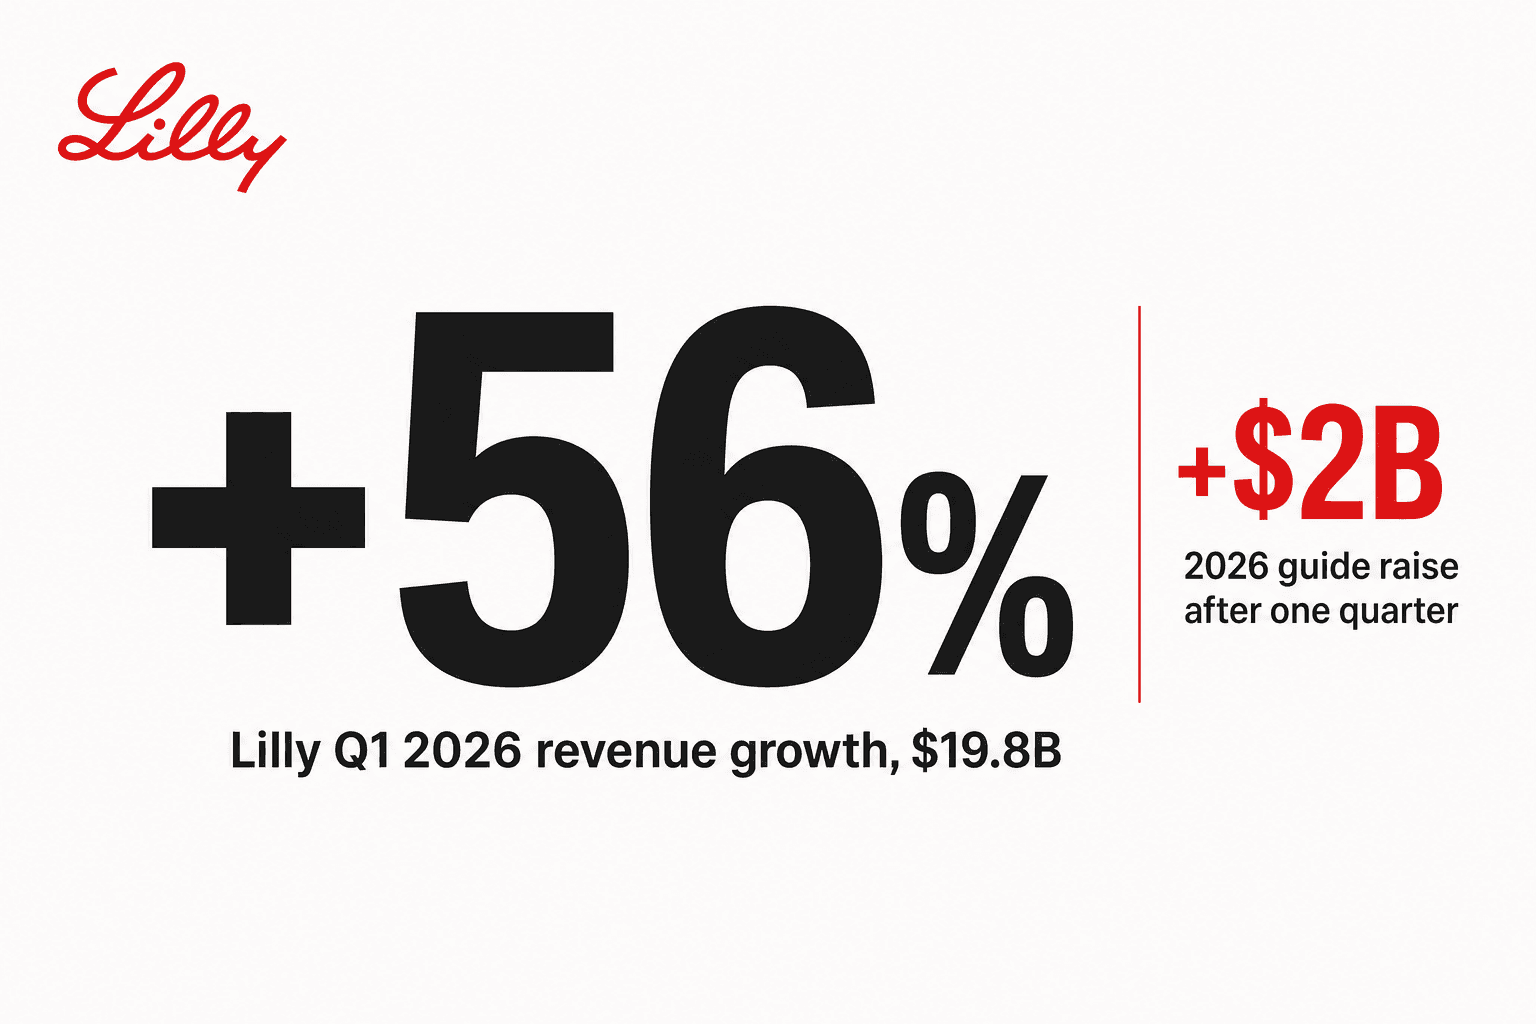
Eli LillyのQ1 2026決算は、通常の大型製薬の枠に収まらない数字です。売上198億ドル、前年比+56%。Non-GAAP EPS 8.55ドル、前年比+156%。Mounjaro1製品の四半期売上が86.6億ドル——過去3年間でQ4 2024を除くすべての四半期のTesla自動車事業全体より大きい。
その前の四半期——Q4 2025——もすでに193億ドルでした。Lillyの売上は事実上、四半期当たり約195億ドル水準で前期比横ばい。Q1 2025のベース127.3億ドルとの対比なので、+56%という成長は単一の一時的カタリストによるものではなく、GLP-1フランチャイズが12か月前よりはるかに大きいベースの上で複利成長を続けた結果です。
そして、年初から3か月時点で、Lillyは 2026年通期見通しを20億ドル引き上げ ました。売上800–830億ドルから820–850億ドルへ。Non-GAAP EPSを33.50–35.00ドルから35.50–37.00ドルへ。1四半期で見通しを変える。当日株価は+10.3%で引けました。
Mounjaroは年率340億ドル規模に到達
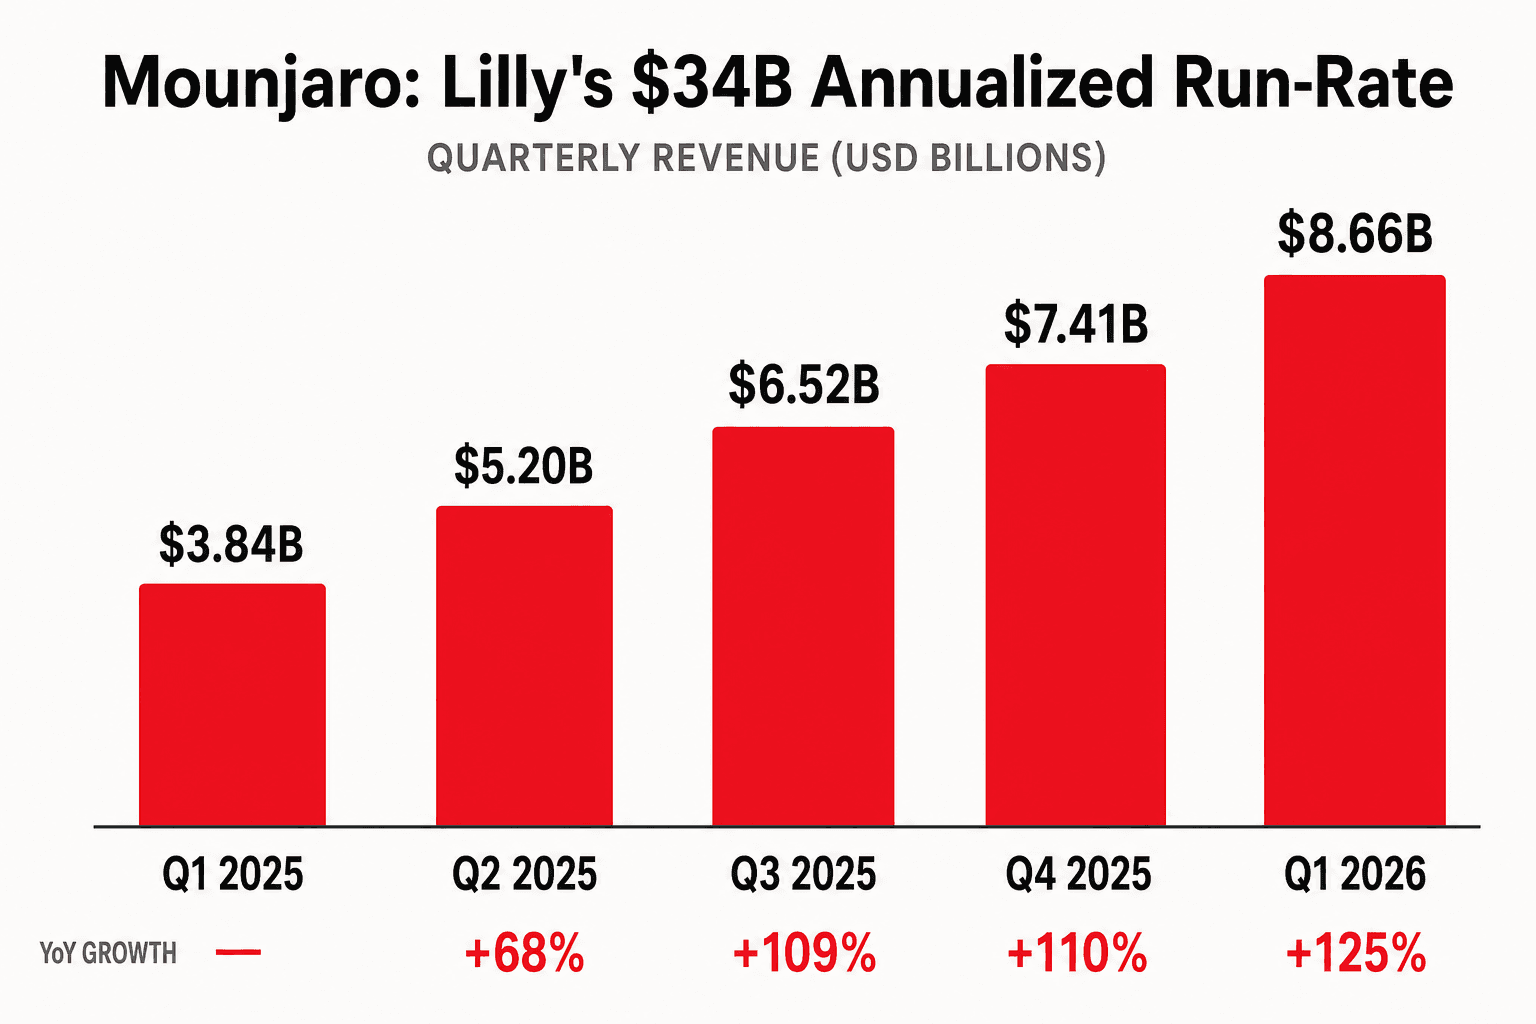
86.6億ドルというMounjaroの単四半期数字は、近年の比較対象を見つけるのが難しい。KEYTRUDA——直前の医薬品業界のゴールドスタンダードフランチャイズ——が単四半期約80億ドル規模に到達するまでには、上市からおよそ7年を要しました。Mounjaroは2022年5月に承認、4年弱で単四半期80億ドルを突破しました。
86.6億ドルはコンセンサス72.6億ドルを14億ドル上回ります——この単項目のビート額は、S&P 500中型製薬の多くの全四半期売上より大きい。別の比較尺度:MounjaroのこのラインアップだけでBristol-Myers SquibbのQ4 2025全社売上の約70%に相当します。
前年比+125%の成長を分解すると、米国売上は41億ドル(+57%)。需要は強いが、実現価格の低下で一部相殺。米国外売上は46億ドル(vs Q1 2025の8.99億ドル)。Mounjaroの中国NRDL収載により、米国外実現価格は -25%、数量は +95%——絶対売上の貢献は依然として正味プラス。
Mounjaro + Zepbound こそがフランチャイズの全体像
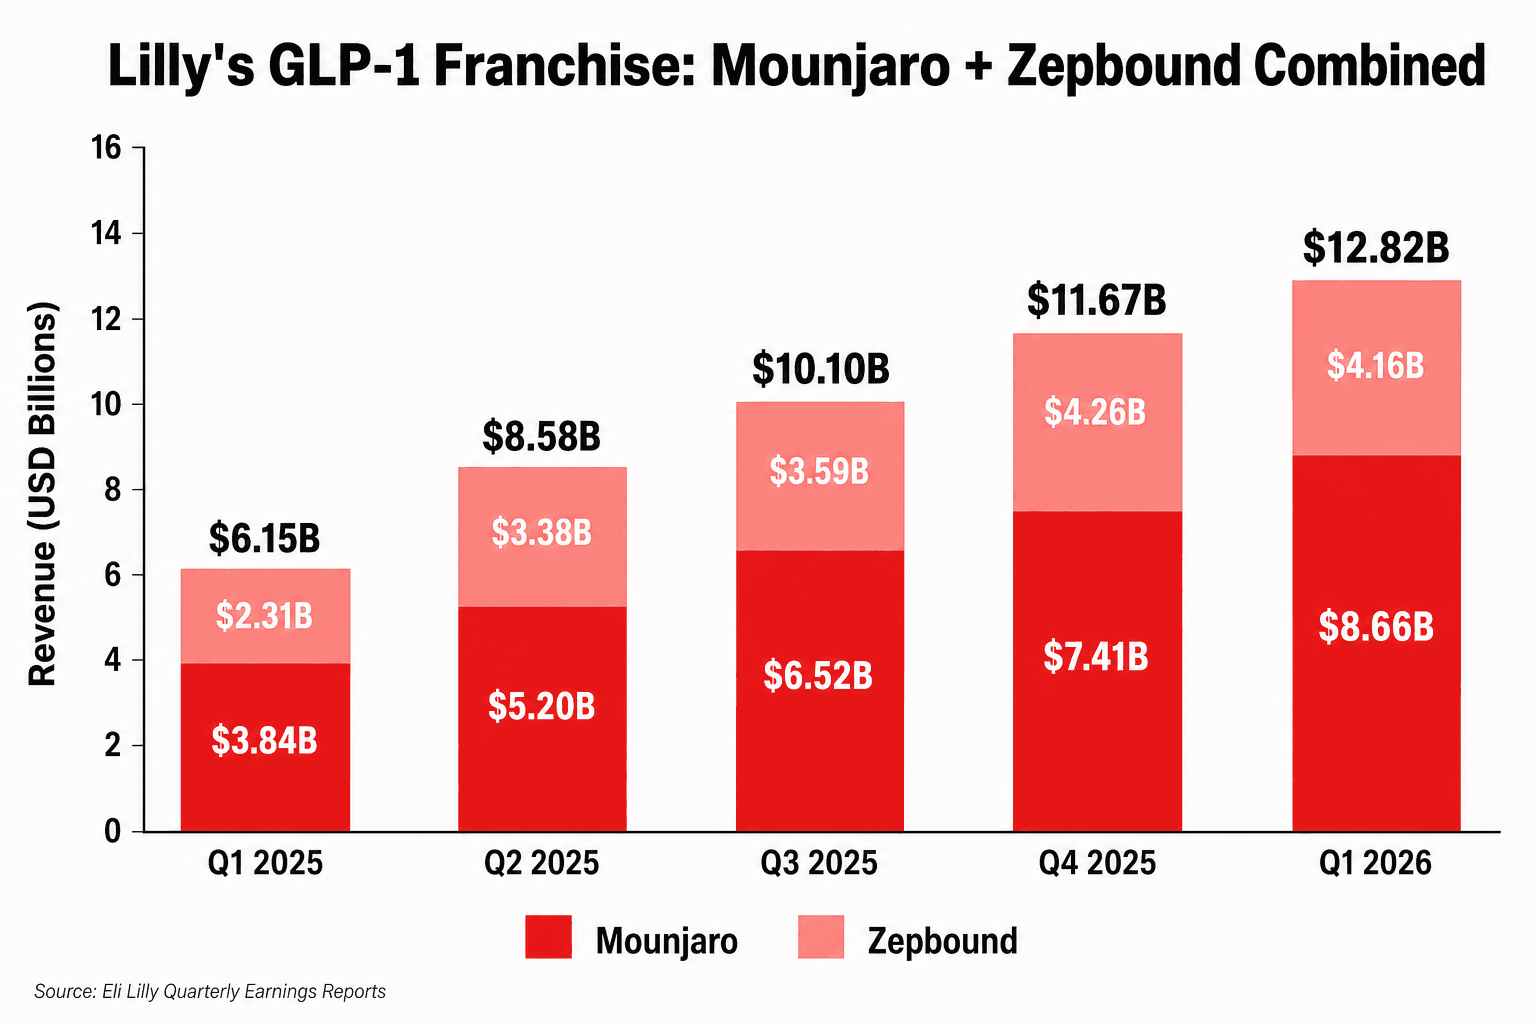
Zepbound(tirzepatideの肥満適応症ブランド)は、この決算で唯一完全には鮮やかでない数字です。Q1 2026売上41.6億ドル、Q4 2025の42.6億ドルから前期比-2%——Zepbound発売以来初の前期比下落です。LillyのPatrik Jonsson(糖尿病・肥満事業部門プレジデント)は電話会議で、これはQ4在庫の正常化であり基礎需要の弱さではないと説明。Zepboundの基礎週次需要はQ1も前年比+35%。
合計すると、Mounjaro + ZepboundはQ1 2026で128.2億ドル。年率510億ドル。同一分子(tirzepatide)を2つのブランドで適応症別に展開するこのフランチャイズは、米国中型製薬の多くの全社売上を上回り、Bristol-MyersのQ1 2025全社売上を上回り、Apple FY26 Q2のiPhone以外のすべての製品ラインを上回ります。
前期比+9.9%の成長率は、過去数四半期の+15-39%から減速していますが、これは数学的に必然です——ベースが大きくなったから。セルサイドモデルが解くべきは成長率ではなく、この曲線がどこでプラトーに入るかです。
Foundayo——非対称イベント
当四半期最大のパイプラインイベントは Foundayo(orforglipron) のFDA承認——Lillyの経口GLP-1ピル、肥満または体重関連疾患を伴う過体重成人向けに承認。絶食や食事・水分制限を必要としない初の経口GLP-1(Novoの既存経口セマグルチドRybelsusは絶食 + 服薬後30分待機が必要)。
なぜこれが重要か。3つの理由:
- 対象患者プールの拡大。注射剤を拒む患者比率は無視できない。経口ピルがこの壁を取り払う。
- 国際市場経済学。コールドチェーン不要、注射器不要、専門薬局物流不要。海外発売の単位経済学が劇的に向上する。
- 製造。低分子合成 vs ペプチド注射剤——経口剤の生産能力上限は注射剤よりはるかに高い。
Foundayoは Q2 2026(当四半期末以降)に発売されたため、この決算には売上が含まれていません。米国発売初週の処方数は約3,700/週、アナリスト予想は約8,000/週。これが決算全体で唯一やや弱いデータポイントです。
LillyのCSO Daniel Skovronskyは電話会議で率直に語っています——初週の数字は供給側の意図的なランプアップ制約を反映しており、まずDTCチャネルの執行と医師の習熟を確保するためだと。「5月と6月にステップチェンジを期待してほしい」と市場に伝えました。
Foundayoの発売曲線は、CEO David Ricksの言葉によれば「2027年の財務パフォーマンスの最も重要な単一変数」です。初週の数字はノイズ。第12週、第24週の軌道がシグナルです。
20億ドルの見通し引き上げ
Lillyの2026年改訂見通し:
| 指標 | 当初(2026年2月) | 改訂後(2026年4月) | 中央値変化 |
|---|---|---|---|
| 売上 | 800–830億ドル | 820–850億ドル | +20億ドル |
| Non-GAAP EPS | 33.50–35.00ドル | 35.50–37.00ドル | +2.00ドル |
2つの観察:
第1に、1四半期で売上中央値を20億ドル引き上げ、CFO Anat Ashkenaziが繰り返した「発売曲線の前提を意図的に保守的に置いている」というスタンスを踏まえると、Lillyの社内見通しは 850億ドル+のレンジ にあると考えられます。セルサイドモデルは新ガイダンスの上限に寄せるでしょう。
第2に、EPSの+2.00ドルの引き上げ幅は売上の引き上げに比例しており、Lillyは追加のオペレーティングレバレッジを織り込んでいません——粗利率ガイダンスはほぼ据え置き。これも保守的で、ブルサイドはまだ引かれていないレバーがあると見ます。
Novo Nordiskの問題(あるいは:バイナリートレード)
4/30で最も劇的な同業株価は、Novo Nordisk -5.8% ——Lillyが+10.3%で引けた同じ日でした。市場は今、両社をバイナリートレードとして扱っています。Mounjaro売上の上振れ1ドルは、Ozempic/Wegovyのシェア喪失1ドルとして読まれ、FoundayoのPhase 3勝利1つは、Rybelsusの差別化喪失1つとして読まれる。
中国NRDLが今四半期の最も直接的な引き金——Mounjaroのフォーミュラリ収載と数量ランプが中国市場でセマグルチドを直接置き換える。Foundayoの承認は2027年に米国とEU市場で同じダイナミクスを増幅します。
1四半期で4件のM&A
LillyはQ1にさらに 4件のM&A を発表——Orna Therapeutics、Centessa Pharmaceuticals、Kelonia Therapeutics、Ajax Therapeutics。合算した取得IPR&D計上584百万ドル(0.52ドル/株)はNon-GAAP EPSに組み込み済み。4案件はそれぞれ環状RNA、オレキシン受容体作動薬(睡眠覚醒)、in-vivo遺伝子治療、JAK2阻害薬にまたがります。
戦略的解釈:LillyはGLP-1フランチャイズのキャッシュフローを使って、2030年までの単剤集中リスクを下げる非GLP-1ポートフォリオを構築している。4件はいずれも近い将来の売上貢献にはならない。
Q2(8月初)に見るべきもの
次の決算では3つのことが定義します。
1つ目:Foundayo処方週次成長軌道。発売初週の3,700が8月までに15,000–20,000/週まで拡大する必要がある——2027年セルサイドモデルが成立するために。10,000/週を下回る状態が数週間続けば、発売曲線の前提は再検討対象になります。
2つ目:Mounjaro中国NRDL安定化。-25%の米国外価格インパクトはランレートに織り込み済み。数量はさらに伸びる。地理ミックスシフトがMounjaroの加重平均ASPに与える影響は、2027年予想の鍵です。
3つ目:製造能力利用率に関するコメント。Q2電話会議での供給制約に関する言及は、2027年売上の上限を実質的に変えます。複数のアナリストがCFO Ashkenaziに迫りましたが、彼女の回答「現行の生産能力構築は2028年に1,200億ドル+の売上シナリオを支える」が、買い手側が現在アンカリングしている言葉です。
データに最もフィットする一文はシンプルです——これは史上最大規模の単剤医薬品フランチャイズが、12か月前よりはるかに大きいベースの上で複利成長を続けている、ということです。残された問いはただ一つ——この曲線が四半期当たり250億ドルに到達した時の形状はどうなるか、そしてFoundayoが間に合って到着し、滑走路をさらに延長してくれるか。