Intel 2026年Q2:過去最高の売上、データセンターAIが急伸
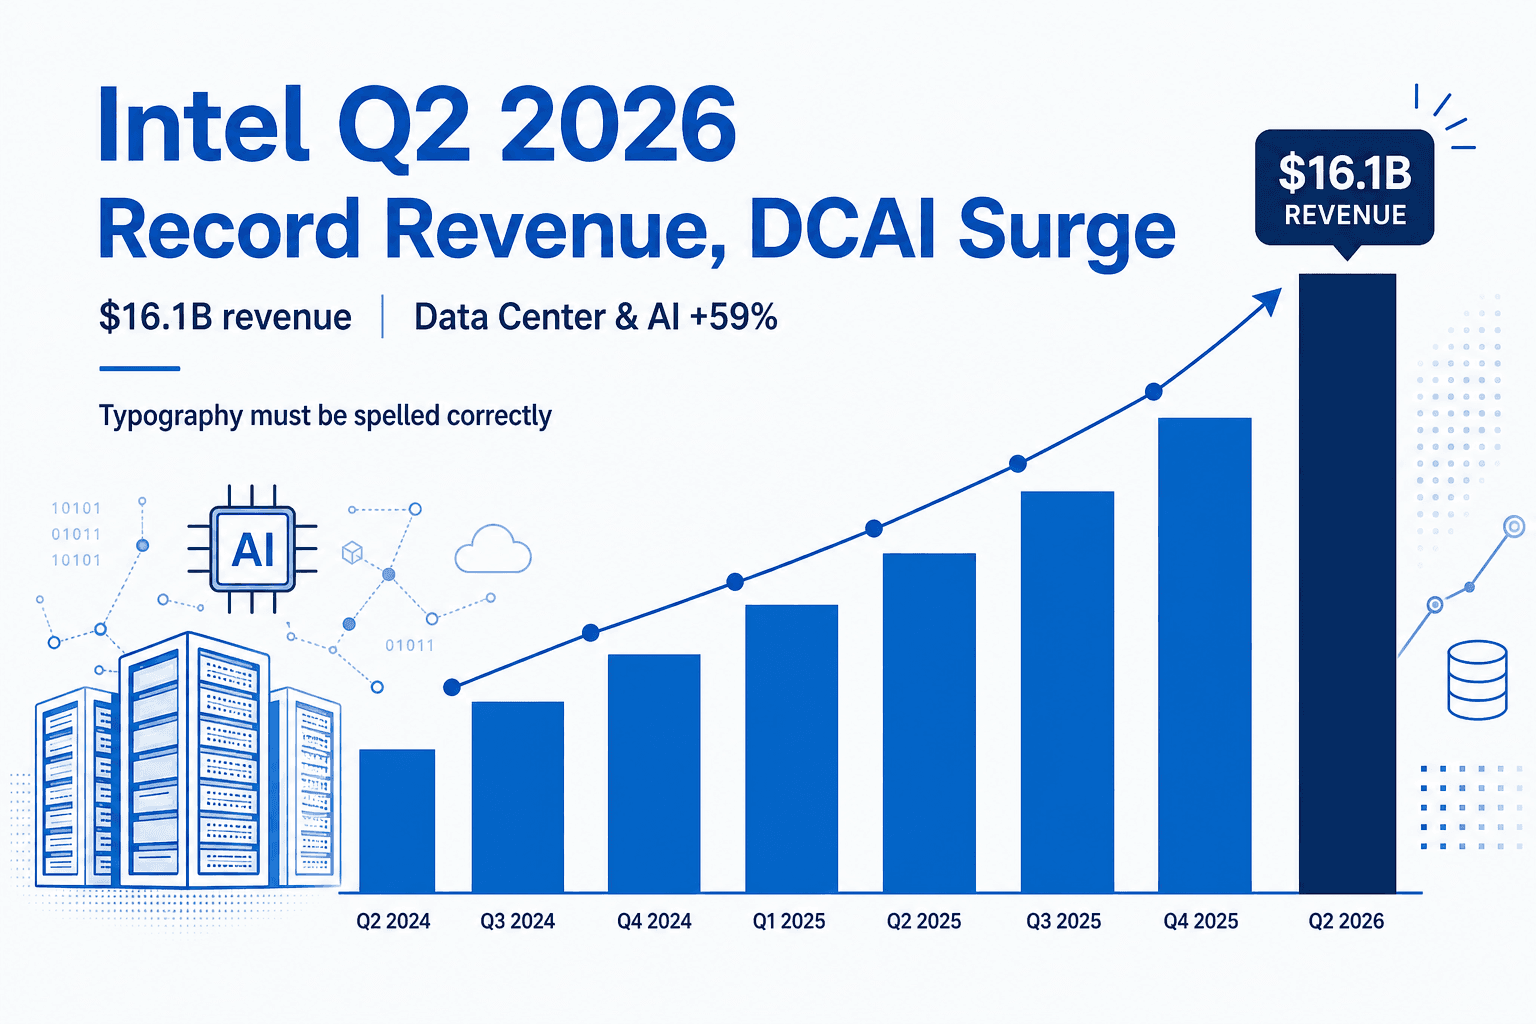
巨額損失に包まれた、過去最高の四半期
Intelは自社史上最高の売上四半期を計上し、同じ紙面で110億ドルの損失を報告しました。どちらも事実であり、その理由を理解することが決算全体を読み解く鍵になります。
2026年6月27日までの3か月間、売上は前年同期比25.4%増の過去最高161.3億ドルとなりました。これはIntelにとって15年以上ぶりの速い成長であり、自社ガイダンスの中央値をおよそ18億ドル上回る水準です。本業は利益を計上し、粗利率は数年ぶりの高水準に達し、non-GAAPベースの利益は経営陣が約束していた数字を倍以上に上回りました。それでも見出しのGAAP純損失は110億ドル、1株当たり2.16ドルに達しました。原因は、チップの販売とは何の関係もない、たった1件の非現金評価損です。上のチャートはSankeyダイアグラム、すなわちリボンの幅を金額に比例させたフロー図で、最大の売上の流れが一目で際立つようになっています。
CEOのLip-Bu Tan氏は決算説明会でこう端的に語りました。自社目標を上回るのはこれで7四半期連続であり、「当社製品への旺盛な需要は、拡大しつつある供給を上回り続けている」。
トップラインは過去最高を更新
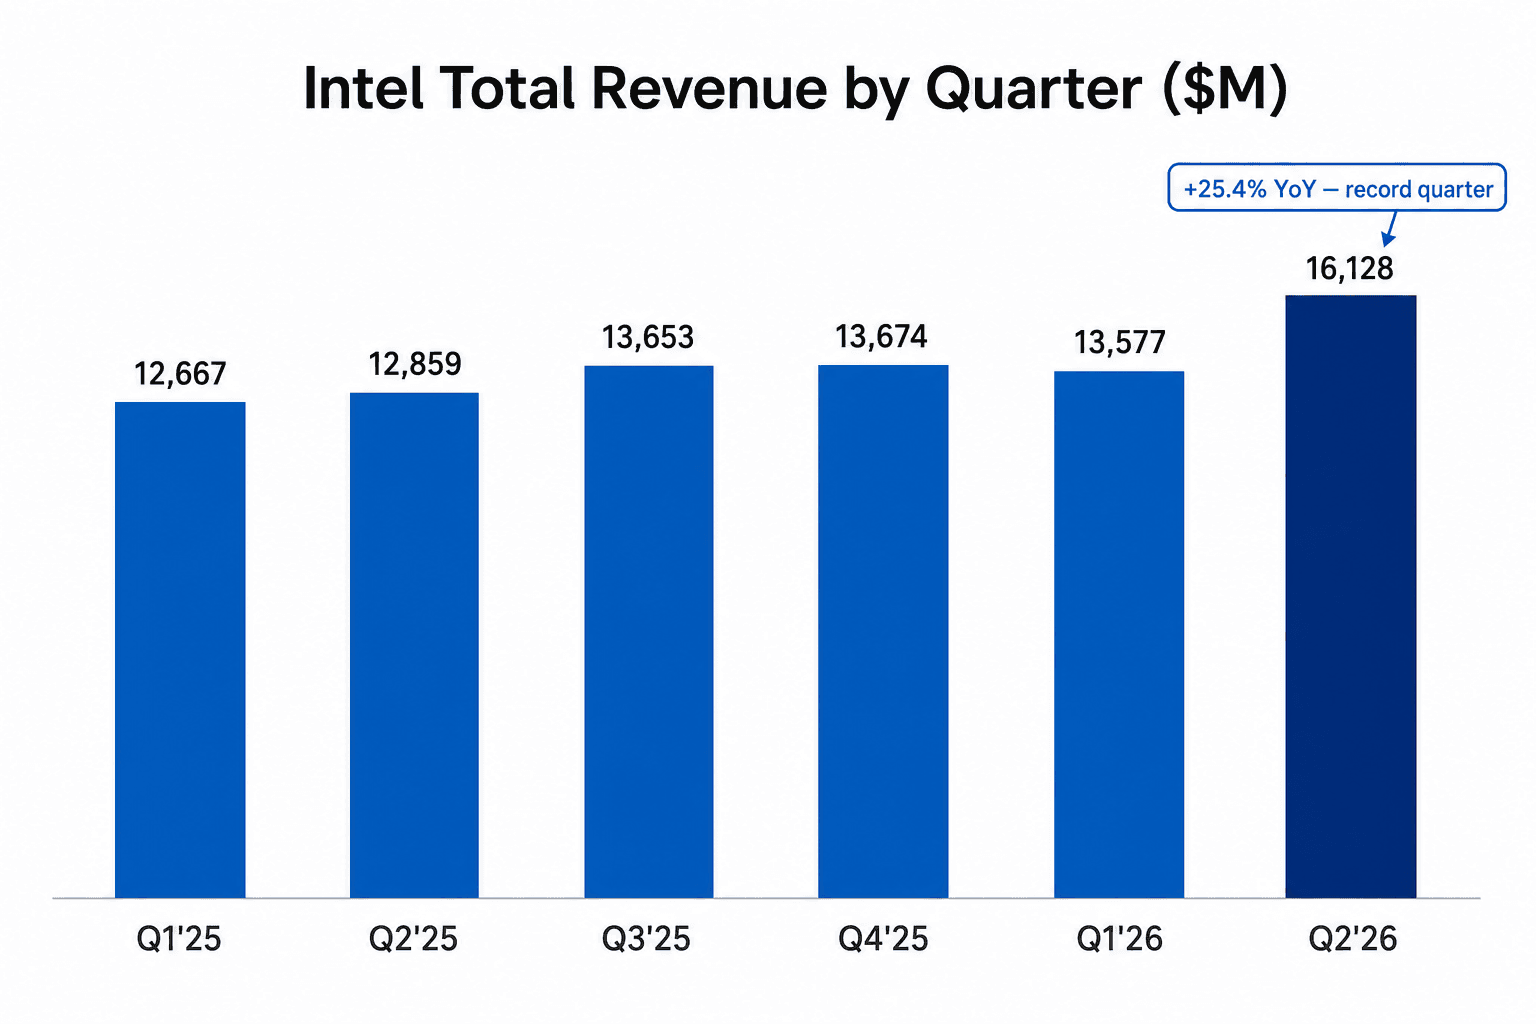
売上のラインが雄弁に物語ります。1年前、Intelは同じ四半期に128.6億ドルを計上していましたが、今回は161.3億ドル、前四半期だけと比べても18.8%の増加でした。成長は幅広い分野に及びました。PC向けチップ部門を改称したClient Computing and Physical AIは12.8%増の88.8億ドルとなり、AI PCが現在クライアント売上の約3分の2を占めています。Data Center & AIは59%増の62.6億ドル。製造部門であるIntel Foundryは、過去最高となる57.7億ドルの売上を記録しました。
Zinsner氏は上振れの要因を「工場歩留まりの向上とサイクルタイムの改善」に求め、その営業レバレッジは利益率にまで波及しました。non-GAAPベースの粗利率は41.8%と、ガイダンスを約280ベーシスポイント上回り、前年から12ポイント以上改善しました。またnon-GAAPベースの営業利益率17.2%はIntelにとって数年ぶりの高水準でした。
Data Center & AIがエンジン役
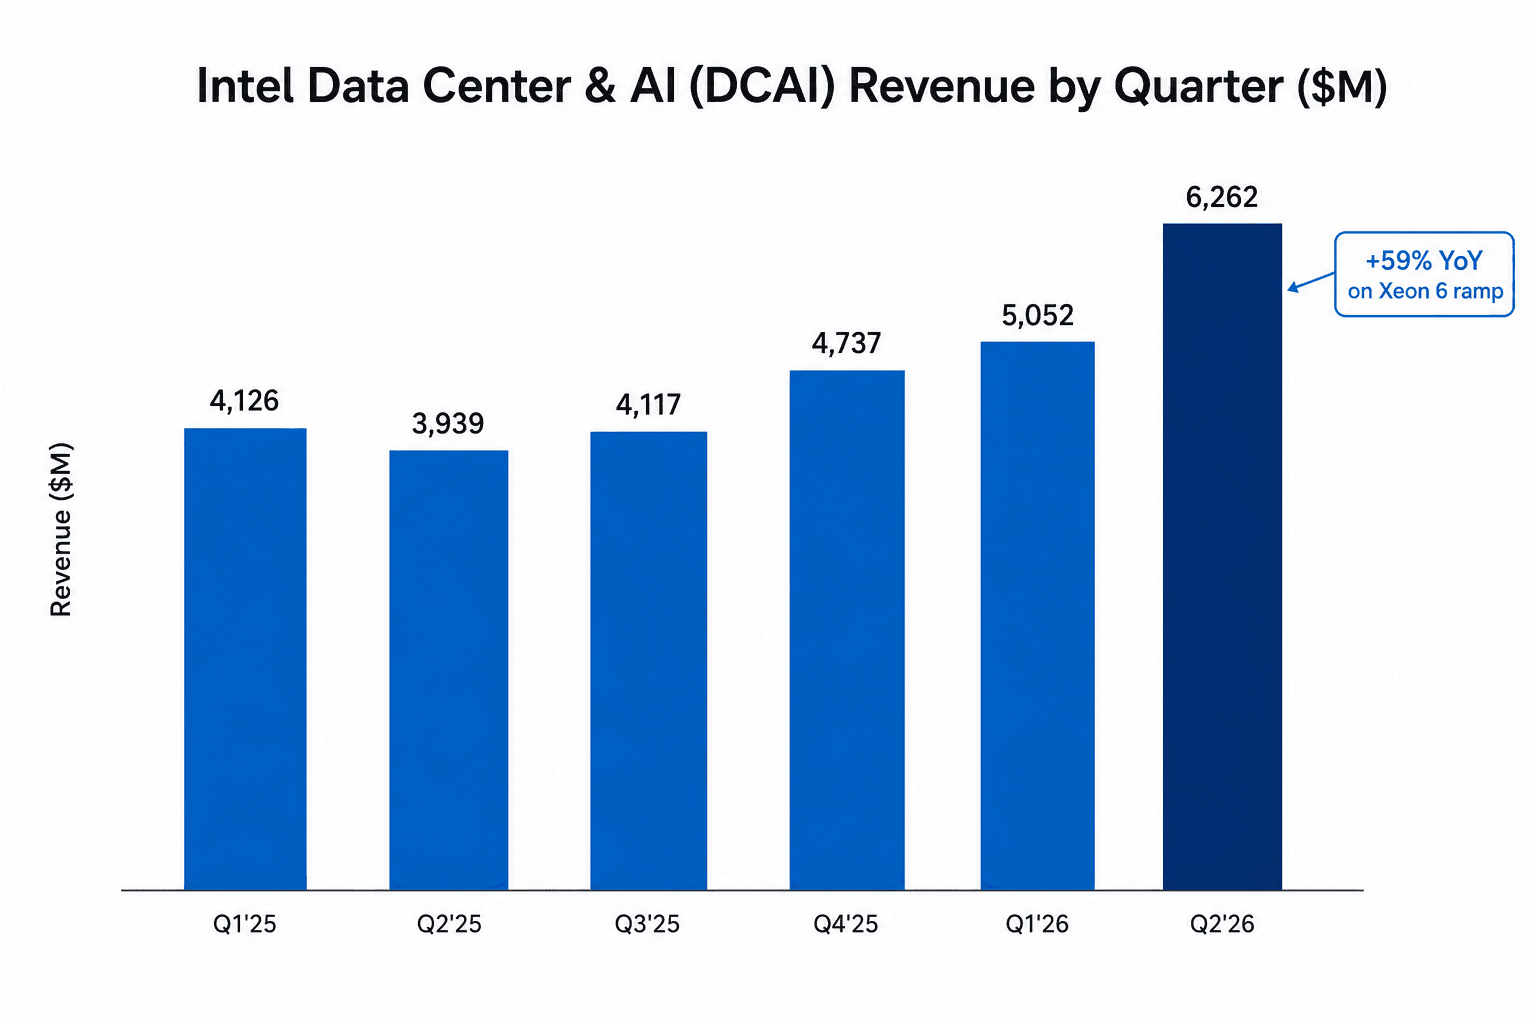
この四半期を一つの数字で表すなら、Data Center & AIの59%増、62.6億ドルでしょう。経営陣はこれを同社史上最も力強いサーバー成長と評しました。牽引役はXeon 6、Intel最新のサーバープロセッサ製品群であり、Tan氏はこれをIntelがこれまで出荷してきた中でも最速で立ち上がった製品の一つと語りました。
その下にある利益のストーリーは、売上以上に見応えがあります。DCAIの営業利益は前年からほぼ4倍の24.7億ドルに膨らみ、より付加価値の高いチップと堅調な価格が定着するにつれ、同セグメントの営業利益率は約16%から約39.5%へと押し上げられました。Zinsner氏は、AI主導の事業が現在Intelの総売上の約70%を占め、前年同期比70%超のペースで成長していると述べました。なぜこれが続くのかについてのTan氏の主張はこうです。AIがモデルの学習から、その実行、そして自律的な「エージェント型」システムへと移るにつれ、誰もが話題にするGPUと並んで汎用サーバープロセッサへの需要も高まり、GPUに取って代わられることはない、というのです。
ファウンドリの赤字は縮小を続ける
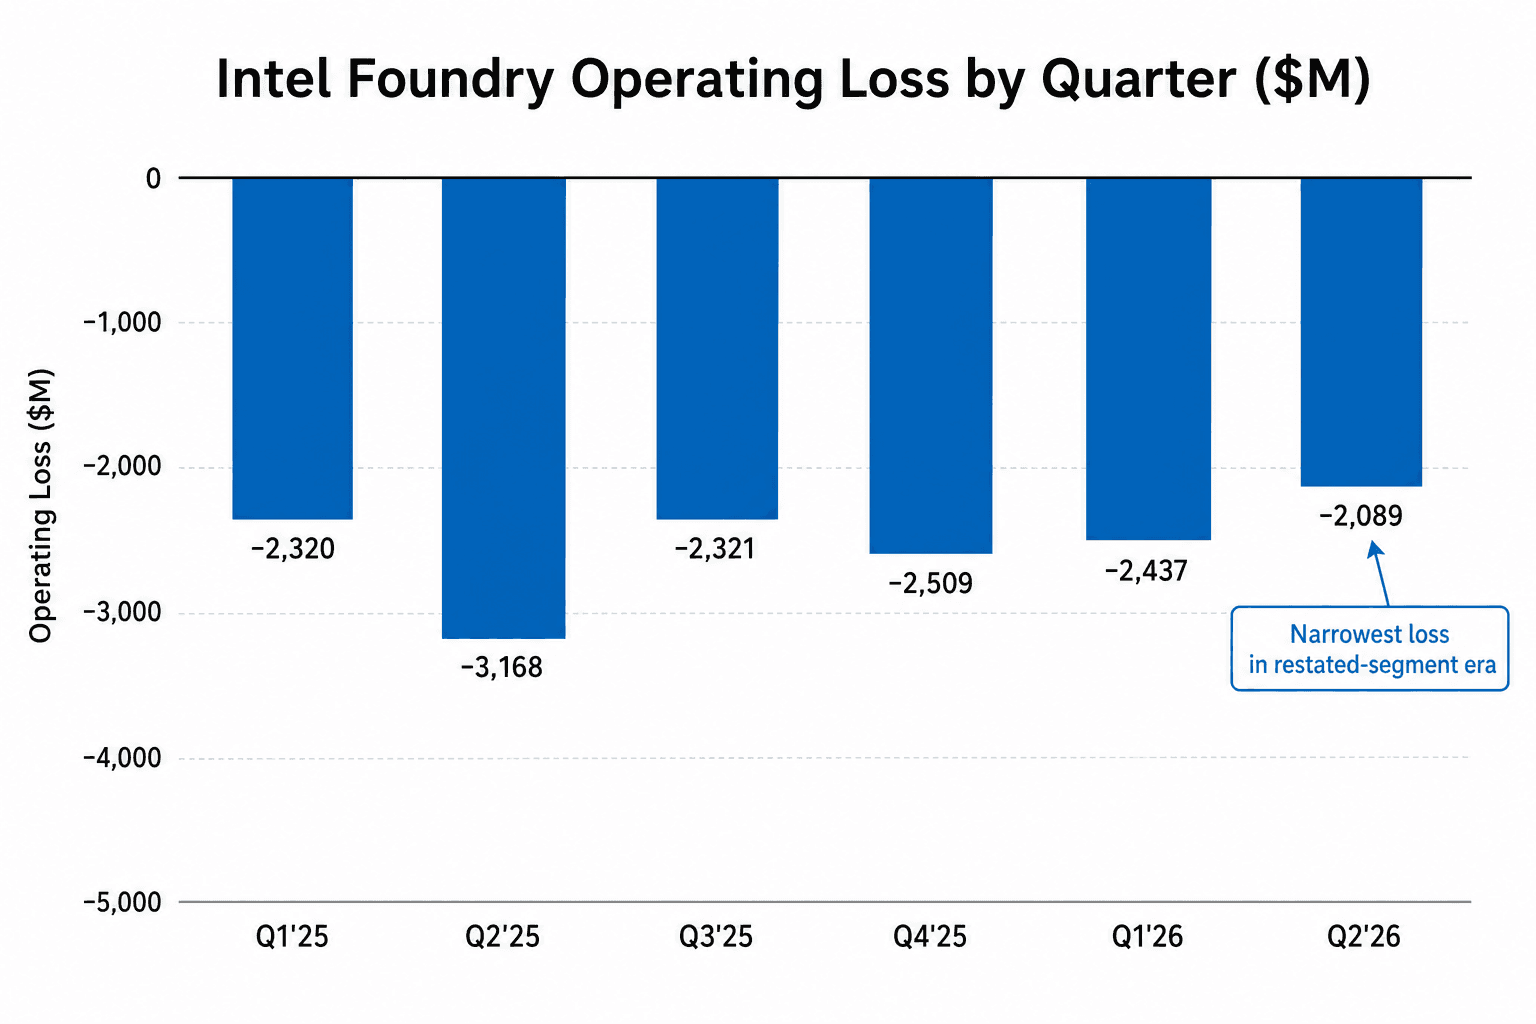
Intel自身の設計向けに、そしてますます外部顧客向けに、実際にチップを製造する事業であるIntel Foundryは、依然として大幅な赤字にあります。しかし重要なのはその軌道です。同セグメントは当四半期に20.9億ドルの損失を計上しましたが、これは前四半期から3.48億ドル、前年同期から約10.8億ドルの改善であり、Intelがこの区分で同部門の開示を始めて以来、最も小さい損失です。
その数量の大半は依然として内製、つまりIntelがIntel向けにチップを作るものですが、外部ファウンドリ売上はおよそ2倍の約2.93億ドルに増えました。18Aプロセスの歩留まりが改善し、新型Panther Lakeチップの単位コストが低下するにつれ、赤字は縮小しています。経営陣は、次世代14Aプロセスが予定を前倒しで進んでおり、競争力を備えるとの「高まる自信」を表明し、歩留まりデータが出そろうにつれて外部顧客の関心もいっそう高まると見込んでいます。カスタムセキュリティ半導体をめぐるFortinetとの協業は、Tan氏が1,000億ドル超と見積もる専用設計チップの商機のひな型として挙げられました。
GAAPとnon-GAAPの差を読み解く
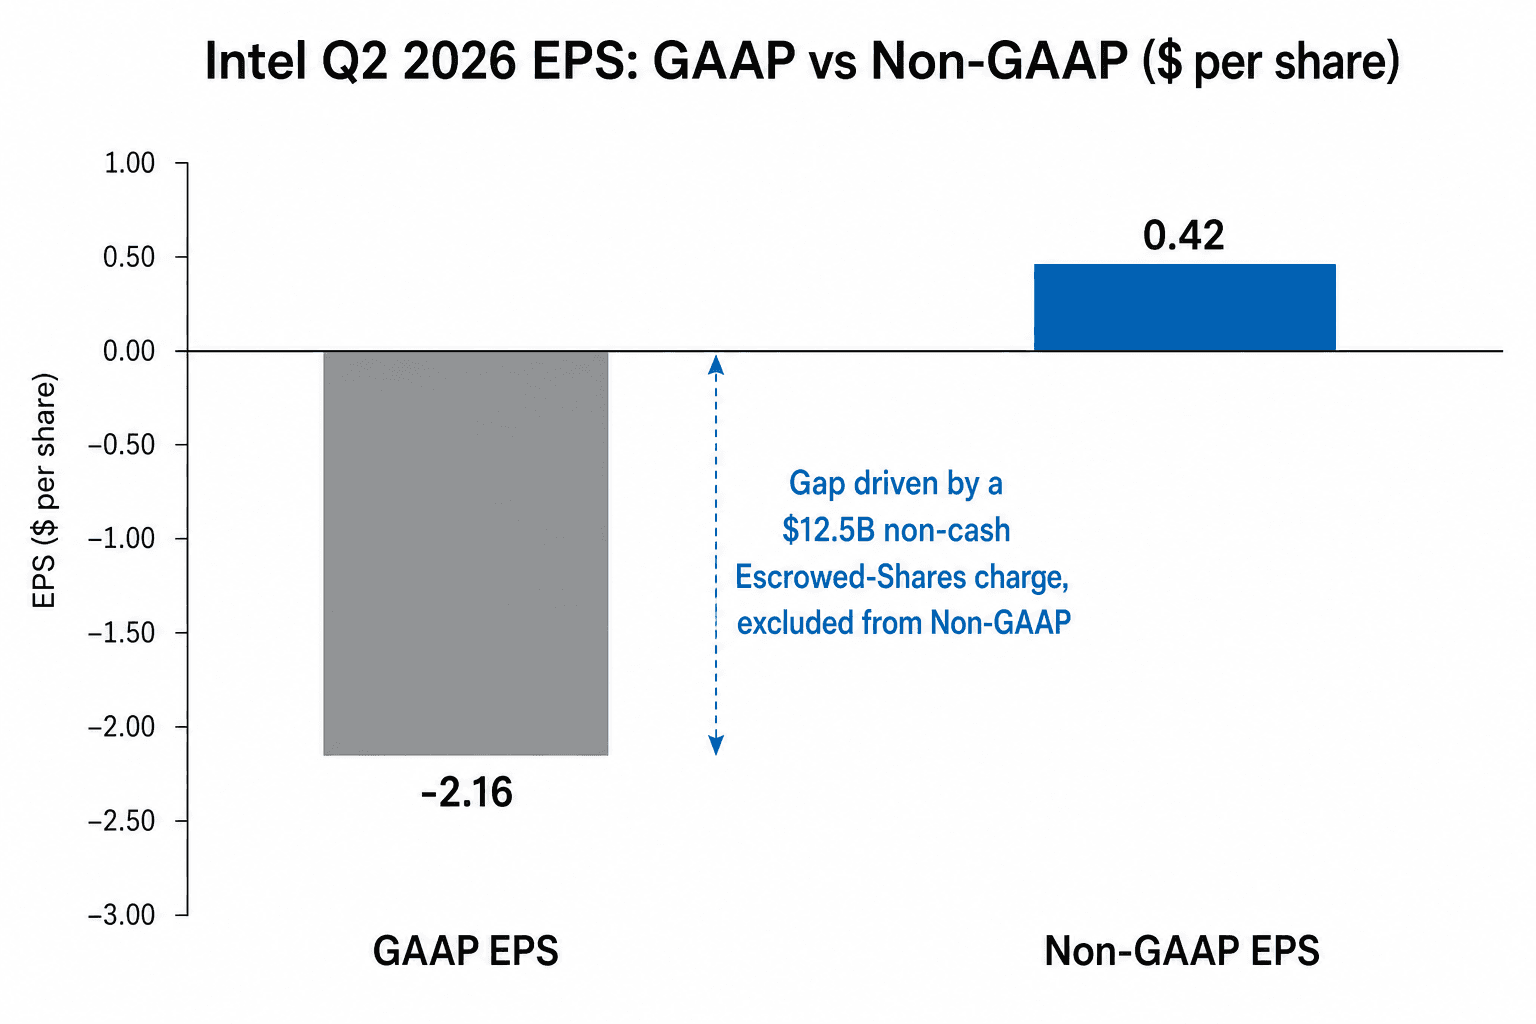
ここが一般の読者を混乱させる数字なので、じっくり見ていく価値があります。標準的な会計基準に従うIntelのGAAPベースの利益は、1株当たり2.16ドルの損失を示しました。経営陣が実態を代表しないとみなす項目を除外したnon-GAAPベースの利益は、0.42ドルの黒字を示しました。この0.42ドルは、Intelがガイダンスで示していた約0.20ドルを倍以上に上回るものです。
両者の間の隔たりはすべて、たった1つの項目に由来します。Intelが預託株式(escrowed shares)と呼ぶものに対する125億ドルの非現金評価損です。CHIPS法に基づく合意のもと、一定量のIntel株式が米国政府向けにエスクローされています。会計基準は、この義務を毎四半期時価評価しなければならないデリバティブとして扱います。今年鋭く上昇したように、Intelの株価が上がると、この義務の価値もそれに伴って上がり、Intelが1ドルも支払わないにもかかわらず、その増加分が損失として記録されます。これは損益計算書上では実在しますが、キャッシュフロー上では見えません。だからこそ経営陣も、そして大半のアナリストも、これを見透かして0.42ドルに注目するのです。GAAPベースEPSは、このエスクローが帳簿に載っている限り、揺れ動き続けるでしょう。
現金、設備投資、そして供給逼迫
キャッシュフロー計算書は、それ自体が二面性を帯びていました。営業キャッシュフローは70億ドルと際立っており、数年ぶりの高水準でした。それでも調整後フリーキャッシュフローはマイナス84億ドルとなり、IntelのFab 34の取り決めに絡む製造ファイナンスのパートナーへの大口分配金に足を引っ張られました。それでもIntelは、現金および短期投資を約297億ドル保有して当四半期を終え、前年から40%増加したほか、未使用のリボルビング枠と、換金可能と位置づける非中核資産も抱えています。
先行きの支出は減るどころか増える方向です。Intelは2026年の設備投資(CapEx)見通しを200億ドル超へと引き上げ、装置投資は約40%増加、2027年はそれを「大幅に上回る」と表明しました。Tan氏によれば、その理由はIntelが十分に作れないからです。同氏は、最先端チップ、ウェハー、メモリ、基板にわたって業界が経験してきた「最も深刻な供給制約の一つ」だと述べ、それが「当面続く」と警告しました。Zinsner氏はより率直に、Intelは「第4四半期には追いつかない」と語りました。
ストリートは目標株価を引き上げつつも警戒を崩さず
市場はこれを好感しました。株価は時間外取引で約12%上昇し、決算の上振れと同じくらい第3四半期見通しに支えられたもので、しかも2026年中にすでに160%超上昇していた株価の上に積み上がった格好です。
アナリストの反応はほぼ足並みがそろっていました。目標株価は引き上げ、レーティングは据え置きです。HSBC(ストリート最高値の200ドル)、Bank of America(160ドル)、KeyBanc(155ドル)といった強気派はファウンドリとAIサーバーのストーリーに傾斜した一方、Morgan Stanley、UBS、TD Cowenは数字を引き上げつつも、バリュエーションを理由にHold(中立)にとどまりました。この差は示唆に富みます。目標株価は弱気側の約65ドルから最高の200ドルまで開いており、大型株としては目にする中でも最も広い差の一つで、ファウンドリ再建が持続的かどうかをめぐってストリートがいかに割れているかを端的に示す物差しです。
先行きの展望
第3四半期について、Intelは売上を158億~168億ドル、non-GAAPベースの粗利率を約42%、non-GAAPベースEPSを0.38ドルと見込みました。利益が前四半期からわずかに低下するのは、成熟するまで平均を下回る利益率にとどまる新型18Aベースのチップの初期生産に加え、メモリ価格の上昇を受けてPC市場が軟調に推移すると経営陣が見込んでいることを反映しています。
この決算に潜む緊張は、そのまま株価の緊張でもあります。一つの読み方は、過去最高のトップライン、ついに轟音を立て始めたデータセンターというエンジン、そして明確に低下軌道に乗ったファウンドリ赤字を備え、あらゆる面で全開の企業だというものです。もう一つの読み方は、報告される利益が会計上の特殊要因に振り回され、フリーキャッシュフローが急激なマイナスに転じ、株価がすでに多くの好材料を織り込んでしまった事業だというものです。Intelが「需要が供給を上回る」を制約から実現された売上へと転換できるかどうかが、どちらの読み方が勝つかを決めることになります。