Alphabet 2026年第2四半期決算:クラウド82%増、設備投資は過去最高に
市場が警告と受け止めた「上振れ」決算
Alphabet はここ数年で最も力強い営業四半期の一つを実現しながら、それでも株価の下落を目の当たりにしました。2026年6月30日までの3か月間で、売上高は前年同期比24.2%増の1,198億ドルとなり、2桁成長は12四半期連続となりました。Google Cloud は82%増へと加速。営業利益は30%増の408億ドルに達しました。事業の根幹を測るほぼすべての指標で、これは圧巻の内容でした。
そのうえで経営陣は支出の話に移りました。決算説明会で、CFO の Anat Ashkenazi は通期の設備投資ガイダンスを、わずか3か月前に示した1,800億〜1,900億ドルから過去最高の1,950億〜2,050億ドルへと引き上げ、2027年にはこの数字がさらに「大幅に」増加すると述べました。設備投資(CapEx)とは、企業がデータセンターやチップといった長期使用資産に投じる資金を指します。今四半期は449億ドルと前年のおよそ2倍に達し、初めて事業が生み出す現金を上回ったことで、フリーキャッシュフローはマイナス59億ドルへと押し下げられました。通常取引を342ドル前後で終えていた株価は、時間外取引で3〜5%程度下落しました。下された評価は、事業に対するものではありません。その「請求書」に対するものだったのです。
売上高:クラウドと検索を牽引役とした幅広い底堅さ
売上高は全体にわたって堅調でした。検索、YouTube、Android を擁するセグメントである Google Services は14.5%増の945億ドルとなりました。そのうち Google Search and other は16.8%増の633億ドルで、経営陣はこれを、AI Overviews と AI Mode が検索を減らすどころかより多くのクエリを呼び込んだこと、加えて FIFA ワールドカップ期間中の過去最高の検索利用によるものだと説明しました。YouTube の広告は12.9%増の111億ドルへと再加速。自動運転部門の Waymo などの長期的な挑戦を束ねる Other Bets は、売上高3億8,200万ドル、営業損失18億ドルと、依然として小規模にとどまりました。
しかし今四半期のエンジンとなったのは Google Cloud で、81.8%増の248億ドルとなりました。前四半期の63%、2025年末の48%からの著しい加速です。今回の決算の物語は、一つのセグメントに凝縮されています。
クラウドの転換点:成長と利益が同時に
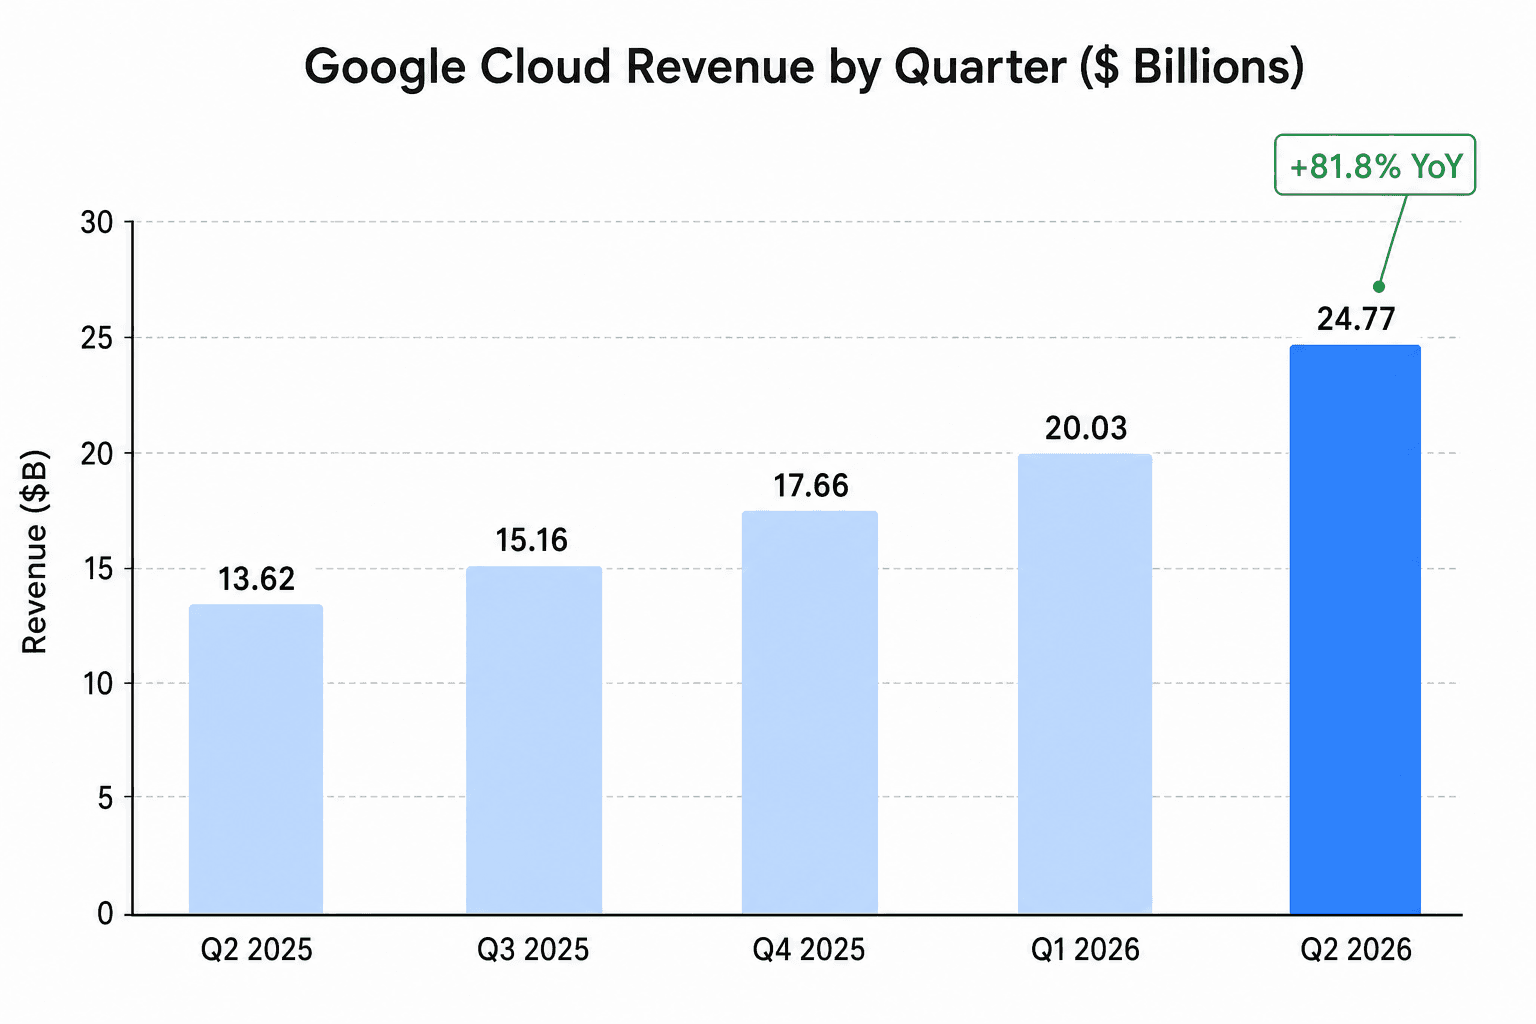
高成長そのものはクラウドにとって目新しいものではありません。変わったのは、その成長がいまや加速しつつ、同時にはるかに高い収益性を伴うようになった点であり、この規模でのこの組み合わせは稀です。経営陣は、あらゆる方向から需要が押し寄せていると指摘しました。新規顧客の獲得は前年の2倍超のペースで進み、既存顧客は契約上のコミットメントを50%以上上回り、マーケットプレイスの取引は7倍以上に増加しました。過去1年間で、500社近い顧客がそれぞれ1兆を超える AI トークンを処理しました。さらに今四半期は、Google 独自の TPU チップシステムを顧客のデータセンターへ直接販売する収益が初めて計上され、まさに新たな収益源となりました。
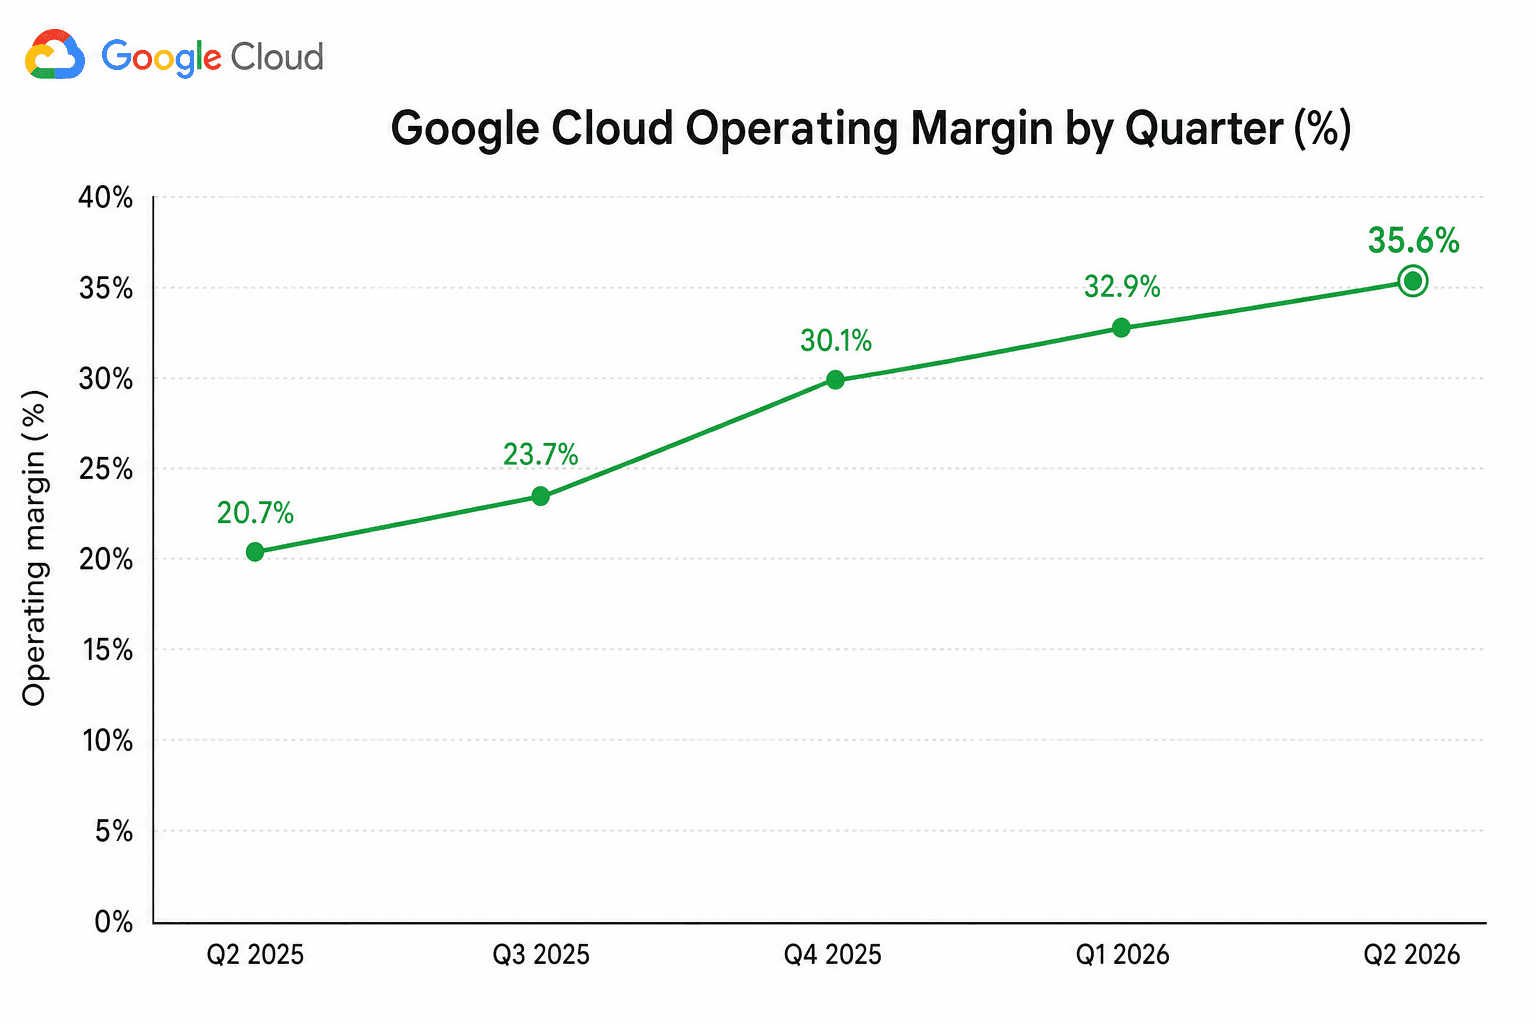
懐疑派を安心させるはずなのが、この利益率の話です。売上高のうち利益として残る割合であるクラウドの営業利益率は、前年同期の20.7%から35.6%へと跳ね上がりました。営業利益は3倍超の88億ドルに達しました。2年前にはかろうじて黒字だった事業が、いまや意味のある利益貢献源となり、しかも収益性を犠牲にすることなく、成長とともに拡大させています。経営陣が示した唯一の留意点は、自社でまだ対応し切れない需要に応えるため、当四半期は第三者のキャパシティを借りる予定であり、それが「短期的にわずかな利益率の圧迫」をもたらすという点です。
設備投資の衝突と、株価が下落した理由
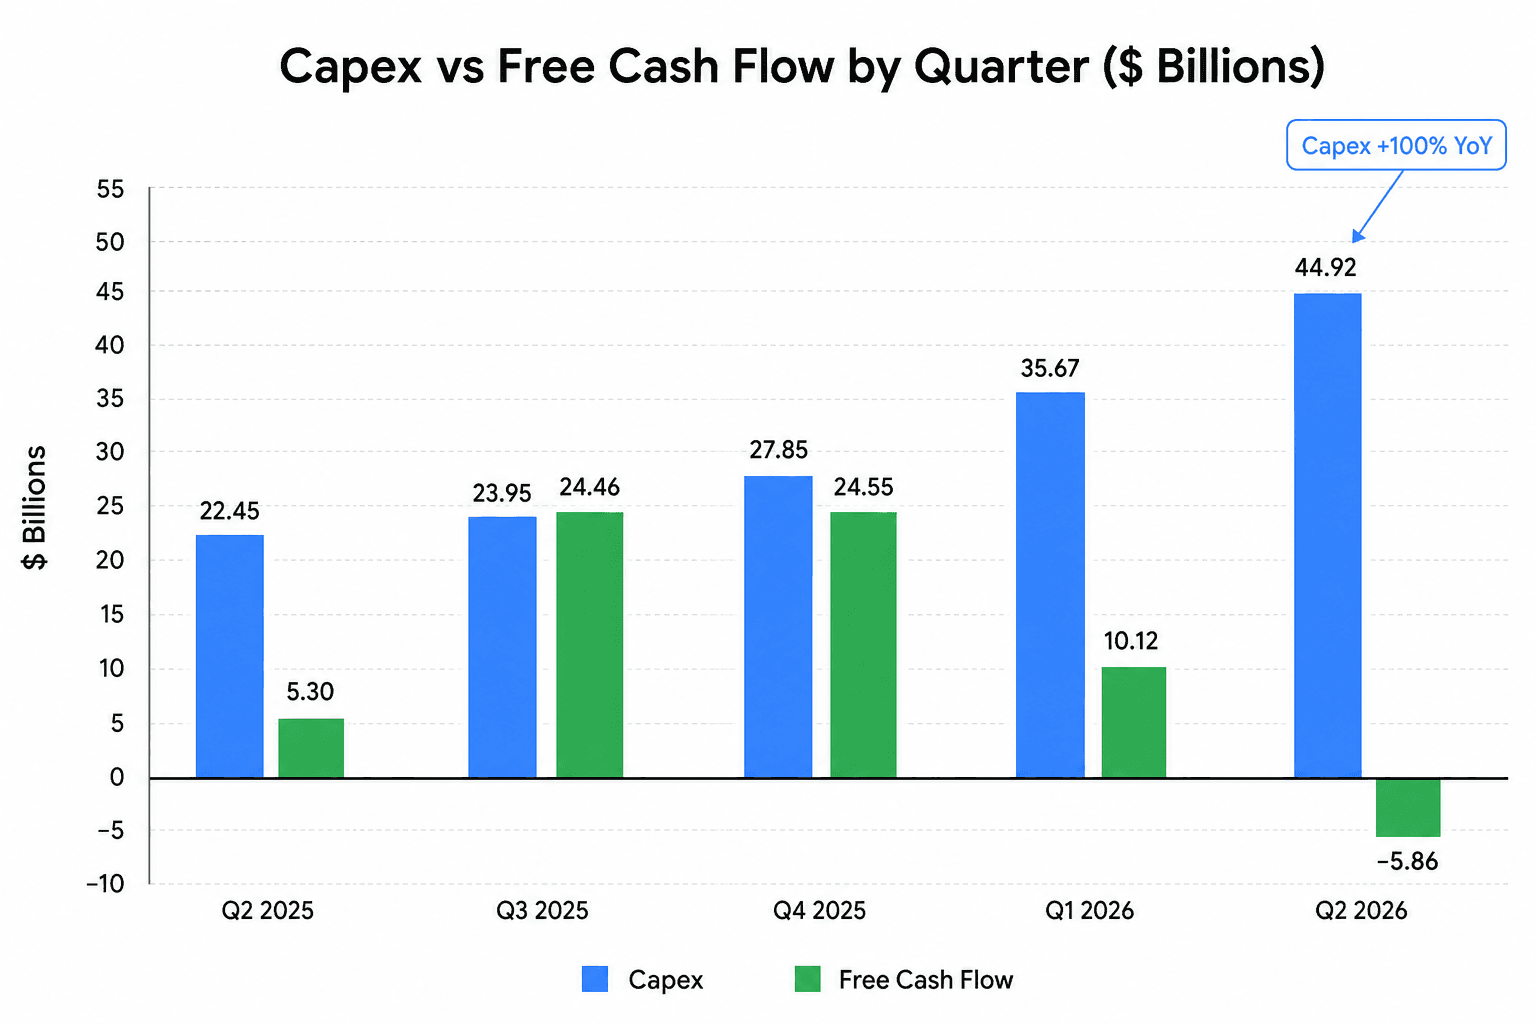
この緊張関係が、一枚のチャートに表れています。設備投資は2年間で3倍超、直近12か月で2倍の449億ドルに増えました。近年のどの四半期でもこの支出を余裕をもって賄っていたフリーキャッシュフローは、マイナス59億ドルへと反転しました。AI 関連の設備増強が、いまや当四半期の営業キャッシュフロー391億ドルのすべてを上回る規模を消費しているためです。過去12か月のフリーキャッシュフローは533億ドルと依然プラスであり、これは単一四半期での逆転であって、崩壊ではありません。しかし投資家にとっては方向感が重要であり、その向きは支出を減らす方ではなく、増やす方を指しています。
24%の売上高上振れと82%のクラウド成長を伴う四半期が、それでも株価を押し下げたのはこのためです。通期設備投資の1,950億〜2,050億ドルへの引き上げは、1四半期前にも同様の上方修正があったうえでのものであり、支出カーブの傾きがなお強まり続けていることを市場に告げました。Alphabet はこの差額の一部を、6月のおよそ496億ドルの新規株式と、およそ203億ドルの新規負債で賄い、前年同期の132億ドルに対し、今四半期は自社株買いを一切行いませんでした。同社はまるで軍拡競争のさなかにいるかのように支出しています。実際にそうだからです。
利益の質に付く注釈
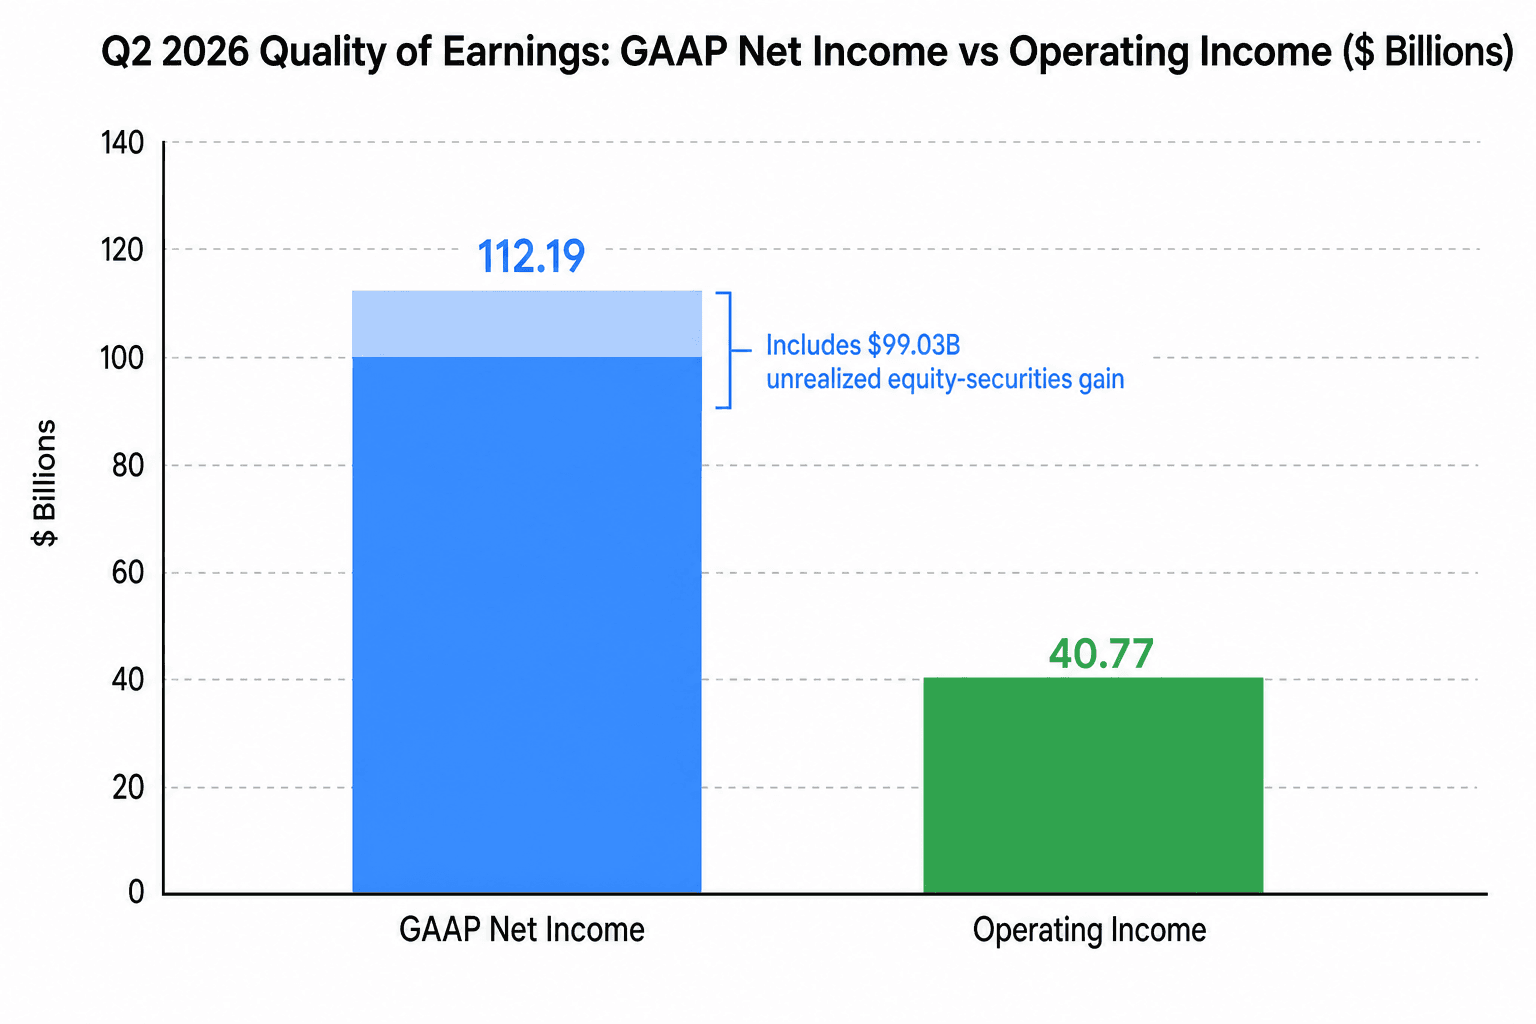
見出しの数字には注意書きが必要です。GAAPベースの純利益1,122億ドルと希薄化後EPS 9.11ドルは前年同期比でほぼ300%増となり、収益性が歴史的に飛躍したかのように聞こえます。しかし、そうではありません。「その他の収益」に埋もれていたのは、保有株式に関するおよそ990億ドルの利益で、その大部分は未実現であり、主に AI ラボ Anthropic への Alphabet の出資分の再評価によるものでした。この評価益は税引き後の希薄化後EPSをおよそ6.26ドル押し上げました。これを除くと営業ベースのEPSは2.85ドル程度となり、営業利益の30%増と整合します。これは Alphabet が売却していない保有分に対する評価上の数字であるため、バリュエーションが下がれば逆転しうる利益です。今四半期の利益を誠実に読むなら、1,122億ドルの見出しではなく、408億ドルの営業利益の行です。
経営陣が投資家に語っていること
Sundar Pichai は今回の支出を、自身が確信を強めつつある賭けと位置づけ、Alphabet は AI シフトの「ごく初期の段階」にあり、この1年でさらに「強気になった」と述べました。プロダクトの勢いがその自信を裏づけています。Gemini アプリは月間ユーザー9億5,000万人に達しデイリーユーザーは3倍となり、モデルの API はいまや毎分およそ220億トークンを処理し、Alphabet は Gemini 4 に向けて「これまでで最も野心的な事前学習ラン」を開始しました。持続性について Ashkenazi は、5,140億ドルの受注残の半分強を24か月以内に売上高として計上する見込みだと述べ、これが成長ストーリーの下支えとなります。アナリストが繰り返しぶつけた問いは、単刀直入でした。フリーキャッシュフローがマイナスとなったいま、いつ回収が訪れるのか、というものです。彼女の答えは、同社は依然として供給制約下にあり、「魅力的なリターンが見込める限り」投資を続けるというものでした。
ウォール街は強気を保つが、論争は鋭さを増す
決算発表を前に、セルサイドのセンチメントはほぼ全会一致で強気でした。コンセンサスは「強い買い(Strong Buy)」で、目標株価はおよそ410ドルから515ドルの間に集中し、平均は438ドル前後と、発表前の342ドル近辺を大きく上回っていました。営業実績はこの強気シナリオを裏づけ、BMO、Wells Fargo、Bank of America といったアナリストは、クラウドの勢いを背景に発表を前に目標株価を引き上げていました。
今四半期がもたらしたのは、論争の決着ではなく、その先鋭化でした。強気派の主張は、82%のクラウド成長と5,140億ドルの受注残が、AI 投資がすでに利益へと転換していることを証明している、というものです。弱気派の主張は、年間2,000億ドルに迫り、一部を新規株式と負債で賄い、フリーキャッシュフローがマイナスで、2027年のさらなる支出増も約束された設備投資プログラムが、リターンを追い越しているというものです。一部のメディアは、検索売上高がわずかに予想を下回ったことや、Gemini 3.5 Pro モデルの遅延が報じられたことも指摘しました。注目すべきは、引き上げられた設備投資が、Alphabet 自身のバリュエーションを圧迫する一方で、Broadcom、Nvidia、メモリーメーカーといった AI インフラの供給企業には強気材料と受け止められた点です。
今後の展望
この決算は、いまあらゆるハイパースケーラーにのしかかる中心的な問いを浮き彫りにします。すなわち、投資家はいつまで、生み出す以上の現金を消費し続ける AI の設備増強に資金を出し続けるのか、という問いです。Alphabet の営業事業がこれほど力強く見えることは、めったにありません。クラウドは複利的に成長し、検索は AI 時代のなかで自らを守り、貸借対照表は巨大です。しかし同社は市場に対し、支出が2027年まで増え続けると告げたばかりであり、その資金を賄うために外部資本に手をつけ始めています。
2026年の残りの期間、株価がどう評価し直されるかを決めるのは三つの点です。クラウドは、支出を無謀ではなく先見の明があったと見せられるだけの十分な速さで成長を維持し、5,140億ドルの受注残を十分に転換できるのか。フリーキャッシュフローは安定するのか、それともマイナスの四半期が趨勢となるのか。そして Alphabet は、より速いリリースペースへと進むなかで、自社のモデルを最前線に保てるのか。これらの答えが出るまで、これほど力強い四半期も、神経質な市場にとっては高くついた四半期として読まれ続けるでしょう。