GE Vernova Q2 2026:受注は急増、それでも株価は下落
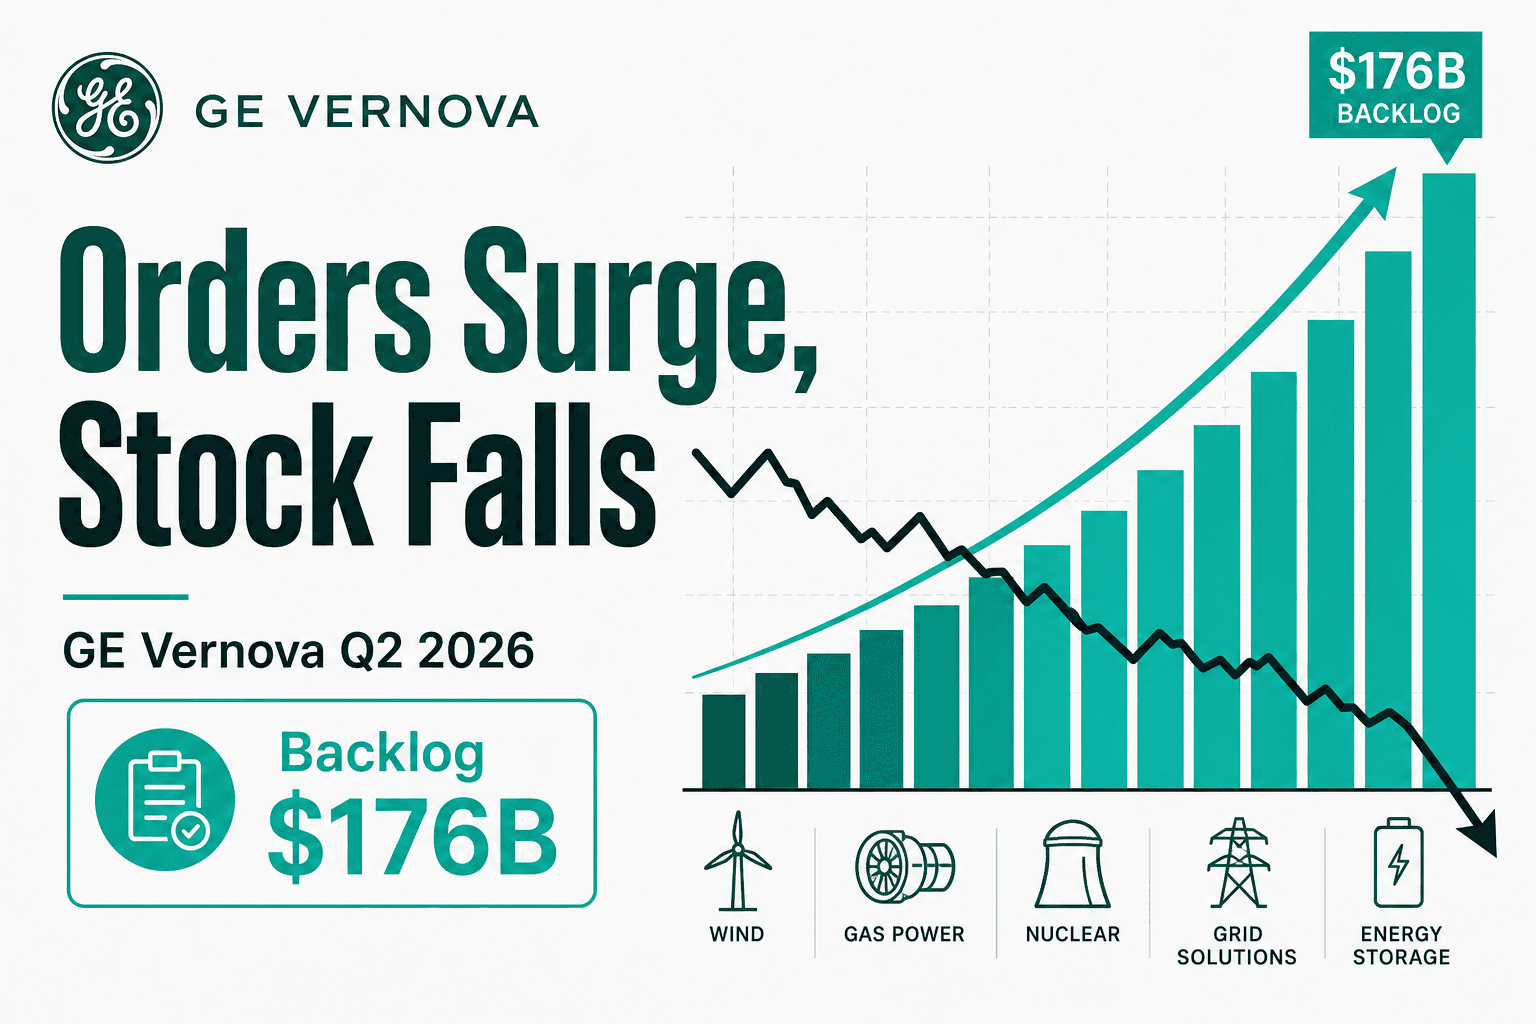
市場が素直に喜べなかった記録的な受注残高
GE Vernova は、独立企業として歩み始めて以来、最も需要が力強かった四半期の一つとなりながら、株価が約 9% 下落するのを目の当たりにしました。6 月 30 日締めの四半期において、売上は前年同期比 22% 増の $11.1B に達し、受注は急増、受注残高は過去最高を更新し、経営陣は通期ガイダンスを 2 四半期連続で引き上げました。事業の中身だけを見れば、強気派が望んでいたものをほぼすべて備えた内容でした。
投資家の目は別のところに向いていました。GAAP 希薄化後 EPS $2.47 は、ウォール街が見込んでいた約 $3.04〜$3.18 を大きく下回り、約 22% の下振れとなりました。風力事業は再び赤字を計上し、経営陣は新たな関税コストを指摘、下期にはキャッシュフローが鈍化すると警告しました。年初来で既に約 60% 上昇し、株価収益率(PER)が 59 倍近くに達していた銘柄にとって、この組み合わせは十分な売り材料でした。株価は寄り付きからギャップダウンし、一日を通じてじり安となり、取引時間中の安値である $985.03(-8.69%)で引けました。これこそが、上振れ・上方修正でありながら売られる「ビート・アンド・レイズ」のパラドックスです。期待が極限まで高まっているとき、良いニュースは「素晴らしい」ものでなければならず、目を引く利益の下振れがその日の焦点になってしまうのです。
受注と受注残高が記録を更新
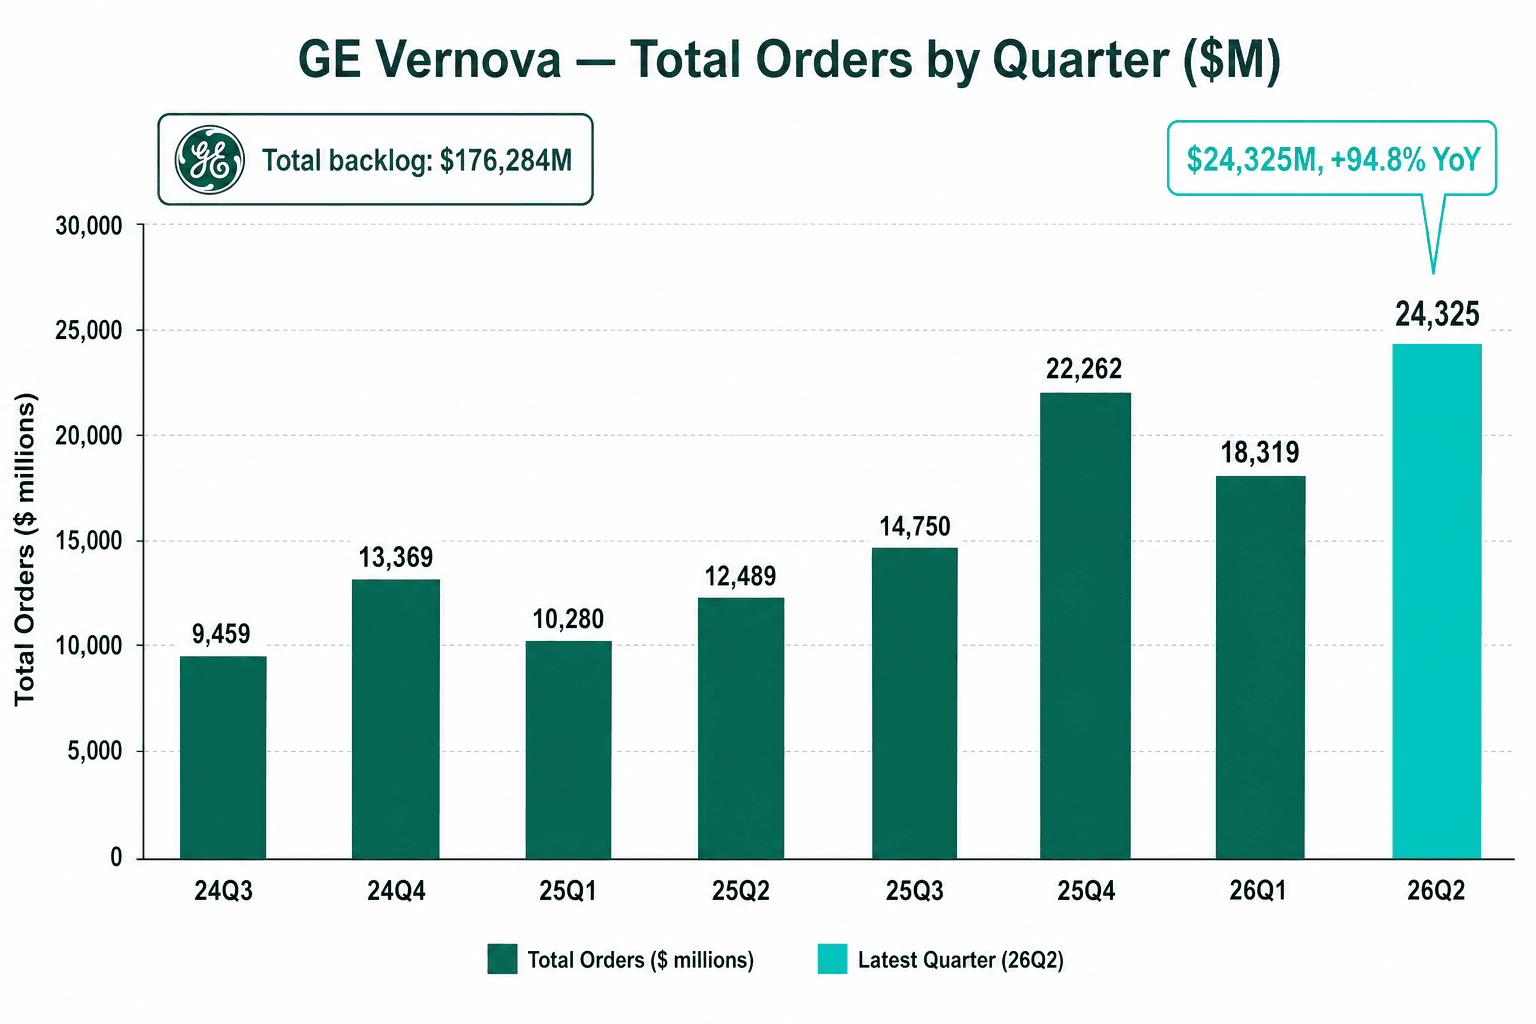
受注とは、売上が認識される前に計上される顧客との確定した購入契約であり、将来の成長を最もクリアに映し出す指標です。GE Vernova の経営陣がまず掲げたのは、オーガニックの受注成長率 +88% という数字です。これは Prolec GE の買収と為替の影響を除き、事業の実力を示すものです。報告ベースでセグメントを合算すると、受注は 94.8% 増の $24,325M となり、上のグラフに示した数字となります。両者の差は、買収した変圧器事業と為替の寄与にほかなりません。いずれにせよ、方向性は明白です。設備受注は 2 倍超に拡大し、サービス受注も 15% 増加しました。
この受注の流れが受注残高——受注済みだが未だ引き渡されていない仕事の価値——を $176,284M へと押し上げ、単一四半期で $13B、前年同期比では 37% の増加となりました。その内訳は設備が $87,821M、サービスが $88,463M とほぼ均衡しており、サービスは利益率が高く数十年にわたって繰り返し収益を生むため、これは健全なバランスといえます。経営陣は現在、2027 年に約 $200B の受注残高を目標としています。
2 つのエンジンは快調、1 つはなお失速
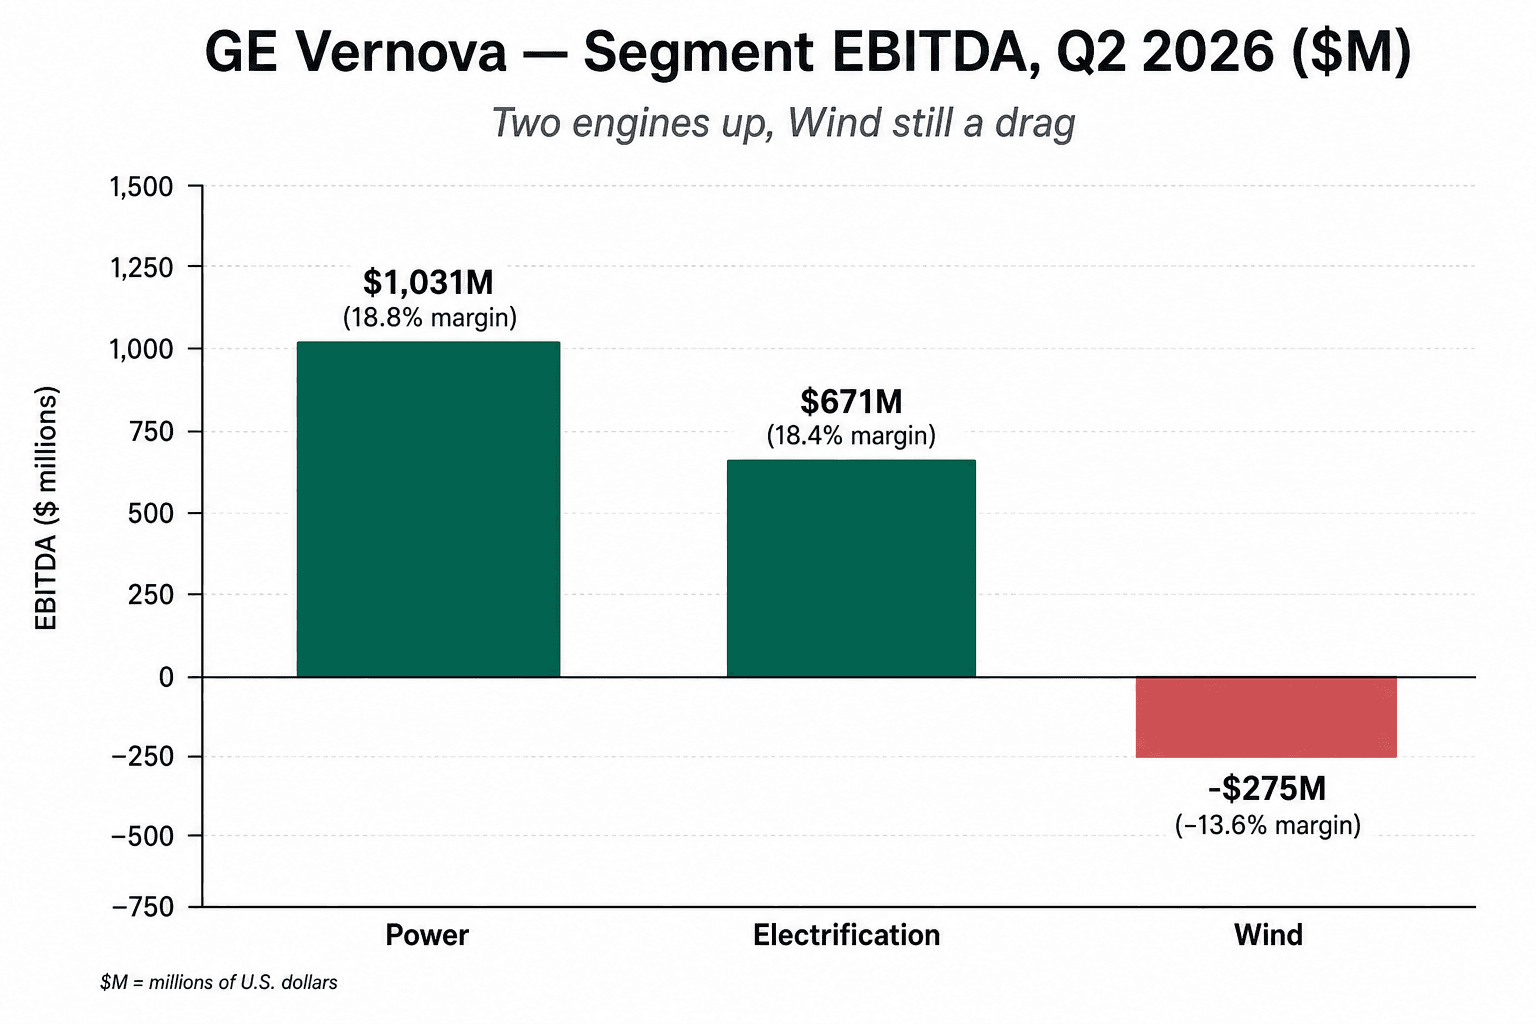
セグメント EBITDA——各事業部門の、利息・税金・減価償却前の営業利益を示す指標——は、相反する 2 つの方向に引っ張られる同社の姿を映し出しています。電力はガスタービンの数量と底堅い価格に支えられ、利益率 18.8% で $1,031M を計上し、四半期のセグメント利益率として過去最高を記録しました。データセンターが必要とする変圧器や系統設備を擁する電化は、利益率 18.4% で $671M を稼ぎ、EBITDA は前年同期比で 2 倍超に拡大しました。
例外は風力です。陸上設備の引き渡し減少と洋上プロジェクトのコスト増を背景に、$275M の赤字を計上し、前年同期の $165M の赤字から損失が拡大しました。新規タービンの米国陸上市場は軟調で、同社は数量を追うのではなく、採算の取れるサービスを軸に事業を運営しています。経営陣は通期で風力に約 $400M のセグメント赤字を見込んでおり、他の 2 つのエンジンが記録を更新するなかでも、風力は依然として目に見える足枷であり続けています。
売上は上昇を続ける
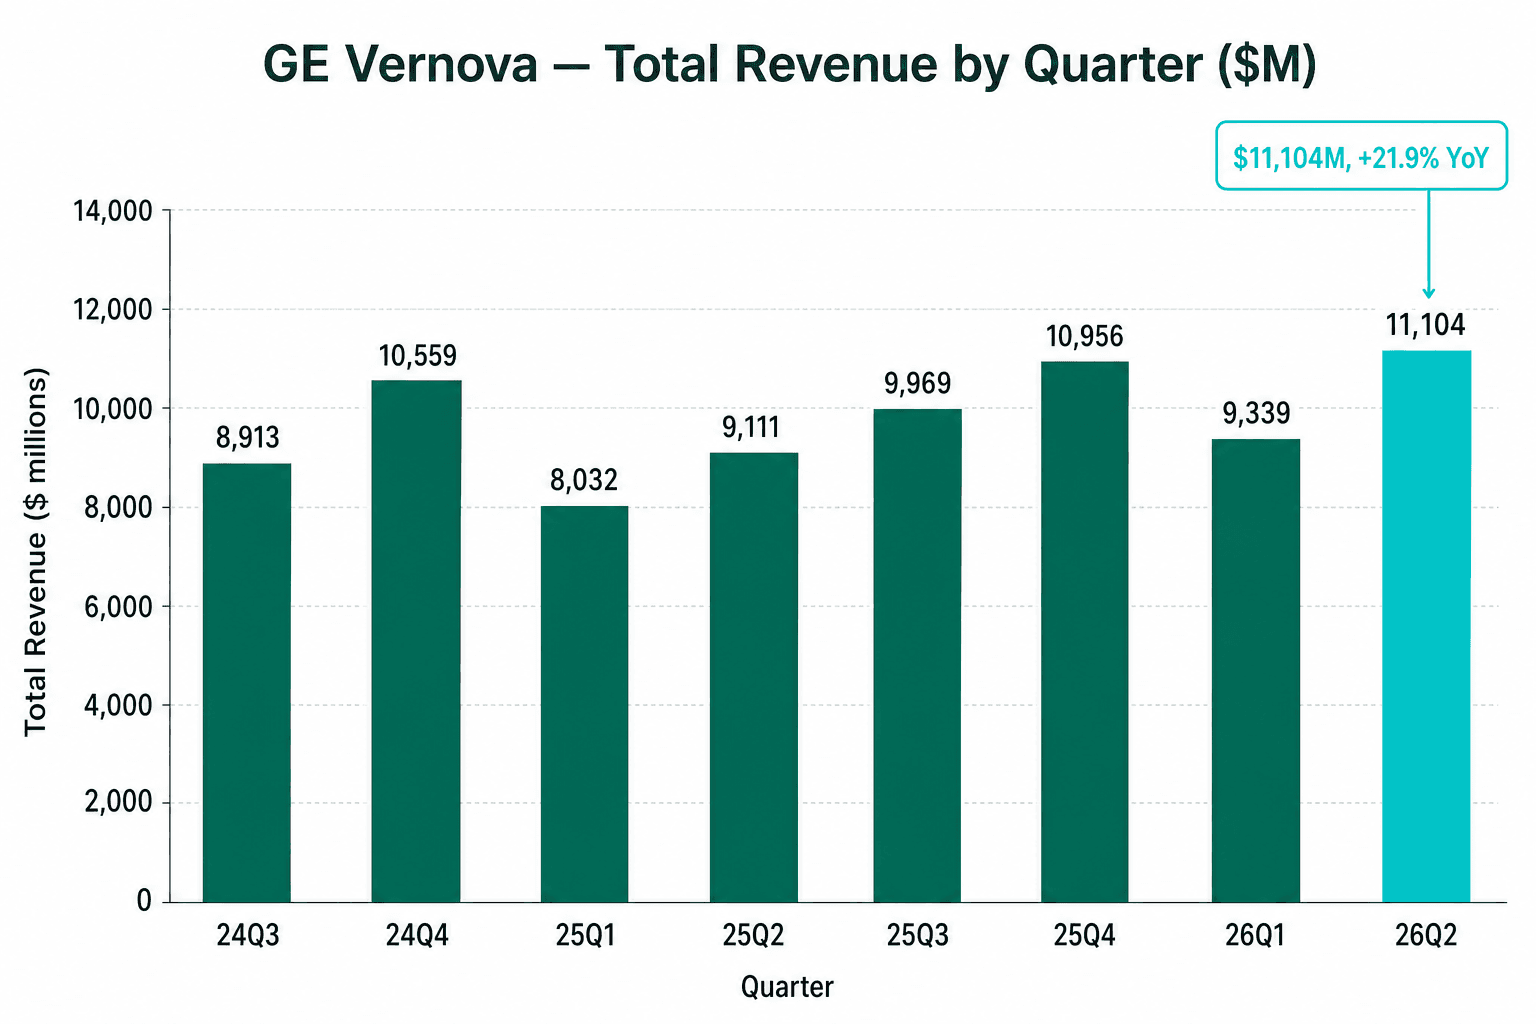
売上高は 21.9% 増の $11,104M となり、季節的に好調な第 4 四半期に次ぐ、四半期として過去 2 番目の水準となりました。成長を牽引したのは 65% 増の電化と 15% 増の電力で、風力は約 10% 減でした。GAAP 純利益は $649M でした。ただし、今年の純利益は前年との比較においてノイズが大きい点に注意が必要です。2026 年第 1 四半期は Prolec 買収に伴う約 $4.5B の一時的利益で押し上げられており、加えて 1 月 1 日付でセグメントの再編が実施されたため、実力ベースの利益を見るには調整後 EBITDA のほうがクリーンな指標となります。
利益率は拡大、ただしキャッシュのタイミングに注意
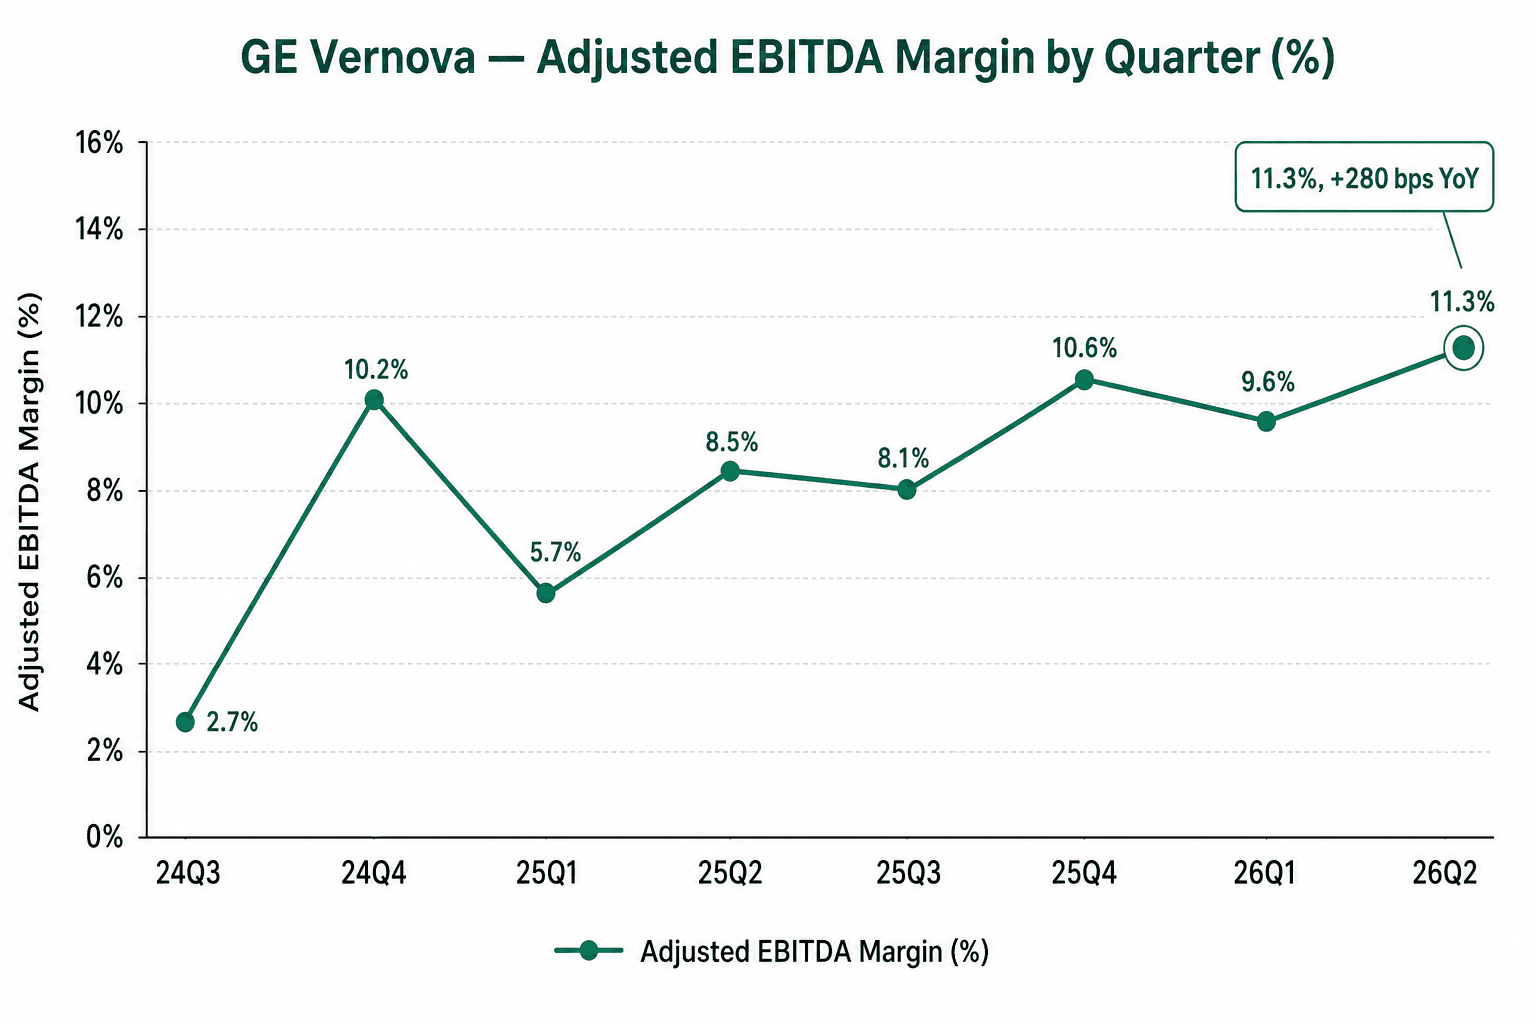
調整後 EBITDA 利益率——一時的な項目を調整した後に営業利益として残る売上の割合——は、調整後 EBITDA が $1,250M に達したことで、前年同期比 280 bps 上昇の 11.3% となりました。これは電力と電化における数量・価格・生産性がもたらす、本物の営業レバレッジです。
細部が物を言うのはキャッシュの部分です。フリーキャッシュフロー——設備投資を差し引いた後に残る営業キャッシュ——は当四半期に $5,107M となり、期末の手元現金は $13,120M でした。ただし経営陣は、上期のキャッシュフローがガスタービンのスロット予約契約に伴う前受金——実質的には将来の工場生産能力を押さえるための手付金——によって押し上げられていた点を丁寧に説明しました。これらの予約が確定受注へと転換するにつれて前受金は止まり、下期のフリーキャッシュフローは大幅に低下する見通しです。通期ガイダンスは既にこの形状を織り込んでいます。
なぜ株価は下落したのか
ノイズを取り除けば、この売りは 3 つの要因に集約されます。第一に、目を引く下振れです。コンセンサスの $3.04〜$3.18 に対する GAAP EPS $2.47 という数字が、株価表示板とアルゴリズムに真っ先に響きました。第二に、新たなコスト警告です。経営陣は 2026 年に $100M〜$200M の純関税コストを見込むとし、風力が赤字を続けることを投資家に改めて示しました。第三に、バリュエーションです。1 年で株価がほぼ倍になった後、コンセンサスの目標株価は既に市場価格を下回る水準にあり、完璧に満たない結果を受け止める余地はほとんど残されていませんでした。
決算説明会で CEO の Scott Strazik は需要を前面に押し出し、この局面をガスタービン、データセンターの電化、そして最終的には原子力に支えられた「数十年にわたる成長機会の初期段階」と位置づけました。CFO の Ken Parks はこの楽観論に、キャッシュのタイミングに関する慎重な見方を添えつつ、長期にとって重要な数字を引き上げました。
引き上げられた見通しと市場の反応
当日の痛みはあったものの、ガイダンスは正しい方向へ動きました。GE Vernova は通期売上を $45.5B〜$46.5B へ引き上げ、そして最も目を引くのは、フリーキャッシュフローのガイダンスを $11.5B〜$12.5B へとほぼ倍増させた点です。調整後 EBITDA 利益率の目標は 12%〜14% に据え置きました。同社はまた、年末までに契約済みのガス発電能力が少なくとも 125 ギガワットに達すると見込んでいます。
セルサイドは前向きな姿勢を保ちました。既存の目標株価は $1,210〜$1,328 前後に集中しており、終値の $985 を大きく上回っています。J.P. Morgan は、確定済みの受注と 2028 年まで続く需要を挙げ、このセクター全体の下落を「根拠がない」と評しました。最も直接的な比較対象である Siemens Energy は連れ安で約 8.8% 下落した一方、GE Aerospace や Vertiv はほとんど動かず、今回の反応は電力トレード全体の見直しというより、GE Vernova の決算に固有のものであったことを示唆しています。
今後の見通し
この決算に潜む緊張は、そのまま株価の緊張でもあります。一つの読み方は、記録的な受注残高、拡大する利益率、そして数年にわたって積み上がるガス・系統設備の価格決定力を備えた、電力スーパーサイクルの最前線に立つ企業という見方です。もう一つは、非常に高いハードルを越え続けなければならない割高な銘柄であり、風力の赤字、関税という一項目、そしてコンセンサスを下回る 1 四半期の GAAP 利益だけで、リセットの引き金を引くには十分だという見方です。
どちらも真実になり得ます。2026 年の残りの期間について、どちらの見方が勝るかを決める問いはこうです。設備の数量が立ち上がるなかで電力と電化の利益率が維持できるか、関税と風力という逆風が抑え込まれたままでいられるか、そして膨大な受注が予定どおり採算の取れる売上へと転換するか。これらの答えが出るまで、記録ずくめの四半期であっても、警戒心の強い市場の目には、依然として割高な四半期に映り得るのです。