Ciscoが積み上げた93億ドルのAI受注、それでも株価が下げた理由
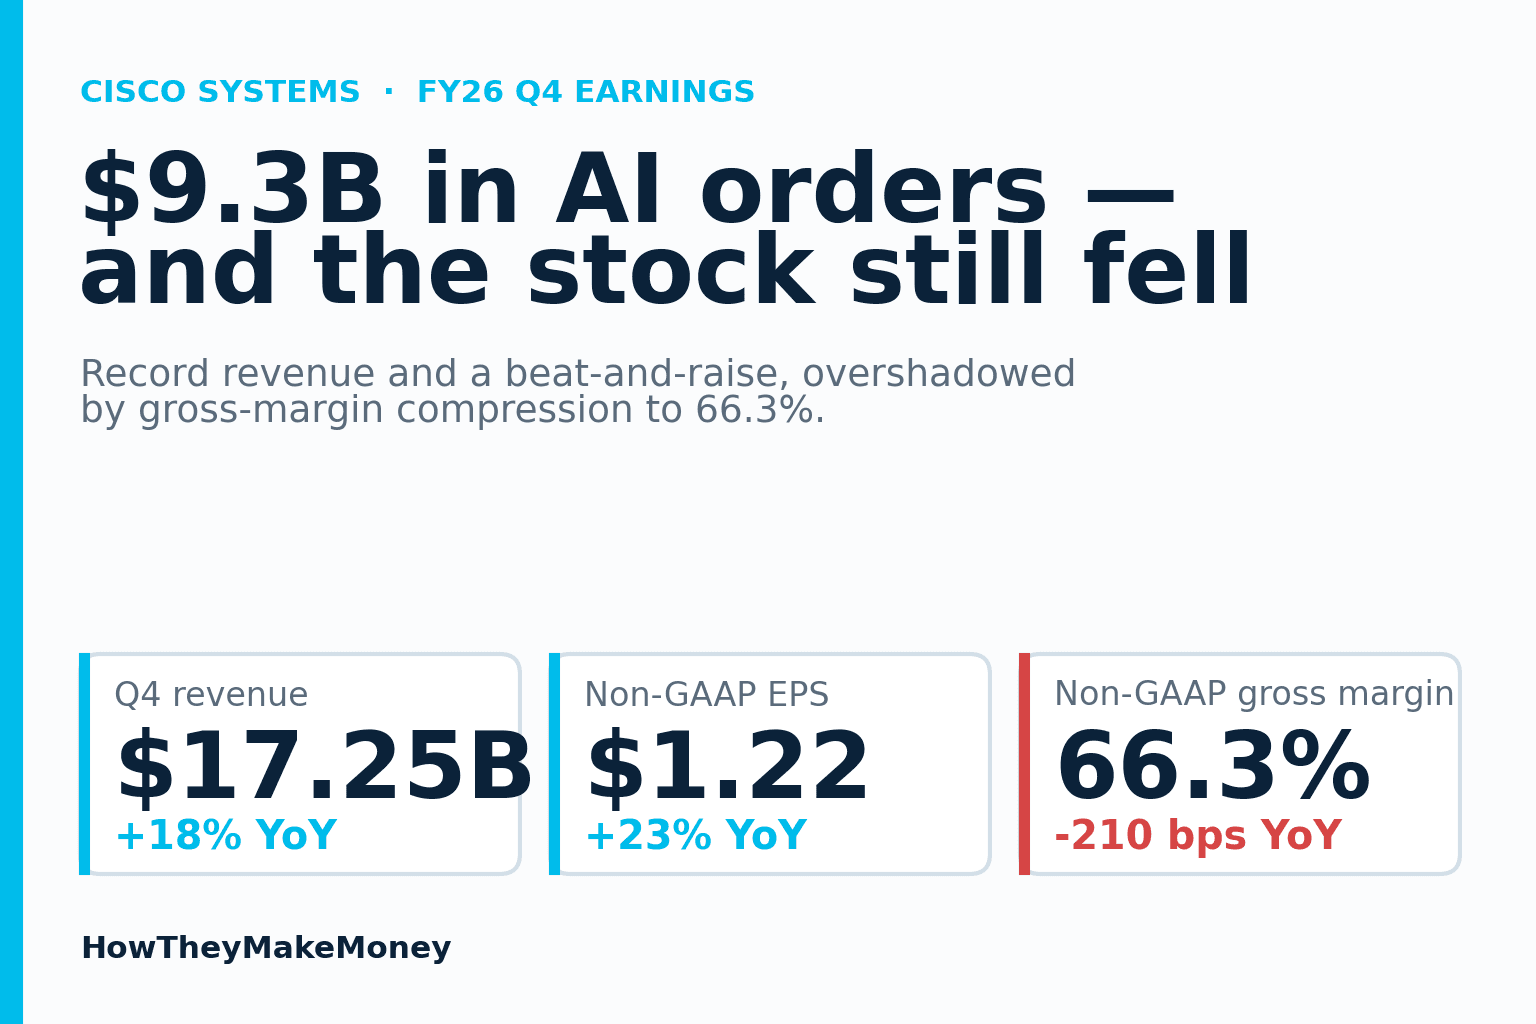
Ciscoの会計年度第4四半期は、強気派が望むものをほぼすべて備えていた。それでも株価は下げた。結果と反応のあいだにあるこのギャップこそが、今回の物語のすべてだ。
同社はFY2026を、第4四半期に過去最高となる売上172.5億ドルで締めくくった。前年同期比+18%で、ここ数年で最も速い成長ペースだ。非GAAPベースの利益は1株あたり1.22ドル、前年同期比+23%で、市場が見込んでいた約1.13ドルを9セントほど上回った。GAAPベースの利益は0.97ドルへと急伸し、+52%となった。ハイパースケーラー向けAI受注(AIデータセンターを配線するためにクラウド大手がネットワーク機器を購入する動き)は四半期で40億ドル、通期で93億ドルに達した。FY25の約4.5倍で、経営陣が掲げていた90億ドルの目標も上回っている。FY27ガイダンスもコンセンサスを上回って着地した。ほぼどの観点から見ても、これは文句なしの「予想超え・ガイダンス引き上げ」だった。
ところが株価は下落した。好決算の見出しを受けて132ドル超まで急騰した後、株価は決算説明会の最中に約118ドルまで反転し、約5%下げた。翌営業日は約120.43ドルで引け、決算前の終値123.95ドルから約2.8%安となった。犯人は、唯一悪化した数字、非GAAPベースの粗利率だった。
自ら掲げた目標を超えた受注残
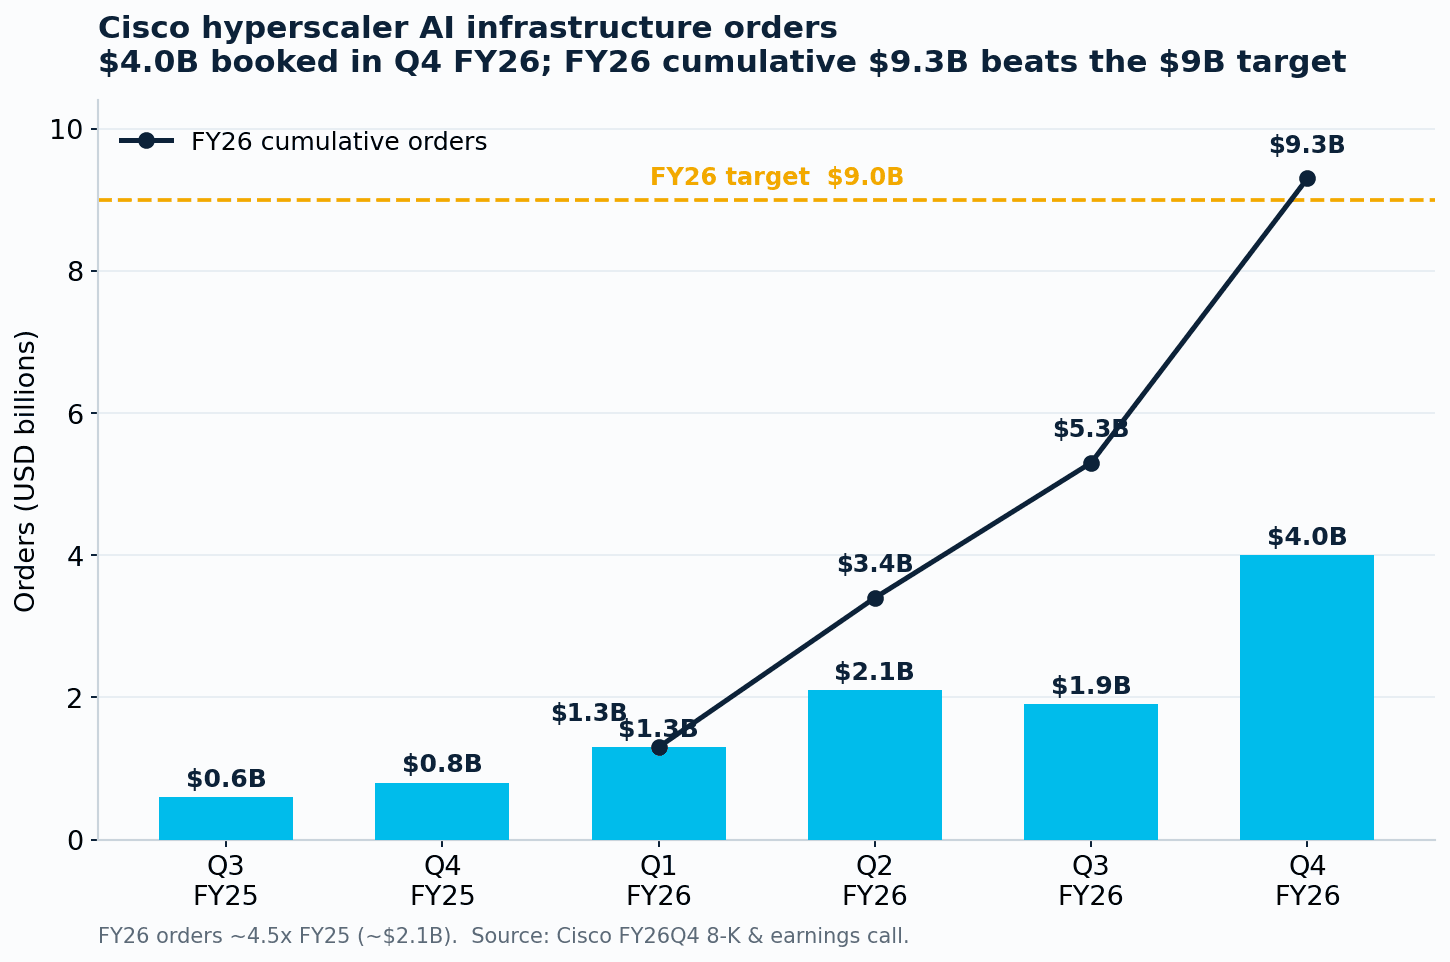
強気派の論拠をつくった数字から見ていこう。Ciscoは第4四半期だけでハイパースケーラー向けAIインフラ受注を40億ドル計上した。第3四半期の約19億ドルの2倍を超える水準だ。これによりFY26の合計は93億ドルとなり、FY25の約21億ドルの約4.5倍、そしてわずか1四半期前に引き上げたばかりの90億ドル目標を余裕をもって上回った。
その内訳は、およそ60%がSilicon Oneシステム(Cisco自社開発のネットワークチップ)、40%が光通信(オプティクス)で、Acaciaのオプティクス部門だけでも四半期に10億ドルを超える受注を獲得した。Ciscoはさらに3件の新規ハイパースケーラー設計採用(デザインウィン)を獲得しており、そのなかにはP200チップが3つの別々のハイパースケーラーにまたがって採用された、3件目の「スケールアクロス」案件も含まれる。
重要なのは、受注が売上をはるかに先行して積み上がっている点だ。CiscoがFY26に売上として認識したAIインフラ売上は約40億ドル、全体の約6%にすぎない。1年前の2%未満からは伸びているものの、まだ小さい。この受注残があるからこそ、経営陣はFY27のAIインフラ売上を約75億ドルとガイドしており、示唆に富む変更として、公表する目標を受注ベースの数字から売上ベースの数字へと切り替えている。決算説明会では、受注残を踏まえれば75億ドルは保守的すぎると指摘したアナリストに対し、CFOのMark Pattersonが反論した。ハイパースケーラーの受注は「非線形」で、納入のはるか前に発注されるものであり、75億ドルは「妥当で堅実なガイド」だという。
AIだけの話ではない
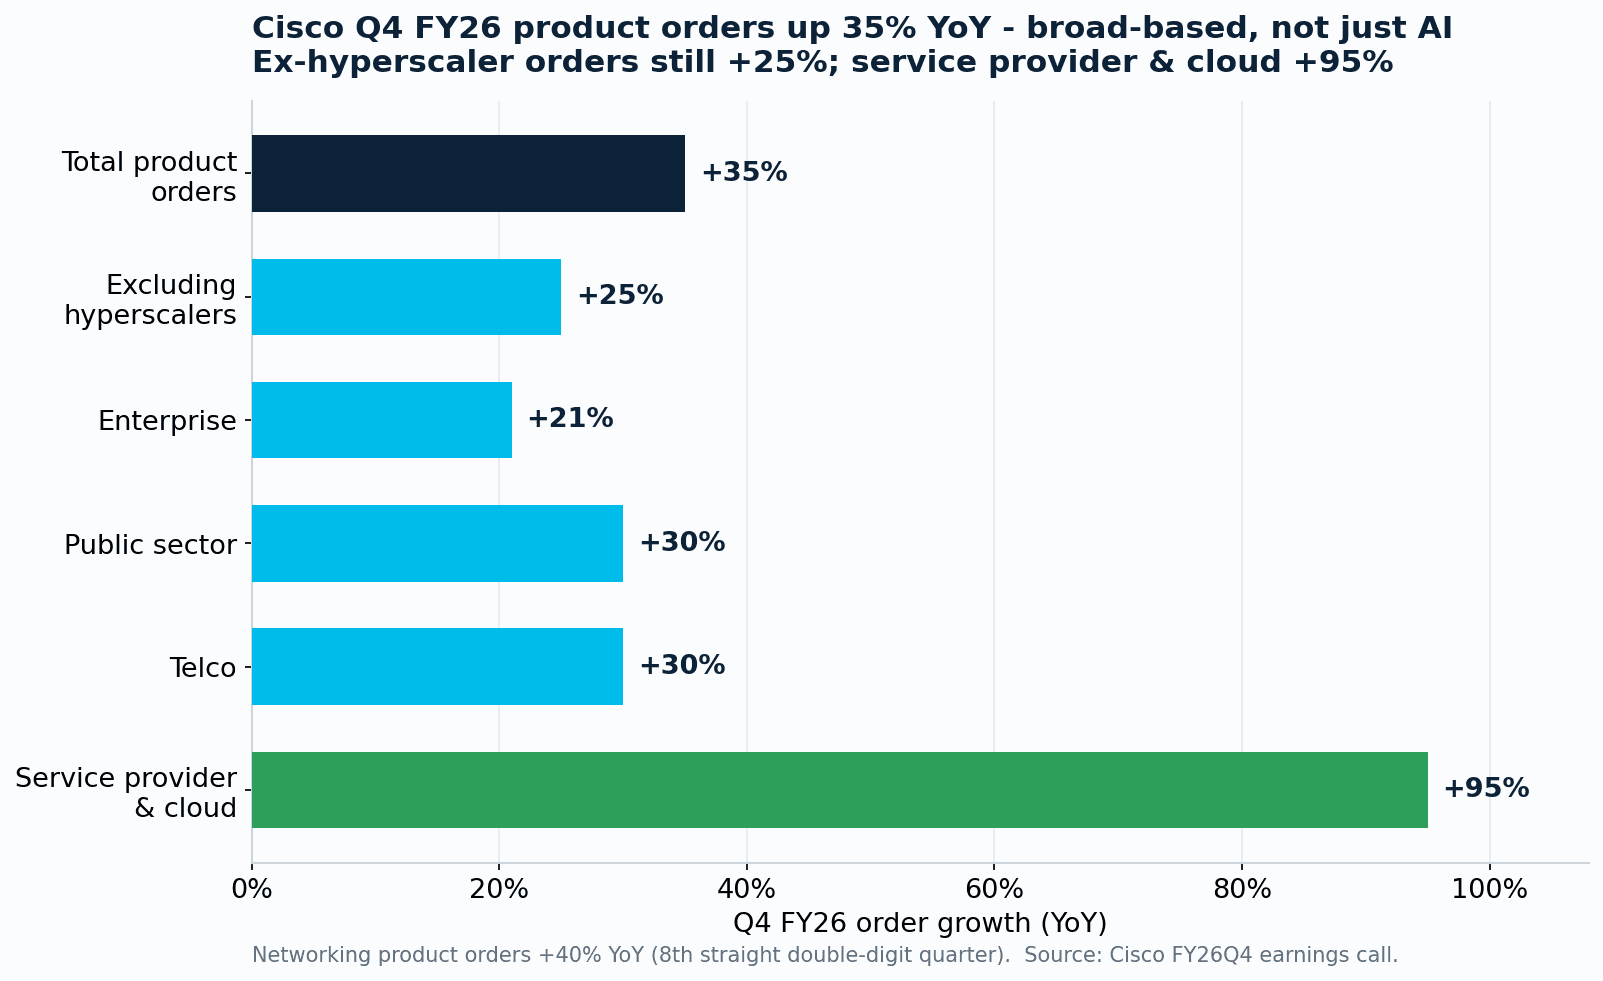
安直な読み方をすれば、これは純粋にAIの物語だということになる。だが受注の中身は、もっと裾野が広いことを語っている。製品受注は全体で前年同期比+35%成長し、ハイパースケーラーを丸ごと除いても、残りの受注はなお+25%成長した。エンタープライズ向け受注は+21%、公共部門は+30%(米国連邦政府が牽引)、通信事業者(テルコ)は+30%増えた。ハイパースケーラーが属するサービスプロバイダー・クラウドは+95%成長した。
Ciscoの中核であるネットワーキングは、売上97.9億ドル、+28%を生み出し、製品受注は+40%増と、8四半期連続で2桁成長を続けた。より静かだったセグメントさえ息を吹き返した。コラボレーションは7年ぶりの好調な四半期となり+12%、セキュリティは+14%跳ね上がった。ただし経営陣は、いくつか異例に大きなオンプレミス型Splunk案件がこの数字を押し上げたと注意を促し、構成は時間とともにクラウド寄りへ正常化していくはずだとした。
CEOのChuck Robbinsは、これらすべてを、エージェント型AIの広がりが牽引する「ネットワーキングのスーパーサイクル」と位置づけ、Ciscoはこの構築ブームの「偶然の受益者」ではないと慎重に強調した。同社はハイパースケーラー事業を、ほぼゼロから6年かけて育ててきたのだ。
株価を沈めた数字
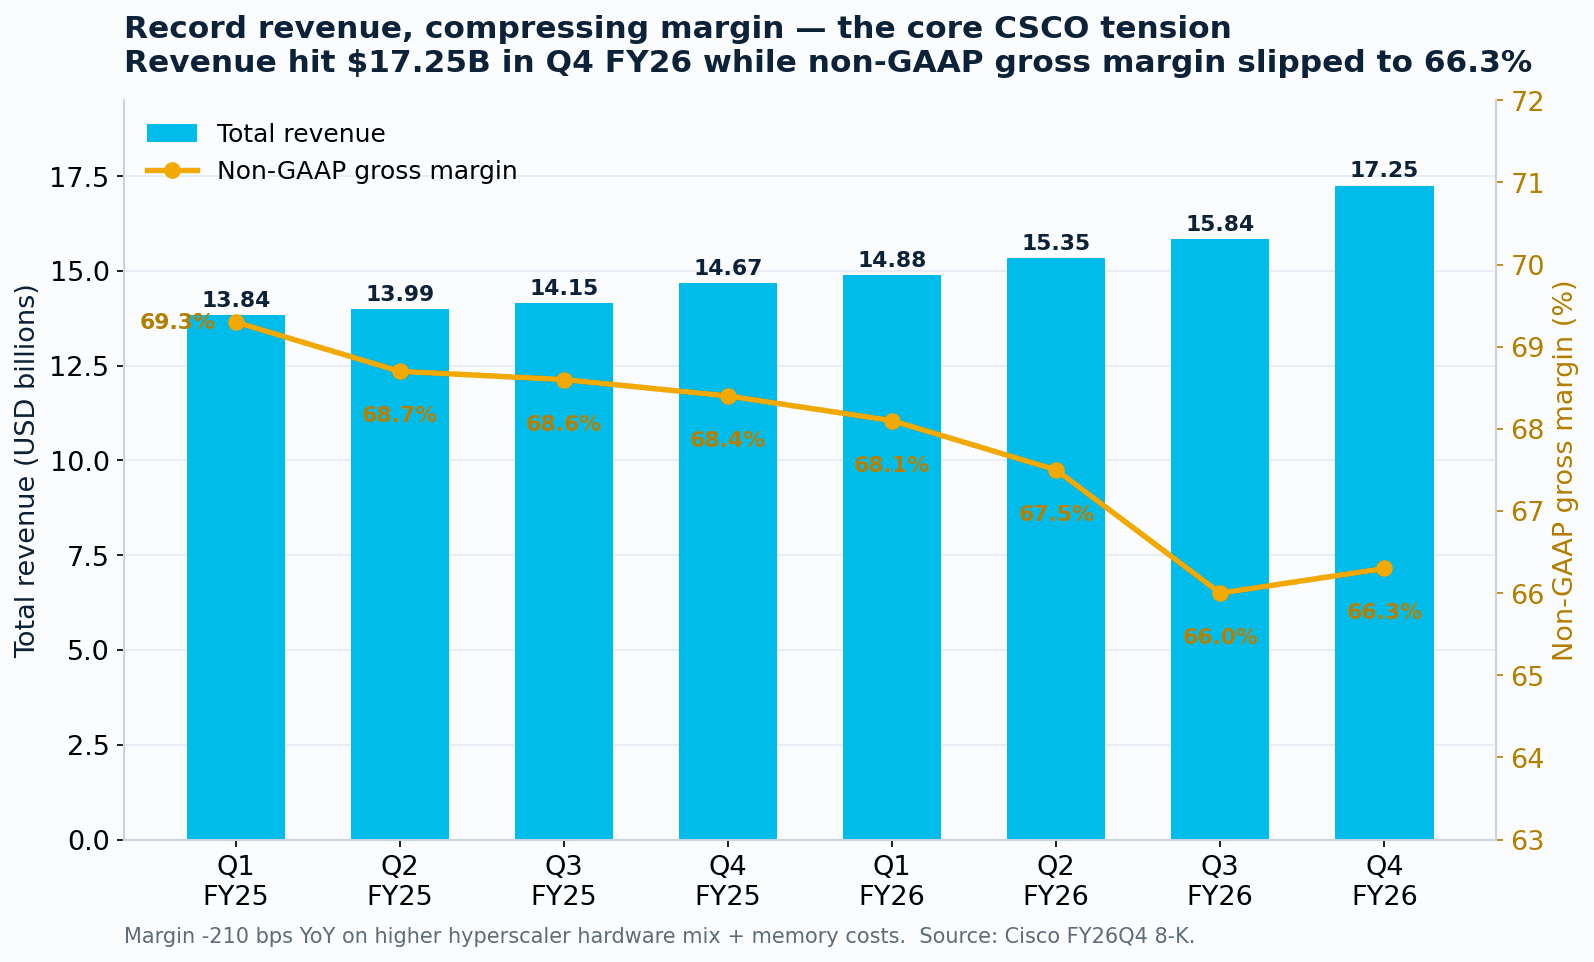
ここに落とし穴がある。非GAAPベースの粗利率は66.3%まで低下し、前年同期比で210bps下がった。製品粗利率はさらに大きく下がり、270bps低下して64.8%になった。理由は構造的なものだ。ハイパースケーラー向けAIハードウェアは、Ciscoのエンタープライズ向けスイッチングよりも利益率が低い。そのため、その事業が伸びるほど、全体でならした利益率は圧縮される。メモリコストのインフレも圧力を上乗せし、部分的な相殺要因として、値上げが第4四半期の売上成長に約5ポイント寄与した。
過去1年で約77%上昇し、決算発表前には過去利益の約40倍で取引されていた株にとって、この利益率のわずかな低下だけで十分だった。オプション市場はおよそ8%の変動を織り込んでおり、実際の値動きはその大半を消化した。出来高は約3,500万株と、平均の2,000万株を上回った。
経営陣の反論は、粗利額と営業利益率はいずれも逆方向に動いた、というものだ。非GAAPベースの営業利益率は過去最高の35.9%に達し、160bps上昇した。営業費用が売上比で約3.7ポイント低下したためだ。Pattersonは営業利益率を「当社の収益性を示すより良い指標」と呼び、FY27を約35%とガイドして、これを「高水準の頂点(ハイウォーターマーク)」と表現した。平たく言えば、ハイパースケーラー事業はハードウェア1ドルあたりの稼ぎこそ小さいが、それを提供するのにCiscoが追加で負担するコストはごくわずかだ。だからこそ、なお多くの利益を営業段階へ落とし込める。
FY27の布陣
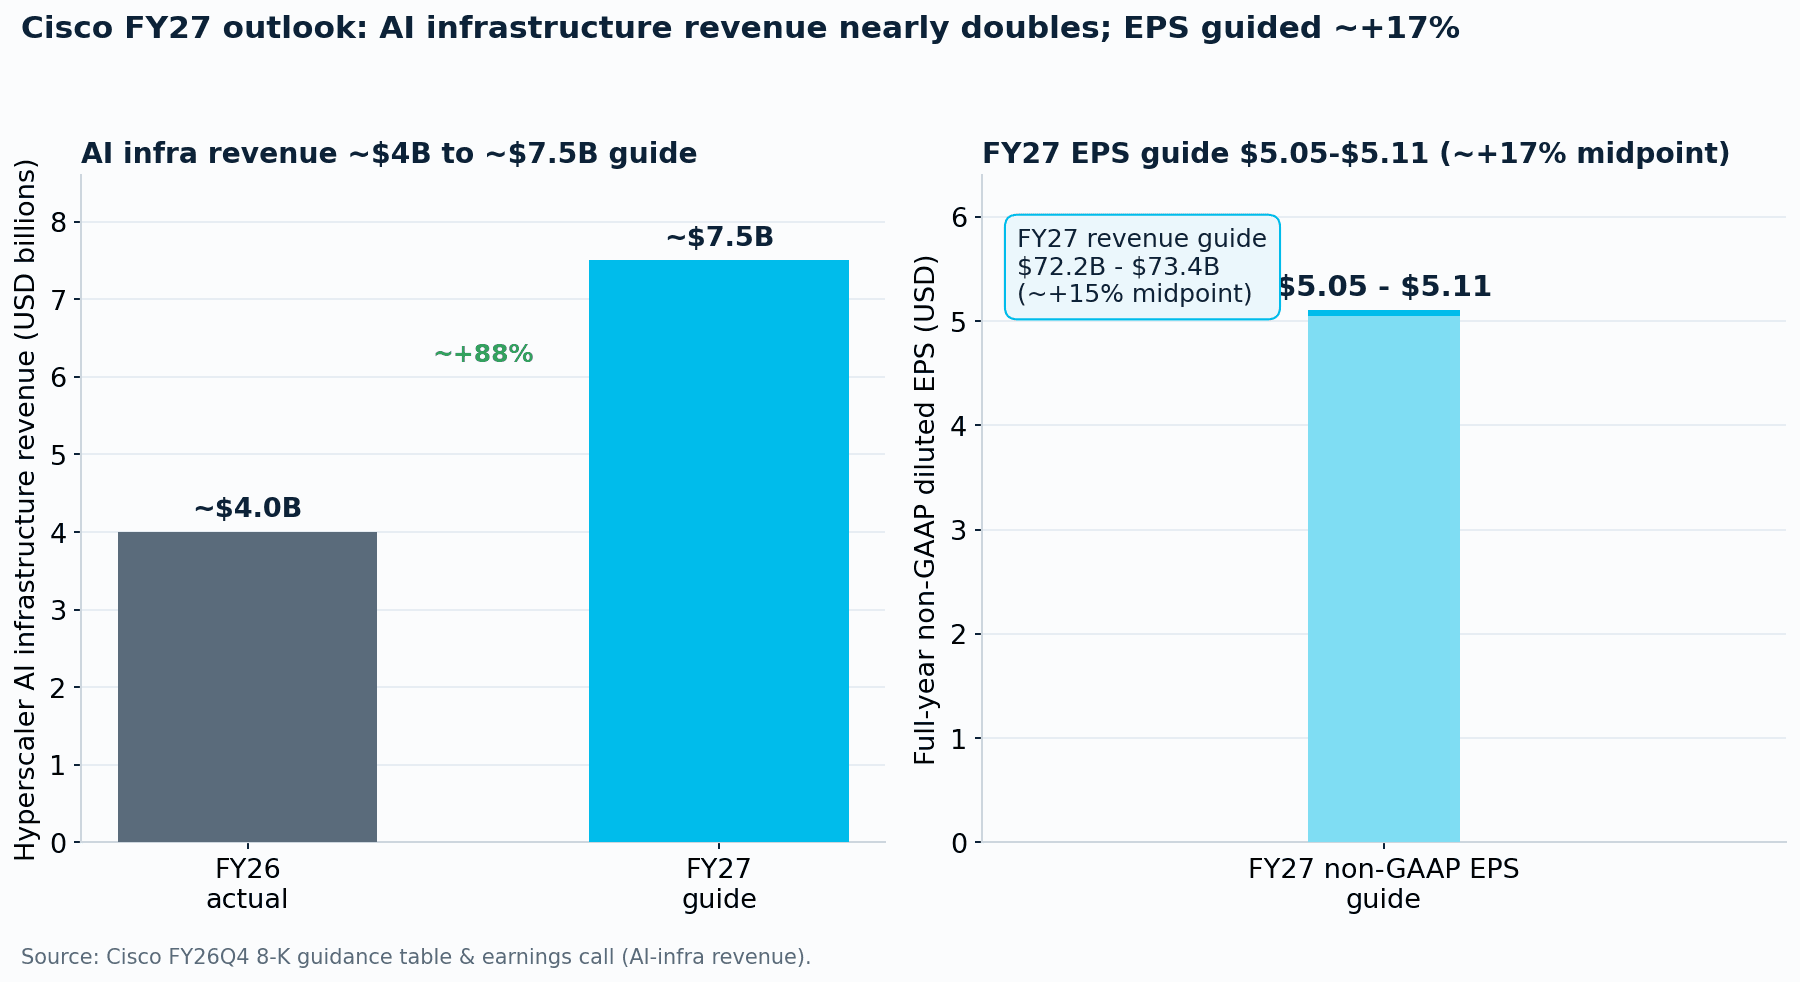
このガイダンスこそ、利益率を懸念する弱気派に対する強気派の答えだ。CiscoはFY27の売上を722億〜734億ドル(中央値で約+15%)、非GAAPベースのEPSを5.05〜5.11ドル(約+17%)と見込む。いずれも市場が織り込んでいた水準を上回る。同社はまたFY26に株主へ127億ドルを還元しており、これはフリーキャッシュフローの約99%にあたる。配当も15年連続で増配した。
ウォール街は前向きな姿勢を保ちつつも、バリュエーションをめぐって割れた。決算後、JPMorganはOverweight(強気)を再表明し、目標株価を145ドルへ引き上げた。一方、Goldman SachsはNeutral(中立)を125ドルで据え置き、過去利益の約40倍という株価は割高だとした。目標株価の中央値は130ドル近辺にあり、カバーする約26人のアナリストのあいだに「売り」判断は一つもなかった。
この対立の構図はシンプルだ。CiscoはAIの構築ブームを、ほぼ誰の予想よりも速く現実の受注へと転換しており、しかもコスト基盤を膨らませることなくそれをやってのけている。だがその成長の1ドル1ドルが、投資家が10年にわたり不可侵のものとして扱ってきた粗利率をむしばんでいく。第4四半期は、この論争の双方が、それぞれの根拠を手にした四半期だった。