Cisco、FY26 の AI 受注目標を一気に倍へ——しかも"退屈な本業"も前年比 +19% で伸びている
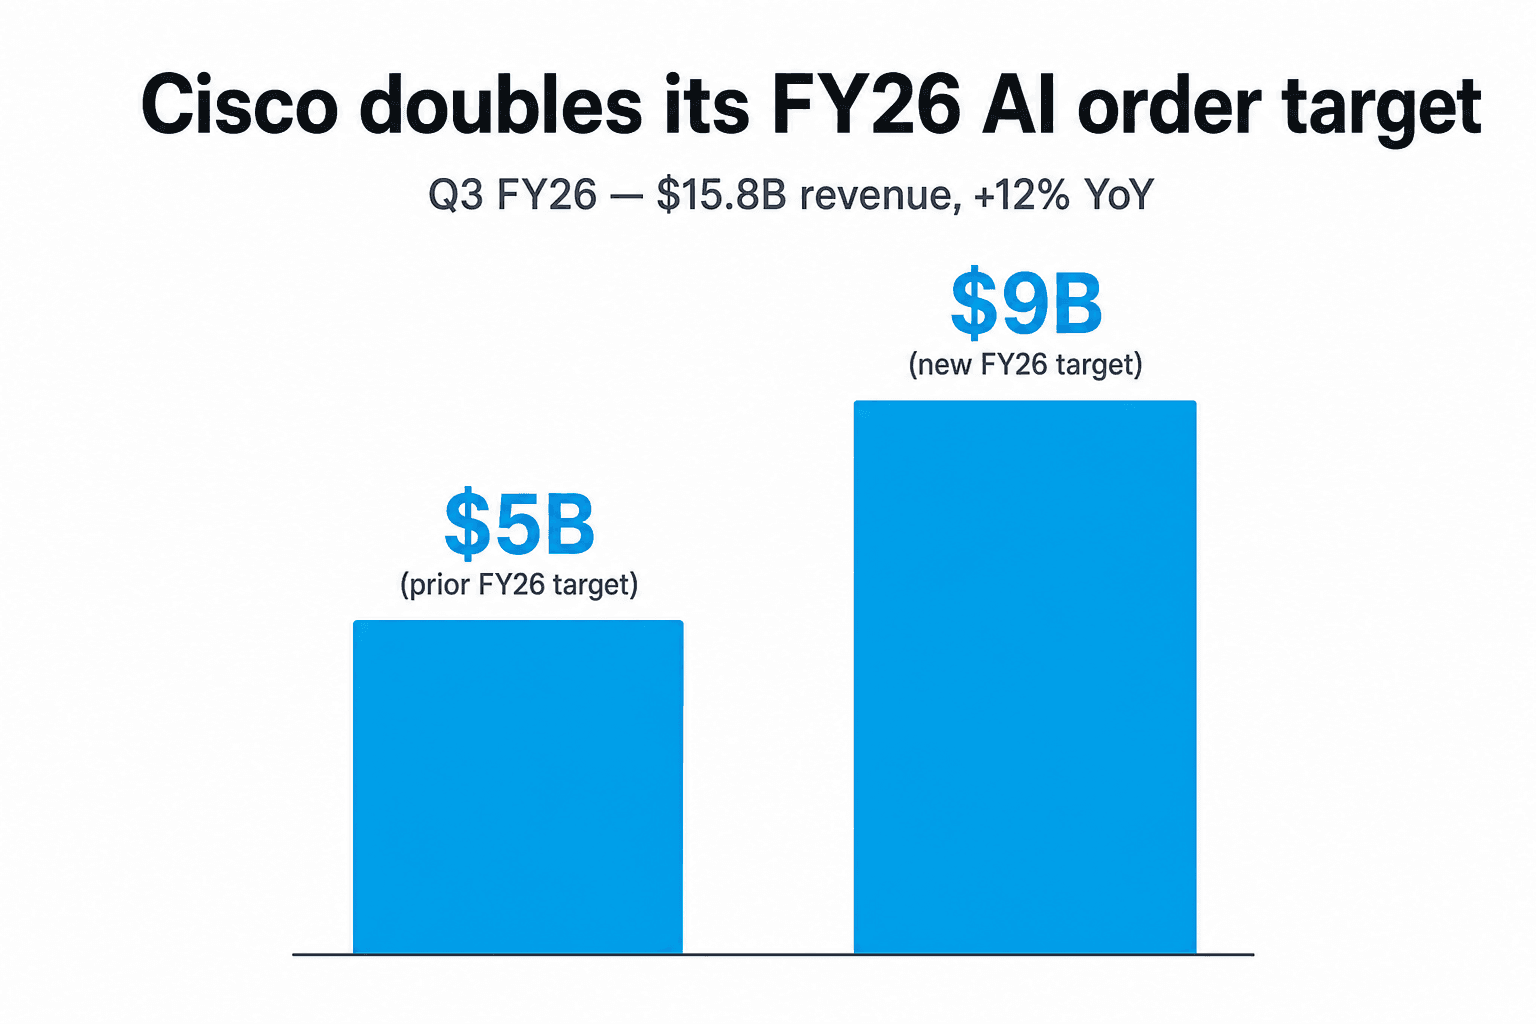
Cisco の FY2026 第 3 四半期決算には、互いに補強し合う 2 つのストーリーがあります。
1 つ目は、市場が決算前から待っていたもの。ハイパースケーラー向け AI インフラ受注です。Cisco は本四半期だけで $1.9B のハイパースケーラー AI 受注を獲得し、年度累計は $5.3B に到達——Q4 を待たずして、2 月に設定した通年 $5B の目標を超えました。経営陣はこれを受けて、FY26 のハイパースケーラー AI 受注目標を $9B へ、AI 売上目標を $3B から $4B へ引き上げました。
2 つ目のストーリーは、市場が予想していなかったもの。ハイパースケーラーを全部抜いても、Cisco の製品受注は前年比 +19% で伸びています。Networking 受注は +50%。キャンパス・ネットワーキング受注は +25%。データセンター・スイッチング受注は +40%。「過去 7 年間スイッチを更新していなかった」企業 IT の顧客が、ついに発注書を書き始めた——そして、このサイクルは Cisco の競合各社が見誤っていたものです。
売上は $15.8B、前年比 +12%——この 10 年で最も強い四半期成長率です。Non-GAAP EPS は $1.06、Non-GAAP 営業利益率は 34.2%。FY26 売上ガイダンスは $62.8B-$63.0B(中央値で 2 月版から +$1.6B)、Non-GAAP EPS は $4.27-$4.29 に引き上げ。株価は当日の通常取引で +2.6%、時間外でさらに約 8% 上昇しました。
AI 受注簿、ようやく「正しい桁」が入った
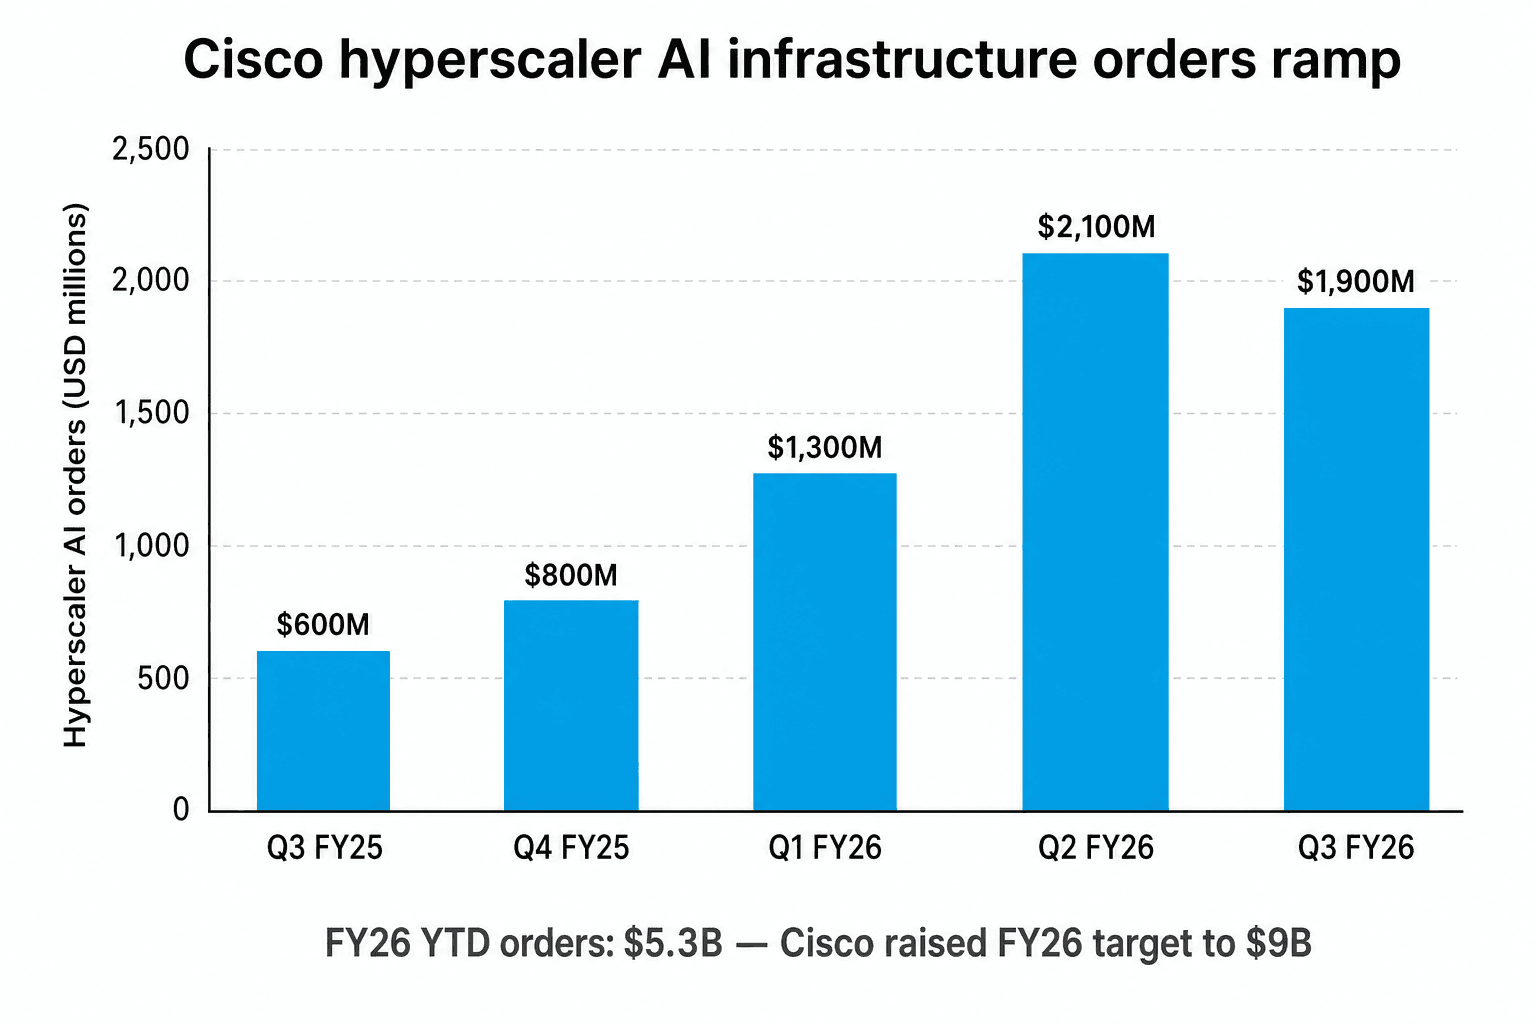
頭に刻んでおく数字は $9B です。これが新しい FY26 ハイパースケーラー AI 受注目標——FY25 通年 $2B の 4.5 倍、2 月設定の $5B 目標から +80% の上方修正です。Cisco が AI インフラというナラティブで行った、過去最大の単発ガイダンス引き上げです。
裏の算数はシンプルです。Q1 FY26 は $1.3B、Q2 は $2.1B、Q3 は $1.9B——3 四半期累計で $5.3B、通年目標 $5B はすでに超過。Q1-Q3 のペースを Q4 に当てはめれば FY26 は約 $7B 着地ですが、$9B を達成するには Q4 単四半期で約 $3.7B が必要。経営陣は、CY27 までのパイプライン視認性に基づき、この目標は保守的だと表現しました。
対応する売上数値は $4B($3B から上方修正)。Cisco のハイパースケーラー AI 売上は silicon(Silicon One ASIC)、systems(P200 / G200 搭載スイッチ)、optics(Acacia コヒーレント・プラガブル)にまたがります。受注から売上への変換速度は同会計年度内で約 60-70%、残りは FY27 に流れる——$9B 受注 / $4B 売上のギャップとも整合します。
デザインウィンの累積も受注軌道を裏付けます。Cisco は本四半期に 2 件の Silicon One P200 デザインウィン(異なるハイパースケーラー)を獲得し——いずれも初の P200「scale-across」用途——Q4 開始後 2 週間でさらに 1 件を追加しました。Acacia は単四半期で $1B+ 受注、FY26 通年で前年比 +200% 超の軌道です。
顧客集中度のリスクは現実に存在しますが、定量化されています。Cisco の現在のハイパースケーラー AI 売上はトップ 4 のハイパースケーラーに集中していますが、デザインウィンの分布(本四半期の 5 件は optics と systems にまたがり、買い手も複数)により、18 ヶ月前にあった「単一顧客リスク」は明確に低下しています。
市場が織り込んでいなかったこと——キャンパス更新サイクルが戻ってきた
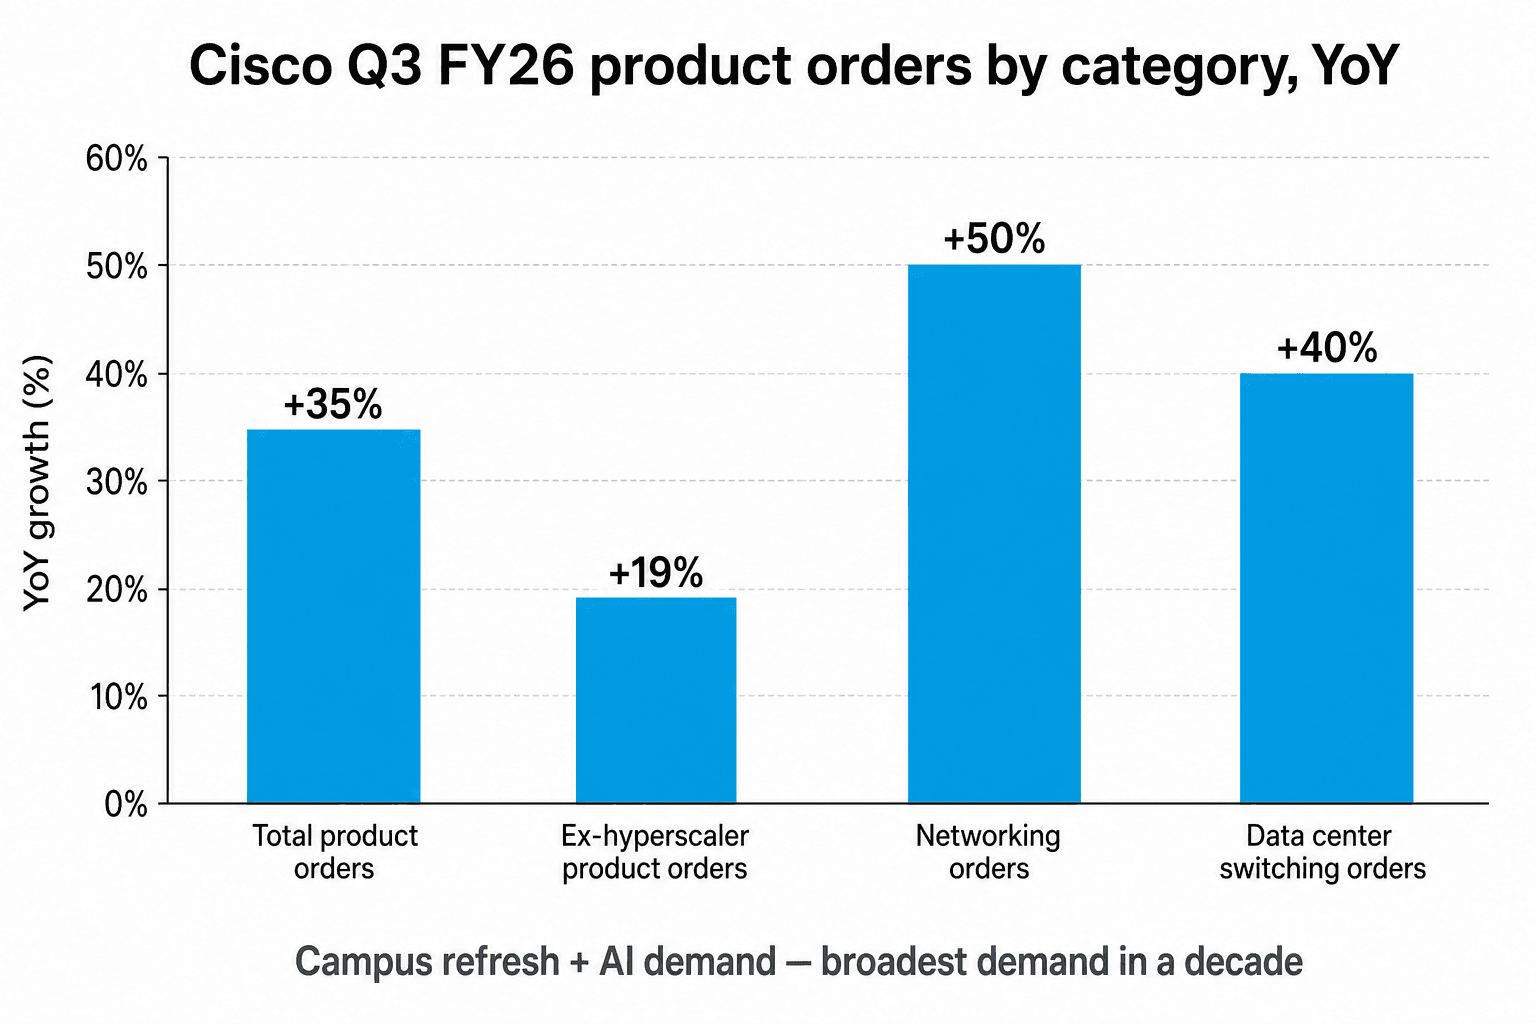
AI 強気派と弱気派の双方が見落としたのは、この行です。総製品受注は前年比 +35%、ハイパースケーラーを除いても残りは +19%——この 10 年で最も裾野の広い需要環境です。
キャンパス・ネットワーキング受注は前年比 +25% 超。データセンター・スイッチング受注は +40% 超。18 ヶ月前にローンチした次世代 Catalyst プロダクトラインは、Cisco の社史で最速の ramp ペースです。CEO Chuck Robbins の電話会議での原文は——「これは過去 10 年で最も広く、最も深い Cisco テクノロジー需要だ」。
背景のロジックはミステリーではありません。前回の企業キャンパス更新サイクルのピークは 2019 年、コロナ期に冷え込み、その後本格的には戻りませんでした。Wi-Fi 6E、Wi-Fi 7、ポスト量子セキュリティ規制、AI-at-the-edge ユースケース、重要インフラ近代化の規制追い風——これらは全て同じ購買決定に収斂します:トランプ氏が初めて大統領だった頃に設置したスイッチを置き換える、と。企業 IT 予算に積み残されたリプレース需要は大きく、Cisco はいまそれを刈り取っています。
導かれる結論は 2 つ。1 つ目——AI インフラのナラティブは Cisco の成長ストーリーのすべてではない。それはより広いリフレッシュ・サイクルの上に乗った見出し担当に過ぎません。2 つ目——ex-hyperscaler の +19% は、ハイパースケーラーの +217% 前年比よりも持続性が高い。なぜならキャンパス更新契約は平均 3-5 年、顧客は途中で簡単に解除できないからです。
モデリング上の問いは 1 つ——ex-hyperscaler の +15-20% があと 4 四半期保つかどうか。保てれば、AI インフラの追加加点なしでも、FY27 売上は $70B を視野に入れます。
粗利率圧縮は、入場料
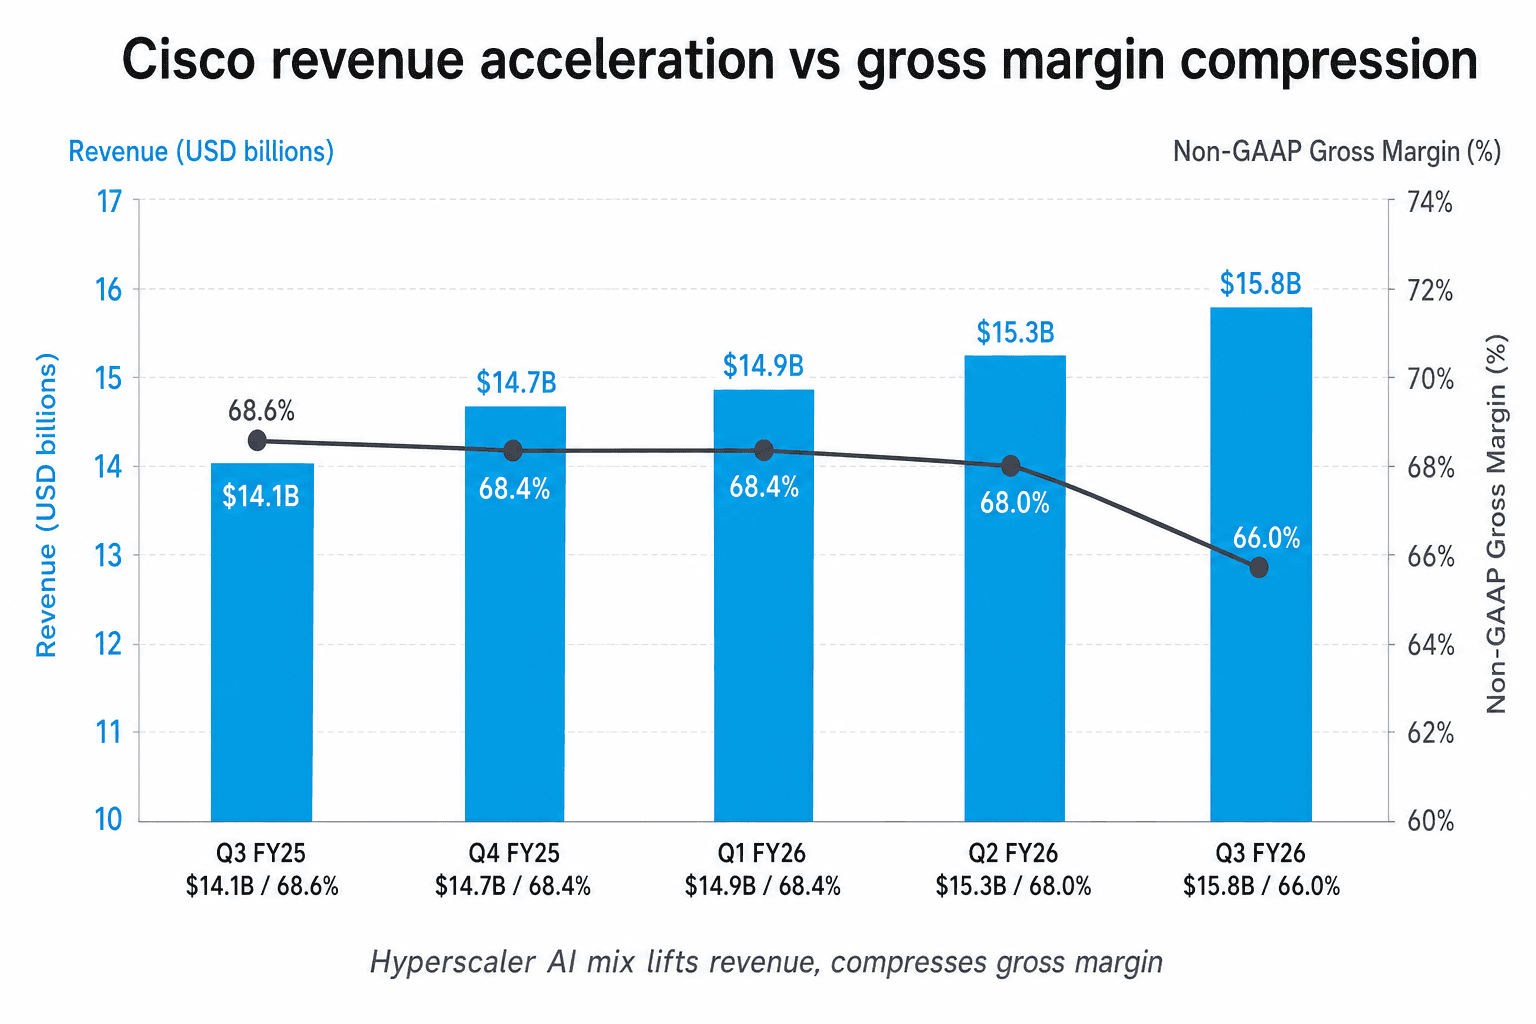
弱気派の論点は短い——66.0%。これが Cisco FY26 Q3 の Non-GAAP 粗利率で、前年比 260 bps の圧縮(前年同期 68.6%)。圧縮幅は四半期ごとに拡大し、ハイパースケーラー AI ミックスの上昇カーブと一致します。
この行について整理しておくべきことが 3 つあります。
1 つ目——この圧縮は構造的な、プロダクト・ミックス変化に起因するもので、本業の悪化ではない。ハイパースケーラー向けハードウェアの粗利率は 35-45% レンジ、企業向け networking は 65-70% レンジ。ハイパースケーラー AI が売上の 5% から 10-15% へ上がれば、ブレンド粗利率は構造的に圧縮されます。CFO Mark Patterson は電話会議で 66-67% を新しい定常水準と位置付けており——更に下に行く中継地点としては扱っていません。
2 つ目——絶対金額の粗利は依然増加中。FY26 Q3 の Non-GAAP 粗利は約 $10.5B、前年同期は $9.7B——粗利率が圧縮されても、粗利「ドル」は約 $0.8B 増えています。問題は Cisco の企業向けビジネスが健全かどうかではなく(明らかに健全)、市場が増分の $1.6B 売上をミックス・ブレンドの粗利率で評価するか、それとも圧縮の最適化指標で減点するか、です。
3 つ目——Non-GAAP 営業利益率は 34.2%、前年比でわずか 30 bps 低下——粗利率は 260 bps 低下したにもかかわらず。算数は単純——R&D 費用は前年比 +1.8%、対する売上は +12%。3 倍の営業レバレッジが粗利率の逆風を吸収しています。費用ラインが規律を保つ限り、粗利率のストーリーは見出しほど厳しくない。
電話会議で実際に語られたこと
Chuck Robbins の冒頭 12 分の prepared remarks の構造は、普段より明らかにシャープでした。
「AI インフラ受注」——FY26 目標 $9B、FY25 の 4.5 倍、年度累計すでに $5.3B。 「Networking はこの 10 年で最も広い需要」——ex-hyperscaler +19%、キャンパス +25%、DC スイッチング +40%。 「Acacia は燃えている」——単四半期 $1B+ 受注、FY26 前年比 +200% 超。 「Splunk はデータ・プラットフォームとして運営」——売上はオンプレからクラウド・サブスクへの移行で抑制、ただし ARR は 2 桁成長。 「粗利率は、AI 時代のインフラであることの代価」——圧縮はミックス起因、営業利益ラインで制御。
Q&A の第 1 トピックは、ハイパースケーラー受注の持続性——$9B はフロントロードか、持続するのか。Robbins の回答——パイプライン視認性は CY27 まで届く、デザインウィンは複数年プログラム、本四半期の 5 件の新規デザインウィンは optics と systems、複数ハイパースケーラーに分散、単一顧客リスクは 18 ヶ月前より大幅に低下。
第 2 トピックは粗利率。Patterson は 66-67% を死守。第 3 は Splunk。経営陣はオンプレからクラウドへのサブスク移行が短期 reported 売上成長を抑制すると認め、投資家には ARR トラジェクトリを見てほしいと要請。
翌朝、ウォール街の 3 分の 2 が何をしたか
セルサイドの動きは、「ビート&レイズ + 構造的ストーリー」決算における典型的なパターンでした。中央値の目標株価は決算前の約 $94 から、翌朝には約 $115 へ。Morgan Stanley は Equal-Weight から Overweight へ格上げ、目標株価 $120。Goldman は Conviction List の Buy を維持、目標株価 $125。JP Morgan は $96 から $112 へ。Wells Fargo は $92 から $118 へ。Citi は $98 から $115 へ。
Bernstein は Market Perform の逆張りスタンスを維持し、目標株価を $80 から $95 へ控えめに上方修正——論点は「現在のバリュエーションには既に AI optionality が織り込まれており、ピュアプレイ optics 銘柄の方が risk/reward が良い」。
決算後のコンセンサス・レーティングは Strong Buy(追跡対象の大手のうち 8 つが Buy、1 つが Hold)。目標株価の分散度は、実は決算前より収斂しました——AI インフラのナラティブに懐疑的だったアナリストは、降参するか、既存モデルを維持するかのどちらかでした。
次の Q4 決算で見るべきもの
3 つの数字が次の決算(現在 2026 年 8 月中旬予定)を定義します。
ハイパースケーラー AI 受注ペース。FY26 目標 $9B を達成するには、Q4 単四半期で約 $3.7B が必要——Q3 ペースのほぼ 2 倍。アップサイドが大本命ですが、optics / silicon / systems の受注構成が FY27 の起点を決めます。
ex-hyperscaler 受注成長。+19% があと 1 四半期保てば、キャンパス・リフレッシュの議論はコンセンサス化します。1 桁台に減速すれば、ナラティブは「AI のみ」に戻ります。
粗利率の下限。Q4 ガイダンス 65.5%-66.5% は Patterson のフレーミングと整合的。65% を下回る数字が出れば、運営モデル全体の再評価が必要になります。
Q4 への setup は、ここ数年で最もクリーンです。Cisco は FY26 内ですでに 3 四半期連続でガイダンスを引き上げ——2000 年代半ば以来見たことのないケイデンスです。問いはもはや、AI インフラのナラティブが本物かどうかではない。企業リフレッシュ・サイクルにあと何四半期残っているか、です。
答えが「あと 4 から 8 四半期」なら、FY27 の姿は、Cisco がこの 15 年間に生み出したどの年度ともまったく違うものになります。