CrowdStrike FY27 Q2:純増 ARR の伸びが +51% に再加速
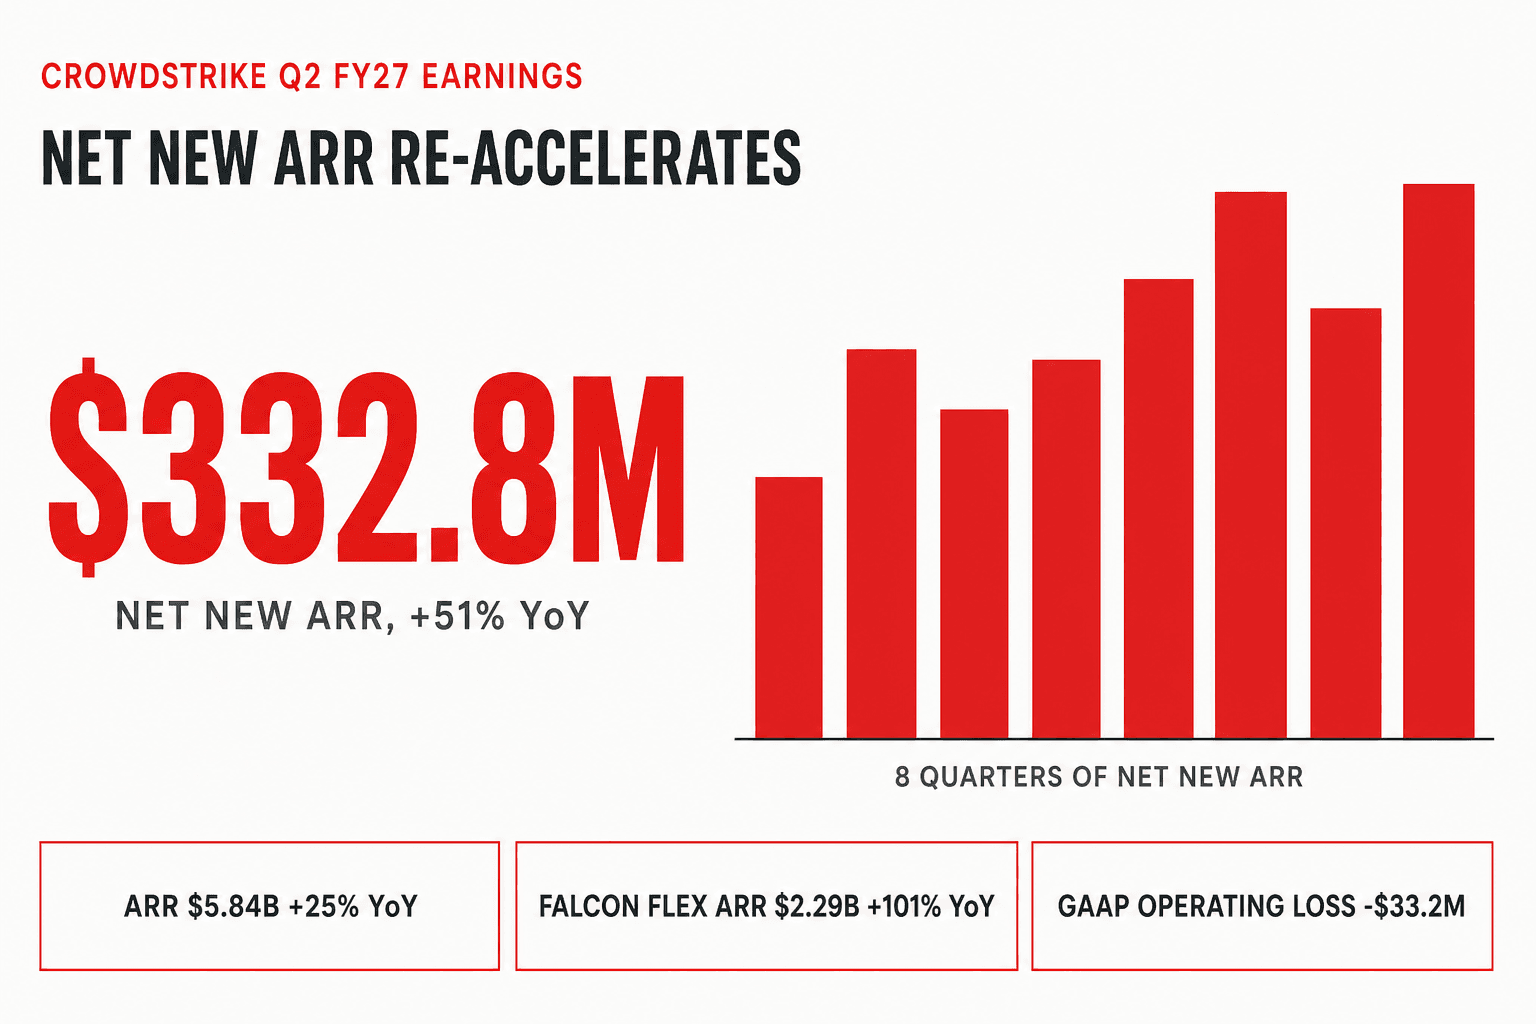
CrowdStrike はこの 3 か月で、新規のサブスクリプション年額を $332.8M 積み上げました。1 四半期の積み上げとしては同社史上最大です。その同じ本業で、赤字も出しています。どちらも事実です。株価を動かしたのは、片方だけでした。
効いたのは、一つの数字
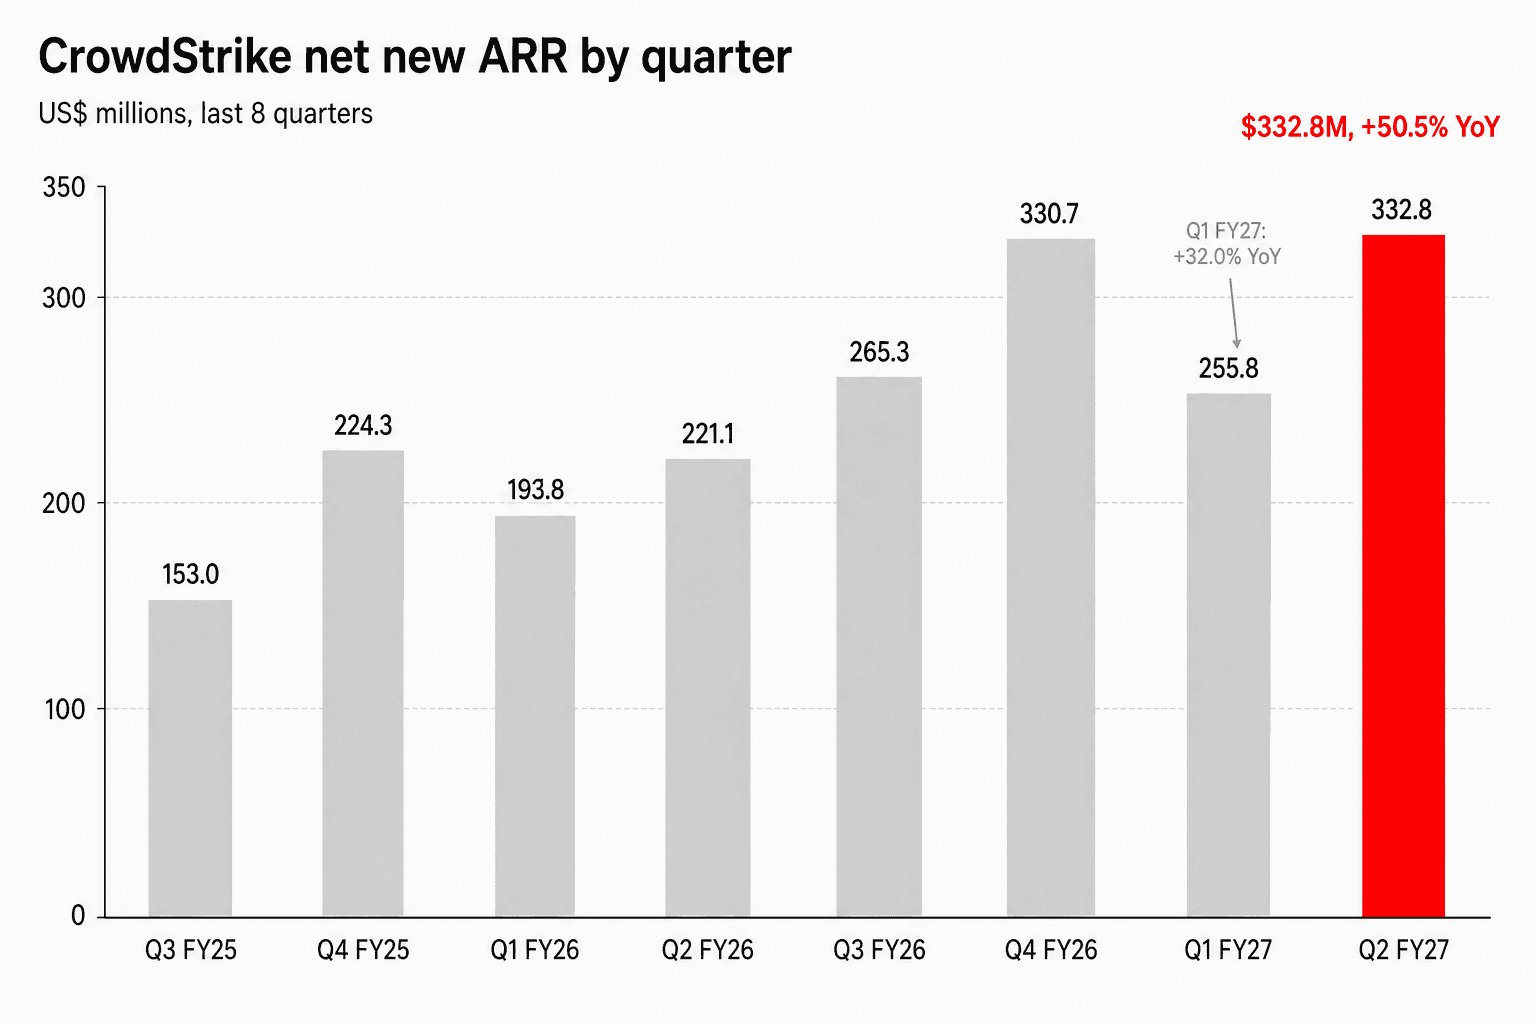
純増 ARR (net new ARR) こそが、CrowdStrike の評価を決める指標です。ARR は年間経常収益、つまり契約済みサブスクリプションの年額換算値で、純増 ARR は解約を差し引いてその四半期にどれだけ積み増したかを示します。7月31日締めの 3 か月では $332.8M、前年同期比 (YoY) +50.5%。コンセンサスは約 $284M、決算前に Jefferies が示していた、より厳しいバイサイドのハードルでも約 $310M でした。
肝は、再加速したという事実です。前四半期は +32%、今回は +51%。CEO の George Kurtz は決算説明会で、会社自身のガイダンス上限を $45M 以上上回ったと述べました。
決算のそれ以外の部分は、派手さこそないものの堅調でした。売上は $1,470.9M で +25.8%、サブスクリプション売上は $1,400.3M で +27.0%、繰延収益の合計は $4,842.2M で +26.3%。販売・マーケティング費は売上比で 1 年前の 38.2% から 34.7% へ下がる一方、研究開発費 (R&D) は +29.7%。望ましい形です。カネの向かう先が、売ることから作ることへ移りました。
上振れよりも大きかった、上方修正
期末 ARR は $5.84B、+25%。ARR 成長率の加速は 4 四半期連続で、FY26 Q2 の +20% を底に上向いてきました。当時は 7月19日の障害後に配布したコミットメントパッケージが、まだ足を引っ張っていました。
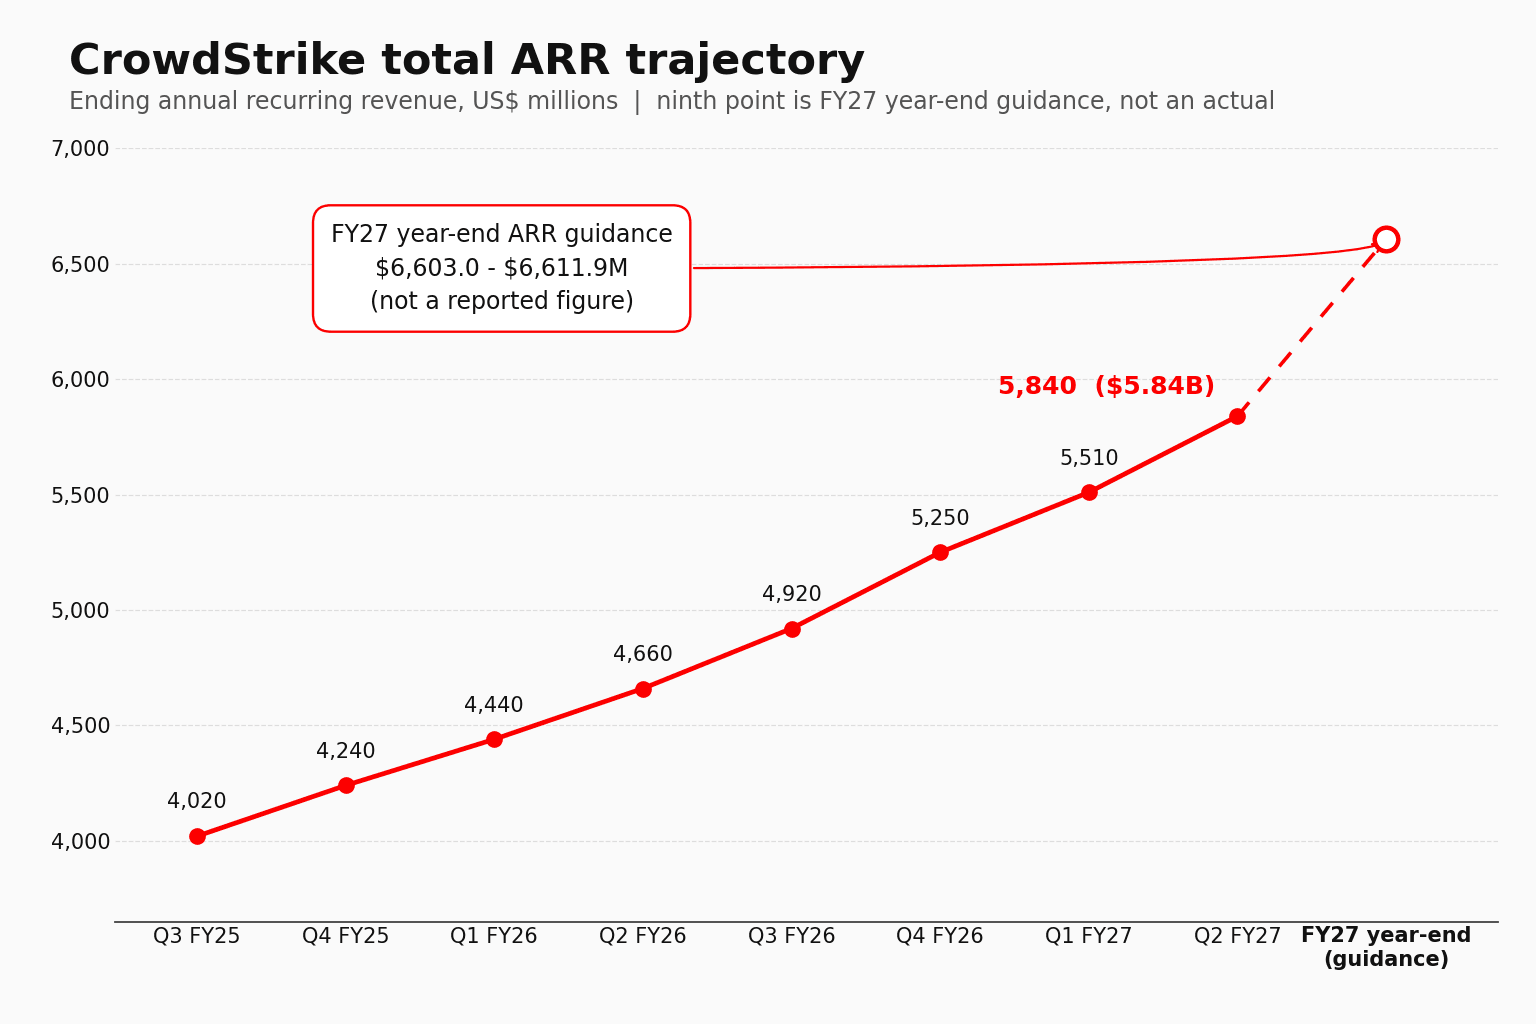
そして経営陣が、市場に株価を評価し直させる一手を打ちます。FY27 通期の純増 ARR 成長率ガイダンスを 630bp 引き上げ、レンジ中央値で約 34%、金額にして約 $1.355B としたのです。期初に示していた 22.5% からの累計では 1,150bp の引き上げ、金額では約 $116M に相当します。
好調だった 1 四半期をそのまま通期に上乗せしただけではない、と CFO の Burt Podbere は明言しました。「今回の引き上げ幅は、Q2 の上振れだけを映したものではありません……より広範なセキュリティ近代化サイクルを牽引していると考えています」
エンジンは Falcon Flex
Falcon Flex は、製品ごとに個別交渉するのではなく、CrowdStrike の各モジュールを横断する単一の予算枠を顧客がコミットし、そこから取り崩していく仕組みです。Flex 採用アカウントの期末 ARR は $2.29B を超え、前年同期比 +101% となりました。
加速の理由は、スローガンよりも決算説明会で開示された仕組みを見たほうがよく分かります。当四半期に加わった Flex アカウントは 935 件超。CEO の George Kurtz はこれを「四半期中、1 日あたり 10 件超の Flex。しかも直近 3 四半期の合計を上回る件数です」と表現しました。金額上位 10 件の商談は、すべて Flex。通常のサブスクリプションを Flex へ切り替えると期末 ARR は平均 40% 超増え、約 8 か月後に訪れる最初の re-flex(Flex 枠を積み増す再コミット)で、さらに約 25% 上乗せされます。re-flex を 2 回経たアカウントは、最初の Flex 時点より ARR が 53% 多くなっています。少なくとも 1 回 re-flex したアカウントは 630 件超、1 年前の約 6 倍です。
いちばん分かりやすいのは、Flex の新規顧客 ARR が純増 ARR の 34% を占め、過去最高となったことです。新規顧客はエンドポイント製品で入って後から広げるのではなく、最初からバンドルへ入ってきています。
経営陣は決算説明会で、提出書類には載せていない製品ライン別の数字も挙げました。Next-Gen SIEM が $695M 超(+60%)、クラウドセキュリティが $905M 超(+29%)、Next-Gen Identity が $585M 超(+34%)。モジュール採用が深まったのは上位層だけで、8 モジュール以上を利用するサブスクリプション顧客は前四半期の 25% から 26% へ。6 モジュール以上と 7 モジュール以上の階層は横ばいでした。
誰も質問しなかった部分
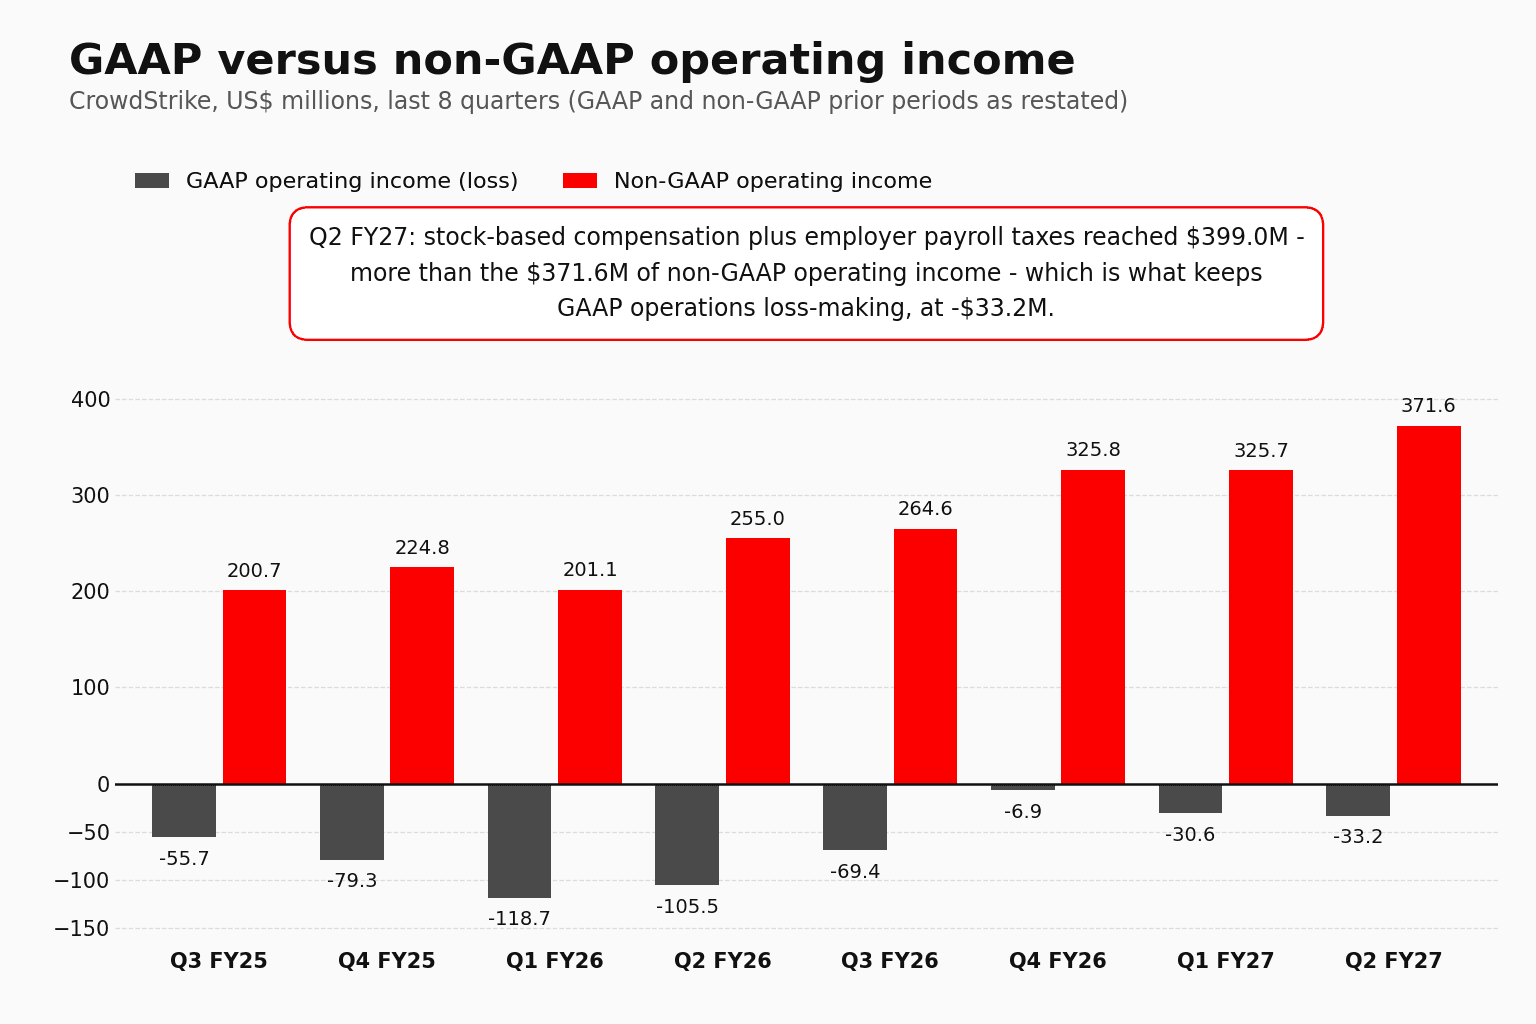
Non-GAAP 営業利益は過去最高の $371.6M、営業利益率は 25.3% で前年同期比 +350bp。Non-GAAP 希薄化後 EPS は $0.31、+34.8%。いずれも、7月1日の引け後に効力が発生した 4 対 1 の株式分割を反映した分割後ベースの数字です。
GAAP ベースでは、CrowdStrike は営業段階で $33.2M の赤字。しかもその赤字幅は、前四半期の $30.6M から拡大しています。GAAP 純利益は $5.3M、1 株当たり $0.01。売上 $1.47B に対する数字です。
両者を埋める調整項目は、たった一行です。株式報酬費用 (SBC) と関連する雇用主負担の給与税、合わせて $399.0M。この費用を除いて算出する Non-GAAP 営業利益の総額を、上回る規模です。端数調整ではありません。営業利益率 25% で儲かって見える会社と、他社が皆従っているルールの下ではまだ自前のコストすら賄えていない会社。その二つを分ける差です。決算説明会では 13 人のアナリストが質問に立ちました。この点を聞いた人は、ひとりもいません。
過去最高のキャッシュフロー、静かに悪化したキャッシュフロー
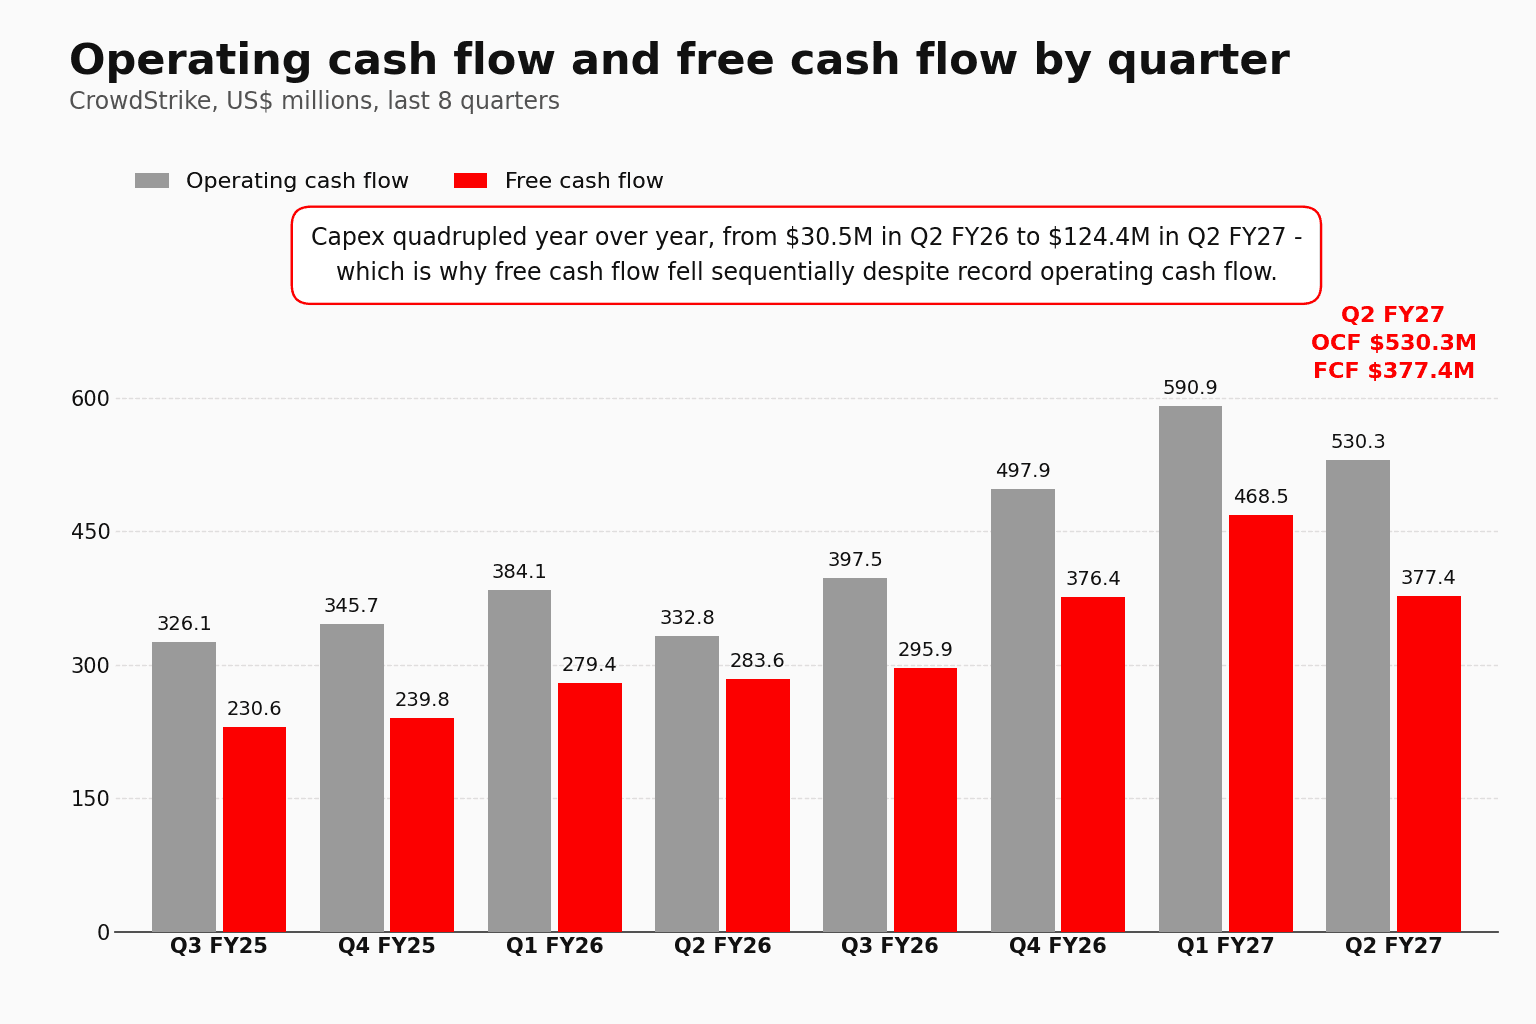
営業キャッシュフロー (OCF) は $530.3M で +59.3%。フリーキャッシュフロー (FCF) は $377.4M、前年同期比 +33.1% ですが、前四半期比では −19.4%。差はまるごとインフラ投資です。有形固定資産の取得は 1 年前の $30.5M から $124.4M へ。資産化ソフトウェアを加えると、CrowdStrike はいま売上の 10.3% を「作ること」に使っています。1 年前は 4.1% でした。
Podbere は FCF マージンを Q3 に 27.5%、通期で 30% 以上と示しました。比率の問いには答えていますが、投資そのものには触れていません。こちらも、誰も質問しませんでした。手元資金は $5,013.8M で着地しています。
相場は実際にどう動いたか
株価は決算当日の通常取引を $189.18 で終え、時間外取引では $209.10、+10.53% を付けました。一時は +12% 近くまで跳ねたあと、約 150bp 分を削っています。当時はこの伸び悩みが、買い持ちに傾いた資金の利益確定に見えました。実際には、まだ道半ばでした。
翌営業日、株価は $208.25 で寄り付き、一度も $206.10 を割らず、$227.96、+20.50% で引けました。出来高は 2,344 万株と前日の約 1.72 倍。終値は当日高値から 0.5% 以内に収まり、取引時間中には $229.08 と上場来高値を付けています。終値ベースでも、8月13日の $225.53 を上回る過去最高です。1 日の上昇率としては 2025年4月以来の大きさでした。オプション市場が織り込んでいた変動幅は約 ±9%。実際の値動きはその 2 倍を超え、時間外取引が示していた水準のおよそ 2 倍でもありました。しかも反落はありません。8月27日の時間外は $227.70 でした。
要因の切り分けには注意が必要です。この日はソフトウェア株がまとめて動きました。同じ晩に決算を出した Okta は翌日 +28.63% で引け、Salesforce は +22.58%、NVIDIA は +8.74%。ただ、いちばん分かりやすいのは Palo Alto Networks です。自社の材料は何もないまま +12.83%、しかも自社の決算まで残り 3 営業日という状況でした。SentinelOne は +10.73%、Zscaler は +9.98%、Fortinet は +9.67%、Cloudflare は +8.19%。サイバーセキュリティ ETF の「BUG」は +10.41%、ソフトウェア ETF の「IGV」は +7.74%。同じ日の S&P 500 は +0.72% にとどまり、11 セクターのうち上昇したのは情報技術だけでした。CRWD の +20.50% は自セクターのおよそ 2 倍ですから、値動きの相応の部分は同社固有のものです。ただし、全部ではありません。
目標株価の引き上げは 25 件、格上げは 0 件
決算前のポジションは買い持ちに傾いていましたが、一枚岩ではありません。分割後ベースの既存の目標株価は Berenberg の Hold・$180 から RBC の $256 まで開き、MarketBeat のコンセンサスは $199.79、stockanalysis.com の平均は $218.06 でした。Wells Fargo は目標株価を $230 へ引き上げつつ Equal Weight を据え置き。Guggenheim は Neutral のまま。Arete と Berenberg はこの夏の早い段階で格下げしていますが、理由はファンダメンタルズではなく株価水準です。
そこへ、修正の波が来ます。**8月27日に日付の付いたセルサイドの動きは 27 件。うち 25 件が目標株価の引き上げで、レーティングの変更は 1 件もありませんでした。**格上げなし、格下げなし。株価が 1 日で 20.5% 上げた日に、投資判断を動かした証券会社はゼロです。
それでも、引き上げは株価に追いつきませんでした。終値 $227.96 の CRWD は、公表されている 2 つのコンセンサス目標株価をいずれも上回って引けています。MarketBeat の $214.43、stockanalysis.com の $224.98。25 社がその朝に数字を引き上げた後の話です。分割後の目標株価レンジは、Bernstein の Market Perform・$119 から Citi の $260 まで。Bernstein を外せば $200〜$260 で、中心は $240〜$250 に固まっています。
効いているのは、その「格上げ 0 件」のほうです。Baird、Evercore、Canaccord、Roth、Bernstein、Guggenheim はいずれも決算を読んだうえで前向きな評価を書き、そのうえで誰も中立の立場を降りませんでした。Guggenheim の John DiFucci は「言った通りのことを、それ以上にやってのけた」と認めながら、Neutral を据え置いています。目標株価を株価に合わせて引き上げることと、見方を変えることは別物です。その間に予想 PER は、1 営業日で約 135 倍から約 161.8 倍へ再び膨らみました。
内容のある反論は KeyBanc のものだけでした。顧客との対話は「需要がまだ完全には転換していないことを示している」。そのうえで、目標株価は $245 へ引き上げています。
注視すべき点
維持率の改善に、数字が付くかどうか。経営陣によれば、ドルベースの純維持率も総維持率も「前四半期比で改善した」とのことですが、数値の開示はありません。総維持率が具体的に示された最後は、FY26 Q1 の 97% です。
設備投資が伸び続けるかどうか。前年同期比 4 倍、売上比 10.3% という水準は、リターンの見込める AI 推論向けの投資か、あるいは恒久的に重くなった事業構造の始まりか、どちらかです。あと 2 四半期で分かります。
GAAP が追いつくかどうか。CrowdStrike の GAAP 純利益は 3 四半期連続の黒字ですが、最大でも $38.7M です。四半期 $399M の株式報酬費用が営業利益を上回り続ける限り、Non-GAAP の利益率ストーリーと実際の採算は、同じ会社を語る二つの別々の話であり続けます。
経営陣が選んだ指標で見れば、当四半期は CrowdStrike 史上最高でした。その請求書は、いまも株式という形で費用に計上され続けています。