CrowdStrike は上振れ・ガイダンス引き上げ・4対1の株式分割——それでも株価は10%下落
上振れなのに、市場は「不合格」扱いした決算
CrowdStrike の Q1 FY27 は、ほぼすべてを正しくこなしました。Non-GAAP EPS $1.10 は市場の望んだ約 $1.07 を上回りました。売上 $1.39B(YoY +26%) は約 $1.36B の予想を超えました。純新規 ARR は Q1 として過去最高の $256M、YoY +32%。フリーキャッシュフローは 過去最高の $468M、マージン 34%。GAAP 純利益は1年以上ぶりに 黒字転換。経営陣は通期の純新規 ARR 成長率を 520 bps 引き上げ て 27.7% に。とどめに、取締役会は 4対1 分割 を発表しました。
株価は約 10% 下落しました。
このギャップが、すべての物語です。決算そのものに問題はありません。問題は「お膳立て」でした:CrowdStrike は約 25倍の予想売上 で決算に臨み、前日には一連の決算前の目標株価引き上げで +5% 上昇していました——JPMorgan は $800、Jefferies は $775、Evercore は $710 へ。株価がそこまで高く値付けされていると、「良い」は新しい「悪い」になります。市場はこの四半期を採点したのではなく、この四半期を完璧と照らし合わせたのです。
引き金を引いた指標:純新規 ARR
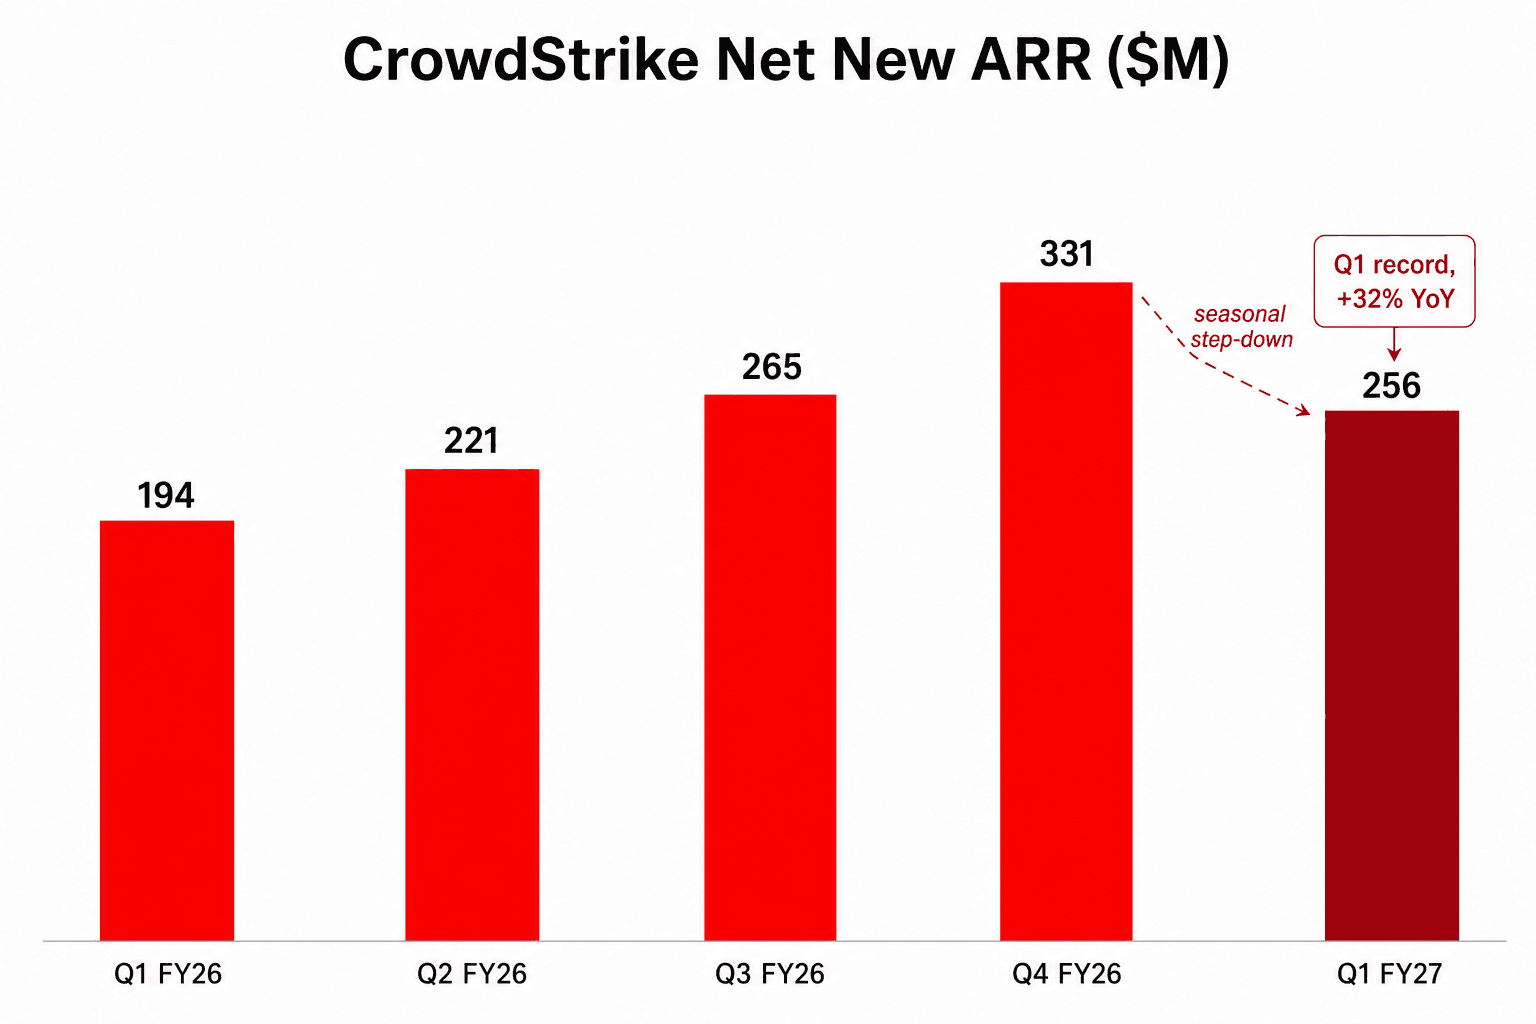
純新規 ARR は CrowdStrike の強気論の支点です。プラットフォームが毎四半期どれだけ 新しい 経常収益を積み増したかを測るからです。$256M は、最も重要な軸で本当に良い数字でした——YoY +32%、数年来で最速の Q1 純新規 ARR 成長であり、経営陣が通期ガイダンスを引き上げた根拠です。
しかし Q4 の $330.7M から QoQ で 22.6% 減少 しました。この反落は季節的なものです——Q4 は常に CrowdStrike 最大の受注四半期で、Q1 は常に一部を吐き出します——前年同期比こそが誠実な比較です。それでも「爆発」を期待して食欲を膨らませた市場は、やはり前四半期比だけを見ました。総 ARR は $5.51B(YoY +24%) に到達し、ベースが 50億ドルを超えてもなお4四半期連続で +23〜24% のレンジに成長を保ちました。この規模で維持できる持続力は希少です——しかし持続は加速ではなく、25倍のバリュエーションが求めるのは加速です。
キャッシュフローこそ、本当の物語
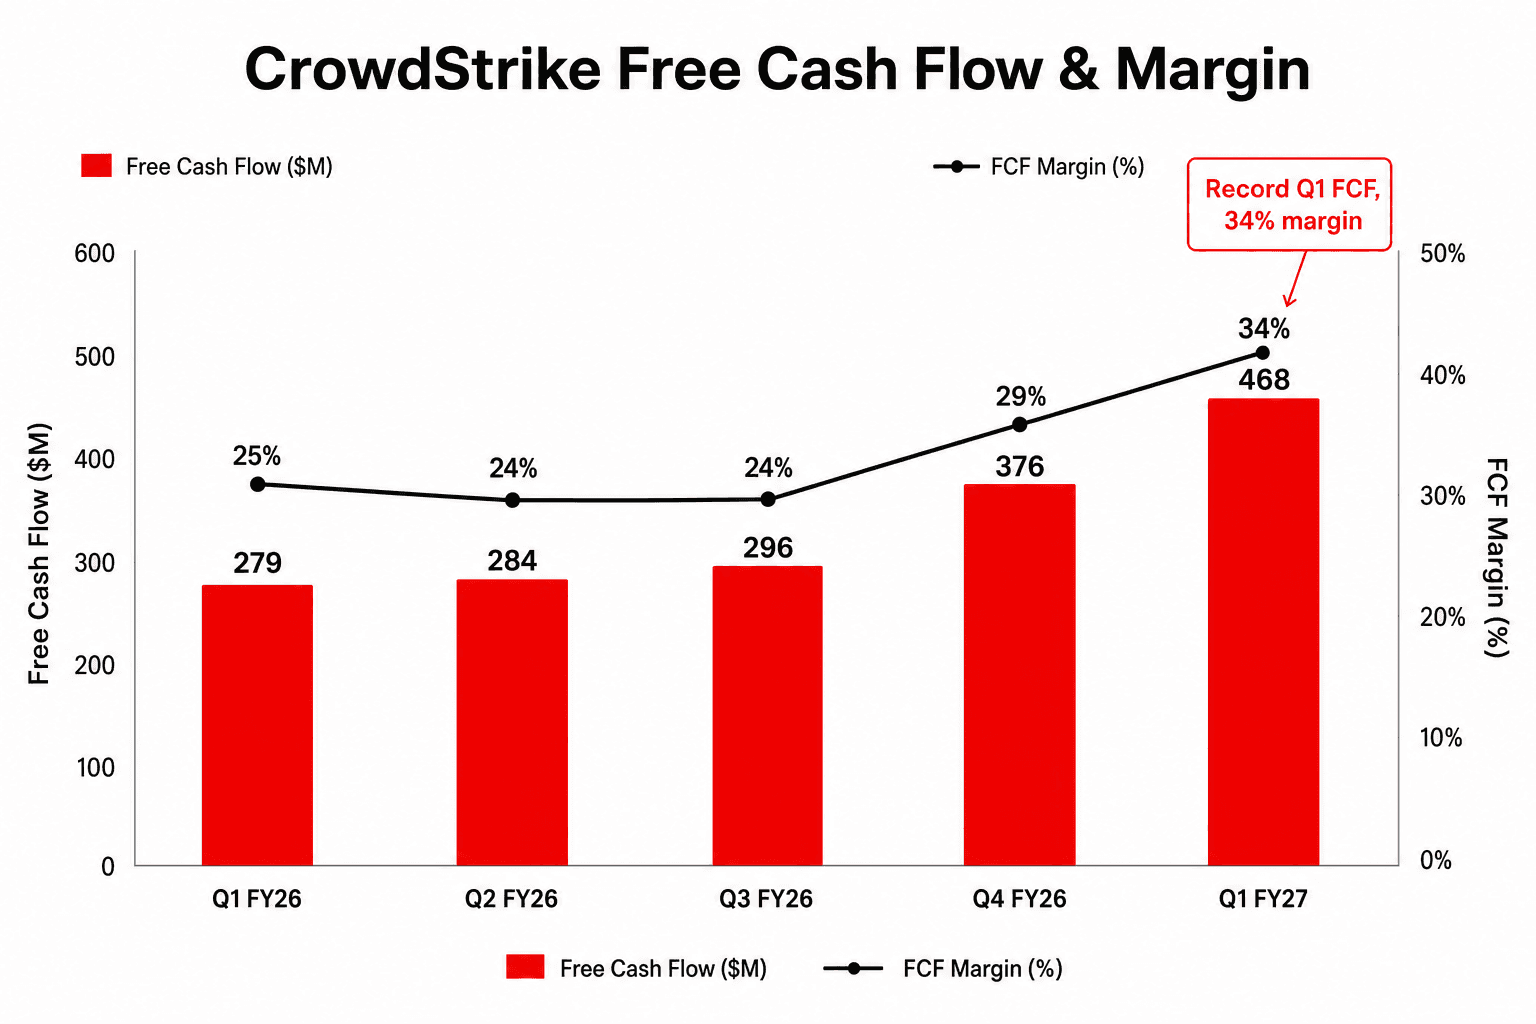
純新規 ARR が弱気の取っ掛かりなら、フリーキャッシュフローは強気の錨でした。CrowdStrike は 過去最高の $468M のフリーキャッシュフロー、YoY +68%、マージン 34% を生み出しました——1年前より9ポイント高い水準です。営業キャッシュフローは過去最高の $591M。Non-GAAP 営業利益率は 24% に拡大、YoY +6 ポイントです。
これがモデルの中で静かに複利を効かせている部分です。CrowdStrike は 2024年7月19日インシデントの最悪期を抜けました:当四半期の関連コストは $18.1M、YoY −54% まで低下し、FY26 を通じて GAAP の数字を歪めていた重しを取り除きました。この逆風が薄れるにつれ、モデルのレバレッジがついに GAAP の数字に現れました——これが GAAP 黒字回帰 の理由です(純利益 $27.8M、EPS $0.11、前年同期の $104.3M 赤字に対して)。
注記が一つ:バランスシート上の現金は QoQ で約 $0.68B 減少し $4.55B になりました。これは営業要因ではありません——当四半期には $881M の企業買収(のれんはほぼ倍増、$1.36B から $2.27B へ)に加え、$176M の自社株買いが含まれていました。キャッシュエンジンは回っています。現金残高が M&A に使われただけです。
「AI の変曲点」という物語
創業者兼 CEO の George Kurtz は決算説明会で、Q1 を「サイバーセキュリティの世界とフロンティア AI が衝突した」四半期——彼の言う「the Mythos moment」——と位置づけ、CrowdStrike を「AI セキュリティ・インフラ、AI 導入成功に不可欠」と定義しました。スローガンの裏にある実体:OpenAI と Anthropic とともに立ち上げた Project QuiltWorks 連合、Anthropic の Project Glasswing と OpenAI の Trusted Access for Cyber プログラム双方のローンチパートナー選出、AWS・NVIDIA・OpenAI と共同構築した Charlotte AI AgentWorks Ecosystem、そして新しい Agentic MDR です。
これが、引き上げられたガイダンスが頼る新しい ARR の推進軸です。モジュール導入はすでに深く——顧客の 25% が8つ以上 の Falcon モジュールを利用、1年前の約 22% から上昇——エージェント型 AI 製品が次の拡張レイヤーです。強気の読みは、CrowdStrike が他社の AI 構築に課す「セキュリティ税」として AI 導入をマネタイズする、というものです。弱気の読みは、これらはまだ数字に表れておらず、ガイダンスの引き上げは後から来る ARR の対価を投資家に今日支払わせている、というものです。
分割、そしてそれが発するシグナル
4対1 分割(基準日 2026-06-25、2026-07-02 から分割後取引)はファンダメンタルズを何も変えません——株価を4分の1にし、株数を4倍にするだけです。発するのは自信であり、分割前で約 $750 という価格でのリテール・アクセス性の確保です。弱気筋はそのタイミング——高めのバリュエーションの銘柄で、ガイダンス引き上げと同時に発表——をセンチメント管理と読みます。強気筋は、軌道に十分自信のある企業だからこそできる見栄えの一手と読みます。いずれにせよ、$750 / 4 ≈ $187 は企業価値を1ドルも増やしません。
強気と弱気が今も争う点
強気: 純新規 ARR が YoY +32% へ再加速、ガイダンスは 上方修正(FY27 純新規 ARR 成長率を 520 bps 引き上げて 27.7%)、FCF マージン 34% 到達、GAAP 黒字回帰、AI セキュリティの推進軸は本物で初期段階。これは複利でレバレッジを効かせるベスト・オブ・ブリードのプラットフォームです。
弱気: 上記のどれも、決算前の約 25倍の予想売上というバリュエーションを正当化しません。純新規 ARR の QoQ 減少が売りの口実を与え、引き上げたガイダンスが含意する下期の再加速を今や実現せねばならず、$881M の買収がオーガニックと非オーガニックの ARR 像を曇らせます。
先行きの注目点——Q2 の鍵
8月末の Q2 決算に向けて3点:(1) 純新規 ARR の再加速——引き上げた FY27 ガイダンスは下期の強さを織り込んでおり、Q2 はその軌道を示す必要があります。(2) AI 製品のマネタイズ——Charlotte AI/Agentic MDR/QuiltWorks からの ARR 貢献が開示されれば、物語が数字に変わります。(3) マージンの持続力——新規買収と増える株式報酬を吸収しつつ、34% の FCF マージンを維持できるか。
すべての財務数値は CrowdStrike の Q1 FY2027 決算リリース(2026-06-03 に SEC へ提出)および過去の四半期リリースに基づきます。アナリストの目標株価変更と市場の反応は CNBC、Benzinga、Public.com の報道に基づきます。