Salesforce FY27 Q2:EPS は倍増、本業は横ばい
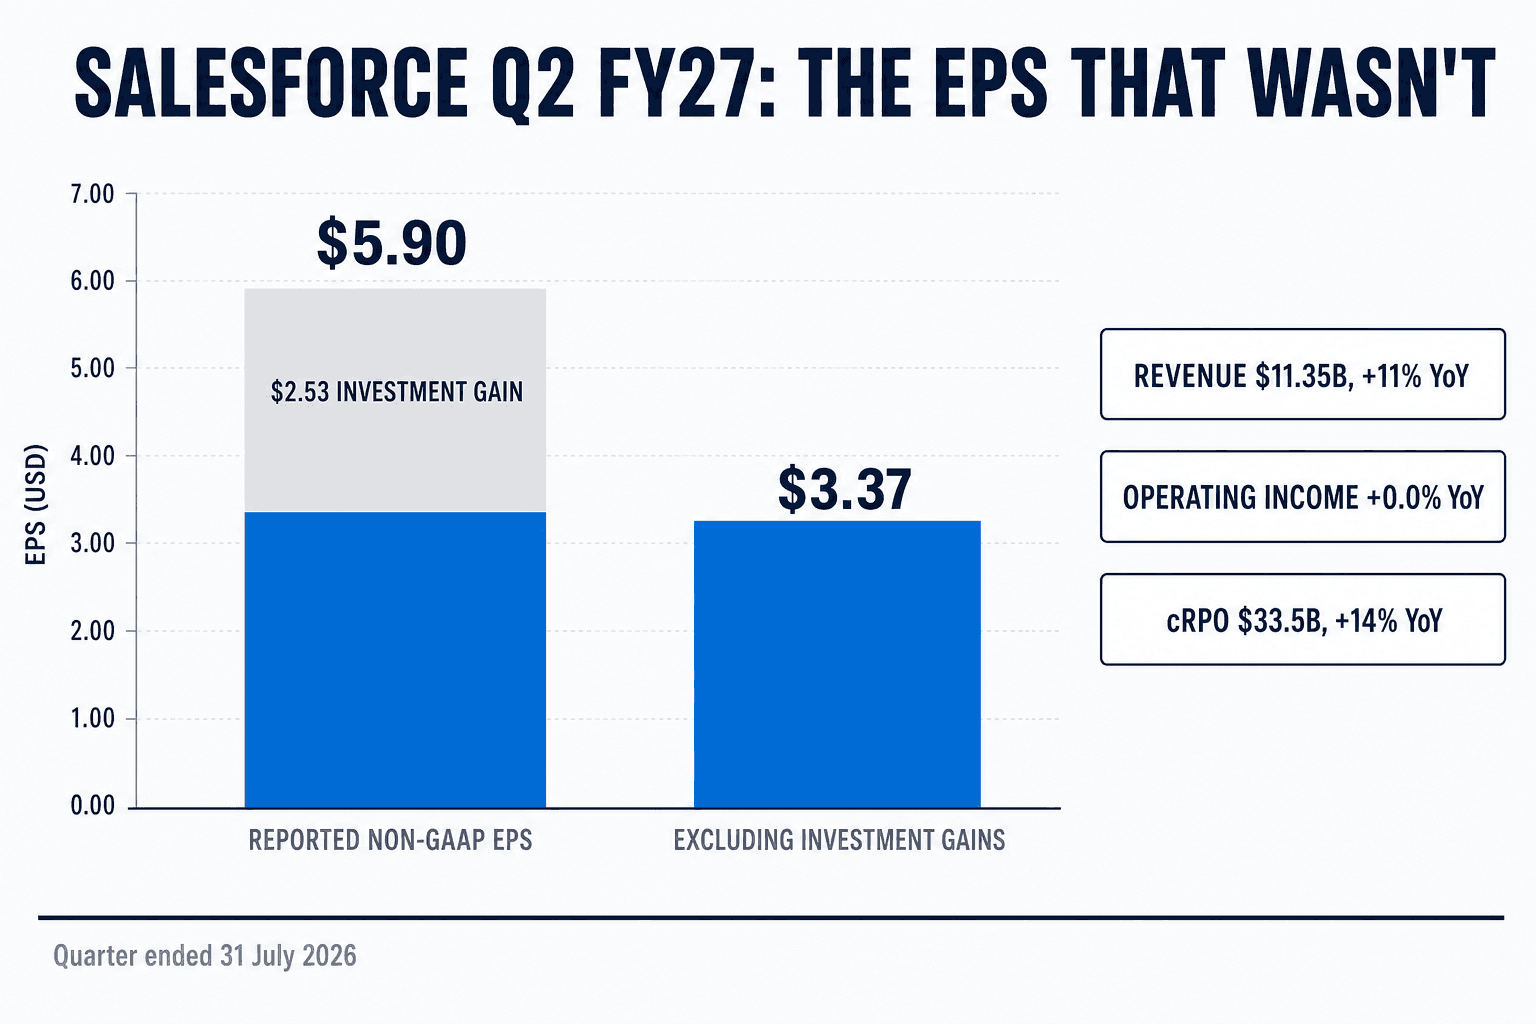
Salesforce は水曜夜、Non-GAAP の 1 株当たり利益 (EPS) $5.90 を発表しました。自社ガイダンスは $3.25〜3.27 でした。株価は時間外で約 13% 高に落ち着き、そこから珍しいことが起きます。上げ足が止まらなかったのです。翌日の通常取引は +22.58% の $252.05 で引け、同社史上 2 番目の上昇率になりました。
ほとんど誰も株価に織り込まなかったのが、この部分です。その EPS のうちいくらが投資ポートフォリオの時価評価益によるものか、Salesforce は自らのリリースで正確に開示しています。会社自身のその数字を差し引くと、Non-GAAP EPS の伸びは 103% ではなく 15.8%。GAAP ベースでは減益です。
存在しなかった EPS
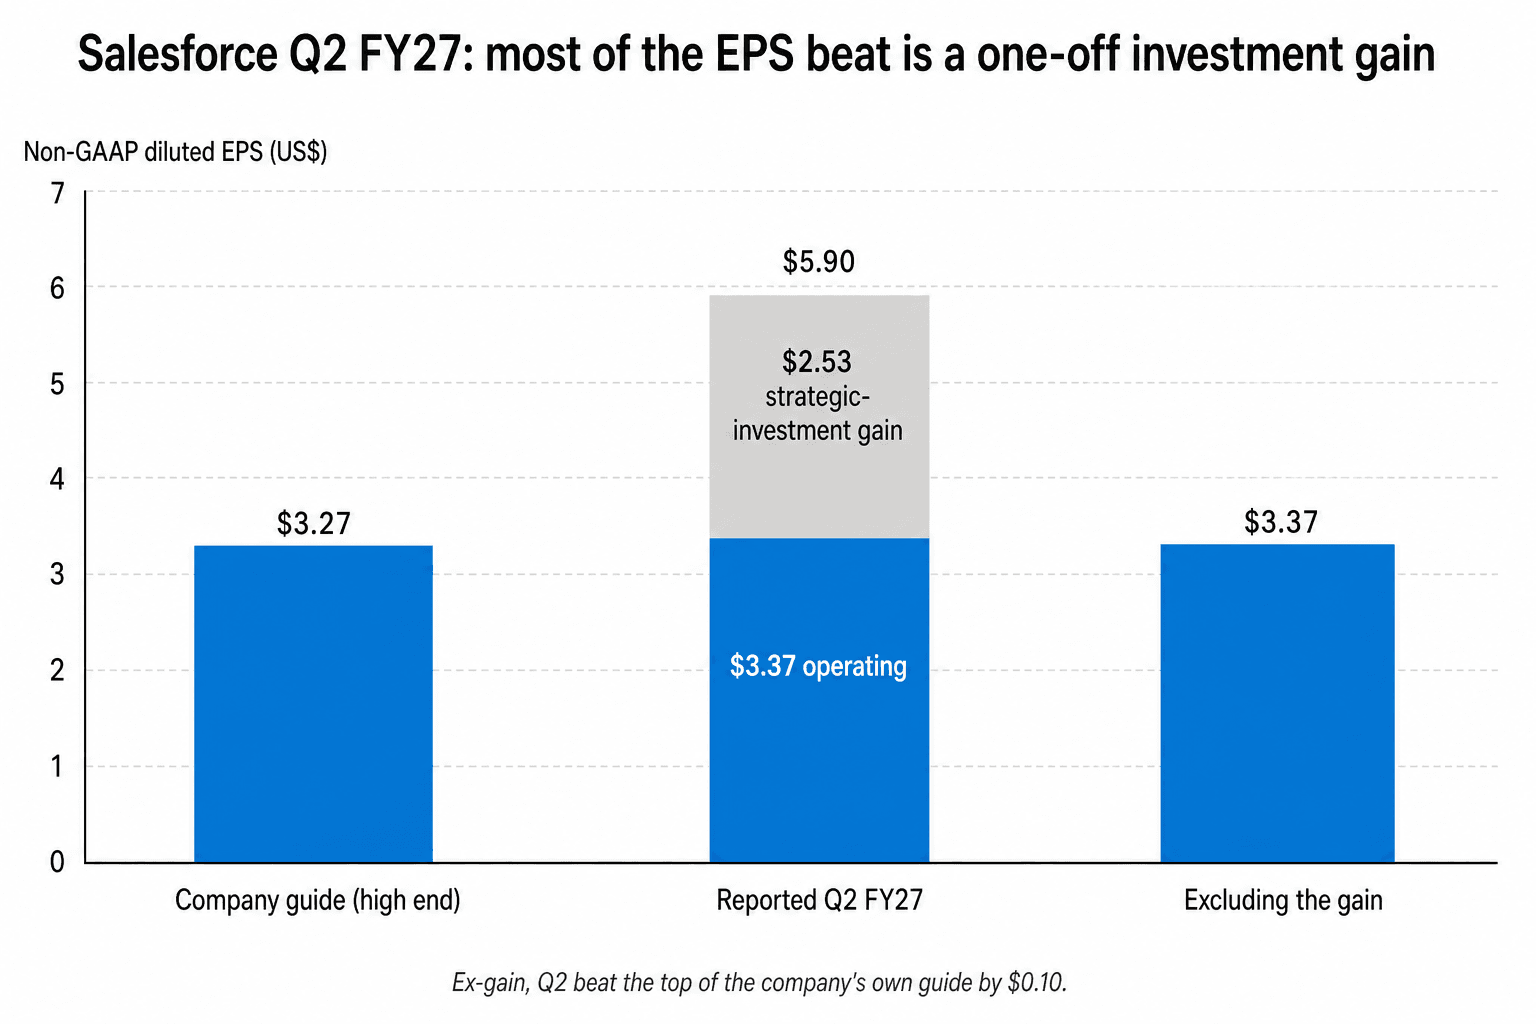
戦略的投資に係る利益 (gains on strategic investments) という科目は、前年同期の $6M から $2,613M へ膨らみました。Salesforce はこれを Non-GAAP の数字から除外していません。ただし、1 株当たりいくらに相当するかは公表しています。Non-GAAP 希薄化後 EPS で $2.53、GAAP 希薄化後 EPS で $2.43、前年同期はいずれも $0.00 でした。
会社自身の数字を差し引くと、構図が反転します。
| Q2 FY27 希薄化後 EPS | Q2 FY26 | Q2 FY27 | YoY |
|---|---|---|---|
| Non-GAAP、報告ベース | $2.91 | $5.90 | +102.7% |
| Non-GAAP、開示された評価益を除く | $2.91 | $3.37 | +15.8% |
| GAAP、報告ベース | $1.96 | $4.29 | +118.9% |
| GAAP、開示された評価益を除く | $1.96 | $1.86 | −5.1% |
これは外部アナリストによる調整ではありません。報告値から、Salesforce 自身が記載した 1 株当たり影響額を引いただけの数字です。
$3.37 でも、会社ガイダンスの上限を 10 セント上回っています。上振れ自体は本物です。ただし 10 セントであって、大勝ちではありません。この評価益の大半は、2023年に $50M の出資として始まった Anthropic 持ち分によるものです。Marc Benioff は決算説明会で、この循環について珍しく率直でした。「うちの Anthropic 株の価値を見てください。あれだけでもう、当社の価値の半分くらい……当社の、いや、キャッシュフローや顧客基盤の話は忘れてください。だから私は言ったんです、『Robin、Salesforce 株を買えるだけ、買い戻せるだけ買い戻してくれ』と」
1 株当たりの数字を良く見せている要因は、もう一つあります。新規の起債で賄った $25B の加速型自社株買い (ASR) です。これで希薄化後株式数は 962M 株から 821M 株、前年同期比 14.7% 減。分母が小さくなれば、EPS は大きくなります。
売上は 11% 増えた。営業利益は増えていない。
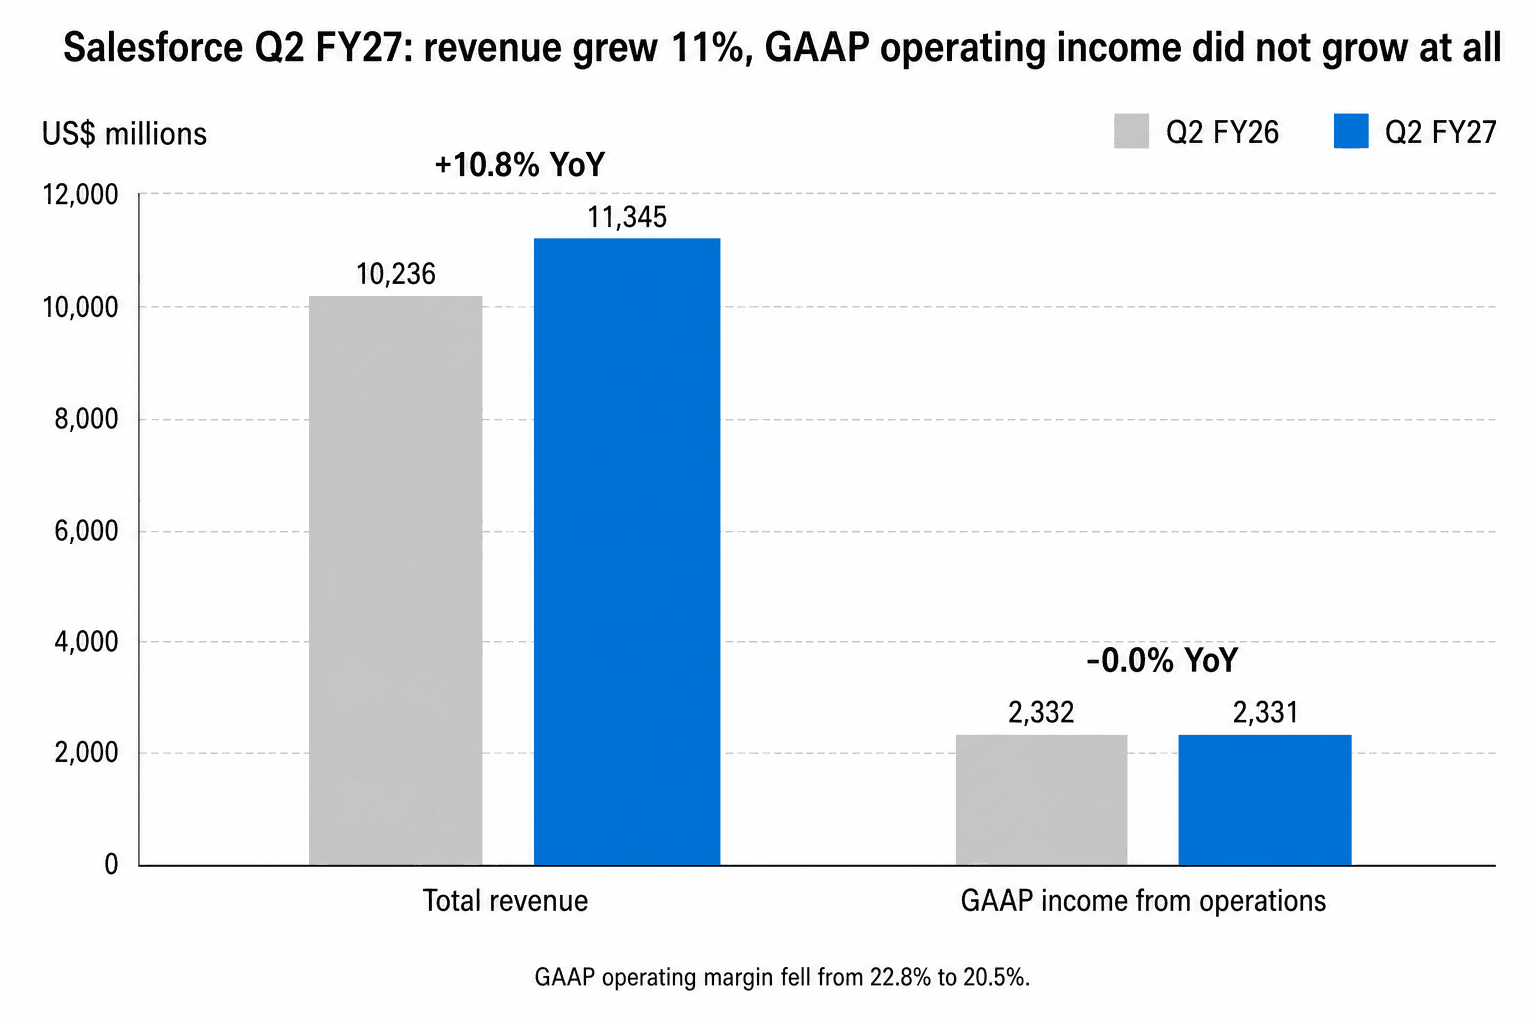
GAAP 営業利益は $2,331M。前年同期は $2,332M でした。同じ期間に売上は 10.8% 伸びています。
GAAP 営業利益率は 2.3 ポイント下がって 20.5%。Non-GAAP 営業利益は +10.3% と、売上をわずかに下回る伸びで、Non-GAAP 営業利益率も 0.2 ポイント低下して 34.1% になりました。直近 8 四半期の系列で、Non-GAAP 営業利益率が前年同期比で縮小したのは初めてです。経営陣が引き合いに出してきた「利益率拡大の連続記録」は、ここで途切れました。
説明はコスト側にあります。サブスクリプション売上原価は +22.9% と、サブスクリプション売上の +11.7% を大きく上回りました。Informatica の無形資産償却と AI の計算コストが効き、サブスクリプションの粗利率は系列内で最低の 81.3% です。研究開発費 (R&D) は +13.9%。販売・マーケティング費用は +12.1% と、ほぼ売上並みでした。つまり、営業レバレッジはまったく効いていません。$94M の構造改革費用は、8 四半期で 5 回目の計上です。
営業利益から下の段では、自社株買いのための負債が顔を出します。支払利息は $67M から $473M へ。投資評価益を脇に置くと、算数は容赦がありません。Non-GAAP 営業利益は前年同期比で $363M 増えましたが、支払利息がそのうち $406M を、その他収益の減少がさらに $54M を持っていきました。株式数を減らすために調達した負債が、1 年分の営業利益の伸びをまるごと食い潰した計算です。
Benioff の「力強い利益率」も、CFO の Robin Washington が読み上げた「34.1% と 20.5%」も、その両方が前年同期比で下がっていることには触れませんでした。質問したアナリストも、いませんでした。
成長の 41% は買ってきたもの
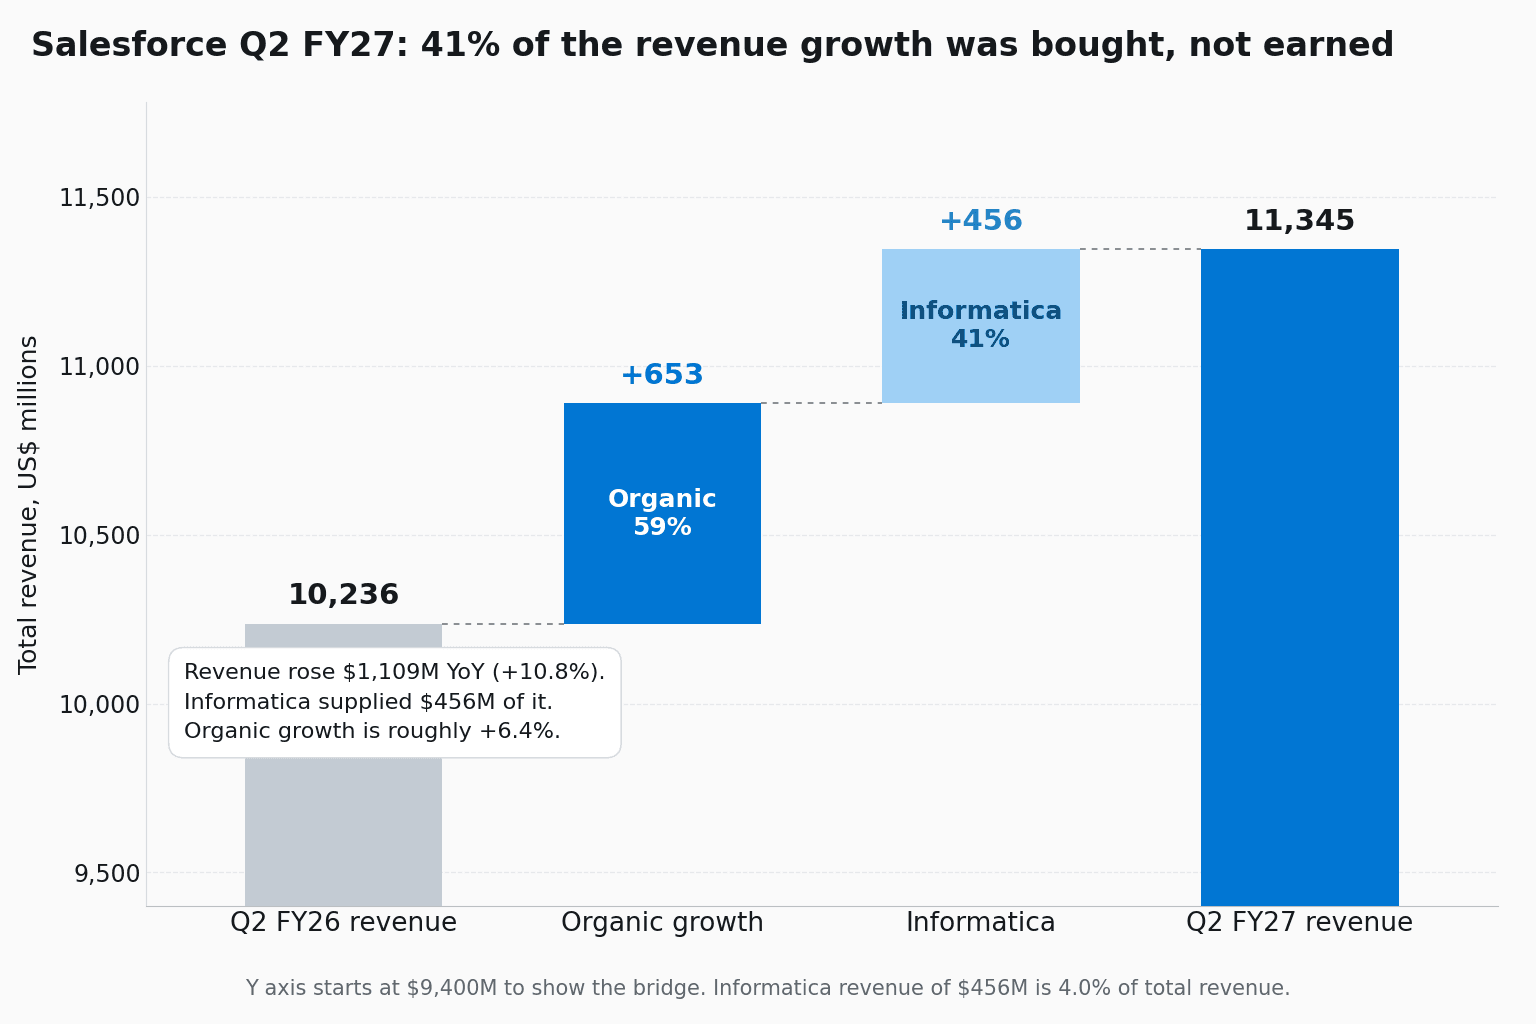
売上 $11,345M はガイダンス上限での着地でした。$1,109M の増加のうち $456M は Informatica によるもので、成長の 41% は買ってきたものです。Informatica を除いたオーガニック成長率は、およそ 6.4% になります。
製品別の内訳も同じことを言っています。Salesforce はサブスクリプション売上を 2 区分で開示するようになりました。Sales、Service、Marketing、Commerce と Slack を束ねた Agentforce Apps は、サブスクリプション売上の約 3 分の 2 を占めます。その伸びは名目ベースで前年同期比 +7.6%、前四半期の +8.9% から減速しました。Informatica、MuleSoft、Tableau が入る Data 360, Headless Platform and Other は名目ベースで +20.3%。(この 2 区分について会社自身が示した為替一定 (CC) ベースの数字は 8% と 20% です。)
通期ガイダンスは $45.9〜46.2B から $46.1〜46.4B へ。$200M の引き上げの中身は、Washington 自身が分解しています。「オーガニック成長が $100M、手続き中の Contentful と Fin の買収で $200M、そして FX の逆風が $100M」。オーガニックの引き上げは、$46B の土台に対して $100M です。
EPS ガイダンスの引き上げも、時間軸を通期に広げただけで、からくりは同じです。通期の Non-GAAP EPS は $2.61 引き上げられました。一方で、Q2 に計上済みの投資利益は 1 株当たり $2.53。しかも Salesforce は、見通しの EPS が「当社の戦略的投資ポートフォリオの価値に変化がないことを前提としている」と明記しています。年度の残りのガイダンスは、営業ベースではほとんど動いていません。GAAP 営業利益率のガイダンスにいたっては、50bps 引き下げられて 20.1% になりました。
本当に良かった数字
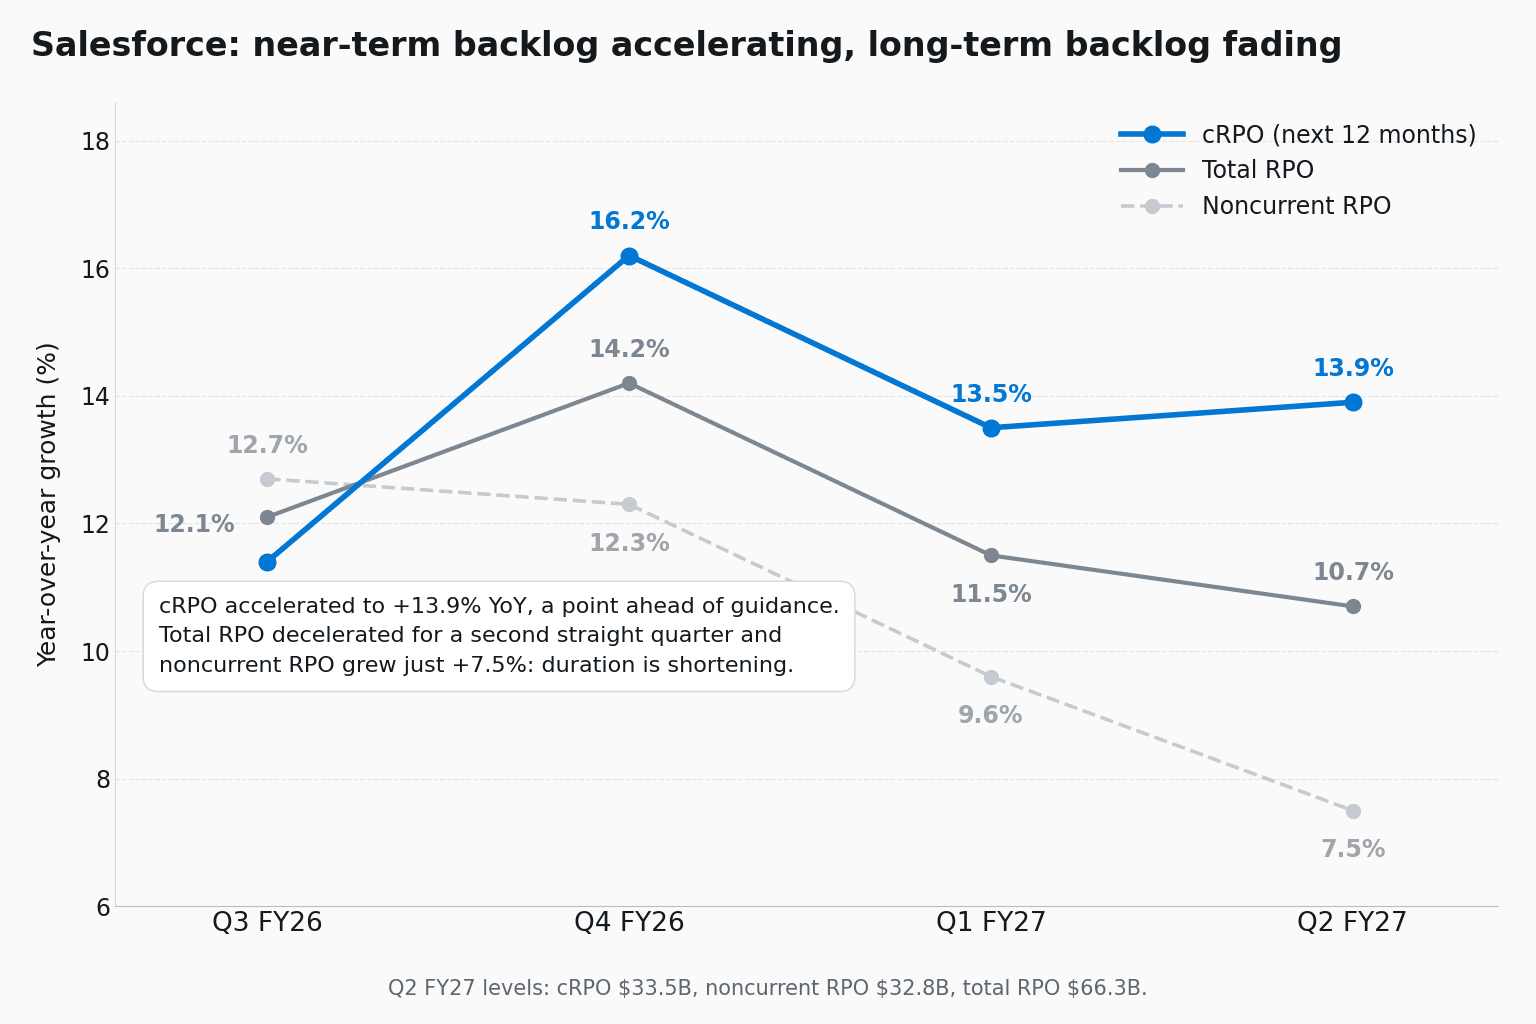
cRPO(current remaining performance obligation、今後 12 か月で売上計上が見込まれる契約済み売上)は $33.5B、名目ベースで前年同期比 +13.9% でした。Salesforce 自身は、報告ベースでも為替一定 (CC) ベースでも 14% と記載しており、経営陣はガイダンスを 1 ポイント上回ったと説明しています。
大事な言葉は加速です。前四半期は +13.5% でした。これは市場が実際に売買している先行需要の指標であり、2026年の弱気論は「AI がシート課金型ソフトウェアを侵食するにつれ、ここが崩れる」というものでした。起きたのは逆です。提出書類に記載された解約率 (attrition) は約 8% で、8 四半期連続で変化なし。Agentforce の ARR は $1.5B を超え、Agentforce と Data 360 を合わせた ARR は約 $3.9B に到達しました。顧客が当四半期に実行した agentic work units は 32 億件です。Miguel Milano は、Agentforce の受注が前年比で倍増し、その半分は「タンクを補充しに来た顧客」からのものだったと述べています。
これは本物のシグナルです。株価がここに反応したのは、正しい反応でした。
ただし、同じチャートに注記が一つ付きます。RPO 全体の伸びは 10.7% にとどまり、2 四半期連続で減速。非流動 RPO の伸びはわずか 7.5% でした。cRPO は RPO 全体の 50.5% を占め、系列内で最高です。これは、長期側の契約期間が短くなっていることの算数上の痕跡です。経営陣は契約期間が長期化していると説明します。期限を迎えて剥落していく複数年ライセンスより短い期間で、エージェント関連の新規契約が積まれているなら、両方とも成り立ちます。ただ、Q3 で確認すべきはここです。
ウォール街は追いかけ、それでも置いていかれた
8月27日付で、20 本を超えるセルサイドのアクションが出ました。ほぼ全社が目標株価を引き上げています。Raymond James は $310、Truist、Jefferies、BTIG は $300、Needham は市場で最も高い $400 を据え置き。重要なのは、格上げをしなかったのが誰かです。8 社は目標株価だけを引き上げ、レーティングは手つかずのまま。RBC は Sector Perform、UBS と Citi は Neutral、Morgan Stanley と Wells Fargo は Equal Weight です。動いたのはマルチプルで、モデルではありません。最も反証可能な形で異を唱えたのは Wells Fargo の Michael Turrin で、オーガニックの期末成長率が長期目標の達成に必要な水準になお届いていない、というものでした。Bank of America の Tal Liani は Underperform と $160 に据え置いています。
目標株価のコンセンサスは現在 $261.15。終値 $252.05 に対して上値余地は約 3.6% で、1 か月前のおよそ 32% から縮みました。
ただし、値動きの帰属は慎重に。同じ晩に NVIDIA、CrowdStrike、Okta も決算を発表し、それぞれ +8.74%、+20.50%、+28.63% で引けています。ソフトウェア ETF の IGV は +7.74%。この日の値動きの一部は、Salesforce 単体を評価した結果ではなく、セクター全体の再評価でした。構造的に最も近い比較対象である Workday は、+1.48% にとどまっています。
注視すべき点
営業利益が再び伸び始めるか。売上 11% 増で営業利益が横ばい、という形を会社が長く保てるはずはありません。長期モデルが語り直される場は、9月16日の Dreamforce 投資家向け説明会です。
cRPO が Q3 も 14% 近辺を保てるか。ガイダンスは約 14%、しかも Contentful と Fin を明示的に除いた数字です。買収が隠れる場所はありません。
そして、投資ポートフォリオの話を誰かが続けるかどうか。ガイダンスは、Anthropic の評価額が二度と動かないことを前提にしています。動きます。
Salesforce は良い四半期を過ごしました。ただ、それは $5.90 の四半期ではありませんでした。