Salesforce FY27 Q1:Agentforce ARRが12億ドル突破、それでも株は売られた
ここ数年で最もクリーンなbeat、それでも市場は肩をすくめた
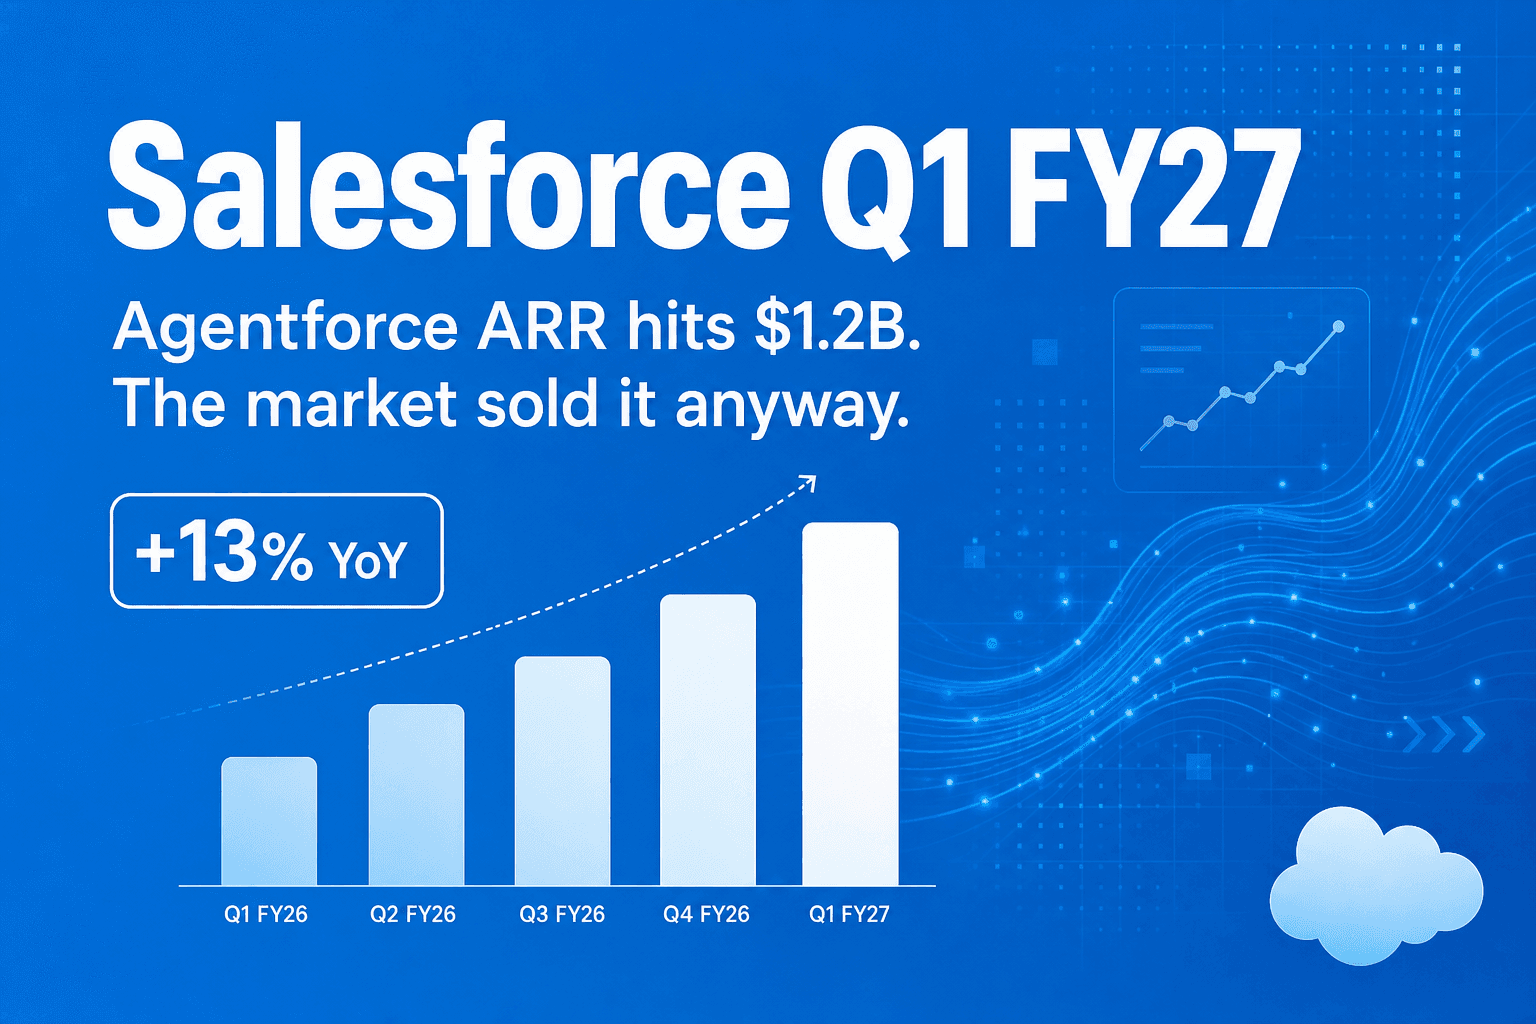
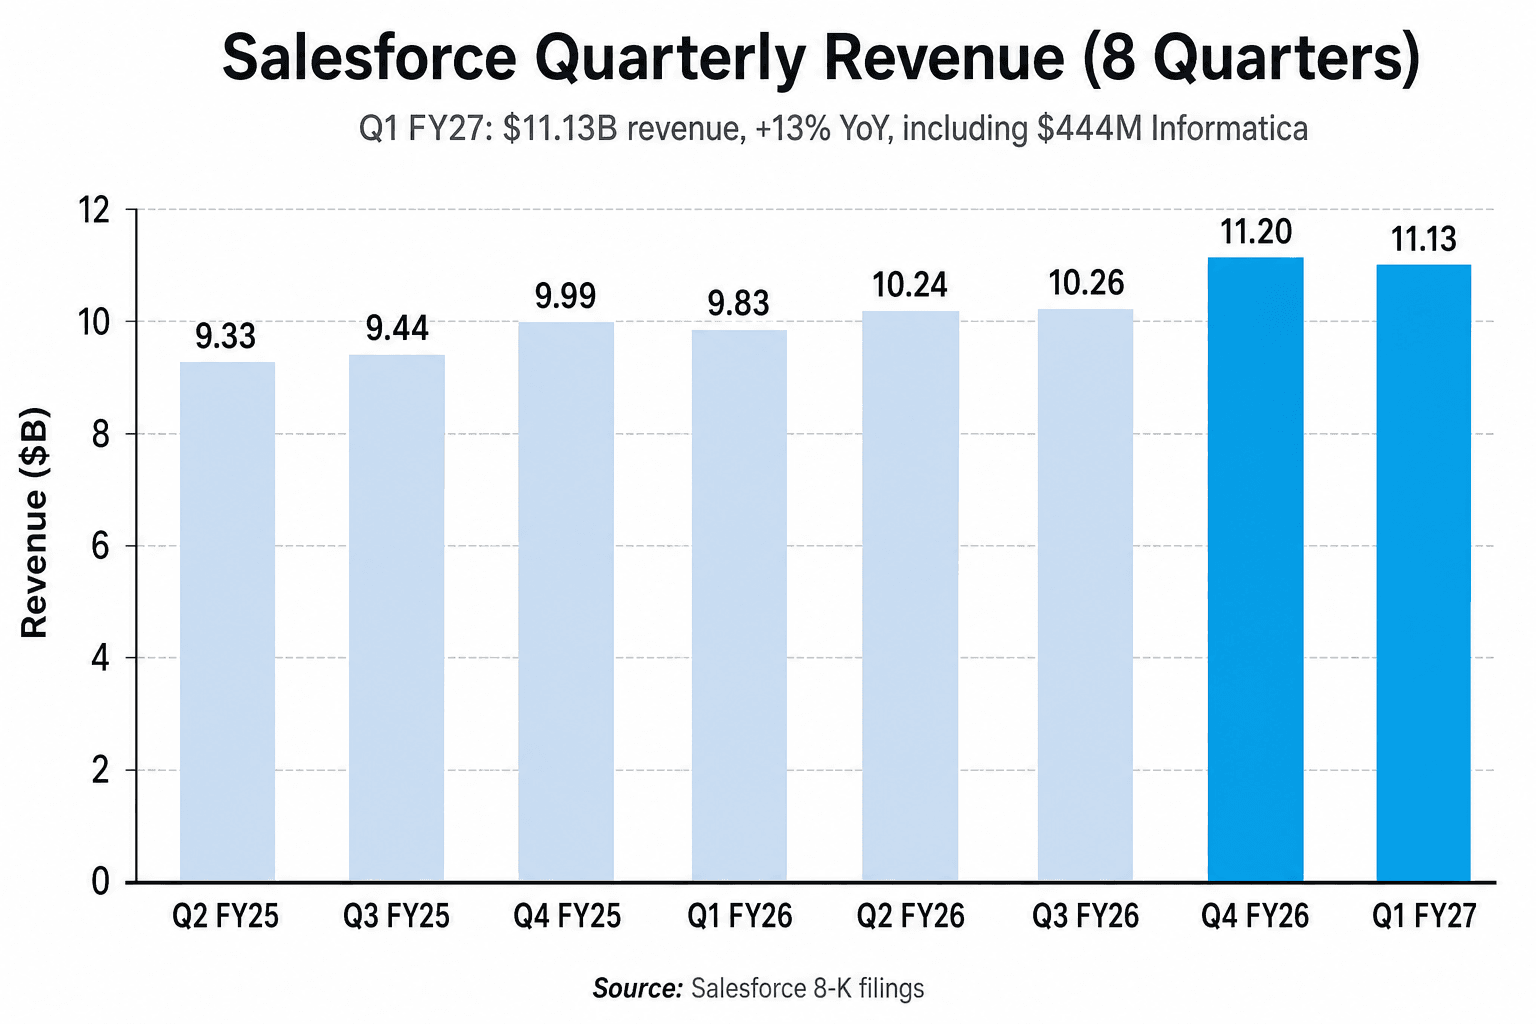
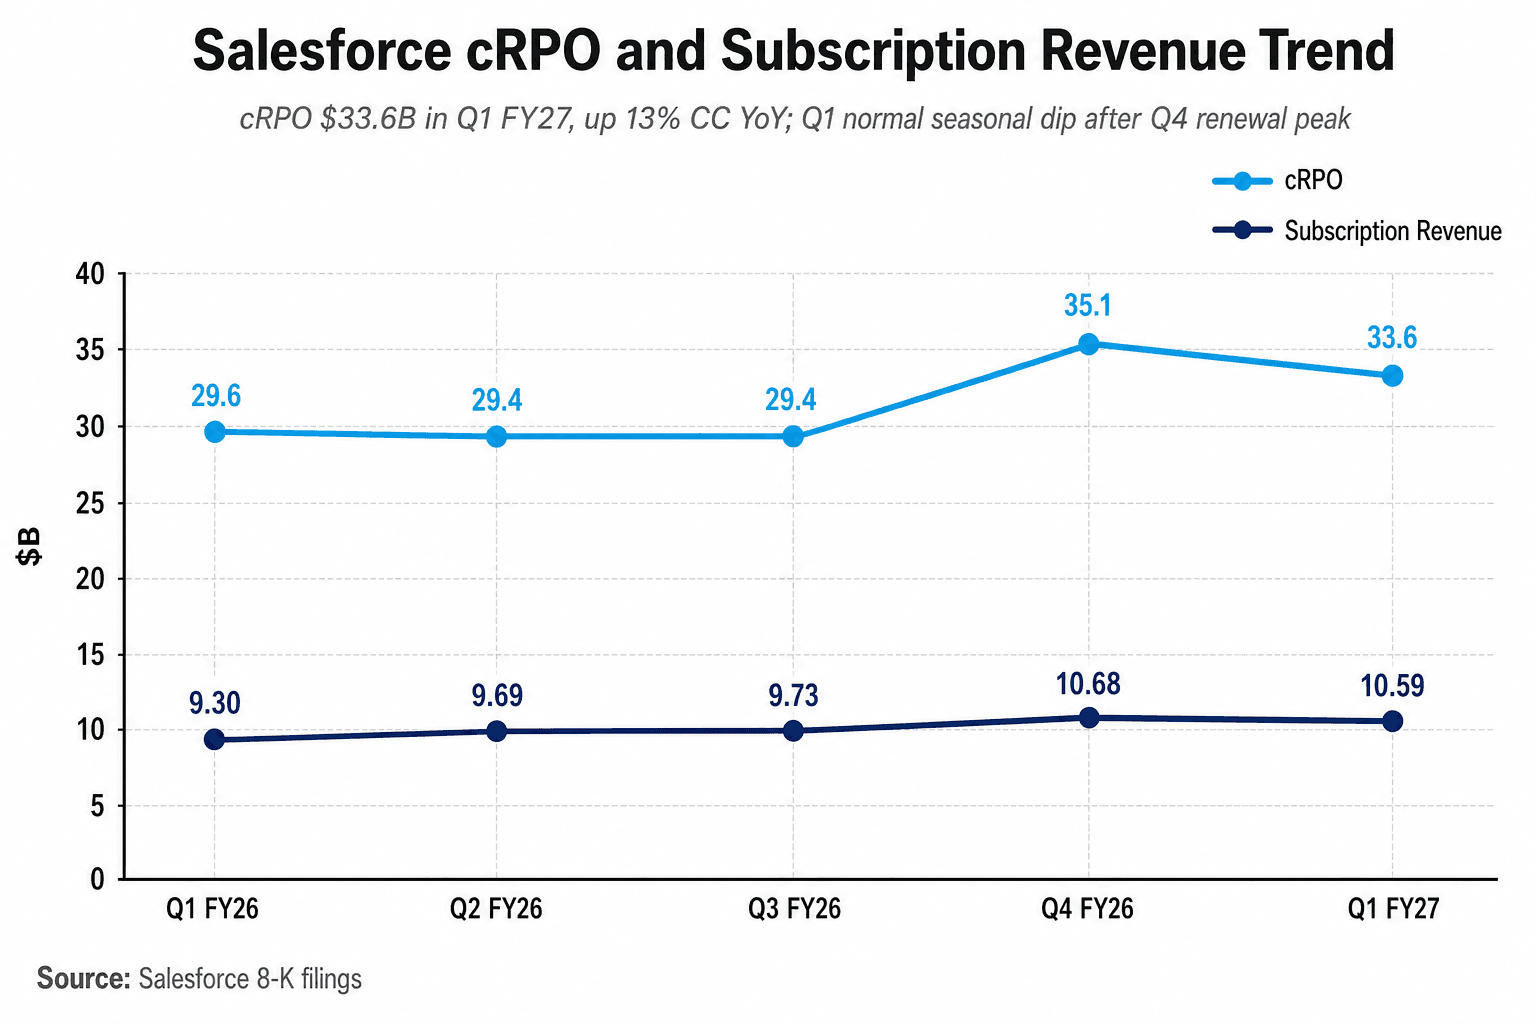
SaaSの決算で見るべき全ての数字において、SalesforceのFY27 Q1はラインを越えた。売上111.3億ドル、前年比+13%(CC +12%)、コンセンサスを約7,000万ドル超過。Non-GAAP EPSは**$3.88で、Streetの予想$3.13を約24%上回った。Current RPO(cRPO)は336億ドルでコンセンサスを約10億ドル上回り、CCで前年比+13%——FY26のトレンドから2ポイント加速した。Agentforce ARRは12億ドルの大台を突破、前年比+205%。AI + Data 360合計ARRは34億ドル**、前年比+200%超。
そして株価はAfter Hoursで約3%下落、5/28の通常取引でさらに約3%下落。CRMは年初来で約35%安。
このプリントを台無しにしたものは何か
新聞リリースの全項目がポジティブで、それでも市場が決算を台無しにする数字を一つだけ拾い上げる——そんな珍しい四半期だった。その数字はQ2売上ガイダンスだ。
Q2 FY27売上ガイダンス:112.7億〜113.5億ドル。中値113.1億ドル。コンセンサスは約114億ドル。差は約9,000万ドル——売上の1%未満——だが、方向性が問題だった。Salesforceは過去4四半期、保守的にガイドしてビートしてきた。今回は初めて、次の四半期の明示的なガイダンスがStreetモデルを下回って置かれた。これは別次元のシグナルだ。
CFOのRobin Washingtonは構成要素を明確に説明した:Agentforce、Data 360、Slackの継続的なモメンタムが、「MarketingとCommerceの継続的な弱さ、およびTableauのbookings・更新の追加的な軟調」によって部分的に相殺されている、と。Tableauは2四半期連続で社内bookings計画を下回っている。これはもう一過性とは言えない。
二つ目の重荷はFCFガイダンス。SalesforceはQ1に248億ドルの新規長期債券を発行し、250億ドルのASR(加速自社株買い)に充当した。その債券にはキャッシュ利息がかかる——FY27 FCF成長ガイダンスはそれを反映して約4-5%に下方修正された。当初の市場期待は高一桁%。株式数7%削減のEPS算術効果は本物だが、DCFアンカーの投資家はキャッシュフローのラインが減速・加速ではなく横這いになるのを見て売った。
Agentforceがついに「実線」になった
Agentforce ARRのマイルストーンは、このプリントで最も重い前向きシグナルだ。半年前はデモ主導のナラティブだった。今や年率12億ドル、前年比+205%の収益ラインだ。背後の消費側データは金額そのものよりインパクトがある:
- 累計38億のAgentic Work Units(AWUs)を処理、前四半期比+111%
- 28.6兆トークンを処理、前四半期比+152%
- Q1単独でCore製品全体で約1兆のAPI call
- 公共セクターのAWUsは前四半期比+約400%——最速採用バーティカル
- Agentforceプレミアム SKU bookingsは前年比+約60%
- Agentforce・Data 360のbookingsの50%超が既存顧客から
「消費が複利化している」というパターンは、bookings単独より健全に見える。AWUsは前四半期比+111%、トークンは前四半期比+152%。両方ともARRラインの先行指標——Flex Credit契約では、消費が先、収益認識が後。
サブスクリプションラインの再分類は二つ目のシグナル。Salesforceは現在2つのバケットで報告:Agentforce Apps(69.1億ドル、CC +7%)とData 360、Headless Platform、その他(36.8億ドル、CC +23%)。この2つの成長乖離こそが本当のストーリーであり、Informaticaの買収が設計したcross-sellエンジンそのものだ。
Informaticaのリトマス試験
Informaticaは2026年3月にクロージング——Q1の中盤——初回の部分四半期で売上4.44億ドル(うちサブスクリプション4.28億ドル)、Cloud ARR 11億ドルを貢献。買収の純現金支出は約14.5億ドル(Q1投資活動キャッシュフローに反映)。
戦略的ロジック:Informaticaはエンタープライズデータをグラウンディングする統合 / データ品質 / ガバナンス層を所有する。AIエージェントが安全に使う前提となる層だ。InformaticaとData 360という土台がなければAgentforceはハルシネーション・エンジン。あればそれは防御可能なエンタープライズ・アーキテクチャ。Data 360のZero Copy比率は今や67%(52兆レコードのうち35兆がZero Copy経由)——このアーキテクチャが採用されているかを見る最もクリーンなシグナル。
本当のリトマス試験はInformaticaが売上を加算するかではない(している:Q1で4ポイント、FY27で3ポイント)。cross-sellモーションが立ち上がるかだ——Salesforce傘下に入ったInformaticaのCloud ARRは、独立期より速く成長するのか?経営陣はコスト・シナジー目標に対して先行していると述べたが、オーガニック成長のデータポイントはまだ示していない。Q2が、クリーンな比較が初めて可能になる四半期だ。
マージンとキャピタル・リターンの構図
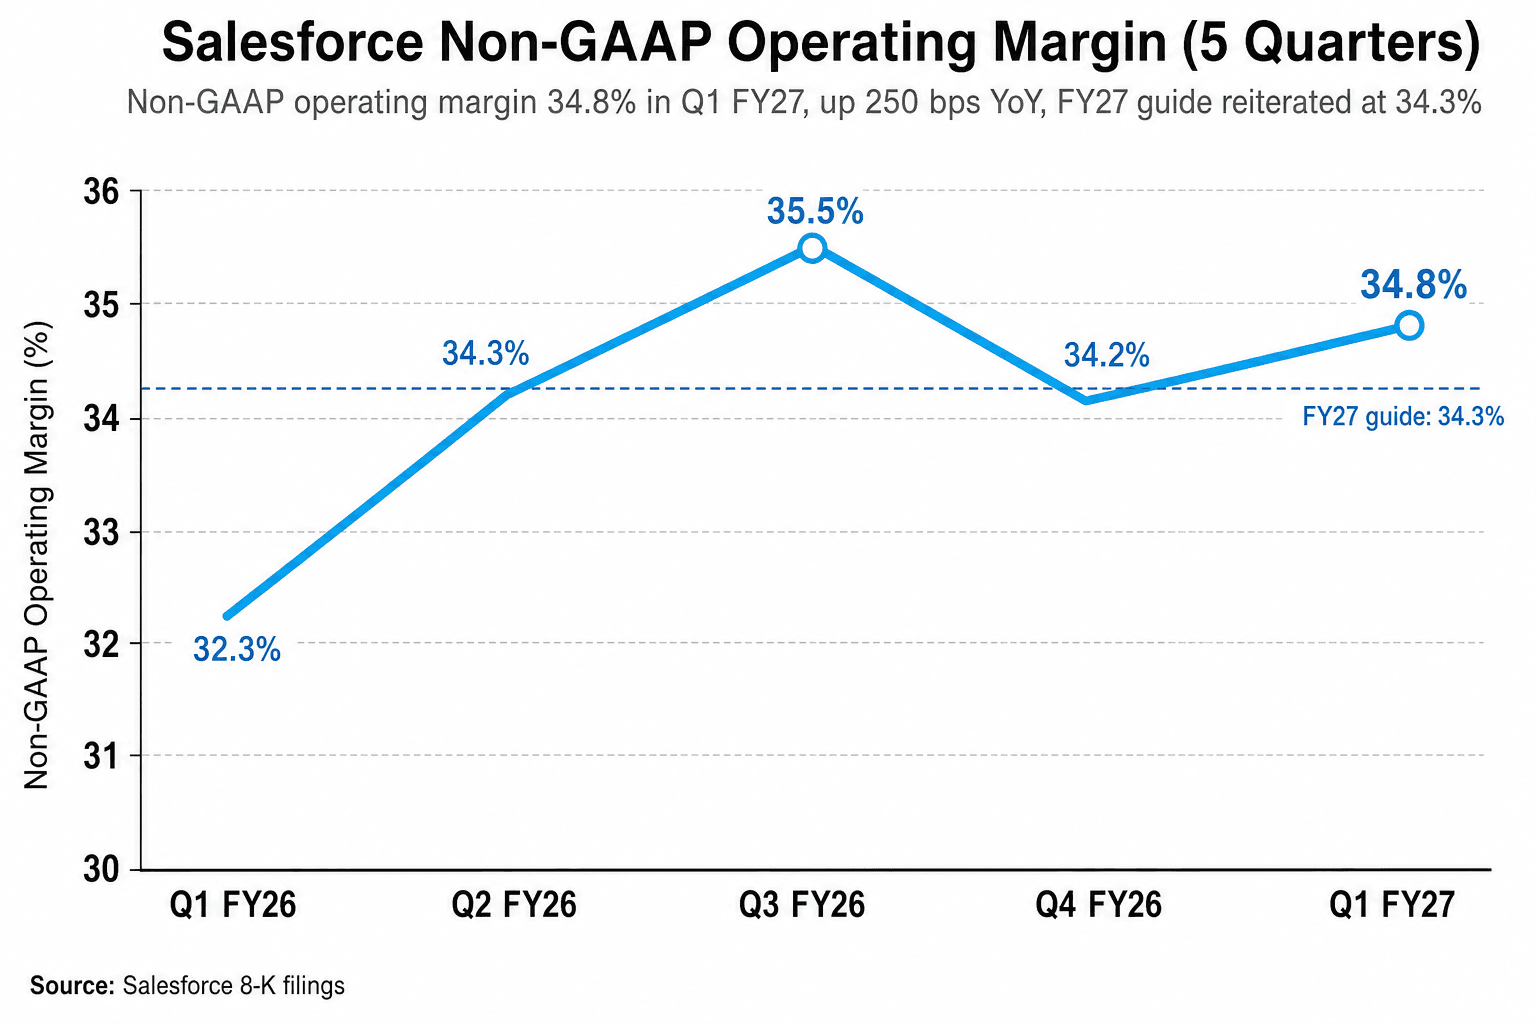
Non-GAAP営業利益率は34.8%、前年比+250bps、前四半期比+60bps。FY27ガイダンスは34.3%を維持——こちらの方が重要な数字だ。SalesforceはInformatica希薄化(Informatica単独のNon-GAAP営業利益率は約25%)を、通期フレームワークを動かさずに吸収している。経営陣がクレジットしているのは、社内へのAgentforce展開によるサポート・エンジニアリングの生産性——セルフサービス遮断率を約40%から約55%に引き上げた。
キャピタル・リターンはストーリーのもう半分。250億ドルのASRはSalesforce史上最大の単一自社株買いだ。Q1に1.03億株(約80%)を先行受領。希薄化後株式数はQ4の9.4億株からQ1の8.71億株へ、前四半期比-7.3%。ASR最終決済はQ3 FY27予定。
EPSへの算術効果は大きい——しかしWashingtonの電話会議でのフレーミングはそれ以上に重要だった:これは「FY30目標への橋であり、売上成長の代替ではない。両方やる」。この一文が強気論の核心だ。弱気論:成長サイクルの底で債務調達による自社株買いを行う企業は、12ヶ月後に賢明に見えるとは限らない。
Q2に向けて注目するライン
- Tableau bookingsのケイデンス。 FY27モデルで最も確度の高い拖累。Q2で3四半期連続社内計画を下回ればH2の再加速ストーリーは崩壊する。
- Agentforce ARRの前四半期比増分。 $1.2BマイナスQ4の~$800M = Q1で約4億ドル増。Q2でさらに3億ドル以上積めなければ、前年比+205%という漸近線は緩む。
- Informatica除くオーガニックcRPO成長。 報告ベースCC+13%、オーガニック約+9%。経営陣のH2加速論はオーガニックの数字がQ4までに低二桁%に上がることを必要とする。
- Slack MCPの収益化。 6週間で100万アクティブユーザー——Salesforceがこの10年間持っていなかったバイラル曲線。問題はMCPトラフィックがSlack内で有償Agentforceシートに転換するかどうか——次の決算サイクルのKPI。
今投資家の手元にある算盤
プリント前のSell-side評価:カバー15社中12社がBuy / Overweight。プリント後:レーティングは変わらず、目標株価は軒並み引き下げ。中央値の引き下げ幅は約8.5%。コンセンサス目標株価は約$280から約$262へ低下。BofAはUnderperformと$160のターゲットを維持——孤独な弱気派。
非対称性が興味深いポイントだ。ファンダメンタルズは良好。価格行動は悪い。マルチプル圧縮サイクルがまだ終わっておらず、CRMがSaaSの中で完全にデレートされていない辺縁銘柄なのか。それともQ2ガイダンスが、強気サイドがプライシングしていない本物の減速の最初の具体的シグナルなのか。
Q1 FY27はこの議論を解決しなかった。Q2が解決する。
現時点でSalesforceは前向きNon-GAAP EPSの約16倍、FCFイールド5%未満で取引されている——どちらの指標でもこの株が5年間で最も割安な水準。cRPOは健全、Agentforceは複利化中、株式数は前年比-10%超。これが強気のセットアップ。
弱気のセットアップは:中一桁%成長のCustomer 360 + 16%オーガニック成長のAgentforce / Data 360バケット、平均すれば高一桁%成長の会社——そして高一桁%成長の会社は16倍では取引されない。この2つの命題は同時に成立しうる。今日、そうなっている。