Circle 2026年Q2:銀行免許を獲得しながら、好決算は売られた
市場が受け入れを拒んだ利益の上振れ
Circle Internet Groupがこの四半期に示したのは、紙の上では戦略が報われたかのような内容でした。利益で予想を上回り、画期的な連邦銀行免許を獲得し、通年ガイダンスを引き上げたのです。それでも株価は下落しました。ヘッドラインの決算上振れが伝わると、株価は寄り付き前に約7%上昇しておよそ64ドルを付けましたが、取引時間を通じて反落し、約3.75%安で引けました。これはまさに教科書どおりの「セル・ザ・ニュース」型の決算です。プレスリリースのトップラインに並ぶ好数字が、その下に投資家が見出したものを打ち消せなかったのです。
その緊張は決算全体を貫いています。CircleはUSDC、すなわち1米ドルの安定した価値を保つよう設計され、実際の現金と米国債で裏付けられたデジタルトークンであるステーブルコインの発行体です。そのビジネスは原理としては単純で、準備金から利息を得て、その利回りの一部をコインを流通させるパートナーと分け合います。金利が徐々に低下し、USDCの流通量が縮小すると、二つのレバーが同時に不利な方向へ動きます。戦略的な勝利が積み上がるなかでも、Q2が示したのはまさにこれでした。
財務内容:同じ決算のなかにある上振れとわずかな下振れ
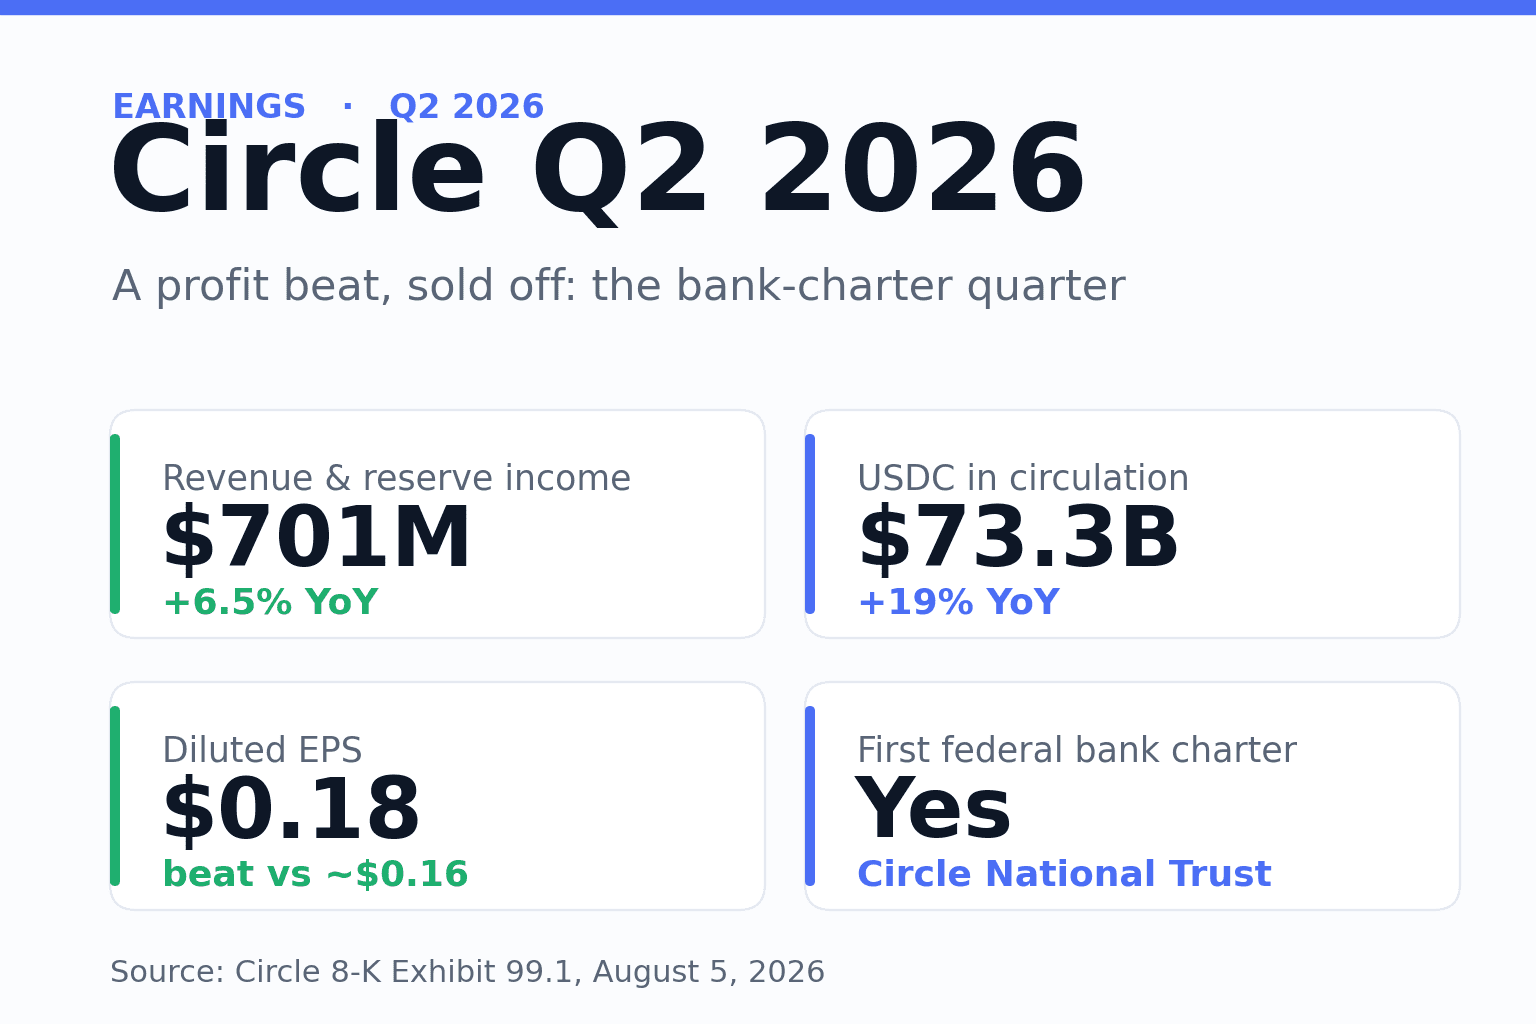
売上・準備金収益の総額は7.01億ドルで、前年同期比6.5%増でしたが、アナリスト予想の約7.13億〜7.17億ドルはわずかに下回りました。USDCを裏付ける資産からCircleが得る利息である準備金収益は6.68億ドルで、5.4%増でした。サブスクリプションとサービスによるその他収益は3400万ドルで、41%増でした。希薄化後の1株当たり利益(EPS)は0.18ドルとなり、コンセンサスの約0.16ドルを上回り、継続事業からの純利益は4800万ドルでした。利息・税金・減価償却・株式報酬を除外して現金ベースの営業利益に近づける利益指標である調整後EBITDAは1.43億ドルで、約8%増でした。
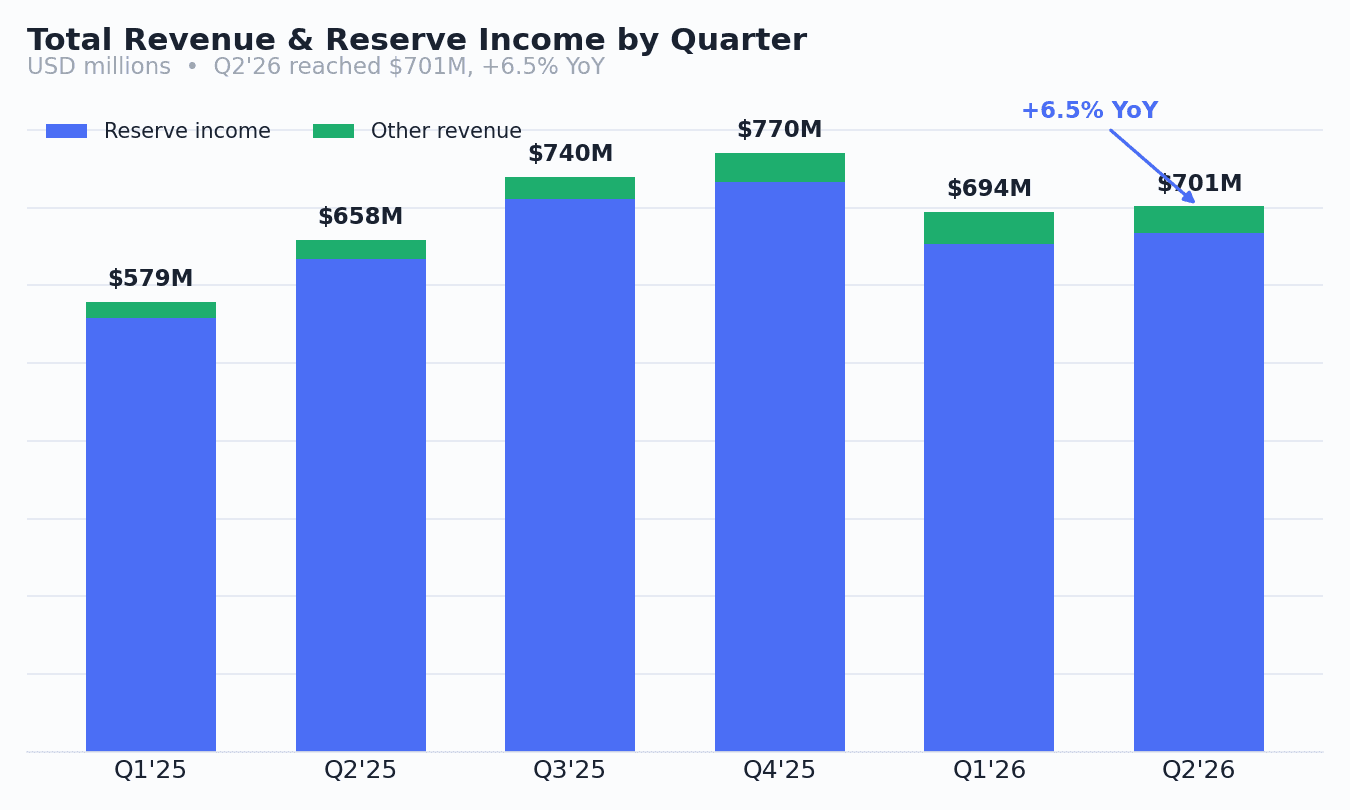
この内訳が重要です。EPSの上振れは、コスト規律と、前年同期の数字を歪めていた一過性のIPO株式報酬費用がなくなったことに支えられました。対照的に売上の下振れは、エンジンそのものを指し示していました。準備金の運用利回りは約3.5%まで低下し、前年同期比で66ベーシスポイント下がりました。米連邦準備制度(Fed)の利下げが、Circleが得る短期金利に浸透していったためです。これまではコイン供給量の増加がその相殺要因でした。今四半期は、その相殺が弱まったのです。
投資家を怯えさせた数字:USDCが縮小した
USDC流通量は四半期末で733億ドルとなり、前年同期比では19%増でしたが、3月末の770億ドルからは4.8%減、2026年に付けた約800億ドルのピークからも後退しました。収益がコインの流通残高規模に連動する企業にとって、前四半期比での減少は強気シナリオが最も見たくないものです。
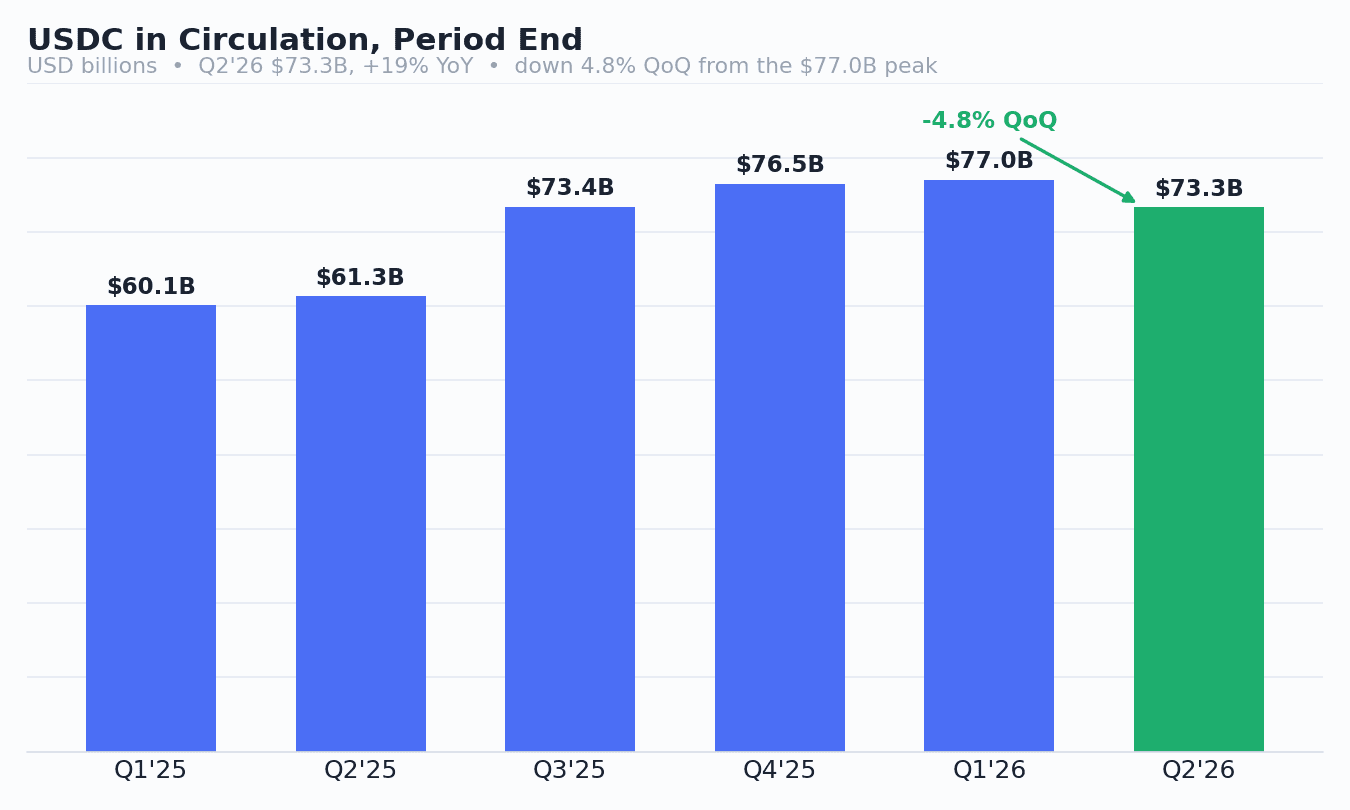
Allaireはこの減少を、Circleの制御が及ばない力、すなわち「現在の金利環境と減速した暗号資産市場」のせいだとし、決算説明会で「デジタル資産市場そのものが大幅な軟調さを見せ続けている」と述べました。彼の主張を裏付ける実質的な違いが、数字のなかに隠れています。期末流通量は減少しましたが、四半期を通じた平均流通量は依然として前四半期比1.7%増、前年同期比25%増でした。流通残高は期を通じて浸食されたのではなく、期の終盤に落ち込んだのです。Circleは流通量について、数年にわたるおよそ40%の成長という目標を改めて確認しました。それが維持されるかどうかが、いまや株価にとって中心的な問いです。
オンチェーン取引高は異なる物語を語る
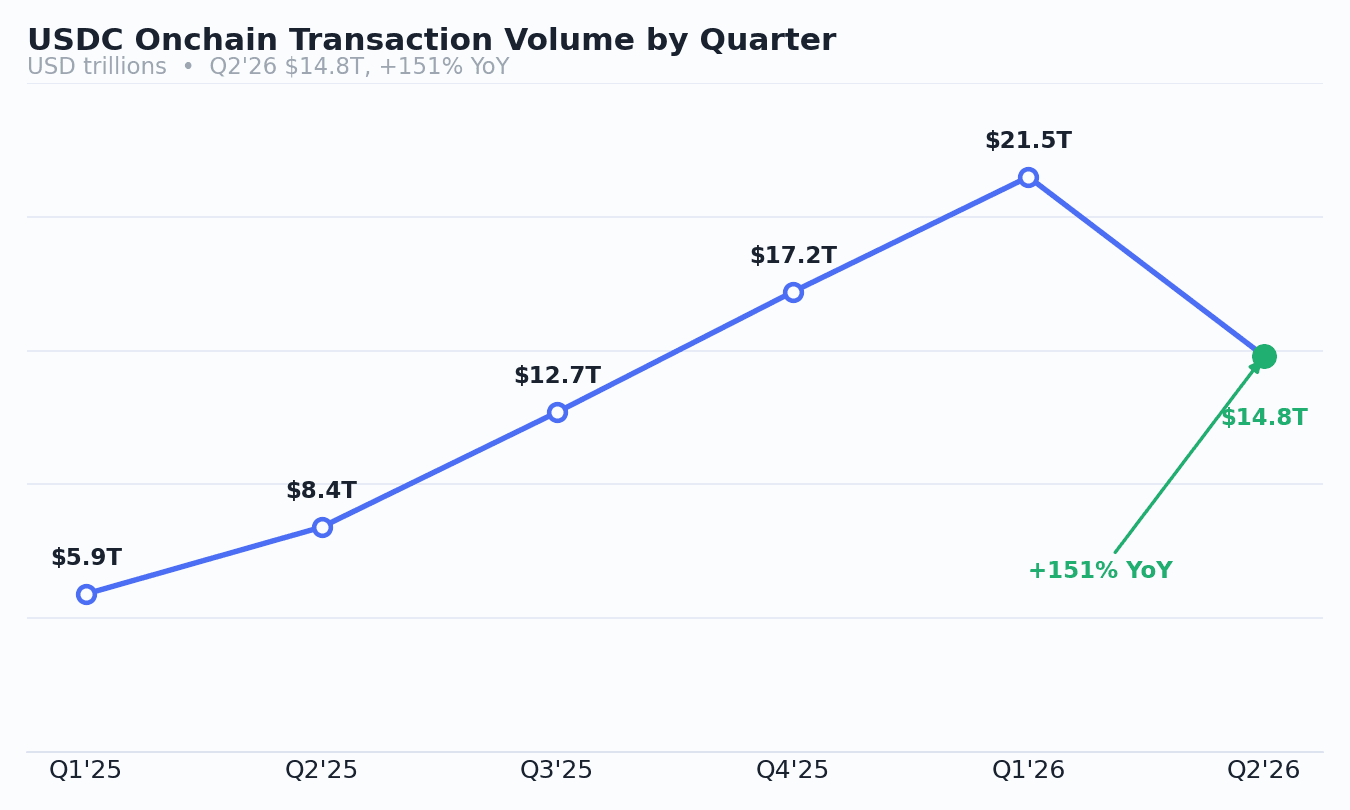
流通量が弱気材料だったとすれば、オンチェーン取引高は強気の反証でした。USDCは今四半期に14.8兆ドルのオンチェーン取引を決済し、前年同期比151%増となりました。これは、流通残高が落ち込むなかでもコインがより盛んに使われている証しです。経営陣は、USDCが6月にステーブルコイン取引高のおよそ70%に達し、1年前の約36%から上昇したと述べました。
利用の拡大はマージンにも寄与します。USDCのうち、いまや増えつつある割合がCircle自身のプロダクト内の「オンプラットフォーム」に置かれており、そこでは準備金利回りが流通パートナーへ一切支払われません。このオンプラットフォームの割合は、日次加重ベースで流通量の19.5%に達しました。その結果もあって、流通・取引コストは準備金収益の61.4%まで低下し、前年同期比で260ベーシスポイント下がりました。これがCircleのマージンを支える構造的な追い風です。
CPNとネットワークの構築
準備金以外で最も速く拡大している事業は、Circle Payments Network(CPN)です。これは銀行や決済事業者が、ライセンス・流動性・カストディを自ら管理することなく、ステーブルコイン決済を送受信できるようにするものです。直近30日ベースで測った年換算取引高は147億ドルに達し、前四半期比76%増、加盟金融機関は175社で29%増でした。
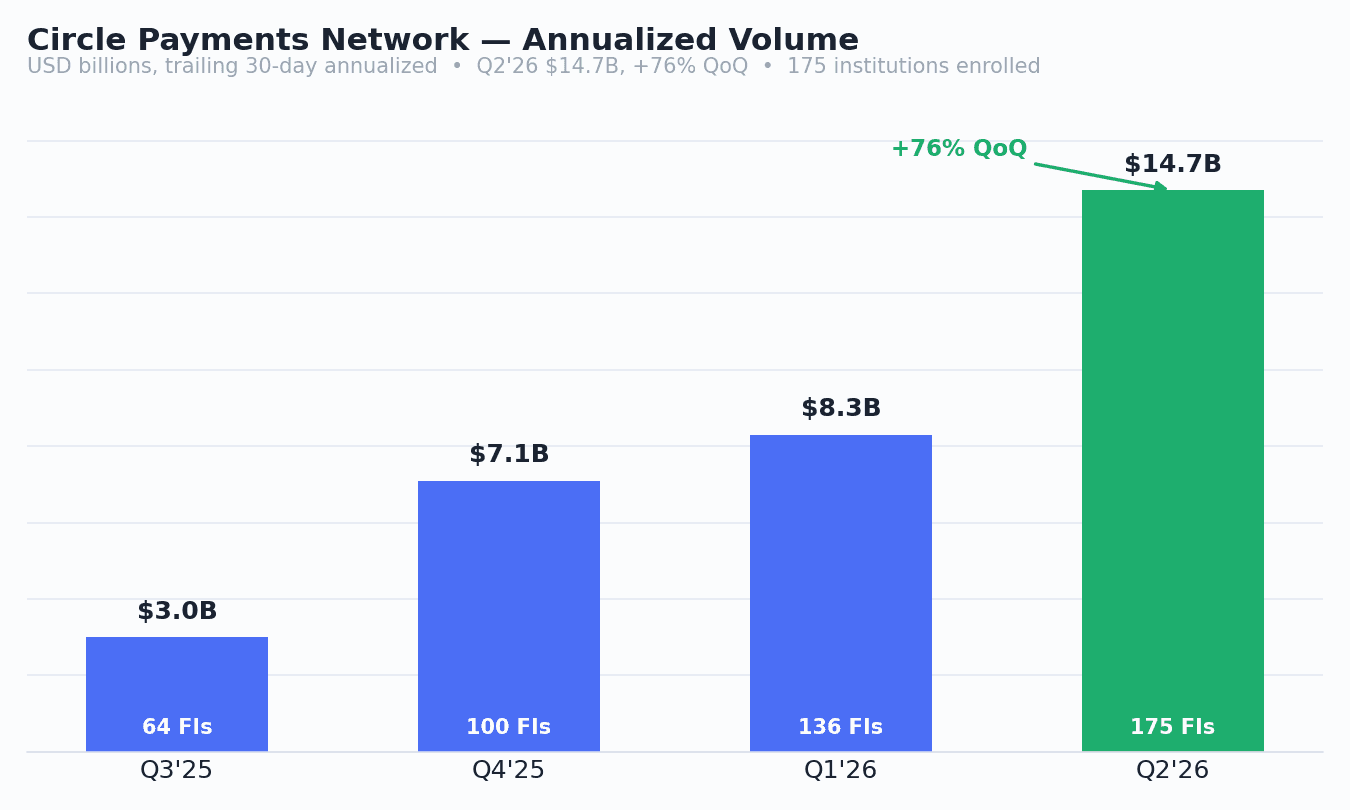
CPNの周囲では、同社が決算説明会で詳述した商業面での成果が着実に広がっています。日本のJCB、韓国のKakaoから、190か国超で決済を行うNiumまでです。Circleはまた、5月にローンチしたAgent Stackがすでに900超の有料サービスをホストしており、x402プロトコル上のエージェント決済の99.3%がUSDCで決済されていると述べました。これらの事業はドル建てでは依然小規模ですが、準備金収益が失速したときにCircleが投資家に織り込んでほしいものです。
画期的な免許と引き上げられたガイダンス
この四半期の真のマイルストーンは規制面にありました。通貨監督庁(OCC)がCircle National Trustに最終認可を与え、Circleは米連邦信託銀行免許を保有する初のステーブルコイン発行体の一つとなりました。平たく言えば、銀行免許とは規制対象の金融機関として業務を行うための連邦ライセンスであり、今回のものはCircleに、連邦規制下でのデジタル資産カストディの提供を可能にし、いずれは外部銀行に全面的に依存するのではなく、USDC準備金そのものを自ら運用できるようにします。
これと並んで、Circleは通年見通しを引き上げました。FY26のその他収益ガイダンスを、従来の1.50億〜1.70億ドルからおよそ倍増の3.10億〜3.30億ドルへ引き上げ、流通コスト控除後に残る売上の割合であるRLDCマージンのガイダンスを、38〜40%から41.7〜43.7%へ引き上げました。いずれの引き上げも、従来ガイダンスが除外していたArcトークンのプレセールに紐づく認識済み収益に由来します。調整後営業費用のガイダンスは5.70億〜5.85億ドルで据え置きました。
なぜ上振れは持続しなかったのか
弱気筋が相場を取りました。決算の2日前、Morgan StanleyのJames FaucetteはCircleをアンダーウェイトへ格下げし、目標株価を106ドルから38ドルへ引き下げました。USDCの縮小は、準備金収益がコイン供給量と金利の双方にいかに敏感かを露呈させ、収益構成がより低マージンの取引収益へ傾いていると論じたのです。Mizuhoは目標株価45ドルでアンダーパフォームを再確認し、USDCの前四半期比減少、オンチェーン取引高の前四半期比31%減、圧縮するEBITDAマージンを、EPSの上振れの下に潜む弱い営業シグナルとして指摘しました。
強気筋は去りませんでしたが、見通しは切り下げました。Bernsteinはアウトパフォームのままながらも目標株価を190ドルから140ドルへ引き下げ、Goldman Sachsはニュートラルを維持して目標株価を96ドルへ下げ、TD Cowenは目標株価82ドルのバイでカバレッジを開始しました。結果として、38ドルから140ドル超まで異例なほど幅広い分散が生まれ、それが意見の対立を正確に映し出しています。Circleは、製品が縮小しつつある金利敏感な利回りビジネスなのか、それともトークン化ファイナンスの新たな決済レイヤーなのか。現在の株価が、その両方にとって正しいことはあり得ません。
今後の見通し
近い将来のカレンダーは詰まっています。決済とトークン化されたリアルワールド資産のために構築されたCircle独自のブロックチェーンであるArcは、9月16日にパブリックメインネットをローンチします。その創設バリデータ群は、金融界の名鑑さながらの顔ぶれで、BlackRock、Visa、Mastercard、DTCC、ICEなどが含まれます。Allaireはこれを「他のどのネットワークにも並ぶもののないバリデータ群」と呼びました。BlackRockはトークン化されたBUIDLファンドをArc上で展開すると見られ、DTCCは自らがカストディする資産のトークン化を可能にする計画です。
これこそが、割れた評決の核心です。Circleはこの四半期を、トークン化された金融システムのための機関投資家向けインフラの構築に費やしましたが、その一方でコアであるコイン供給量と準備金利回りはともに逆方向へ動きました。免許、バリデータの顔ぶれ、引き上げられたガイダンスは本物です。縮小する流通残高と3.5%の準備金利回りもまた本物です。今後二四半期でUSDCの流通量が反転して上向くかどうかが、市場が織り込んで正しかったのはどちらの物語だったのかを決めることになります。