Circle Q1 2026:USDC が静かにオンチェーンドルの「過半数シェア」を取った
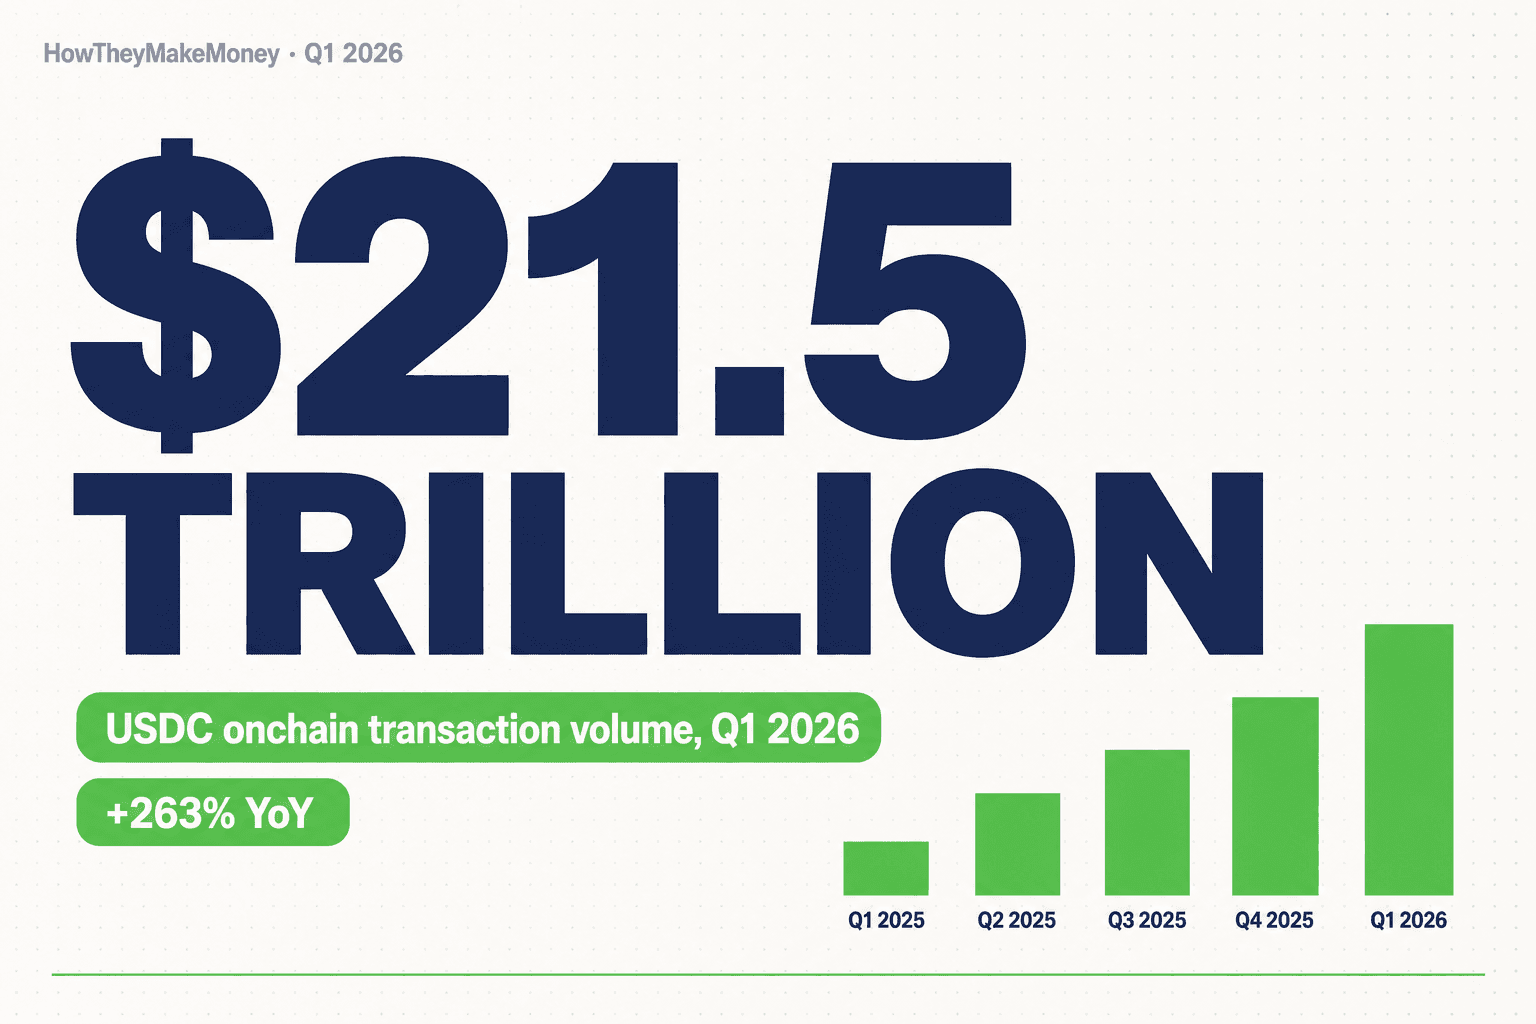
「売上ミスに見えない売上ミス」
Circle は 2026 年 5 月 11 日、上場企業として初めて IPO のノイズが薄れた決算を発表しました。紙の上では、地味な内容です。売上 $694M はコンセンサスを約 $20M ミス。当期純利益は前年比 −15%。営業費用は前年比 +76%。
そして株価は +17% で引けました。
市場の反応は正しい。GAAP の表面的なノイズを取り除くと、Q1 2026 は Circle が静かに「オンチェーンドル決済層の支配者」となった四半期だった、と分かります — そして決算の内側で起きた構造的シフトは、どの単一四半期の売上数字よりもずっと価値があります。
3 つの数字で全部わかります:
- USDC ≒ オンチェーンドル取引の 80%(Solana データ含む)。CEO の Jeremy Allaire がカンファレンスコールで明言。Visa Onchain Analytics によれば、USDC は法定通貨担保型ステーブルコインの全取引量の 63%。Q1 2026 は USDC が史上初めて「過半数 utility share」に到達した四半期です。
- プラットフォーム内 USDC は流通量の 17.2%、1 年前は 5.7%。これは Circle が直接コントロールするスライスで、リザーブ利回りの 100% が Circle に残り、ディストリビューターへの分配はゼロ。
- RLDC 利益率 41.4%、QoQ +130bps、前年比 +150bps。しかも、リザーブ利回りが QoQ で 47bps 低下する中での達成です。
ほとんど誰も話さなかった「マージンの動き」
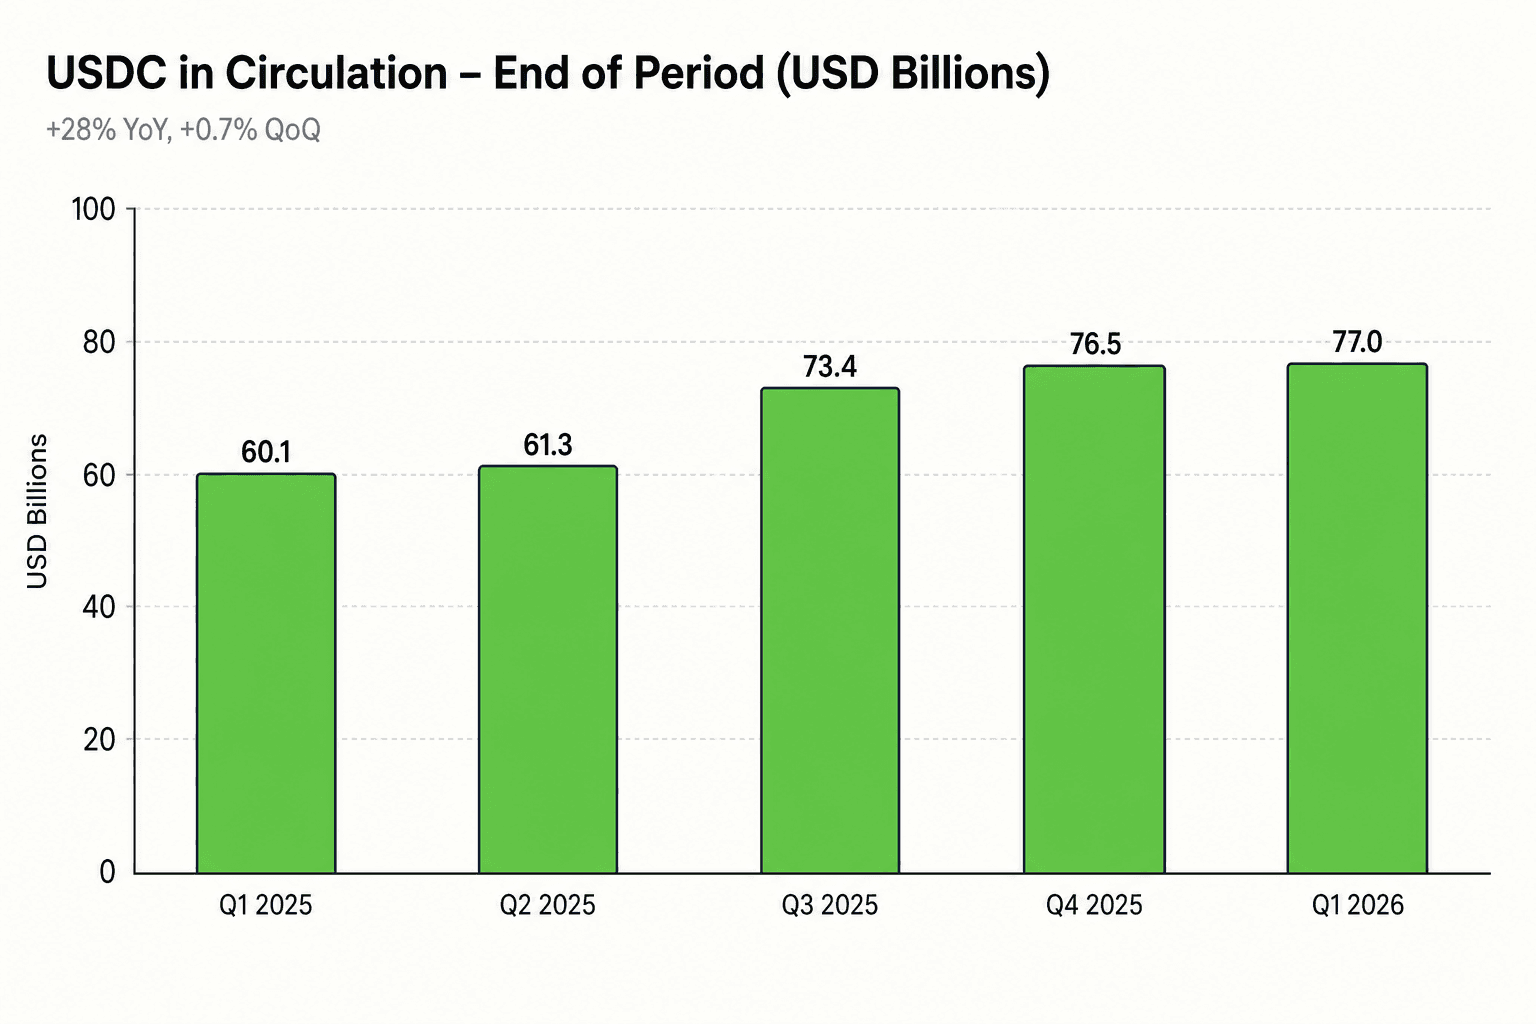
Circle のビジネスモデルには、皆が頭に入れておくべき 1 つの方程式があります。リザーブ収益(Circle が USDC の裏付け資産 $77B で稼ぐ利息)が入ってくる。ディストリビューションコスト(主に Coinbase に支払う:Coinbase は自分のスライスの USDC リザーブ利回りを約 50/50 で取る)が出ていく。差額が — Revenue Less Distribution Costs、略して RLDC — Circle が実際に手元に残せる金額です。
過去 5 四半期、この RLDC 利益率のラインは目立たないけれど力強いことをやってきました:FRB が利下げを続けているのに、過去 4 四半期のうち 3 四半期で拡大した。理由は 1 つ — mix(プロダクトミックス)。
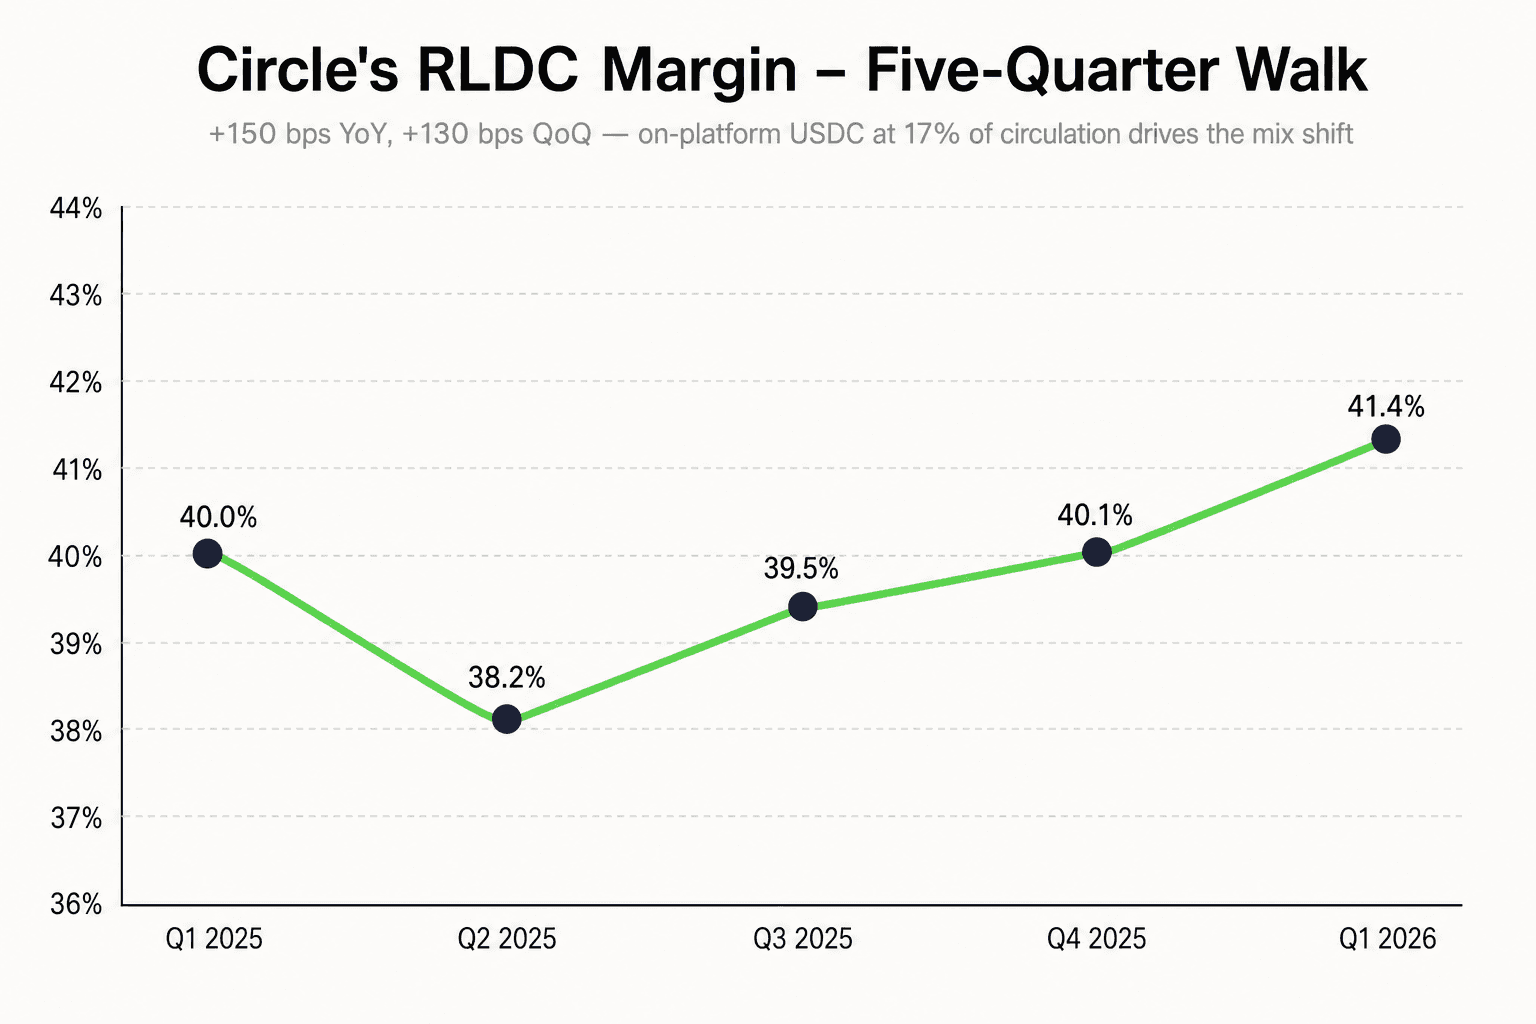
CFO の Jeremy Fox-Geen がカンファレンスコールで成分を分解してくれました:
- + その他収益が $42M に拡大(QoQ +13.5%、前年比 +100%)— このラインはほぼ 100% RLDC に直接落ちます、対応するディストリビューションコストがないので。
- + プラットフォーム内 USDC が流通量の 17.2% に到達。Circle はこのスライスのリザーブ利回りを 100% 留保します。
- + 「特定の高インセンティブチャネルにおける緩やかな後退」— Mizuho の Dan Dolev は Binance ではないかと直接質問しましたが、Allaire は明言を避けました。算式的にはどちらでも構いません — 後退そのものがマージンに対してプラス。
- − Coinbase の USDC 流通量シェアが Q1 最終月に上昇。Coinbase エコノミクスは QoQ の動きを逆方向に引っ張ります。
これらをすべて合計すると、Circle はリザーブ利回りが下がる環境で上場以来最高の RLDC 利益率を達成しました。この種の mix shift は FRB の 1 回の決定で反転するようなものではありません。
プラットフォーム内 USDC の屈折点が、強気テーマの全部
この決算で、他のどのデータよりも重要なチャートはこれです。
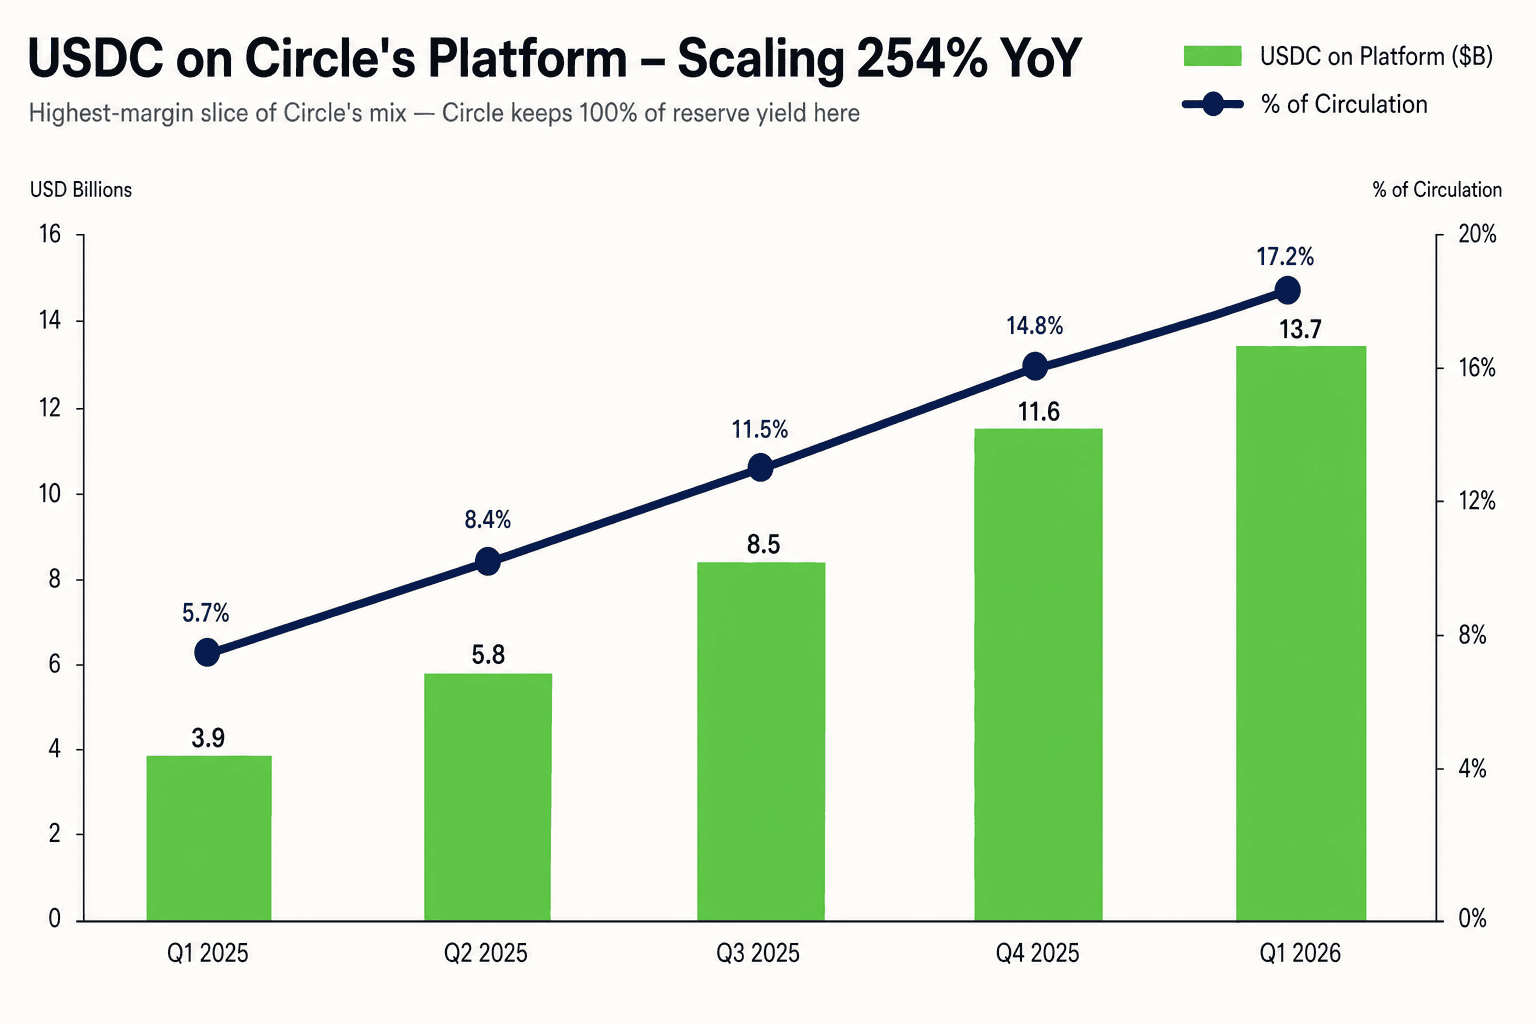
Circle の経済学はこれまでずっと「人質状態」でした。USDC は主に Coinbase、Binance、そして数社の取引所に置かれていた。Circle はリザーブ利回りを稼げるが、Coinbase に分配するか、他のチャネルにアグレッシブなインセンティブを払って float を残すか、のどちらか。モデルは回っていたけれど、限界経済性はパッとしませんでした。
Circle Payments Network(CPN)、Circle Mint、Circle Gateway、そして新しい Agent Stack — 全部が同じ戦略の一部です:USDC を Circle 自身がコントロールするインフラに粘着させる。Kyriba の企業財務チームが Circle のエンタープライズ API で USDC 流動性にアクセスするとき、DoorDash の配達員が Circle の支払いレールで USDC を受け取るとき、AI Agent が Circle の Agent Wallets と Nanopayments で USDC を使うとき — その残高は分配が必要なパートナーには触れません。それは Circle の帳簿に乗ったまま、3.5% で Circle の RLDC に貢献し続けます。
Q1 2025 時点で、「プラットフォーム」のスライスは流通量の 5.7%。12 か月後、17.2%。この軌跡が続けば — そして今回のカンファレンスコールで会社が示したロードマップ(4 月に CPN Managed Payments、決算当日に Agent Stack をローンチ)が示唆するのは減速ではなく加速 — Circle の混合ディストリビューションコスト率は下がり、RLDC 利益率は上がり、FY26 の 38–40% RLDC バンドは保守的に見えてきます。
リザーブ収益はまだ伸びている。FRB はそれを止めようとした。
リザーブ収益のラインは、「流通量のストーリー」がなぜ「金利のストーリー」より重要なのかを最もきれいに示すものです。
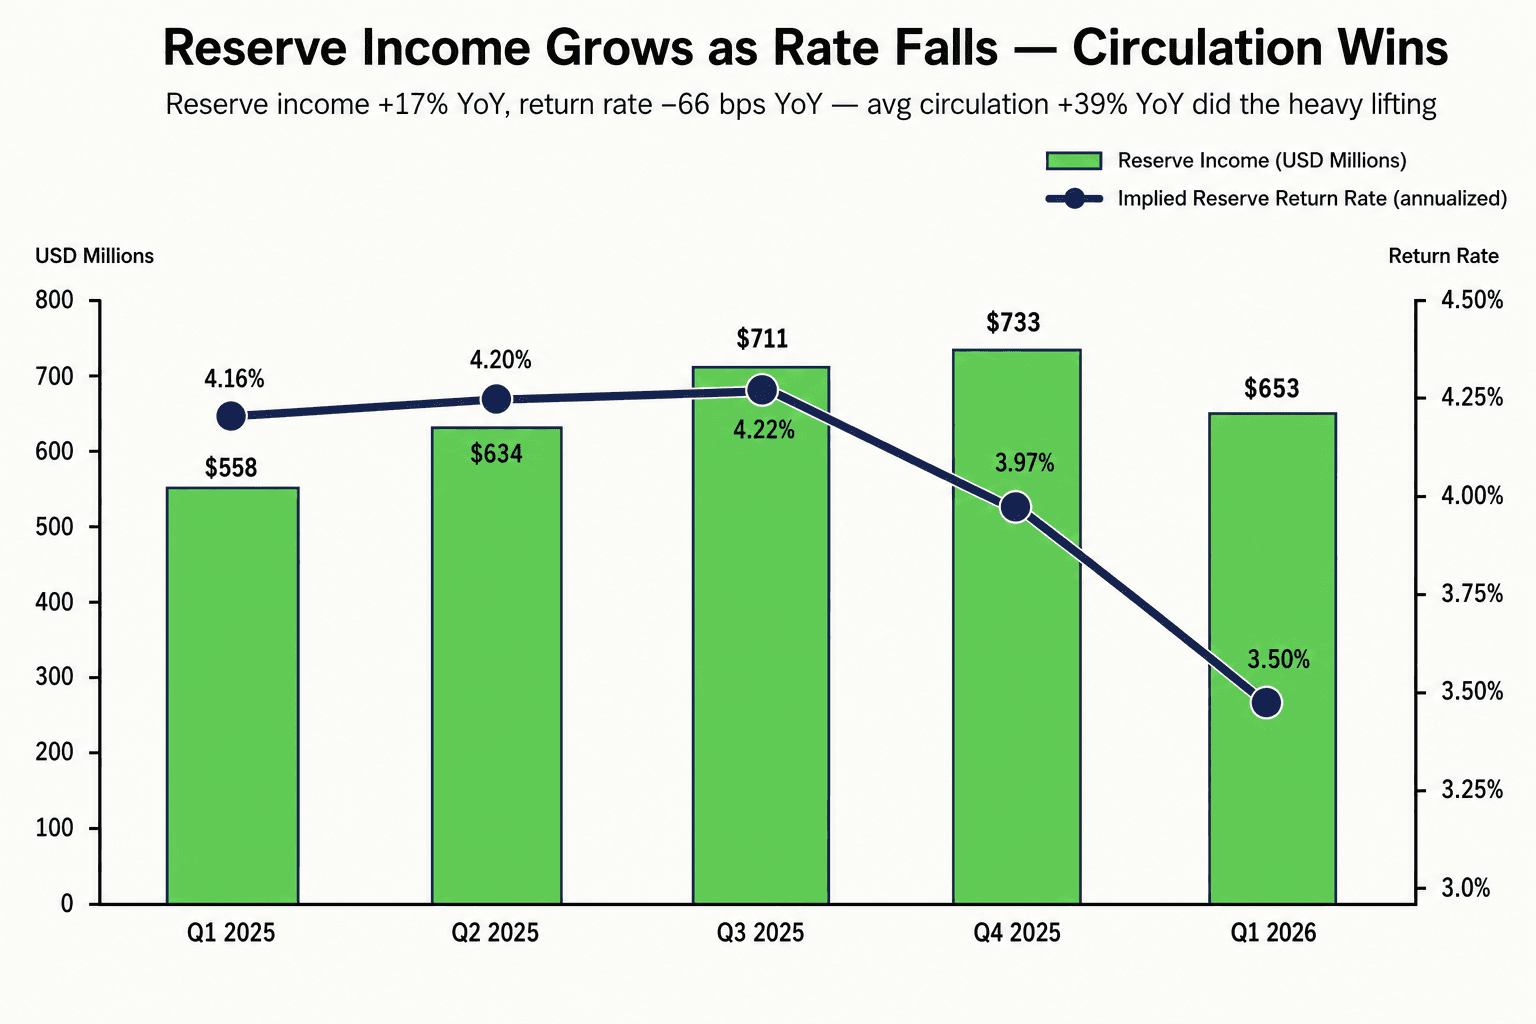
簡単な計算:$75.2B 平均流通量 × 3.5% 利回り ≈ $2.63B 年換算リザーブ収益。FRB が 2026 年にさらに 100bps 利下げするなら、このラインは 1 年で約 $750M 減少 — 体感的に大きい。ただし平均流通量がさらに 30% 拡大すれば、リザーブ収益の絶対額は引き続き上がります。Allaire がカンファレンスコールで言った「digital dollars in the trillions」(デジタルドルが兆ドル単位の規模に)は、強気テーマを 1 フレーズに凝縮したもの。流通量カーブが折れない限り、金利カーブはそれほど重要ではありません。
ARC Token:全く新しい収益ライン、まだガイダンスに入っていない
この決算で本当に眉を上げさせたのは Q1 の数字ではなく、横のアナウンス:Circle が $222M の ARC Token プリセールを FDV $3B でクローズ。リードは a16z crypto。他の名前を並べると:Apollo Funds、Ark Invest、BlackRock、Bullish、General Catalyst、Haun Ventures、Intercontinental Exchange、IDG Capital、Janus Henderson、Marshall Wace、SBI Group、Standard Chartered Ventures。
メカニズム(Fox-Geen がコールで明確に説明):Circle は ARC 総供給量の 25% を保有、簿価ゼロで計上。60% はエコシステム助成、エアドロップ、インセンティブに充当。Circle がプリセールの引き渡し義務を履行するか、インセンティブプログラムで Token がリリースされると、その価値は 「その他収益」 として認識されます — 今回前年比 +100% を達成した高マージンラインと同じ場所です。インセンティブ配布の Token は相殺の「その他コスト」が立つので、実際の P&L 影響は認識時の Token 簿価と助成価値のスプレッド次第。
3 つ覚えておくこと:
- FY26 ガイダンスにはこれらは一切入っていない。 Circle は ARC プリセール、インセンティブプログラム、ローンチ後の収益ストリームをすべて、変更のない $570–585M Adjusted OpEx と 38–40% RLDC Margin の外に明示的に置きました。モデルは Q2 か Q3 のカンファレンスコールで、Arc メインネットのタイミング次第で新しい line item が乗ります。
- Arc メインネットは「もうすぐ」。 Allaire は testnet が成功、メインネットローンチは「coming soon」、ローンチ初日からポスト量子セキュリティありと述べました。日付は未提示。
- 試金石は float そのものではなく Token 経済学。 FDV $3B × Circle 保有 25% = $750M の Token 簿価 — Circle が将来バリデーター経済学、エコシステム配分、直接販売でマネタイズするなら、それは現在の年間営業利益と同等の規模。
CPN は静かに倍増
カンファレンスコールでもう 1 つ過小評価されていた数字。Circle Payments Network は期末年換算決済金額(T30D ローリング 30 日)で $8.3B、QoQ +17%。Allaire はそこから自発的に補足しました:5 月 7 日時点(四半期末から 5 週間後)の走行ペースは年換算約 $10B — 前回開示数値から +75%。ドライバーは 4 月にローンチした CPN Managed Payments、銀行がライセンス、流動性、カストディ、コンプライアンスを自社で扱わずにステーブルコイン決済に接続できる仕組み。136 の金融機関が enrollment、QoQ +36%。
CPN とステーブルコイン決済の関係は、Visa や Mastercard とクレジットカードの関係に似ています — 経済学は主に取引量に対する take rate であって float の利回りではありません。CPN が倍増を続ければ、4–6 四半期後にはリザーブ利息に依存しない独立した収益ラインに育ちます。
結論
IPO ノイズ、IPO 後の株式報酬による OpEx 膨張、FRB の利下げ逆風 — これらをすべて抜き取れば、Q1 2026 は Circle が上場して以来、最も構造的にクリーンな決算の 1 つです。USDC はもはや「シェアを取りに行く 2 番手のステーブルコイン」ではない — 過半数 utility share のステーブルコインとして、オンチェーンドル取引層を取り込んでいます。プラットフォーム内ミックスは 12 か月で 3 倍。RLDC 利益率は新高値を更新中。ARC Token は次の四半期か次の次の四半期に Circle に 2 つ目の収益エンジンを与えます。そして CPN ランプが 3 本目の脚を加えます。
弱気論 — Compass Point の Sell、Morgan Stanley の $80 PT — は 2 つの実在するリスクに依拠:CPN 拡大に伴う規制摩擦、そして Circle の流通量成長が FRB 利下げサイクル中に失速した場合のリザーブ収益クリフ。両方とも有効。しかし Q1 のデータは両方とも反対方向に動きました。流通量は伸び続けた(ペースは落ちたが、伸びてはいる)。RLDC 利益率は拡大し続けた(FRB 利下げが弱気派の恐れた通りに起きても、マージンは持ちこたえた)。
「構造的な mix shift がこれだけ大きくて、ヘッドラインの数字がこれだけ騒がしい」四半期はそうそうない。5 月 11 日はその 1 つでした。
2026 年第 2 四半期に向けて見るべきポイント
- Coinbase シェアの軌道。 Coinbase が USDC 流通量シェアを引き続き伸ばすなら、RLDC 利益率の上昇は難しくなります。Q2 のカンファレンスコールでプラットフォーム mix 動学の追加開示があるか注目。
- リザーブ利回り。 FRB がさらに 50bps 利下げするなら 3.0%–3.2% のフロアは妥当。3.0% を下回ると、流通量がまだ健全でもリザーブ収益が QoQ でマイナスになる可能性。
- ARC メインネットの日付 + Token 認識。 ARC 貢献を含む最初の「その他収益」四半期は、ストリート予想を大幅にリセットします。
- CPN の走行ペース。 5 週間で $8.3B から $10B への移行が追跡指標。Q3 までに年換算 $15B+ に到達すれば、Visa/Mastercard アナログのフレーミングが検証されます。
- EURC。 前年比 2 倍の EUR 358M。規模はまだ小さいが、欧州銀行へのディストリビューションウェッジこそが EURC が重要である理由。
Circle の上場企業としての最初の「ノーマル」四半期は、ヘッドラインは退屈、構造は爆発という型をほのめかしました。このパターンは始まったばかりです。