Broadcom の AI チップ売上は143%増の $10.8B、Q3 は $16B へ——それでも株価は下落
全項目で過去最高——そして3%の下落
数字だけ見れば、Broadcom の Q2 FY26 は AI シリコン銘柄群で最もきれいな圧勝の一つでした。売上 $22.2B、YoY +48%——過去最高。AI 半導体売上 $10.8B、YoY +143%——会社自身の予測を上回りました。Adjusted EBITDA $15.2B、マージン 69%。フリーキャッシュフロー $10.3B、マージン 46%。Non-GAAP EPS $2.44 は市場の望んだ約 $2.32 を上回りました。そして Q3 ガイダンスは破格でした:売上 $29.4B(YoY +84%)、AI 半導体売上は $16.0B(YoY +200%) へ。
株価は時間外で約 3% 下落しました。
理由は決算ではなく、期待値にあります。Broadcom は AI の オプション性 で値付けされており、市場はすでに「目標引き上げ」のトレードを仕込んでいました。CEO の Hock Tan は FY27 の「$100B 超」AI 売上目標を 再確認 しました。再確認——引き上げではありません。AI カーブの傾きで値付けされた銘柄にとって、数字を据え置くことはソフトな天井と読まれます。そこにインフラソフトウェアが高めのささやき値をやや下回ったことが加わり、高いハードルを 達成しただけ の過去最高決算が売られました。
エンジン:AI 半導体売上
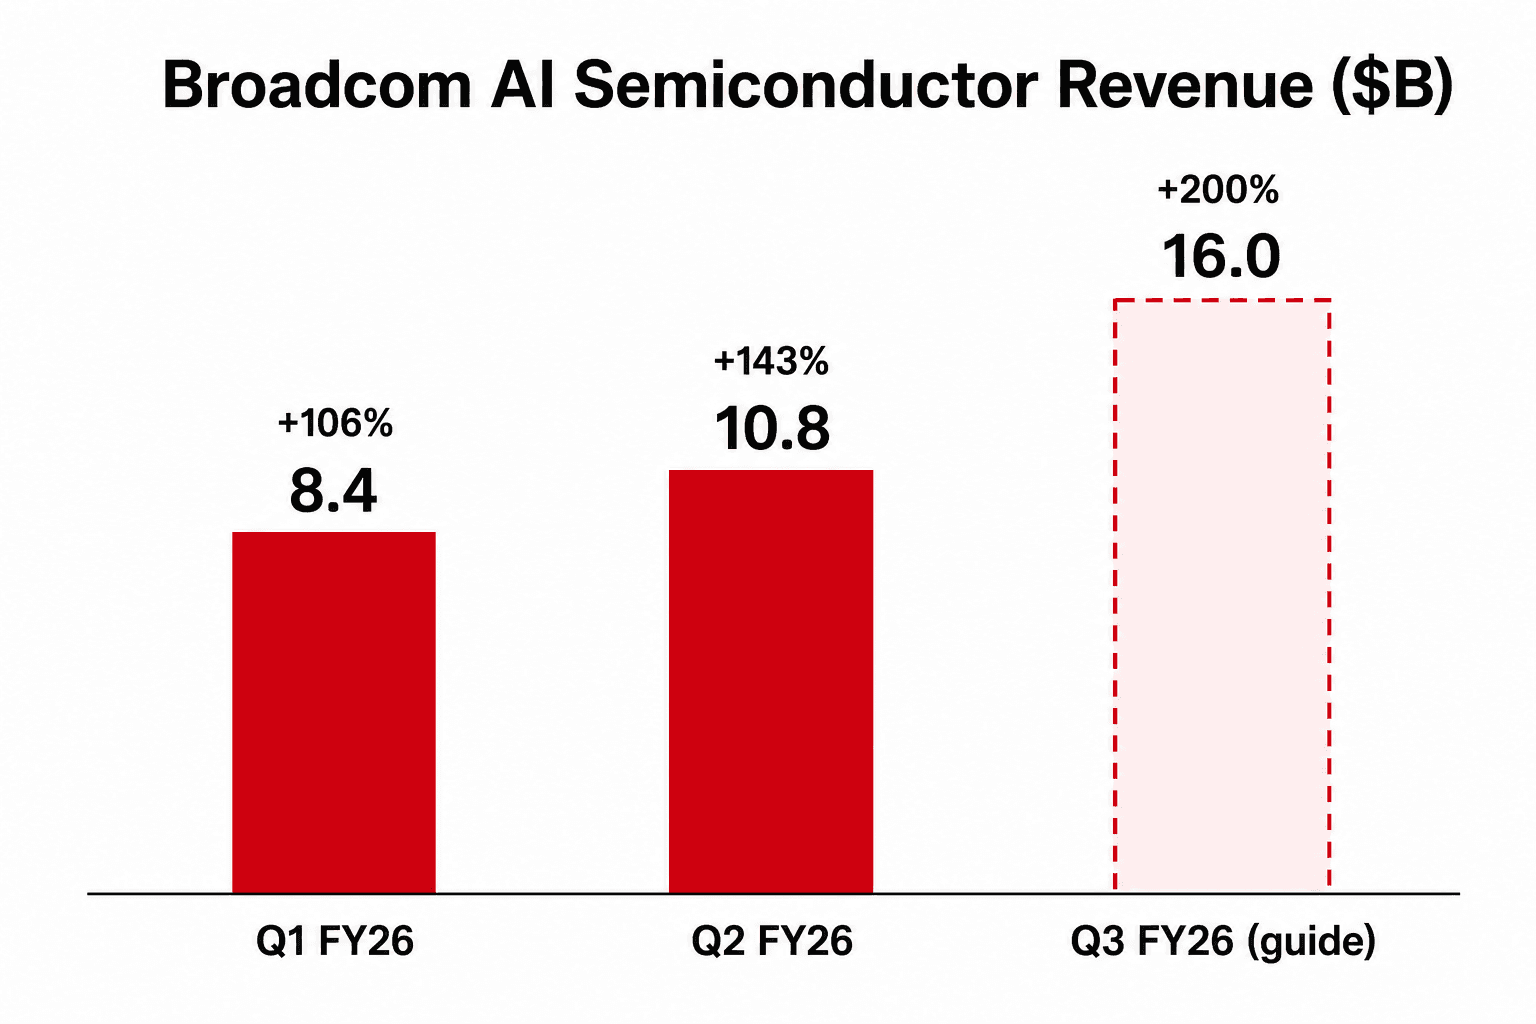
重要なのはこの1枚だけです。AI 半導体売上 $10.8B は、いまや会社全体売上の約 49%、半導体売上の約 72% に相当します。YoY +143% で Broadcom 自身の予測を上回り、二つのエンジン——ハイパースケーラー向けの カスタム AI アクセラレータ(XPU) と、アクセラレータのクラスタを縫い合わせる Broadcom のイーサネットスイッチング・シリコンである AI ネットワーキング——が牽引しています。
そして3本目の棒を見てください。Q3 は AI 売上 $16.0B、YoY +200% へのガイダンス——単四半期で約 $5.2B の上積みです。これは減速している会社ではありません。ガイダンス の加速は、実績 の加速よりも急です。他のどんな文脈でもこれは年間ヘッドラインです——だからこそ、淡白な株価反応はファンダメンタルズではなくポジショニングの物語なのです。
ミックスシフトは構造的
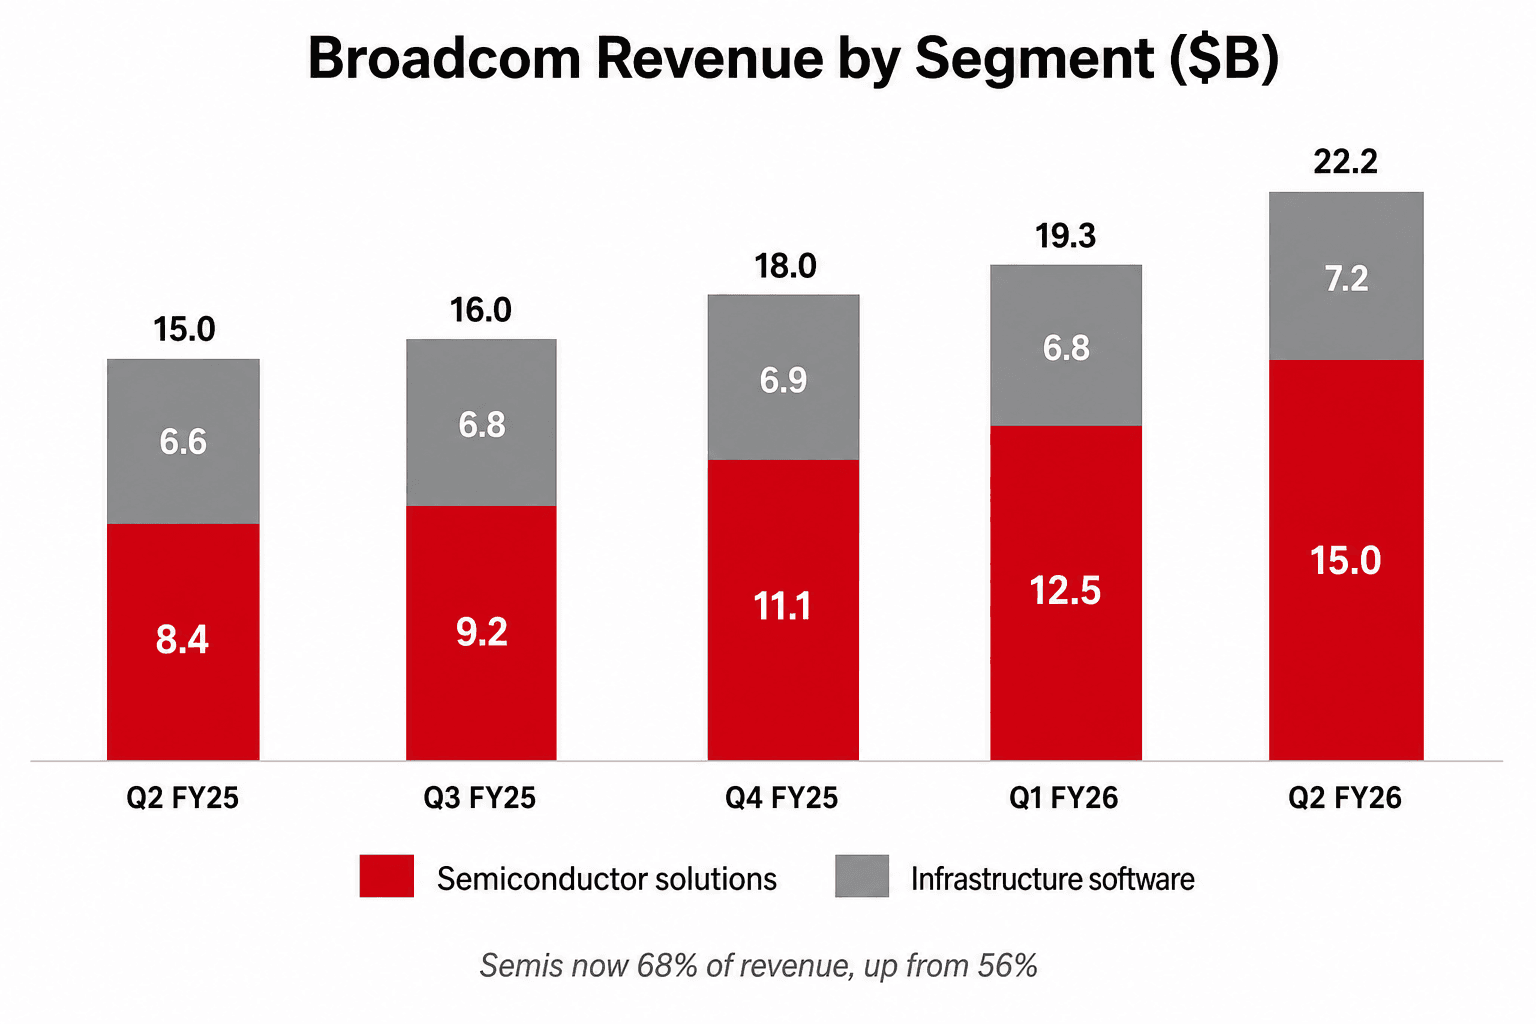
Broadcom はリアルタイムでミックスを組み替えています。4四半期前、半導体は売上の 56%、ソフトウェアは44%でした。Q2 FY26 では半導体が 68%、ソフトウェアが32%です。半導体ソリューション売上 $15.0B は YoY +79%。インフラソフトウェア(VMware を軸とする経常基盤)は安定的に YoY +8.8% の $7.18B でした。
この絵には緊張があります。半導体側は強気派の望みどおり——三桁の AI ペースで複利を効かせています。しかしソフトウェア側、VMware 買収後に安定した高マージンの年金になるはずだった部分は、一桁成長にとどまり、ささやき値をやや下回りました。AI の数字が巨大なのは既知だったため、限界的な失望は 圧勝ではなかった 唯一のラインに落ちました。+48% の四半期が時間外で赤くなる理由は、ここにあります。
キャッシュマシン
過小評価されやすいのが転換率です。Broadcom はわずか $231M の設備投資 で $10.3B のフリーキャッシュフロー、マージン 46% を生み出しました——設備投資は売上の約 1% です。これはファブレスモデルの全開状態です:重い製造はファウンドリ・パートナーにあり、ほぼすべての増分 AI ドルが設備ではなくキャッシュへ流れます。
このキャッシュが1株 $0.65 の配当、継続的な自社株買い(Q2 で $0.6B)、そして継続的な債務返済(事業が拡大しても純有利子負債は減少)を支えます。バランスシート上の先行指標が一つ:在庫は $4.33B へ増加、会計年度末から約91%増えました。これは過剰在庫ではなく、ガイダンスの Q3 急増に向けた Broadcom の事前供給ポジションです。経営陣は $16B の AI 数字に運転資本を張っています。
Hock Tan が実際に語ったこと
決算説明会は、自信に満ちた控えめなレトリックの一例でした。Tan:「Q2 の AI 半導体売上 $10.8B は前年比143%増で、当社予測を上回りました……勢いは続き、Q3 は AI 半導体売上が前年比200%超増の $16.0B になると見込みます。」CFO の Kirsten Spears はレバレッジをこう示しました:「Q3 は連結売上が前年比84%増の $29.4B、Non-GAAP 営業利益率は67%で安定すると見込みます。」
Q&A は一つの問いを繰り返し回りました:なぜ $100B の FY27 目標を引き上げないのか? Q3 の AI はすでに $16B へガイダンス——FY26 終了時の年換算で約 $64B を示唆——されており、アナリストは FY27 の数字を上方修正してほしがりました。Tan は据え置きました。強気の解釈:後でビート・アンド・レイズする余地を残している。弱気の解釈:$100B がその数字であり、バイサイドはもっと書き込んでいた。
強気と弱気の争点
強気: AI 売上は 加速 しており、ピークではありません——Q3 の $16B ガイダンスは YoY +200% で QoQ $5.2B の上積みです。FY27 の「$100B 超」目標は再確認され、HSBC はすでに $100.2B(市場比26%上)をモデル化。経済性はベスト・オブ・ブリード:EBITDA マージン 69%、FCF マージン 46%、設備投資集約度 約1%。AI はいまや会社の半分で、毎四半期 高マージンのシリコンへミックスを組み替えています。
弱気: 株価が下げたのは 目標を引き上げなかったから です——AI のオプション性で値付けされた銘柄にとって「再確認」は失望です。ソフトウェアの YoY +9% は非 AI エンジンの成熟を示します。少数のハイパースケーラー XPU プログラムへの顧客集中は、$16B の Q3 ガイダンスにほとんど余裕がないことを意味し、在庫積み増しはランプが予定どおり着地することへの賭け金を高めます。
先行きの注目点——Q3 の鍵
9月初旬の Q3 決算に向けて3点:(1) $16B の AI ガイダンスは着地するか?——きれいに達成(または上振れ)すれば FY27 目標の議論は強気側へ傾きます。(2) FY27 の数字——Q3 を確保したあと、Tan がついに $100B 超へ引き上げるか。(3) ソフトウェアの安定化——インフラソフトウェアが再加速するのか、高一桁の年金に落ち着くのか。
すべての財務数値は Broadcom の Q2 FY2026 決算リリース(2026-06-03 に SEC へ提出)および過去の四半期リリースに基づきます。アナリストの目標株価変更と市場の反応は CNBC、Benzinga、TheStreet、StockAnalysis の報道に基づきます。