Broadcom FY26 Q3:売上の過半が、ついに AI になった
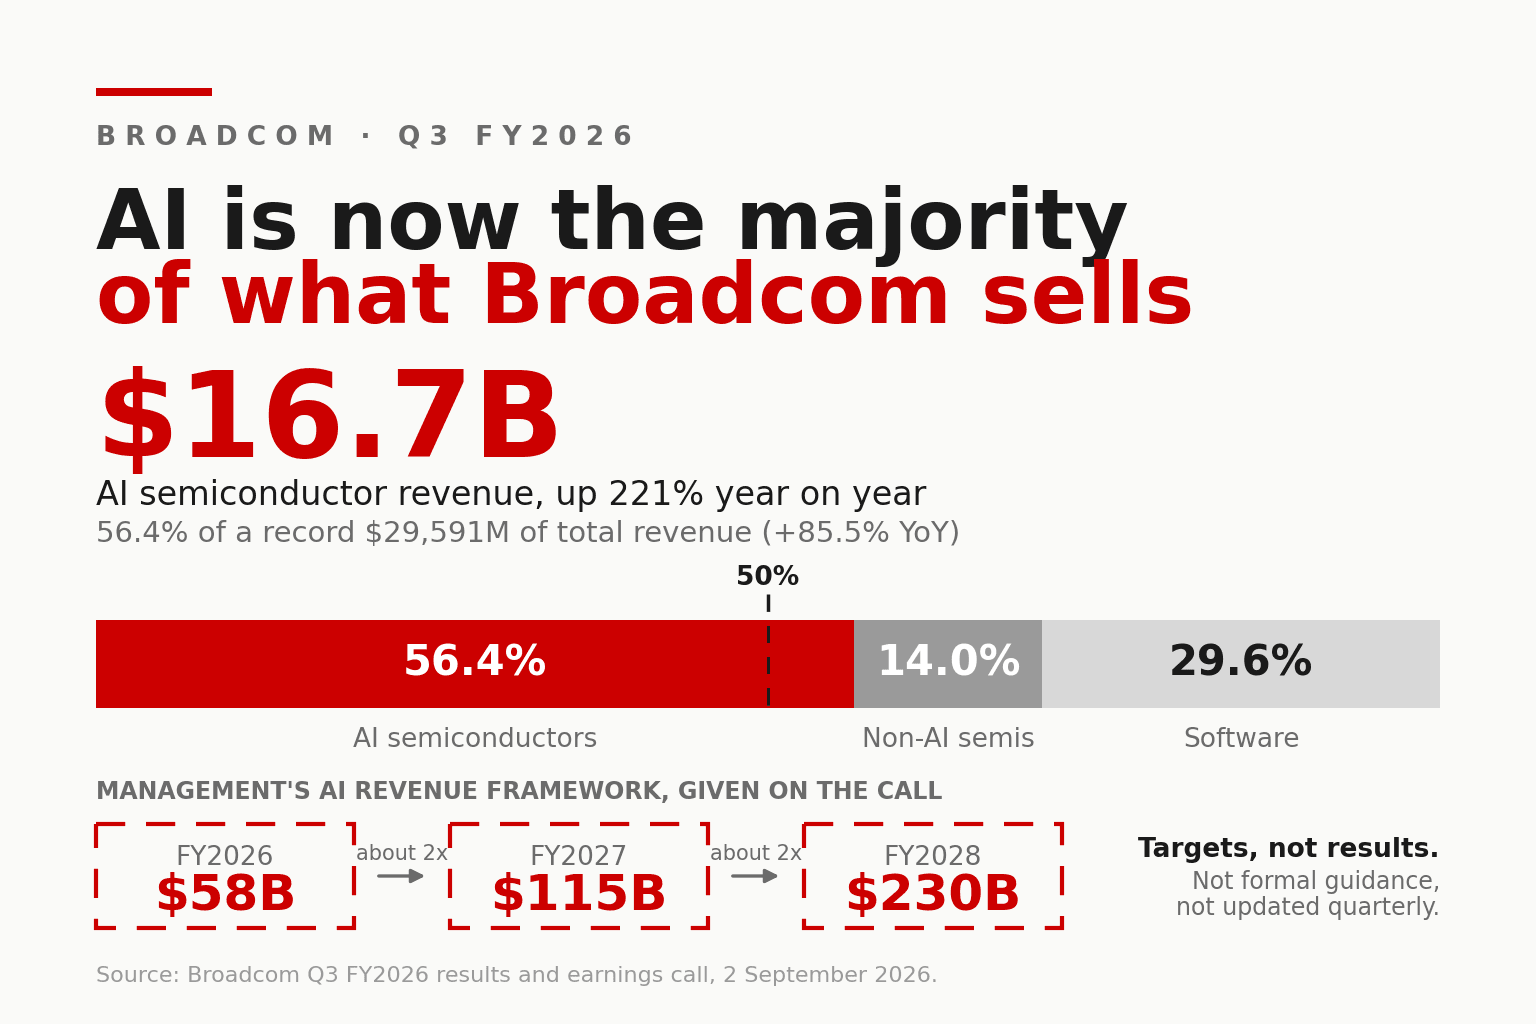
Broadcom は水曜夜、おそらく二度と引き返さない一線を越えました。四半期に売ったもののうち半分以上が AI 向けシリコンだったのは、今回が初めてです。
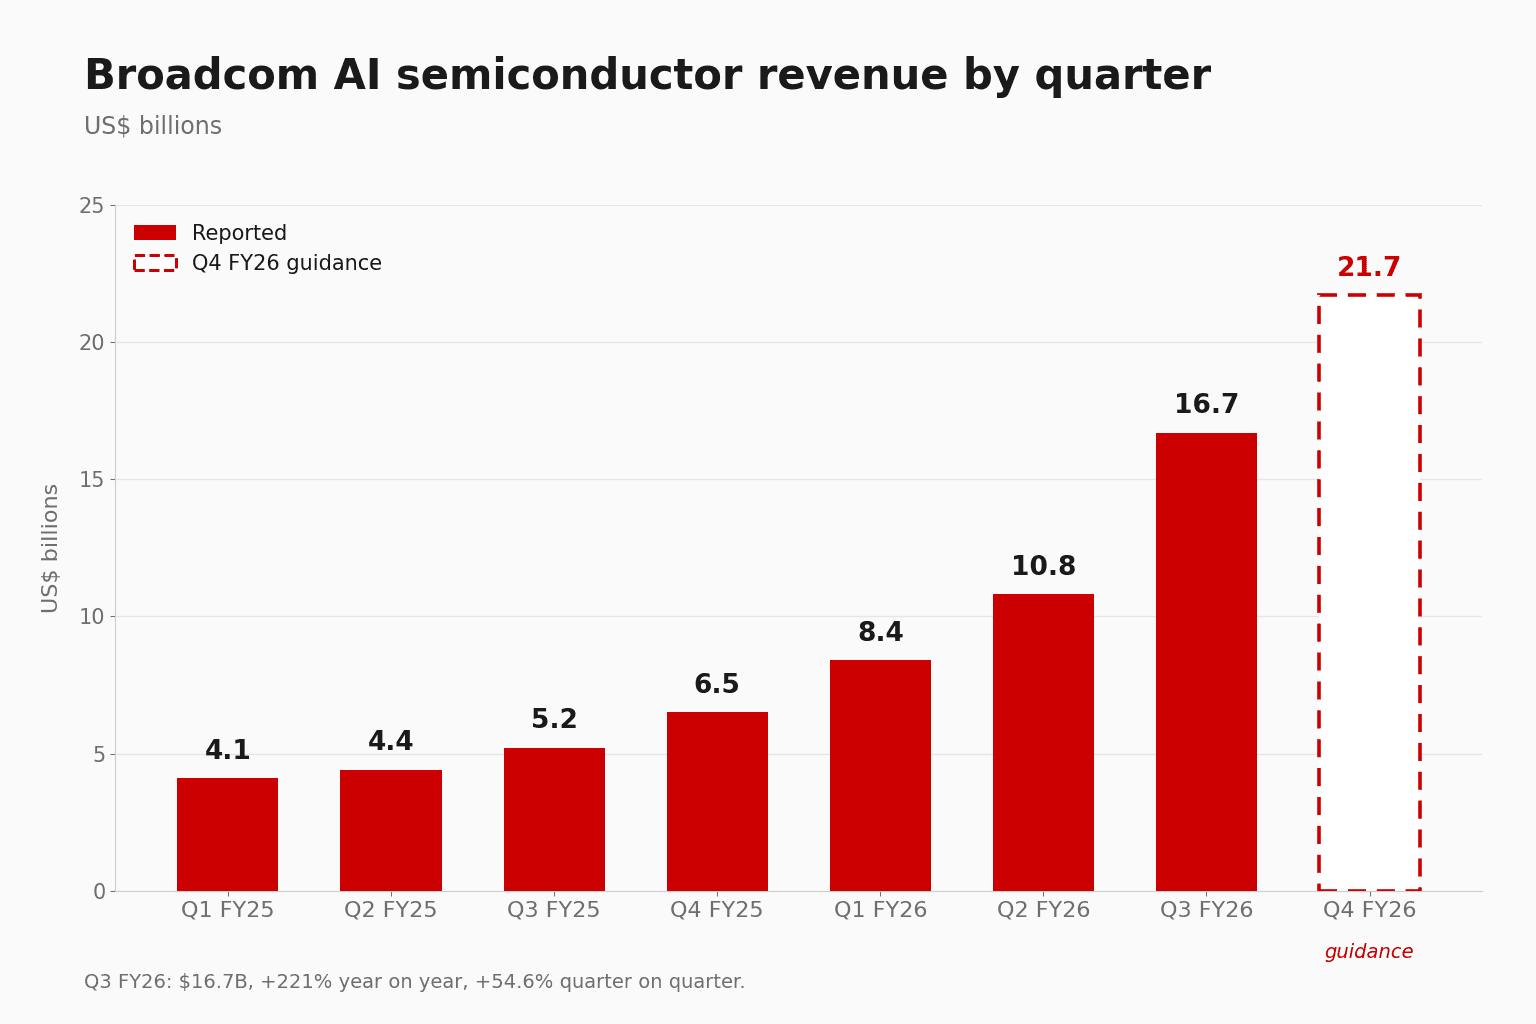
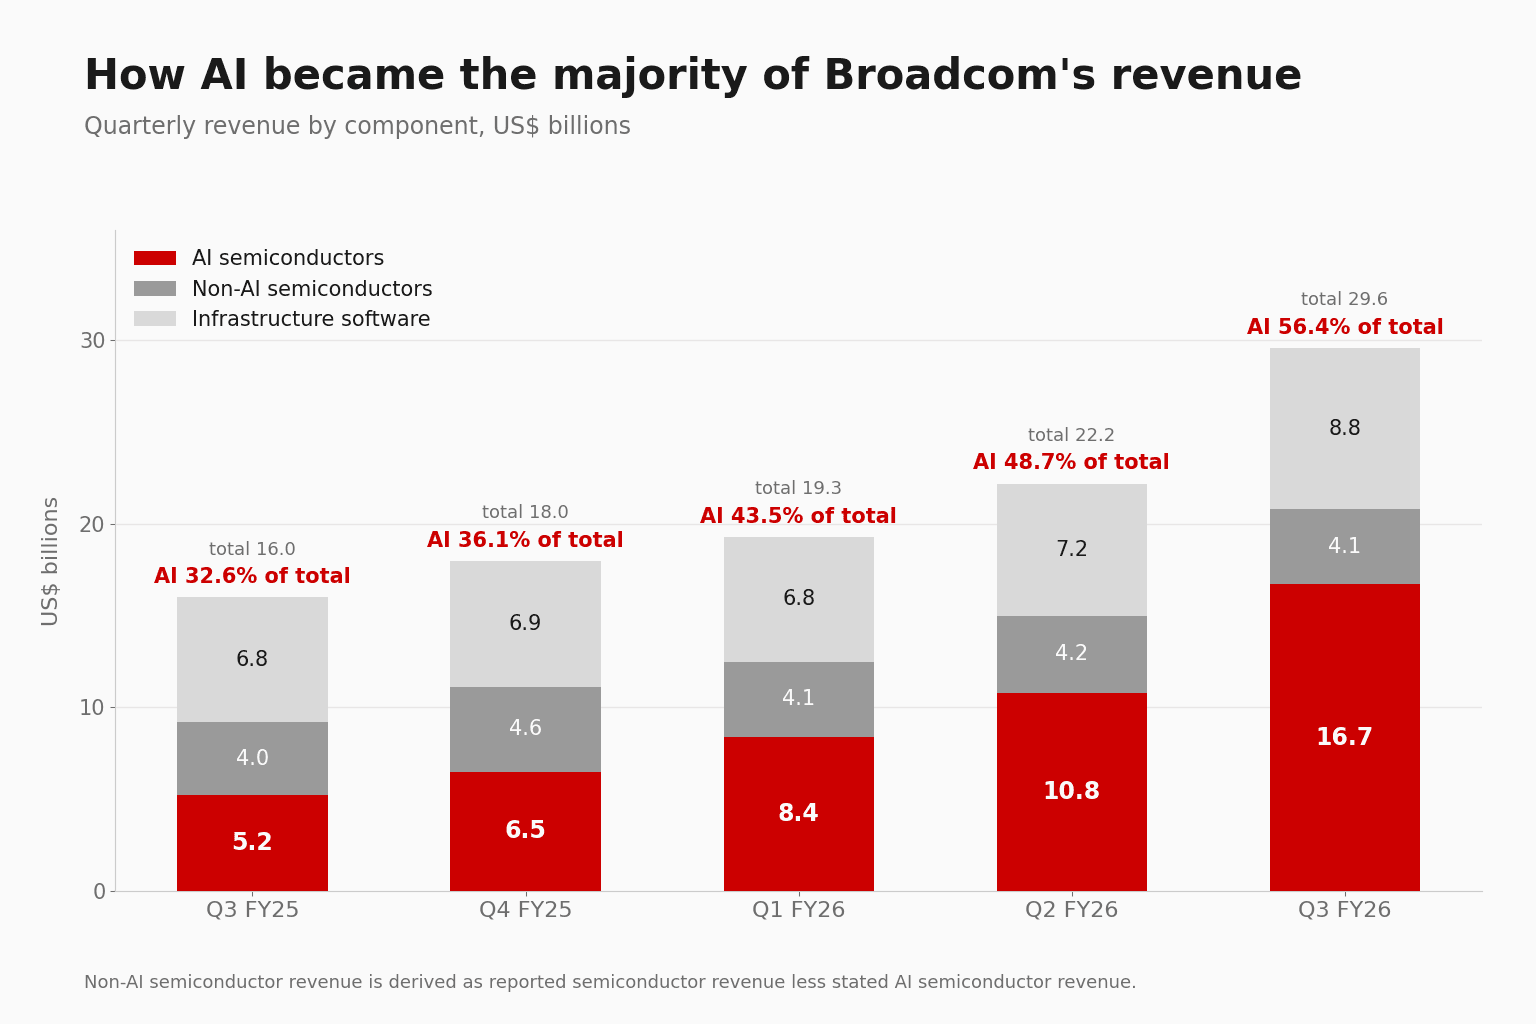
AI 半導体売上は $16.7B、前年同期比 +221%、この 3 か月で +54.6%。総売上 $29,591M に対し、AI は 全社の 56.4% を占めます。もはや Broadcom の中の成長ラインではありません。Broadcom そのものです。
市場の最初の反応は、売りでした。2 分で約 6% 安。そこから経営陣が話し始め、その晩のうちに下げのほとんどは消えます。そして翌日の引けまでに、下げは戻ってきました。Broadcom は 2.74% 安。半導体セクターはわずかに上げて引けた日のことです。
まずは四半期の数字
売上は 前年同期比 +85.5%、前四半期比 +33.4% の過去最高。6月に示していた約 $29.4B のガイダンスを、およそ $191M 上回りました。
Semiconductor Solutions は $20,839M、+127.4% で、いまや全社の 70.4% を占めます。VMware が大半を占めるインフラソフトウェアは $8,752M、前年同期比 +29.0%、前四半期比 +21.9% と、買収完了以降で最も強い数字でした。経営陣はリカーリング売上の伸びを 15% とし、VMware Cloud Foundation の更新に加え、新製品の Private AI Cloud を要因に挙げています。ただし Q4 のガイダンスは約 $8.7B へ戻る見込みです。今回の跳ね上がりの一部は、新しいランレートではなく更新タイミングによるものに見えます。
Non-GAAP 希薄化後 EPS は $3.32、前年同期比 +96.4%。(Non-GAAP は株式報酬と買収会計を除いた数字で、経営陣がガイダンスを示し、市場がモデルを組むのもこちらです。より厳格な GAAP ベースでは $2.68 でした。)営業キャッシュフローから設備投資を差し引いたフリーキャッシュフロー (FCF) は、過去最高の $13,665M、売上比 46.2% です。
何がこの伸びを作っていないかも、押さえておきたいところです。Broadcom は今四半期、自社株買いをまったく実施しておらず、希薄化後株式数は前年同期比で横ばい。1 株当たりの伸びに、自社株買いによる水増しは一切ありません。
売上は 86% 増。費用は 2.5% 増。
見落とされているのは営業レバレッジです。売上が 85.5% 伸びる一方、Non-GAAP 営業費用 (OpEx) の伸びは 2.5%。GAAP ベースの研究開発費 (R&D) にいたっては 5.1% 減りました。営業費用は売上の 7.1% まで下がっています。1 年前は 12.8% でした。
だから Non-GAAP 営業利益 $20,095M は、売上を上回る +92.2% で伸びました。営業利益率 67.9% は約 67% というガイダンスを超え、全社の過去最高です。Broadcom はいま、運営にほとんど追加コストのかからない売上を積み上げています。
$16.7B の中身
内訳は決算説明会で示されました。Broadcom が XPU と呼ぶカスタムアクセラレーターが AI 売上の 73%、金額にしておよそ $12.2B。残る 27%、約 $4.5B が AI ネットワーキングです。XPU とは、誰にでも売るカタログ製品ではなく、特定顧客の仕様に合わせて共同設計されるチップを指します。出荷は XPU が前年同期比 3.5 倍超、ネットワーキングが 2.5 倍超に伸びました。
XPU の顧客は 6 社、うち 4 社は社名が公表されています。Google は Ironwood(TPU v7)を大量に採用し、新たな長期契約のもとで TPU v8i の量産採用も始めました。CEO の Hock Tan 氏はその規模を「今後数年、年間で数百億ドル規模の TPU」と表現しています。Anthropic は今年 1 GW を展開中で、2027 年にさらに 5 GW、2028 年には追加で 10 GW への「明確な道筋」があります。来年には最大の XPU 顧客になる見込みです。OpenAI にとって初の自社開発アクセラレーターとなる Jalapeño はすでに出荷中で、2027 年に 1.3 GW を計画。Meta は Q4 に MTIA チップの量産出荷を開始します。
それ以外は、止まったままです。ブロードバンド、サーバーストレージ、ワイヤレス、産業機器からなる非 AI 事業はおよそ $4.1B。Broadcom が開示していないため、差し引きで求めた数字です。会社の規模が倍になっていく間も、この事業は 9 四半期にわたって $4.0B〜$4.6B のレンジから動いていません。
そのミックスの代価
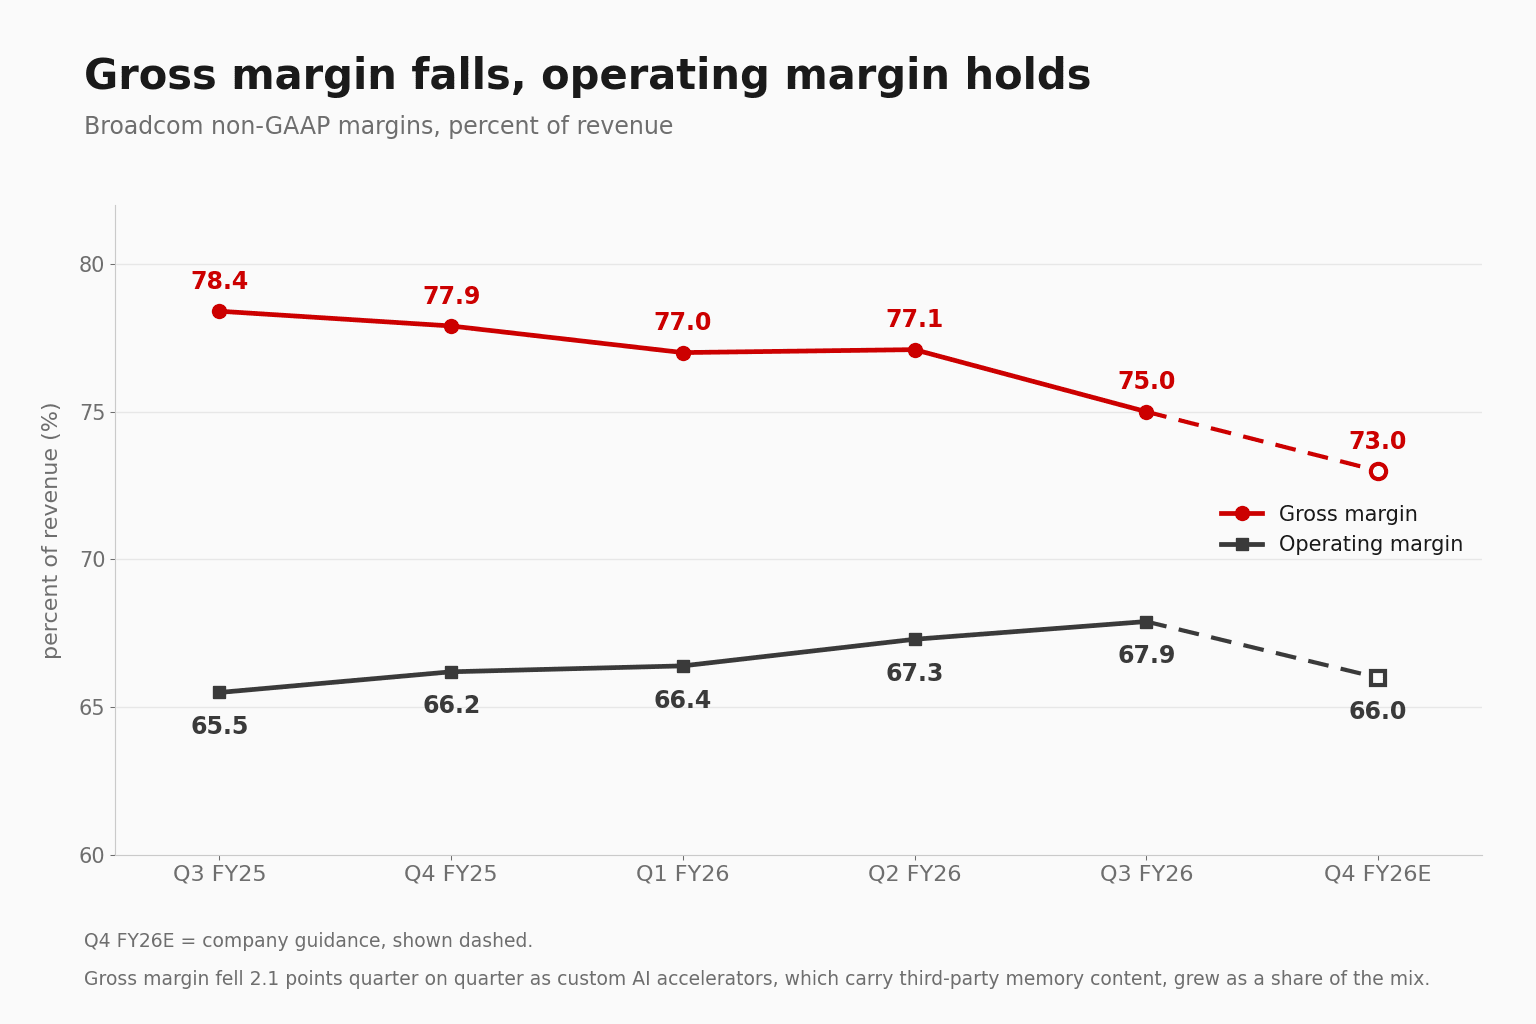
Non-GAAP 粗利率は 75.0% へ低下。前四半期比 211bp、前年同期比 335bp の下げですが、約 74% というガイダンスは上回っています。Q4 のガイダンスは約 73%。1 年前は 78% でした。
仕組みは単純です。カスタムアクセラレーターは大量の外部調達メモリを積み、その分が Broadcom の売上原価を通ります。ネットワーキングシリコンでは、そうはなりません。XPU が AI 売上の 73%、AI が全社の 56% ですから、希薄化は一気に表に出ます。
2027 年と 2028 年のマージンはどうなるのか——Bank of America の問いに、CFO の Amie Thuener 氏は 1 四半期より先のガイダンスを断りました。そこへ Tan 氏が割って入り、経営陣が本当に言いたかった一言を置きます。「粗利率を見るのはやめてほしい、というのが我々の言っていることです。大事なところを見てください。最後に効いてくるのは営業利益率です。売上の伸びが営業費用の伸びをはるかに上回っているのですから」
Thuener 氏は Kirsten Spears 氏の後任で、CFO として今回が初めての決算です。Q4 のガイダンスについては「メモリ搭載量が増えていく XPU の構成比上昇」を理由に挙げつつ、営業利益率は約 66% で横ばいに保ちました。
静かに消えた開示が一つあります。Broadcom は今回のリリースから、調整後 EBITDA の報告をやめました。fiscal 2023 まで遡って毎四半期、実績とその先行ガイダンスを載せてきた指標です。
夜の相場を反転させた数字
Q4 の売上ガイダンスは約 $34.8B、前年同期比 +93%。うち AI 半導体が約 $21.7B、+236% です。コンセンサスの約 $35.0B に対しては小幅な未達で、相場が売ったのはこれでした。
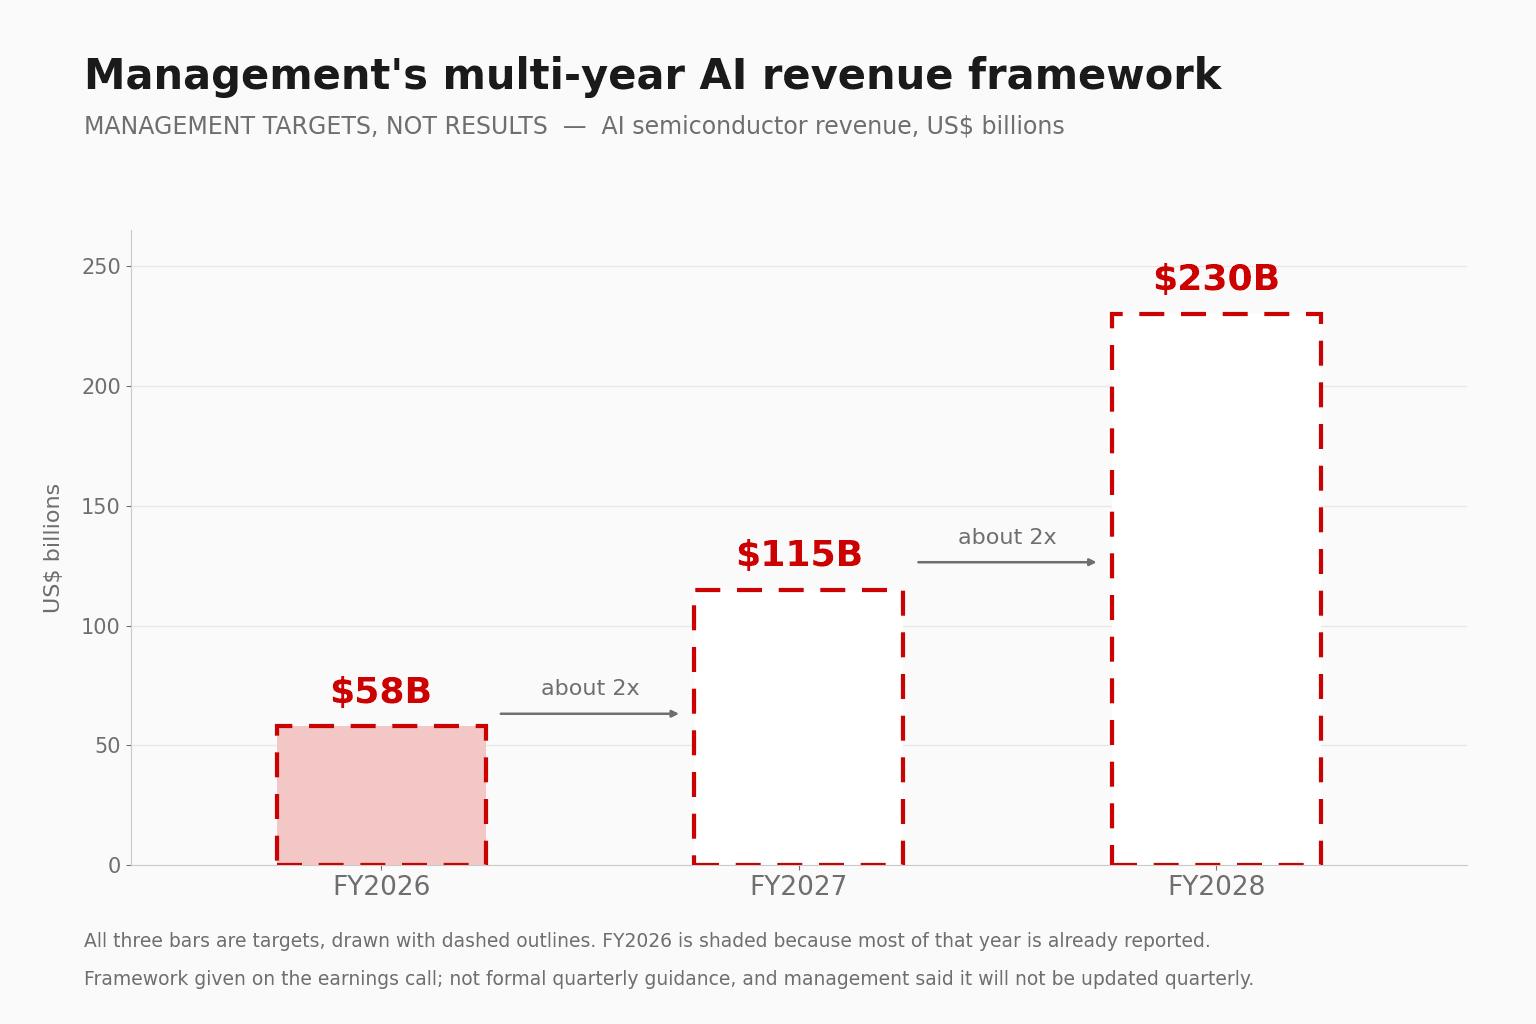
そのあとに、枠組みが出てきます。6月、経営陣は fiscal 2027 の AI 目標を「$100B 超」と据え置き、引き上げませんでした。翌営業日、株価は 12.6% 下げています。今回、Tan 氏は数字を置きました。fiscal 2027 は約 $115B、供給は「確保済み」、需要は「実際にこの見通しを上回っている」。さらに fiscal 2028 に約 $230B を加え、利益側の目印も置きます。「fiscal 2028 に EPS $30 超という目標に、我々は十分乗っています」。fiscal 2026 の AI 売上は $56B から約 $58B へ引き上げられました。
見せ方は異例です。Broadcom が語っているのは需要の数字ではなく供給の数字であり、しかも四半期ごとに更新するつもりはないと明言しています。ギガワットの計算を Bernstein に突かれた Tan 氏は、2027〜2028 年に社名を挙げた顧客向けでおよそ 30 GW の展開があることは認めました。ただし、その全部がこの 2 年で売上に変わるとまでは言わず、「今後 2 年でこれらの顧客向けに $350B の AI 半導体」と言い直しています。
市場が実際にやったこと
夜は、救済に見えました。朝の相場は、そう見ませんでした。
リリースは 9月2日 16:15 ET。16:17 には Q4 ガイダンスを嫌気して約 6% 安。時間外の序盤には下げ幅を 0.3% まで縮め、「AI 売上見通しで Broadcom は下げを取り戻す」の見出しが流れます。19:59 ET の時間外最終値は $364.23、−0.82% でした。
翌朝の手がかりとしては、まるで当てになりませんでした。9月3日、Broadcom は $351.74、−4.2% で寄り付き、そのまま $342.33、−6.8% まで下げます。オプション市場が事前に織り込んでいた7.8% の変動幅の、およそ 86% にあたる下げでした。時間外の気配は最終的な下落幅を約 5 分の 1 に見せていたわけで、商いの薄い夜間取引がほとんど何も教えてくれないことを、改めて示しています。
そこから切り返します。Broadcom は $357.16、−2.74% で引け、出来高は前日の約 1.55 倍。安値からは 4.3% 高く、日中レンジの 87% の位置での引けでした。確定した下げ幅は、最大ドローダウンの半分以下です。総崩れではなく、ギャップダウンが買い戻された一日でした。
より雄弁なのは、比較のほうです。同じ日、NVIDIA は +1.80%、Marvell は +1.14%、TSMC は +0.36%、AMD は −0.20%、iShares セミコンダクター ETF は +0.15% で引けています。Broadcom は自らのセクターを 3 ポイント近く下回りました。これらの銘柄もすべて寄り付きでギャップダウンし、日中いったん下げてから戻しています。半導体全体がいったん同じ読みを試し、そのうえで退けたわけです。市場はこれを AI の問題ではなく、Broadcom の問題として値付けしました。
Barron's は、堅調な決算を覆い隠した重荷として「データセンターの資金調達を巡る懸念と、競合の Marvell と Google の契約」を挙げました。後半には皮肉があります。セルサイドはこの日、Marvell より Broadcom を選好するレポートを出し続けていたのに、上回ったのは Marvell のほうでした。
ポジションを見ると、傷がここで止まった理由が分かります。決算前の Broadcom は年初来で約 6.5% 高。半導体 ETF の約 65% に対して大きく出遅れ、52週高値 $495.00 からは約 26% 下、予想 PER は約 21 倍でした。完璧を織り込んだ株価ではありません。だから $35B のガイダンスに対する $200M の未達が、直近の決算で平均していた 10% 近い下げではなく、2.7% で済んだのです。
アナリストもまた、意見が割れた
9月3日には 14 本のセルサイドレポートが出て、同じ材料をもとに評価は両方向へ分かれました。目標株価の引き上げが 6 件、引き下げが 5 件、据え置きが 2 件、格上げが 1 件、格下げはゼロ。
上には Cantor Fitzgerald の$525 から $600 へ、BMO の$455 から $575 へ。レーティングを動かしたのは Macquarie だけで、Google の内製化リスクはすでに織り込まれたとしてOutperform へ格上げしました。Goldman は $540 へ引き上げ、fiscal 2027 の制約は Broadcom 側にあるのではなく、顧客が土地と電力と建屋を確保できるかどうかだと論じています。
下には Bank of America の$530 から $460 へ。下げ幅としては最大でしたが、業績予想はむしろ引き上げており、事業ではなくバリュエーションへの一票です。D.A. Davidson は Hold を据え置いたうえで $350 へ引き下げ、株価の終値を下回る目標株価になりました。
つまり今回の決算に対して公表された適正株価のレンジは $350 から $600、幅にしておよそ 71%。しかも平均目標株価は、株価が下げるなかで $532.26 へ上昇しました。プロがここまで割れる決算は、もう四半期の中身を巡る対立ではありません。2 年先の $230B の売上を、そもそも誰かが引き受けられるのかを巡る対立です。
この決算が決着させなかったこと
まず顧客集中。6 社、新しい名前はなし。アナリストの Patrick Moorhead 氏はこの四半期を「強い、しかし完璧ではない」と評し、顧客集中、Google のマルチソース化、fiscal 2027 への橋渡しは未解決だとしています。受注残の数字も開示されておらず、先行きの視界は確保済みの供給と「道筋」に依存しています。
次に資金調達。6 社のうち 2 社は、Broadcom が 6月に Apollo、Blackstone と組成したビークルを通じて資金がつきます。2028 年末までに OpenAI と Anthropic 向けで 20 GW 超を目標とし、第 1 トランシェの $35B はすでにクローズ済み。これに付随するバックストップのオフバランス最大エクスポージャーを問われた Thuener 氏は、公表できるものはないと答えました。この物語のなかで、最も大きな「数字のついていない数字」です。
三つ目に資本集約度。設備投資 (CapEx) は $532M と前四半期の 2 倍超になり、Q4 は約 $1.4B のガイダンス。シンガポールの基板生産能力と、3 倍超に増やすレーザー工場に向けたものです。アセットライトという物語は、供給の確実性と引き換えに手放されつつあります。
最後に、この枠組みは保守的なのか。Mizuho は Buy と $530 を維持しつつ、fiscal 2027 の AI 売上を $129B、fiscal 2028 を $235B と置いています——Broadcom 自身の数字より上です。経営陣は目標を「それを上回る需要に対して確保済みの供給」と説明しています。期待値の置き方としてはかなり異例で、どちらの方向にも本物の議論の余地を残しています。
Broadcom は市場に、二つのことを同時に告げました。粗利率は下がる。売上はこれから 2 度、倍になる。おそらく、どちらも本当です。株価はそのどちらを重く見るかで動きます。投資家が判断を迫られた最初のフルセッションで、市場は平均目標株価を前より高いところに置いたまま、株価を 2.74% 切り下げました。これは評決ではありません。この先 2 年をどう値付けすればいいのか、市場がまだ答えを出せていない会社の姿です。