AWSが37%へ再加速、Amazon初の四半期売上2,000億ドル超え
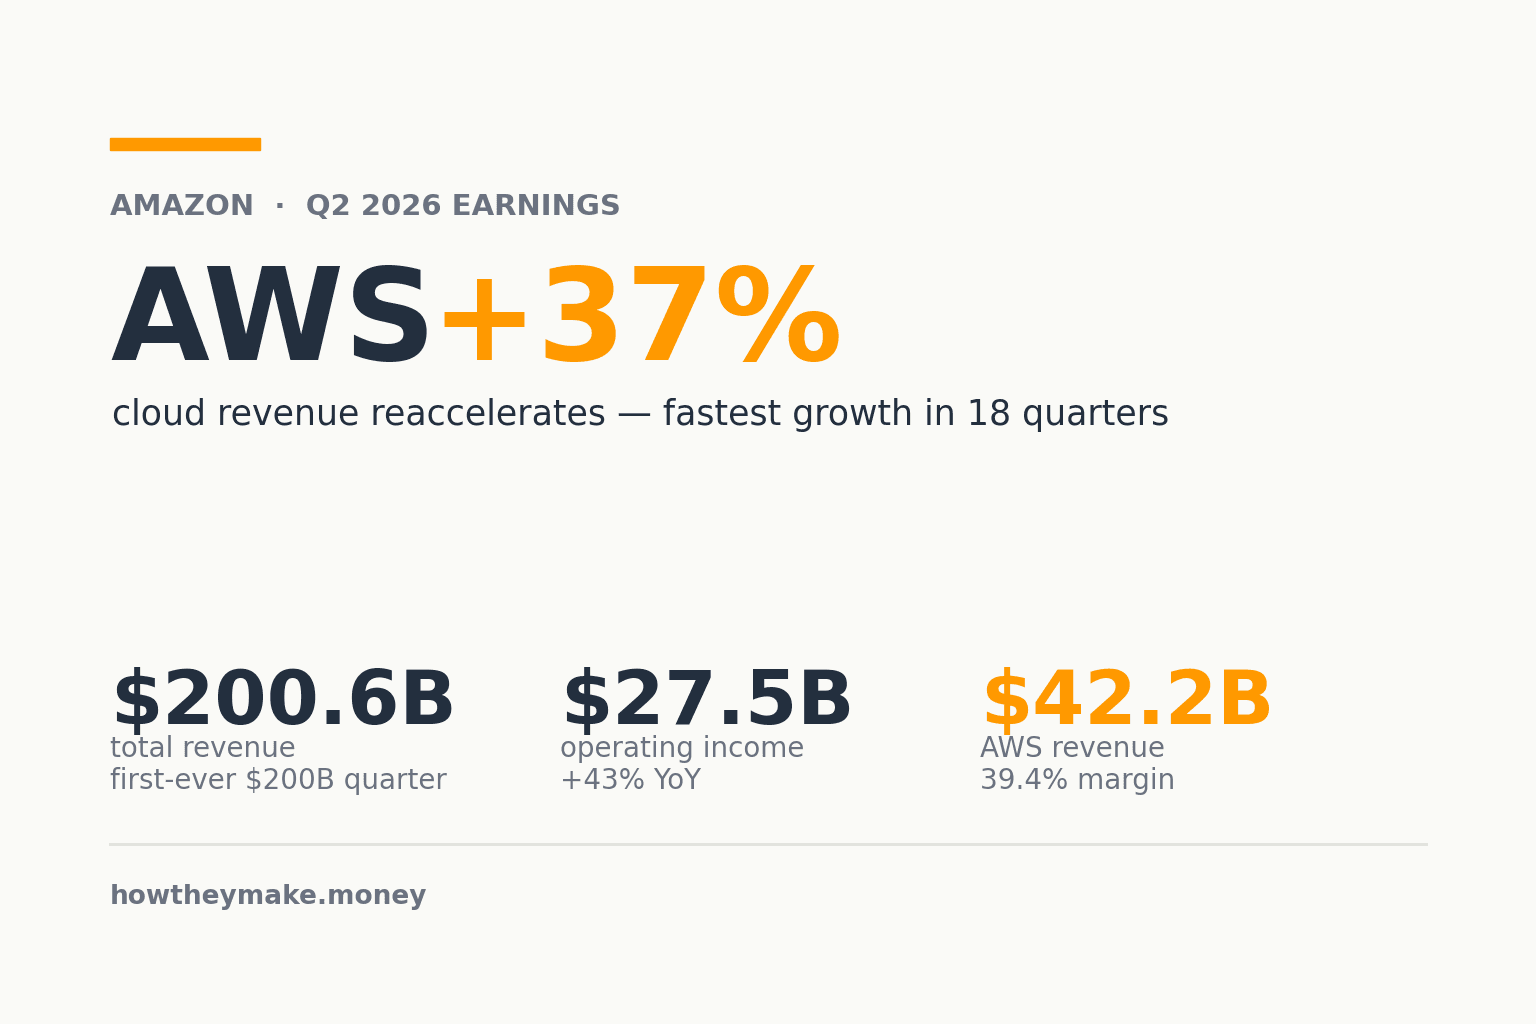
この2年間、Amazonにつきまとってきた批判は、AIという新局面が本格的に動き出したまさにそのタイミングで、クラウド事業がMicrosoftとGoogleに一歩後れを取った、というものでした。2026年Q2はその見方を過去のものにしました。AWSは前年同期比36.8%増の422億ドルと18四半期ぶりの伸びを記録し、全社売上を12月の年末商戦期以外では初めて2,000億ドル超へと押し上げました。株価は時間外取引でおよそ9%上昇しました。
見出しの数字は純売上2,006億ドル、前年同期比19.6%増です。しかし株価を動かしたのは、その内訳にある数字でした。AWSはいまや2021年以来の速さで成長しており、しかも収益性を犠牲にするどころか、むしろ高めながらそれを実現しています。AIデータセンターに数百億ドルを注ぎ込むハイパースケーラーに対し、市場が待ち望んでいたのはまさにこの組み合わせでした。
再加速がすべてを物語る
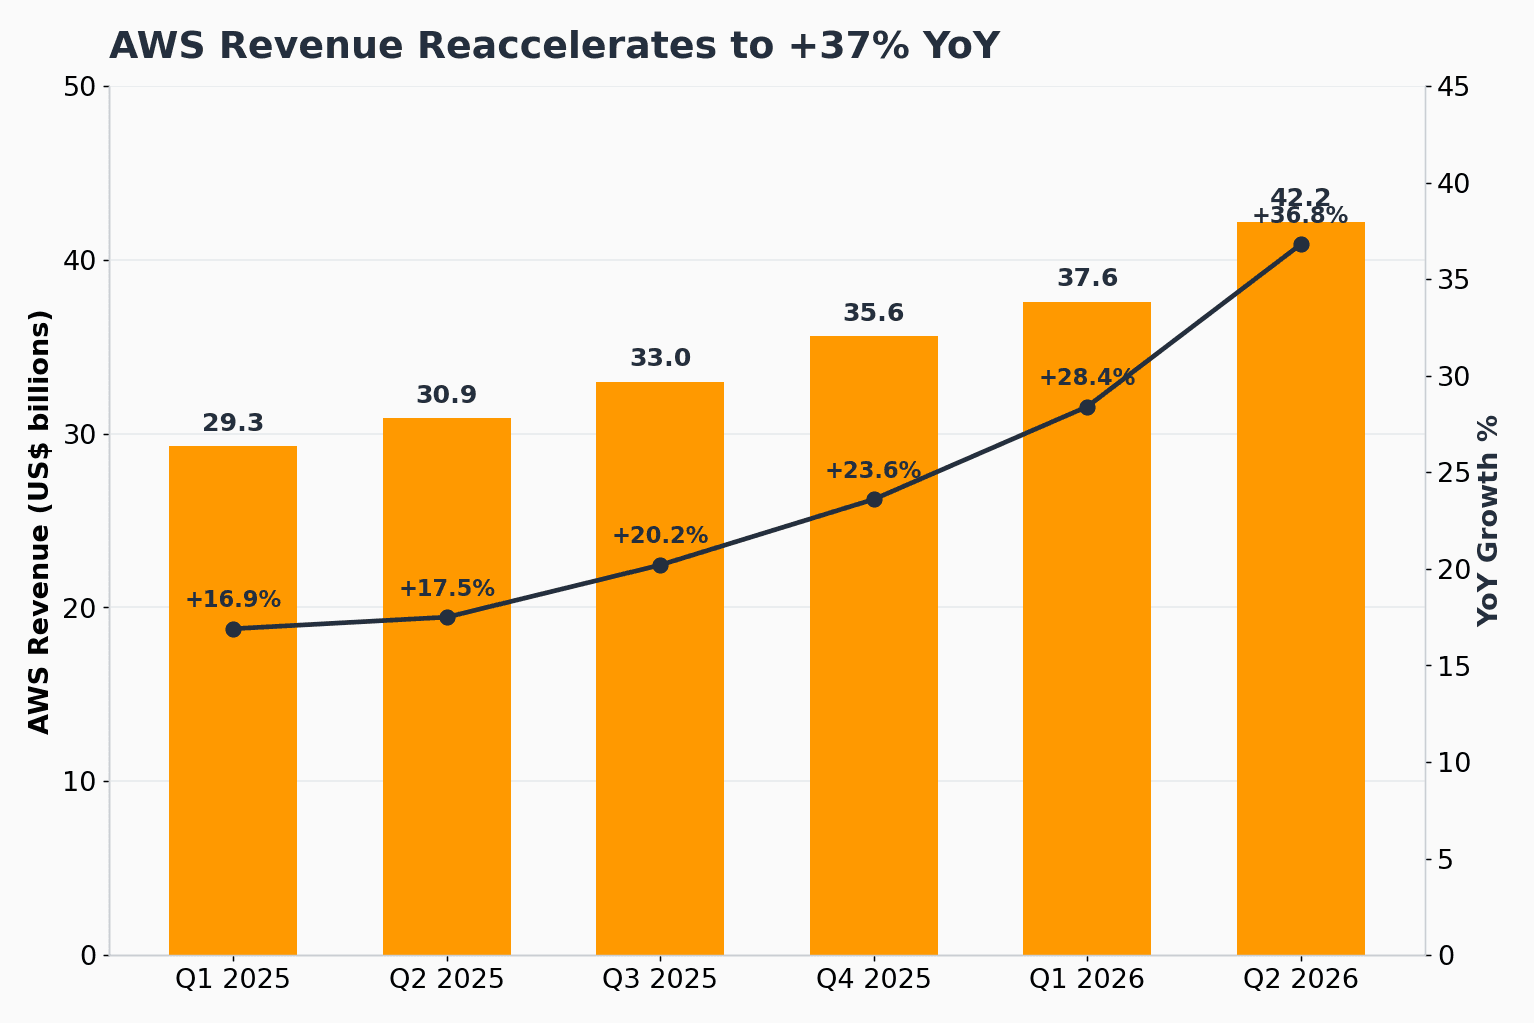
AWSの成長はいまや5四半期連続で加速しています——およそ17%、17%、20%、24%、28%、そして37%。これは比較対象が甘かったことによる一時的な反発ではありません。需要が着実に再評価されている表れであり、Andy Jassy CEOは決算説明会でそれを率直にこう表現しました。「AWSは活況だ」。四半期422億ドルという規模は年換算でおよそ1,690億ドルのペースにあり、Jassyはこれが単独企業であればFortune 500で24位に入ると指摘しました。
トップラインの下では、受注残が先行きを物語っています。残存履行義務(RPO)はおよそ4,960億ドルに達し、前年同期比で三桁の伸び、1年前の約2.5倍の水準となりました。Amazonはまた、AI事業とカスタムチップ事業(Graviton、Trainium、Nitro)がそれぞれ年換算250億ドルのラン・レートを突破し、いずれも三桁で成長していることも明らかにしました。いまや制約は物理的なものです。経営陣は、支出を引き上げた後でさえ、2026年、そしておそらく2027年も需要を満たすだけの能力が確保できないだろうと述べました。Amazonは2025年比で2027年末までに電力能力を倍増させるペースにあり、その2027年の能力の大部分はすでに予約済みです。
AWSこそが利益エンジン
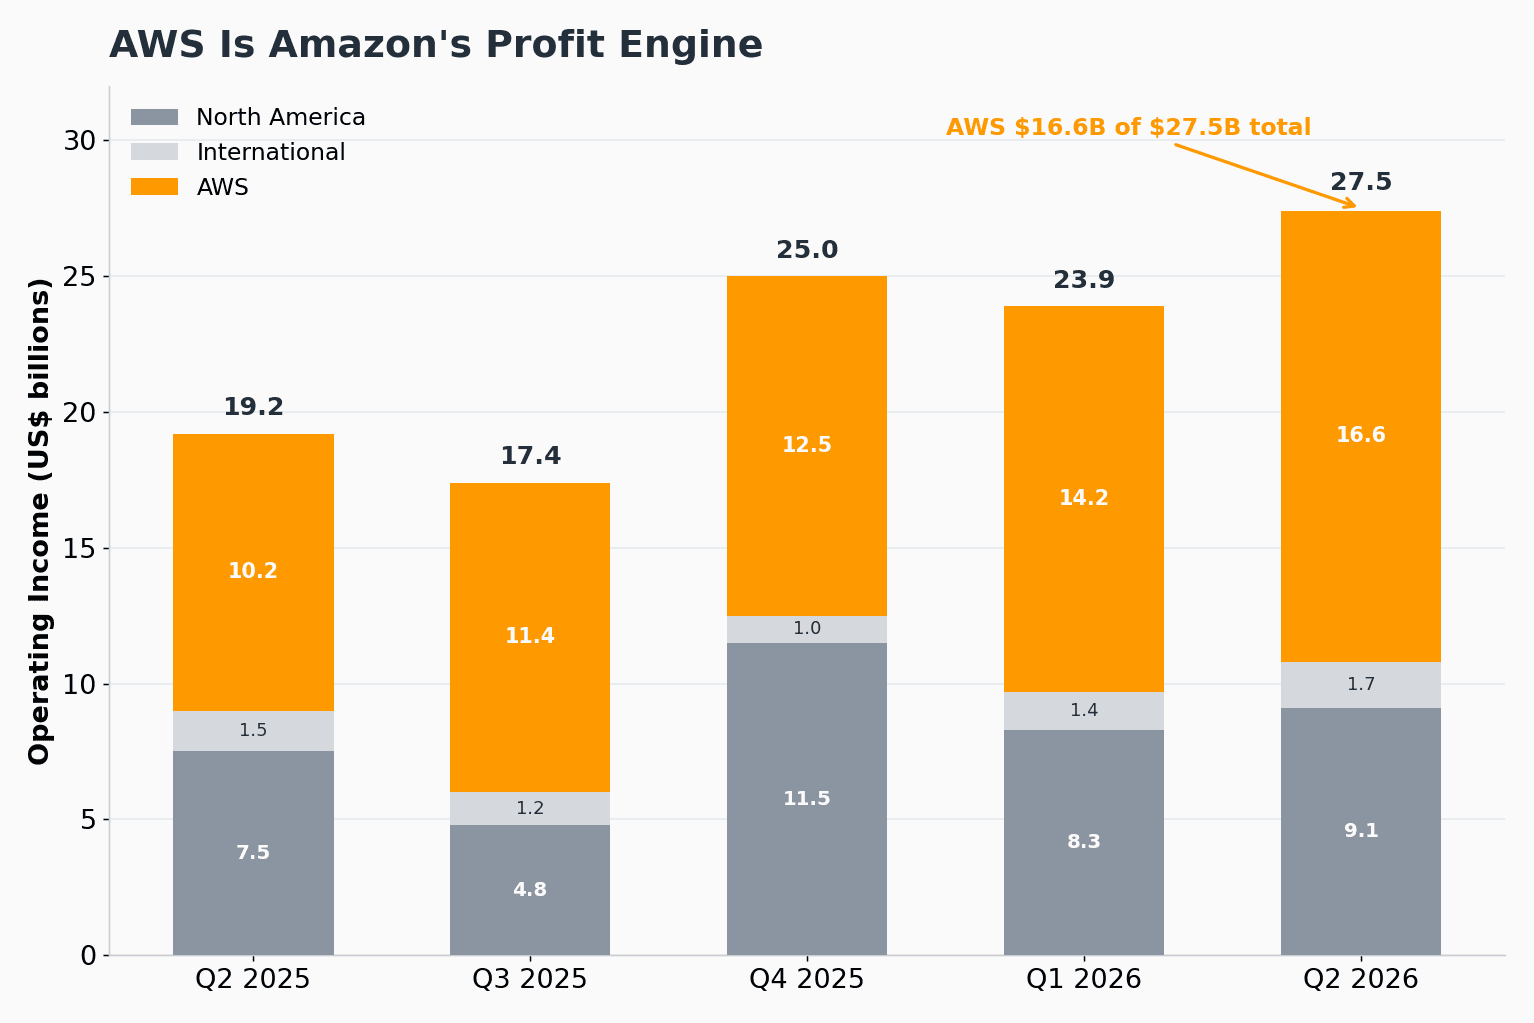
連結営業利益は275億ドルで、前年同期比43%増の全社過去最高でした。AWSはそのうち166億ドル(64%増)を生み出し、これはクラウド部門が売上の約21%でAmazonの利益のおよそ60%を稼いだことを意味します。二つの小売セグメントは以前より健全になっていますが、はるかに薄いマージンで事業を営んでいます。北米は7.9%のマージンで91億ドルを稼ぎ、インターナショナルは4.1%で17億ドルを稼ぎました。後者は、2年前にこのセグメントが記録していた薄い、ないしマイナスのマージンからの確かな回復です。
計算は明快です。AWSの売上1ドルは、小売の1ドルよりもはるかに多くが営業利益として残ります。だからこそ、連結トップラインではなくAWSの成長率こそが、株価の水準を決める数字なのです。
広告は複利で積み上がり続ける
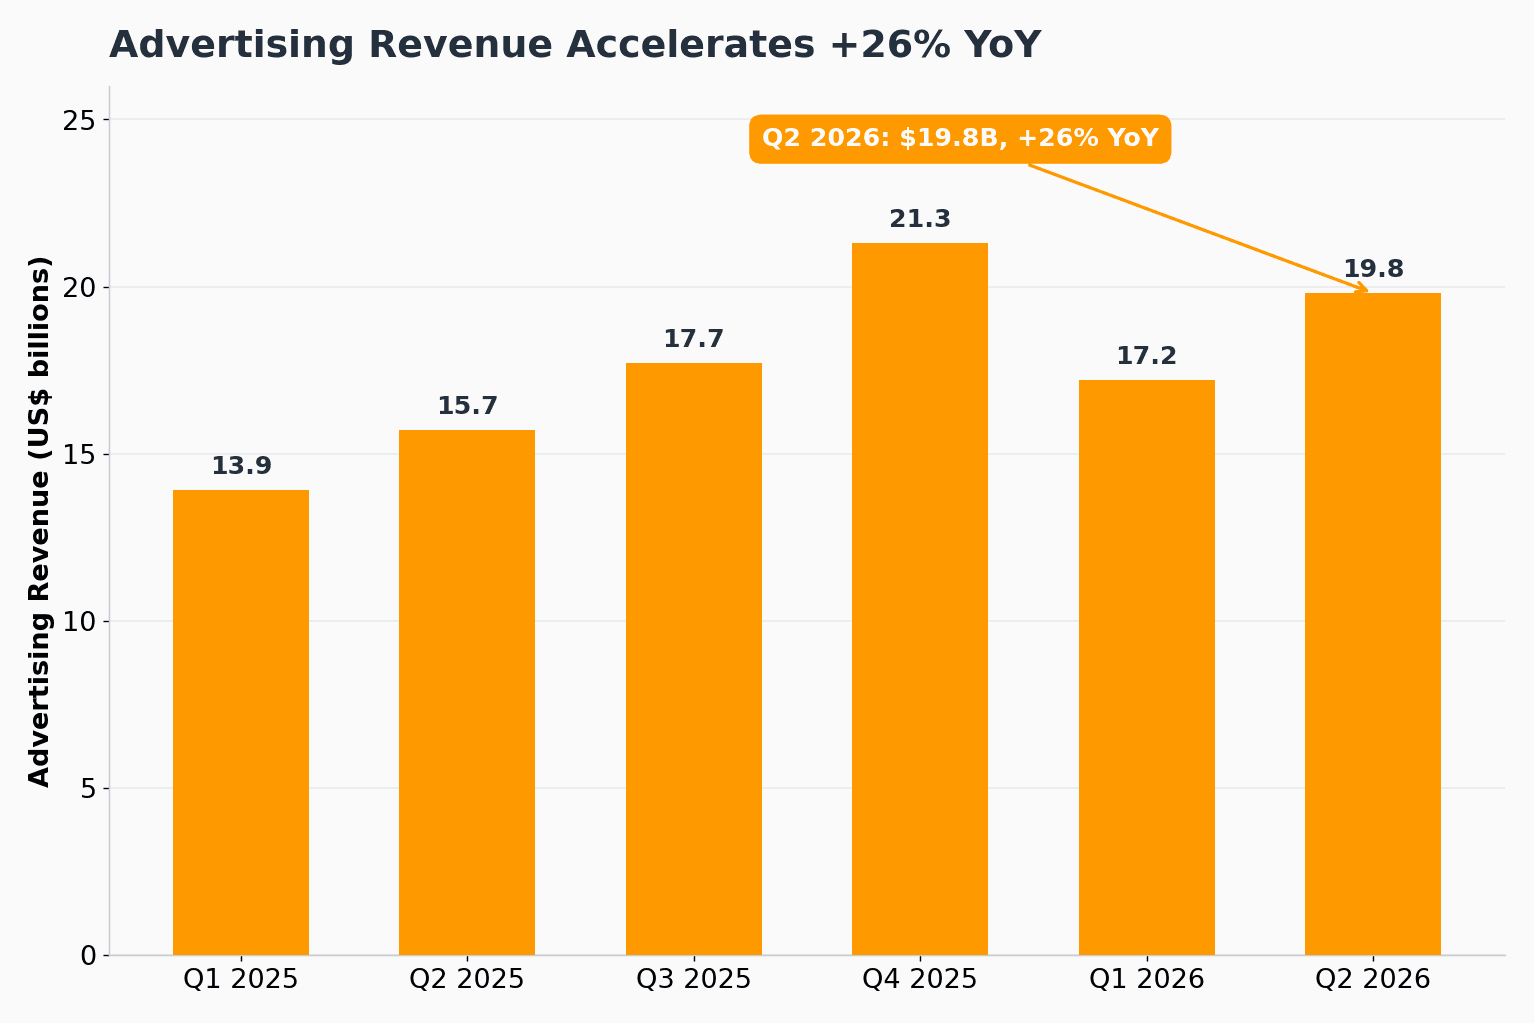
より静かな注目点は広告です。26%増の198億ドルへと成長し、1年前の約23%からの加速で、この系列で最速の伸びとなりました。直近12カ月ベースでは広告事業はいまや700億ドルを突破しており、単独でも大企業となる規模です。経営陣はこれを、Prime Videoの広告、Prime VideoでのNBAを含むライブスポーツ、そして広告主のインプレッション単価を約8%、獲得単価を約6%引き下げるとするAI広告ツールの成果としています。広告が利益面で重要なのは、物理的な商品を売るよりもはるかに厚い、小売に隣接したマージンを持つためであり、その成長は北米の採算を静かに押し上げます。
支出は増え、クラウドの利益率は拡大
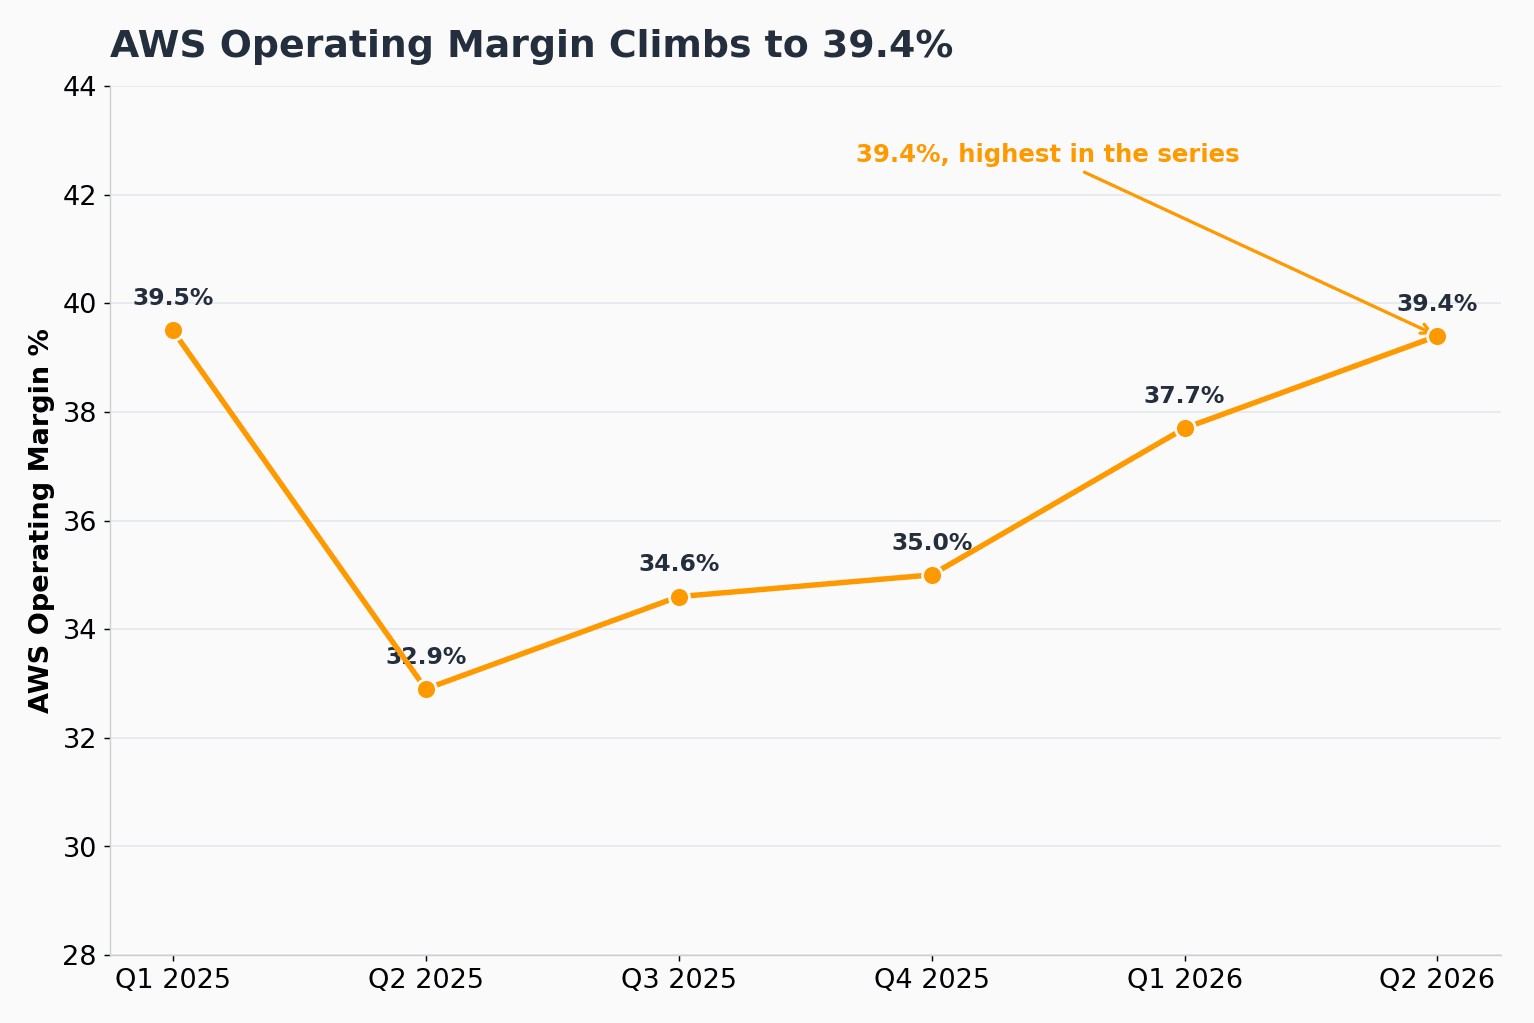
直感に反するのは、設備投資が急増するなかでAWSがより高収益になった点です。AWSの営業利益率は39.4%に達し、系列で最高、前年同期比で約650bpの上昇、あるいは有利なエネルギー・デリバティブ会計項目を除いてもおよそ520bpの上昇でした。経営陣はこの改善を効率化、能力の最適化、固定費の厳格な管理によるものとしつつ、マージンは「変動するだろう」と注意を促しました。
その改善は支出の急増と並走しています。Amazonは2026年の設備投資計画を、メモリチップ価格の上昇を理由に、およそ2,000億ドルから約2,200億ドルへ引き上げました。現金ベースの設備投資は今四半期だけで約530億ドルでした。そのツケはキャッシュフローに表れます。およそ1,690億ドルの設備投資が過去最高の1,610億ドルの営業キャッシュフローを上回った結果、直近のフリーキャッシュフローは1年前のプラス182億ドルからマイナス76億ドルへ転じました。いまのところ投資家は、これを危険信号ではなくAI市場への入場料として受け止めています。
純利益の数字には注釈が必要
GAAP純利益は626億ドル、希薄化後EPSは5.75ドルで、いずれも前年同期比240%超の増加でした。ただし、これらの数字を事業の実力を測る指標として見るべきではありません。今四半期には、主にAmazonが保有するAnthropic株の評価替えによる、営業外・税引前の「その他収益」がおよそ534億ドル含まれていました。この評価益は大部分が非現金で、多額の繰延税金を伴うため、事業本体の成果を何ら反映しないまま、報告利益を実態以上に良く見せています。これを取り除くと、基礎的な純利益は250億ドル台半ばに近く、営業面の推移と整合します。この会社を測る数字は、43%増の営業利益275億ドルです。
ガイダンスは弱く見えるが、それは見かけだけ
AmazonはQ3の純売上を1,970億〜2,020億ドル(前年同期比+9%〜+12%)、営業利益を前年の174億ドルに対し225億〜265億ドルとガイダンスしました。売上成長率はQ2の20%からの後退に見えますが、その差の多くは技術的な要因によるものです。今年はPrime DayがQ2へずれ込んで数量を前倒しし、経営陣は約80bpの為替逆風を織り込みました。Prime Dayのタイミングを調整すれば、基礎的な成長率はおよそ400bp高くなるでしょう。
アナリストは前向きに傾いた
セルサイドの反応は、レーティングをBuyまたはOverweightに据え置いたまま、目標株価を相次いで引き上げるというものでした。BMOのBrian Pitzは360ドルへ引き上げ、AWSの受注残とカスタムシリコンの変曲点を、同グループで最も明快なAIインフラの判断材料と評しました。KeyBancとGoldman Sachsは335ドルへ動き、GoldmanのEric Sheridanは、AWSの再加速がクラウド株のマルチプルを押し上げると主張しました。Bank of Americaは先行きのAWS成長率の前提を33%へ向けて引き上げました。唯一の慎重論はUBSからで、設備投資負担の大きさと足元のフリーキャッシュフローの重しを理由に目標株価を305ドルへ引き下げましたが、なおBuyでした。Amazonの上振れは同業他社との比較でも好印象を残しました。MicrosoftはAzureの43%成長でおよそ9%上昇し、AlphabetのGoogle Cloudは前週に82%成長を記録、Metaは設備投資への懸念でおよそ7%下落しましたが、AWSの数字はその懸念を打ち消す材料となりました。
注視すべき点
再加速の流れが持続するかどうかは、三つの点にかかっています。第一に能力です。Amazonは2027年まで能力制約が続くと述べており、足元のAWSの成長天井は需要ではなく、電力とチップをどれだけ速く立ち上げられるかで決まります。第二にフリーキャッシュフローです。年間およそ2,200億ドルの設備投資のもとで、マイナスのフリーキャッシュフローは引き続き注目を集め、投資家がこれを許容できるかは、AWSのマージンが現状付近を維持できるかにかかっています。第三に需要の集中です。AIのラン・レートの多くはAnthropicおよびOpenAIに関連するワークロードに寄りかかっているため、その需要の持続性と、Amazon自身の競争力あるフロンティアモデルを構築しようとする取り組みが、ここから先のマルチプルを左右する要因となります。