AMD Q2 2026:過去最高を更新しながら売られた決算──データセンター +107%で売上の58%へ
過去最高の四半期を、相場は嫌った
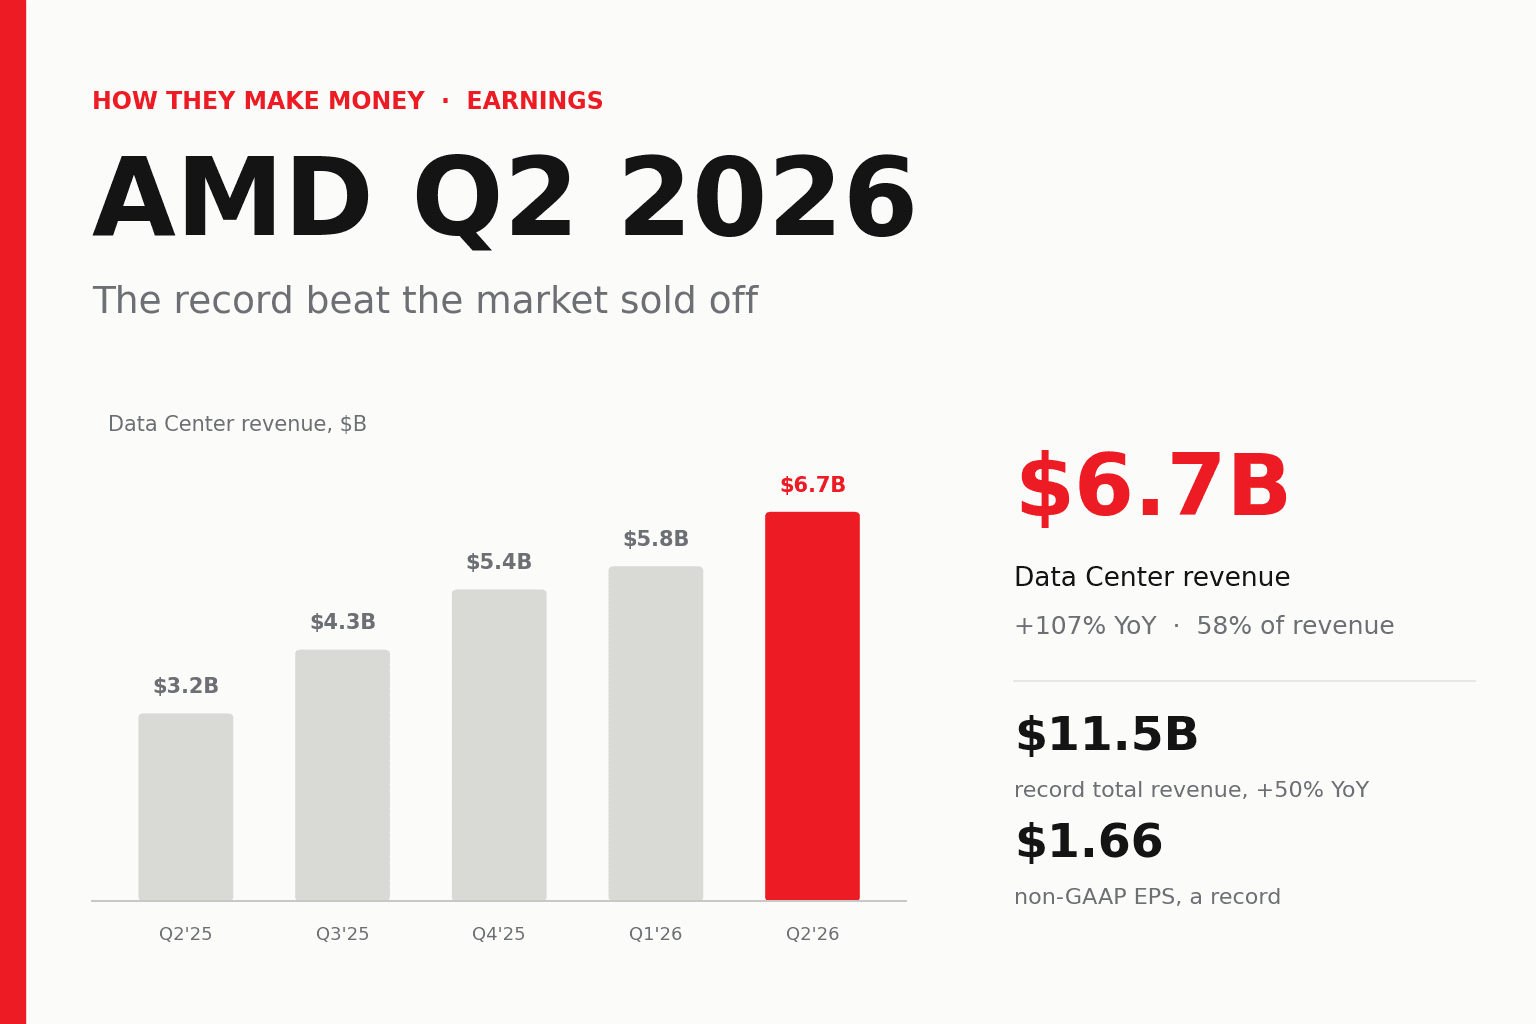
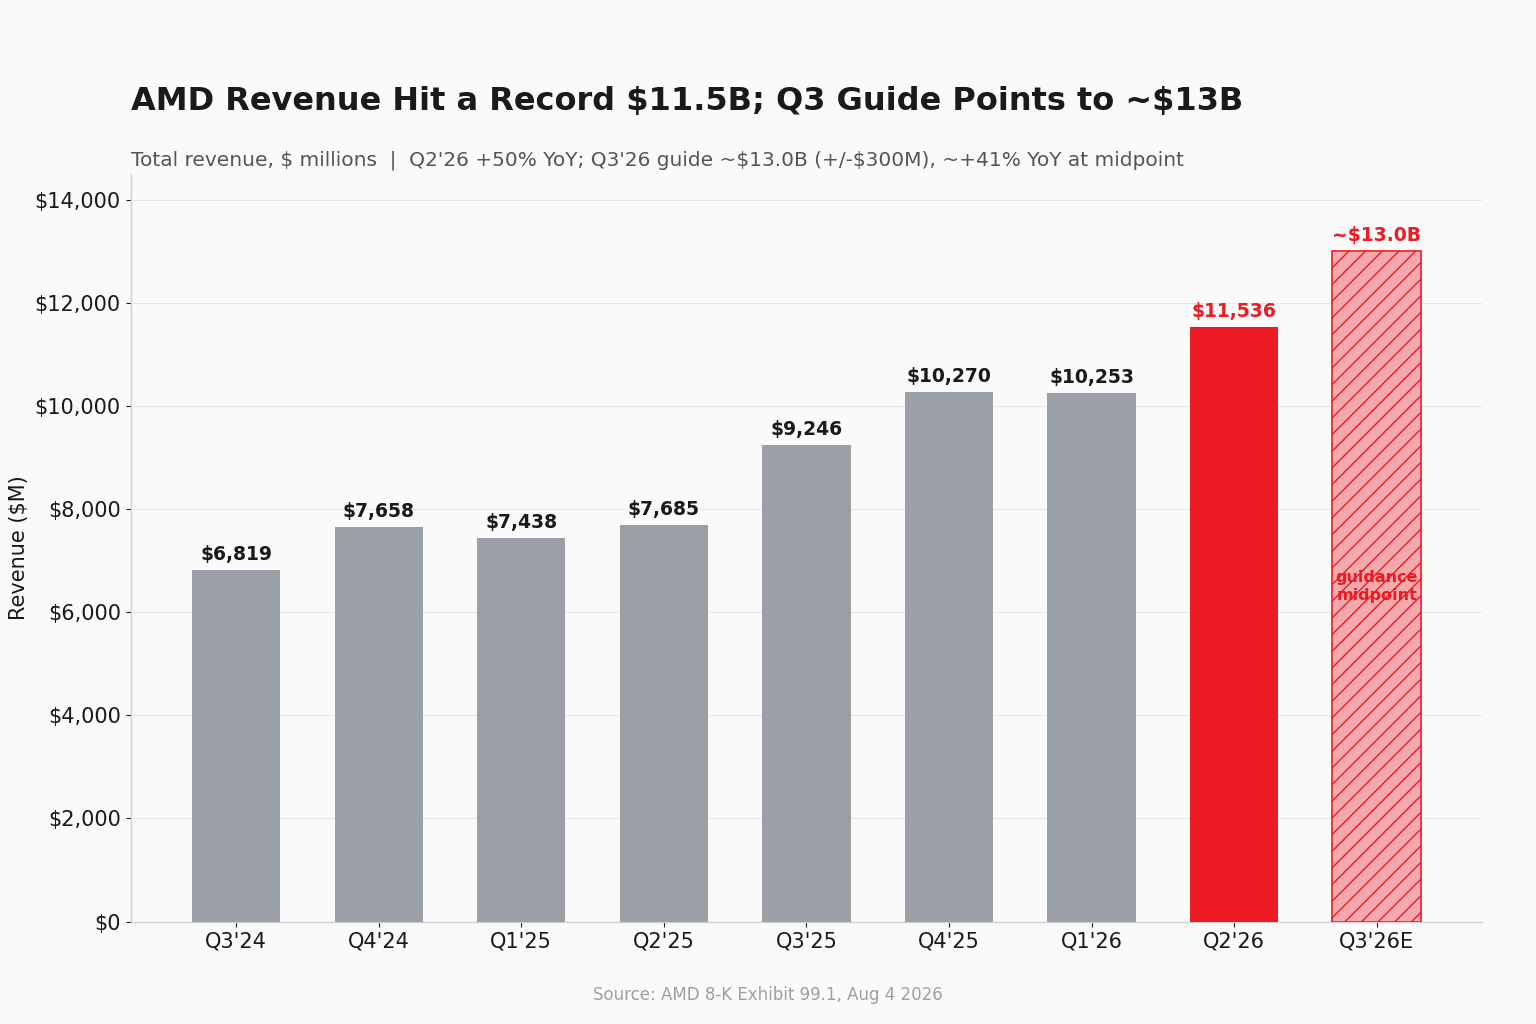
AMDは2026年第2四半期にほぼ全てを正しくこなしましたが、それでも株価は下落しました。売上は過去最高の$11,536Mで、+50% YoY(前年同期比)、前四半期比+13%。Non-GAAP EPS(株式報酬などの項目を除いた会社調整後の利益指標)は過去最高の$1.66に達し、市場予想の約$1.62を上回りました。さらにAMDは9月四半期を約$13Bとガイダンスし、コンセンサスの$12.5B近辺を上回りました。文句なしのBeat-and-raiseです。
市場の判定はにべもないものでした。AMDは通常取引で+7%上昇し$518.58で引けていました。決算発表後、約8.8%下落して$472.94となり、日中の上昇分をすべて、さらにそれ以上を吹き飛ばしました。この構図がほぼ全てを説明します──決算前の株価は年初来で約140%上昇しており、良い材料の多くはすでに織り込まれていたのです。残りはキャッシュの話であり、以下で触れます。
データセンターはもう会社そのもの
今四半期の軸となる数字はデータセンターです。EPYCサーバープロセッサとInstinct AIアクセラレータ(AIモデルを学習・実行するGPU型のチップ)を扱うAMDのデータセンターセグメントは、過去最高の$6,718Mを計上し、+107% YoY、前四半期比+16%となりました。
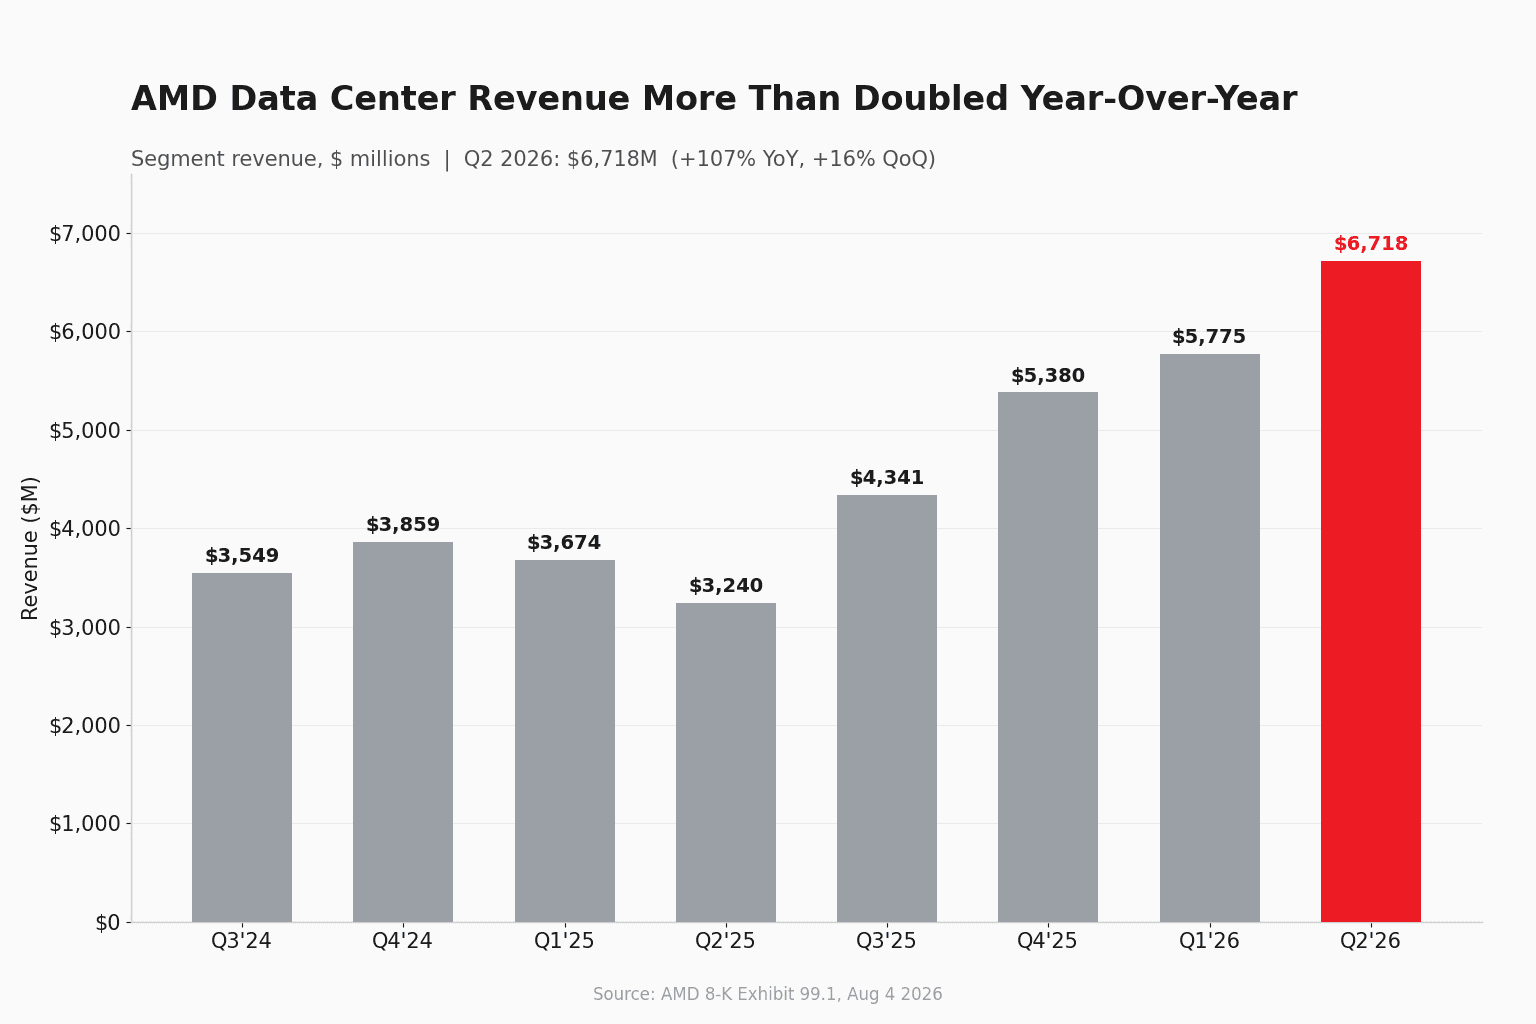
セグメントの営業利益は$2,103M、営業利益率31.3%で、前四半期から約370ベーシスポイント改善しました。つまりこの成長は利益を伴うものであり、無理にコストをかけて買った成長ではありません。そして一時的な対中輸出ライセンスに絡む約$390MのMI308売上を含んだ2025年第4四半期とは異なり、Q2の伸びはEPYCとInstinctの実需に由来しています。
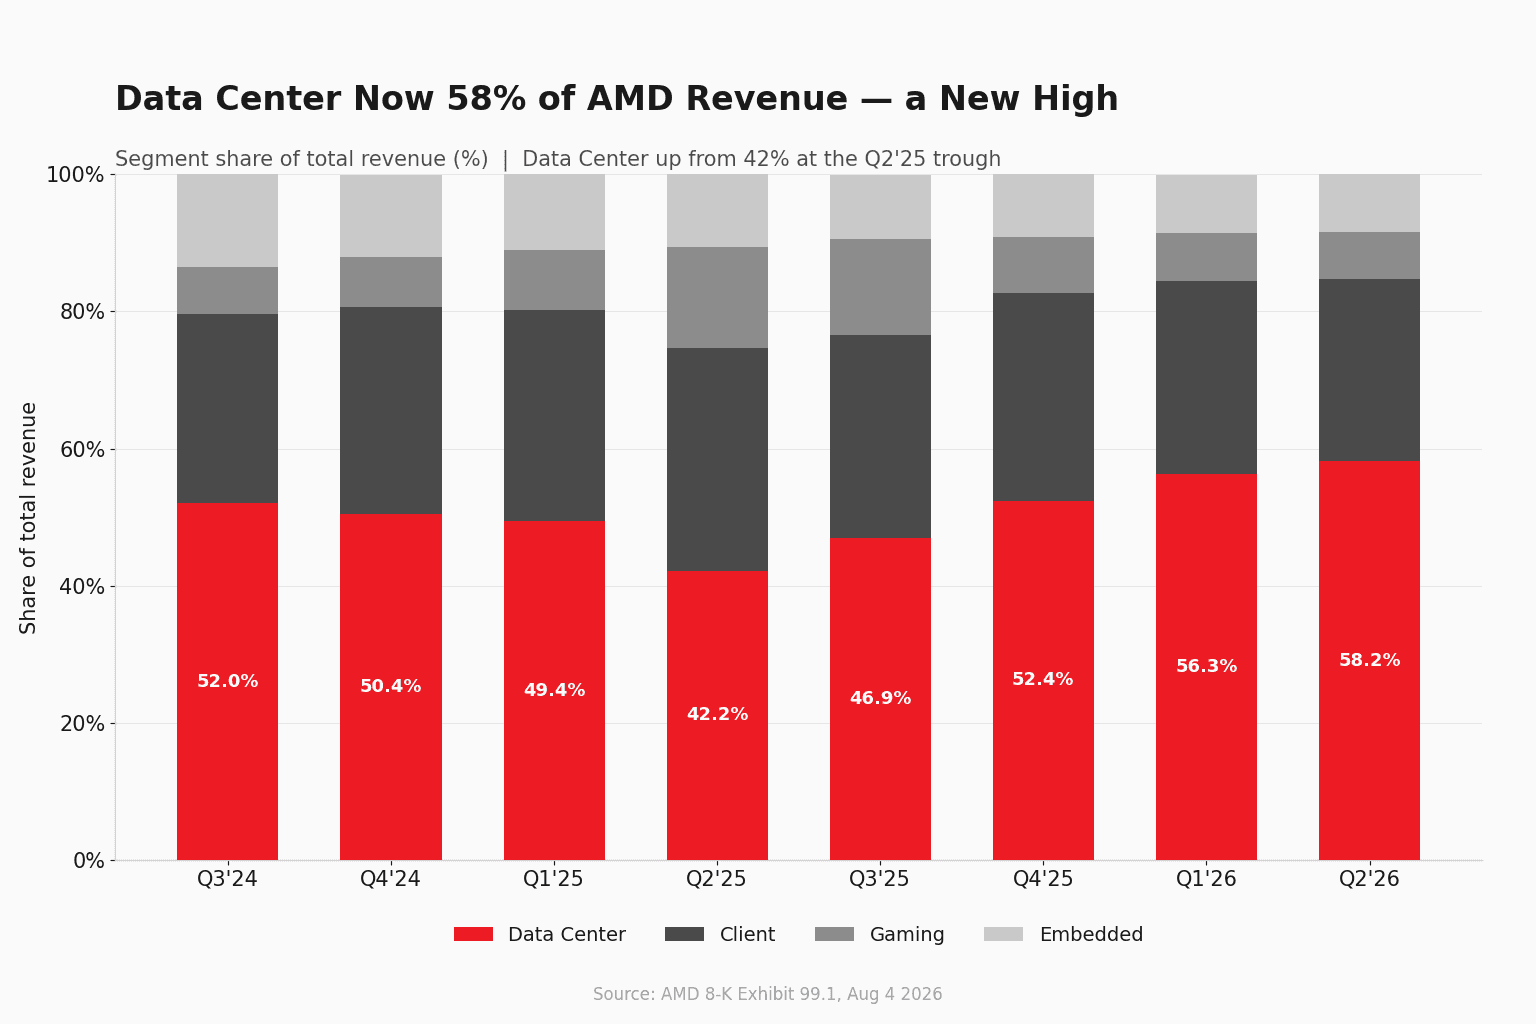
投資家が過小評価しているのがミックスシフトです。データセンターは今や総売上の58.2%と過去最高水準に達し、1年前の42%から上昇しました。当時は対中向けMI308チップへの$800Mの輸出規制関連費用が分母を押し下げていました。
残る3セグメント、手短に
Client(PC・ノートブック向けプロセッサ事業)の売上は+22.5% YoYの$3,062M。旺盛なRyzen需要とモバイルプロセッサの過去最高販売が牽引し、AMDはCPUの数量シェアも取り続けています。Gamingはコンソール・サイクルの軟化とグラフィックス部材コストの上昇で-30.6% YoYの$779Mでしたが、季節的な底からは+8%戻しました。Embedded(産業機器・ネットワーク・車載向けチップ)は+18.6% YoYの$977Mで、$180億超の新規デザインウィンに支えられ、3年ぶり以上の高成長となりました。
読み取れるのは、AMDの他の事業も健全ではあるものの、もはや主役ではないということです。経営陣はメモリや部材コストの上昇を背景に、2026年後半のPC市場の軟化にも言及しました。Clientの追い風にも限界があることを、改めて思い出させます。
利益率と利益も過去最高
収益性はミックスとともに動きました。Non-GAAP粗利率(調整ベースで、チップ製造の直接コストを差し引いた後に残る売上の割合)は56.2%で、データセンター比率の上昇により前四半期比で約80ベーシスポイント改善しました。Non-GAAP営業利益率は26.8%に到達。Non-GAAP EPS $1.66は過去最高で、前四半期比+21%です。
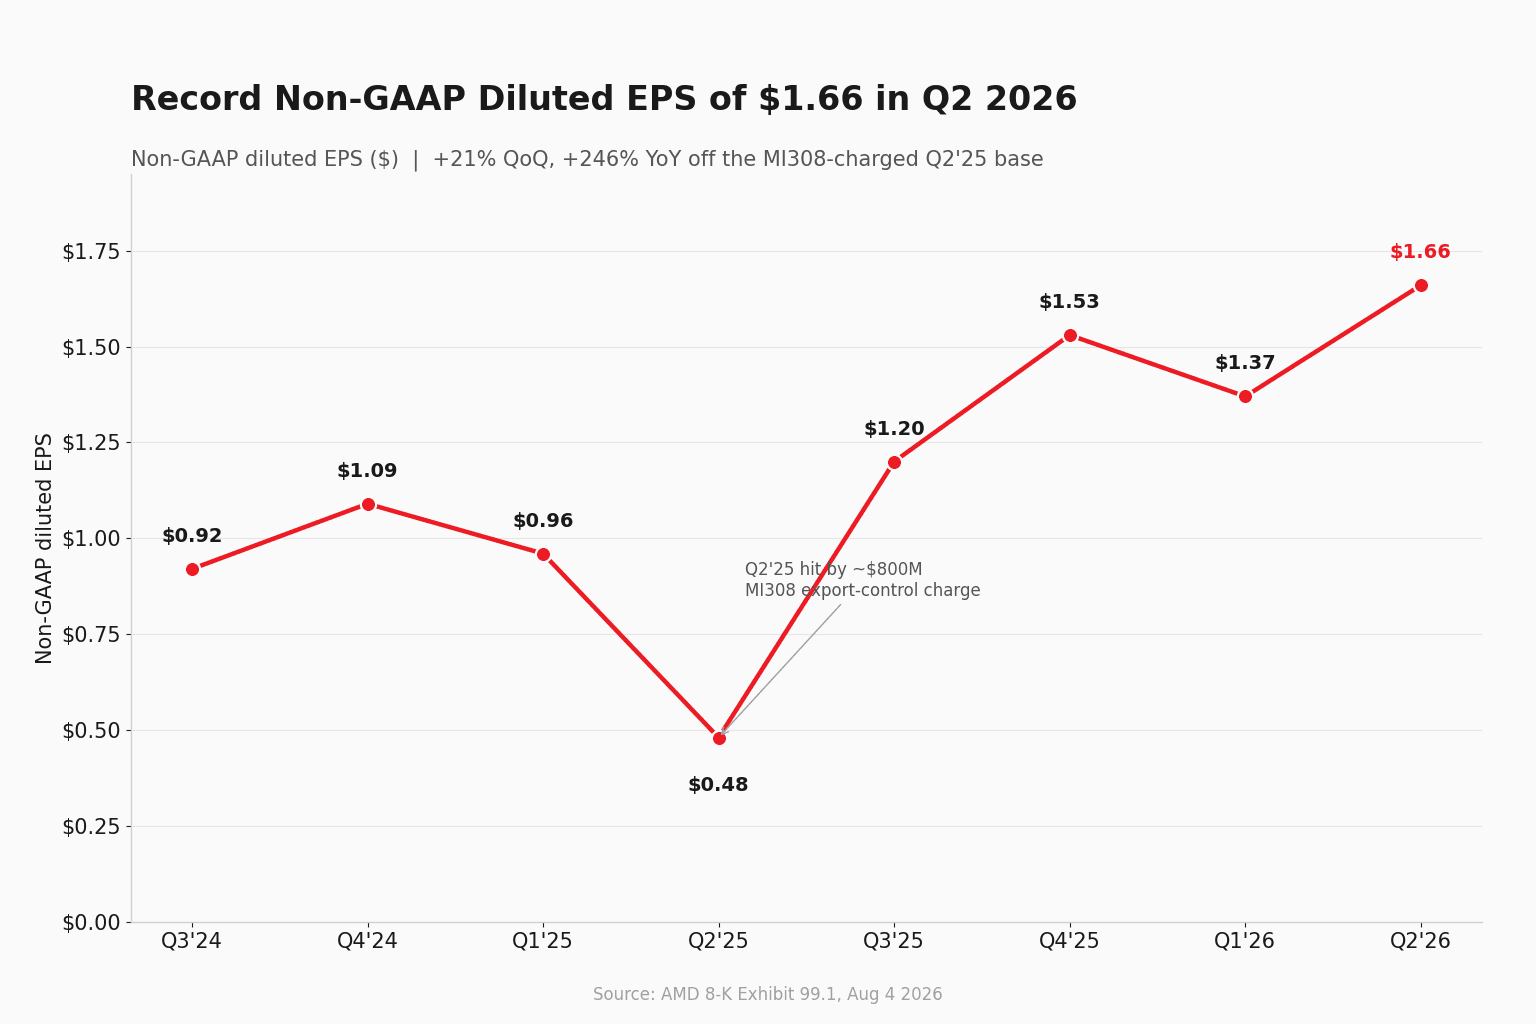
ひとつ注記すべき点があります。GAAP純利益$2,297MとGAAP EPS $1.38は、投資に係る約$483Mの税引前利益によって嵩上げされていました。Non-GAAPの数字はこれを除外しており、だからこそ、事業本来の実力をより素直に映し出します。
Beatが売られた理由:キャッシュを追え
ここが核心です。設備投資──AMDが装置、先進パッケージング能力、施設に投じる資金──は、前四半期の$389M、前年同期の$282Mから倍増して$808Mに達しました。これは売上の約7%で、従来の4%未満から上昇しています。大幅な売掛金の積み上がりと相まって、フリーキャッシュフロー(営業キャッシュフローから設備投資を引いた、事業が実際に生み出すキャッシュ)は、前四半期の$2,566M・25%マージンから$1,558M・14%マージンへと縮小しました。
とはいえ、どれも異常を示すものではありません。営業キャッシュフローは依然$2,366M、現金・短期投資は$13.1Bへ増加、調整後EBITDAは過去最高の$3,315Mを記録しました。この支出は意図的なものです──AMDはHeliosラックスケールAIシステムと2027年のデータセンター拡大に向けて供給を先回りで手当てしているのです。しかし、けた外れの好決算に身構えていた市場は、設備投資が倍増しフリーキャッシュフローが減るのを見て、まず売りで反応したのです。
独立系アナリストも同じ点を指摘しました。FuturumのDaniel Newman氏は決算は「良かった」が市場はHelios牽引のより強気なガイダンスを望んでいたと述べ、Moor InsightsのPatrick Moorhead氏はHeliosがまだ寄与を始めてすらいないと指摘、Futurum EquitiesのShay Boloor氏は市場が「設備投資の$389Mから$808Mへの倍増に固執した」と語りました。この構図の前提となったセルサイドの目標株価はいずれも決算前のもので高く、Citiの$575からUBSの$730まで、平均は$579近辺でした。
ガイダンスと2027年の布石
AMDは9月四半期を約$13B(±$300M)とガイダンスしました。中央値でYoY約+41%の成長、Non-GAAP粗利率は約56%です。
ブルケースの拠り所は先行きの枠組みにあります。経営陣は2027年にデータセンターセグメントがYoYで2倍超に、サーバーCPU売上は+70%超、データセンターAIは100%を大きく超えて成長すると見込んでいます。長期市場規模の見積もりも引き上げ、2030年までにAIアクセラレータは約$1.4兆、サーバーCPUは約$2,200億としました。名前の挙がった2027年の需要は本物です──AnthropicはHeliosラックで最大2ギガワットのMI450シリーズGPUをコミットし、MicrosoftはAzure上でHeliosを大規模展開しています。
リスクも同じくらい具体的です。サーバーCPUの供給は2026年上半期を通じて逼迫し、データセンターAIの利益率はHeliosの拡大につれて全社平均をやや下回ります。そしてバリュエーションは今や、その2027年の約束の相当部分をすでに織り込んでいます。
まとめ
Q2 2026は、数字の上ではAMD史上屈指の力強い四半期でした:過去最高の売上、データセンターは売上の58%超、過去最高のEPS、そしてコンセンサスを上回るガイダンス。今回の売りは事業への判定ではありません。すでに140%上昇した株を市場が評価し直し、Heliosの売上が到来する前に倍増した設備投資の請求書に尻込みした結果です。次の数四半期の問いはシンプルです──AMDはその支出を、たった今約束した2027年のデータセンターの数字に変換できるか。できるなら、この決算は買いの機会と読み替えられるでしょう。立ち上げが遅れれば、同じ設備投資の一行がそのままベアケースになります。