AMD Q1 2026:データセンターがついに「主エンジン」に──売上の56%、+57% YoY、Q2は$11.2Bガイダンス
「シェア争いの問い」を書き換えた四半期
2024年と2025年上半期、AMDに対する市場の核心の問いは「AI計算でNVIDIAと同じスケールで戦えるのか?」というものでした。MI300Xの立ち上げは商業的にはこの問いに答えましたが、戦略的には未解決のまま──ベアサイドは「AMDの大口顧客は1社(OpenAI)」「実出荷製品はMI300/325Xの1ライン」「Instinct比率が上がるほど粗利率は圧縮される」と主張し続けてきました。
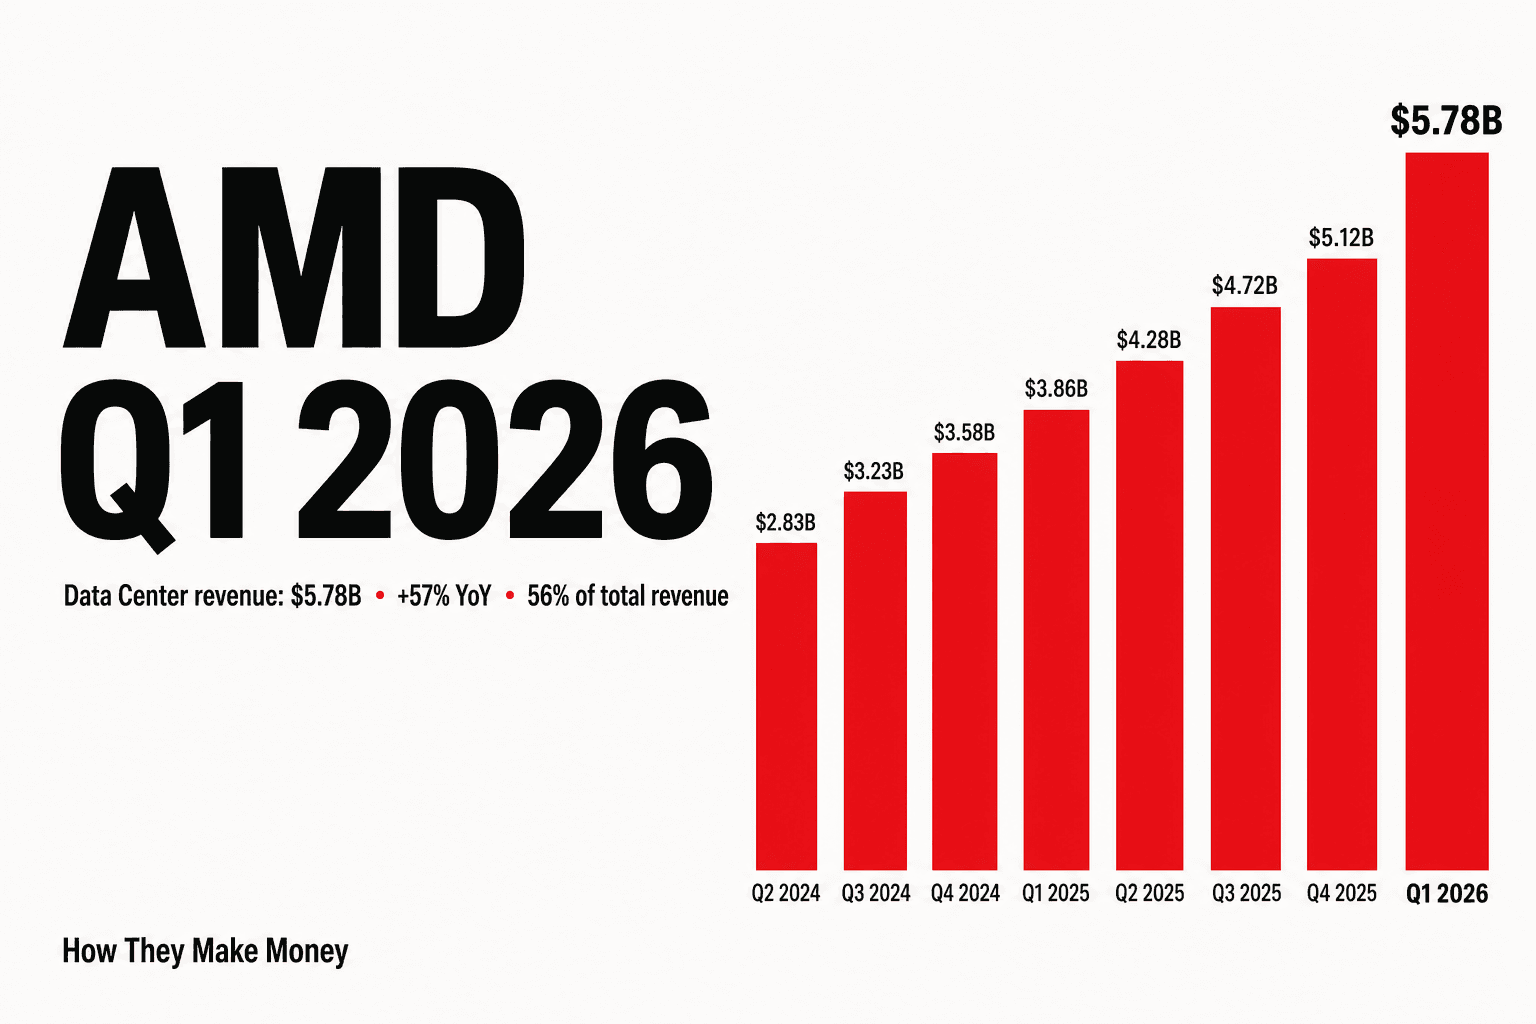
Q1 2026はこの問いを書き換えました。売上$10.25B、+38% YoY。データセンター売上$5.78B、+57% YoY、連結売上の56.3%──AMDで初めてデータセンター比率が56%ラインを超えました。Non-GAAP EPS $1.37はコンセンサスの$1.29を上回り、Q2ガイダンス$11.2Bもコンセンサス$10.4Bを上回る。サーバーCPU売上はQ2でYoY +70%超のガイダンス。フリーキャッシュフロー$2.57B、FCFマージン25%──いずれも過去最高です。
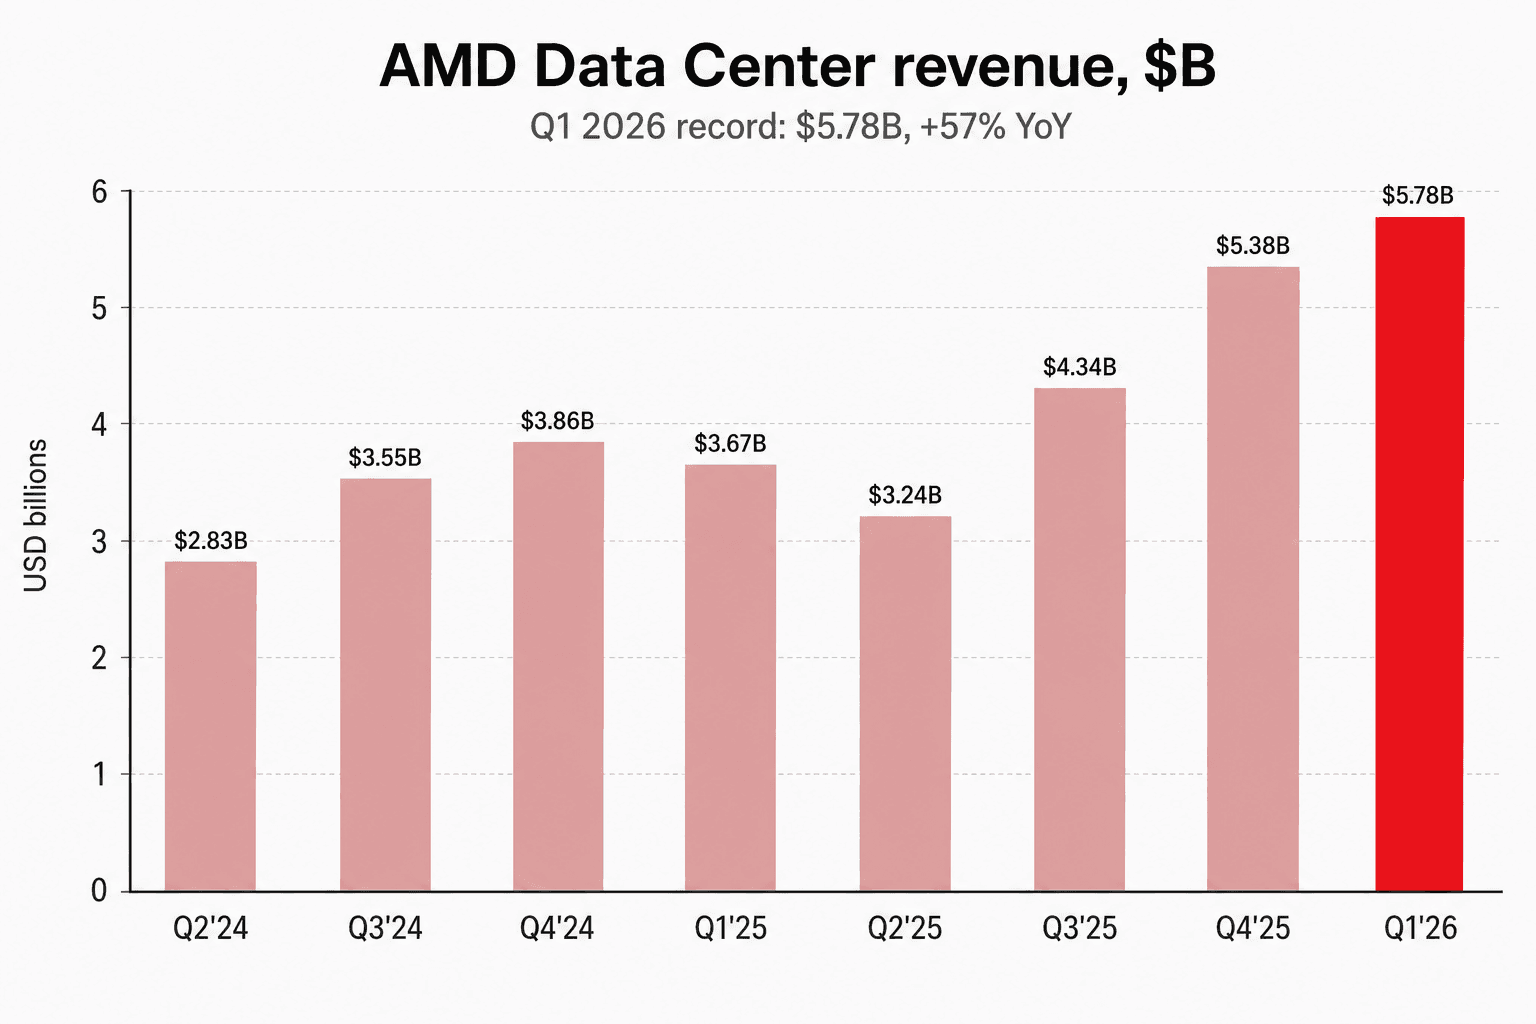
論点を最も再定義する1枚が上のチャート。8四半期前のAMDデータセンターは$2.83B。Q1 2026は**$5.78B**──2倍以上です。中身も入れ替わりました。Q2 2024時点では第4世代EPYC「Genoa」が中心で、MI200 GPUの貢献はわずか。Q1 2026は第5世代「Turin」EPYC(サーバーCPU売上が4四半期連続で過去最高、+50%超 YoY)+ 数十億ドル規模で立ち上がるInstinct GPU + Pensandoネットワーキングと FPGAという、3つのAIインフラ事業が同じセグメント内で並行成長しています。
データセンターはもうAMDそのもの
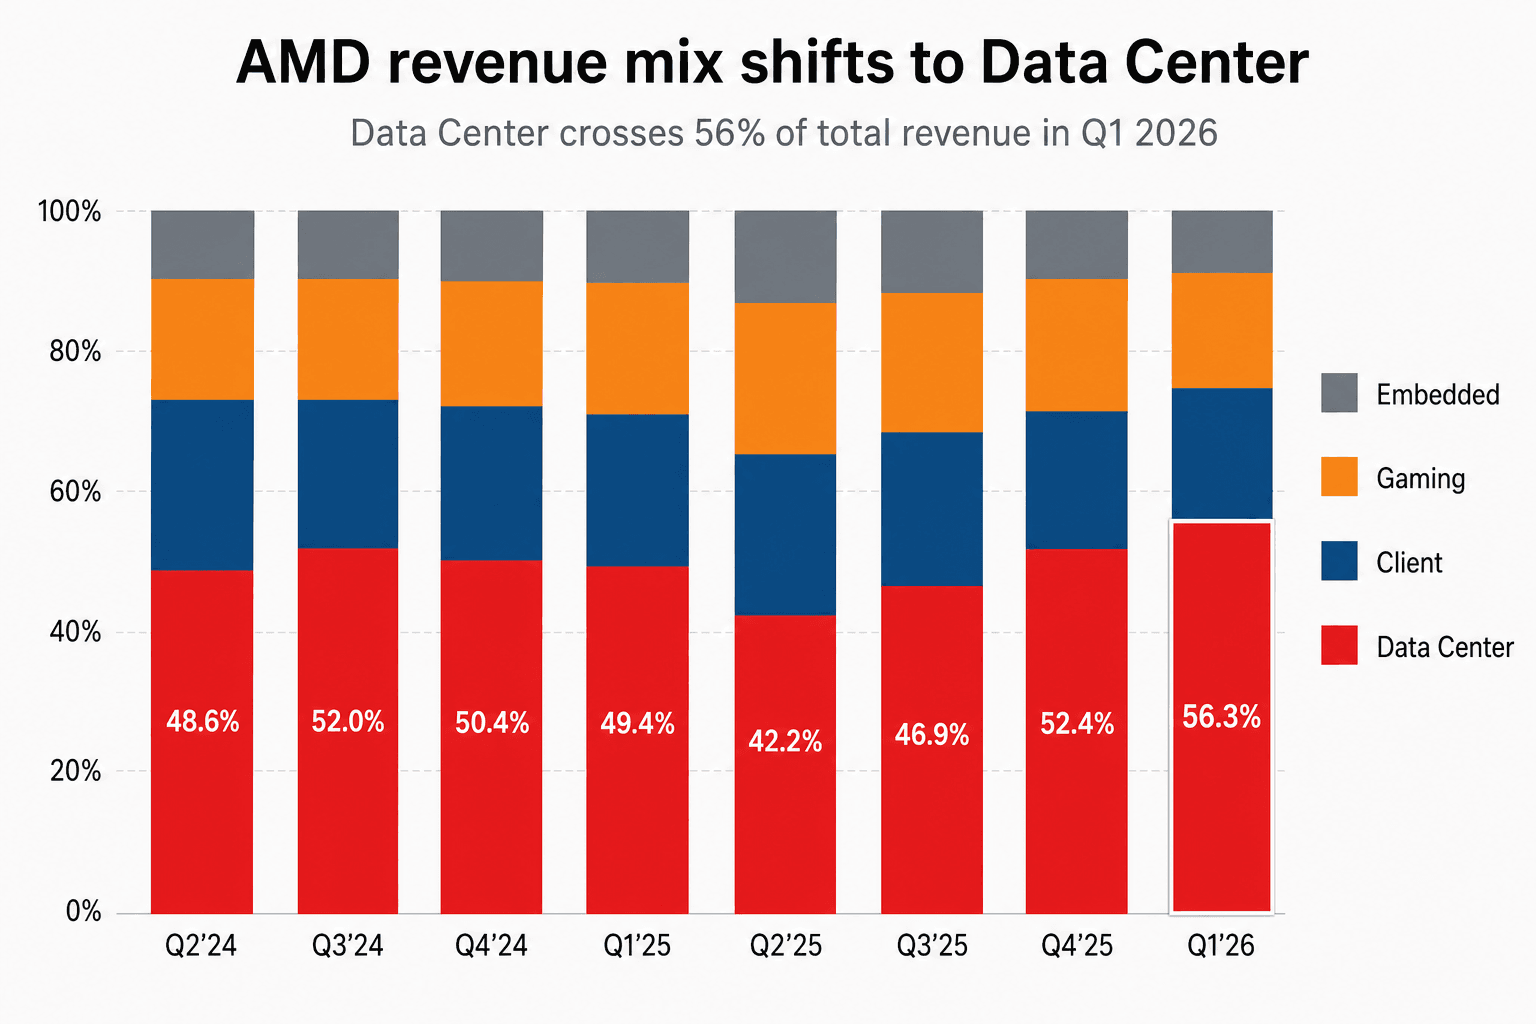
決算発表の中で最も過小評価されている数字がこの構成比シフトです。データセンターが総売上に占める比率:
- Q2 2024:48.6%
- Q1 2025:49.4%
- Q2 2025:42.2%──MI308対中輸出規制の一時的影響
- Q3 2025:46.9%
- Q4 2025:52.4%
- Q1 2026:56.3%
3点が重要です。第1に、データセンター比率は構造的に50%超で定着し、2026年を通じてさらに上向く軌道。第2に、Q1はClient(Ryzen搭載PCのホリデー後正常化、QoQ -6.8%)とGaming(コンソール・サイクルの軟化、QoQ -14.6%)の季節的弱期──ミックスシフトの一部は他セグメントの相対縮小ですが、データセンターの絶対額もQoQ +7.3%で増えています。第3に、Q4 2025の数字には対中MI308の一時的売上が約$390M含まれていました。これを除外するとデータセンターのQoQは実質**+16%**程度で、ヘッドラインの+7%よりはるかに強い立ち上がりです。
サーバーCPUは過小評価された支柱
AMDはサーバーCPU売上を切り出して開示しませんが、コール上の発言は重要です。Q1 2026のサーバーCPU売上はYoY +50%超で、これが4四半期連続の過去最高更新。Q2ガイダンスはYoY +70%超。第5世代「Turin」サイクル6四半期目に入っても、AMDのサーバーCPUシェア奪取は減速ではなく加速しているということです。第6世代「Venice」(Zen 6、2nm)は2026年下半期にローンチ予定で、Metaがリード顧客として表明済み──サーバーCPUの次のステップ・ファンクションが用意されつつあります。
過去3年のAMDストーリーは「AI GPUの物語」と単純化されてきましたが、実際にはサーバーCPUとAI GPUという2本のシェア奪取ストーリーを並行して走らせてきました。Q1 2026は両方のQ2ガイダンスを同時に引き上げたことで、ようやくこの並列構造が表に出ました。
Meta 6 GW:2社目のハイパースケーラー・アンカーテナント
リリースで最も相場を動かしたセンテンスはMetaのコミットメントです:最大6 GWのAMD Instinct GPUを複数世代にわたって導入し、最初の1 GWをAMDが「Metaのために」設計するカスタムMI450ベースGPUで構成。MetaはVenice/Veranoの第6世代EPYCのリード顧客にも名を連ねています。
換算すると、6 GWのGPU配備は現在のラック密度から見て、複数年にわたり毎年5桁台のGPU出荷コミットメントを意味します。2025年10月のOpenAI 6 GWコミットメントとつなげれば、AMDはすでに2件のマルチ・ギガワット級アンカー顧客を公表したことになります。「AMDは大口顧客が1社」というベアケースはストローマンに退きました。
カスタム・シリコンというフレーミングも重要です。Meta-MTIA、AWS Trainium、Google TPUはハイパースケーラー内製ASIC計画で、本来Instinctのような商用アクセラレータと競合関係にあります。Metaが「AMDで」カスタムGPUを作るという選択は、AMDがハイパースケーラーのASIC予算を取り込んでいることを意味します。Lisa Suはコールで明言しました:「他のハイパースケーラーから受ける同種のカスタムInstinct RFQは、減るどころか増えています」。
フリーキャッシュフローの変曲点
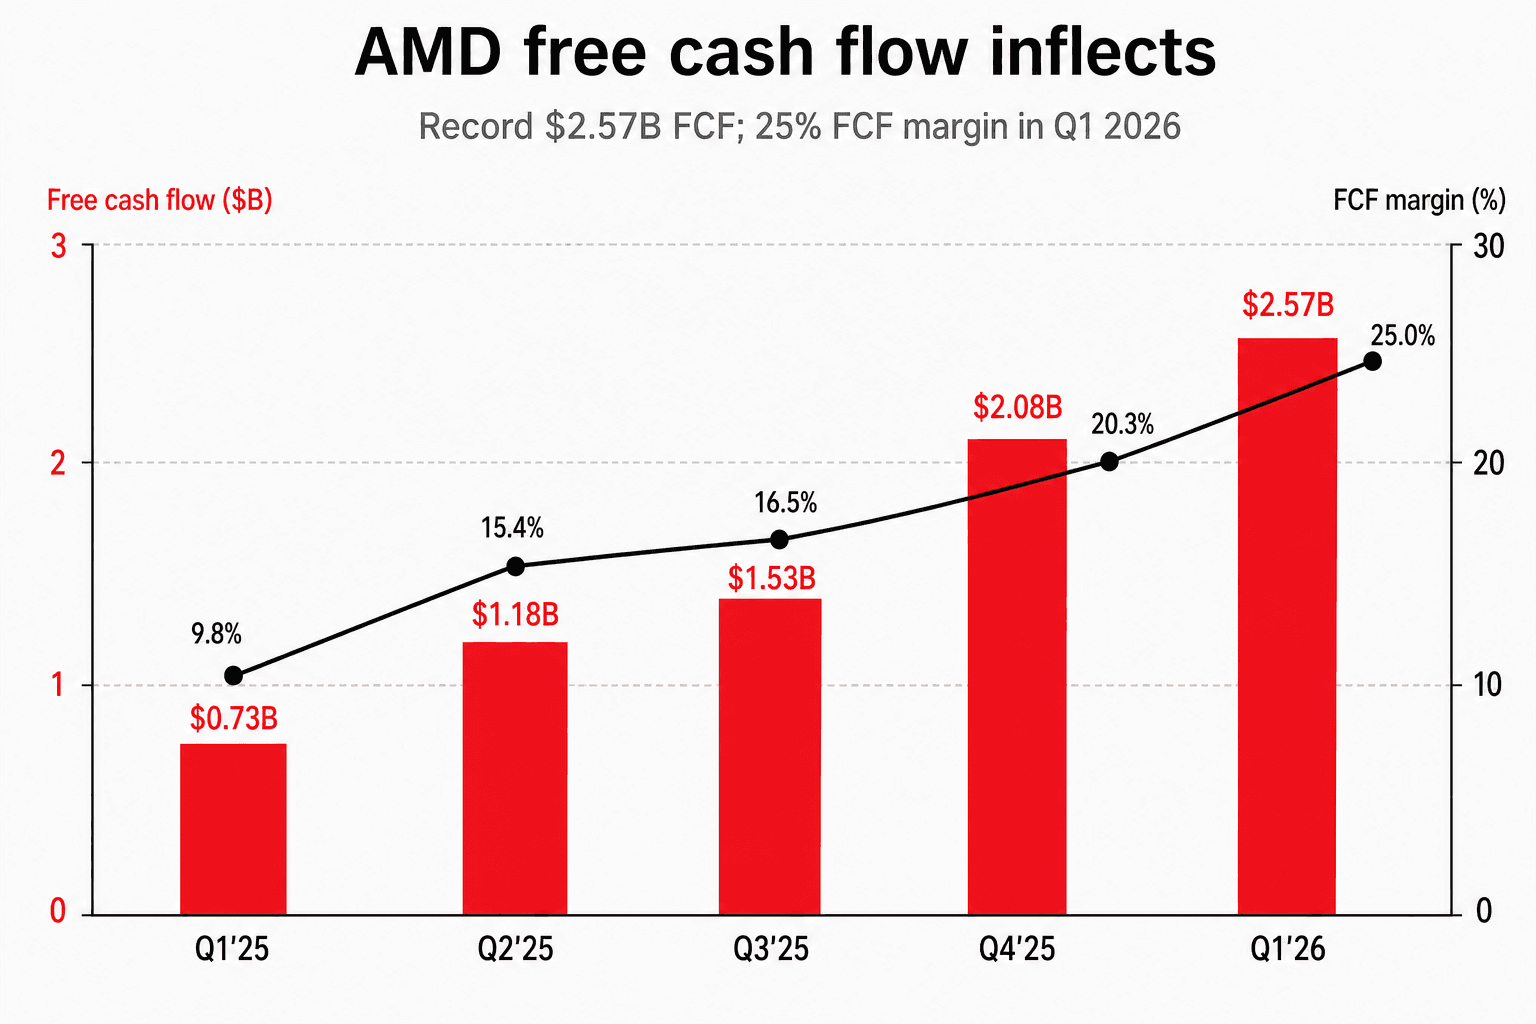
FCFは変曲点を迎えました。Q1 2025は$0.73B、FCFマージン9.8%。Q1 2026は**$2.57B、FCFマージン25.0%**──12カ月で絶対額が3.5倍。営業キャッシュフロー・マージンは29%(1年前は13%)。Q1は単発ではなく、Q4 2025は$2.08B/20.3%で、直近5四半期は単調上昇です。
これはバリュエーション・フレームに重要です──AMDで最も長く使われていたベア論点が「売上成長率は高いがキャッシュ転換率が低い」だったからです。この論点は実証的に崩れました。AMDの四半期末の現金+短期投資は$12.3B(年初は$10.6B)、総有利子負債$3.2B、ネット・キャッシュ約$9B──Heliosの立ち上げとVeniceのローンチを希薄化なしで同時に資金調達できるバランスシートです。
Q1のCapExはQoQ +75%の$389Mまで増え、先進パッケージング(CoWoS-Lの割当)、AIシステム実験室、2nm Venice設計インフラへの投資を反映しています。CapExが上がっているにもかかわらずFCFマージンは過去最高の25%──キャッシュ生成はCapExサイクルに食われているのではなく、CapExサイクルを通り抜けながら拡大しているのです。
Q2ガイダンスと2027年コミットメント
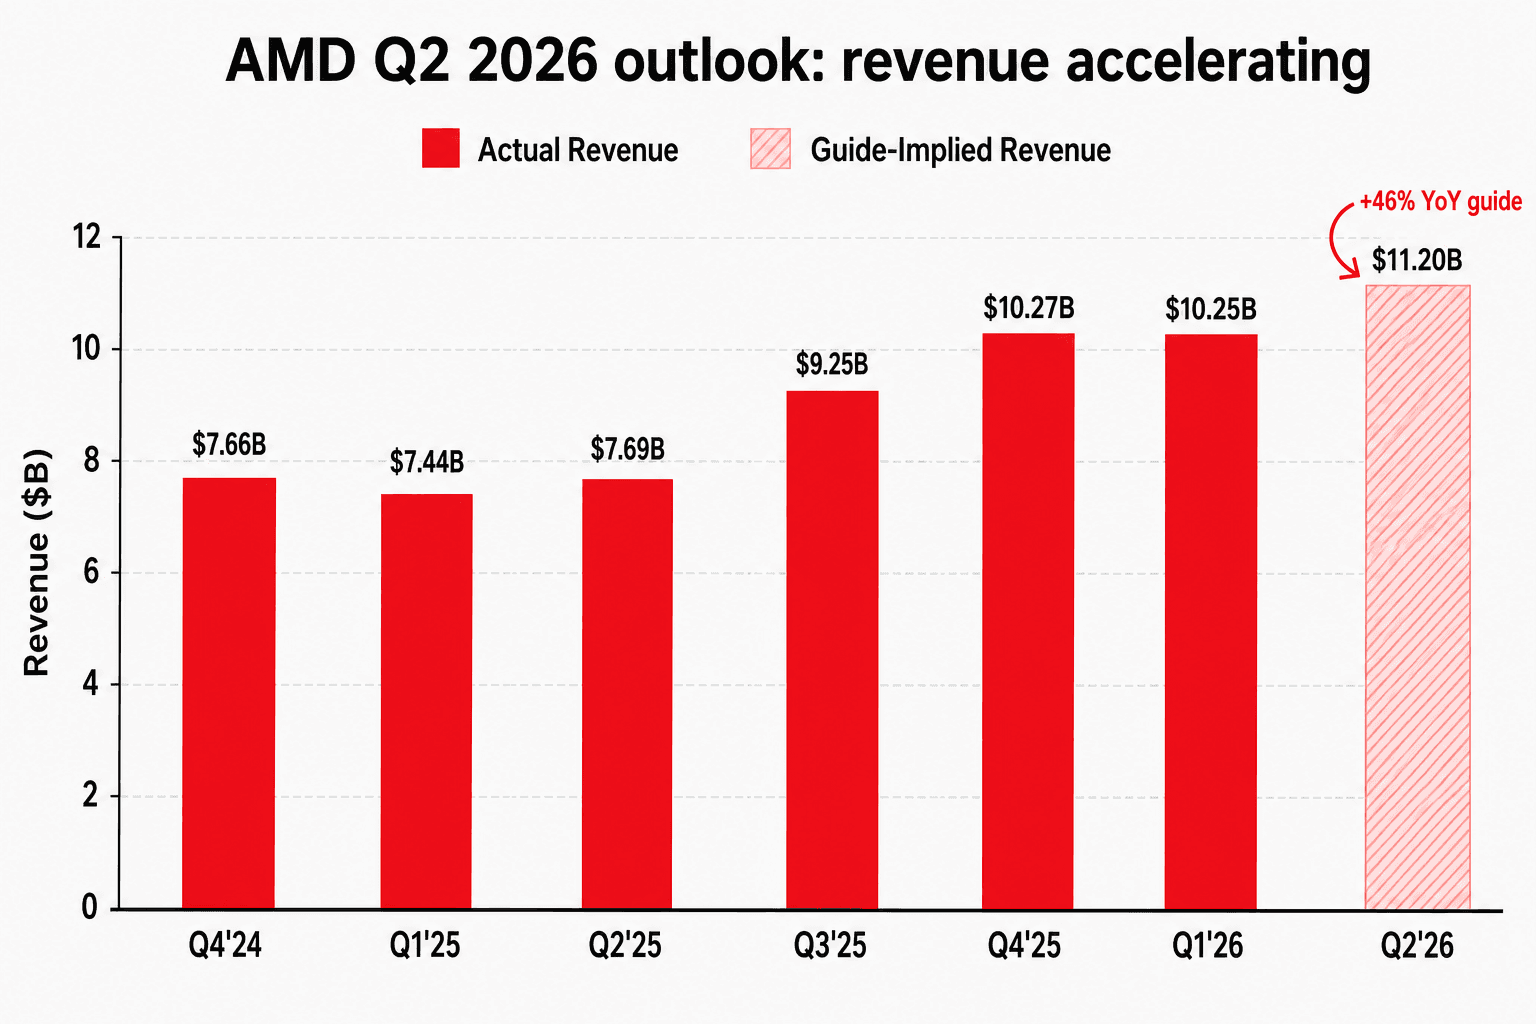
Q2ガイダンス:売上約$11.2B(±$300M)──+46% YoY、Q1の+38%から加速。Non-GAAP粗利率約56%で四半期改善。サーバーCPU売上は+70%超 YoY。
それより重要なのはLisa SuのQ&A中の2027年コミットメントです:「2027年に年間データセンターAI売上『tens of billions』に到達する」。「Tens of billions」の下限は最低$20B、現実的には$30B+で、AI アクセラレータ売上だけで現状の数倍にスケールすることを意味します。これにVeniceドリブンのサーバーCPUの複利成長を足せば、AMD 2027年のデータセンターセグメントは$50Bを超え得る規模感──Q1の年率換算ベース(約$23B)を18カ月で再度倍にするということです。
決算後のセルサイドの目標株価上方修正は、Q1 EPSの単純な上振れではなく、この再評価を反映しています:
- Morgan Stanley:$255 → $360(+41%)
- Bank of America:$280 → $310(+11%)
- Bernstein:$235 → $265(+13%)
単独行が24時間で+$105の目標株価引き上げを行うのは単四半期EPSではなく、複数年のシェア・オブ・ウォレット再キャリブレーションでしか起こりません。
リスク
3点を継続注視:
(1) 中国/MI308。 Q4 2025には一時的な輸出ライセンス緩和の下での対中MI308出荷が約$390M含まれていました。Q1 2026はラン・レート外。AMDは中国を「ベースケースから外す」と整理したため2026ガイダンスは依存していませんが、規制が再強化されればInstinctミックスと粗利率に効きます。
(2) CapExの強度上昇。 Q1のCapExはQoQ +75%の$389Mで、Helios立ち上げとVeniceテープアウト・サイクルを反映しています。FCFマージンは依然として過去最高の25%でキャッシュ・ストーリーは無傷ですが、CapExは売上より速いペースで増加中。AIインフラ・サイクルがAMDのキャパシティ収益化を待たずプラトーに入ればFCFマージンの軌道は反転します。
(3) バリュエーション。 決算後の株価は2026年の実行に加え2027年コミットメントの相当部分を織り込んでいます。「Tens of billionsの2027 DC AI」はすでに倍率の中。Helios量産遅延やMI450立ち上げ不発が一四半期でも出れば倍率圧縮は急激です。ブルケースは「AMDは執行できるか」から「2027年のAI計算でAMDのシェアはどれだけ大きいか」に格上げ──毎四半期高いハードルをクリアする必要があります。
結論
Q1 2026は「Beat-and-raise」級の良い四半期ではなく、「再評価(re-rating)」です。3つの構造シグナルが同じ決算に重なりました:データセンターが56%を超えた、FCFマージンが25%、Lisa Suが2027年「数百億ドル」のDC AI売上を公約──この3点。市場はAMDを「規模感のある2番目のAI計算プラットフォーム」として再価格付けし、もはや「NVIDIAの安価な代替」ではなくなりました。
ベアケースは「キャパシティ実行」と「バリュエーション」の2点に縮退しました。ブルケースは「AMDは執行できるか」から「2027年のAI計算でAMDのシェアはどれだけ大きいか」に格上げされました。次の4四半期、株価を動かすのはこの問いであり──Q1 2026こそが「この問いを正しい問いにした」決算です。