Airbnb 2026年 Q2:ホテルが住宅の3倍速で伸びる
過去最高の四半期、しかしより興味深いのは脇筋
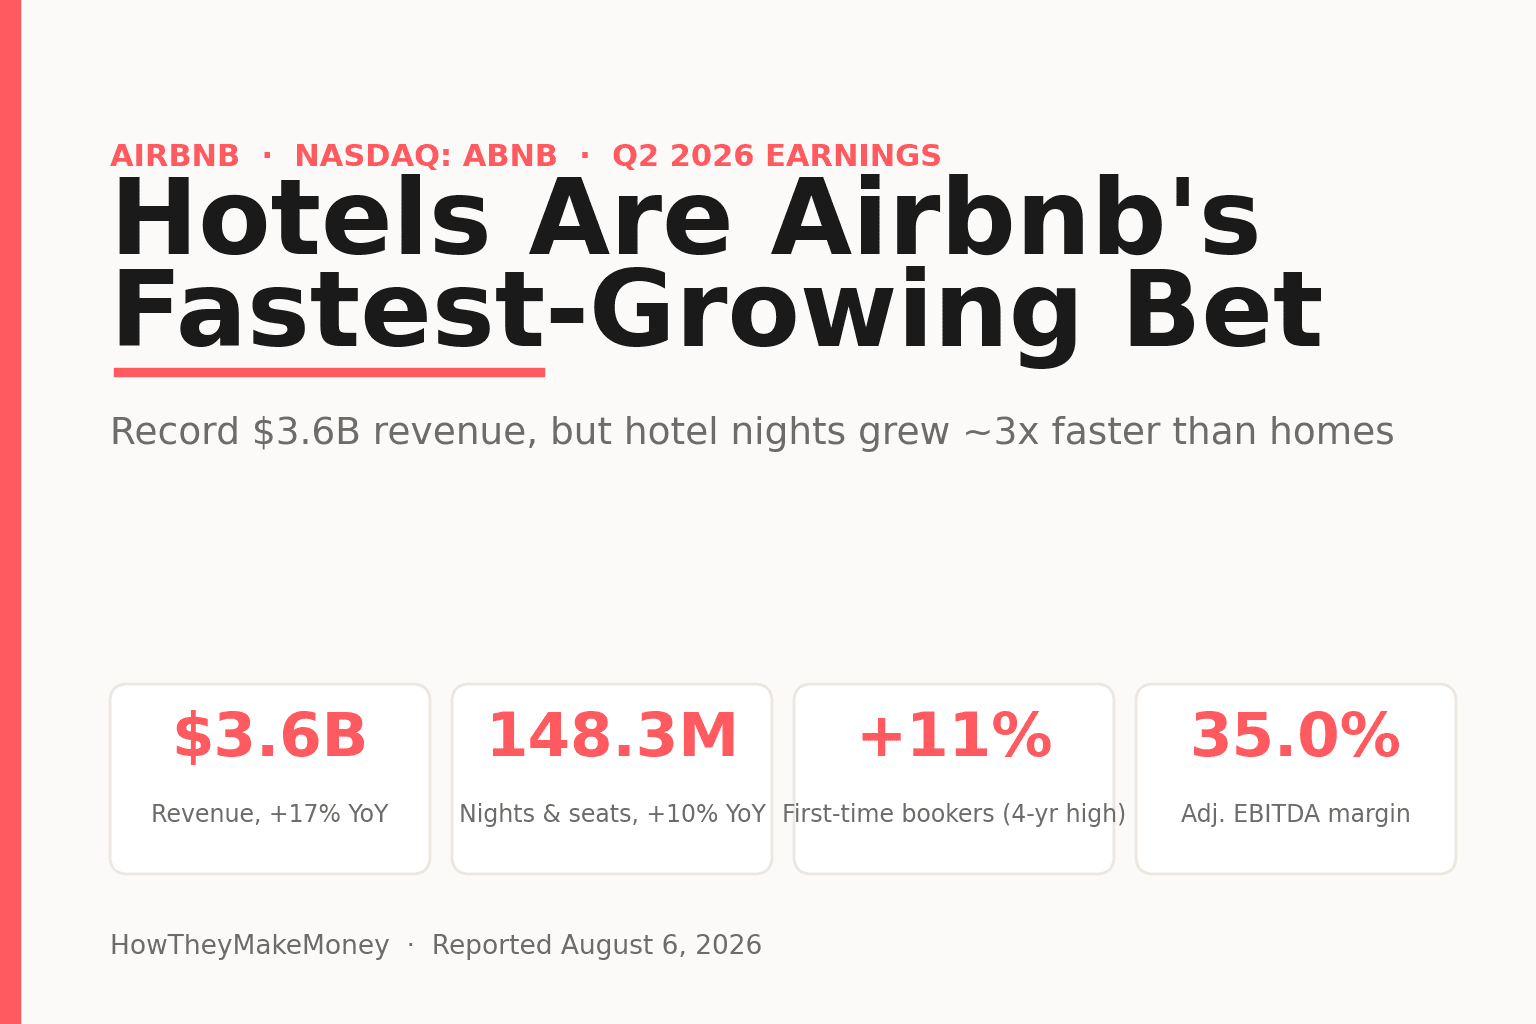
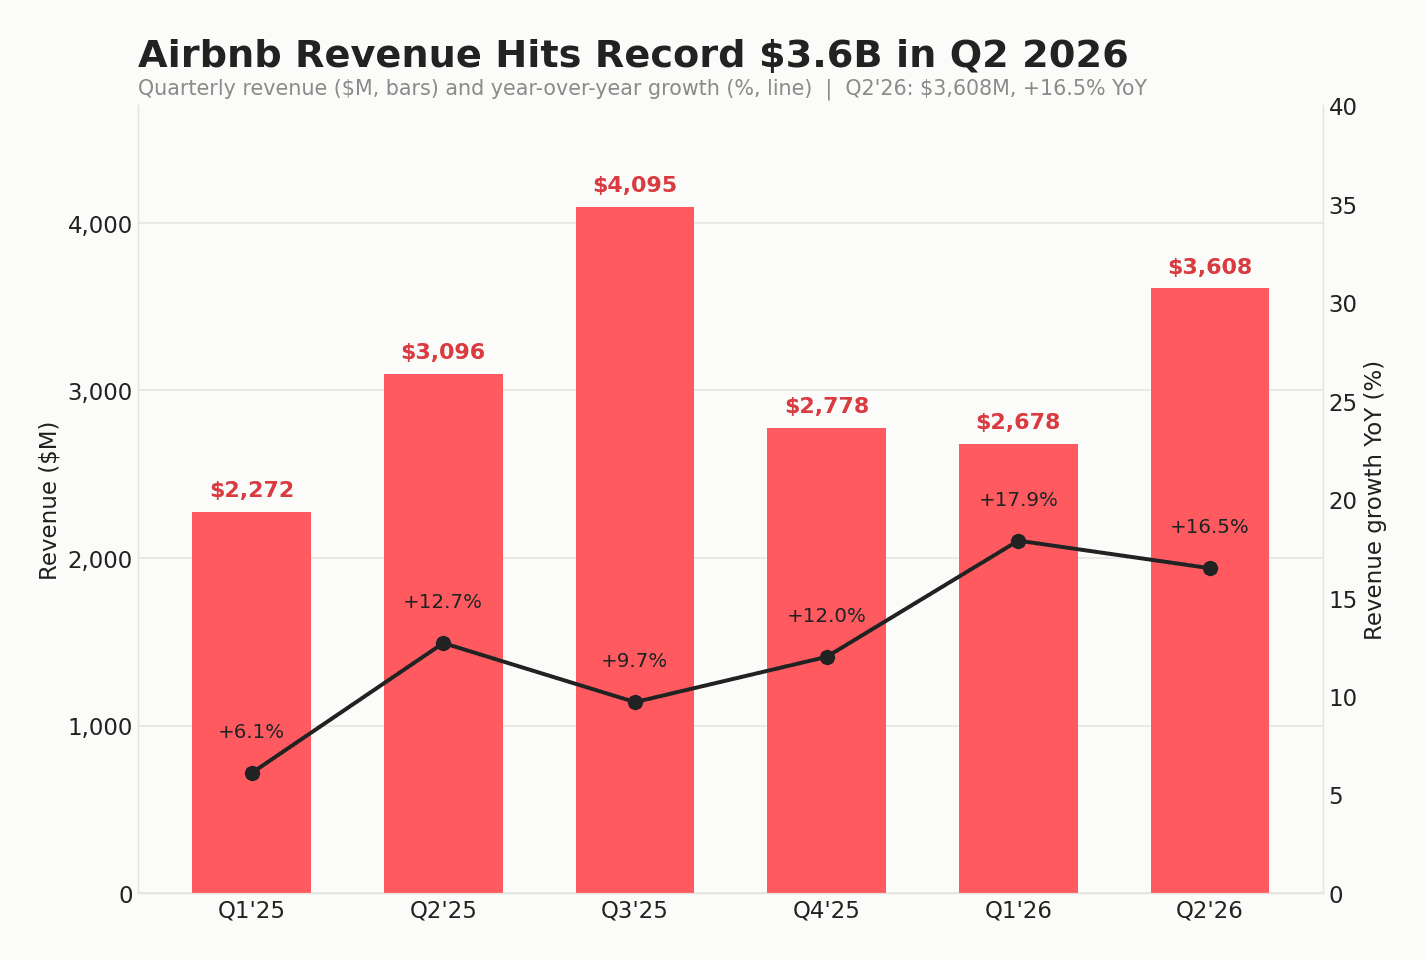
Airbnb は自社史上最高の3か月を締めくくりました。第2四半期の売上は過去最高の36億ドル、前年同期比17%増(為替変動を除くと13%増)に達し、肝心なところで予想を上回りました。調整後の1株当たり利益は1.37ドルと、ウォール街が見込んでいた約1.25ドルを超えたのです。株価は取引終了後に9〜11%ほど跳ね上がりました。
見出しは文句なしの「上振れ+上方修正」です。しかしより息の長い物語は、事業のどの部分が最も速く伸びているかという、営業の細部に埋もれています。
最も成長が速い「賭け」はホテル
Airbnb は依然として、圧倒的に住宅のマーケットプレイスです。しかし経営陣は、静かに複利で膨らみつつある事業の一角を指し示しました。予約されたホテルのナイト数が、中核の住宅事業の約3倍速で成長したのです。ホテルは今なお総ナイト数の1桁パーセントにとどまり、現時点で売上をほとんど動かしません。それでも注目すべき理由はファネルにあります。
初回のホテル宿泊客の約35%が、その後に住宅を予約しました。ここに戦略の要点がすべて詰まっています。20以上の旅行先に追加されたブティックホテルや独立系ホテルは、Airbnb を思い浮かべなかったかもしれない旅行者を引き込む安価な入り口として働き、そのおよそ3分の1が、収益を支えるより高単価な住宅宿泊へと転換します。さらに、Airbnb サービスを食料品配達、レンタカー、空港送迎、荷物預かり、リゾートパスへと広げた2026 Summer Release、そして前年同期比で約80%増えた体験(Experiences)の供給を加えれば、計画の輪郭ははっきりします。Airbnb はファネルの入り口を広げ、中核事業が絶えず満たされ続けるようにしているのです。
新しい旅行者が現れ、そしてアプリに定着している
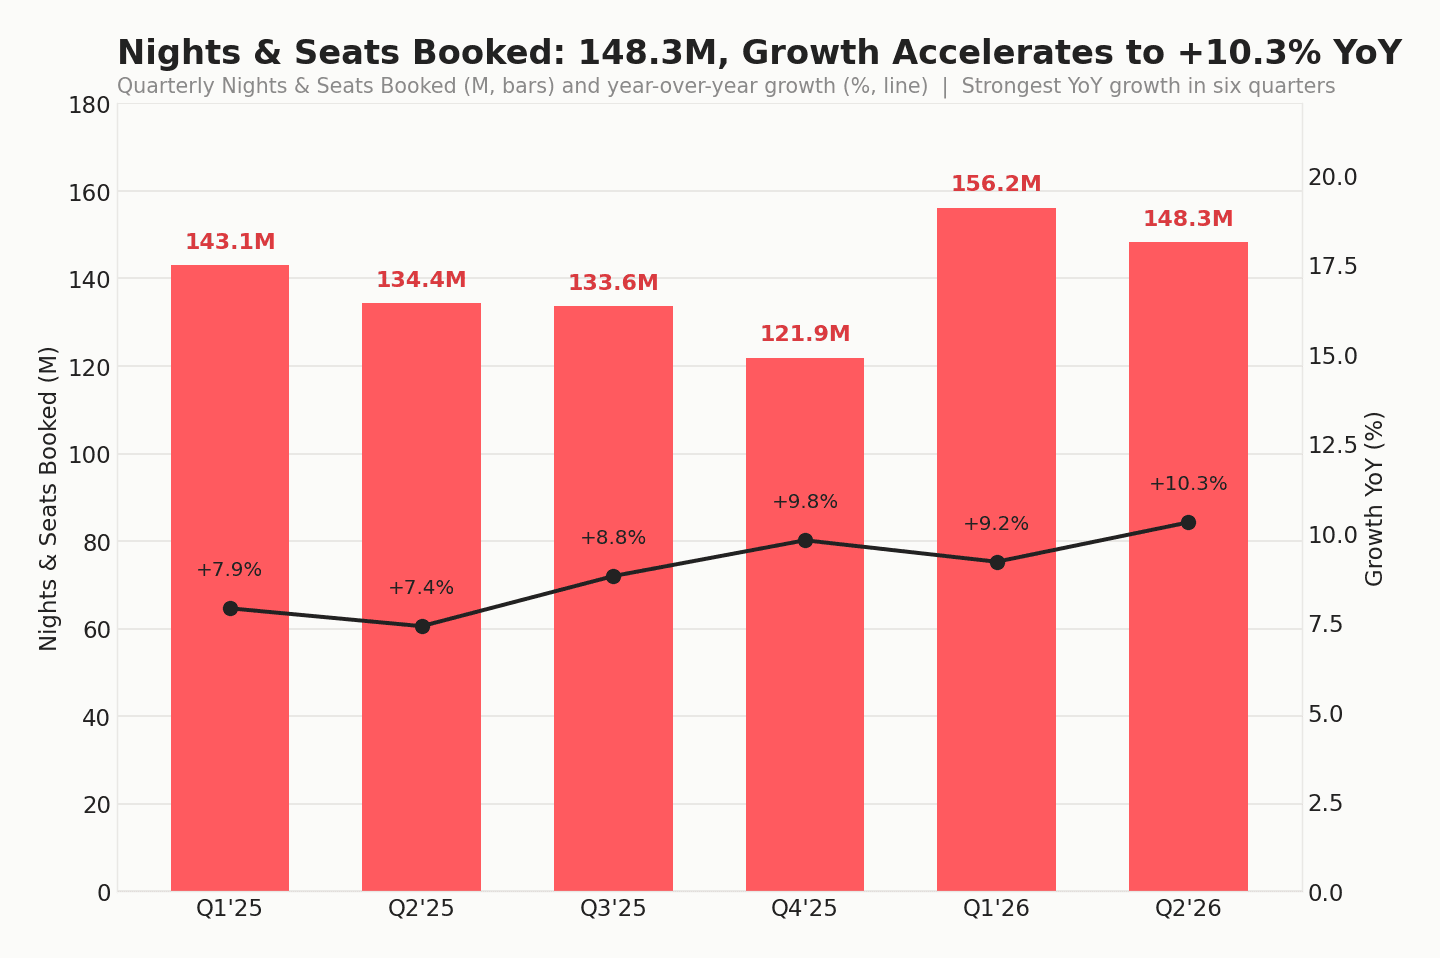
需要のシグナルもこれを裏付けます。予約ナイト数・シート数は1.483億に達し、前年同期比10%増とQ1から加速しました。これはここで示した6四半期のなかで最も強い前年同期比成長であり、ナイト数成長の鈍化こそが株式に対する最も大きな批判だっただけに、重要な意味を持ちます。
こうした量の増加の裏側では、予約者の顔ぶれが Airbnb に有利な方向へと変わっています。初回予約者の伸びは前年同期比11%へ加速し、4年ぶりの速さとなりました。こうした新規ユーザーは、ウェブサイトではなくアプリから利用を始めています。アプリ経由のナイト数は前年同期比23%増で、いまや全ナイト数の64%を占め、1年前の59%から上昇しました。地理的にも、直近の四半期を支えてきた新興市場の枠を超えて成長が広がっています。ラテンアメリカは約20%、アジア太平洋は十数%台後半で成長し、インド発のナイト数は60%超の増加でした。しかも経営陣は、米国、フランス、英国、オーストラリアといった中核市場も加速したと指摘しています。より速く、かつより広く行き渡った成長は、一地域限りのまぐれとして片づけるのが難しいのです。
予約も収益性も、そろって正しい方向へ
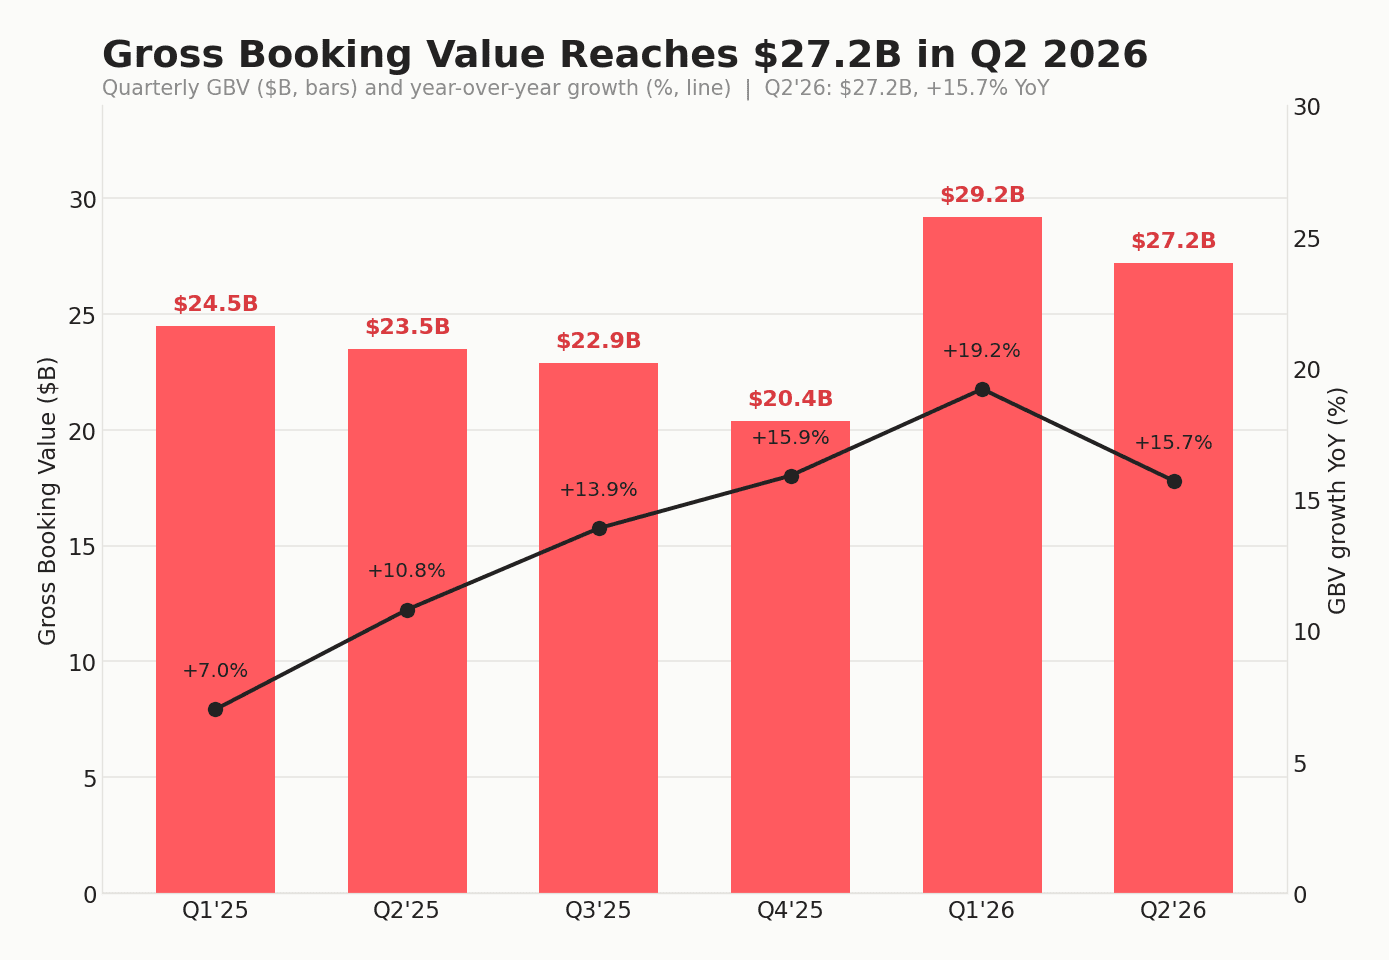
プラットフォームを流れる総額である総予約額(Gross Booking Value)は272億ドルに達し、前年同期比16%増でした。これはナイト数成長の加速に加え、1泊あたり平均単価(ADR)が5%上昇して183.73ドルとなったことに支えられました。より大きな一棟貸しの物件へと構成がシフトしたことが後押ししています。予約されたベッドルームナイトは12%超の増加となり、Airbnb は直近12か月ベースで初めてベッドルームナイトが10億を突破しました。
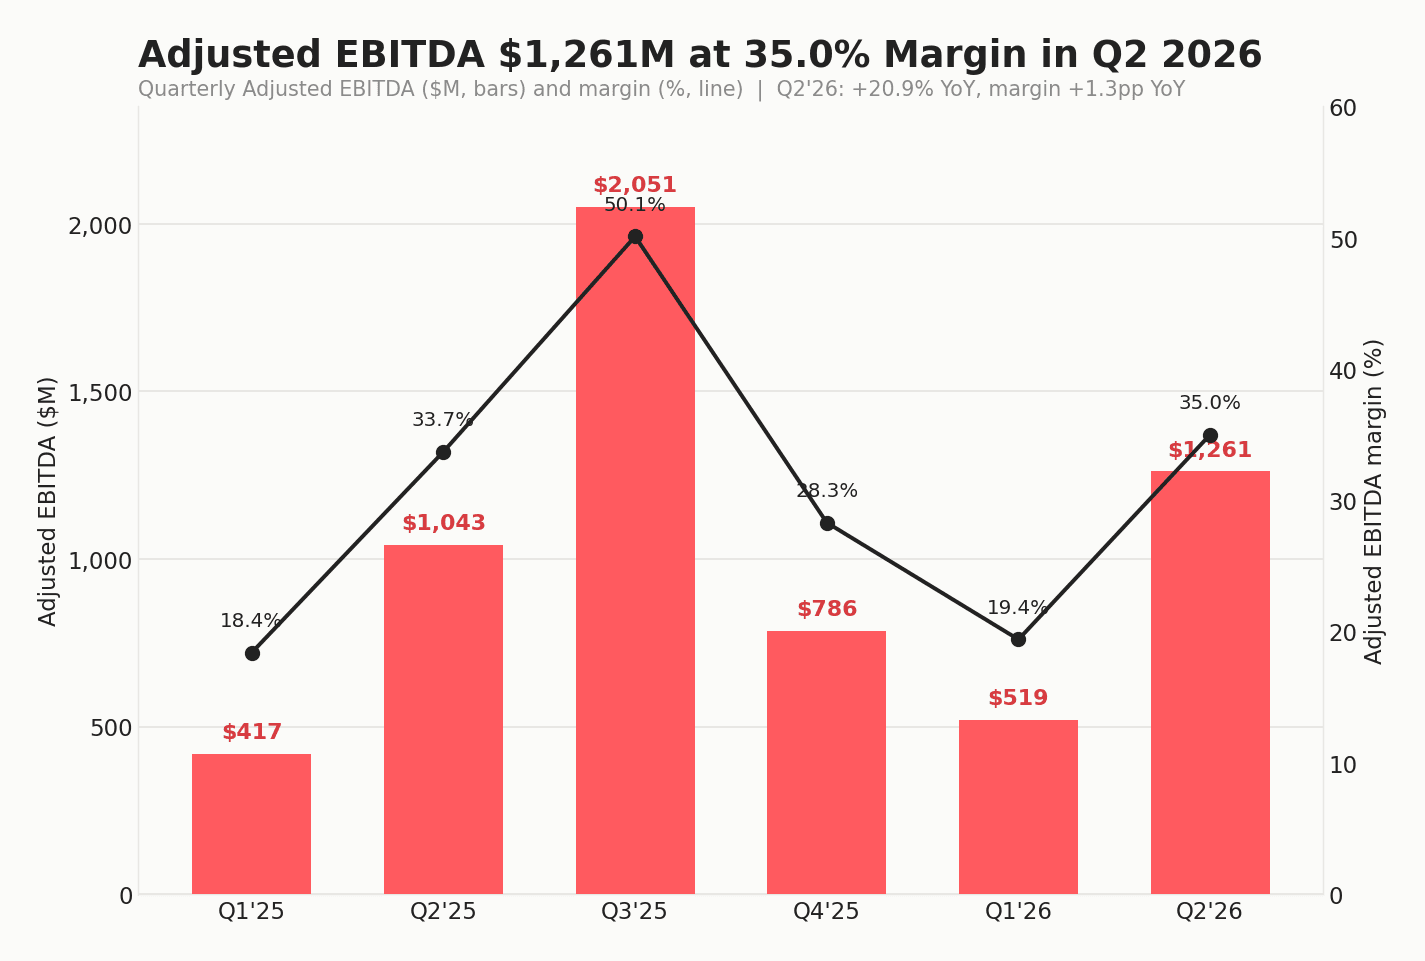
収益性も売上とともに拡大しました。調整後EBITDAは21%増の12.6億ドルとなり、利益率は35.0%へと前年同期比1.3ポイント上昇しました。GAAP純利益は8.16億ドル、利益率22.6%でしたが、この数字には前年度の税金に関する新たに公表されたガイダンスに紐づく7,700万ドルの税務上のメリットが含まれています。フリーキャッシュフローは12.5億ドル、利益率35%で、Airbnb はわずか1,700万ドルの設備投資でそのほぼ全額を現金に転換しました。同社は当四半期に11億ドルの自社株買いを実施し、なお34億ドルの自社株買い枠を残しており、2022年末に買い戻しを開始して以来、完全希薄化後の株式数を約10%削減しています。
こうした効率性の一部は、経営陣が投資家に気づいてほしい物語でもあります。Airbnb は自社を「AIネイティブ」企業として作り直したと表現し、数字も添えました。AIサポートアシスタントはいまや50以上の言語に対応し、約45%の問い合わせを人間のオペレーターなしで解決しており、これが1予約あたりのカスタマーサポート費用を前年同期比で約16%押し下げるのに寄与しました。
上方修正、その反応、そして反論
Airbnb は通期見通しを引き上げ、売上成長率を少なくとも十数%台半ばへ、調整後EBITDA利益率の下限を従来の少なくとも35%から少なくとも35.5%へと引き上げました。第3四半期については売上を46.9億〜47.7億ドルと、アナリスト予想の約46.1億ドルを上回る水準でガイドしましたが、マーケティングと技術への支出のタイミングにより、利益率は前年同期比でわずかに低下すると付け加えました。
反応は明確にポジティブでした。決算前に151.64ドルまで下げて引けていた株価は、翌日には約10%高い167.50ドル近辺で取引されました。セルサイドのセンチメントは決算前からすでに高まっており、Jefferies(175ドルへ)、UBS(163ドルへ)、Baird(160ドルへ)の目標株価引き上げに加え、Oppenheimer と Cantor Fitzgerald による格上げがありました。
弱気論が消えたわけではありません。Morgan Stanley は唯一のアンダーウェイトを維持し、目標株価125ドルのもと、株価収益率で約37倍、Booking Holdings をも上回る Airbnb のプレミアム倍率は、足元の成長では正当化できないと位置づけています。米国需要の減速は繰り返される懸念であり、共同創業者やCEOによる大口売却を含む決算前の大量のインサイダー売却は、ファンダメンタルズとは無関係のセンチメント面の重しとなっています。
まとめ
過去最高の売上は株価を動かした見出しですが、Airbnb が報告したなかで最も興味深い点ではありません。同社は、ホテルやサービス、そして使い勝手が向上したアプリを通じて新しい旅行者を安価に呼び込み、彼らを利益の源泉である住宅宿泊へと転換できることを示しています。ホテルが住宅の3倍速で成長していること、ホテル宿泊客の3分の1が住宅へ移っていること、そして4年ぶりの速さとなった初回予約者の伸びは、いずれも同じ方向を指し示しています。プレミアムなバリュエーションが保たれるかどうかは、米国需要のトレンドと、AI主導の効率化がどれだけ最終利益に届くかにかかっています。より詳しくは、Airbnb の2026年 Q2 株主向けレターとIRサイトをご覧ください。