Airbnb 2026 年度 Q1:新興市場が成長エンジンに、毛利率の物語を見落とすな
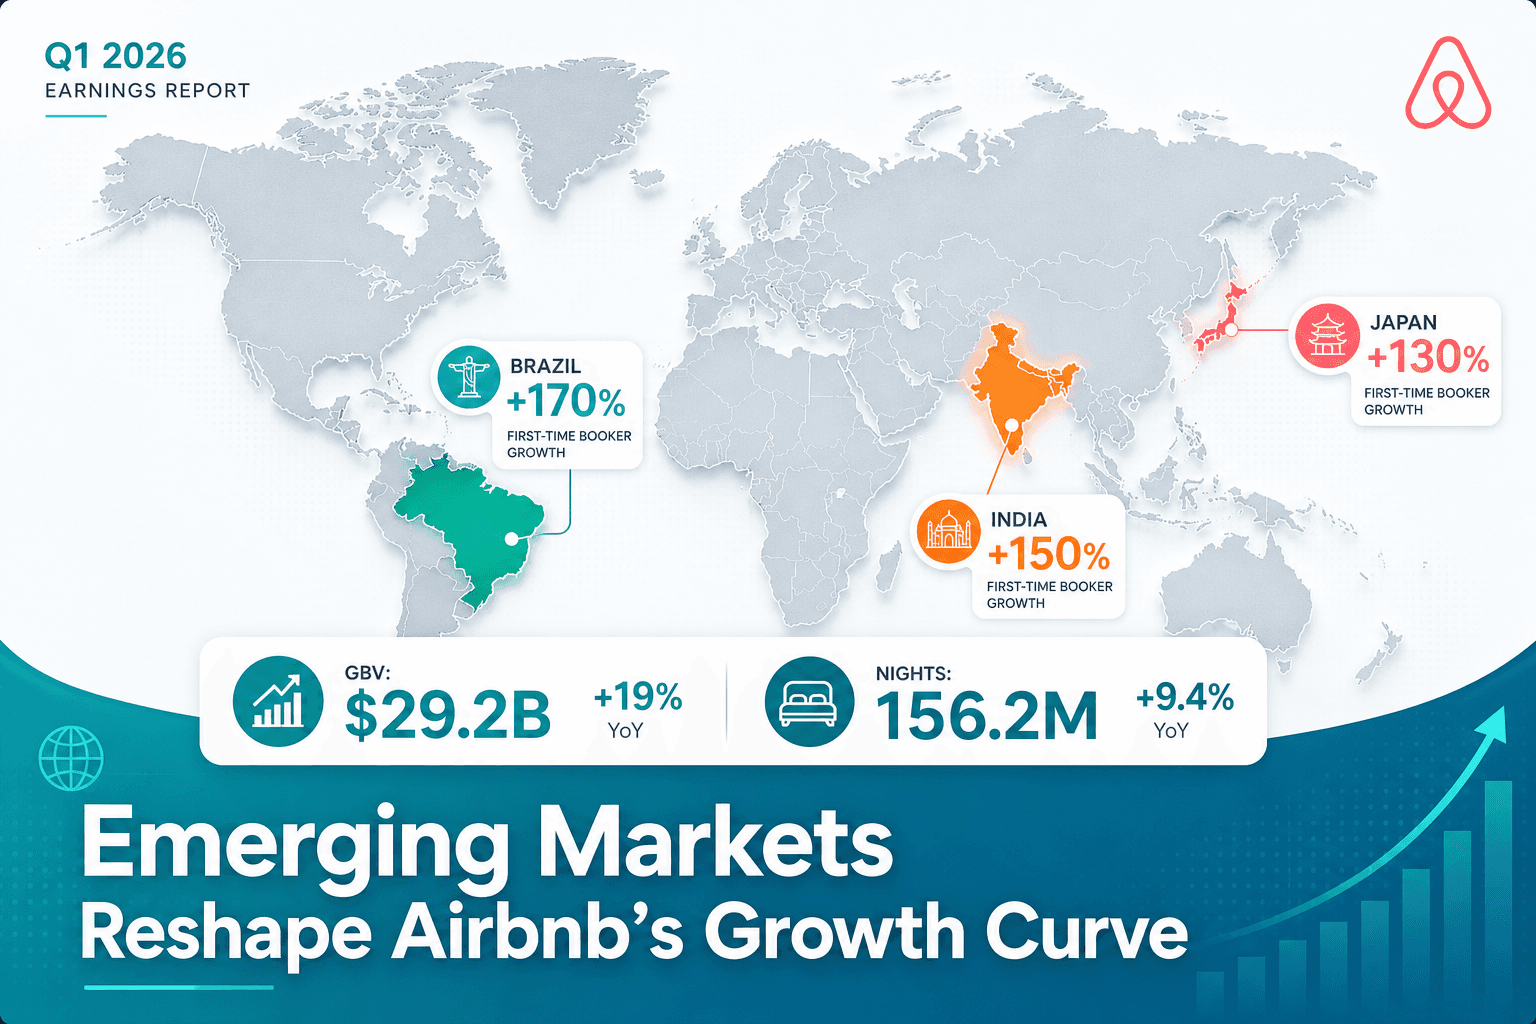
新興市場の転換点
Airbnb は 5 月 7 日に 2026 年度 Q1 を報告しました。見出しは旅行テク業界を観察する投資家にはおなじみに聞こえます:営収がコンセンサスを上回り、ガイダンスを引き上げ、需要は堅調です。しかし収益電話会議に隠された指標は、今後 5 年間の強気論全体を再形成するでしょう。
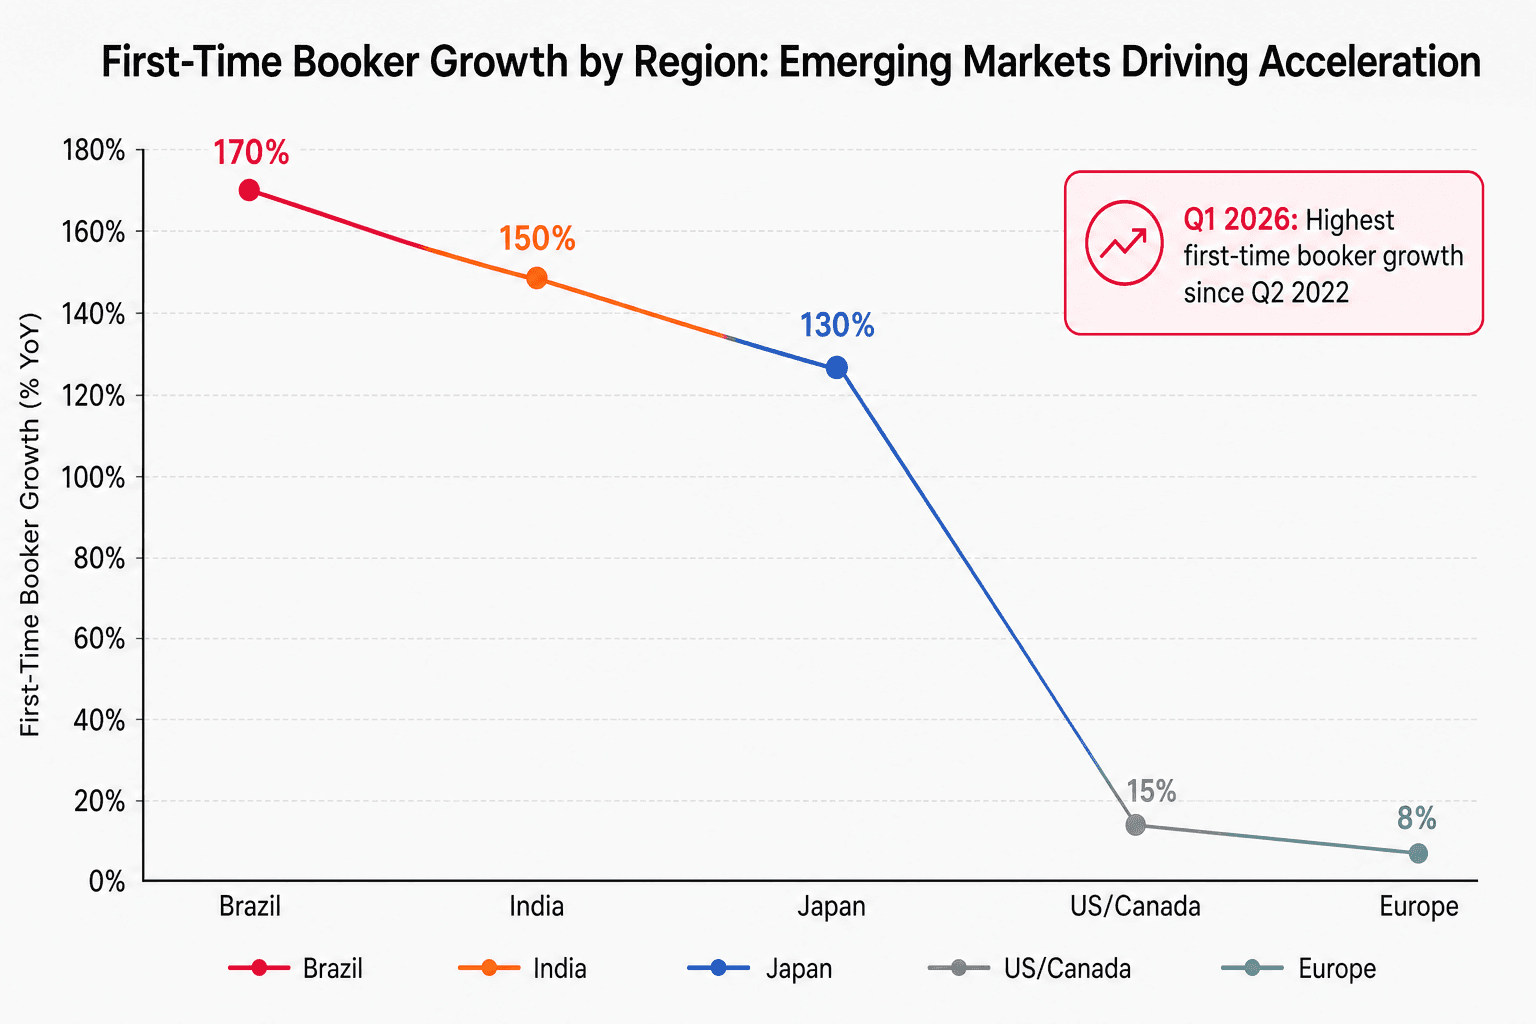
ブラジルの初回予約者成長は 年間 170% に達しました。インドは 年間 150% 増 です。日本は 年間 130% 増 です。これは単一四半期の異常ではありません。これは Airbnb が 2022 年 Q2 以来公開企業として記録した最高の初回予約者成長率です。その時点はパンデミック後の消費者旅行回復の低迷期でした。その意味は明確です:Airbnb は新興市場のコードを破り、地理的拡張の初期段階にあり、対応可能市場のサイズを 2 倍にする見通しを持っています。
これが 5 月 7~8 日の株価を 2.6% 上昇させた物語です。これはまた、経営陣がなぜ 5.6% の ADR 割引を受け入れ、投資家に心配するなと告げるのかを説明しています。
数字の詳細説明
| 指標 | 2026 年 Q1 | 前年同期比 | コンセンサス比 |
|---|---|---|---|
| 営収 | 26.8 億ドル | +18% | +0.6 億ドル上回る |
| 総予約価値 | 292 億ドル | +19% | — |
| 予約夜泊数 | 1.562 億 | +9.4% | — |
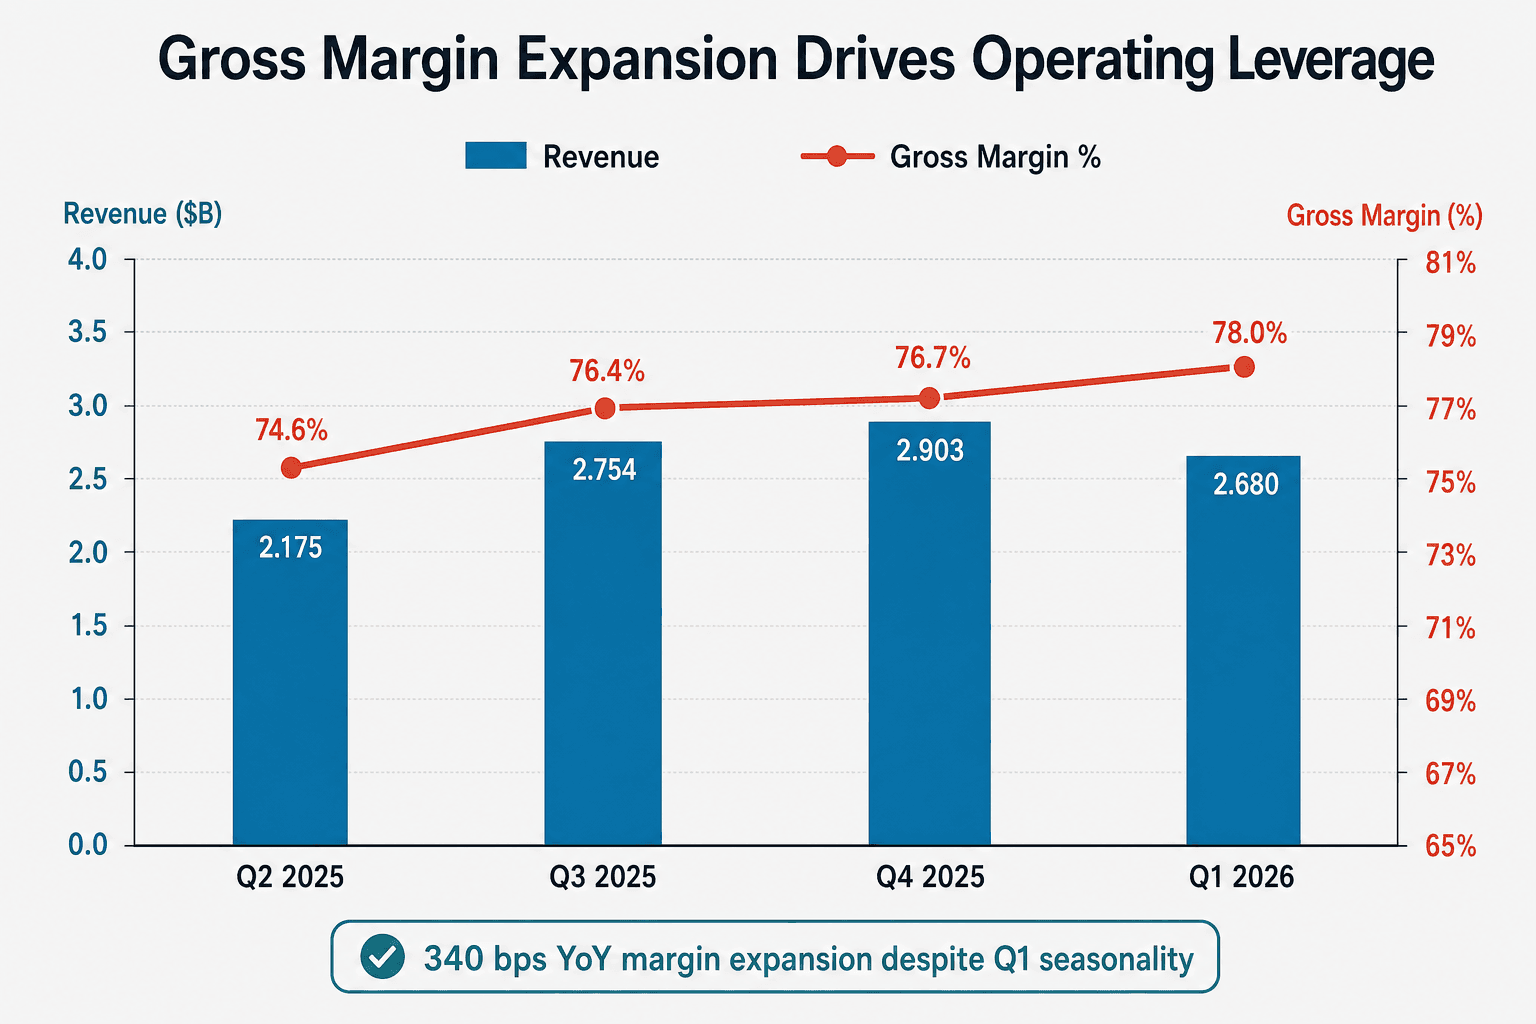
| 毛利率 | 78.0% | +340 ベーシスポイント | — |
| 営業利益率 | 43.0% | +730 ベーシスポイント | — |
| 希薄化後 1 株当たり利益 | 0.26 ドル | +18% | −0.03 ドル下回る |
| フリーキャッシュフロー | 13.62 億ドル | +24.6% | — |
営収の好結果は見出しですが、毛利率の拡大が物語です。毛利率 78% は Airbnb が 2024 年のピークで達成した水準に近づいています。違いは:2024 年はピーク時の需要価格設定と高 ADR ミックスから生じました。2026 年 Q1 は、意図的な ADR 低下と低 ADR 市場への地理的ミックスシフトにもかかわらず達成されています。
それが構造的な毛利率拡大の定義です。
総予約価値の物語:19% 成長のように見える 9% の夜泊数成長
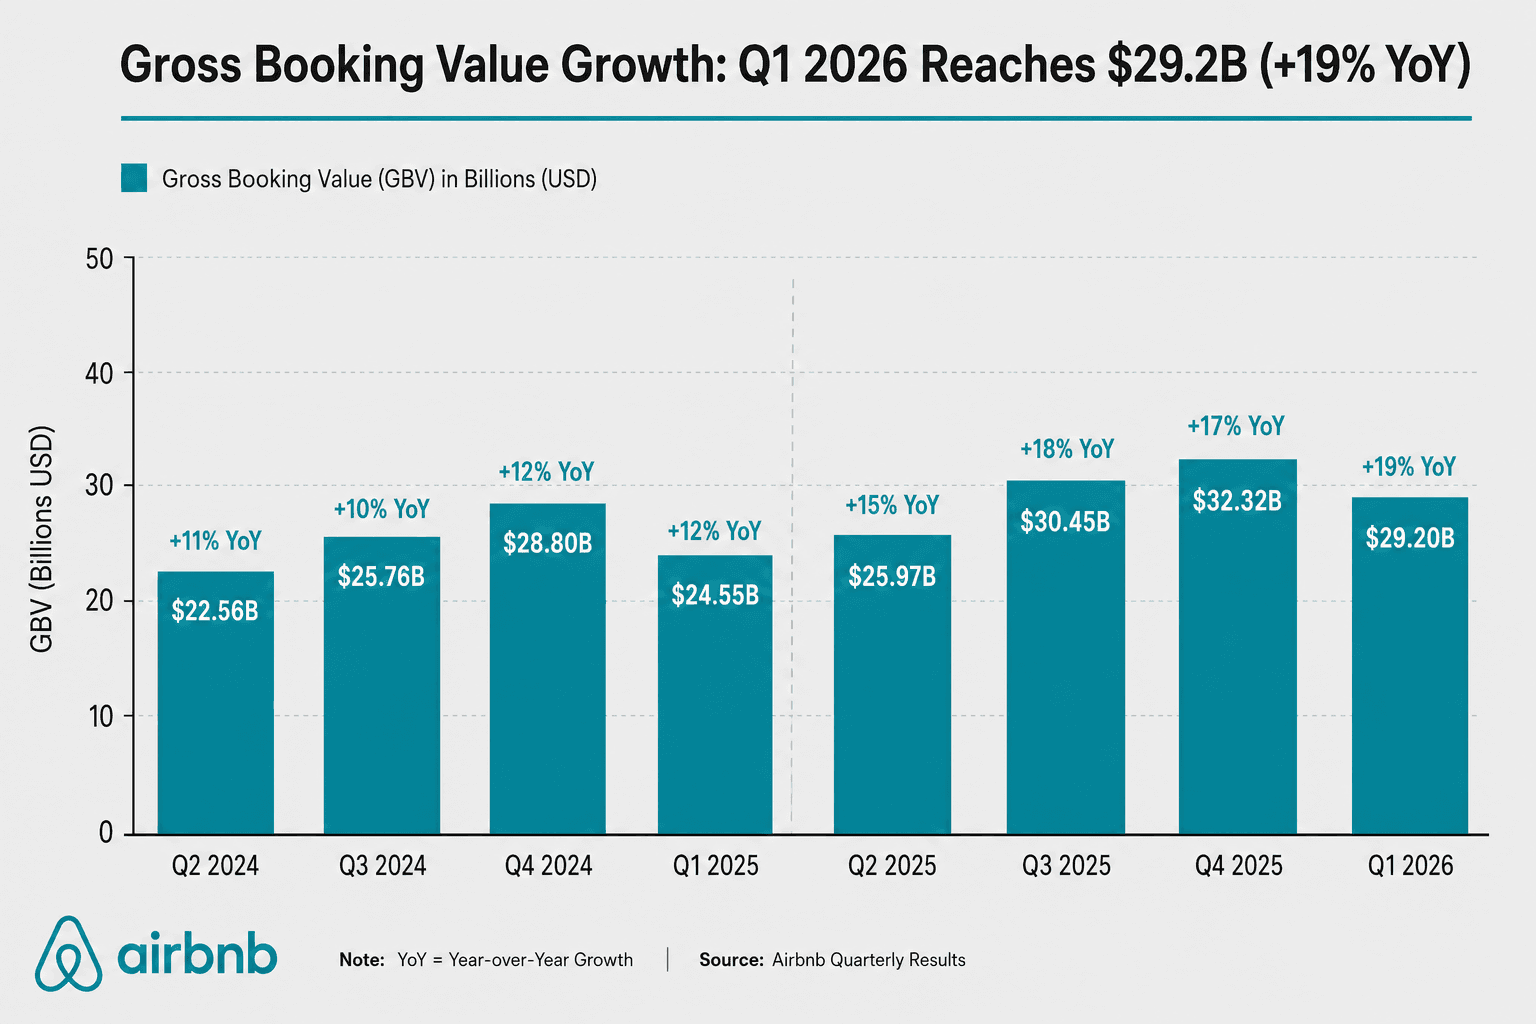
総予約価値は前年同期比 19% 成長しましたが、予約夜泊数は前年同期比 9.4% 成長にとどまりました。ギャップは ADR です:前年同期比 5.6% 低下。これは通常、成長ストーリーを台無しにするヘッドウインドです。しかし Airbnb の経営陣はそれを 戦略 として表現しました。夜泊数は 9.4% 成長。手数料率は 14.1% に保つ(前年同期比で安定し、前年同期比わずか 10 ベーシスポイント低下)。総予約価値は 19% 成長。
計算:ADR が低下しても、各夜泊はより高い利益率のエクスペリエンス、Plus 会員プレミアム、プラットフォーム補助サービス(ホスト保険、ゲスト保護など)を通じた、より効率的な収益化を得られます。夜泊数成長 + 手数料率の安定性 + 利益率組成シフトを組み合わせると、単位経済学を保ったまま 19% の総予約価値成長が得られます。
地政学的逆風の中での予約夜泊数の耐性
予約夜泊数は 1.562 億に達し、前年同期比 9.4% 成長しました。この見出しは、その背後にある実際の印象的な仕事を隠しています:2026 年 Q1 は欧州・中東およびアジア太平洋地域でキャンセル率の「やや上昇」を経験しました(イラン関連の緊張)。経営陣はこれを国際予約への約 75 ベーシスポイントのヘッドウインド として定量化しました。それでも需要は堅調でした。
なぜですか?新興市場が補おうとしているからです。ブラジル、インド、日本は絶対的な予約量において十分な規模に成長したため、成熟したヨーロッパへの 75 ベーシスポイントのヘッドウインドがグローバル成長率を台無しにすることはできません。下のチャートがその構成を示しています:
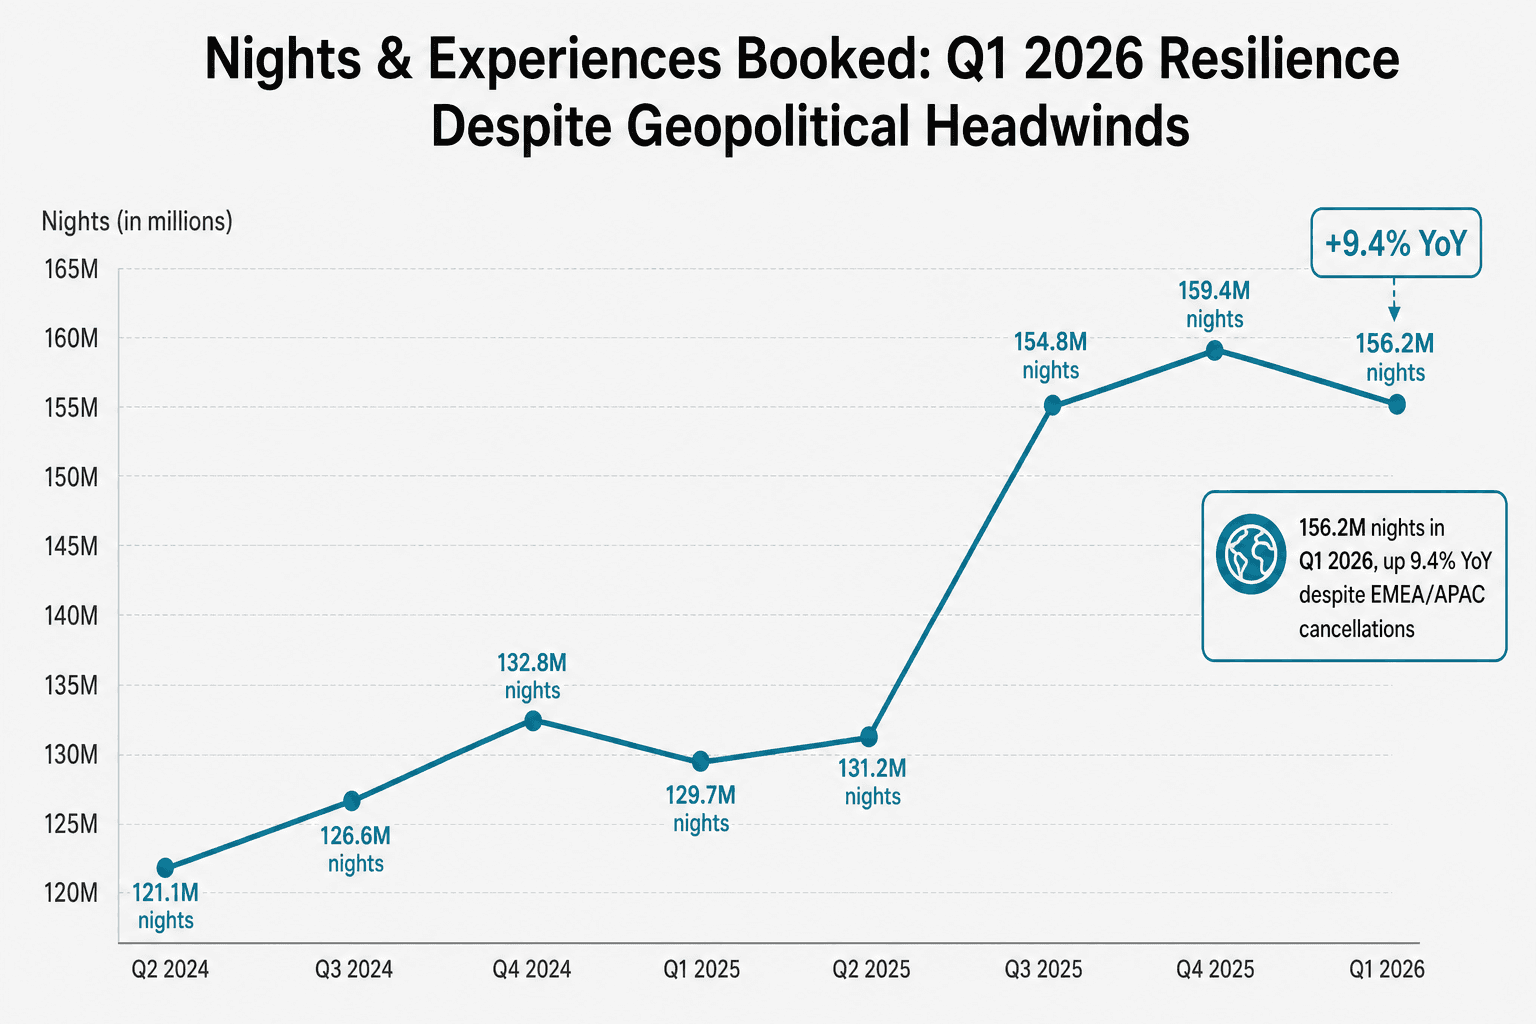
これは地理的集中リスクを軽減しようとしている企業から見たいのです。ヘッドウインドにもかかわらずの成長ではなく。多様化がいま集中的なショックから保護する成長です。
強気論の厳密化されたリスク評価
Airbnb の株は現在、企業価値/売上高 8.3 倍で取引されています。つまり、2026 年営収のおよそ 8.5 倍の隠含倍数です。この倍数は、新興市場の成長が減速しない、手数料率が安定し、会社が同時に利益率を拡大しながら国際インフラに投資できることを前提としています。これらの仮定のいずれかが破れると、倍数圧縮は実存的なリスクです。
2 つの具体的な落とし穴:
1. 新興市場同期解約率。 初回予約者の成長は驚くべきものですが、これらのユーザーが成熟するとどうなるでしょうか?ブラジルのユーザーは米国のユーザーと異なる解約曲線(より低いライフタイムバリュー)を持つ可能性があります。経営陣は新興市場コホートの NPS が強いことを強調していますが、これは 12~24 ヶ月間の検証論文であり、確定済みではありません。
2. ADR の安定性。 計画は房価の低下と引き換えに予約数と手数料率の安定性を得ることです。房価が前年同期比 8% 以上低下し続ければ、「組成シフト」の物語は信頼性を失います。Q2 の出力に目を光らせてください。房価が前年同期比 8% 以上低下すれば、強気論は信頼性を失います。
2026 年に注視すべき事項
2026 年 Q2(7 月決算):パリオリンピック(Q2/Q3 境界)は夏の予約を推し進めるはずです。経営陣の Q2 ガイダンス 35.4~36 億ドル(前年同期比 14~16% 増)は保守的に位置付けられており、オリンピックが実現し、欧州・中東およびアジア太平洋地域のキャンセル率が予想より早く正常化すれば、アップサイドがあることを示唆しています。
Plus 会員浸透率:現在、ユーザーの約 8% と推定されます。2026 年末までに 10% 以上に達すれば、新しい価格設定力の物語(より高いライフタイムバリューの可視性)が解き放たれます。
エクスペリエンスを重大なセグメントとして:コア夜泊数の 3 倍の速度で成長しています。営収への影響はまだ軽微ですが、2026 年末までにエクスペリエンスが予約価値の 5~7% に達すれば、それは新しい成長ベクトルです。
外国為替ヘッドウインド:国際営収は総予約価値の 50% です。米ドルが強いままなら、Airbnb は 50 ベーシスポイントの FX ヘッドウインドを内蔵しています。ドルが弱くなれば、上昇の驚きになるでしょう。
最もクリーンな見方
新興市場への拡大は現実的で、持続的です。企業全体の成長軌道を再形成するのに十分な規模に成長しています。この戦略を追求する際の手数料率の安定性と利益率の拡大は、Airbnb が単位経済学と引き換えに成長を追求していないことを証明しています。むしろ、房価を予約数と引き換えにしながら、他はすべて一定に保っています。これはその通り、成熟したプラットフォームが行うべきことです。株式は 5 月 8 日にこれを反映し、ウォール街は Airbnb を 2026~2027 年向けの「より高成長 + より低リスク」名として現在価格設定しています。
倍数が保つかどうかは、Q2 以降の実行に左右されます。しかし転換点は本物です。