Apple、過去最高の6月期。それでも株価は下落した
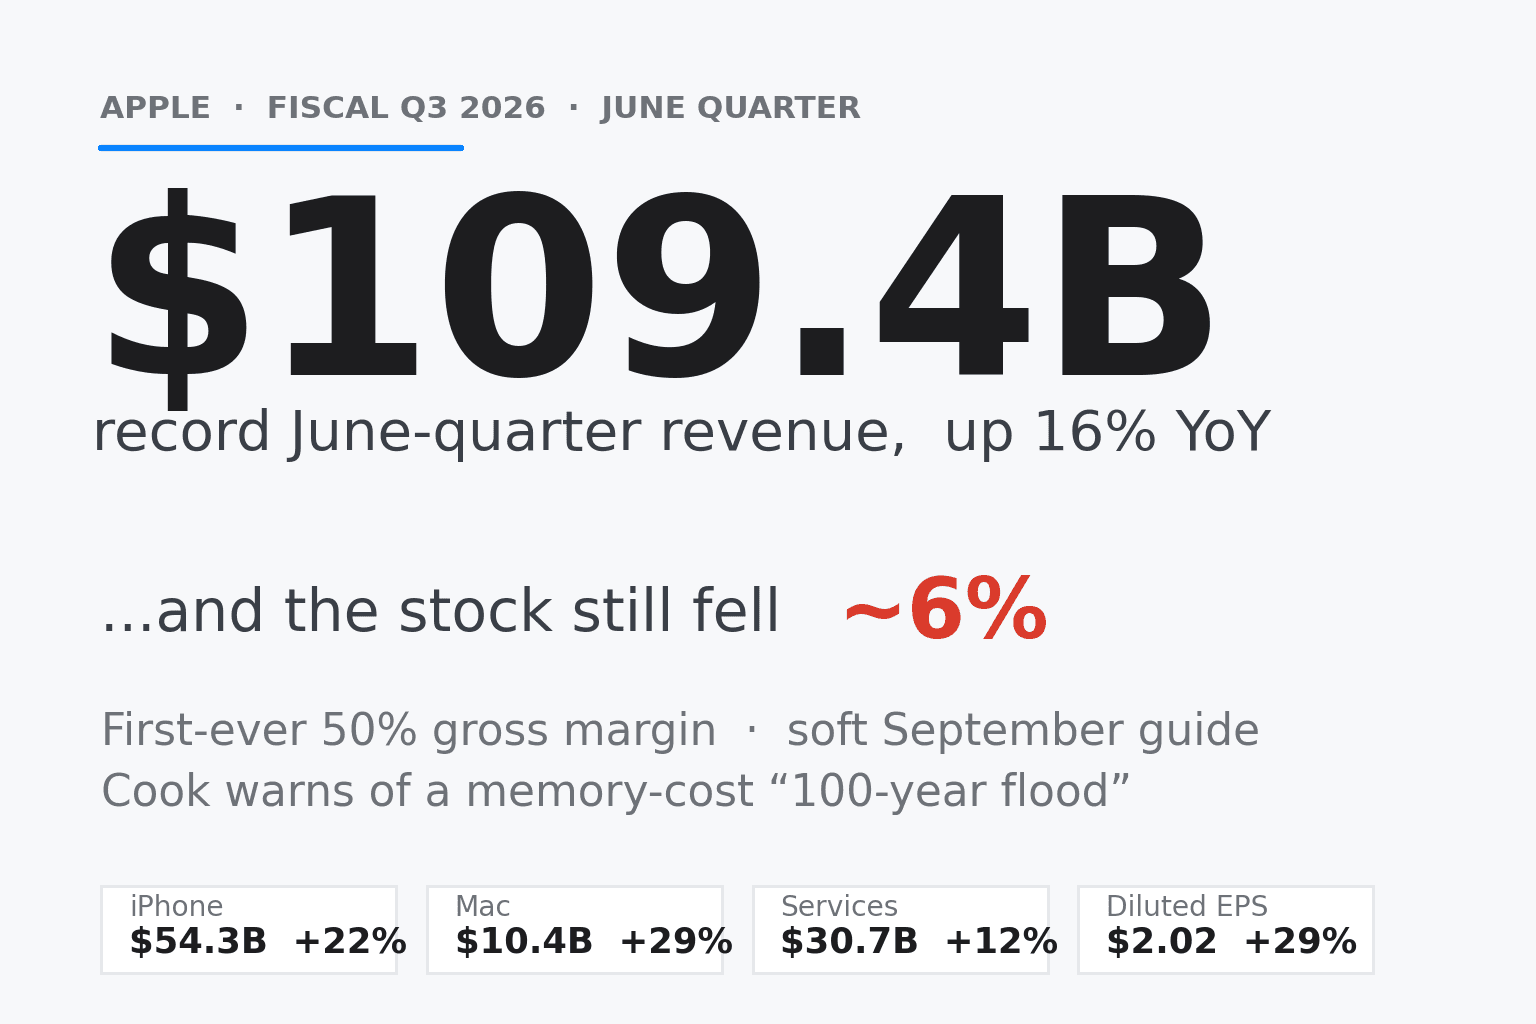
Appleは6月期でこれまで一度も成し遂げたことのない記録を打ち立てました。しかし市場は、その先に待つものを理由にAppleを罰したのです。
終了した四半期の数字は、ほぼ完璧に近いものでした。総売上は1,094億ドルで前年同期比+16%、同社史上最も強い6月期です。希薄化後EPSは2.02ドルで+29%。粗利率は50.06%と、報告ベースでAppleが50%を超えたのは初めてでした。iPhoneは543億ドルで+22%、Macは104億ドルで+29%。いずれもアナリスト予想を上回りました。
それでも株価は時間外取引で約6%下落し、1時間のうちに約3,900億ドルの時価総額を失いました。これはTim CookがCEOとして臨む最後の決算説明会でしたが、彼はその一部を割いて、誰も聞きたくなかった供給不足について株主に警告したのです。
ほぼすべての項目で過去最高の四半期
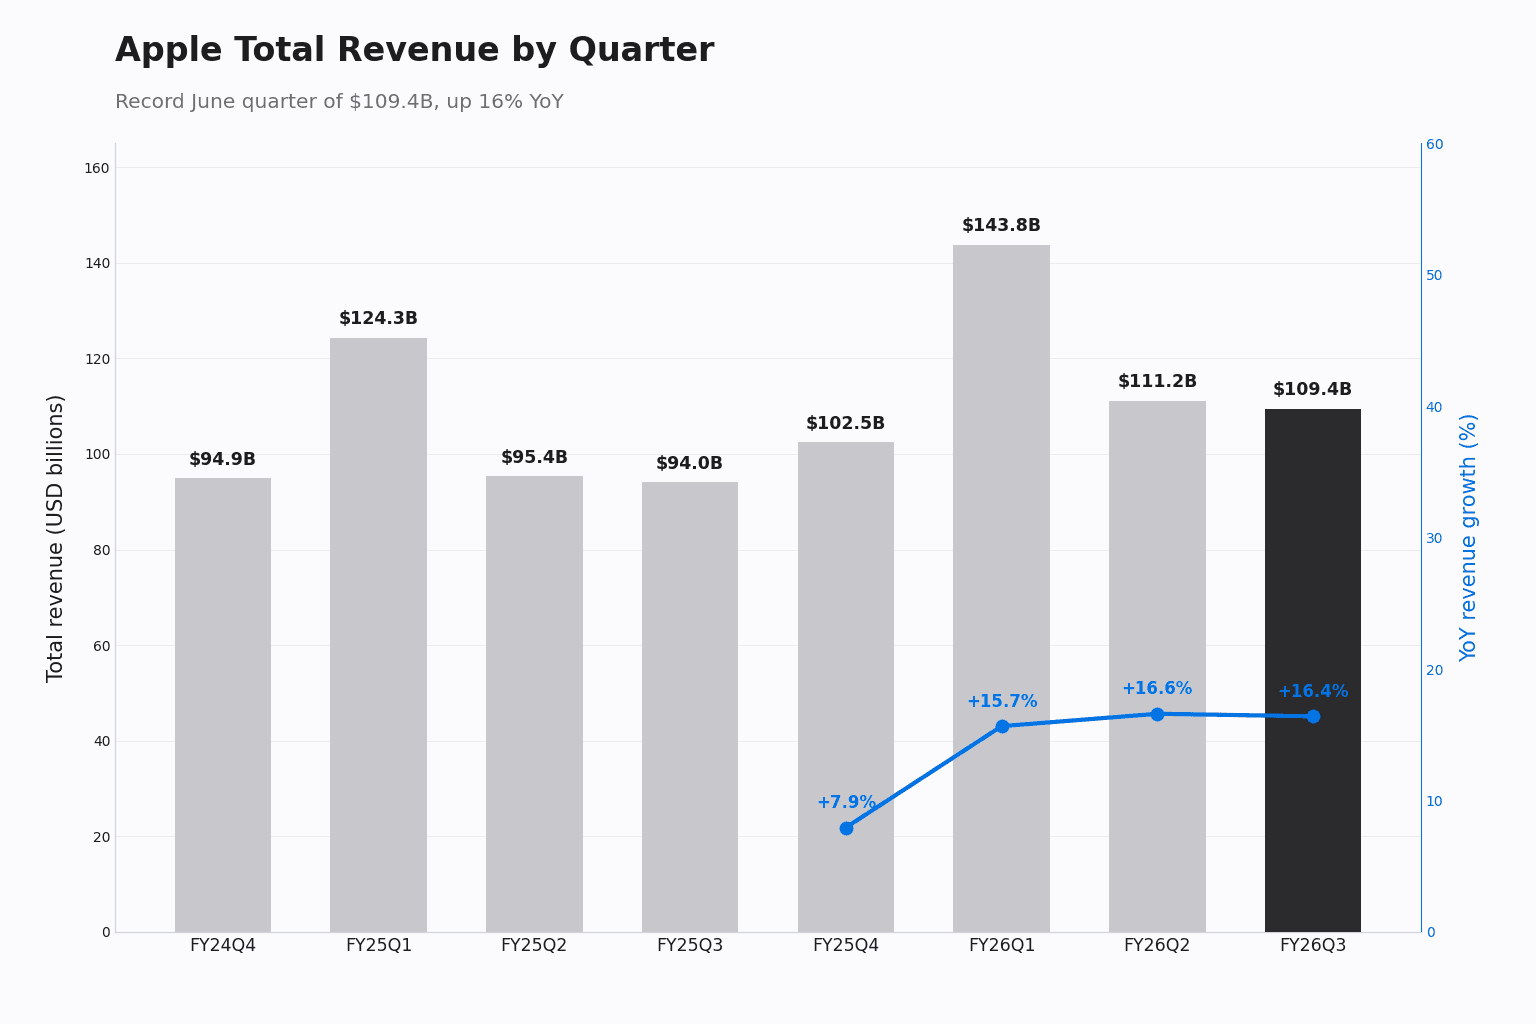
Appleの売上は季節によって大きく変動するため、12月の年末商戦のピークと比べるよりも、前年同期と比べるのが誠実な見方です。その基準では、1年前の940億ドルに対し1,094億ドルで16.4%の増加となり、成長は広範に及んでいます。地域セグメントはすべて二桁成長。iPhone、Mac、Servicesはそれぞれ6月期として過去最高を更新しました。営業キャッシュフローは約344億ドルと、6月期として過去最高を記録しました。
EPS 2.02ドルは市場が予想していた約1.89ドルを上回り、売上も約1,089億ドルのコンセンサスを超えました。終了した四半期そのものについては、文句をつけられる点はほとんどありませんでした。問題は、「終了した四半期」が株価を動かした要因ではなかったことです。
iPhoneとMacがけん引、弱点はiPad
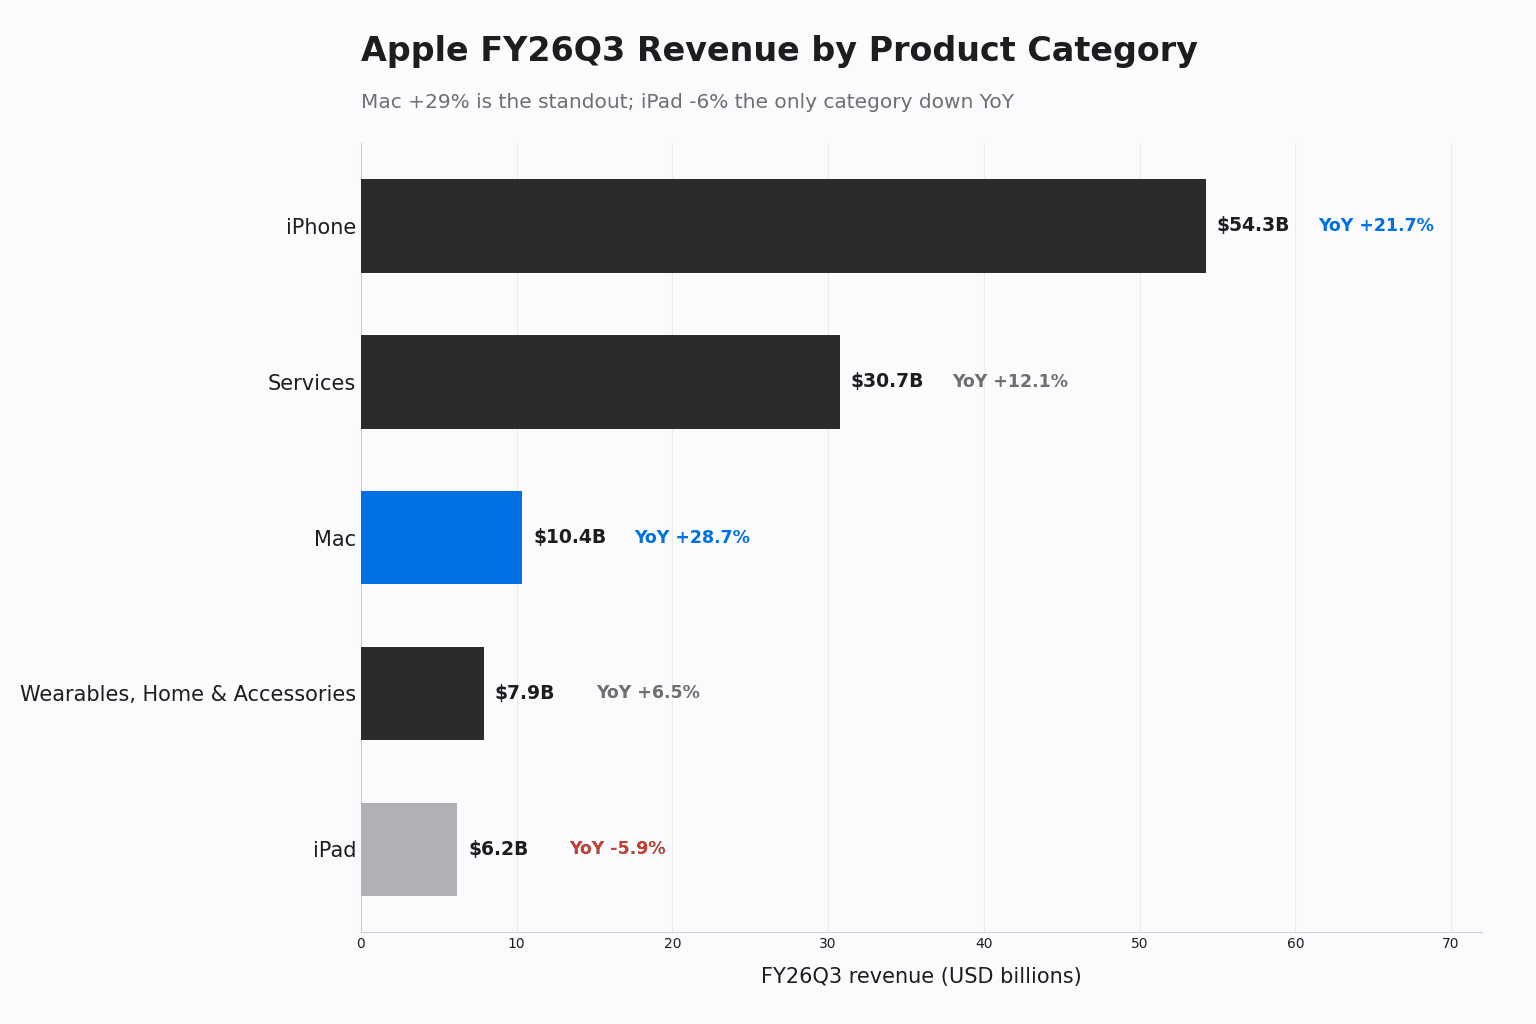
明確な上振れはハードウェアにありました。iPhoneは543億ドルで、現行ラインナップに支えられ予想の約536億ドルを上回りました。真のサプライズはMacで、104億ドルと前年同期比+29%、前四半期比+23%を記録。予想の約86億ドルを大きく上回り、最新のMacBookリフレッシュが原動力となりました。Macは売上構成比の9.5%まで上昇し、今回の対象期間で最も高い比率となった一方、iPhoneのドルベース売上が20%超伸びたにもかかわらず、iPhoneの構成比は49.6%まで低下しました。
すべてがうまくいったわけではありません。iPadは前年の大型リフレッシュの反動もあり前年同期比-6%の62億ドル、Wearablesは一桁成長にとどまりました。これらは小さな項目です。より大きな失望はServicesにありました。
ServicesとChina:需要の質での下振れ
Servicesは307億ドルと6月期として過去最高、+12%でした。しかし過去最高は上振れと同じではありません。市場は約312億ドルに近い数字を期待しており、12%の成長は同会計年度前半にAppleが記録した10%台半ばの水準から一段の減速です。経営陣は、ゲームの鈍化とApp Storeのビジネスモデル変更が重石の一部だと指摘しました。Servicesは強気シナリオにおける高利益率の複利成長エンジンであり、そこでの減速はハードウェア項目よりも厳しく精査されます。
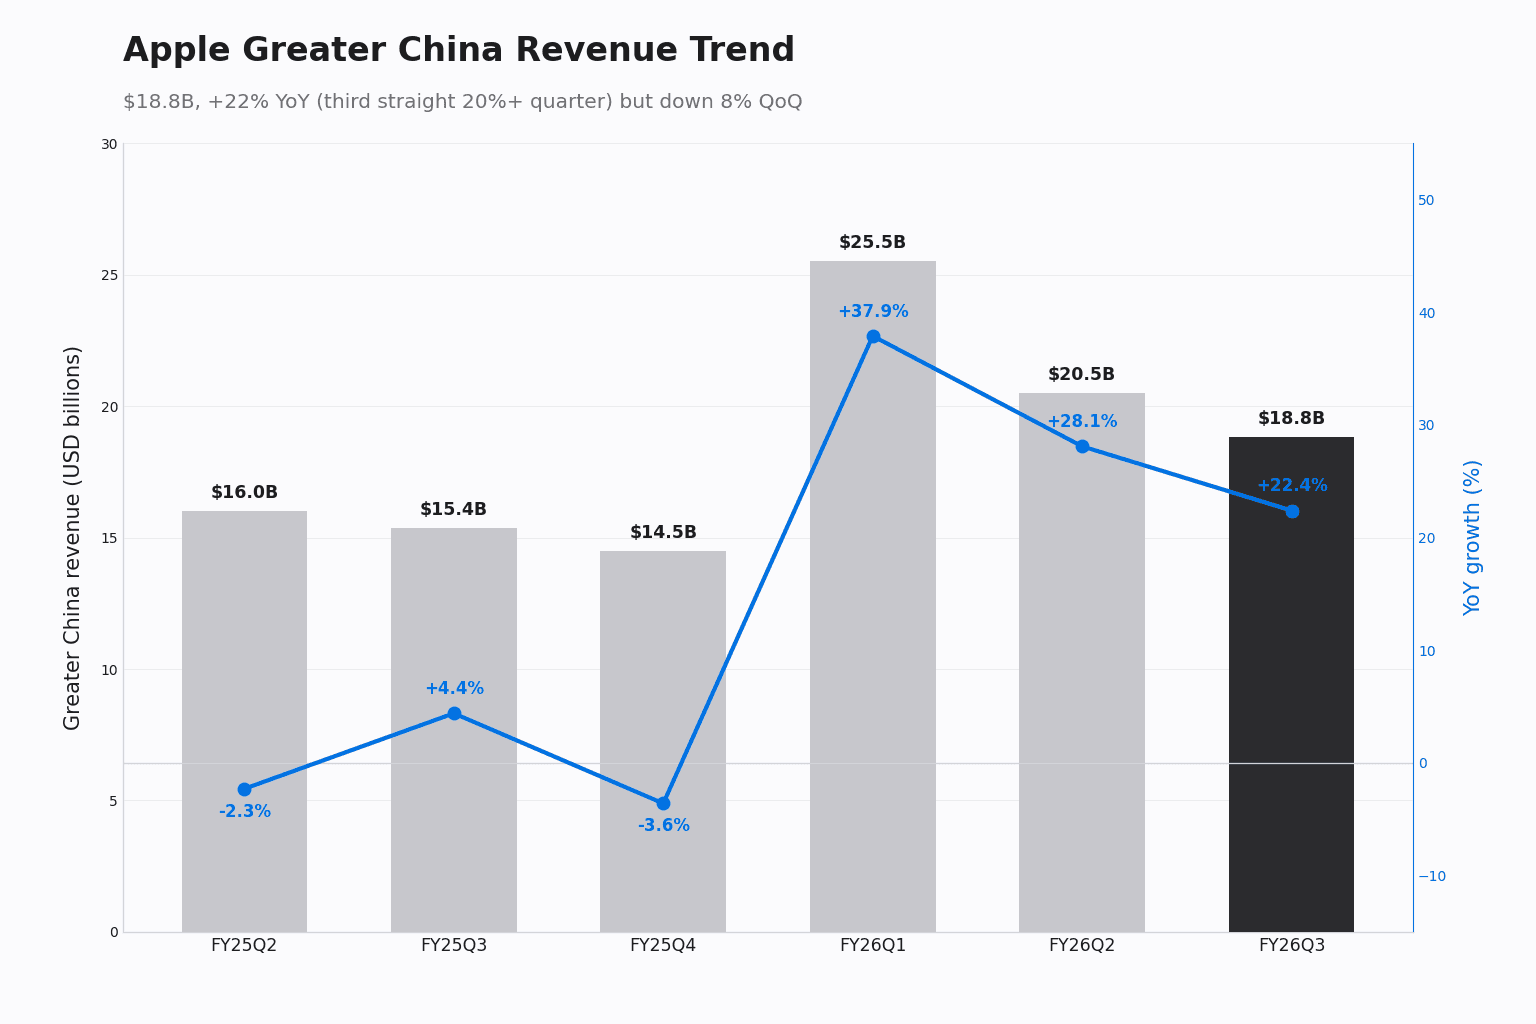
より興味深いのはGreater Chinaです。数字の上では強く見えます。188億ドルで前年同期比+22.4%、3四半期連続の20%超成長で、これはiPhone 12のサイクル以来Appleが達成した最も持続的なChinaの伸びです。しかし市場は約196億ドルを見込んでおり、このセグメントは前四半期から約8%減少しました。2年間にわたり横ばいからマイナスのChinaの数字が続いた後、期待値は上方に修正されており、今四半期は前年のハードルはクリアしたものの、アナリストのハードルはクリアできませんでした。
50%の利益率には注釈がつく
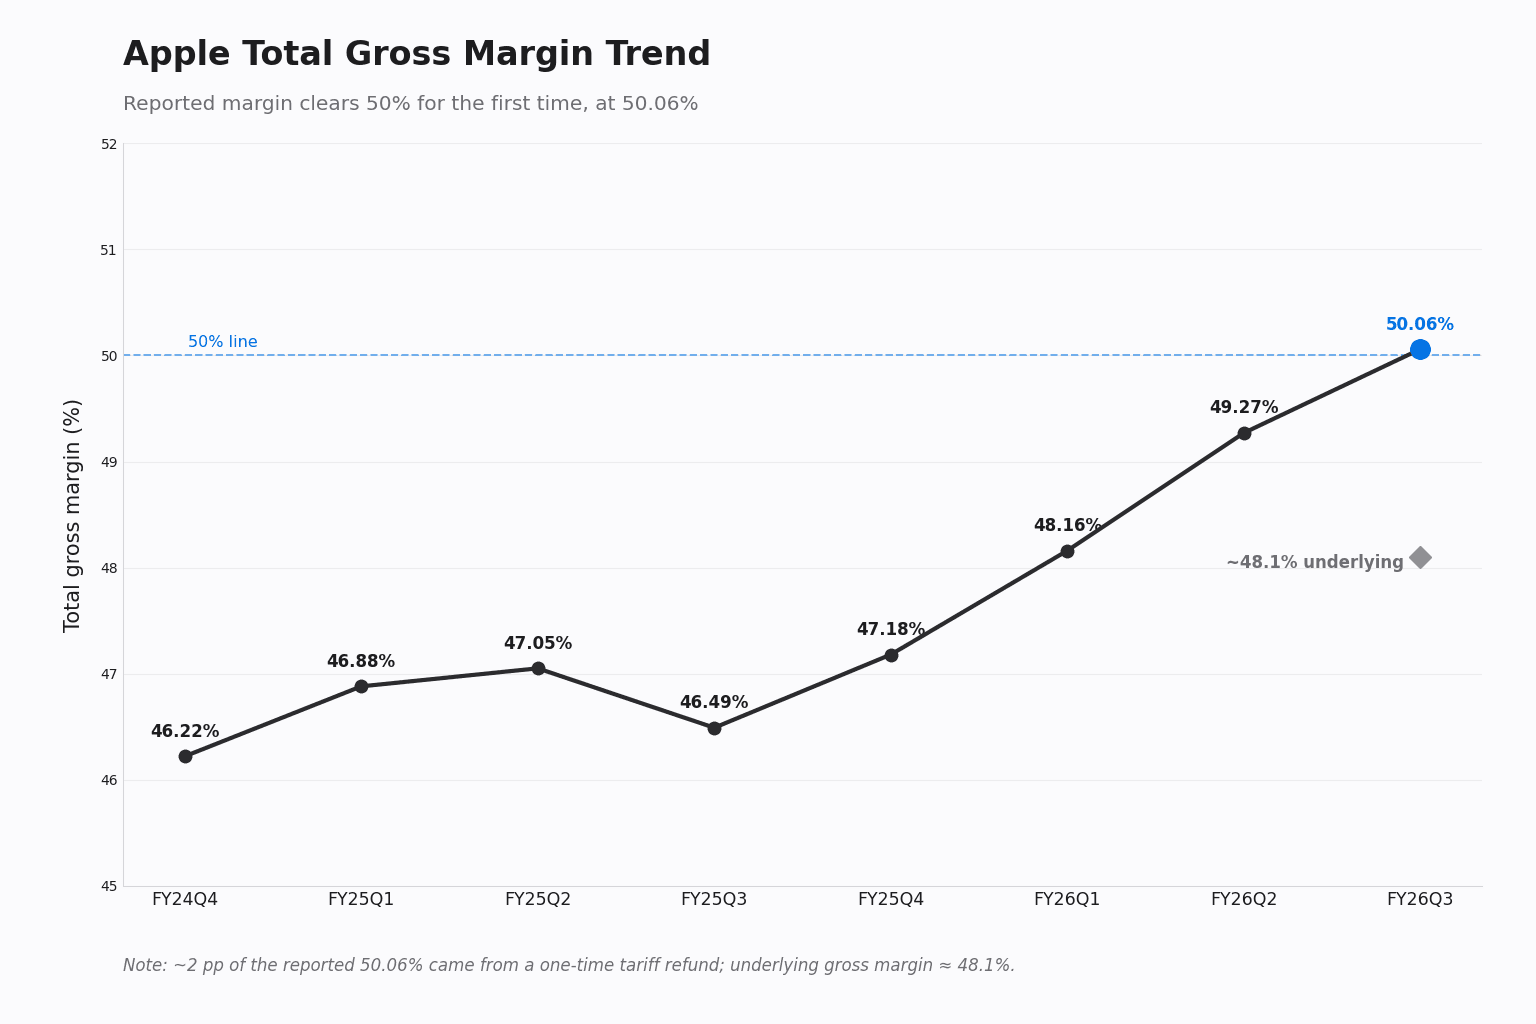
ここに、値するほどには報じられなかった詳細があります。Appleの見出しとなった粗利率50.06%とEPS 2.02ドルは、いずれも利益率で約2ポイント、EPSで約0.11ドルに相当する一時的な関税還付を含んでいます。これを除くと、基礎的な粗利率は48.1%に近く、基礎的なEPSは約1.91ドルでした。この効果は主にProductsの売上原価を通じて反映されており、Productsの粗利率が前年同期比で5ポイント超も跳ね上がったのはそのためです。
念のため言えば、基礎的な48.1%も6月期の基礎的な利益率としては依然過去最高であり、1.91ドルも同条件比較で約22%増です。しかしこれは恒常的な営業改善ではなく、「初の50%超」という見出しは、実力値が示す以上に見栄えよく映ってしまうのです。
株価が実際に下落した理由
過去最高は織り込み済みでした。AAPLは上場来高値付近の約340ドル、年初来で約22%上昇した状態で決算に臨んでおり、明確な上振れはすでに株価に入っていました。限界的な材料は見通しから来ました。Appleは9月期を前年同期比おおむね+9〜11%成長、中央値で約1,130億ドルとガイドし、市場が望んだ約1,149億ドルを下回りました。
そして弱めのガイダンスの理由が、この夜の最も記憶に残る一言でした。Cookはメモリ価格における「100年に一度の大洪水」、すなわちAIデータセンター需要によって増幅されたDRAMとNANDの不足について語りました。これが部品コストを押し上げ、旺盛なiPhone需要に対してAppleが9月期に実際に供給できる量を頭打ちにしているのです。同社はこれに備えて在庫を積み増しており、貸借対照表上の在庫は会計年度末の57億ドルから約111億ドルへ増加しました。MicronやSK Hynixといったメモリサプライヤーは、同じコメントを受けて時間外で上昇しました。Appleの利益率を圧迫するコスト圧力が、チップメーカーにとっては追い風となるためです。
まとめると、この決算は投資家に対し、弱めのガイダンス、ServicesとChinaという需要の質での2つの下振れ、そしてメモリコストという新たな利益率リスクを、完璧な内容を織り込んだ株価水準の下で突きつけました。オプション市場は約3.4%の変動を織り込んでいましたが、実際の下落幅はそのほぼ2倍でした。
Cook最後の説明会、Ternus最初の課題
タイミングがこの四半期に一層の意味合いを与えます。これはTim CookがCEOとして臨む最後の決算説明会でした。4月に発表された移行計画のもと、CookはExecutive Chairmanに就任し、John Ternusが2026年9月1日にCEOを引き継ぎます。この交代は事前に開示されていたため売り材料ではありませんでしたが、局面の枠組みを示すものではあります。R&Dは生成AIロードマップの資金として前年同期比で約32%増の約117億ドルとなり、これにはCookがWWDCで強調した「全く新しいSiri AI」も含まれます。Ternusはこの支出、メモリコストの圧迫、そして再加速が必要なServices部門を引き継ぎます。
アナリストの反応:需要ではなく供給
初期のセルサイドの評価は「後ろ倒しであって、毀損ではない」に傾きました。JPMorganのSamik Chatterjeeは決算後にいち早く動き、Buyを維持しつつ目標株価を345ドルから340ドルへ引き下げました。供給制約が売上を後の四半期に押しやっているのであって、需要の弱さを示すものではないと論じたのです。DeepwaterのGene Munsterはより率直に同じ点を指摘し、為替と供給制約がなければ9月期ガイダンスは約12%ではなくおよそ15%成長を示唆していただろうと見積もりました。決算前の目標株価は、JPMorganの約340ドルからWedbushの市場最高値400ドルまで幅がありました。強気派の反論には一貫性があります。制約がメモリ供給であるなら、大洪水が引いた後には取り込むべき需要が依然として存在するのです。
注目すべきポイント
次の決算を定めるのは3つの点であり、それはTernusにとってCEOとして初の決算となります。第一に、前四半期比での落ち込みが過ぎた後、Greater Chinaが20%超を維持できるのか、それとも過去2年の横ばいの数字へ逆戻りするのか。第二に、Servicesが10%台半ばの成長へ持ち直せるのか、それともゲームとApp Storeの重石が続くのか。第三に、そして最も重要なのは、一時的な関税還付の効果が剥落する中で、メモリコストの「大洪水」が実際にどこまで粗利率を削るのかです。この事業会社は、6月期として過去最高の決算を発表したばかりです。しかし市場はすでに、9月期へと関心を移しています。