Apple、史上最高の3月期:1,112億ドル——そしてTim CookのCEOとして最後の決算
AppleのFY2026 第2四半期決算には、方向の異なる2つのストーリーが同居しています。
ひとつは数字です。総売上1,112億ドル、前年比+17%。希薄化EPS 2.01ドル、前年比+22%。Servicesは過去最高。中華圏売上は205億ドルに戻り、前年比+28%。粗利率49.3%——3月期としてはApple史上最高の数字です。FY26 Q3ガイダンスは前年比+14%〜+17%で、市場予想は+9.5%でした。プレスリリースを上から下まで読んでも、ここ5年で最もきれいな「ビート&レイズ」になっています。
もうひとつのストーリーは、次の決算を誰が出すのか、です。4月20日——この決算の10日前——Appleは Tim Cook が2026年9月1日付で執行会長に就任し、Hardware Engineering担当シニアバイスプレジデントの John Ternus がCEOに就任すると発表しました。4/30の決算電話会議は、発表後初めての、そして実質的にCookが現役CEOとして主導する最後から2番目の場でした。Ternusは登壇していません。
市場の反応は折衷的でした。AAPLは翌営業日 +1.4%。オプション市場は事前に±3.5%程度を織り込んでいました。教科書的なビート&レイズと、教科書的な不安が同時に並んだ格好です。
5年で最もきれいなビート&レイズ
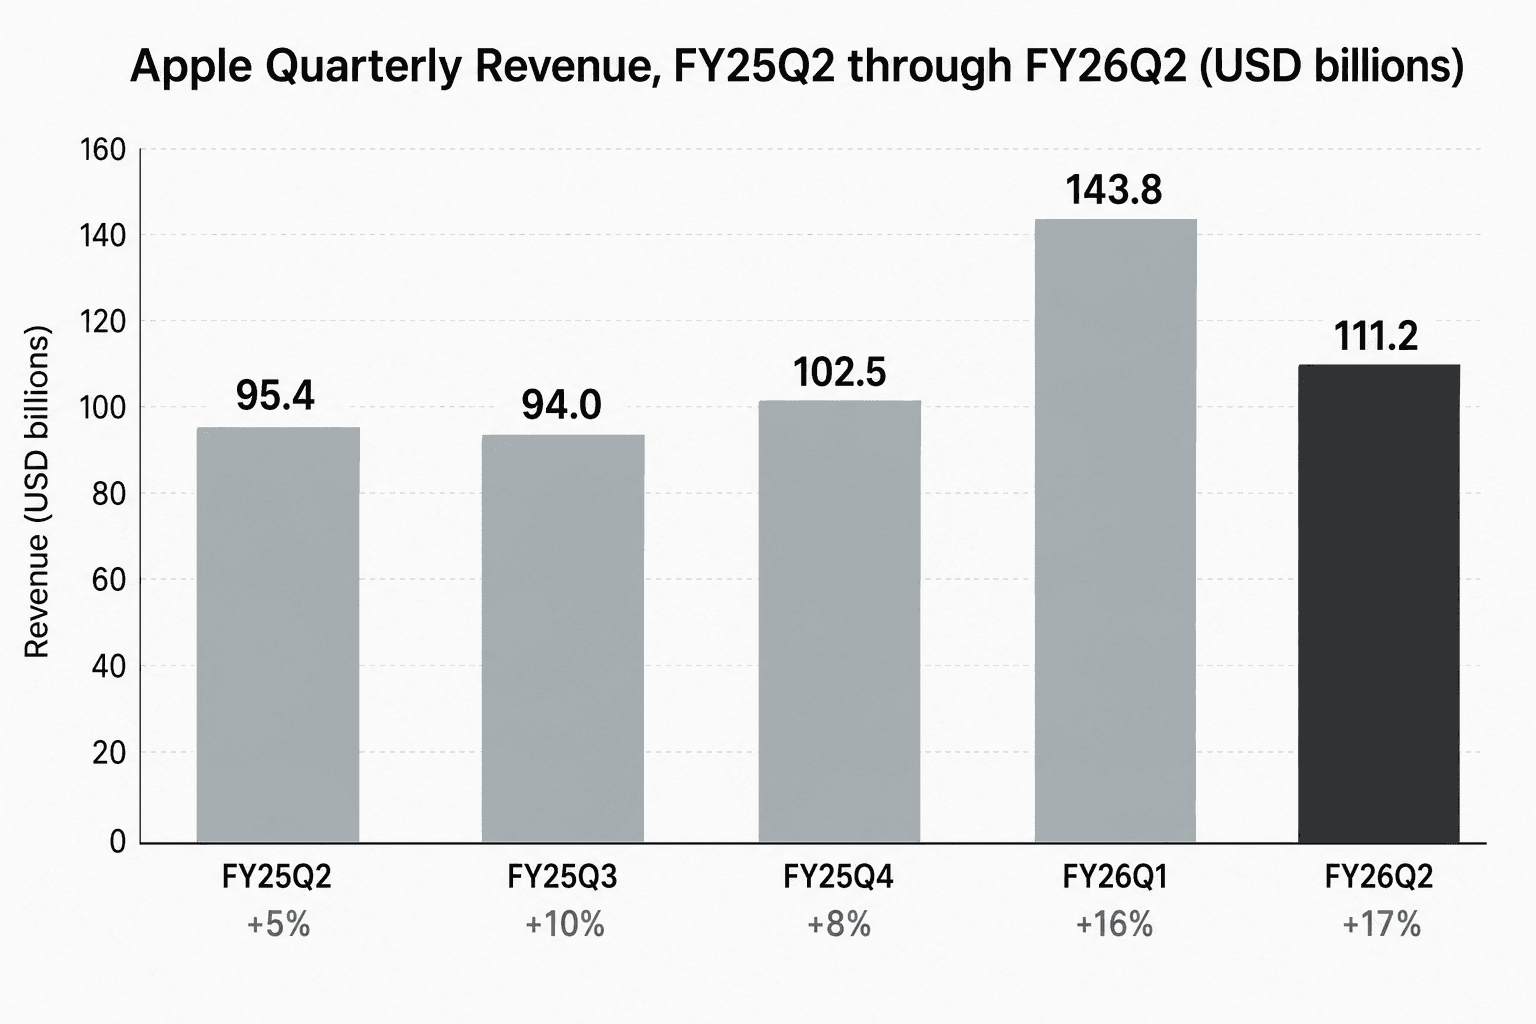
Appleの四半期売上は12月のホリデー商戦四半期に集中する構造です。FY26 Q2をFY26 Q1と比べれば、必ず -23% の前期比減になります。比較すべきは前年同期で、1,112億ドル vs FY25 Q2の953.6億ドル、前年比+16.6%です。
成長要因は単一エンジンではありません。iPhone売上は570億ドル、前年比+21.7%——3月期として過去最強の数字で、Cookが「Apple史上最も人気のあるiPhoneファミリー」と呼ぶ iPhone 17 シリーズに、四半期途中で iPhone 17e が加わったことが寄与しています。Mac売上は84億ドル、前年比+5.7%、MacBook Neoの投入が効いています。iPad売上は69億ドル、前年比+8.0%、M4搭載のiPad Air刷新によるものです。Wearablesは一桁成長です。
そしてServicesは310億ドル——過去最高、前年比+16.3%、粗利率76.7%(前年比+80 bps)。この粗利率は損益計算書の上段に効いてきます。会社全体の粗利率は49.3%(前年比+280 bps)、3月期として過去最高です。営業利益は359億ドル、前年比+21.3%。
FY26 上期(10月〜3月)のフリーキャッシュフローは783億ドル、設備投資のベースが重い前年比較に対しても+64%。今四半期、自社株買い枠が新たに1,000億ドル承認され、前回承認分の残枠に上乗せされました。
中国が戻ってきた
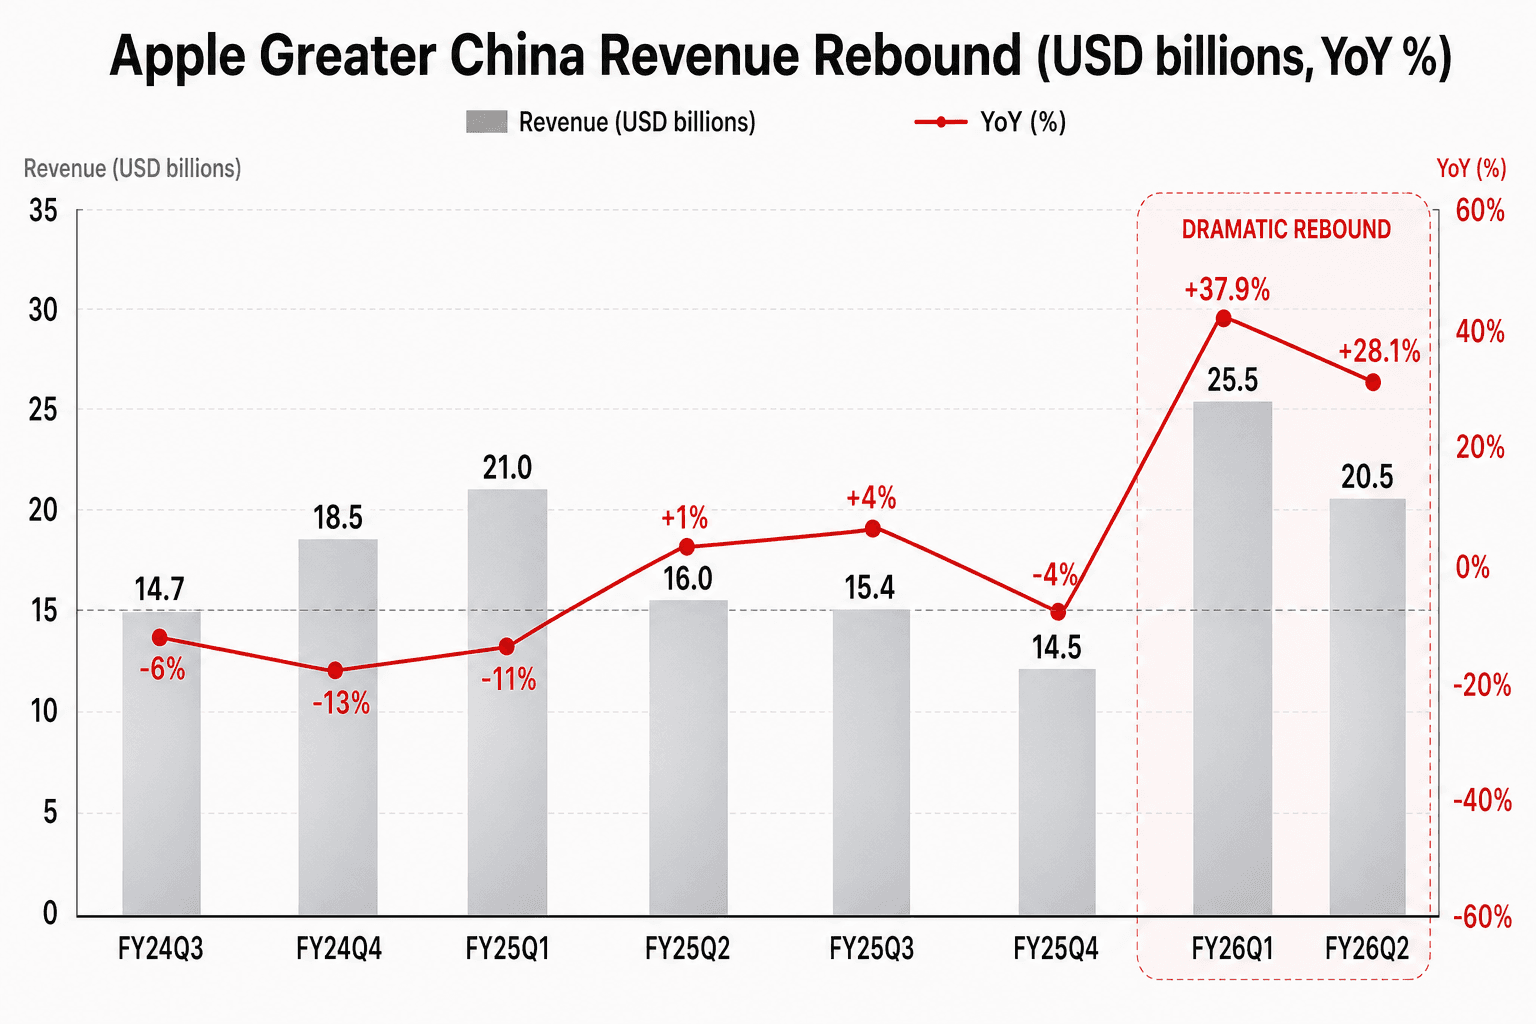
決算で最も議論を呼んでいるのが、中華圏売上の数字です。205億ドル、前年比+28.1%。+28%超の前年比成長は2四半期連続で、それ以前——FY23後半からFY25 Q4まで——はほぼ横ばいかマイナスでした。
働いている力は2つです。中国の地方政府による消費電子製品の補助金プログラムは2026年下半期まで継続され、特にハイエンドスマートフォンに有利です。そして iPhone 17 シリーズ、特に途中投入の iPhone 17e は、補助金の対象となる価格帯に綺麗にはまっています。
ベアケースはシンプルです——補助金は需要を前倒しさせる。連続2四半期の好調は階段ではなく台地かもしれない、というロジックです。ブルケースは、中国本土での iPhone シェアが2年以上ぶりの高水準にあり、いったん取り戻したシェアは簡単には吐き出さない、というものです。
Cookは電話会議で、中国のチャネル在庫は健全であり、days-of-supplyは「全地域でターゲット範囲内」と明言しています。これは単なるPRではありません。補助金主導の前倒し需要は、まずチャネル在庫の枯渇として現れるのが通常だからです。
プロダクトミックスはiPhone側に戻る
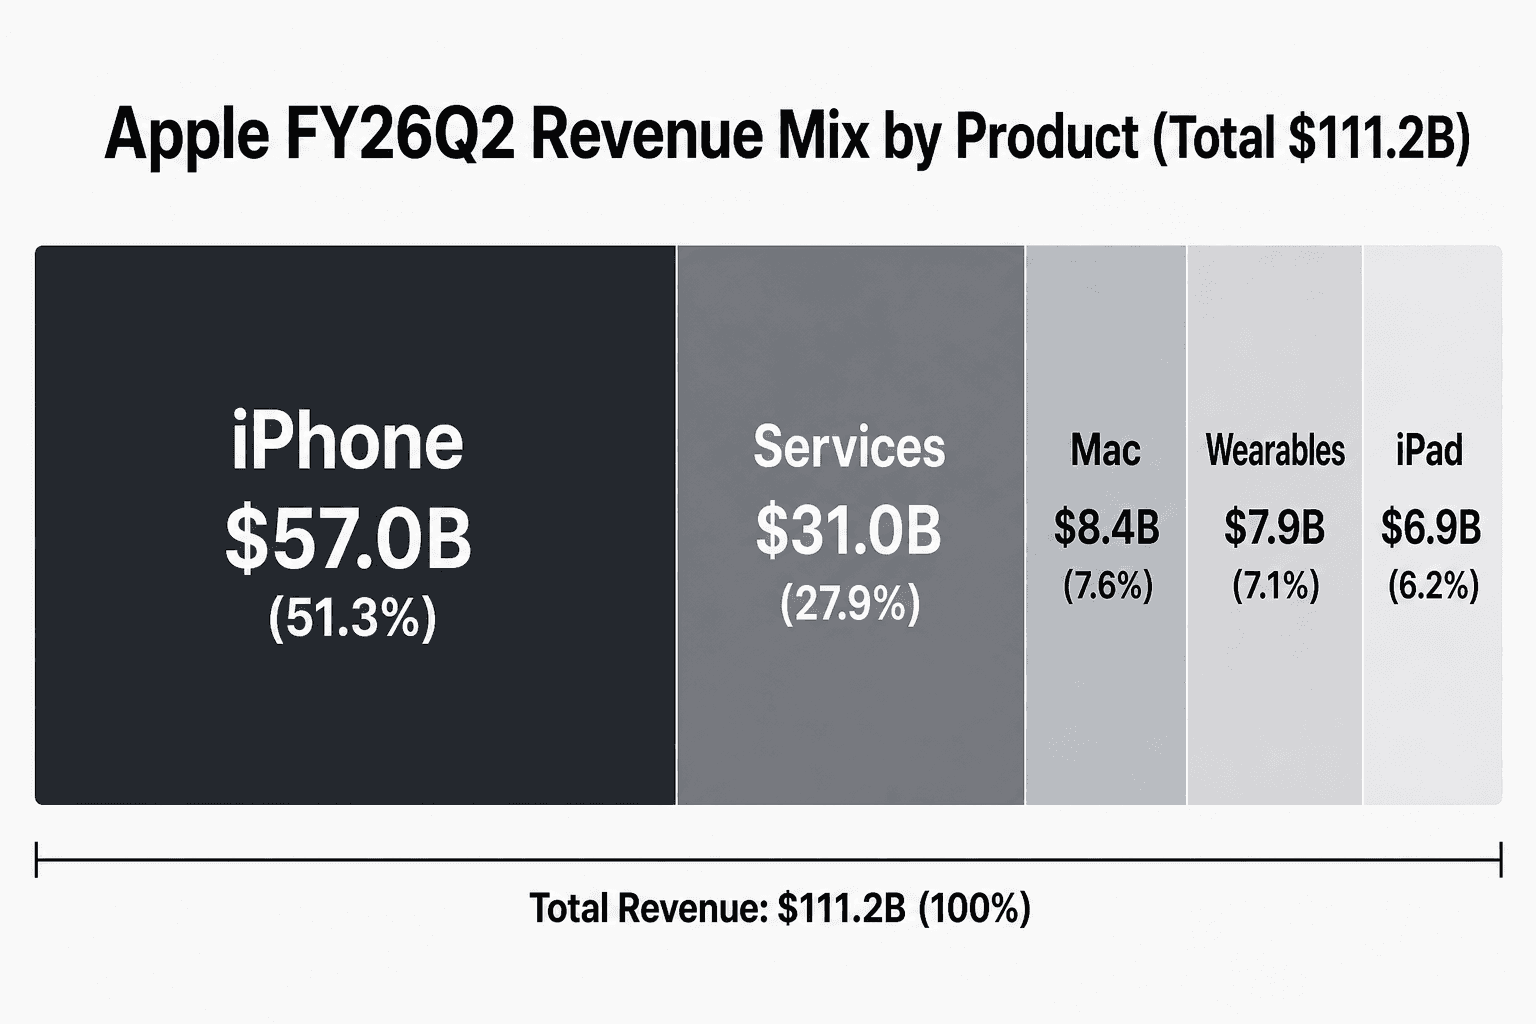
Appleのプロダクトミックスはサイクルで揺れます。FY26 Q1のホリデー期はiPhone 59%。FY25 Q3の閑散期は47%。FY26 Q2は51.3%——3月期としては高めで、セグメントデータの中で最も明確な「iPhone 17 サイクルは本物」のシグナルです。
Servicesは27.9%、これは前年FY25 Q2の27.9%とほぼ同じ。違うのは絶対水準です。310億ドル vs 前年266億ドル。Servicesは年率1,240億ドル規模で、前年比+16%の複利成長を続けています——そして、Services1本の売上は、Mac + iPad + Wearables + Home & Accessories の合計(FY26 Q2 で232億ドル)よりすでに大きい。
サムオブパーツで分解すると、多くの投資家が頭の中に持っているAppleの姿とは、もう少し違う絵が見えてきます。iPhoneがサイクル・エンジン、Servicesが複利マシン、それ以外は脇役。
電話会議でのTernusに関する3分間
Cookは冒頭3分で営業数字を読み上げ、Q&Aの2問目から後継者の話題に入りました。Q&A全体の約3分の1がこのトピックに費やされました。
Cookの見出しコメント:「Johnには全幅の信頼を置いています。過去10年以上にわたり、彼は重要な製品判断のすべてで私のパートナーでした。」CookはWWDC(2026年6月8日)と iPhone 18 発表会まではCEOとして務め、9月1日が正式な引き継ぎ日となります。その後、Cookは執行会長に就任します。
アナリスト側の見出し:継続性がベースケース、ただしTernusが今回の電話会議に登壇しなかったため、すべてのモデルに自由変数が1つ増えた、という整理です。Wedbushの Daniel Ives は目標株価を365ドルに引き上げ、後継者交代は「不確実性であって、テーゼの変化ではない」と整理しました。BernsteinのToni Sacconaghiは235ドルでUnderperformを維持、新リーダーの就任で「AI収益化の問題はむしろ尖鋭化する」との見方を示しています。
決算後、セルサイドの3分の2が目標株価を引き上げました。コンセンサス目標株価は300ドルから約310ドルへ。ただし、レンジ(Wedbush 365ドル vs Bernstein 235ドル)は5年で最も広い水準です。
真のサプライズはQ3ガイダンス
Apple FY26 Q3の売上ガイダンスは前年比+14%〜+17%。決算前の市場コンセンサスはわずか+9.5%でした。金額換算すると約1,072億〜1,100億ドル、FY25 Q3のベース940億ドルに対しての水準です。
電話会議でParekhが説明したガイダンス構成:iPhoneが最大のYoY貢献ファクター、続いてServicesと中華圏、Wearablesは5四半期ぶりに前年比プラスを見込む。粗利率ガイダンスは47.5%〜48.5%、今四半期の49.3%は下回るものの、前年FY25 Q3の46.5%は明確に上回る水準です。
9.5%対15.5%(ガイダンス中央値)のギャップは、Appleの基準としてはかなり大きいものです。Appleの売上ガイダンスがコンセンサスをこれだけ上回ったのは、FY21の iPhone 12 サイクル以来の出来事です。
次に見るべきもの
次の決算は、CookがCEOとして臨む最後の電話会議になります。3つのことが、その回を決めます。
1つ目は、中国が+28%を維持できるか。3四半期連続で続けば、「補助金前倒し」というベア論はひっそり死にます。一桁台に戻れば、その論はそのまま蘇生します。
2つ目は、Apple Intelligenceの収益化問題です。6月8日のWWDCが次の重要マイルストーン。Cookは展開が「我々のモデルを上回るペース」と述べつつ、収益貢献の数値化は拒否しました。Apple FY26 上期の設備投資は43億ドル、ハイパースケーラー各社の投資水準を大きく下回ります——これを「規律」と見るか「投資不足」と見るかは、各人の事前分布次第です。
3つ目は、引き継ぎそのもの。Ternusは四半期決算電話会議に一度も登壇していません。FY26 Q4が10月末に発表される時、その回のCEOは彼です。
データに最もフィットする一文はシンプルです——営業面のこの会社は5年で最高の状態にあり、ちょうどその瞬間に、過去15年の経営者が一歩下がろうとしています。